
Tamaño y Participación del Mercado de Memoria DDR5 para Servidores de IA
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 21.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Memoria DDR5 para Servidores de IA por Mordor Intelligence
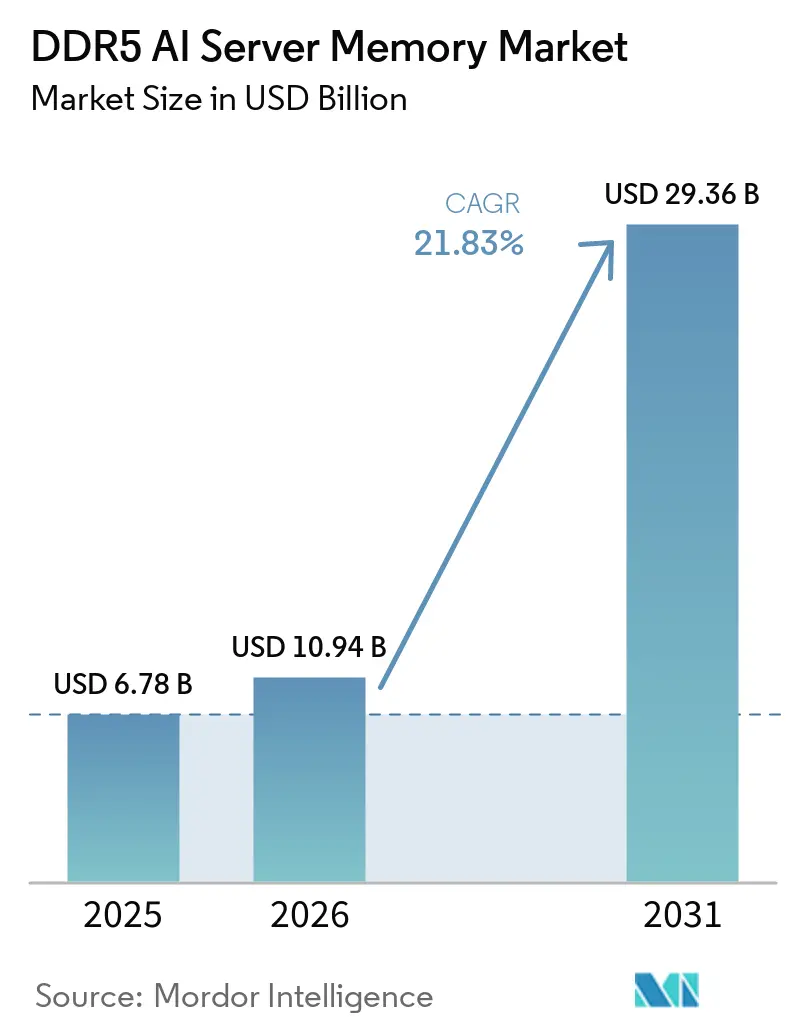
Se proyecta que el tamaño del mercado de memoria DDR5 para servidores de IA será de 6,78 mil millones de USD en 2025, 10,94 mil millones de USD en 2026, y alcanzará los 29,36 mil millones de USD en 2031, creciendo a una CAGR del 21,83% de 2026 a 2031. La demanda está siendo moldeada por huellas de memoria más grandes en los sistemas de entrenamiento e inferencia de IA, más que por los envíos de servidores por sí solos, porque los modelos más grandes requieren que el procesador anfitrión retenga más datos de trabajo además del acelerador y su memoria integrada, mientras que los sistemas de producción también necesitan atender volúmenes crecientes de solicitudes, sesiones de usuario y contexto específico de aplicaciones sin degradar los tiempos de respuesta. Las nuevas plataformas de servidores ahora requieren DDR5, lo que ha desplazado la selección de memoria de una opción de actualización a un requisito de diseño del sistema y ha hecho que la velocidad, la capacidad, el perfil de potencia y el estado de calificación del módulo sean relevantes desde el momento en que se planifica una configuración de servidor. Los proveedores de nube también están utilizando acuerdos de suministro plurianuales para proteger el acceso a componentes de memoria avanzados, haciendo que la capacidad de adquisición, la profundidad de calificación y la fiabilidad de entrega sean consideraciones centrales para los proveedores que buscan victorias en programas a largo plazo, particularmente cuando los despliegues de servidores deben coordinarse con aceleradores, procesadores, equipos de red, energía de instalaciones y planes de implementación de aplicaciones en varias ubicaciones globales de centros de datos y calendarios de despliegue cambiantes. Este enfoque favorece a los proveedores que pueden calificar módulos de alta capacidad en varias plataformas de CPU, mientras que el suministro más ajustado de DRAM avanzada continúa limitando la disponibilidad para compradores más pequeños y hace que la asignación predecible, el calendario de entrega y la compatibilidad de módulos sean más importantes en la planificación de adquisiciones empresariales, especialmente para organizaciones que carecen de los volúmenes de compra o las relaciones establecidas con proveedores de los operadores globales de nube y deben coordinar cuidadosamente las compras de componentes entre múltiples proveedores de hardware y ubicaciones de despliegue.
Conclusiones Clave del Informe
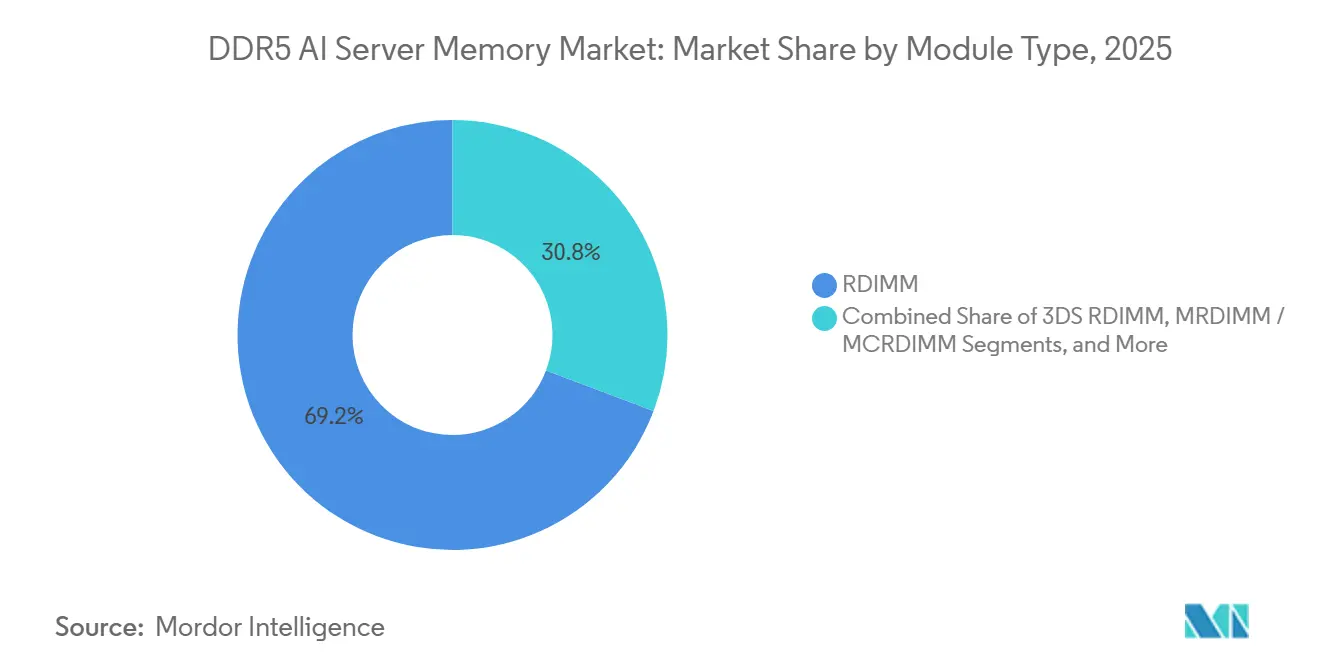
- Por tipo de módulo, los RDIMM representaron el 69,24% de la participación del mercado de memoria DDR5 para servidores de IA en 2025, mientras que se prevé que los MRDIMM y MCRDIMM crezcan a una CAGR del 22,92% hasta 2031.
- Por capacidad, el nivel de 96 GB a 128 GB representó el 46,82% de la demanda en 2025, mientras que se prevé que los módulos por encima de 128 GB crezcan a una CAGR del 22,61% hasta 2031 en el mercado de memoria DDR5 para servidores de IA.
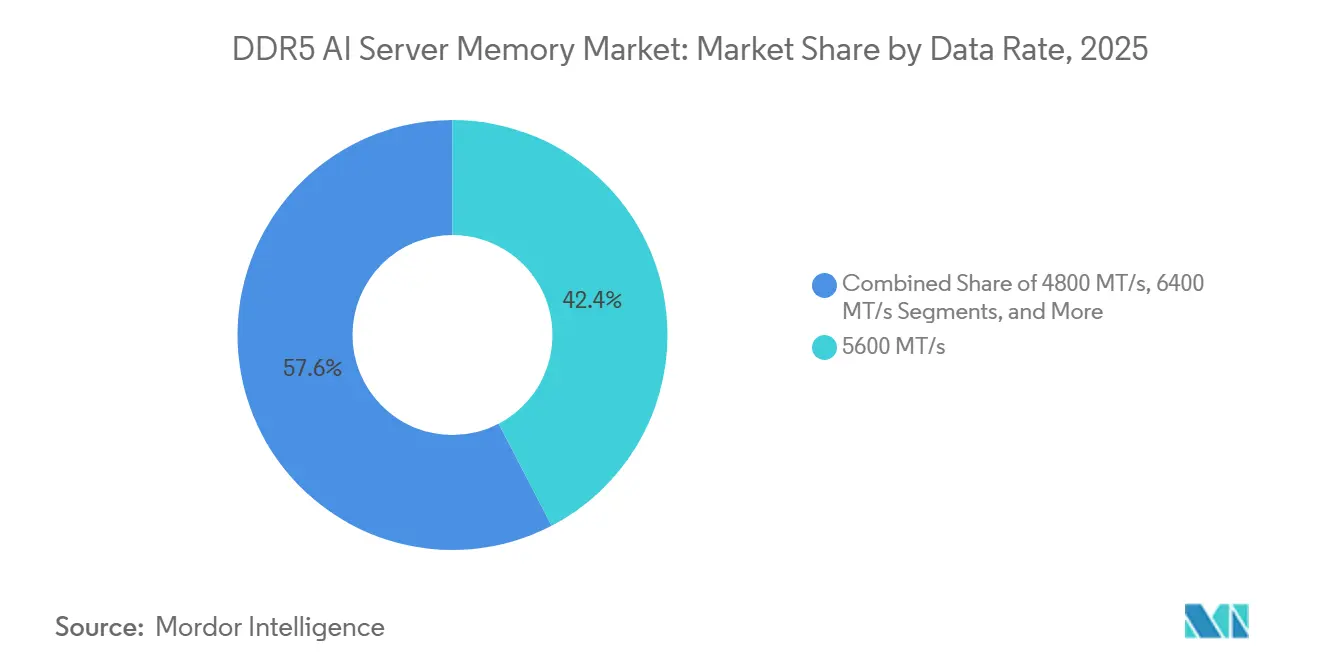
- Por velocidad de datos, los módulos de 5600 MT/s capturaron el 42,37% de la demanda en 2025, mientras que se prevé que los módulos por encima de 8000 MT/s crezcan a una CAGR del 22,83% hasta 2031 en la memoria DDR5 para servidores de IA.
- Por aplicación, los servidores de entrenamiento de IA representaron el 41,28% de la demanda por aplicación en 2025, mientras que se prevé que los servidores de IA generativa y de servicio de LLM se expandan a una CAGR del 22,74% hasta 2031 en la memoria DDR5 para servidores de IA.
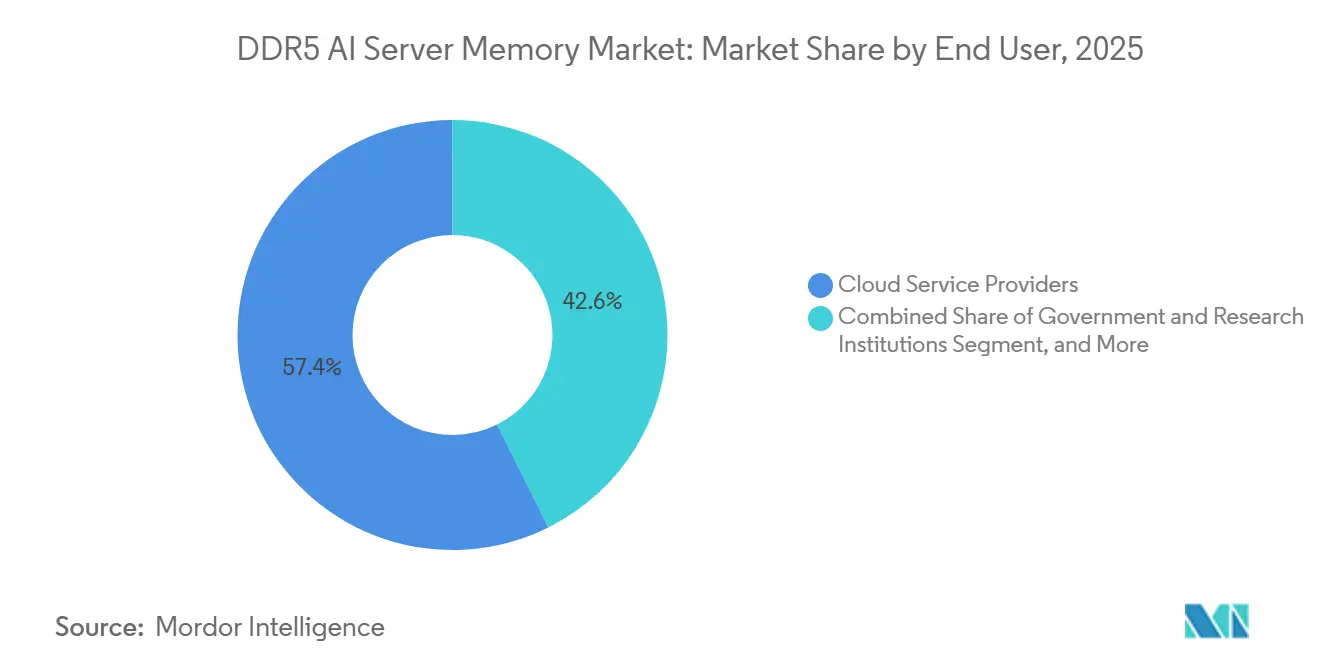
- Por usuario final, los proveedores de servicios en la nube mantuvieron el 57,36% de la participación del mercado de memoria DDR5 para servidores de IA en 2025, mientras que se prevé que las instituciones gubernamentales y de investigación crezcan a una CAGR del 22,35% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Memoria DDR5 para Servidores de IA
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Intensidad de Memoria en Entrenamiento e Inferencia de IA | +6.5% | Global | Corto plazo (≤ 2 años) |
| Ciclos de Renovación de Servidores a Hiperescala que Favorecen Plataformas Exclusivas de DDR5 | +4.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mayor Ancho de Banda de Memoria por Vatio en Centros de Datos con Restricciones de Energía | +3.0% | Global | Mediano plazo (2-4 años) |
| Calificación de Plataforma más Amplia en Servidores Intel Xeon y AMD EPYC | +2.5% | Global | Corto plazo (≤ 2 años) |
| Mayor Capacidad por Zócalo para Reducir el Tiempo de Inactividad de la GPU | +1.5% | América del Norte y Asia Pacífico, con extensión a Europa | Mediano plazo (2-4 años) |
| Infraestructura de IA Soberana que Aumenta el Abastecimiento Doméstico de Memoria | +1.0% | Programas nacionales, liderados por Europa, Canadá y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Intensidad de Memoria en Entrenamiento e Inferencia de IA
Los sistemas de entrenamiento de IA necesitan un ancho de banda de memoria del procesador anfitrión considerable, y las configuraciones DDR4 pueden restringir el uso de la GPU en los diseños de servidores más nuevos. Un modelo de 70 mil millones de parámetros entrenado en precisión completa requiere gradientes, estados del optimizador y activaciones intermedias simultáneamente, creando un requisito de memoria de 3 a 4 veces mayor que la inferencia por sí sola. La inferencia en producción también utiliza la memoria del anfitrión para el desbordamiento de la caché de clave-valor cuando la memoria de la GPU está llena, especialmente cuando las solicitudes más largas o las sesiones de usuario simultáneas aumentan el contexto activo que debe permanecer fácilmente accesible. NVIDIA afirma que Grace Blackwell utiliza un enlace NVLink-C2C de 900 GB/s para compartir un espacio de memoria DDR5 y HBM unificado entre los nodos de CPU y GPU.[1] Esta arquitectura convierte el ancho de banda de memoria del anfitrión en un factor clave en la calidad y el rendimiento de la inferencia, ampliando el mercado de memoria DDR5 para servidores de IA más allá de un grupo limitado de compradores de nube centrados en el entrenamiento y creando un vínculo más claro entre las decisiones de diseño de memoria y el rendimiento operativo de los servicios de IA desplegados. El creciente uso de sistemas de inferencia impulsa una mayor demanda de módulos de servidor calificados una vez completadas las construcciones iniciales de infraestructura, porque los servicios de producción requieren planificación continua de capacidad, ciclos de reemplazo y adiciones incrementales a medida que el uso crece entre aplicaciones y grupos de clientes.
Ciclos de Renovación de Servidores a Hiperescala que Favorecen Plataformas Exclusivas de DDR5
Las plataformas Intel Xeon 6 y AMD EPYC 9005 requieren DDR5, eliminando DDR4 como opción para nuevos despliegues de servidores de IA a escala. AMD EPYC 9005 admite hasta 12 canales DDR5 a velocidades de datos de hasta 6400 MT/s, lo que proporciona a cada zócalo un ancho de banda de memoria disponible sustancialmente mayor. El mercado de memoria DDR5 para servidores de IA se beneficia, por tanto, cuando los operadores de nube renuevan sus flotas en torno a estas plataformas. Los acuerdos de suministro directo entre los grandes compradores de nube y los fabricantes de DRAM refuerzan aún más la asignación para los clientes más grandes, permitiéndoles planificar la expansión de clústeres con mayor confianza incluso cuando la disponibilidad general del mercado es limitada. Esta práctica puede dejar a los compradores empresariales más expuestos a los precios al contado y a calendarios de entrega inciertos. También significa que la demanda reportada puede convertirse en compras más fácilmente en los hiperescaladores que en el mercado medio, un patrón que puede dar forma al crecimiento en todo el mercado de memoria DDR5 para servidores de IA, donde los presupuestos de capital, los sistemas DDR4 existentes y el acceso menos seguro a los componentes pueden retrasar decisiones que están técnicamente justificadas pero que son comercialmente más difíciles de programar.
Mayor Ancho de Banda de Memoria por Vatio en Centros de Datos con Restricciones de Energía
Los operadores de centros de datos están gestionando el aumento de los costes de electricidad y los límites en el suministro de energía, lo que convierte la eficiencia de la memoria en una consideración material de adquisición. Un estudio de caso de Intel y SK Hynix informó que DDR5 utilizó un 14,4% menos de energía que DDR4 al tiempo que proporcionaba 1,5 veces más ancho de banda de memoria inicial en la configuración probada. El estudio también informó de un rendimiento por vatio 1,22 veces mayor para las cargas de trabajo de cómputo de enteros. Micron comenzó a muestrear un RDIMM DDR5 de 256 GB en mayo de 2026 que utilizaba 11,1 W, en comparación con los 19,4 W de 2 módulos de 128 GB con la misma capacidad total. El menor número de módulos puede reducir la presión de energía y térmica en sistemas con miles de ranuras de memoria, lo que es útil para los operadores que intentan ampliar la capacidad informática dentro de los sobres de energía de los centros de datos existentes en lugar de construir instalaciones adicionales. Estos beneficios operativos respaldan la adopción de mayor densidad dentro del mercado de memoria DDR5 para servidores de IA, donde los presupuestos de energía son fijos, al tiempo que refuerzan el argumento a favor de diseños eficientes en todo el mercado de memoria DDR5 para servidores de IA, ya que una reducción en la potencia de memoria por unidad de capacidad puede liberar una parte útil del sobre a nivel de sitio para procesadores, aceleradores, equipos de red y de refrigeración.
Calificación de Plataforma más Amplia en Servidores Intel Xeon y AMD EPYC
La calificación de plataforma determina si un módulo puede desplegarse con un procesador, placa base, firmware y entorno operativo específicos. SK hynix completó la Certificación de Centro de Datos de Intel para su RDIMM DDR5 de 256 GB en la plataforma Xeon 6 en diciembre de 2025. La empresa informó de un rendimiento de inferencia un 16% mayor y un consumo de energía un 18% menor que su módulo anterior de 256 GB basado en DRAM de 16 Gb 1a. Samsung y AMD también establecieron una colaboración que abarca DDR5 de alto rendimiento para las CPU EPYC Venice de 6.ª generación y la arquitectura de escala de bastidor Helios. Este trabajo acorta el camino desde un nuevo grado de velocidad de memoria hasta una configuración de servidor aprobada al conectar el diseño de componentes, el comportamiento del procesador, la configuración de la placa y las pruebas de carga de trabajo antes de que los productos lleguen a la implementación comercial amplia. El cumplimiento de JEDEC sigue siendo la línea de base para la adquisición segura y de misión crítica, por lo que los proveedores de módulos con una validación amplia pueden llegar a más programas empresariales, evitar trabajos de calificación repetidos para cada venta y dar a los clientes mayor confianza en que los módulos de reemplazo y expansión funcionarán de manera consistente en línea con las políticas de flota establecidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Priorización de HBM que Restringe el Suministro de DRAM Avanzada para Módulos de Servidor | -3.5% | Global | Corto plazo (≤ 2 años) |
| Complejidad de Calificación en Módulos RDIMM, LRDIMM y de Alta Densidad | -2.0% | Global | Mediano plazo (2-4 años) |
| Alto Coste de Transición frente a DDR4 en Renovaciones de Servidores Empresariales | -1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de Rendimiento y Térmicas en Módulos DDR5 de Alta Capacidad | -1.0% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Priorización de HBM que Restringe el Suministro de DRAM Avanzada para Módulos de Servidor
Los principales productores de DRAM están asignando capacidad de obleas avanzadas a HBM para aceleradores de IA, restringiendo la capacidad disponible para módulos de servidor DDR5. HBM requiere más área de oblea por gigabyte que el DDR5 convencional, lo que hace que la decisión de asignación sea especialmente significativa para los productores de memoria de alto volumen. La restricción de suministro puede extenderse a través de programas de inversión en servidores plurianuales cuando los fabricantes continúan priorizando la producción de HBM para los despliegues de aceleradores y las hojas de ruta de componentes permanecen estrechamente vinculadas a la demanda de aceleradores. Esta condición respalda precios elevados, una asignación menos predecible, ciclos de adquisición más largos y decisiones de planificación del sistema más complejas para la memoria de servidor DDR5. Los grandes compradores pueden gestionar la restricción a través de acuerdos de suministro, pero los compradores más pequeños pueden enfrentar retrasos que difieren las renovaciones de servidores, reducen la flexibilidad en la especificación del sistema y aumentan el riesgo de que los despliegues planificados esperen componentes o sean rediseñados en torno a la capacidad disponible. La restricción afecta al crecimiento realizado del mercado de memoria DDR5 para servidores de IA sin eliminar la necesidad subyacente de capacidad, ya que los calendarios de proyectos y la disponibilidad de componentes pueden desalinearse incluso cuando los clientes aún necesitan instalar sistemas para cargas de trabajo de entrenamiento, inferencia, investigación o servicios públicos.
Complejidad de Calificación en Módulos RDIMM, LRDIMM y de Alta Densidad
Cada nuevo tipo de módulo requiere una validación separada por plataforma de servidor, revisión de CPU, firmware y entorno de software. JEDEC publicó JESD82-552, el estándar de búfer de datos de rango multiplexado DDR5, en abril de 2026 e informó que el estándar de módulo MRDIMM Gen2 estaba cerca de completarse. El estándar mejora la interoperabilidad, pero no reemplaza el trabajo de calificación realizado por cada proveedor y socio de CPU. Los ensambladores de módulos sin su propio suministro de chips DRAM deben gestionar tanto la incertidumbre de asignación como los calendarios de validación. Estos problemas son más pronunciados en los 3DS RDIMM de 256 GB y los MRDIMM emergentes, donde la demanda se está expandiendo rápidamente y los proveedores deben demostrar una operación estable a mayores capacidades y velocidades antes de que los clientes puedan estandarizar una configuración. El proceso de lanzamiento más lento puede reducir la selección de productos de alta densidad validados disponibles para cada lanzamiento de servidor, dejando a los equipos de adquisición con un conjunto más pequeño de velocidades y capacidades de módulos hasta que se completen más pruebas y el soporte de plataforma esté más ampliamente disponible en el mercado de memoria DDR5 para servidores de IA.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Módulo: Los RDIMM Retienen la Base Instalada Mientras los MRDIMM Elevan el Límite de Ancho de Banda
Los RDIMM representaron el 69,24% de la demanda por tipo de módulo en 2025, lo que les otorga la mayor participación del mercado de memoria DDR5 para servidores de IA. Su posición refleja un largo historial de calificaciones en plataformas de servidores Intel Xeon y AMD EPYC, y la compatibilidad con herramientas de gestión y aprovisionamiento de servidores ampliamente utilizadas reduce el riesgo de despliegue para las flotas comerciales que estandarizan los procedimientos de configuración y mantenimiento. Los procesos de cumplimiento de JEDEC y certificación de Intel continúan tratando a los RDIMM como una configuración de referencia para los sistemas empresariales. Los 3DS RDIMM amplían este formato establecido al aumentar la capacidad por módulo. El 3DS DDR5 RDIMM de 256 GB de Micron, muestreado en mayo de 2026 a hasta 9200 MT/s, está diseñado para sistemas que necesitan alta capacidad por zócalo sin adoptar una nueva topología de memoria.
Se prevé que los MRDIMM y MCRDIMM crezcan a una CAGR del 22,92% de 2026 a 2031, la tasa más rápida entre los tipos de módulos en el mercado de memoria DDR5 para servidores de IA. Los MRDIMM Gen1 alcanzan 8800 MT/s en los sistemas Xeon 6 Granite Rapids actuales, mientras que JEDEC informó que los diseños de tarjeta sin procesar Gen2 apuntan a 12.800 MT/s, aumentando el ancho de banda por ranura DIMM en un 45% respecto a los niveles de Gen1. El soporte planificado de Intel para el Xeon 6900P crea una base de plataforma más amplia para los módulos Gen2. Supermicro y Arm también anunciaron sistemas de escala de bastidor que admiten hasta 6 TB de RDIMM DDR5-8800 MT/s, lo que demuestra que las configuraciones de memoria de alto ancho de banda se están extendiendo más allá de los principales ecosistemas de servidores x86.[2]


Por Capacidad: Los Módulos de Rango Medio Lideran Mientras las Densidades Más Altas se Expanden
El nivel de 96 GB a 128 GB representó el 46,82% de la demanda de memoria DDR5 para servidores de IA en 2025. Este rango es adecuado para clústeres de servidores que buscan un alto ancho de banda de memoria agregado sin maximizar la capacidad en cada zócalo, y puede reducir el número de ranuras DIMM requeridas en comparación con los módulos de 64 GB en configuraciones de alta densidad de memoria. También permanece dentro de los límites térmicos y de potencia de muchos despliegues refrigerados por aire, lo que ayuda a que los sistemas sigan siendo prácticos para entornos empresariales y de coubicación que no pueden adoptar fácilmente diseños de refrigeración más especializados. El nivel de hasta 64 GB sigue siendo relevante para las configuraciones de inferencia empresarial sensibles al coste, particularmente donde los tamaños de los modelos están controlados, las cargas de trabajo se limitan a una aplicación definida, o una organización está expandiendo un parque de servidores existente en etapas medidas en lugar de construir un nuevo clúster grande. El nivel de 96 GB a 128 GB está respaldado por el suministro en varias generaciones de DRAM, incluidas las configuraciones de chips de 24 GB utilizadas en los diseños de módulos de servidor contemporáneos.
Se prevé que los módulos por encima de 128 GB crezcan a una CAGR del 22,61% de 2026 a 2031 a medida que los contextos de modelos más grandes y los recuentos de parámetros consumen la capacidad DIMM disponible. Este segmento del tamaño del mercado de memoria DDR5 para servidores de IA sirve a los sistemas de inferencia donde los módulos de 128 GB pueden llenar los zócalos antes de alcanzar el objetivo de memoria del anfitrión requerido, mientras que el producto de 256 GB de Micron utiliza apilamiento 3D con vías de silicio pasante y opera a hasta 9200 MT/s. Su consumo de 11,1 W se compara con los 19,4 W de 2 módulos de 128 GB a igual capacidad total. El módulo certificado de 256 GB de SK hynix también informó de una mejora del 16% en el rendimiento de inferencia y un consumo de energía un 18% menor que su predecesor. Estos diseños hacen que la densidad y la eficiencia sean opciones complementarias en lugar de opuestas.
Por Velocidad de Datos: 5600 MT/s Proporciona Volumen Mientras las Velocidades Más Altas Lideran el Crecimiento
Los módulos que operan a 5600 MT/s representaron una participación del 42,4% de la demanda de memoria DDR5 para servidores de IA en 2025. Esta velocidad de datos tenía una base madura de validación de firmware e integridad de señal en las flotas de servidores de IA desplegados, mientras que el nivel de 6400 MT/s ganó tracción a medida que AMD EPYC Turin entró en uso más amplio en hiperescala. AMD enumera el soporte DDR5-6400 de 12 canales como una capacidad de plataforma para sus procesadores EPYC 9005. Los módulos de 7200 MT/s a 8000 MT/s ganaron atención a medida que los nuevos nodos de proceso de DRAM admitían la calificación a velocidades más altas. La velocidad DDR5 inicial de 4800 MT/s continuó en configuraciones de menor coste, pero su participación disminuyó a medida que los grados más rápidos se volvieron más prácticos.
Se prevé que el nivel por encima de 8000 MT/s crezca a una CAGR del 22,8% hasta 2031, convirtiéndolo en el rango de velocidad de datos de más rápido crecimiento en el mercado de memoria DDR5 para servidores de IA. Su crecimiento sigue el uso comercial de las plataformas MRDIMM Gen1 de 8800 MT/s y el desarrollo de diseños Gen2 a 12.800 MT/s, con el estándar JESD82-552 de JEDEC estableciendo la interfaz de búfer necesaria para esta próxima etapa del desarrollo de MRDIMM. El RDIMM de 256 GB a 9200 MT/s de Micron demuestra que la alta velocidad no se limita a los diseños MRDIMM. Los arquitectos de servidores deben elegir entre ancho de banda y capacidad en función del cuello de botella de memoria en una carga de trabajo particular, ya que un sistema de entrenamiento puede priorizar las tasas de transferencia sostenidas, mientras que un sistema de inferencia puede requerir más datos residentes cerca de la CPU y el acelerador. La hoja de ruta continua de MRDIMM proporciona a este nivel un camino técnico más allá del ciclo de producto actual, lo cual es importante para los compradores que desean que las inversiones en memoria sigan siendo compatibles con las futuras plataformas de CPU y que admitan mayores requisitos de rendimiento sin cambiar el propósito general del servidor.
Por Aplicación: El Entrenamiento Mantiene la Mayor Base Mientras el Servicio de LLM se Expande Más Rápido
Los servidores de entrenamiento de IA representaron el 41,28% de la demanda por aplicación en 2025, la mayor participación por aplicación en el mercado de memoria DDR5 para servidores de IA. El entrenamiento requiere un rendimiento de memoria constante durante la retropropagación en cargas de trabajo de transformadores, y los sistemas EPYC 9005 pueden utilizar los 12 canales DDR5 para respaldar ese rendimiento. Los servidores de inferencia de IA son la siguiente aplicación más grande, utilizando la memoria del anfitrión para datos de solicitudes y activaciones más allá de la VRAM de la GPU. Los servidores de IA empresarial y los sistemas de computación de alto rendimiento constituyen la demanda restante. La computación de alto rendimiento es especialmente relevante para las supercomputadoras gubernamentales y los laboratorios nacionales donde la calificación de módulos basada en estándares es importante, porque la adquisición de sistemas a menudo valora el rendimiento repetible, la compatibilidad documentada y las largas vidas útiles en cargas de trabajo de investigación complejas.
Se prevé que los servidores de IA generativa y de servicio de LLM crezcan a una CAGR del 22,74% de 2026 a 2031, la tasa de crecimiento por aplicación más alta en el mercado de memoria DDR5 para servidores de IA. Estos sistemas requieren memoria del anfitrión sostenida, ya que los proveedores de nube ejecutan modelos de frontera para servicios orientados al usuario, y un artículo de IEEE Cloud 2025 encontró que los lotes más grandes solo producen ganancias marginales de rendimiento una vez que el ancho de banda de DRAM se satura. Esto convierte a DDR5 más rápido en una entrada de rendimiento directa para algunos operadores de inferencia y refuerza el papel del mercado de memoria DDR5 para servidores de IA en el servicio de aplicaciones de IA desplegadas. Los diseños Grace Blackwell y Grace Hopper de NVIDIA permiten que las pilas de GPU accedan a la memoria DDR5 del anfitrión a través de NVLink-C2C. Como resultado, un mayor ancho de banda de memoria del anfitrión puede contribuir a la capacidad de inferencia utilizable, no simplemente a la capacidad del sistema.
Por Usuario Final: Los Proveedores de Nube Lideran las Compras Mientras las Instituciones Públicas Crecen Más Rápido
Los proveedores de servicios en la nube mantuvieron el 57,36% de la demanda por usuario final en 2025, la mayor participación por usuario final en el mercado de memoria DDR5 para servidores de IA. Su escala de compra proviene de grandes despliegues de servidores de IA y acuerdos de suministro directo con los principales fabricantes de DRAM, mientras que las empresas forman el siguiente gran grupo de compradores e incluyen organizaciones de servicios financieros, atención médica y manufactura que renuevan la infraestructura de IA privada. Los operadores de telecomunicaciones están desplegando sistemas equipados con DDR5 en el borde para la optimización de redes y servicios de inferencia orientados al cliente, donde los tiempos de respuesta, los sitios distribuidos y la necesidad de procesar datos operativos cerca de la red pueden influir en el equilibrio preferido entre la capacidad del servidor y el uso de energía. Los fabricantes de equipos originales, los fabricantes de diseño original y los integradores de sistemas adquieren memoria mientras configuran y validan sistemas de servidor completos. Supermicro presentó su cartera H15 en julio de 2026 con CPU AMD EPYC 9006 de 6.ª generación y mayor ancho de banda de memoria DDR5 y de entrada/salida.
Se prevé que las instituciones gubernamentales y de investigación crezcan a una CAGR del 22,35% de 2026 a 2031. El programa de centros de datos de IA soberana de Canadá de 2025 buscó propuestas para instalaciones que superaran los 100 MW, vinculando la inversión pública a la adquisición de infraestructura informática de IA compatible. Corea del Sur adquirió 9704 GPU valoradas en 2,08 billones de KRW en 2025 para trabajos de modelos de fundación soberanos. Esta forma de adquisición pública crea un canal de demanda separado junto con el gasto comercial en la nube, mientras que los compradores gubernamentales europeos también están aplicando requisitos de transparencia y trazabilidad a los sistemas de IA de alto riesgo. Los módulos DDR5 certificados pueden, por tanto, ganar relevancia donde las especificaciones del sector público enfatizan la calificación de plataforma y el cumplimiento de estándares, particularmente cuando los compradores necesitan documentar las elecciones de hardware para instalaciones de larga duración que sirven a objetivos de investigación o de capacidad nacional.
Análisis Geográfico
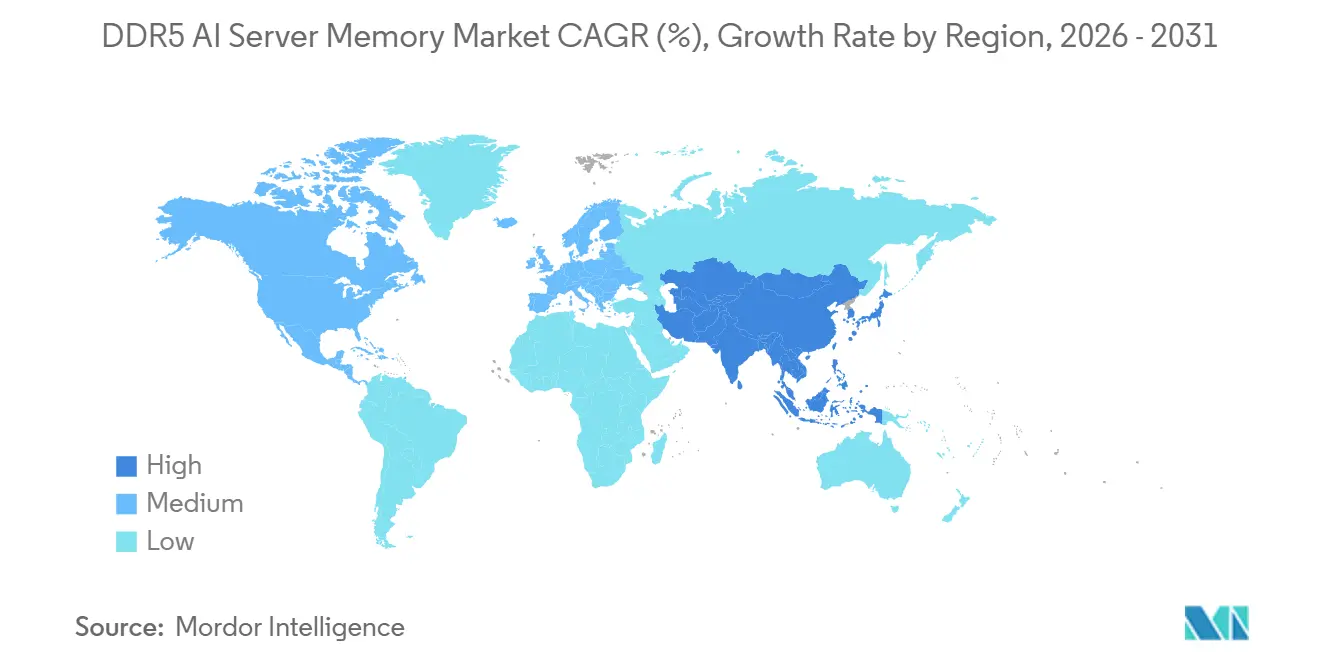
América del Norte representó el 48,44% de la demanda de memoria DDR5 para servidores de IA en 2025. La región alberga a muchos de los mayores proveedores de nube y desarrolladores de modelos de IA, lo que respalda despliegues de clústeres de entrenamiento muy grandes, y su liderazgo se ve reforzado por la presencia de programas de validación de CPU, socios de sistemas, capacidad establecida de centros de datos, grandes compradores empresariales y una profunda base de proveedores de software e infraestructura que respaldan la planificación del despliegue de IA. SK hynix completó la certificación Xeon 6 para su RDIMM de 256 GB en el Laboratorio Avanzado de Desarrollo de Centros de Datos de Intel en los Estados Unidos en diciembre de 2025.[3]
Se prevé que Asia Pacífico crezca a una CAGR del 22,58% de 2026 a 2031, convirtiéndola en la región de más rápido crecimiento en el mercado de memoria DDR5 para servidores de IA. La región combina la producción principal de chips DDR5 con una creciente demanda local de infraestructura de IA, lo que le otorga al mercado de memoria DDR5 para servidores de IA una importante base de producción y consumo, con Corea del Sur siendo central en ambos lados de esta ecuación a través de Samsung y SK hynix, así como la inversión en IA soberana, creando vínculos estrechos entre el suministro avanzado de memoria, los programas de cómputo locales y los ecosistemas de plataformas que consumen estos componentes. El ecosistema de fabricantes de diseño original de servidores de Taiwán respalda la configuración y el ensamblaje de servidores de IA globales. Japón contribuye a través de la inversión en computación de alto rendimiento, mientras que su base tecnológica establecida y su infraestructura de investigación respaldan la demanda de configuraciones de servidor validadas con rendimiento y características de potencia predecibles. La adquisición doméstica de servidores de China también está respaldando la demanda de configuraciones de memoria utilizadas en despliegues gubernamentales y de IA locales.
Europa y el Resto del Mundo representan la demanda restante, con Europa respaldada por los requisitos de nube soberana y la inversión en investigación, y el programa de IA soberana canadiense ilustra cómo la adquisición gubernamental puede establecer expectativas técnicas para los sistemas informáticos. Oriente Medio y África, América del Sur y otros mercados están expandiendo la infraestructura de IA a través de fondos soberanos y programas de transformación digital. Sus volúmenes de adquisición siguen siendo menores que los de América del Norte y Asia Pacífico, sin embargo, las normas de datos locales, los programas nacionales de IA y la necesidad de aprovisionar servicios regionales pueden crear una demanda concentrada incluso donde la base general de servidores sigue siendo más pequeña. El mercado de memoria DDR5 para servidores de IA tiene oportunidades en estas regiones cuando las normas de datos locales y los programas públicos favorecen cadenas de suministro domésticas o regionales calificadas.

Panorama Competitivo
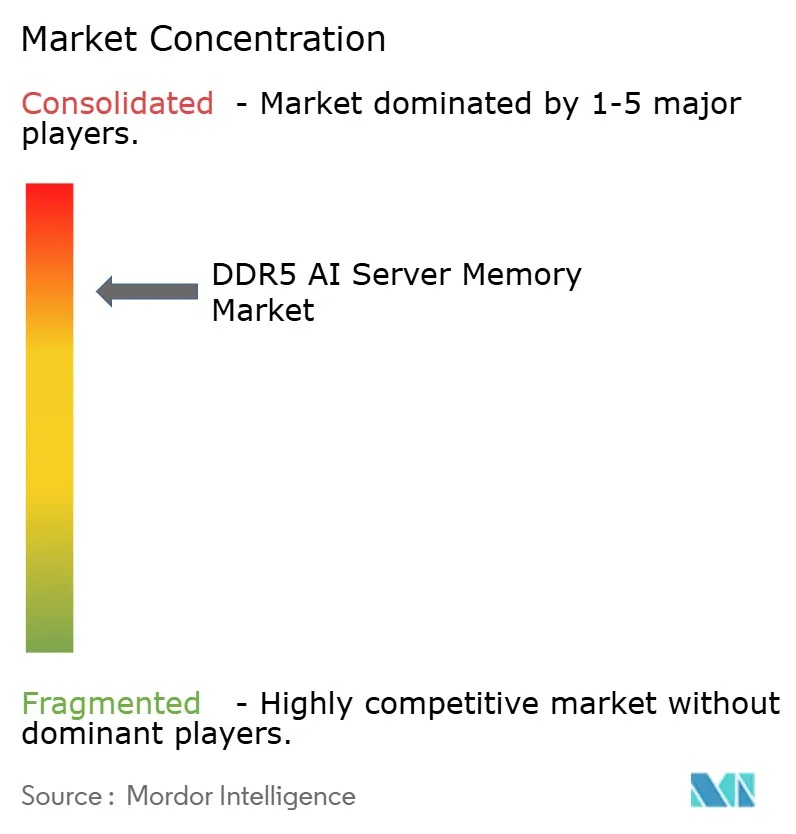
El mercado de memoria DDR5 para servidores de IA está concentrado a nivel de chips DRAM, donde Samsung Electronics, SK hynix y Micron Technology suministran componentes de vanguardia utilizados en módulos de servidor. Su competencia se centra en el progreso del nodo de proceso, la capacidad, la velocidad de datos y las características de potencia, con Samsung utilizando tecnologías DRAM 1b y 1c emergentes, SK hynix avanzando en productos DDR5 1b y 1c, y Micron introduciendo la tecnología 1-gamma. Estas capacidades de chips determinan la velocidad y la capacidad disponibles para los proveedores de módulos e influyen en la rapidez con que los ensambladores pueden calificar diseños para nuevas generaciones de CPU, aplicaciones de alta densidad y condiciones térmicas exigentes. SK hynix y NVIDIA anunciaron una asociación tecnológica plurianual en junio de 2026 para avanzar en la memoria para fábricas de IA.[4] La colaboración de Samsung en 2025 con AMD se centra en DDR5 para futuras CPU EPYC y sistemas de escala de bastidor.
Los ensambladores de módulos como Kingston Technology, ADATA Technology, TEAMGROUP y Transcend Information compiten a través de la calificación de plataforma, el diseño térmico y los compromisos de servicio, con los clientes también considerando la disponibilidad del producto, la documentación de validación, la capacidad de respuesta del soporte, las opciones de reemplazo y la capacidad de mantener especificaciones de módulo consistentes en toda una flota. Su posición es más fragmentada que el nivel de proveedores de chips, pero el mercado de memoria DDR5 para servidores de IA ofrece a estos proveedores espacio para diferenciarse en productos de alta densidad y MRDIMM emergentes. Supermicro, Hewlett Packard Enterprise y Dell Technologies son importantes socios de canal porque sus configuraciones de servidor determinan qué tipos y velocidades de módulos son desplegados por compradores empresariales y públicos. El método de Soluciones de Bloques de Construcción para Centros de Datos de Supermicro permite ajustar la topología de memoria en las arquitecturas de nodos de GPU, lo que puede reducir el tiempo de calificación cuando los nuevos diseños de servidor pasan a un grado de velocidad DDR5 más alto, al tiempo que permite a los fabricantes de equipos originales e integradores adaptar la disposición de la memoria al equilibrio de aceleradores, CPU, almacenamiento, redes, suministro de energía y diseño térmico requerido por diferentes cargas de trabajo de IA.
MRDIMM sigue siendo una apertura importante para los ensambladores de módulos porque ningún ensamblador ha establecido una posición dominante en el formato de módulo de más rápido crecimiento dentro del mercado de memoria DDR5 para servidores de IA. Innodisk y ATP Electronics, junto con los proveedores que admiten plataformas de servidor basadas en Arm, pueden competir a medida que la calificación se amplía. Supermicro y Arm presentaron infraestructura de escala de bastidor en junio de 2026 con soporte para hasta 6 TB de RDIMM DDR5-8800 MT/s. El estándar de búfer de JEDEC de abril de 2026 proporciona la base técnica para los productos MRDIMM Gen2. Los primeros proveedores en completar una calificación Gen2 amplia podrían obtener una ventaja en un segmento donde el soporte de plataforma sigue siendo decisivo, porque los compradores a menudo seleccionan módulos del grupo limitado de productos ya validados para las plataformas de servidor que operan.
Líderes de la Industria de Memoria DDR5 para Servidores de IA
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: SK Group y NVIDIA anunciaron una asociación integral de más de 500 mil millones de USD que abarca la construcción de fábricas de IA y un acuerdo de suministro de memoria de IA a largo plazo. SK hynix está celebrando una asociación de memoria plurianual con NVIDIA que cubre la memoria de IA de próxima generación, incluidos HBM4 y módulos de servidor DDR5 avanzados, para la hoja de ruta de infraestructura de IA de NVIDIA. La asociación consolida el papel de SK hynix como el mayor proveedor de memoria de NVIDIA en el futuro previsible, intensificando la presión competitiva sobre Samsung y Micron para asegurar acuerdos estratégicos de offtake equivalentes.
- Julio de 2026: Super Micro Computer anunció su cartera de servidores H15 impulsada por CPU AMD EPYC 9006 Series de 6.ª generación, ofreciendo una mejora del rendimiento de CPU generacional de 1,7x con mayor ancho de banda de memoria DDR5 y de entrada/salida, optimizada para IA agéntica, computación de alto rendimiento y cargas de trabajo en la nube. Esto representa una aceleración significativa de la generación de plataforma en el consumo de módulos de servidor DDR5 para IA a escala.
- Junio de 2026: NVIDIA y SK hynix anunciaron una asociación tecnológica plurianual para avanzar en la memoria de próxima generación para la construcción global de fábricas de IA, basándose en una profunda colaboración de co-ingeniería. El acuerdo está estructurado para respaldar el suministro de memoria avanzada alineada con la hoja de ruta de infraestructura de IA de NVIDIA, con ciclos de desarrollo extendidos e inversiones de capital en productos DDR5 y HBM de próxima generación.
- Junio de 2026: Supermicro y Arm anunciaron una colaboración de infraestructura de escala de bastidor para IA agéntica empresarial, con servidores basados en CPU Arm AGI con soporte para hasta 6 TB de RDIMM DDR5-8800 MT/s, extendiendo la adopción de memoria DDR5 de alto ancho de banda a arquitecturas de CPU que no son Intel ni AMD en despliegues de servidores comerciales.
- Mayo de 2026: Micron Technology anunció el muestreo de módulos RDIMM DDR5 de 256 GB que operan a hasta 9200 MT/s para socios clave del ecosistema de servidores, construidos sobre el proceso 1-gamma de vanguardia de Micron utilizando apilamiento 3D con vías de silicio pasante. Un solo módulo de 256 GB consume 11,1 W frente a los 19,4 W de 2 módulos de 128 GB, lo que permite una reducción de energía de más del 40% a capacidad equivalente.


Alcance del Informe Global del Mercado de Memoria DDR5 para Servidores de IA
El Mercado de Memoria DDR5 para Servidores de IA está Segmentado por Tipo de Módulo (RDIMM, 3DS RDIMM, MRDIMM / MCRDIMM y LRDIMM / Otros DIMMs con Búfer), Capacidad (Hasta 64 GB, 96 GB a 128 GB y Por Encima de 128 GB), Velocidad de Datos (4800 MT/s, 5600 MT/s, 6400 MT/s, 7200 MT/s a 8000 MT/s y Por Encima de 8000 MT/s), Aplicación (Servidores de Entrenamiento de IA, Servidores de Inferencia de IA, Servidores de IA Generativa / Servicio de LLM, Servidores de IA Empresarial y Sistemas de Computación de Alto Rendimiento), Usuario Final (Proveedores de Servicios en la Nube, Empresas, Operadores de Telecomunicaciones, Instituciones Gubernamentales y de Investigación, Fabricantes de Equipos Originales de Servidores de IA, Fabricantes de Diseño Original e Integradores de Sistemas) y Geografía (América del Norte, Europa, Asia Pacífico y Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| RDIMM |
| 3DS RDIMM |
| MRDIMM / MCRDIMM |
| LRDIMM / Otros DIMMs con Búfer |
| Hasta 64 GB |
| 96 GB a 128 GB |
| Por Encima de 128 GB |
| 4800 MT/s |
| 5600 MT/s |
| 6400 MT/s |
| 7200 MT/s a 8000 MT/s |
| Por Encima de 8000 MT/s |
| Servidores de Entrenamiento de IA |
| Servidores de Inferencia de IA |
| Servidores de IA Generativa / Servicio de LLM |
| Servidores de IA Empresarial |
| Sistemas de Computación de Alto Rendimiento |
| Proveedores de Servicios en la Nube |
| Empresas |
| Operadores de Telecomunicaciones |
| Instituciones Gubernamentales y de Investigación |
| Fabricantes de Equipos Originales de Servidores de IA, Fabricantes de Diseño Original e Integradores de Sistemas |
| América del Norte | |
| Europa | |
| Asia Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Resto de Asia Pacífico | |
| Resto del Mundo |
| Por Tipo de Módulo | RDIMM | |
| 3DS RDIMM | ||
| MRDIMM / MCRDIMM | ||
| LRDIMM / Otros DIMMs con Búfer | ||
| Por Capacidad | Hasta 64 GB | |
| 96 GB a 128 GB | ||
| Por Encima de 128 GB | ||
| Por Velocidad de Datos | 4800 MT/s | |
| 5600 MT/s | ||
| 6400 MT/s | ||
| 7200 MT/s a 8000 MT/s | ||
| Por Encima de 8000 MT/s | ||
| Por Aplicación | Servidores de Entrenamiento de IA | |
| Servidores de Inferencia de IA | ||
| Servidores de IA Generativa / Servicio de LLM | ||
| Servidores de IA Empresarial | ||
| Sistemas de Computación de Alto Rendimiento | ||
| Por Usuario Final | Proveedores de Servicios en la Nube | |
| Empresas | ||
| Operadores de Telecomunicaciones | ||
| Instituciones Gubernamentales y de Investigación | ||
| Fabricantes de Equipos Originales de Servidores de IA, Fabricantes de Diseño Original e Integradores de Sistemas | ||
| Por Geografía | América del Norte | |
| Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Resto de Asia Pacífico | ||
| Resto del Mundo | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de memoria DDR5 para servidores de IA y cuál será el tamaño del mercado en 2031?
Las cargas de trabajo de entrenamiento e inferencia más grandes necesitan más ancho de banda y capacidad de memoria del anfitrión. Las nuevas plataformas Intel Xeon 6 y AMD EPYC 9005 también requieren DDR5, por lo que la selección de memoria es cada vez más parte de la arquitectura original del servidor en lugar de una decisión de actualización posterior. Se proyecta que el tamaño del mercado de memoria DDR5 para servidores de IA sea de 6,8 mil millones de USD en 2025, 10,9 mil millones de USD en 2026, y alcance los 29,4 mil millones de USD en 2031, creciendo a una CAGR del 21,8% de 2026 a 2031.
¿Qué tipo de módulo DDR5 lidera los despliegues de servidores de IA?
Los RDIMM lideraron la demanda de módulos con una participación del 69,24% en 2025 porque tienen una amplia base de calificación en plataformas de servidores, soporte establecido en herramientas de gestión y procesos de despliegue familiares para los operadores comerciales.
¿Por qué los módulos por encima de 128 GB están creciendo rápidamente?
Las ventanas de contexto de LLM más grandes y los recuentos de parámetros pueden agotar las configuraciones de módulos de 128 GB. Se prevé que el nivel por encima de 128 GB crezca a una CAGR del 22,6% hasta 2031 a medida que los operadores buscan más capacidad por ranura DIMM sin expandir el número total de módulos.
¿Qué papel desempeñan los proveedores de servicios en la nube en las compras de DDR5?
Los proveedores de servicios en la nube mantuvieron el 57,36% de la demanda por usuario final en 2025 y utilizan acuerdos de suministro plurianuales para asegurar la asignación de memoria para grandes despliegues de IA, lo que puede proporcionar mayor certeza en un entorno de suministro moldeado por la demanda competitiva de DRAM avanzada.
¿Qué región se está expandiendo más rápido en memoria DDR5 para servidores de IA?
Se prevé que Asia Pacífico crezca a una CAGR del 22,58% hasta 2031, respaldada por el crecimiento de la infraestructura de IA y su papel en la producción de memoria, incluida la presencia regional de los principales proveedores de DRAM y los ecosistemas de fabricación de servidores.
¿Qué restringe el suministro de módulos de servidor DDR5?
La capacidad avanzada de DRAM se está asignando a la producción de HBM, y los nuevos módulos de alta densidad requieren una calificación de plataforma exhaustiva antes del despliegue amplio, creando una combinación de restricciones de disponibilidad de componentes y ciclos más largos de tiempo de comercialización para algunos productos.


 Sus datos están seguros y nunca se venden ni se comparten.
