
Tamanho e Participação do Mercado de Memória DDR5 para Servidores de IA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
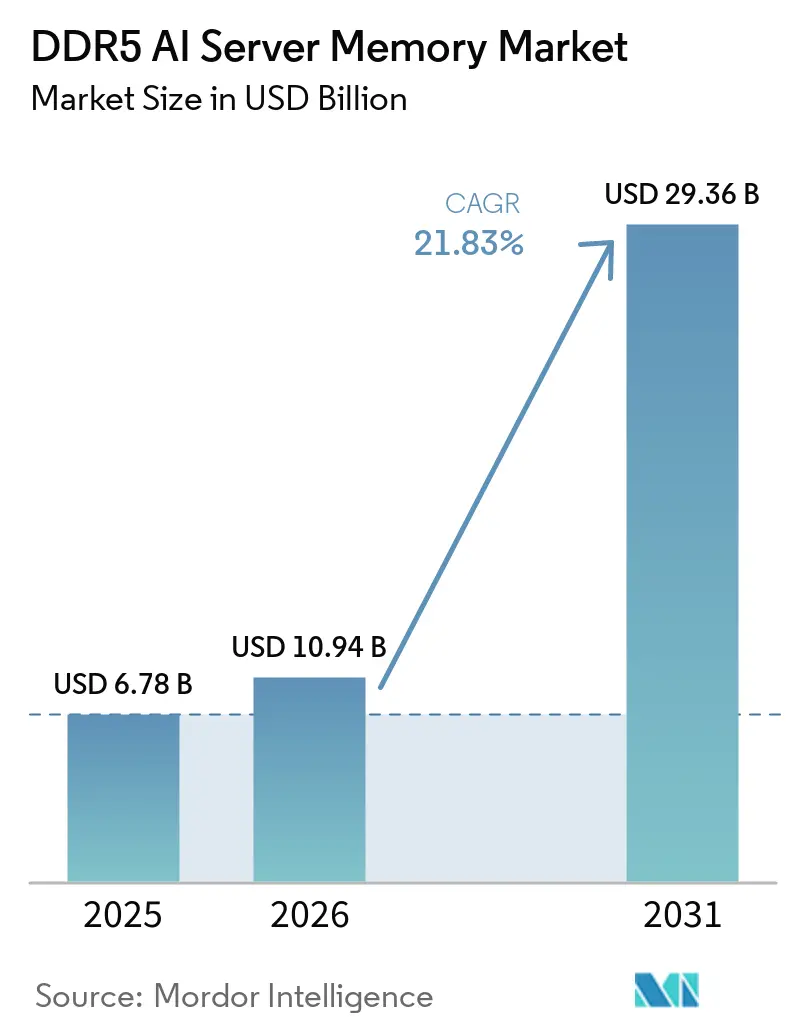
| Tamanho do Mercado (2026) | 10.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Memória DDR5 para Servidores de IA pela Mordor Intelligence
O tamanho do mercado de memória DDR5 para servidores de IA está projetado em 6,78 bilhões de USD em 2025, 10,94 bilhões de USD em 2026, e deve atingir 29,36 bilhões de USD até 2031, crescendo a um CAGR de 21,83% de 2026 a 2031. A demanda está sendo moldada por maiores volumes de memória em sistemas de treinamento e inferência de IA, e não apenas pelos embarques de servidores, porque modelos maiores exigem que o processador hospedeiro retenha mais dados de trabalho além do acelerador e sua memória integrada, enquanto os sistemas de produção também precisam atender a volumes crescentes de solicitações, sessões de usuários e contexto específico de aplicações sem degradar os tempos de resposta. As novas plataformas de servidores agora exigem DDR5, o que deslocou a seleção de memória de uma escolha de atualização para um requisito de design de sistema e tornou a velocidade, a capacidade, o perfil de energia e o status de qualificação do módulo relevantes desde o momento em que uma configuração de servidor é planejada. Os provedores de nuvem também estão utilizando acordos de fornecimento plurianuais para proteger o acesso a componentes de memória avançados, tornando a capacidade de aquisição, a profundidade de qualificação e a confiabilidade de entrega considerações centrais para fornecedores que buscam ganhos de programas de longo prazo, particularmente quando as implantações de servidores devem ser coordenadas com aceleradores, processadores, equipamentos de rede, energia de instalações e planos de lançamento de aplicações em vários locais de data centers globais e cronogramas de implantação em constante mudança. Essa abordagem favorece fornecedores que conseguem qualificar módulos de alta capacidade em várias plataformas de CPU, enquanto o fornecimento mais restrito de DRAM avançada continua a limitar a disponibilidade para compradores menores e torna a alocação previsível, o prazo de entrega e a compatibilidade de módulos mais importantes no planejamento de aquisições empresariais, especialmente para organizações que não dispõem dos volumes de compra ou dos relacionamentos estabelecidos com fornecedores dos operadores globais de nuvem e precisam coordenar cuidadosamente as compras de componentes entre vários fornecedores de hardware e locais de implantação.
Principais Conclusões do Relatório
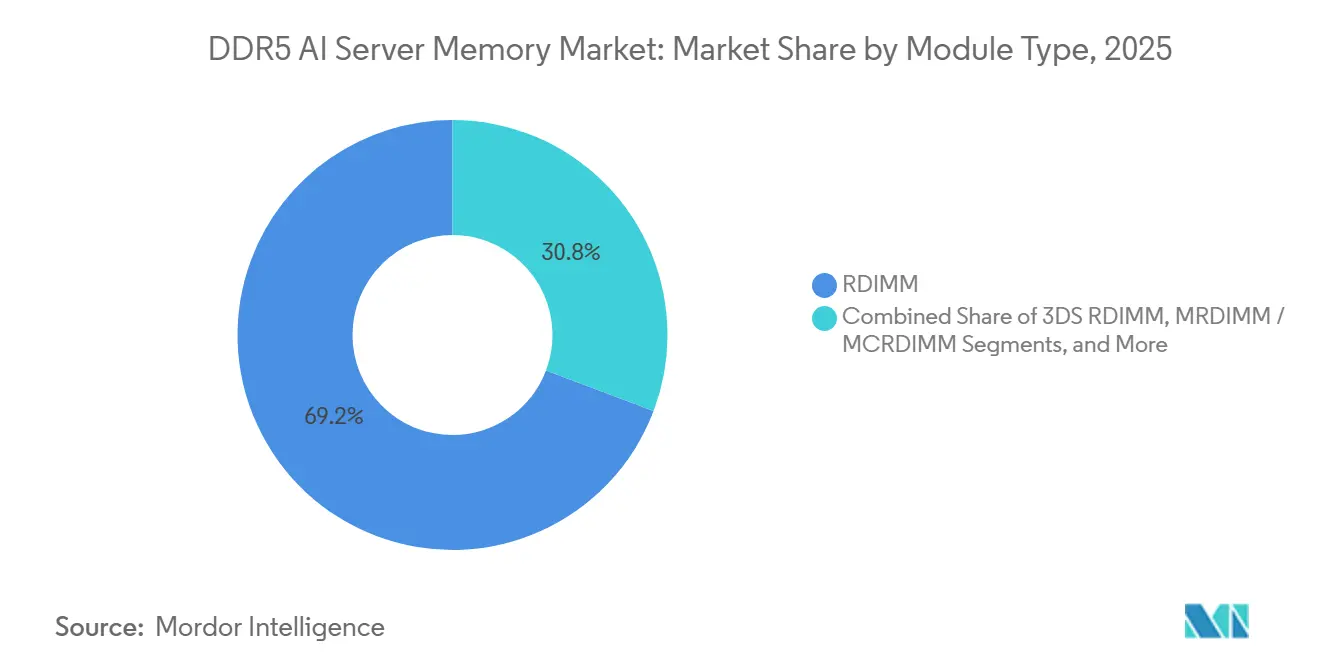
- Por tipo de módulo, os RDIMMs detinham 69,24% da participação do mercado de memória DDR5 para servidores de IA em 2025, enquanto os MRDIMMs e MCRDIMMs têm previsão de crescer a um CAGR de 22,92% até 2031.
- Por capacidade, a faixa de 96 GB a 128 GB representou 46,82% da demanda em 2025, enquanto os módulos acima de 128 GB têm previsão de crescer a um CAGR de 22,61% até 2031 no mercado de memória DDR5 para servidores de IA.
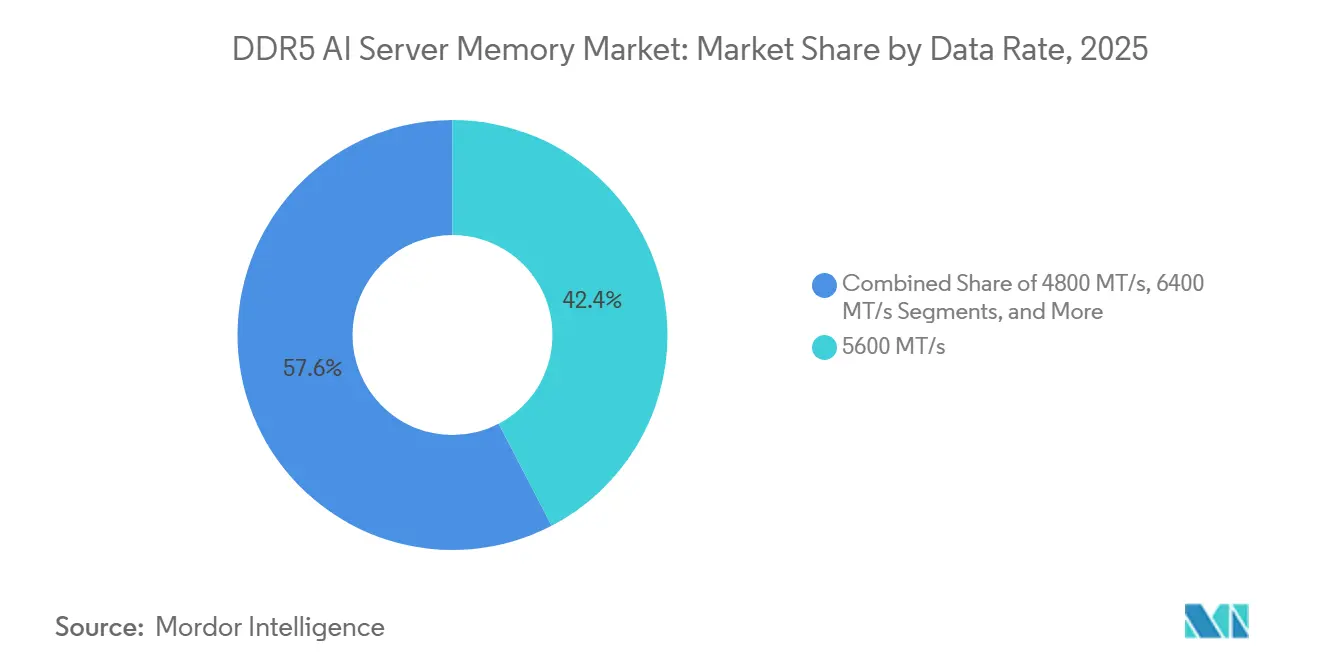
- Por taxa de dados, os módulos de 5600 MT/s capturaram 42,37% da demanda em 2025, enquanto os módulos acima de 8000 MT/s têm previsão de crescer a um CAGR de 22,83% até 2031 na memória DDR5 para servidores de IA.
- Por aplicação, os servidores de treinamento de IA representaram 41,28% da demanda por aplicação em 2025, enquanto os servidores de IA generativa e de atendimento de LLM têm previsão de expandir a um CAGR de 22,74% até 2031 na memória DDR5 para servidores de IA.
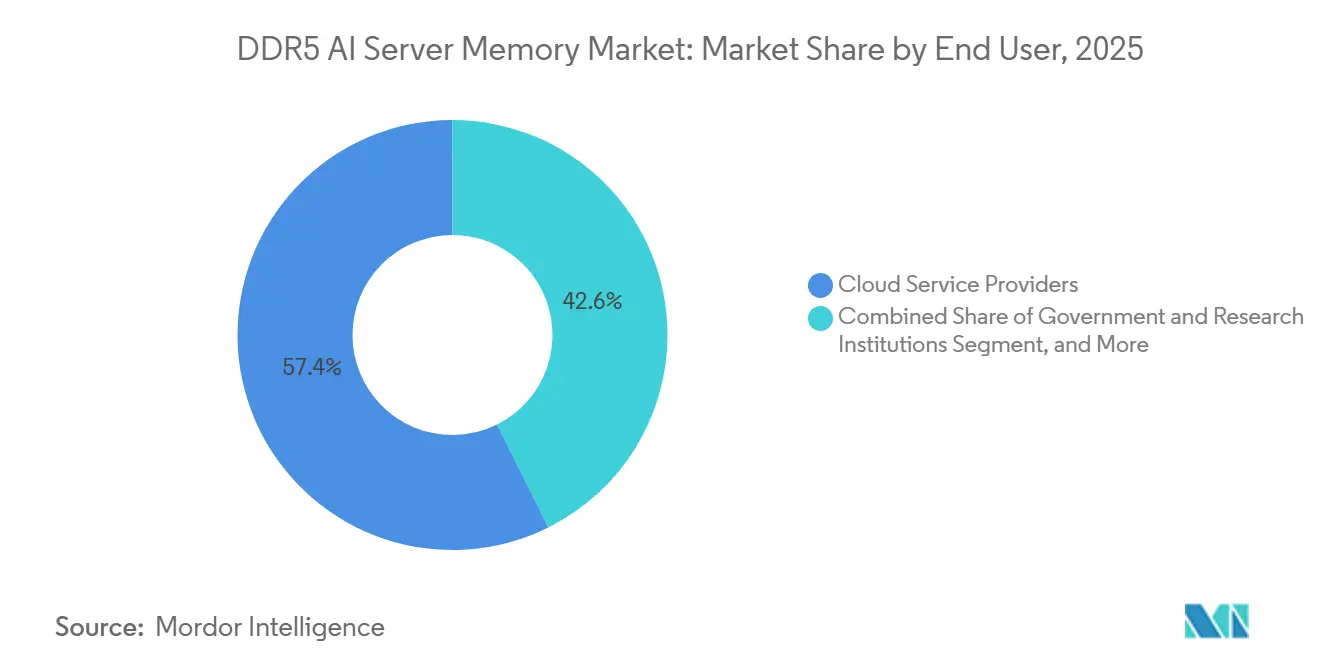
- Por usuário final, os provedores de serviços em nuvem detinham 57,36% da participação do mercado de memória DDR5 para servidores de IA em 2025, enquanto as instituições governamentais e de pesquisa têm previsão de crescer a um CAGR de 22,35% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Memória DDR5 para Servidores de IA
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Intensidade de Memória para Treinamento e Inferência de IA | +6.5% | Global | Curto prazo (≤ 2 anos) |
| Ciclos de Atualização de Servidores Hiperscale Favorecendo Plataformas Exclusivas de DDR5 | +4.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Maior Largura de Banda de Memória por Watt em Data Centers com Restrições de Energia | +3.0% | Global | Médio prazo (2-4 anos) |
| Qualificação de Plataforma Mais Ampla em Servidores Intel Xeon e AMD EPYC | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Maior Capacidade por Soquete para Reduzir o Tempo de Espera da GPU | +1.5% | América do Norte e Ásia-Pacífico, com extensão à Europa | Médio prazo (2-4 anos) |
| Infraestrutura de IA Soberana Aumentando o Fornecimento Doméstico de Memória | +1.0% | Programas nacionais, liderados por Europa, Canadá e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Intensidade de Memória para Treinamento e Inferência de IA
Os sistemas de treinamento de IA necessitam de largura de banda substancial de memória hospedeira, e as configurações DDR4 podem restringir o uso de GPU em designs de servidores mais recentes. Um modelo de 70 bilhões de parâmetros treinado em precisão total requer gradientes, estados do otimizador e ativações intermediárias simultaneamente, criando um requisito de memória 3 a 4 vezes maior do que a inferência isolada. A inferência em produção também utiliza memória hospedeira para o estouro do cache de valores-chave quando a memória da GPU está cheia, especialmente quando prompts mais longos ou sessões simultâneas de usuários aumentam o contexto ativo que deve permanecer prontamente acessível. A NVIDIA afirma que o Grace Blackwell utiliza um link NVLink-C2C de 900 GB/s para compartilhar um espaço de memória DDR5 e HBM unificado entre os nós de CPU e GPU.[1] Essa arquitetura torna a largura de banda da memória hospedeira um fator-chave na qualidade e no rendimento da inferência, ampliando o mercado de memória DDR5 para servidores de IA além de um grupo limitado de compradores de nuvem focados em treinamento e criando uma ligação mais clara entre as escolhas de design de memória e o desempenho operacional dos serviços de IA implantados. O uso crescente de sistemas de inferência impulsiona maior demanda por módulos de servidor qualificados após a conclusão das construções iniciais de infraestrutura, porque os serviços de produção requerem planejamento contínuo de capacidade, ciclos de substituição e adições incrementais à medida que o uso cresce entre aplicações e grupos de clientes.
Ciclos de Atualização de Servidores Hiperscale Favorecendo Plataformas Exclusivas de DDR5
As plataformas Intel Xeon 6 e AMD EPYC 9005 exigem DDR5, eliminando o DDR4 como opção para novas implantações de servidores de IA em escala. O AMD EPYC 9005 suporta até 12 canais DDR5 a taxas de dados de até 6400 MT/s, proporcionando a cada soquete uma largura de banda de memória disponível substancialmente maior. O mercado de memória DDR5 para servidores de IA, portanto, se beneficia quando os operadores de nuvem renovam suas frotas em torno dessas plataformas. Os acordos de fornecimento direto entre grandes compradores de nuvem e fabricantes de DRAM fortalecem ainda mais a alocação para os maiores clientes, permitindo que esses compradores planejem a expansão de clusters com mais confiança, mesmo quando a disponibilidade geral do mercado é restrita. Essa prática pode deixar os compradores empresariais mais expostos a preços spot e cronogramas de entrega incertos. Isso também significa que a demanda reportada pode se converter em compras mais prontamente em hiperscalers do que no mercado intermediário, um padrão que pode moldar o crescimento em todo o mercado de memória DDR5 para servidores de IA, onde orçamentos de capital, sistemas DDR4 existentes e acesso menos certo a componentes podem atrasar decisões que são tecnicamente justificadas, mas comercialmente mais difíceis de programar.
Maior Largura de Banda de Memória por Watt em Data Centers com Restrições de Energia
Os operadores de data centers estão gerenciando custos crescentes de eletricidade e limites no fornecimento de energia, tornando a eficiência de memória uma consideração material de aquisição. Um estudo de caso da Intel e SK Hynix relatou que o DDR5 consumiu 14,4% menos energia do que o DDR4, ao mesmo tempo em que forneceu 1,5 vez mais largura de banda de memória inicial na configuração testada. O estudo também relatou 1,22 vez maior desempenho por watt para cargas de trabalho de computação inteira. A Micron começou a amostrar um RDIMM DDR5 de 256 GB em maio de 2026 que consumia 11,1W, em comparação com 19,4W para 2 módulos de 128 GB com a mesma capacidade total. O menor número de módulos pode reduzir a pressão de energia e térmica em sistemas com milhares de slots de memória, o que é útil para operadores que tentam expandir a capacidade de computação dentro dos envelopes de energia de data centers existentes, em vez de construir instalações adicionais. Esses benefícios operacionais apoiam a adoção de maior densidade no mercado de memória DDR5 para servidores de IA, onde os orçamentos de energia são fixos, ao mesmo tempo em que fortalecem o argumento para designs eficientes em todo o mercado de memória DDR5 para servidores de IA, uma vez que uma redução na energia de memória por unidade de capacidade pode liberar uma parcela útil do envelope no nível do site para processadores, aceleradores, equipamentos de rede e de resfriamento.
Qualificação de Plataforma Mais Ampla em Servidores Intel Xeon e AMD EPYC
A qualificação de plataforma determina se um módulo pode ser implantado com um processador, placa-mãe, firmware e ambiente operacional específicos. A SK hynix concluiu a Certificação de Data Center Intel para seu RDIMM DDR5 de 256 GB na plataforma Xeon 6 em dezembro de 2025. A empresa relatou 16% de maior desempenho de inferência e 18% de menor consumo de energia do que seu módulo anterior de 256 GB baseado em DRAM de 16 Gb 1a. A Samsung e a AMD também estabeleceram uma colaboração abrangendo DDR5 de alto desempenho para CPUs EPYC Venice de 6ª geração e a arquitetura de rack em escala Helios. Esse trabalho encurta o caminho de um novo grau de velocidade de memória para uma configuração de servidor aprovada, conectando o design de componentes, o comportamento do processador, as configurações da placa e os testes de carga de trabalho antes que os produtos alcancem a implantação comercial ampla. A conformidade com JEDEC permanece como base para aquisições seguras e de missão crítica, portanto, fornecedores de módulos com validação ampla podem alcançar mais programas empresariais, evitar trabalho de qualificação repetido para cada venda e dar aos clientes maior confiança de que os módulos de substituição e expansão terão desempenho consistente de acordo com as políticas de frota estabelecidas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Priorização de HBM Restringindo o Fornecimento de DRAM Avançada para Módulos de Servidor | -3.5% | Global | Curto prazo (≤ 2 anos) |
| Complexidade de Qualificação em RDIMM, LRDIMM e Módulos de Alta Densidade | -2.0% | Global | Médio prazo (2-4 anos) |
| Alto Custo de Transição em Relação ao DDR4 nas Atualizações de Servidores Empresariais | -1.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Restrições de Rendimento e Térmicas em Módulos DDR5 de Alta Capacidade | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Priorização de HBM Restringindo o Fornecimento de DRAM Avançada para Módulos de Servidor
Os principais produtores de DRAM estão alocando capacidade avançada de wafer para HBM para aceleradores de IA, restringindo a capacidade disponível para módulos de servidor DDR5. O HBM requer mais área de wafer por gigabyte do que o DDR5 convencional, tornando a decisão de alocação especialmente consequente para produtores de memória de alto volume. A restrição de fornecimento pode se estender por programas de investimento em servidores plurianuais quando os fabricantes continuam a priorizar a produção de HBM para implantações de aceleradores e os roteiros de componentes permanecem estreitamente vinculados à demanda de aceleradores. Essa condição sustenta preços elevados, alocação menos previsível, ciclos de aquisição mais longos e decisões de planejamento de sistema mais complexas para memória de servidor DDR5. Grandes compradores podem gerenciar a restrição por meio de acordos de fornecimento, mas compradores menores podem enfrentar atrasos que adiam atualizações de servidores, reduzem a flexibilidade na especificação do sistema e aumentam o risco de que implantações planejadas aguardem componentes ou sejam redesenhadas em torno da capacidade disponível. A restrição afeta o crescimento realizado do mercado de memória DDR5 para servidores de IA sem eliminar a necessidade subjacente de capacidade, pois os cronogramas de projetos e a disponibilidade de componentes podem se desalinhar mesmo quando os clientes ainda precisam instalar sistemas para cargas de trabalho de treinamento, inferência, pesquisa ou serviço público.
Complexidade de Qualificação em RDIMM, LRDIMM e Módulos de Alta Densidade
Cada novo tipo de módulo requer validação separada por plataforma de servidor, revisão de CPU, firmware e ambiente de software. O JEDEC publicou o JESD82-552, o padrão de Buffer de Dados de Classificação Multiplexada DDR5, em abril de 2026 e relatou que o padrão de módulo MRDIMM Gen2 estava próximo da conclusão. O padrão melhora a interoperabilidade, mas não substitui o trabalho de qualificação realizado por cada fornecedor e parceiro de CPU. Os montadores de módulos sem seu próprio fornecimento de die de DRAM devem gerenciar tanto a incerteza de alocação quanto os cronogramas de validação. Esses problemas são mais pronunciados em 3DS RDIMMs de 256 GB e MRDIMMs emergentes, onde a demanda está se expandindo rapidamente e os fornecedores devem demonstrar operação estável em capacidades e taxas mais altas antes que os clientes possam padronizar uma configuração. O processo de lançamento mais lento pode reduzir a seleção de produtos de alta densidade validados disponíveis para cada lançamento de servidor, deixando as equipes de aquisição com um conjunto menor de velocidades e capacidades de módulos até que mais testes sejam concluídos e o suporte de plataforma se torne mais amplamente disponível no mercado de memória DDR5 para servidores de IA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Módulo: RDIMMs Mantêm a Base Instalada Enquanto os MRDIMMs Elevam o Limite de Largura de Banda
Os RDIMMs representaram 69,24% da demanda por tipo de módulo em 2025, conferindo-lhes a maior participação do mercado de memória DDR5 para servidores de IA. Sua posição reflete um longo histórico de qualificações nas plataformas de servidor Intel Xeon e AMD EPYC, e a compatibilidade com ferramentas amplamente utilizadas de gerenciamento e provisionamento de servidores reduz o risco de implantação para frotas comerciais que padronizam procedimentos de configuração e manutenção. Os processos de conformidade JEDEC e de certificação Intel continuam a tratar os RDIMMs como uma configuração de referência para sistemas empresariais. Os 3DS RDIMMs estendem esse formato estabelecido aumentando a capacidade por módulo. O RDIMM DDR5 3DS de 256 GB da Micron, amostrado em maio de 2026 a até 9200 MT/s, é projetado para sistemas que precisam de alta capacidade por soquete sem adotar uma nova topologia de memória.
Os MRDIMMs e MCRDIMMs têm previsão de crescer a um CAGR de 22,92% de 2026 a 2031, a taxa mais rápida entre os tipos de módulos no mercado de memória DDR5 para servidores de IA. Os MRDIMMs Gen1 atingem 8800 MT/s nos sistemas Xeon 6 Granite Rapids atuais, enquanto o JEDEC relatou que os designs de cartão bruto Gen2 visam 12.800 MT/s, aumentando a largura de banda por slot DIMM em 45% em relação aos níveis Gen1. O suporte planejado da Intel para o Xeon 6900P cria uma base de plataforma maior para módulos Gen2. A Supermicro e a Arm também anunciaram sistemas em escala de rack suportando até 6 TB de RDIMMs DDR5-8800 MT/s, mostrando que configurações de memória de alta largura de banda estão se estendendo além dos principais ecossistemas de servidores x86.[2]


Por Capacidade: Módulos de Faixa Intermediária Lideram Enquanto Densidades Mais Altas se Expandem
A faixa de 96 GB a 128 GB representou 46,82% da demanda de memória DDR5 para servidores de IA em 2025. Essa faixa é adequada para clusters de servidores que buscam alta largura de banda de memória agregada sem maximizar a capacidade em cada soquete, e pode reduzir o número de slots DIMM necessários em comparação com módulos de 64 GB em configurações de alta densidade de memória. Ela também permanece dentro dos limites térmicos e de energia de muitas implantações resfriadas a ar, o que ajuda os sistemas a permanecerem práticos para ambientes empresariais e de colocalização que não podem adotar prontamente designs de resfriamento mais especializados. A faixa de até 64 GB permanece relevante para configurações de inferência empresarial sensíveis a custos, particularmente onde os tamanhos dos modelos são controlados, as cargas de trabalho são limitadas a uma aplicação definida ou uma organização está expandindo um parque de servidores existente em etapas medidas, em vez de construir um grande novo cluster. A faixa de 96 GB a 128 GB é suportada pelo fornecimento em várias gerações de DRAM, incluindo configurações de die de 24 GB usadas em designs de módulos de servidor contemporâneos.
Os módulos acima de 128 GB têm previsão de crescer a um CAGR de 22,61% de 2026 a 2031, à medida que contextos de modelos maiores e contagens de parâmetros consomem a capacidade DIMM disponível. Este segmento do tamanho do mercado de memória DDR5 para servidores de IA atende a sistemas de inferência onde módulos de 128 GB podem preencher soquetes antes que o alvo de memória hospedeira necessário seja atingido, enquanto o produto de 256 GB da Micron usa empilhamento 3D com vias de silício e opera a até 9200 MT/s. Seu consumo de 11,1W compara-se com 19,4W para 2 módulos de 128 GB com capacidade total igual. O módulo certificado de 256 GB da SK hynix também relatou uma melhoria de 16% no desempenho de inferência e 18% de menor consumo de energia do que seu predecessor. Esses designs tornam a densidade e a eficiência escolhas complementares em vez de opostas.
Por Taxa de Dados: 5600 MT/s Fornece Volume Enquanto Velocidades Mais Altas Lideram o Crescimento
Os módulos operando a 5600 MT/s representaram 42,4% da participação da demanda de memória DDR5 para servidores de IA em 2025. Essa taxa de dados tinha uma base madura de validação de firmware e integridade de sinal nas frotas de servidores de IA implantadas, enquanto a faixa de 6400 MT/s ganhou tração à medida que o AMD EPYC Turin entrou em uso mais amplo em hiperscale. A AMD lista o suporte a DDR5-6400 de 12 canais como uma capacidade de plataforma para seus processadores EPYC 9005. Os módulos de 7200 MT/s a 8000 MT/s ganharam atenção à medida que os novos nós de processo de DRAM suportavam qualificação em taxas mais altas. A velocidade DDR5 inicial de 4800 MT/s continuou em configurações de menor custo, mas sua participação diminuiu à medida que as versões mais rápidas se tornaram mais práticas.
A faixa acima de 8000 MT/s tem previsão de crescer a um CAGR de 22,8% até 2031, tornando-a a faixa de taxa de dados de crescimento mais rápido no mercado de memória DDR5 para servidores de IA. Seu crescimento segue o uso comercial de plataformas MRDIMM Gen1 de 8800 MT/s e o desenvolvimento de designs Gen2 a 12.800 MT/s, com o padrão JESD82-552 do JEDEC estabelecendo a interface de buffer necessária para este próximo estágio de desenvolvimento de MRDIMM. O RDIMM de 256 GB a 9200 MT/s da Micron mostra que a alta velocidade não está limitada aos designs MRDIMM. Os arquitetos de servidores devem escolher entre largura de banda e capacidade com base no gargalo de memória em uma carga de trabalho específica, uma vez que um sistema de treinamento pode priorizar taxas de transferência sustentadas, enquanto um sistema de inferência pode exigir mais dados residentes próximos à CPU e ao acelerador. O roteiro contínuo de MRDIMM fornece a esta faixa um caminho técnico além do ciclo de produto atual, o que é importante para compradores que desejam que os investimentos em memória permaneçam compatíveis com futuras plataformas de CPU e suportem requisitos de maior rendimento sem alterar o propósito mais amplo do servidor.
Por Aplicação: Treinamento Detém a Maior Base Enquanto o Atendimento de LLM se Expande Mais Rapidamente
Os servidores de treinamento de IA representaram 41,28% da demanda por aplicação em 2025, a maior participação por aplicação no mercado de memória DDR5 para servidores de IA. O treinamento requer rendimento de memória constante durante a retropropagação em cargas de trabalho de transformadores, e os sistemas EPYC 9005 podem usar todos os 12 canais DDR5 para suportar esse rendimento. Os servidores de inferência de IA são a próxima maior aplicação, usando memória hospedeira para dados de prompt e ativações além da VRAM da GPU. Os servidores de IA empresarial e os sistemas de computação de alto desempenho compõem a demanda restante. A computação de alto desempenho é especialmente relevante para supercomputadores governamentais e laboratórios nacionais onde a qualificação de módulos baseada em padrões é importante, porque a aquisição de sistemas frequentemente valoriza desempenho repetível, compatibilidade documentada e longos ciclos de vida em cargas de trabalho de pesquisa complexas.
Os servidores de IA generativa e de atendimento de LLM têm previsão de crescer a um CAGR de 22,74% de 2026 a 2031, a maior taxa de crescimento por aplicação no mercado de memória DDR5 para servidores de IA. Esses sistemas requerem memória hospedeira sustentada, pois os provedores de nuvem executam modelos de fronteira para serviços voltados ao usuário, e um artigo do IEEE Cloud 2025 descobriu que lotes maiores geram apenas ganhos marginais de rendimento quando a largura de banda da DRAM fica saturada. Isso torna o DDR5 mais rápido um insumo direto de desempenho para alguns operadores de inferência e fortalece o papel do mercado de memória DDR5 para servidores de IA no atendimento de aplicações de IA implantadas. Os designs Grace Blackwell e Grace Hopper da NVIDIA permitem que pilhas de GPU acessem a memória DDR5 hospedeira via NVLink-C2C. Como resultado, maior largura de banda de memória hospedeira pode contribuir para a capacidade de inferência utilizável, não apenas para a capacidade do sistema.
Por Usuário Final: Provedores de Nuvem Lideram as Compras Enquanto Instituições Públicas Crescem Mais Rapidamente
Os provedores de serviços em nuvem detinham 57,36% da demanda por usuário final em 2025, a maior participação por usuário final no mercado de memória DDR5 para servidores de IA. Sua escala de compras vem de grandes implantações de servidores de IA e acordos de fornecimento direto com os principais fabricantes de DRAM, enquanto as empresas formam o próximo grande grupo de compradores e incluem organizações de serviços financeiros, saúde e manufatura, renovando a infraestrutura de IA privada. Os operadores de telecomunicações estão implantando sistemas equipados com DDR5 na borda para otimização de rede e serviços de inferência voltados ao cliente, onde os tempos de resposta, os sites distribuídos e a necessidade de processar dados operacionais próximos à rede podem influenciar o equilíbrio preferido entre capacidade do servidor e uso de energia. Os OEMs, ODMs e integradores de sistemas adquirem memória ao configurar e validar sistemas de servidor completos. A Supermicro apresentou seu portfólio H15 em julho de 2026 com CPUs AMD EPYC 9006 de 6ª geração e largura de banda expandida de memória DDR5 e E/S.
As instituições governamentais e de pesquisa têm previsão de crescer a um CAGR de 22,35% de 2026 a 2031. O programa de data center de IA soberana do Canadá em 2025 buscou propostas para instalações superiores a 100 MW, vinculando o investimento público à aquisição de infraestrutura de computação de IA compatível. A Coreia do Sul adquiriu 9.704 GPUs avaliadas em 2,08 trilhões de KRW em 2025 para trabalho de modelo de fundação soberano. Essa forma de aquisição pública cria um canal de demanda separado ao lado dos gastos comerciais em nuvem, enquanto os compradores governamentais europeus também estão aplicando requisitos de transparência e rastreabilidade a sistemas de IA de alto risco. Os módulos DDR5 certificados podem, portanto, ganhar relevância onde as especificações do setor público enfatizam a qualificação de plataforma e a conformidade com padrões, particularmente quando os compradores precisam documentar escolhas de hardware para instalações de longa duração que atendem a objetivos de pesquisa ou de capacidade nacional.
Análise Geográfica
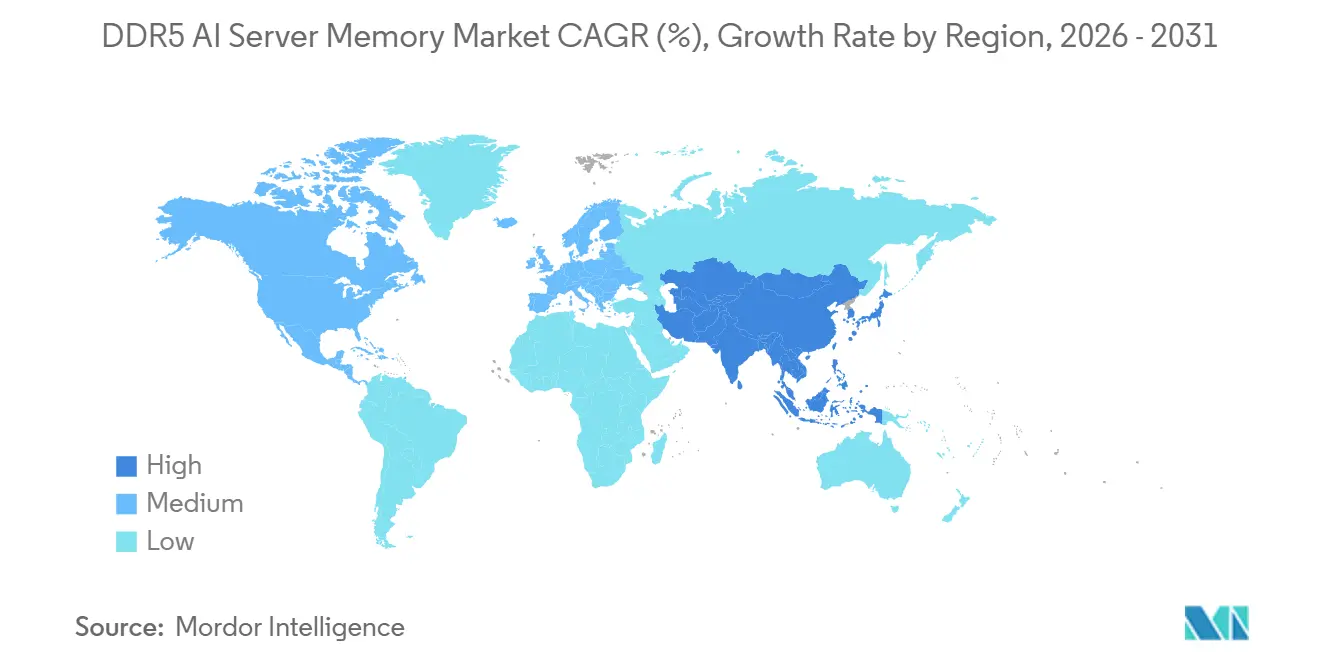
A América do Norte representou 48,44% da demanda de memória DDR5 para servidores de IA em 2025. A região abriga muitos dos maiores provedores de nuvem e desenvolvedores de modelos de IA, suportando implantações de clusters de treinamento muito grandes, e sua liderança é fortalecida pela presença de programas de validação de CPU, parceiros de sistema, capacidade estabelecida de data centers, grandes compradores empresariais e uma base profunda de provedores de software e infraestrutura que suportam o planejamento de implantação de IA. A SK hynix concluiu a certificação Xeon 6 para seu RDIMM de 256 GB no Laboratório Avançado de Desenvolvimento de Data Centers da Intel nos Estados Unidos em dezembro de 2025.[3]
A Ásia-Pacífico tem previsão de crescer a um CAGR de 22,58% de 2026 a 2031, tornando-a a região de crescimento mais rápido no mercado de memória DDR5 para servidores de IA. A região combina a principal produção de die DDR5 com a crescente demanda local por infraestrutura de IA, conferindo ao mercado de memória DDR5 para servidores de IA uma importante base de produção e consumo, com a Coreia do Sul sendo central para ambos os lados dessa equação por meio da Samsung e SK hynix, bem como do investimento em IA soberana, criando vínculos estreitos entre o fornecimento avançado de memória, os programas de computação locais e os ecossistemas de plataforma que consomem esses componentes. O ecossistema de ODMs de servidores de Taiwan suporta a configuração e montagem de servidores de IA globais. O Japão contribui por meio de investimentos em computação de alto desempenho, enquanto sua base tecnológica estabelecida e infraestrutura de pesquisa suportam a demanda por configurações de servidor validadas com desempenho e características de energia previsíveis. A aquisição doméstica de servidores da China também está suportando a demanda por configurações de memória usadas em implantações governamentais e de IA locais.
A Europa e o Resto do Mundo respondem pela demanda restante, com a Europa suportada por requisitos de nuvem soberana e investimento em pesquisa, e o programa de IA soberana canadense ilustra como a aquisição governamental pode definir expectativas técnicas para sistemas de computação. O Oriente Médio e África, a América do Sul e outros mercados estão expandindo a infraestrutura de IA por meio de fundos soberanos e programas de transformação digital. Seus volumes de aquisição permanecem menores do que os da América do Norte e Ásia-Pacífico, mas as regras locais de dados, os programas nacionais de IA e a necessidade de provisionar serviços regionais podem criar demanda focada mesmo onde a base geral de servidores permanece menor. O mercado de memória DDR5 para servidores de IA tem oportunidades nessas regiões quando as regras locais de dados e os programas públicos favorecem cadeias de fornecimento domésticas ou regionais qualificadas.

Cenário Competitivo
O mercado de memória DDR5 para servidores de IA está concentrado no nível de die de DRAM, onde Samsung Electronics, SK hynix e Micron Technology fornecem componentes de ponta usados em módulos de servidor. Sua competição centra-se no progresso do nó de processo, capacidade, taxa de dados e características de energia, com a Samsung usando tecnologias DRAM 1b e emergentes 1c, a SK hynix avançando produtos DDR5 1b e 1c, e a Micron introduzindo a tecnologia 1-gamma. Essas capacidades de die determinam a velocidade e a capacidade disponíveis para os fornecedores de módulos e influenciam a rapidez com que os montadores podem qualificar designs para novas gerações de CPU, aplicações de alta densidade e condições térmicas exigentes. A SK hynix e a NVIDIA anunciaram uma parceria tecnológica plurianual em junho de 2026 para avançar a memória para fábricas de IA.[4] A colaboração da Samsung em 2025 com a AMD foca em DDR5 para futuras CPUs EPYC e sistemas em escala de rack.
Os montadores de módulos como Kingston Technology, ADATA Technology, TEAMGROUP e Transcend Information competem por meio de qualificação de plataforma, design térmico e compromissos de serviço, com os clientes também considerando disponibilidade de produtos, documentação de validação, capacidade de resposta de suporte, opções de substituição e a capacidade de manter especificações de módulos consistentes em toda uma frota. Sua posição é mais fragmentada do que o nível de fornecedor de die, mas o mercado de memória DDR5 para servidores de IA oferece a esses fornecedores espaço para se diferenciar em produtos de alta densidade e MRDIMMs emergentes. A Supermicro, a Hewlett Packard Enterprise e a Dell Technologies são importantes parceiros de canal de distribuição porque suas configurações de servidor determinam quais tipos e velocidades de módulos são implantados por compradores empresariais e públicos. O método de Soluções de Bloco de Construção de Data Center da Supermicro permite que a topologia de memória seja ajustada entre arquiteturas de nós de GPU, o que pode reduzir o tempo de qualificação quando novos designs de servidor passam para um grau de velocidade DDR5 mais alto, enquanto permite que OEMs e integradores adaptem o layout de memória ao equilíbrio de aceleradores, CPUs, armazenamento, rede, fornecimento de energia e design térmico exigido por diferentes cargas de trabalho de IA.
O MRDIMM permanece uma abertura importante para os montadores de módulos porque nenhum montador estabeleceu uma posição dominante no formato de módulo de crescimento mais rápido no mercado de memória DDR5 para servidores de IA. A Innodisk e a ATP Electronics, juntamente com fornecedores que suportam plataformas de servidor baseadas em Arm, podem competir à medida que a qualificação se amplia. A Supermicro e a Arm introduziram infraestrutura em escala de rack em junho de 2026 com suporte para até 6 TB de RDIMMs DDR5-8800 MT/s. O padrão de buffer do JEDEC de abril de 2026 fornece a base técnica para produtos MRDIMM Gen2. Os primeiros fornecedores a concluir a qualificação ampla Gen2 poderiam ganhar vantagem em um segmento onde o suporte de plataforma permanece decisivo, porque os compradores frequentemente selecionam módulos do grupo limitado de produtos já validados para as plataformas de servidor que operam.
Líderes do Setor de Memória DDR5 para Servidores de IA
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: O Grupo SK e a NVIDIA anunciaram uma parceria abrangente superior a 500 bilhões de USD abrangendo a construção de fábricas de IA e um acordo de fornecimento de memória de IA de longo prazo. A SK hynix está firmando uma parceria de memória plurianual com a NVIDIA cobrindo memória de IA de próxima geração, incluindo HBM4 e módulos de servidor DDR5 avançados, para o roteiro de infraestrutura de IA da NVIDIA. A parceria consolida o papel da SK hynix como o maior fornecedor de memória da NVIDIA no futuro previsível, intensificando a pressão competitiva sobre a Samsung e a Micron para garantir acordos estratégicos de offtake equivalentes.
- Julho de 2026: A Super Micro Computer anunciou seu portfólio de servidores H15 alimentado por CPUs AMD EPYC 9006 Series de 6ª geração, proporcionando uma melhoria de desempenho de CPU geracional de 1,7x com largura de banda expandida de memória DDR5 e E/S, otimizado para IA agêntica, computação de alto desempenho e cargas de trabalho em nuvem. Isso representa uma aceleração significativa de geração de plataforma no consumo de módulos de servidor DDR5 para IA em escala.
- Junho de 2026: A NVIDIA e a SK hynix anunciaram uma parceria tecnológica plurianual para avançar a memória de próxima geração para a construção global de fábricas de IA, com base em uma profunda colaboração de co-engenharia. O acordo está estruturado para suportar o fornecimento de memória avançada alinhada ao roteiro de infraestrutura de IA da NVIDIA, com ciclos de desenvolvimento estendidos e investimentos de capital em produtos DDR5 e HBM de próxima geração.
- Junho de 2026: A Supermicro e a Arm anunciaram uma colaboração de infraestrutura em escala de rack para IA agêntica empresarial, com servidores baseados em CPU Arm AGI com suporte para até 6 TB de RDIMMs DDR5-8800 MT/s, estendendo a adoção de memória DDR5 de alta largura de banda para arquiteturas de CPU não Intel e não AMD em implantações de servidores comerciais.
- Maio de 2026: A Micron Technology anunciou a amostragem de módulos RDIMM DDR5 de 256 GB operando a até 9200 MT/s para os principais parceiros do ecossistema de servidores, construídos no processo de ponta 1-gamma da Micron usando empilhamento 3D com vias de silício. Um único módulo de 256 GB consome 11,1W em comparação com 19,4W para 2 módulos de 128 GB, possibilitando uma redução de energia superior a 40% na capacidade equivalente.


Escopo do Relatório Global do Mercado de Memória DDR5 para Servidores de IA
O Mercado de Memória DDR5 para Servidores de IA é Segmentado por Tipo de Módulo (RDIMM, 3DS RDIMM, MRDIMM / MCRDIMM e LRDIMM / Outros DIMMs com Buffer), Capacidade (Até 64 GB, 96 GB a 128 GB e Acima de 128 GB), Taxa de Dados (4800 MT/s, 5600 MT/s, 6400 MT/s, 7200 MT/s a 8000 MT/s e Acima de 8000 MT/s), Aplicação (Servidores de Treinamento de IA, Servidores de Inferência de IA, Servidores de IA Generativa / Atendimento de LLM, Servidores de IA Empresarial e Sistemas de Computação de Alto Desempenho), Usuário Final (Provedores de Serviços em Nuvem, Empresas, Operadores de Telecomunicações, Instituições Governamentais e de Pesquisa, OEMs de Servidores de IA, ODMs e Integradores de Sistemas) e Geografia (América do Norte, Europa, Ásia-Pacífico e Resto do Mundo). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| RDIMM |
| 3DS RDIMM |
| MRDIMM / MCRDIMM |
| LRDIMM / Outros DIMMs com Buffer |
| Até 64 GB |
| 96 GB a 128 GB |
| Acima de 128 GB |
| 4800 MT/s |
| 5600 MT/s |
| 6400 MT/s |
| 7200 MT/s a 8000 MT/s |
| Acima de 8000 MT/s |
| Servidores de Treinamento de IA |
| Servidores de Inferência de IA |
| Servidores de IA Generativa / Atendimento de LLM |
| Servidores de IA Empresarial |
| Sistemas de Computação de Alto Desempenho |
| Provedores de Serviços em Nuvem |
| Empresas |
| Operadores de Telecomunicações |
| Instituições Governamentais e de Pesquisa |
| OEMs, ODMs e Integradores de Sistemas de Servidores de IA |
| América do Norte | |
| Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Resto da Ásia-Pacífico | |
| Resto do Mundo |
| Por Tipo de Módulo | RDIMM | |
| 3DS RDIMM | ||
| MRDIMM / MCRDIMM | ||
| LRDIMM / Outros DIMMs com Buffer | ||
| Por Capacidade | Até 64 GB | |
| 96 GB a 128 GB | ||
| Acima de 128 GB | ||
| Por Taxa de Dados | 4800 MT/s | |
| 5600 MT/s | ||
| 6400 MT/s | ||
| 7200 MT/s a 8000 MT/s | ||
| Acima de 8000 MT/s | ||
| Por Aplicação | Servidores de Treinamento de IA | |
| Servidores de Inferência de IA | ||
| Servidores de IA Generativa / Atendimento de LLM | ||
| Servidores de IA Empresarial | ||
| Sistemas de Computação de Alto Desempenho | ||
| Por Usuário Final | Provedores de Serviços em Nuvem | |
| Empresas | ||
| Operadores de Telecomunicações | ||
| Instituições Governamentais e de Pesquisa | ||
| OEMs, ODMs e Integradores de Sistemas de Servidores de IA | ||
| Por Geografia | América do Norte | |
| Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Resto da Ásia-Pacífico | ||
| Resto do Mundo | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por memória DDR5 para servidores de IA e qual será o tamanho do mercado em 2031?
Cargas de trabalho maiores de treinamento e inferência necessitam de mais largura de banda e capacidade de memória hospedeira. As novas plataformas Intel Xeon 6 e AMD EPYC 9005 também exigem DDR5, portanto, a seleção de memória é cada vez mais parte da arquitetura original do servidor, em vez de uma decisão de atualização posterior. O tamanho do mercado de memória DDR5 para servidores de IA está projetado em 6,8 bilhões de USD em 2025, 10,9 bilhões de USD em 2026, e deve atingir 29,4 bilhões de USD até 2031, crescendo a um CAGR de 21,8% de 2026 a 2031.
Qual tipo de módulo DDR5 lidera as implantações de servidores de IA?
Os RDIMMs lideraram a demanda por módulos com uma participação de 69,24% em 2025, porque possuem uma ampla base de qualificação nas plataformas de servidor, suporte estabelecido em ferramentas de gerenciamento e processos de implantação familiares para operadores comerciais.
Por que os módulos acima de 128 GB estão crescendo rapidamente?
Janelas de contexto de LLM maiores e contagens de parâmetros podem esgotar as configurações de módulos de 128 GB. A faixa acima de 128 GB tem previsão de crescer a um CAGR de 22,6% até 2031, à medida que os operadores buscam mais capacidade por slot DIMM sem expandir a contagem total de módulos.
Qual é o papel dos provedores de serviços em nuvem nas compras de DDR5?
Os provedores de serviços em nuvem detinham 57,36% da demanda por usuário final em 2025 e utilizam acordos de fornecimento plurianuais para garantir a alocação de memória para grandes implantações de IA, o que pode proporcionar maior certeza em um ambiente de fornecimento moldado pela demanda concorrente por DRAM avançada.
Qual região está se expandindo mais rapidamente para memória DDR5 para servidores de IA?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 22,58% até 2031, suportada pelo crescimento da infraestrutura de IA e seu papel na produção de memória, incluindo a presença regional dos principais fornecedores de DRAM e ecossistemas de fabricação de servidores.
O que restringe o fornecimento de módulos de servidor DDR5?
A capacidade avançada de DRAM está sendo alocada para a produção de HBM, e os novos módulos de alta densidade requerem extensa qualificação de plataforma antes da implantação ampla, criando uma combinação de restrições de disponibilidade de componentes e ciclos mais longos de tempo de entrada no mercado para alguns produtos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
