
DDR5 AI Server Memory Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.94 Milliarden US-Dollar |
| Marktgröße (2031) | 29.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DDR5 AI Server Memory Marktanalyse von Mordor Intelligence
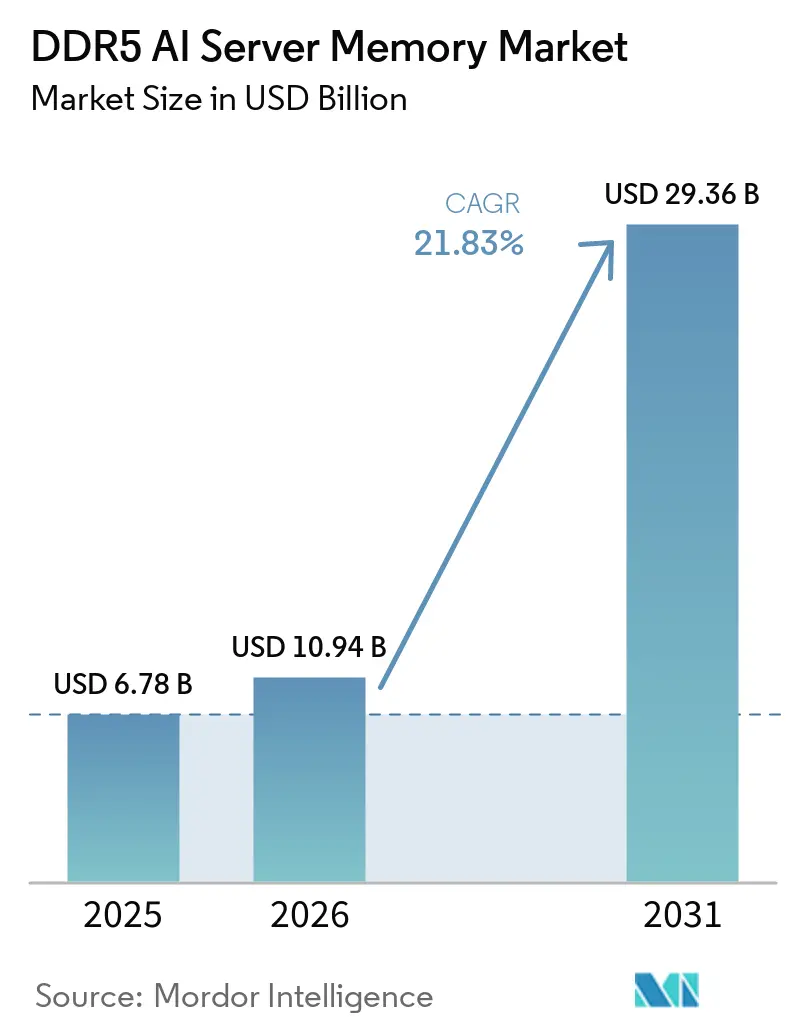
Die DDR5 AI Server Memory Marktgröße wird für 2025 auf 6,78 Milliarden USD, für 2026 auf 10,94 Milliarden USD und bis 2031 auf 29,36 Milliarden USD prognostiziert, mit einer CAGR von 21,83 % von 2026 bis 2031. Die Nachfrage wird durch größere Speicher-Footprints in KI-Training- und Inferenzsystemen geprägt, nicht allein durch Server-Lieferungen, da größere Modelle den Host-Prozessor dazu veranlassen, mehr Arbeitsdaten neben dem Beschleuniger und seinem integrierten Speicher vorzuhalten, während Produktionssysteme auch wachsende Mengen an Anfragen, Nutzersitzungen und anwendungsspezifischem Kontext bedienen müssen, ohne die Antwortzeiten zu beeinträchtigen. Neue Server-Plattformen erfordern nun DDR5, was die Speicherauswahl von einer Upgrade-Entscheidung zu einer Systemdesign-Anforderung verschoben hat und die Geschwindigkeit, Kapazität, das Leistungsprofil und den Qualifizierungsstatus des Moduls ab dem Moment der Serverplanung relevant gemacht hat. Cloud-Anbieter nutzen auch mehrjährige Liefervereinbarungen, um den Zugang zu fortschrittlichen Speicherkomponenten zu sichern, was Beschaffungskompetenz, Qualifizierungstiefe und Lieferzuverlässigkeit zu zentralen Überlegungen für Lieferanten macht, die langfristige Programmgewinne anstreben, insbesondere wenn Server-Deployments mit Beschleunigern, Prozessoren, Netzwerkausrüstung, Anlagenleistung und Anwendungs-Rollout-Plänen über mehrere globale Rechenzentrumsstandorte und sich ändernde Deployment-Zeitpläne hinweg koordiniert werden müssen. Dieser Ansatz begünstigt Lieferanten, die hochkapazitive Module über mehrere CPU-Plattformen hinweg qualifizieren können, während ein engeres Angebot an fortschrittlichem DRAM die Verfügbarkeit für kleinere Käufer weiterhin einschränkt und eine vorhersehbare Zuteilung, Lieferzeitplanung und Modulkompatibilität in der Unternehmensbeschaffungsplanung wichtiger macht, insbesondere für Organisationen, denen die Einkaufsvolumina oder etablierten Lieferantenbeziehungen globaler Cloud-Betreiber fehlen und die Komponentenkäufe sorgfältig über mehrere Hardware-Anbieter und Deployment-Standorte hinweg koordinieren müssen.
Wichtigste Erkenntnisse des Berichts
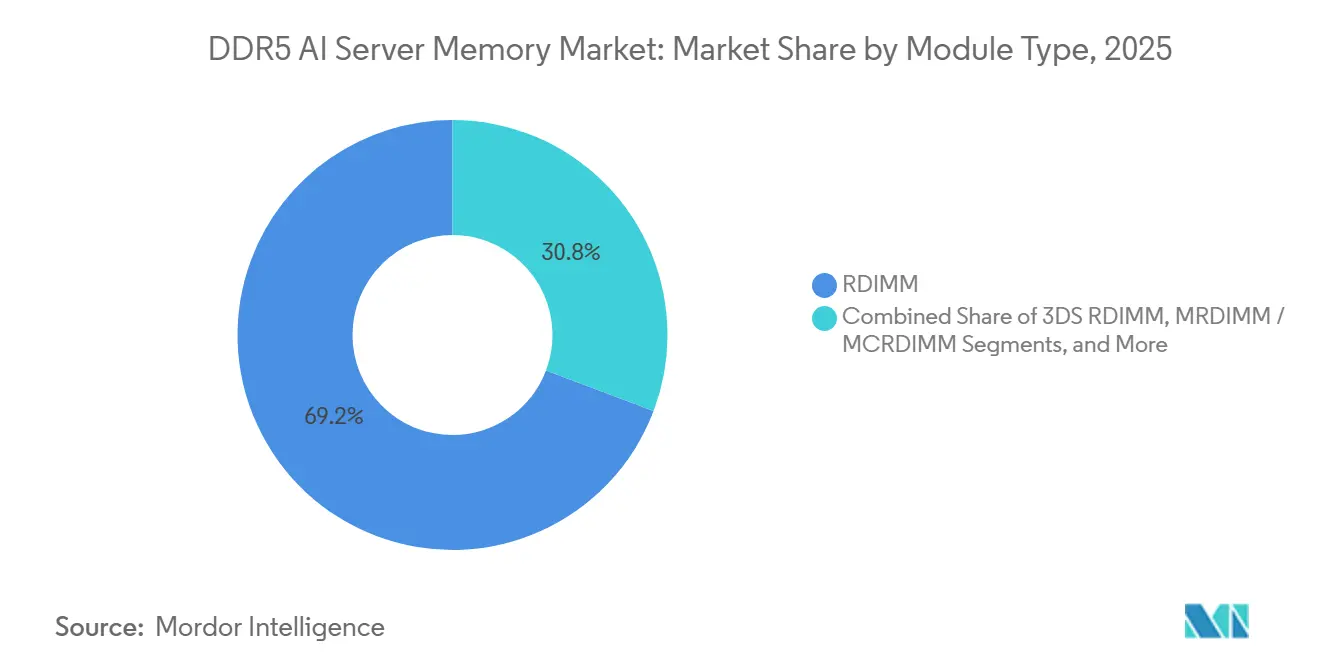
- Nach Modultyp hielten RDIMMs im Jahr 2025 einen Marktanteil von 69,24 % am DDR5 AI Server Memory Markt, während MRDIMMs und MCRDIMMs bis 2031 mit einer CAGR von 22,92 % wachsen sollen.
- Nach Kapazität entfiel auf das Segment 96 GB bis 128 GB im Jahr 2025 ein Nachfrageanteil von 46,82 %, während Module über 128 GB bis 2031 mit einer CAGR von 22,61 % im DDR5 AI Server Memory Markt wachsen sollen.
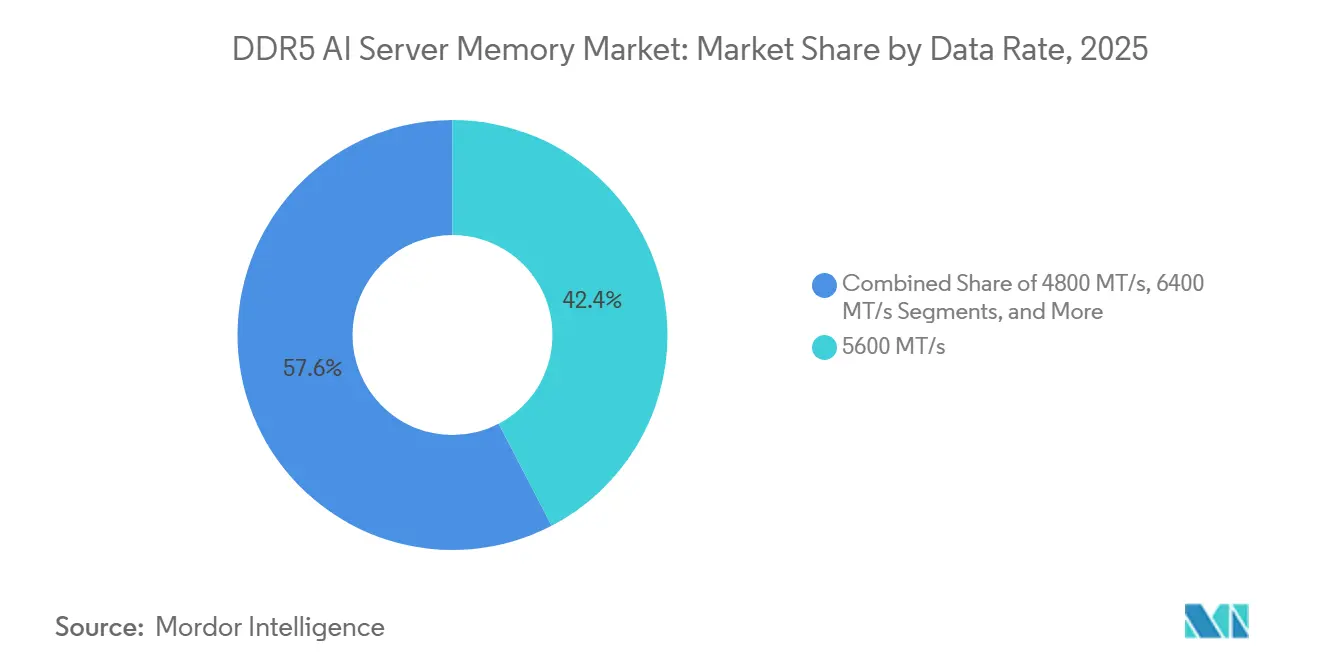
- Nach Datenrate erfassten Module mit 5600 MT/s im Jahr 2025 einen Nachfrageanteil von 42,37 %, während Module über 8000 MT/s bis 2031 mit einer CAGR von 22,83 % im DDR5 AI Server Memory wachsen sollen.
- Nach Anwendung entfielen auf KI-Training-Server im Jahr 2025 41,28 % der Anwendungsnachfrage, während generative KI- und LLM-Serving-Server bis 2031 mit einer CAGR von 22,74 % im DDR5 AI Server Memory wachsen sollen.
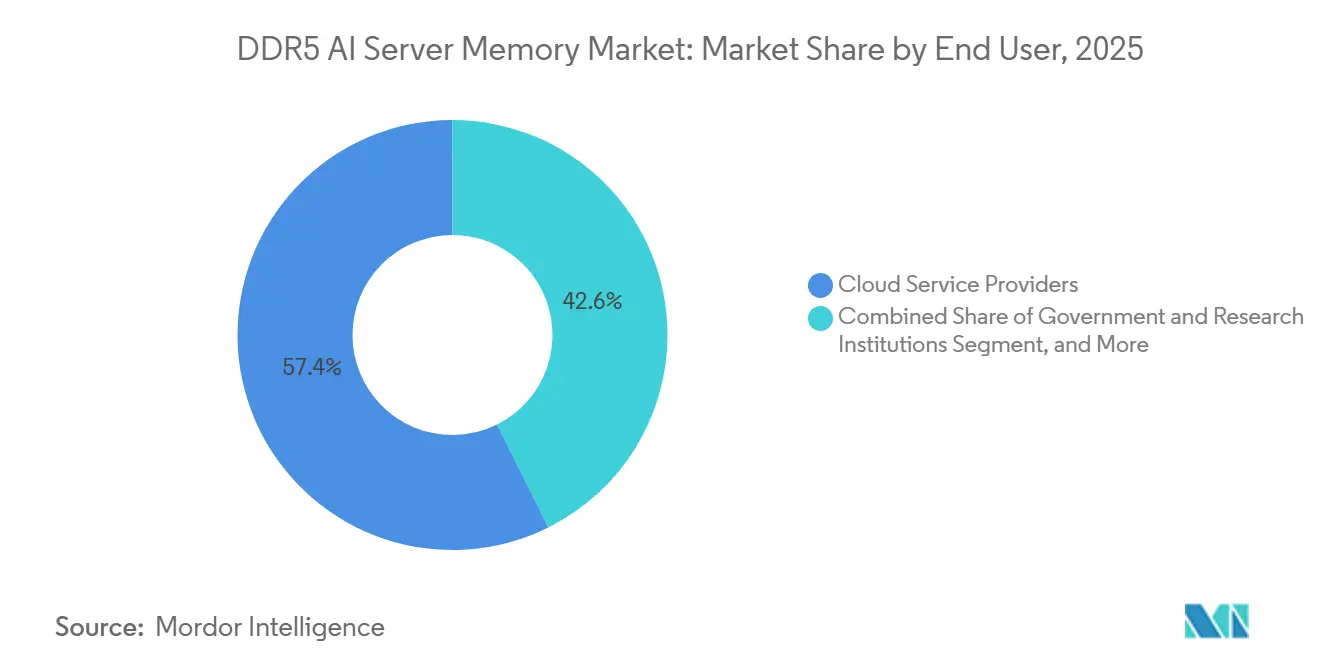
- Nach Endnutzer hielten Cloud-Dienstanbieter im Jahr 2025 einen Marktanteil von 57,36 % am DDR5 AI Server Memory Markt, während Regierungs- und Forschungseinrichtungen bis 2031 mit einer CAGR von 22,35 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale DDR5 AI Server Memory Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Speicherintensität bei KI-Training und -Inferenz | +6.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hyperscale-Server-Refresh-Zyklen zugunsten reiner DDR5-Plattformen | +4.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Höhere Speicherbandbreite pro Watt in leistungsbeschränkten Rechenzentren | +3.0% | Global | Mittelfristig (2–4 Jahre) |
| Breitere Plattformqualifizierung für Intel Xeon und AMD EPYC Server | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Größere Kapazität pro Sockel zur Reduzierung von GPU-Stillstandzeiten | +1.5% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Souveräne KI-Infrastruktur erhöht die inländische Speicherbeschaffung | +1.0% | Nationale Programme, angeführt von Europa, Kanada und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Speicherintensität bei KI-Training und -Inferenz
KI-Training-Systeme benötigen erhebliche Host-Speicherbandbreite, und DDR4-Konfigurationen können die GPU-Nutzung in neueren Server-Designs einschränken. Ein Modell mit 70 Milliarden Parametern, das in voller Präzision trainiert wird, benötigt gleichzeitig Gradienten, Optimiererzustände und Zwischenaktivierungen, was einen Speicherbedarf erzeugt, der 3- bis 4-mal größer ist als bei der Inferenz allein. Die Produktionsinferenz nutzt auch den Host-Speicher für den Key-Value-Cache-Überlauf, wenn der GPU-Speicher voll ist, insbesondere wenn längere Anfragen oder gleichzeitige Nutzersitzungen den aktiven Kontext erhöhen, der leicht zugänglich bleiben muss. NVIDIA gibt an, dass Grace Blackwell eine 900 GB/s NVLink-C2C-Verbindung verwendet, um einen einheitlichen DDR5- und HBM-Speicherraum über CPU- und GPU-Knoten hinweg zu teilen.[1] Diese Architektur macht die Host-Speicherbandbreite zu einem Schlüsselfaktor für Inferenzqualität und -durchsatz, erweitert den DDR5 AI Server Memory Markt über eine begrenzte Gruppe trainingsorientierter Cloud-Käufer hinaus und schafft eine klarere Verbindung zwischen Speicherdesignentscheidungen und der Betriebsleistung eingesetzter KI-Dienste. Der wachsende Einsatz von Inferenzsystemen treibt nach dem Abschluss der ersten Infrastrukturaufbauten eine größere Nachfrage nach qualifizierten Server-Modulen an, da Produktionsdienste laufende Kapazitätsplanung, Austauschzyklen und schrittweise Erweiterungen erfordern, wenn die Nutzung über Anwendungen und Kundengruppen hinweg wächst.
Hyperscale-Server-Refresh-Zyklen zugunsten reiner DDR5-Plattformen
Intel Xeon 6 und AMD EPYC 9005 Plattformen erfordern DDR5 und schließen DDR4 als Option für neue KI-Server-Deployments im großen Maßstab aus. AMD EPYC 9005 unterstützt bis zu 12 DDR5-Kanäle mit bis zu 6400 MT/s Datenraten, was jedem Sockel erheblich mehr verfügbare Speicherbandbreite bietet. Der DDR5 AI Server Memory Markt profitiert daher, wenn Cloud-Betreiber ihre Flotten rund um diese Plattformen erneuern. Direkte Liefervereinbarungen zwischen großen Cloud-Käufern und DRAM-Herstellern stärken die Zuteilung für die größten Kunden weiter und ermöglichen es diesen Käufern, die Cluster-Erweiterung mit mehr Zuversicht zu planen, selbst wenn die allgemeine Marktverfügbarkeit eingeschränkt ist. Diese Praxis kann Unternehmenskäufer stärker dem Spotpreisrisiko und unsicheren Lieferplänen aussetzen. Sie bedeutet auch, dass die gemeldete Nachfrage bei Hyperscalern leichter in Käufe umgewandelt werden kann als im mittleren Marktsegment – ein Muster, das das Wachstum im DDR5 AI Server Memory Markt prägen kann, wo Investitionsbudgets, bestehende DDR4-Systeme und ein weniger sicherer Zugang zu Komponenten Entscheidungen verzögern können, die technisch gerechtfertigt, aber kommerziell schwieriger zu terminieren sind.
Höhere Speicherbandbreite pro Watt in leistungsbeschränkten Rechenzentren
Rechenzentrumsbetreiber verwalten steigende Stromkosten und Grenzen bei der Stromversorgung, was die Speichereffizienz zu einer wesentlichen Beschaffungsüberlegung macht. Eine Fallstudie von Intel und SK Hynix berichtete, dass DDR5 in der getesteten Konfiguration 14,4 % weniger Strom verbrauchte als DDR4 und gleichzeitig eine 1,5-fach höhere anfängliche Speicherbandbreite bot. Die Studie berichtete auch von einer 1,22-fach höheren Leistung pro Watt bei ganzzahligen Rechenworkloads. Micron begann im Mai 2026 mit der Bemusterung eines 256-GB-DDR5-RDIMM, das 11,1 W verbrauchte, verglichen mit 19,4 W für 2 128-GB-Module mit gleicher Gesamtkapazität. Die geringere Modulanzahl kann den Strom- und Wärmedruck in Systemen mit Tausenden von Speichersteckplätzen reduzieren, was für Betreiber nützlich ist, die die Rechenkapazität innerhalb bestehender Rechenzentrum-Leistungsbudgets erweitern möchten, anstatt zusätzliche Einrichtungen zu bauen. Diese Betriebsvorteile unterstützen die Einführung höherer Dichte im DDR5 AI Server Memory Markt, wo Leistungsbudgets festgelegt sind, und stärken gleichzeitig den Fall für effiziente Designs im gesamten DDR5 AI Server Memory Markt, da eine Reduzierung der Speicherleistung pro Kapazitätseinheit einen nützlichen Teil des standortweiten Budgets für Prozessoren, Beschleuniger, Netzwerk- und Kühlausrüstung freisetzen kann.
Breitere Plattformqualifizierung für Intel Xeon und AMD EPYC Server
Die Plattformqualifizierung bestimmt, ob ein Modul mit einem bestimmten Prozessor, Motherboard, Firmware und Betriebsumgebung eingesetzt werden kann. SK hynix schloss im Dezember 2025 die Intel-Rechenzentrumszertifizierung für sein 256-GB-DDR5-RDIMM auf der Xeon-6-Plattform ab. Das Unternehmen berichtete von 16 % höherer Inferenzleistung und 18 % geringerem Stromverbrauch als sein vorheriges 256-GB-Modul auf Basis von 1a 16-Gb-DRAM. Samsung und AMD etablierten auch eine Zusammenarbeit für Hochleistungs-DDR5 für 6th-Gen-EPYC-Venice-CPUs und die Helios-Rack-Scale-Architektur. Diese Arbeit verkürzt den Weg von einer neuen Speichergeschwindigkeitsstufe zu einer genehmigten Server-Konfiguration, indem Komponentendesign, Prozessorverhalten, Board-Einstellungen und Workload-Tests verbunden werden, bevor Produkte die breite kommerzielle Bereitstellung erreichen. Die JEDEC-Konformität bleibt die Grundlage für sichere und sicherheitskritische Beschaffung, sodass Modulanbieter mit breiter Validierung mehr Unternehmensprogramme erreichen, wiederholte Qualifizierungsarbeiten für jeden Verkauf vermeiden und Kunden mehr Vertrauen geben können, dass Ersatz- und Erweiterungsmodule konsistent im Einklang mit etablierten Flottenrichtlinien funktionieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| HBM-Priorisierung verschärft das fortschrittliche DRAM-Angebot für Server-Module | -3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungskomplexität bei RDIMM, LRDIMM und hochdichten Modulen | -2.0% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Umstellungskosten gegenüber DDR4 bei Unternehmens-Server-Refreshes | -1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbeute- und Wärmebeschränkungen bei hochkapazitiven DDR5-Modulen | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
HBM-Priorisierung verschärft das fortschrittliche DRAM-Angebot für Server-Module
Führende DRAM-Hersteller weisen fortschrittliche Wafer-Kapazität für HBM für KI-Beschleuniger zu und schränken die für DDR5-Server-Module verfügbare Kapazität ein. HBM benötigt mehr Waferfläche pro Gigabyte als herkömmliches DDR5, was die Zuteilungsentscheidung für Hochvolumen-Speicherhersteller besonders folgenreich macht. Die Versorgungsengpässe können sich über mehrjährige Server-Investitionsprogramme erstrecken, wenn Hersteller weiterhin die HBM-Produktion für Beschleuniger-Deployments priorisieren und Komponenten-Roadmaps eng mit der Beschleunigernachfrage verknüpft bleiben. Diese Bedingung unterstützt erhöhte Preise, weniger vorhersehbare Zuteilung, längere Beschaffungszyklen und komplexere Systemplanungsentscheidungen für DDR5-Server-Speicher. Große Käufer können die Einschränkung durch Liefervereinbarungen bewältigen, aber kleinere Käufer können Verzögerungen erfahren, die Server-Refreshes aufschieben, die Flexibilität bei der Systemspezifikation reduzieren und das Risiko erhöhen, dass geplante Deployments auf Komponenten warten oder um verfügbare Kapazitäten herum neu gestaltet werden. Das Hemmnis beeinflusst das realisierte Wachstum des DDR5 AI Server Memory Markts, ohne den zugrunde liegenden Bedarf an Kapazität zu beseitigen, da Projektzeitpläne und Komponentenverfügbarkeit selbst dann nicht übereinstimmen können, wenn Kunden weiterhin Systeme für Training, Inferenz, Forschung oder öffentliche Dienstleistungs-Workloads installieren müssen.
Qualifizierungskomplexität bei RDIMM, LRDIMM und hochdichten Modulen
Jeder neue Modultyp erfordert eine separate Validierung nach Server-Plattform, CPU-Stepping, Firmware und Softwareumgebung. JEDEC veröffentlichte JESD82-552, den DDR5-Standard für gemultiplexte Rang-Datenpuffer, im April 2026 und berichtete, dass der MRDIMM-Gen2-Modulstandard kurz vor dem Abschluss stand. Der Standard verbessert die Interoperabilität, ersetzt jedoch nicht die Qualifizierungsarbeit, die von jedem Anbieter und CPU-Partner durchgeführt wird. Modulassemblierer ohne eigene DRAM-Die-Versorgung müssen sowohl Zuteilungsunsicherheit als auch Validierungspläne verwalten. Diese Probleme sind am ausgeprägtesten bei 256-GB-3DS-RDIMMs und aufkommenden MRDIMMs, wo die Nachfrage schnell wächst und Anbieter einen stabilen Betrieb bei höheren Kapazitäten und Raten nachweisen müssen, bevor Kunden eine Konfiguration standardisieren können. Der langsamere Einführungsprozess kann die Auswahl validierter hochdichter Produkte für jede Server-Version einschränken und Beschaffungsteams mit einer kleineren Auswahl an Modulgeschwindigkeiten und -kapazitäten zurücklassen, bis weitere Tests abgeschlossen sind und die Plattformunterstützung im DDR5 AI Server Memory Markt breiter verfügbar wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Modultyp: RDIMMs behalten die installierte Basis, während MRDIMMs das Bandbreitenlimit erhöhen
RDIMMs machten im Jahr 2025 69,24 % der Modultyp-Nachfrage aus und hatten damit den größten Anteil am DDR5 AI Server Memory Markt. Ihre Position spiegelt eine lange Erfolgsbilanz von Qualifizierungen über Intel-Xeon- und AMD-EPYC-Server-Plattformen hinweg wider, und die Kompatibilität mit weit verbreiteten Server-Management- und Bereitstellungstools reduziert das Deployment-Risiko für kommerzielle Flotten, die Konfigurations- und Wartungsverfahren standardisieren. JEDEC-Konformität und Intel-Zertifizierungsprozesse behandeln RDIMMs weiterhin als Referenzkonfiguration für Unternehmenssysteme. 3DS-RDIMMs erweitern dieses etablierte Format durch Erhöhung der Kapazität pro Modul. Microns 256-GB-3DS-DDR5-RDIMM, das im Mai 2026 mit bis zu 9200 MT/s bemustert wurde, ist für Systeme konzipiert, die hohe Kapazität pro Sockel benötigen, ohne eine neue Speichertopologie einzuführen.
MRDIMMs und MCRDIMMs sollen von 2026 bis 2031 mit einer CAGR von 22,92 % wachsen, der schnellsten Rate unter den Modultypen im DDR5 AI Server Memory Markt. Gen1-MRDIMMs erreichen 8800 MT/s auf aktuellen Xeon-6-Granite-Rapids-Systemen, während JEDEC berichtete, dass Gen2-Rohkarten-Designs auf 12.800 MT/s abzielen, was die Bandbreite pro DIMM-Steckplatz um 45 % gegenüber Gen1-Niveaus erhöht. Intels geplante Unterstützung für den Xeon 6900P schafft eine größere Plattformbasis für Gen2-Module. Supermicro und Arm kündigten auch Rack-Scale-Systeme an, die bis zu 6 TB DDR5-8800-MT/s-RDIMMs unterstützen, was zeigt, dass hochbandbreitige Speicherkonfigurationen über die wichtigsten x86-Server-Ökosysteme hinausgehen.[2]
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kapazität: Module im mittleren Bereich führen, während höhere Dichten zunehmen
Das Segment 96 GB bis 128 GB machte im Jahr 2025 46,82 % der DDR5 AI Server Memory Nachfrage aus. Dieser Bereich eignet sich für Server-Cluster, die eine hohe aggregierte Speicherbandbreite ohne Maximierung der Kapazität an jedem Sockel anstreben, und kann die Anzahl der benötigten DIMM-Steckplätze im Vergleich zu 64-GB-Modulen in speicherdichten Konfigurationen reduzieren. Er bleibt auch innerhalb der thermischen und Leistungsgrenzen vieler luftgekühlter Deployments, was dazu beiträgt, dass Systeme für Unternehmens- und Colocation-Umgebungen praktikabel bleiben, die nicht ohne Weiteres speziellere Kühldesigns einführen können. Das Segment bis zu 64 GB bleibt für kostenempfindliche Unternehmens-Inferenzkonfigurationen relevant, insbesondere wenn Modellgrößen kontrolliert werden, Workloads auf eine definierte Anwendung beschränkt sind oder eine Organisation eine bestehende Server-Infrastruktur in gemessenen Schritten erweitert, anstatt einen großen neuen Cluster aufzubauen. Das Segment 96 GB bis 128 GB wird durch das Angebot über mehrere DRAM-Generationen hinweg unterstützt, einschließlich 24-GB-Die-Konfigurationen, die in zeitgenössischen Server-Moduldesigns verwendet werden.
Module über 128 GB sollen von 2026 bis 2031 mit einer CAGR von 22,61 % wachsen, da größere Modellkontexte und Parameteranzahlen die verfügbare DIMM-Kapazität verbrauchen. Dieses Segment der DDR5 AI Server Memory Marktgröße bedient Inferenzsysteme, bei denen 128-GB-Module Steckplätze füllen können, bevor das erforderliche Host-Speicherziel erreicht ist, während Microns 256-GB-Produkt 3D-Stacking mit Through-Silicon-Vias verwendet und mit bis zu 9200 MT/s betrieben wird. Sein Verbrauch von 11,1 W vergleicht sich mit 19,4 W für 2 128-GB-Module bei gleicher Gesamtkapazität. Das zertifizierte 256-GB-Modul von SK hynix berichtete auch von einer 16%igen Verbesserung der Inferenzleistung und 18 % geringerem Stromverbrauch als sein Vorgänger. Diese Designs machen Dichte und Effizienz zu komplementären statt gegensätzlichen Entscheidungen.
Nach Datenrate: 5600 MT/s liefert das Volumen, während höhere Geschwindigkeiten das Wachstum anführen
Module mit 5600 MT/s machten im Jahr 2025 einen Anteil von 42,4 % an der DDR5 AI Server Memory Nachfrage aus. Diese Datenrate verfügte über eine ausgereifte Basis an Firmware- und Signalintegritätsvalidierung über eingesetzte KI-Server-Flotten hinweg, während das 6400-MT/s-Segment an Bedeutung gewann, als AMD EPYC Turin in den Hyperscale-Bereich eintrat. AMD listet 12-Kanal-DDR5-6400-Unterstützung als Plattformfähigkeit für seine EPYC-9005-Prozessoren auf. Module von 7200 MT/s bis 8000 MT/s gewannen Aufmerksamkeit, da neuere DRAM-Prozessknoten die Qualifizierung bei höheren Raten unterstützten. Die anfängliche DDR5-Geschwindigkeit von 4800 MT/s wurde in kostengünstigeren Konfigurationen fortgesetzt, aber ihr Anteil sank, als schnellere Klassen praktischer wurden.
Das Segment über 8000 MT/s soll bis 2031 mit einer CAGR von 22,8 % wachsen und ist damit der am schnellsten wachsende Datenratenbereich im DDR5 AI Server Memory Markt. Sein Wachstum folgt der kommerziellen Nutzung von 8800-MT/s-Gen1-MRDIMM-Plattformen und der Entwicklung von Gen2-Designs bei 12.800 MT/s, wobei JEDECs JESD82-552-Standard die Pufferschnittstelle für diese nächste Stufe der MRDIMM-Entwicklung festlegt. Microns 9200-MT/s-256-GB-RDIMM zeigt, dass hohe Geschwindigkeit nicht auf MRDIMM-Designs beschränkt ist. Server-Architekten müssen zwischen Bandbreite und Kapazität basierend auf dem Speicherengpass in einem bestimmten Workload wählen, da ein Training-System möglicherweise nachhaltige Übertragungsraten priorisiert, während ein Inferenzsystem möglicherweise mehr residente Daten näher an CPU und Beschleuniger benötigt. Die laufende MRDIMM-Roadmap bietet diesem Segment einen technischen Pfad über den aktuellen Produktzyklus hinaus, was für Käufer wichtig ist, die möchten, dass Speicherinvestitionen mit zukünftigen CPU-Plattformen kompatibel bleiben und höhere Durchsatzanforderungen unterstützen, ohne den übergeordneten Zweck des Servers zu ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Training hält die größte Basis, während LLM-Serving schneller wächst
KI-Training-Server machten im Jahr 2025 41,28 % der Anwendungsnachfrage aus und hatten damit den größten Anwendungsanteil im DDR5 AI Server Memory Markt. Training erfordert einen stetigen Speicherdurchsatz während der Rückpropagation über Transformer-Workloads hinweg, und EPYC-9005-Systeme können alle 12 DDR5-Kanäle nutzen, um diesen Durchsatz zu unterstützen. KI-Inferenz-Server sind die nächstgrößte Anwendung und nutzen den Host-Speicher für Anfragedaten und Aktivierungen jenseits des GPU-VRAM. Enterprise-KI-Server und Hochleistungsrechensysteme machen den verbleibenden Bedarf aus. HPC ist besonders relevant für staatliche Supercomputer und nationale Laboratorien, wo die standardbasierte Modulqualifizierung wichtig ist, da die Systembeschaffung oft wiederholbare Leistung, dokumentierte Kompatibilität und lange Serviceleben über komplexe Forschungs-Workloads hinweg schätzt.
Generative KI- und LLM-Serving-Server sollen von 2026 bis 2031 mit einer CAGR von 22,74 % wachsen, der höchsten Anwendungswachstumsrate im DDR5 AI Server Memory Markt. Diese Systeme erfordern nachhaltigen Host-Speicher, da Cloud-Anbieter Frontier-Modelle für nutzerorientierte Dienste betreiben, und ein IEEE-Cloud-2025-Papier stellte fest, dass größere Batches nur marginale Durchsatzgewinne erzielen, sobald die DRAM-Bandbreite gesättigt ist. Dies macht schnelleres DDR5 zu einem direkten Leistungsinput für einige Inferenzbetreiber und stärkt die Rolle des DDR5 AI Server Memory Markts bei der Bedienung eingesetzter KI-Anwendungen. NVIDIAs Grace-Blackwell- und Grace-Hopper-Designs ermöglichen es GPU-Stacks, über NVLink-C2C auf den Host-DDR5-Speicher zuzugreifen. Infolgedessen kann eine höhere Host-Speicherbandbreite zur nutzbaren Inferenzkapazität beitragen, nicht nur zur Systemkapazität.
Nach Endnutzer: Cloud-Anbieter führen die Käufe an, während öffentliche Einrichtungen schneller wachsen
Cloud-Dienstanbieter hielten im Jahr 2025 57,36 % der Endnutzernachfrage und hatten damit den größten Endnutzeranteil im DDR5 AI Server Memory Markt. Ihr Kaufvolumen ergibt sich aus großen KI-Server-Deployments und direkten Liefervereinbarungen mit großen DRAM-Herstellern, während Unternehmen die nächste große Käufergruppe bilden und Finanzdienstleistungs-, Gesundheits- und Fertigungsorganisationen umfassen, die private KI-Infrastruktur erneuern. Telekommunikationsbetreiber setzen DDR5-ausgestattete Systeme am Edge für Netzwerkoptimierung und kundenorientierte Inferenzdienste ein, wo Antwortzeiten, verteilte Standorte und die Notwendigkeit, Betriebsdaten in der Nähe des Netzwerks zu verarbeiten, das bevorzugte Gleichgewicht zwischen Server-Kapazität und Stromverbrauch beeinflussen können. OEMs, ODMs und Systemintegratoren beschaffen Speicher bei der Konfiguration und Validierung vollständiger Server-Systeme. Supermicro stellte im Juli 2026 sein H15-Portfolio mit 6th-Gen-AMD-EPYC-9006-CPUs und erweiterter DDR5-Speicher- und I/O-Bandbreite vor.
Regierungs- und Forschungseinrichtungen sollen von 2026 bis 2031 mit einer CAGR von 22,35 % wachsen. Kanadas souveränes KI-Rechenzentrum-Programm von 2025 suchte Vorschläge für Einrichtungen mit mehr als 100 MW und verknüpfte öffentliche Investitionen mit der Beschaffung kompatibler KI-Recheninfrastruktur. Südkorea beschaffte im Jahr 2025 9.704 GPUs im Wert von 2,08 Billionen KRW für souveräne Grundlagenmodellarbeiten. Diese Form der öffentlichen Beschaffung schafft einen separaten Nachfragekanal neben kommerziellen Cloud-Ausgaben, während europäische Regierungskäufer auch Transparenz- und Rückverfolgbarkeitsanforderungen an Hochrisiko-KI-Systeme stellen. Zertifizierte DDR5-Module können daher an Relevanz gewinnen, wo öffentliche Sektorspezifikationen Plattformqualifizierung und Standardkonformität betonen, insbesondere wenn Käufer Hardware-Entscheidungen für langlebige Einrichtungen dokumentieren müssen, die Forschungs- oder nationale Fähigkeitsziele verfolgen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
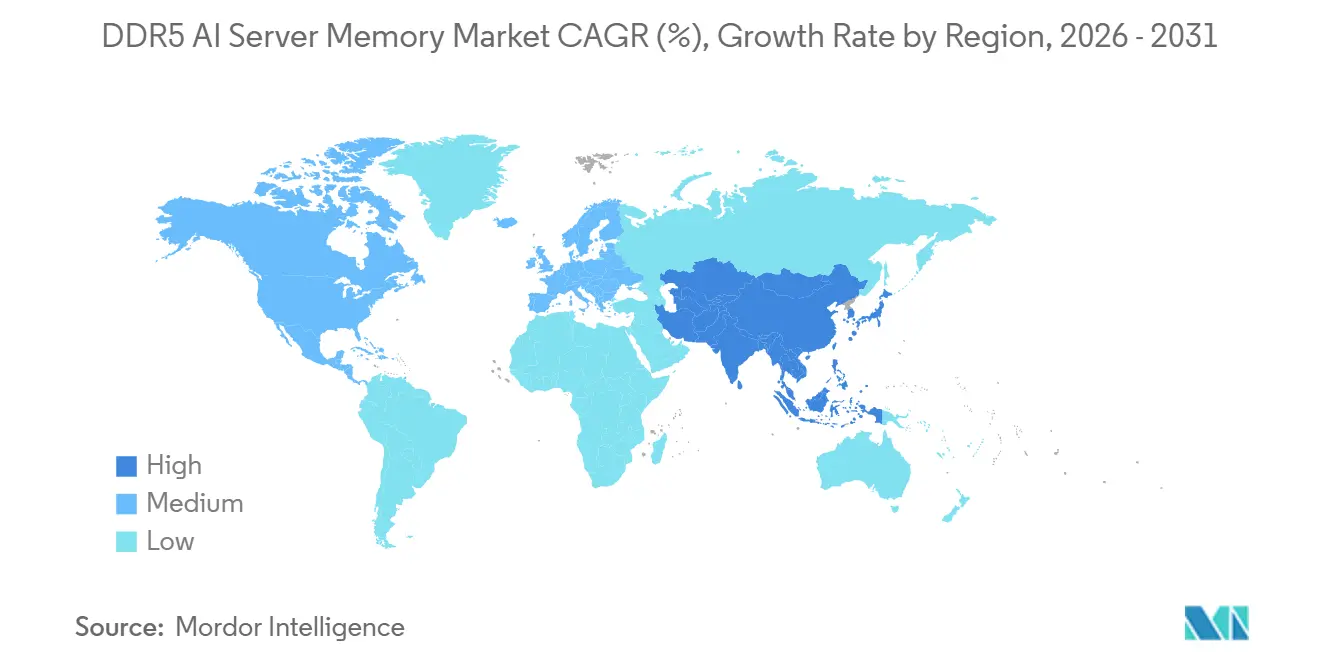
Nordamerika machte im Jahr 2025 48,44 % der DDR5 AI Server Memory Nachfrage aus. Die Region beherbergt viele der größten Cloud-Anbieter und KI-Modellentwickler, unterstützt sehr große Training-Cluster-Deployments, und ihre Führungsposition wird durch das Vorhandensein von CPU-Validierungsprogrammen, Systempartnern, etablierter Rechenzentrums-Kapazität, großen Unternehmenskäufern und einer tiefen Basis von Software- und Infrastrukturanbietern gestärkt, die die KI-Deployment-Planung unterstützen. SK hynix schloss im Dezember 2025 die Xeon-6-Zertifizierung für sein 256-GB-RDIMM im Intel Advanced Data Center Development Laboratory in den Vereinigten Staaten ab.[3]
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 22,58 % wachsen und ist damit die am schnellsten wachsende Region im DDR5 AI Server Memory Markt. Die Region kombiniert eine bedeutende DDR5-Die-Produktion mit steigender lokaler KI-Infrastrukturnachfrage und gibt dem DDR5 AI Server Memory Markt eine wichtige Produktions- und Verbrauchsbasis, wobei Südkorea durch Samsung und SK hynix sowie souveräne KI-Investitionen auf beiden Seiten dieser Gleichung zentral ist und enge Verbindungen zwischen fortschrittlicher Speicherversorgung, lokalen Rechenprogrammen und den Plattform-Ökosystemen schafft, die diese Komponenten verbrauchen. Taiwans Server-ODM-Ökosystem unterstützt die Konfiguration und Montage globaler KI-Server. Japan trägt durch Investitionen in Hochleistungsrechnen bei, während seine etablierte Technologiebasis und Forschungsinfrastruktur die Nachfrage nach validierten Server-Konfigurationen mit vorhersehbarer Leistung und Leistungsmerkmalen unterstützen. Chinas inländische Server-Beschaffung unterstützt auch die Nachfrage nach Speicherkonfigurationen, die in staatlichen und lokalen KI-Deployments verwendet werden.
Europa und der Rest der Welt machen die verbleibende Nachfrage aus, wobei Europa durch souveräne Cloud-Anforderungen und Forschungsinvestitionen unterstützt wird, und das kanadische souveräne KI-Programm veranschaulicht, wie staatliche Beschaffung technische Erwartungen an Rechensysteme setzen kann. Naher Osten und Afrika, Südamerika und andere Märkte erweitern die KI-Infrastruktur durch Staatsfonds und Programme zur digitalen Transformation. Ihre Beschaffungsvolumina bleiben niedriger als in Nordamerika und Asien-Pazifik, doch lokale Datenvorschriften, nationale KI-Programme und die Notwendigkeit, regionale Dienste bereitzustellen, können eine fokussierte Nachfrage erzeugen, selbst wenn die gesamte Server-Basis kleiner bleibt. Der DDR5 AI Server Memory Markt hat in diesen Regionen Chancen, wenn lokale Datenvorschriften und öffentliche Programme qualifizierte inländische oder regionale Lieferketten bevorzugen.

Wettbewerbslandschaft
Der DDR5 AI Server Memory Markt ist auf der DRAM-Die-Ebene konzentriert, wo Samsung Electronics, SK hynix und Micron Technology führende Komponenten liefern, die in Server-Modulen verwendet werden. Ihr Wettbewerb konzentriert sich auf Prozessknoten-Fortschritt, Kapazität, Datenrate und Leistungsmerkmale, wobei Samsung 1b- und aufkommende 1c-DRAM-Technologien einsetzt, SK hynix 1b- und 1c-DDR5-Produkte vorantreibt und Micron 1-Gamma-Technologie einführt. Diese Die-Fähigkeiten bestimmen die Geschwindigkeit und Kapazität, die Modullieferanten zur Verfügung stehen, und beeinflussen, wie schnell Assemblierer Designs für neue CPU-Generationen, hochdichte Anwendungen und anspruchsvolle thermische Bedingungen qualifizieren können. SK hynix und NVIDIA kündigten im Juni 2026 eine mehrjährige Technologiepartnerschaft an, um Speicher für KI-Fabriken voranzutreiben.[4] Samsungs Zusammenarbeit mit AMD aus dem Jahr 2025 konzentriert sich auf DDR5 für zukünftige EPYC-CPUs und Rack-Scale-Systeme.
Modulassemblierer wie Kingston Technology, ADATA Technology, TEAMGROUP und Transcend Information konkurrieren durch Plattformqualifizierung, thermisches Design und Serviceverpflichtungen, wobei Kunden auch Produktverfügbarkeit, Validierungsdokumentation, Support-Reaktionsfähigkeit, Ersatzoptionen und die Fähigkeit berücksichtigen, konsistente Modulspezifikationen über eine Flotte hinweg aufrechtzuerhalten. Ihre Position ist fragmentierter als die Die-Lieferantenstufe, aber der DDR5 AI Server Memory Markt gibt diesen Anbietern Raum zur Differenzierung bei hochdichten und aufkommenden MRDIMM-Produkten. Supermicro, Hewlett Packard Enterprise und Dell Technologies sind wichtige Vertriebspartner, da ihre Server-Konfigurationen bestimmen, welche Modultypen und -geschwindigkeiten von Unternehmens- und öffentlichen Käufern eingesetzt werden. Supermicros Data-Center-Building-Block-Solutions-Methode ermöglicht es, die Speichertopologie über GPU-Knotenarchitekturen hinweg anzupassen, was die Qualifizierungszeit verkürzen kann, wenn neue Server-Designs auf eine höhere DDR5-Geschwindigkeitsstufe wechseln, während OEMs und Integratoren das Speicher-Layout an das Gleichgewicht von Beschleunigern, CPUs, Speicher, Netzwerk, Stromversorgung und thermischem Design anpassen können, das von verschiedenen KI-Workloads benötigt wird.
MRDIMM bleibt eine wichtige Öffnung für Modulassemblierer, da kein Assemblierer eine dominante Position im am schnellsten wachsenden Modulformat im DDR5 AI Server Memory Markt etabliert hat. Innodisk und ATP Electronics sowie Lieferanten, die Arm-basierte Server-Plattformen unterstützen, können konkurrieren, wenn sich die Qualifizierung ausweitet. Supermicro und Arm stellten im Juni 2026 Rack-Scale-Infrastruktur mit Unterstützung für bis zu 6 TB DDR5-8800-MT/s-RDIMMs vor. JEDECs Pufferstandard vom April 2026 bietet die technische Grundlage für Gen2-MRDIMM-Produkte. Die ersten Lieferanten, die eine breite Gen2-Qualifizierung abschließen, könnten einen Vorteil in einem Segment erlangen, in dem die Plattformunterstützung entscheidend bleibt, da Käufer häufig Module aus der begrenzten Gruppe von Produkten auswählen, die bereits für die von ihnen betriebenen Server-Plattformen validiert wurden.
DDR5 AI Server Memory Branchenführer
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: SK Group und NVIDIA kündigten eine umfassende Partnerschaft im Wert von über 500 Milliarden USD an, die den Bau von KI-Fabriken und eine langfristige KI-Speicherliefervereinbarung umfasst. SK hynix geht eine mehrjährige Speicherpartnerschaft mit NVIDIA ein, die Speicher der nächsten Generation, einschließlich HBM4 und fortschrittliche DDR5-Server-Module, für NVIDIAs KI-Infrastruktur-Roadmap abdeckt. Die Partnerschaft festigt SK hynix' Rolle als NVIDIAs größten Speicherlieferanten auf absehbare Zeit und erhöht den Wettbewerbsdruck auf Samsung und Micron, gleichwertige strategische Abnahmevereinbarungen zu sichern.
- Juli 2026: Super Micro Computer kündigte sein H15-Server-Portfolio an, das von 6th-Gen-AMD-EPYC-9006-Series-CPUs angetrieben wird und eine 1,7-fache generationsübergreifende CPU-Leistungsverbesserung mit erweiterter DDR5-Speicher- und I/O-Bandbreite bietet, optimiert für agentische KI, HPC und Cloud-Workloads. Dies stellt eine erhebliche Plattformgenerationsbeschleunigung beim DDR5 AI Server Memory Verbrauch im großen Maßstab dar.
- Juni 2026: NVIDIA und SK hynix kündigten eine mehrjährige Technologiepartnerschaft an, um Speicher der nächsten Generation für den globalen KI-Fabrikaufbau voranzutreiben, aufbauend auf einer tiefen Co-Engineering-Zusammenarbeit. Die Vereinbarung ist so strukturiert, dass sie die Versorgung mit fortschrittlichem Speicher unterstützt, der auf NVIDIAs KI-Infrastruktur-Roadmap ausgerichtet ist, mit erweiterten Entwicklungszyklen und Kapitalinvestitionen in DDR5- und HBM-Produkte der nächsten Generation.
- Juni 2026: Supermicro und Arm kündigten eine Rack-Scale-Infrastruktur-Zusammenarbeit für Enterprise Agentic AI an, mit Arm-AGI-CPU-basierten Servern mit Unterstützung für bis zu 6 TB DDR5-8800-MT/s-RDIMMs, was die Einführung von hochbandbreitigem DDR5-Speicher auf Nicht-Intel- und Nicht-AMD-CPU-Architekturen in kommerziellen Server-Deployments ausweitet.
- Mai 2026: Micron Technology kündigte die Bemusterung von 256-GB-DDR5-RDIMM-Modulen an, die mit bis zu 9200 MT/s betrieben werden, an wichtige Server-Ökosystempartner, basierend auf Microns führendem 1-Gamma-Prozess mit 3D-Stacking mit Through-Silicon-Vias. Ein einzelnes 256-GB-Modul verbraucht 11,1 W gegenüber 19,4 W für 2 128-GB-Module, was eine Leistungsreduzierung von über 40 % bei gleicher Kapazität ermöglicht.


Globaler DDR5 AI Server Memory Marktbericht – Umfang
Der DDR5 AI Server Memory Markt ist segmentiert nach Modultyp (RDIMM, 3DS RDIMM, MRDIMM / MCRDIMM und LRDIMM / andere gepufferte DIMMs), Kapazität (bis zu 64 GB, 96 GB bis 128 GB und über 128 GB), Datenrate (4800 MT/s, 5600 MT/s, 6400 MT/s, 7200 MT/s bis 8000 MT/s und über 8000 MT/s), Anwendung (KI-Training-Server, KI-Inferenz-Server, generative KI / LLM-Serving-Server, Enterprise-KI-Server und Hochleistungsrechensysteme), Endnutzer (Cloud-Dienstanbieter, Unternehmen, Telekommunikationsbetreiber, Regierungs- und Forschungseinrichtungen, KI-Server-OEMs und ODMs sowie Systemintegratoren) sowie Geografie (Nordamerika, Europa, Asien-Pazifik und Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| RDIMM |
| 3DS RDIMM |
| MRDIMM / MCRDIMM |
| LRDIMM / Andere gepufferte DIMMs |
| Bis zu 64 GB |
| 96 GB bis 128 GB |
| Über 128 GB |
| 4800 MT/s |
| 5600 MT/s |
| 6400 MT/s |
| 7200 MT/s bis 8000 MT/s |
| Über 8000 MT/s |
| KI-Training-Server |
| KI-Inferenz-Server |
| Generative KI / LLM-Serving-Server |
| Enterprise-KI-Server |
| Hochleistungsrechensysteme |
| Cloud-Dienstanbieter |
| Unternehmen |
| Telekommunikationsbetreiber |
| Regierungs- und Forschungseinrichtungen |
| KI-Server-OEMs, ODMs und Systemintegratoren |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Modultyp | RDIMM | |
| 3DS RDIMM | ||
| MRDIMM / MCRDIMM | ||
| LRDIMM / Andere gepufferte DIMMs | ||
| Nach Kapazität | Bis zu 64 GB | |
| 96 GB bis 128 GB | ||
| Über 128 GB | ||
| Nach Datenrate | 4800 MT/s | |
| 5600 MT/s | ||
| 6400 MT/s | ||
| 7200 MT/s bis 8000 MT/s | ||
| Über 8000 MT/s | ||
| Nach Anwendung | KI-Training-Server | |
| KI-Inferenz-Server | ||
| Generative KI / LLM-Serving-Server | ||
| Enterprise-KI-Server | ||
| Hochleistungsrechensysteme | ||
| Nach Endnutzer | Cloud-Dienstanbieter | |
| Unternehmen | ||
| Telekommunikationsbetreiber | ||
| Regierungs- und Forschungseinrichtungen | ||
| KI-Server-OEMs, ODMs und Systemintegratoren | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach DDR5 AI Server Memory an, und wie groß wird der Markt im Jahr 2031 sein?
Größere Training- und Inferenz-Workloads benötigen mehr Host-Speicherbandbreite und -kapazität. Neue Intel-Xeon-6- und AMD-EPYC-9005-Plattformen erfordern ebenfalls DDR5, sodass die Speicherauswahl zunehmend Teil der ursprünglichen Server-Architektur und nicht einer späteren Refresh-Entscheidung ist. Die DDR5 AI Server Memory Marktgröße wird für 2025 auf 6,8 Milliarden USD, für 2026 auf 10,9 Milliarden USD und bis 2031 auf 29,4 Milliarden USD prognostiziert, mit einer CAGR von 21,8 % von 2026 bis 2031.
Welcher DDR5-Modultyp führt bei KI-Server-Deployments?
RDIMMs führten die Modulnachfrage mit einem Anteil von 69,24 % im Jahr 2025 an, da sie eine breite Qualifizierungsbasis über Server-Plattformen hinweg, etablierte Unterstützung in Management-Tools und vertraute Deployment-Prozesse für kommerzielle Betreiber haben.
Warum wachsen Module über 128 GB schnell?
Größere LLM-Kontextfenster und Parameteranzahlen können 128-GB-Modulkonfigurationen erschöpfen. Das Segment über 128 GB soll bis 2031 mit einer CAGR von 22,6 % wachsen, da Betreiber mehr Kapazität pro DIMM-Steckplatz suchen, ohne die Gesamtmodulanzahl zu erhöhen.
Welche Rolle spielen Cloud-Dienstanbieter beim DDR5-Kauf?
Cloud-Dienstanbieter hielten im Jahr 2025 57,36 % der Endnutzernachfrage und nutzen mehrjährige Liefervereinbarungen, um Speicherzuteilungen für große KI-Deployments zu sichern, was in einem Versorgungsumfeld, das durch konkurrierende Nachfrage nach fortschrittlichem DRAM geprägt ist, mehr Planungssicherheit bieten kann.
Welche Region wächst am schnellsten beim DDR5 AI Server Memory?
Asien-Pazifik soll bis 2031 mit einer CAGR von 22,58 % wachsen, unterstützt durch das Wachstum der KI-Infrastruktur und seine Rolle in der Speicherproduktion, einschließlich der regionalen Präsenz großer DRAM-Lieferanten und Server-Fertigungs-Ökosysteme.
Was schränkt das Angebot an DDR5-Server-Modulen ein?
Fortschrittliche DRAM-Kapazität wird für die HBM-Produktion zugeteilt, und neue hochdichte Module erfordern eine umfangreiche Plattformqualifizierung vor der breiten Bereitstellung, was eine Kombination aus Komponentenverfügbarkeitsbeschränkungen und längeren Markteinführungszyklen für einige Produkte schafft.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
