
DDR5ワークステーションメモリモジュール市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
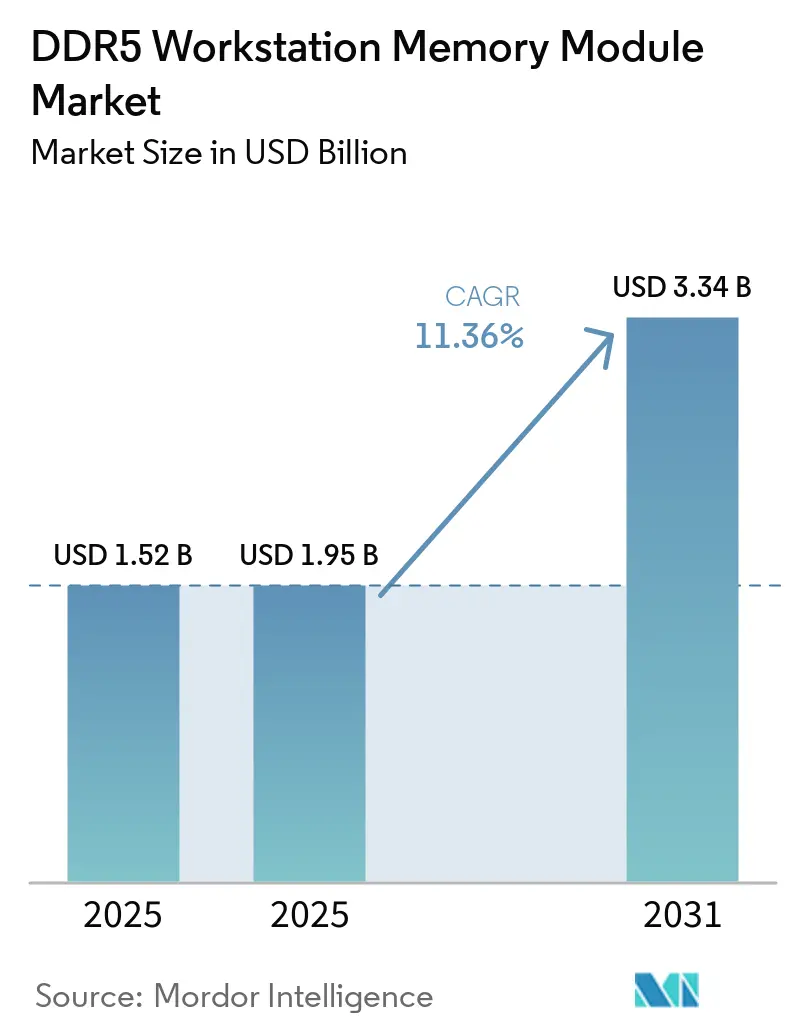
| 市場規模 (2025) | 1.95 十億米ドル |
| 市場規模 (2031) | 3.34 十億米ドル |
| 成長率 (2026 - 2031) | 11.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
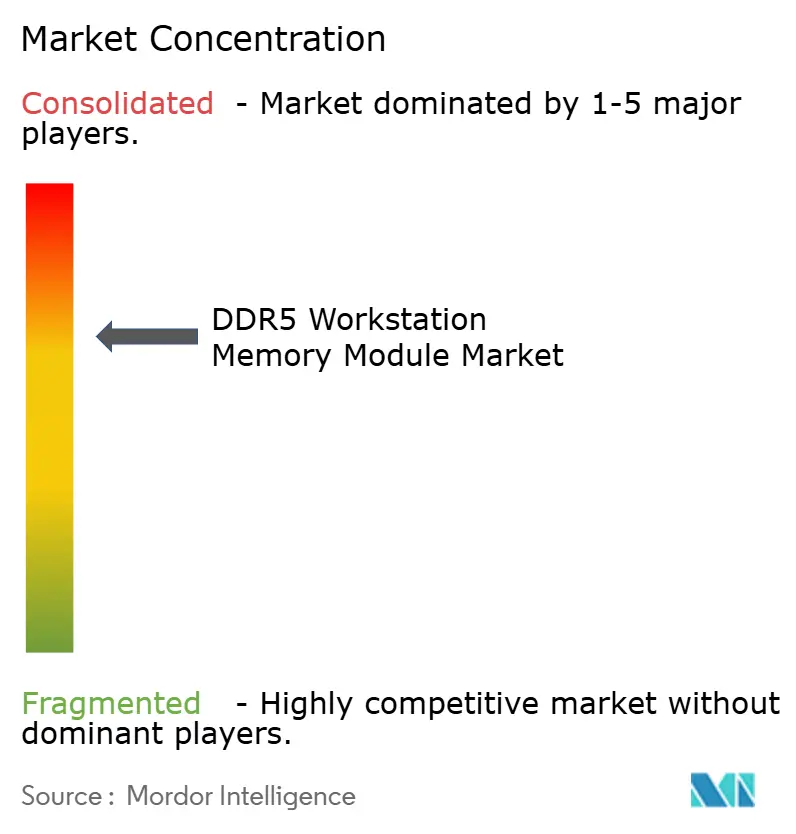
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDDR5ワークステーションメモリモジュール市場分析
DDR5ワークステーションメモリモジュール市場規模は、2025年に1.52 ビリオン 米ドル、2026年に1.95 ビリオン 米ドルと予測され、2026年から2031年にかけて11.36%のCAGRで成長し、2031年までに3.34 ビリオン 米ドルに達する見込みです。新しいインテル Xeonおよびアムド Threadripper PROプラットフォームは、DDR5が多くの新しいワークステーション設計に必要なメモリアーキテクチャとなっているため、プロフェッショナルバイヤーをDDR4システムから移行させています。ローカルAI、シミュレーション、およびコンテンツワークフローにより、複数のアプリケーションが同時に実行されることから、メモリ容量がより直接的な購買上の懸念事項となっています。これにより、プロフェッショナルプラットフォーム向けに認定されたECC、高密度、高速モジュールを提供できるサプライヤーが有利になります。HBMへの供給割り当ても、安定したDRAMソーシングと長期的なOEM関係の重要性を高めています。したがって、DDR5ワークステーションメモリモジュール市場は、プラットフォーム認定、容量要件、およびエンタープライズリフレッシュプログラムへの対応能力によって形成されています。
主要レポートのポイント
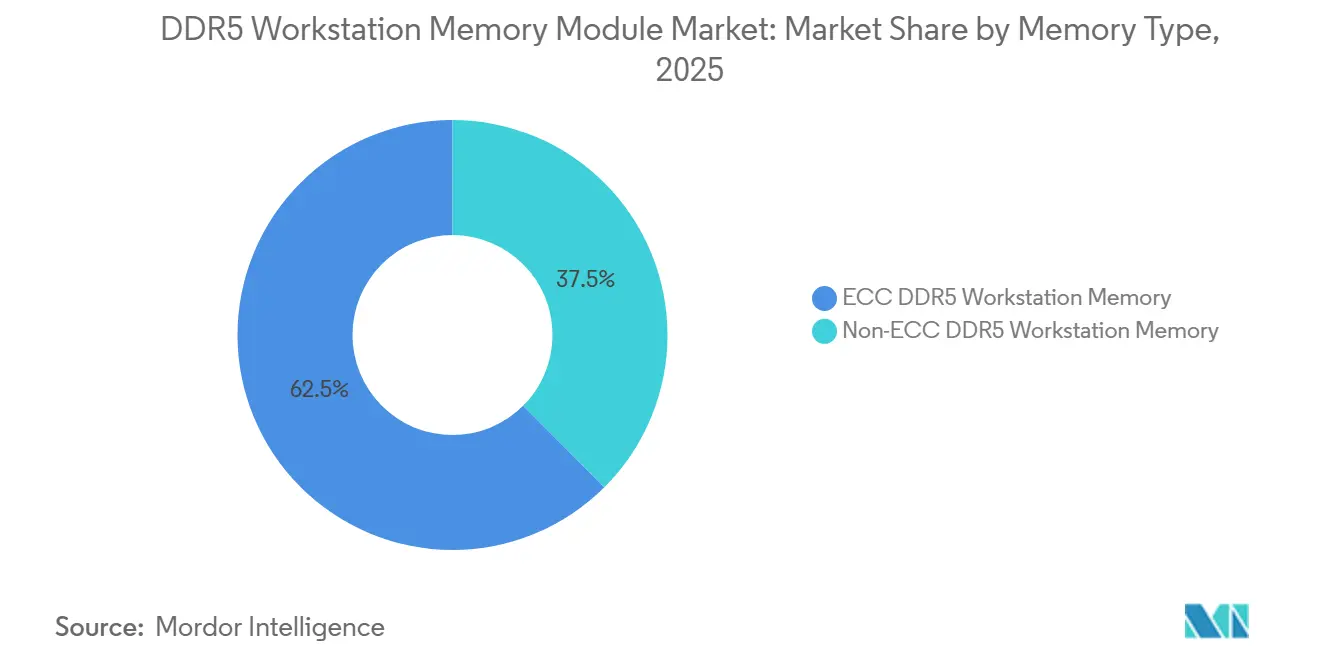
- メモリタイプ別では、ECC DDR5が2025年のDDR5ワークステーションメモリモジュール市場シェアの62.48%を占め、2031年にかけて11.52%のCAGRで成長すると予測されています。
- フォームファクター別では、RDIMMおよび3DS RDIMMが2025年の需要の48.21%を占め、CAMMおよびCAMM2はDDR5ワークステーションメモリモジュール市場において2031年にかけて12.42%のCAGRで成長すると予測されています。
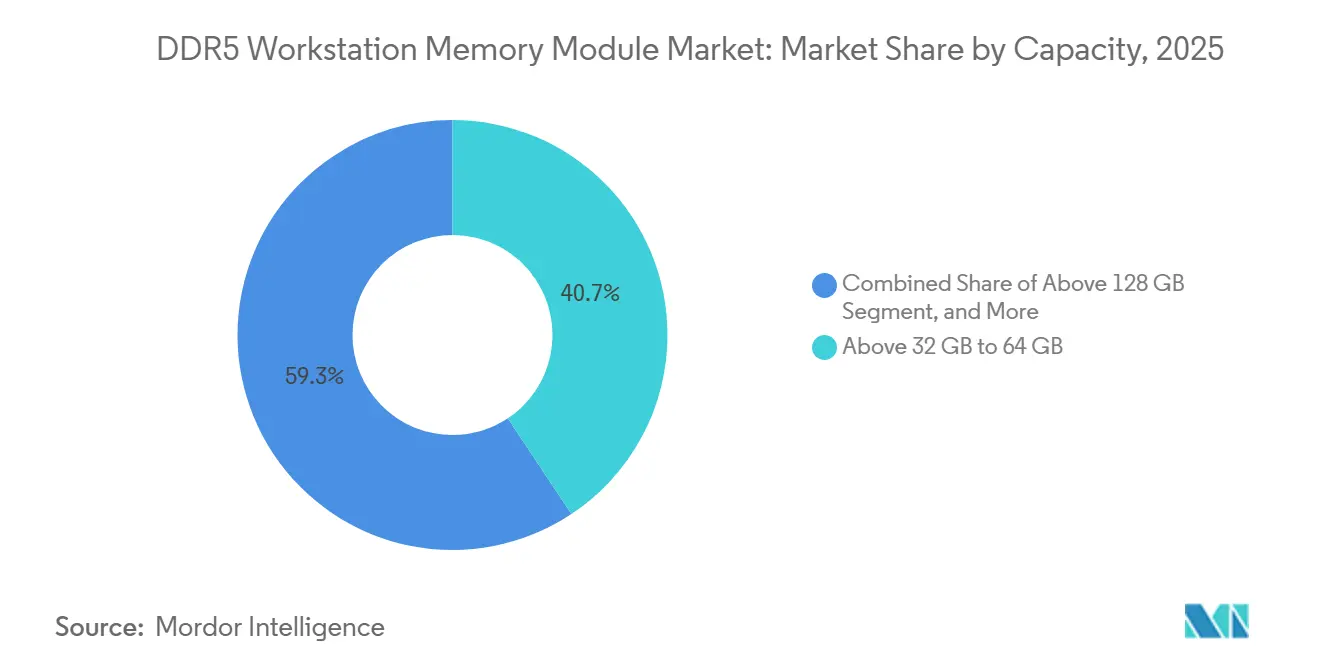
- 容量別では、32GBから64GBのティアが2025年に40.67%を占め、128GB超のティアはDDR5ワークステーションメモリモジュール市場において2031年にかけて12.39%のCAGRで成長すると予測されています。
- 速度別では、4800 MT/s以下のティアが2025年に36.44%を占め、6400 MT/s超のティアはDDR5ワークステーションメモリモジュール市場において2031年にかけて12.36%のCAGRで成長すると予測されています。
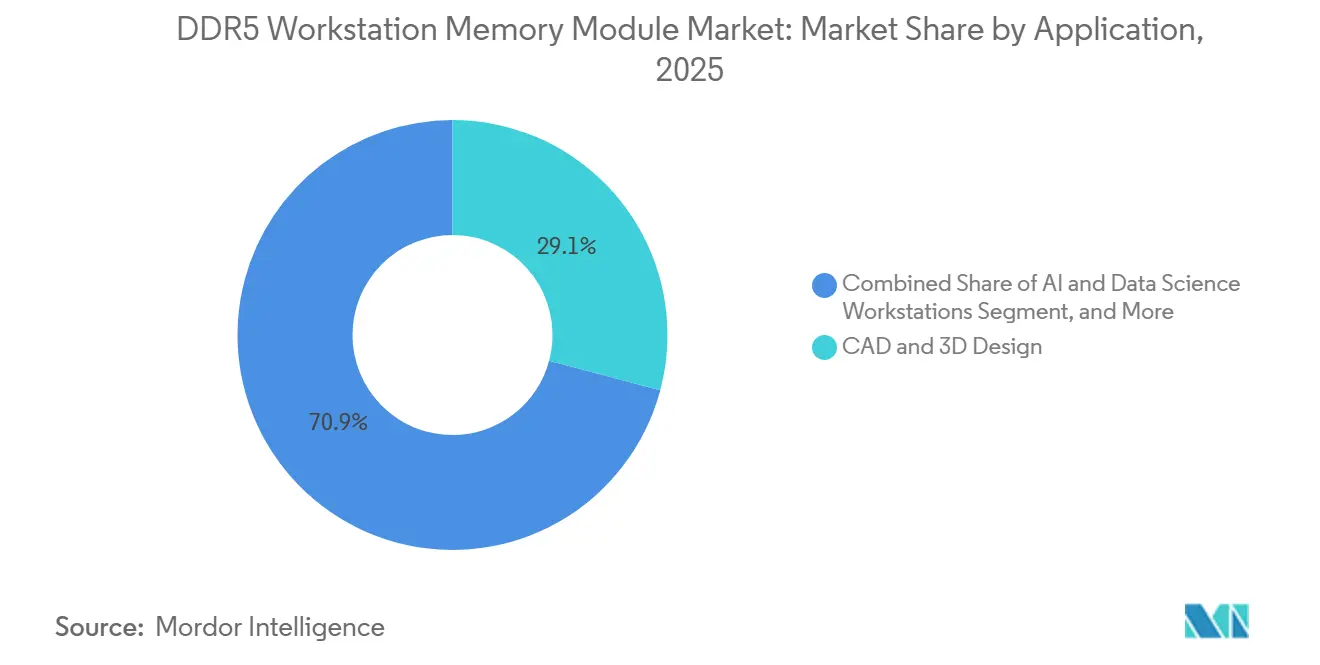
- アプリケーション別では、CADおよび3Dデザインが2025年に29.14%を占め、AIおよびデータサイエンスワークステーションはDDR5ワークステーションメモリモジュール市場において2031年にかけて12.47%のCAGRで成長すると予測されています。
- 通チャネル別では、OEMおよびシステムインテグレーターが2025年に69.32%を占め、エンタープライズVARおよびITリセラーはDDR5ワークステーションメモリモジュール市場において2031年にかけて12.18%のCAGRで成長すると予測されています。
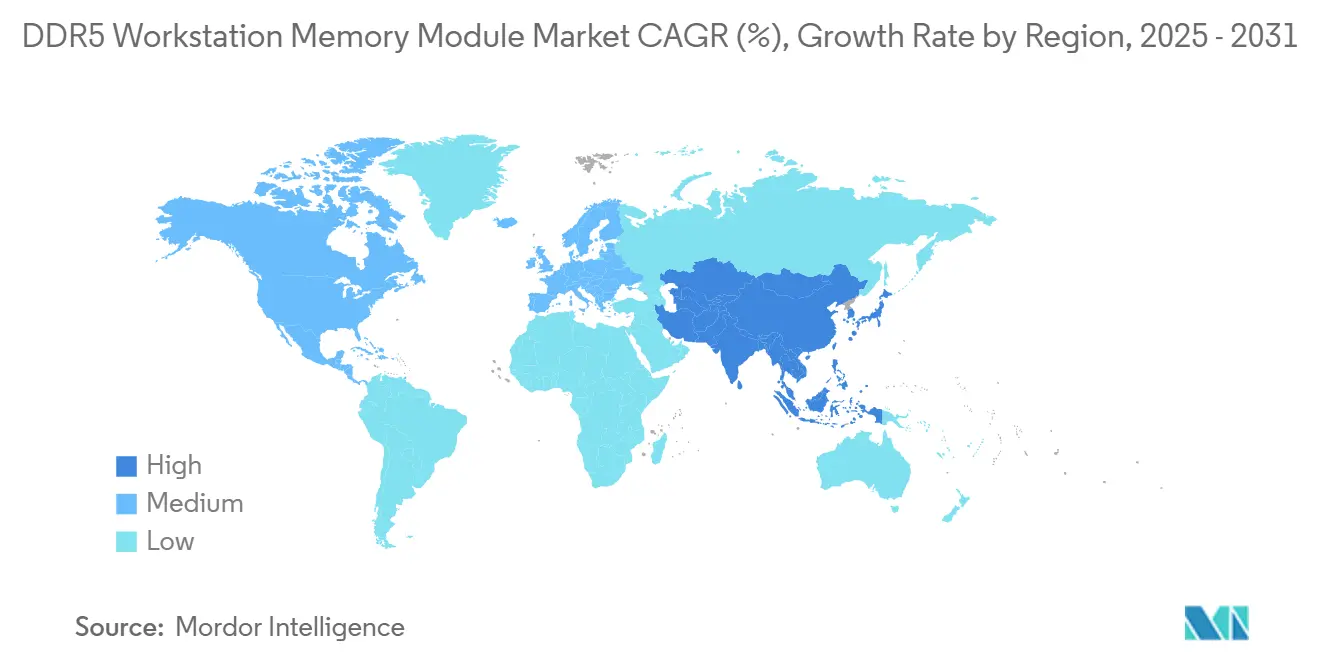
- 地域別では、北米が2025年に38.56%を占め、アジア太平洋はDDR5ワークステーションメモリモジュール市場において2031年にかけて12.31%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルDDR5ワークステーションメモリモジュール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロフェッショナルワークステーションのDDR5プラットフォームへの移行 | +2.8% | グローバル | 短期(2年以内) |
| AI支援設計、シミュレーション、コンテンツ制作からのメモリ需要増加 | +2.3% | 北米およびアジア太平洋 | 短期(2年以内) |
| CAD、3Dレンダリング、エンジニアリングワークフローにおける高容量要件 | +2.0% | 北米および欧州 | 中期(2〜4年) |
| ミッションクリティカルなワークステーションにおけるデータ整合性のためのECCの広範な採用 | +1.8% | 北米および欧州 | 中期(2〜4年) |
| OEMワークステーションプラットフォームおよびチップセットエコシステムにおける急速なリフレッシュサイクル | +1.4% | グローバル | 短期(2年以内) |
| 高密度、低プロファイル、熱制約システム向けモジュールの専門化 | +0.8% | アジア太平洋中心、北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プロフェッショナルワークステーションのDDR5プラットフォームへの移行
プロフェッショナルワークステーションの移行は、DDR5ワークステーションメモリモジュール市場における主要な需要源です。インテル Xeon 6およびアムド Threadripper PRO 9000WXプラットフォームはDDR5アーキテクチャを採用しており、DDR4は新しい対応ワークステーションビルドにおけるレガシーオプションとなっています。JEDECは2026年4月にJESD305B.01 DDR5 RDIMMコモンスタンダードを公開し、サーバー、ワークステーション、データベース環境で使用される288ピンDDR5登録DIMの電気的・機械的要件を確立しました。共通規格は、モジュールメーカーとOEMが共有の技術的参照に基づいて互換性を評価するのに役立ちます。また、ワークステーション設計に新しいプロセッサ、ボード、ファームウェアリビジョンが導入される際の認定負担を軽減します。プロフェッショナルバイヤーがDDR4構成を延長するのではなくシステムを交換するにつれて、DDR5ワークステーションメモリモジュール市場は恩恵を受けます。
AI支援設計、シミュレーション、コンテンツ制作からのメモリ需要増加
AI支援ワークフローは、DDR5ワークステーションメモリモジュール市場においてプロフェッショナルシステムのメモリベースラインを引き上げています。Micron Technology, Inc.は2026年5月に、デモンストレーションにおいて128GBのDell Pro Max構成が64GB構成よりも30%速く並行エージェンティックAIワークフローを完了したと報告しました。[1] この比較は、音声テキスト変換、画像生成、言語モデル推論ワークロードの同時実行をカバーしていました。これらのワークステーション環境では、CPU、GPU、オペレーティングシステムのプロセスが同じシステムメモリプールを競合して使用する可能性があります。したがって、高容量構成はローカルマルチモデル作業中のメモリ競合を軽減し、オフロードを制限することができます。このニーズは、エンジニアリング、金融モデリング、ジェネレーティブメディア、シミュレーションワークステーション向けの認定高密度RDIMMの需要を支えています。
CAD、3Dレンダリング、エンジニアリングワークフローにおける高容量要件
大規模なCADモデル、物理ベースレンダリング、エンジニアリングシミュレーションは、プロジェクトファイルとデータセットがより複雑になるにつれて、より多くのアクティブメモリを必要とします。128GB超の容量ティアは2031年にかけて12.4%のCAGRで成長すると予測されており、32GBから64GBのティアは2025年において確立されたボリュームレンジのままです。Micron Technology, Inc.は2026年5月に、複数のモデルとプロセスが連携して動作するエージェンティックAIワークフローにおいて128GBが実用的なベースラインになりつつあると述べました。SK hynix Inc.は2025年12月に、32Gb 1bダイに基づく256GB DDR5 RDIMMのインテルデータセンター認定を完了しました。同社は、以前の128GBモジュール設計と比較して最大16%高い推論性能と18%低い消費電力を報告しました。高密度製品は、より多くのスロットを使用せずに容量を拡張するためのパスをワークステーションサプライヤーに提供します。
ミッションクリティカルなワークステーションにおけるデータ整合性のためのECCの広範な採用
ECCメモリは、誤った出力、シミュレーションの中断、またはデータ破損がプロフェッショナルまたは財務上のリスクをもたらす状況においてより重要性を増しています。ECC DDR5は2025年の需要の62.5%を占め、2031年にかけて11.5%のCAGRで成長すると予測されています。JEDECのJESD79-5D規格はDDR5 SDRAMの要件を記述しており、AIおよび機械学習アプリケーションに関連する信頼性とセキュリティ機能を含んでいます。オンダイECCはDDR5デバイスにコンポーネントレベルの訂正を提供し、登録DIMのサイドバンドECCはシステムレベルの保護を追加します。この区別は、金融コンピューティング、製薬研究、構造エンジニアリング、AI開発などの規制された高リスクワークロードにとって重要です。Kingston Technology Company, Inc.は2026年にFURY Renegade Pro DDR5 RDIMMレンジを拡張し、プロフェッショナルワークロード向けのインテルXMPおよびアムドEXPOプロファイルをサポートしました。[2]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DDR4およびメインストリーム非ECC代替品に対するプレミアム価格 | -1.6% | グローバル | 短期(2年以内) |
| CPU、チップセット、マザーボード間のプラットフォーム互換性の制約 | -1.2% | グローバル、アジア太平洋での特に強い圧力 | 中期(2〜4年) |
| 高容量DDR5 ICおよびモジュールレードの供給逼迫 | -0.9% | グローバル | 短期(2年以内) |
| ECCワークステーションと非ECC高性能デスクトップ間の断片化した需要 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
DDR4およびメインストリーム非ECC代替品に対するプレミアム価格
DDR5ワークステーションモジュールはDDR4およびメインストリーム非ECC代替品よりもコストが高く、固定技術予算を持つ組織の交換決定を遅らせています。既存のプラットフォームが保証期間内にあり、ワークロードがより高い帯域幅や密度を必要としない限り、バイヤーはDDR4 ECCシステムを使い続ける可能性があります。高容量構成は、標準的なデスクトップモジュールよりも複雑なDRAMコンポーネントと認定作業を必要とします。これにより、64GB、96GB、128GBの登録モジュールの価格差が広がる可能性があります。小規模なモジュールベンダーは、長期的な割り当て契約がない場合、供給やコンポーネントコストの変化を吸収する能力が低くなります。これらの条件は、パフォーマンスの優位性が明確であっても、DDR5ワークステーションメモリモジュール市場への転換を遅らせる可能性があります。
CPU、チップセット、マザーボード間のプラットフォーム互換性の制約
DDR5ワークステーションメモリの互換性は、プロセッサ、チップセット、マザーボード、登録クロックドライバー、BIOSリビジョン、およびモジュール構成に依存します。インテルW790、W880、W890プラットフォームおよびアムドTRX50、WRX90プラットフォームは、それぞれ別の検証パスを必要とします。あるワークステーションボードで検証に合格したモジュールが、別のボードで同じステータスを持つとは限りません。Kingston Technology Company, Inc.は2026年7月に、信号整合性、製造性、機械的堅牢性を向上させるためにKSM56R46BS8PMI-16HAI ECC RDIMMのPCB設計を改訂しました。JEDECは2026年2月にJESD323Bを公開し、DDR5 CUDIMMおよびCQDIMM構成の共通要件を定義しました。フォームファクター規格が別々に存在することで、登録型と非バッファード型の両方のプロフェッショナルシステムに対応するベンダーの検証作業が増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
メモリタイプ別:信頼性ニーズの拡大に伴いECCがプロフェッショナル需要をリード
ECC DDR5は2025年のDDR5ワークステーションメモリモジュール市場シェアの62.48%を占め、2031年にかけて11.52%のCAGRで最も速く成長するメモリタイプです。この組み合わせは、エラー訂正をサーバー専用機能として扱うことから、標準的なワークステーション要件として扱うことへのシフトを反映しています。エンジニアリング、財務分析、シミュレーション、AIワークロードは長時間の処理実行を消費する可能性があり、システムの安定性が中心的な調達上の考慮事項となっています。ECCモジュールは、未検出のエラーがレポート、シミュレーション結果、またはトレーニング済みモデルの出力に影響を与える可能性がある場合に特に重要です。JEDECのDDR5規格はデバイスレベルでオンダイECCを提供し、ベースラインのコンポーネント信頼性を向上させます。RDIMMの登録バッファにおけるサイドバンドECCは、多くのプロフェッショナルインストールで求められる追加のシステムレベル機能を提供します。Kingston Technology Company, Inc.、CORSAIR、G.SKILLはECC指向のワークステーションメモリ製品を開発しており、ブランドサプライヤーが認定プロフェッショナル構成にさらなる深みを加えていることを示しています。したって、DDR5ワークステーションメモリモジュール市場は、以前のワークステーションメモリ世代よりもECCサプライヤーに広い商業基盤を提供します。
非ECC DDR5は2025年の需要の残り37.5%を占め、クリエイティブ、アニメーション、コンテンツ制作ワークロードに引き続き関連しています。これらのユーザーは、システムレベルのエラー訂正よりも帯域幅、速度チューニング、および低いプラットフォームコストを優先する場合があります。CUDIMMおよびCQDIMMフォーマットは、高速非バッファード設計における信号整合性の向上への道を提供します。JEDECのJESD323Bは、これらのモジュールタイプの共通の電気的・機械的要件を確立しており、より広範なクロスベンダー認定をサポートします。Apacer Technology Inc.は、AI、HPC、エッジコンピューティングアプリケーション向けに4ランク設計、最大128GBの容量、最大7200 MT/sの速度を持つ産業用DDR5 CQDIMMを提供しています。特定のワークロードではECCと非ECC製品のパフォーマンスギャップが縮まる可能性がありますが、リスクプロファイルは異なります。AIシステムがよりビジネスクリティカルな設定に展開されるにつれて、信頼性要件が初期モジュールコストの低さを上回る場合、バイヤーはECCを好む可能性があります。これにより、非ECC製品はパフォーマンスチューニングとプラットフォームの柔軟性が主要な購買基準であるアプリケーションに集中することになります。購買決定はまた、マザーボードのサポート、希望する容量、および各ワークステーションで実行されるソフトウェアワークロードにも依存します。DDR5ワークステーションメモリモジュール市場は、多くのプロフェッショナルユーザーが依然として設定可能な高速メモリを重視しているため、このカテゴリを維持しています。
フォームファクター別:RDIMMがインストールベースを維持しながらCAMM2が勢いを増す
RDIMMおよび3DS RDIMMは2025年のDDR5ワークステーションメモリモジュール市場の48.21%を占めました。その地位は、登録メモリがプラットフォーム要件であるインテルXeonおよびアムドThreadripper PROシステムのインストールベースを反映しています。登録クロックドライバーは、プロフェッショナルシステムにおける高容量およびマルチチャネル構成をサポートします。3DS RDIMMは、スロットあたり128GB以上を必要とする展開向けの高密度モジュールをサポートできます。これは、単一のワークステーション内に大きなメモリプールを必要とするAI、モデリング、シミュレーションシステムにとってますます重要になっています。Kingston Server Premier製品およびその他の認定RDIMMレンジは、OEMおよびシステムビルダーに幅広い検証済み設計の選択肢を提供します。このフォームファクターのインストールベースは、既存のプロフェッショナルフリートがメモリアップグレードを必要とする際の繰り返し購入もサポートします。DDR5ワークステーションメモリモジュール産業は、容量、信頼性、プラットフォーム認定を必要とするシステムにRDIMMを引き続き依存しています。
CAMMおよびCAMM2は、2031年にかけて12.42%のCAGRで最も速く成長するフォームファクターカテゴリです。その魅力は、垂直方向のクリアランスと信号パス設計が重要なモバイルワークステーションおよびコンパクトシステムで最も強くなっています。JEDECはCAMM2の開発パスと、デバイスカテゴリ全体で共通のモジュラーメモリアプローチを生み出す可能性を文書化しています。このフォーマットは、プロセッサ領域近くの従来のSODIMMレイアウトが占めるスペースを削減できます。コネクタの標準化とクロスベンダーの互換性がまだ発展途上であるため、RDIMMおよびSODIMMよりも採用率は低いままです。CAMM2は、コンパクトな機械設計が差し迫った制約であるモバイルワークステーションにおいてより直接的な普及経路を持っています。デスクトップタワーは、定着したDIMMスロットインフラストラクチャと確立された調達プロセスを維持しています。DDR5ワークステーションメモリモジュール市場では、コンパクトなプロフェッショナルシャーシがモジュールアーキテクチャの変更を正当化する場所でCAMM2の採用が最初に進む可能性が高いです。モジュールサプライヤーはまた、フォーマットが拡大できる前に、互換性のある機械設計、検証プロセス、および生産サポートを開発する必要があります。これにより、移行は既存のDIMMスロットの単純な置き換えよりも段階的なものになります。
容量別:32GBから64GBのレンジがボリュームコアとして維持
32GBから64GBのティアは2025年のDDR5ワークステーションメモリモジュール市場の40.67%を占め、2031年にかけて11.14%のCAGRで成長すると予測されています。このレンジは、混合CAD、エンジニアリングシミュレーション、および一般的なプロフェッショナルワークロードに引き続き適しています。エントリー構成よりも多くの作業容量をバイヤーに提供しながら、高密度モジュールの高いソーシング負担を避けることができます。ベンダーとチップセット全体での広範な可用性は、標準化されたOEMビルドとエンタープライズフリート調達もサポートします。CORSAIRは、互換性のあるインテルワークステーションプラットフォーム向けに6400 MT/sの64GB DDR5 ECC RDIMMキットを提供しており、このレンジにおける製品オプションの集中を示しています。TEAMGROUP Inc.はまた、64GBモジュールを使用して256GBから512GBにスケールできる高容量ワークステーション指向のDDR5構成を提供しています。したがって、32GBから64GBのレンジは、大規模なワークステーションフリートを更新する組織にとって実用的な構成ポイントとして維持されています。また、古いDDR4システムと高密度AI構成の間のステップとしても機能します。
128GB超のティアは、2031年にかけて12.4%のCAGRで最も速く成長する容量グループです。Micron Technology, Inc.の2026年のエージェンティックAIワークフローの評価では、複数のモデルとサービスが連携して動作する場合に128GBが有用なベースラインとして特定されています。より大きな容量は、アクティブなローカル処理中のページングとクラウドオフロードを削減できます。Micron Technology, Inc.は2026年に256GB DDR5 RDIMMアーキテクチャをサンプリングし、プロフェッショナルシステムのスロットあたりの高容量パスを示しました。SK hynix Inc.はまた、2025年にインテルXeon 6プラットフォームで256GB DDR5 RDIMMの認定を完了しました。[3] 高密度モジュールは、利用可能なすべてのスロットを埋めることなく大きなメモリプールに到達するためのパスをバイヤーに提供できます。また、すべてのワークステーションプラットフォームでプレミアム容量をサポートするベンダーが少ないため、より複雑なソーシング要件を生み出します。したがって、DDR5ワークステーションメモリモジュール産業は、容量計画がプロセッサおよびGPU選択と同等の重みを持つ構成に向かって移行しています。完全なプラットフォーム交換が不要な場合、容量アップグレードは認定ワークステーションの使用可能寿命を延ばすことができます。したがって、DDR5ワークステーションメモリモジュール市場は、認定高密度製品に対するより大きなアドレス可能なニーズを持っています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
速度別:4800 MT/sが最大のインストールベースを維持
4800 MT/s以下のティアは2025年の需要の36.44%を占め、2031年にかけて10.9%のCAGRで成長すると予測されています。その規模は、インテルXeon Sapphire Rapidsおよびそれ以前のアムドThreadripper PROプロセッサを中心に構築されたシステムのインストールベースを反映しています。これらのプラットフォームは4800 MT/sをネイティブJEDEC動作ポイントとして使用しており、手動メモリプロファイルチューニングの必要性を排除しています。エンジニアリング、金融、科学環境では、交換予算がサイクルで計画されることが多いため、このようなシステムを数年間使用し続けることができます。このカテゴリのモジュールサプライヤーは、容量の可用性、GB当たりの価格、および検証済みの互換性で競争します。5200 MT/sから6400 MT/sのレンジは、より高いDDR5速度のネイティブサポートを持つ新しいワークステーションプラットフォームに対応します。これらの速度帯は、プレミアムオーバークロック構成にすぐに移行することなくアップグレードパスを提供します。インストール済みシステムが引き続き互換性のある交換および拡張モジュールを必要とするため、DDR5ワークステーションメモリモジュール市場は依然として4800 MT/s製品に依存しています。
6400 MT/s超のティアは、2031年にかけて12.39%のCAGRで最も速く成長する速度グループです。需要は、エンスージアスト向けオーバークロックだけでなく、プラットフォーム認定活動にも関連しています。JEDECは2026年4月にDDR5 MRDIMMロードマップを進め、Gen2は12,800 MT/sを目標とし、Gen3は17,600 MT/sに向けて進行中です。このロードマップは、サーバーおよびプロフェッショナルシステムで使用される登録メモリの長期的なパフォーマンス期待値を設します。高速メモリは、AI推論や複雑なシミュレーションを含む大きなアクティブデータセットを処理するワークロードをサポートできます。ただし、高速構成はマザーボード、プロセッサ、BIOS、および冷却条件全体で慎重な検証を必要とします。したがって、これらは認定OEMまたはシステムインテグレーションチャネルを通じて採用される可能性が高くなります。プレミアム速度ティアにより、ベンダーは周波数だけでなく、プラットフォームテストとコンポーネントエンジニアリングを通じて差別化することができます。
アプリケーション別:CADおよび3Dデザインが最大のユースケースとして維持
CADおよび3Dデザインは2025年のアプリケーション需要の29.14%を占め、2031年にかけて10.9%のCAGRで拡大すると予測されています。大規模なアセンブリ、建築情報モデル、航空宇宙コンポーネントスタックは、作業セッション中に大きなデータセットをアクティブメモリにロードできます。DDR5の帯域幅と容量はこれらのプロジェクトをサポートし、ECC構成はプロフェッショナルな信頼性要件を満たすのに役立ちます。有限要素解析と計算流体力学は同じ高容量ワークステーション仕様の多くを使用するため、エンジニアリングとシミュレーションは密接に関連しています。メディア、アニメーション、コンテンツ制作もレンダリングとアセット処理中にDDR5の恩恵を受けます。金融および科学コンピューティングは、計算と研究モデルがメモリ整合性に敏感である可能性があるため、ECCに特別な価値を置きます。これらの確立されたワークロードは、DDR5ワークステーションメモリモジュール市場に耐久性のある需要基盤を提供します。また、ソフトウェアファイル、データセット、レンダリング要件がより要求の高いものになるにつれて、定期的なアップグレードをサポートします。
AIおよびデータサイエンスワークステーションは、2031年にかけて12.47%のCAGRで最も速く成長するアプリケーションです。ローカル推論とトレーニングワークフローは、モデルウェイト、アクティブコンテキスト、アプリケーションサービス、およびオペレーティングシステムプロセスのためのメモリを必要とします。Micron Technology, Inc.の2026年のテストでは、128GB構成が64GB比較システムよりも30%速く並行エージェンティックAI作業を完了したことが示されました。この結果は、複数のAIタスクが同時に実行される場合に容量がワークステーションのスループットに影響を与える理由を示しています。AIの展開により、バイヤーは64GBから128GB超および128GB超の容量レンジに向かっています。これにより、特定のプロフェッショナルプラットフォーム向けに認定された高密度モジュールの需要が生まれます。また、CPU、GPU、ストレージ、メモリの選択を一緒に評価する必要があるため、統合されたワークステーション設計の価値も高まっています。AIツールがアーリーアダプターからエンジニアリング、アナリティクス、クリエイティブチームに拡大するにつれて、DDR5ワークステーションメモリモジュール市場は恩恵を受けます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:OEMおよびシステムインテグレーターが大部分の収益を支配
OEMおよびシステムインテグレーターは2025年のDDR5ワークステーションメモリモジュール市場の69.32%を占め、2031年にかけて11.3%のCAGRで成長すると予測されています。その役割は、複数のプロセッサ、ボード、ファームウェアバージョン、および熱設計全体でワークステーションメモリを検証することの難しさを反映しています。OEMは、機器がバイヤーに届く前に特定のシステムに対してRDIMMをテストできます。これにより、メモリ選択が調達プロセスの早い段階に移動し、多くの場合、最終的なワークステーションが購入される前に行われます。工場で認定されたメモリ構成は、大規模な標準化されたフリートを運用するエンタープライズの展開リスクも軽減します。高容量モジュールの可用性が制約されている場合、OEMサプライチェーン関係は重要になる可能性があります。このチャネルポジションは、ワークステーション設計および検証プログラムに含まれることを可能にすることで、認定サプライヤーに優位性を与えます。また、多くのユーザーが別のアフターマーケット購入としてではなく、完全なシステムの一部としてDDR5メモリを取得することを意味します。
エンタープライズVARおよびITリセラーは、2031年にかけて12.18%のCAGRで最も速く成長するチャネルです。これらは、元のシステム購入後にインストール済みDDR5ワークステーションフリートのメモリを拡張する必要がある組織にサービスを提供します。一般的なユースケースは、新たに採用されたAIツールがシステムの初期構成を超えた場合に64GBから128GBに移行することです。リセラーは、ワークステーション全体を交換したくないバイヤーに互換性チェック、コンポーネントソーシング、およびインストールサポートを提供できます。小売、eコマース、およびアフターマーケットは、独立したビルダー、研究機関、および小規模なクリエイティブスタジオに引き続き関連しています。これらのバイヤーは多くの場合、シャーシとプロセッサとは別にコンポーネントを購入します。アフターマーケットは、契約されたOEMボリュームよりも購買規模が小さいため、コンポーネント供給圧力にさらされやすい可能性があります。これにより、組織が認定プロフェッショナル機器の検証済みアップグレードパスを必要とする場合、リセラーに成長機会が生まれます。
地域分析
北米は2025年の地域需要の38.56%を占め、AIインフラ投資、主要なワークステーションOEM事業、および金融サービス、航空宇宙・防衛、ライフサイエンスからのエンタープライズ需要に支えられています。これらのセクターは、容量、信頼性、および検証済み構成が重要なタスクにワークステーションを使用し、AIラボとクラウドプロバイダーは隣接する開発者およびデータサイエンスシステムの需要を生み出しています。高容量RDIMMと高速ティアは、これらのアーリーアダプタープロフェッショナル環境でより一般的です。Micron Technology, Inc.は2026年5月に、国内製造プログラムの一環としてバージニア州マナサスの施設で1アルファDRAM生産を始しました。[4] このプログラムは長期的な地域メモリ供給ポジションをサポートしますが、即時のモジュール割り当て制約を解消するものではなく、DDR5ワークステーションメモリモジュール市場は北米を主要な需要センターとして維持しています。
欧州は、自動車エンジニアリング、産業デザイン、金融、製薬研究に使用されるプロフェッショナルワークステーションの安定した需要センターです。ドイツの自動車および産業セクターは、認定ECCメモリを必要とするCADおよびシミュレーションワークロードをサポートし、英国は信頼性の高いプロフェッショナルコンピューティングシステムを必要とする金融サービスおよび製薬研究活動を持っています。北欧のデータセンター投資は、開発およびインフラワークステーションの隣接需要をサポートします。欧州のバイヤーは、規制、エンジニアリング、研究要件がデータ整合性に高い価値を置く場合、ECC DDR5 RDIMM構成を好む傾向があります。プラットフォームの長寿命は、頻繁なフルシステム交換よりも互換性のあるメモリアップグレードを好む可能性があり、製品認定とモジュールの可用性が地域において重要になっています。
アジア太平洋は、地域の中で最も速いペースで2031年にかけて12.31%のCAGRで成長すると予測されています。韓国と台湾はDRAM生産とモジュール組み立ての重要な拠点であり、中国の拡大するAIインフラはサーバーおよび関連ワークステーション展開における高容量メモリの需要を増加させています。台湾のモジュールエコシステムにはADATA Technology Co., Ltd.、Transcend Information, Inc.、Silicon Power Computer and Communications Inc.、V-Colorが含まれ、韓国のDRAMメーカーは予測期間を通じて供給を強化すると予想される製造能力に投資しています。日本は先進的なDRAM製造への投資に引き続き関連しており、その他の地域は主権AIプログラム、デジタル化プロジェクト、およびDDR5ワークステーションメモリモジュール市場をサポートするエンタープライズ技術リフレッシュを通じて拡大しています。
競合ランドスケープ
DDR5ワークステーションメモリモジュール市場は、集中した上流のDRAM IC供給層と、より断片化したモジュールブランド層を持っています。Samsung Electronics Co., Ltd.、SK hynix Inc.、Micron Technology, Inc.は、モジュールベンダーが使用するDRAMコンポーネントの可用性、価格設定、および仕様グレードに影響を与えます。Kingston Technology Company, Inc.、CORSAIR、G.SKILL International Enterprise Co., Ltd.、TEAMGROUP Inc.、ADATA Technology Co., Ltd.、よび地域サプライヤーは、認定製品レンジ、熱設計、およびプラットフォームサポートを通じて下流で競争しています。割り当てられたDRAM供給へのアクセスと確立されたOEM関係は、モジュール設計と同様に重要である可能性があります。SK hynix Inc.は2025年に256GB DDR5 RDIMMのインテルデータセンター認定を完了し、Micron Technology, Inc.は並行エージェンティックAIワークステーションワークフローにおける高容量の役割を強調しています。
モジュールサプライヤーは、プラットフォーム認定の深さと宣伝された速度で競争しています。Kingston Technology Company, Inc.の2026年7月のECC RDIMMのPCB改訂は、プラットフォームコンポーネントとファームウェアが進化するにつれて、信号整合性、製造性、および機械的堅牢性に対処しました。Kingston Technology Company, Inc.はまた、2026年6月に検証済みワークステーションおよびエンタープライズリフレッシュ向けに16GB DDR5-5600 ECC RDIMM生産SKUを追加しました。G.SKILL International Enterprise Co., Ltd.は2025年にAI、コンテンツ制作、プロフェッショナルワークステーション向けの高容量DDR5-6000およびDDR5-6400キットを導入しました。CAMM2サプライヤーはモバイルワークステーションアーキテクチャの潜在的なシフトに備えており、DDR5ワークステーションメモリモジュール市場は複数のフォームファクターとワークステーションプラットフォームで製品を検証するサプライヤーを評価します。
限られた機会は、高容量、高速、およびプラットフォーム固有の認定を組み合わせています。256GBクラスおよび7200 MT/s超の速度の製品は、要求の高いコンポーネント選択とシステムテストを必要とし、早期に検証された製品がプレミアムポジショニングを維持できます。提供された資料は、上位モジュールブランドまたは上位DRAMサプライヤーの合計市場シェアを提供していないため、記載されたスコアリング方法では数値的な市場集中スコアを割り当てることができません。競合構造は上流で集中し、下流で断片化したままであり、大規模なワークステーションプログラムをサポートしようとするベンダーにとって長期的な割り当て契約が重要です。
DDR5ワークステーションメモリモジール産業リーダー
-
Kingston Technology Company, Inc.
-
CORSAIR
-
G.SKILL International Enterprise Co., Ltd.
-
Patriot Memory, Inc.
-
TEAMGROUP Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Kingston Technology Company, Inc.はKSM56R46BS8PMI-16HAI DDR5-5600 ECC RDIMMのPCB設計をJEDEC R/C D0からR/C D1に改訂し、信号整合性、製造性、機械的堅牢性を向上させました。旧BOMの段階的廃止は2026年9月に予定されています。
- 2026年7月:Kingston Technology Company, Inc.は新しい生産SKU、16GB DDR5-5600 ECC RDIMM KSM56R46BS8-16MH(1Rx8 CL46サーバーグレードモジュール)を追加しました。これは、検証済みDDR5-5600 ECC RDIMMコンポーネントを必要とするワークステーションおよびエンタープライズプラットフォームリフレッシュを対象としています。
- 2026年4月:JEDECはJESD82-552 DDR5マルチプレクスドランクデータバッファ規格を公開し、12,800 MT/sを目標とするDDR5 MRDIMM Gen2ロードマップを進め、Gen3は17,600 MT/sを目標として開始されました。この規格の進展は、DDR5のパフォーマンスロードマップを標準RDIMMの帯域幅を超えて拡張し、次世代高帯域幅ワークステーションメモリの技術パスを定義します。
- 2025年12月:SK hynix Inc.は、インテルXeon 6プラットフォームで32GB 1aダイベースの256GB DDR5 RDIMMのインテルデータセンター認定を業界で初めて完了し、16Gb 1a DRAMに基づく以前の128GBモジュールと比較して最大16%高い推論性能と18%低い消費電力を実現しました。
グローバルDDR5ワークステーションメモリモジュール市場レポートの範囲
DDR5ワークステーションメモリモジュール市場レポートは、メモリタイプ(ECC DDR5ワークステーションメモリ、非ECC DDR5ワークステーションメモリ)、フォームファクター(RDIMM / 3DS RDIMM、UDIMM / CUDIMM、SODIMM / CSODIMM、CAMM / CAMM2)、容量(4800 MT/s以下、5200 MT/sから5600 MT/s、6000 MT/sから6400 MT/s、6400 MT/s超)、速度(5200 MT/s以下、5600 MT/s、6000 MT/s以上)、アプリケーション(CADおよび3Dデザイン、AIおよびデータサイエンスワークステーション、エンジニアリングおよびシミュレーション、メディア、アニメーション、コンテンツ制作、金融および科学コンピューティング)、流通チャネル(OEMおよびシステムインテグレーター、エンタープライズVARおよびITリセラー、小売、eコマース、アフターマーケットアップグレードチャネル)、地域(北米、欧州、アジア太平洋、その他の地域)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ECC DDR5ワークステーションメモリ |
| 非ECC DDR5ワークステーションメモリ |
| RDIMM / 3DS RDIMM |
| UDIMM / CUDIMM |
| SODIMM / CSODIMM |
| CAMM / CAMM2 |
| 4800 MT/s以下 |
| 5200 MT/sから5600 MT/s |
| 6000 MT/sから6400 MT/s |
| 6400 MT/s超 |
| 5200 MT/s以下 |
| 5600 MT/s |
| 6000 MT/s以上 |
| CADおよび3Dデザイン |
| AIおよびデータサイエンスワークステーション |
| エンジニアリングおよびシミュレーション |
| メディア、アニメーション、コンテンツ制作 |
| 金融および科学コンピューティング |
| OEMおよびシステムインテグレーター |
| エンタープライズVARおよびITリセラー |
| 小売、eコマース、アフターマーケットアップグレードチャネル |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| メモリタイプ別 | ECC DDR5ワークステーションメモリ | |
| 非ECC DDR5ワークステーションメモリ | ||
| フォームファクター別 | RDIMM / 3DS RDIMM | |
| UDIMM / CUDIMM | ||
| SODIMM / CSODIMM | ||
| CAMM / CAMM2 | ||
| 容量別 | 4800 MT/s以下 | |
| 5200 MT/sから5600 MT/s | ||
| 6000 MT/sから6400 MT/s | ||
| 6400 MT/s超 | ||
| 速度別 | 5200 MT/s以下 | |
| 5600 MT/s | ||
| 6000 MT/s以上 | ||
| アプリケーション別 | CADおよび3Dデザイン | |
| AIおよびデータサイエンスワークステーション | ||
| エンジニアリングおよびシミュレーション | ||
| メディア、アニメーション、コンテンツ制作 | ||
| 金融および科学コンピューティング | ||
| 流通チャネル別 | OEMおよびシステムインテグレーター | |
| エンタープライズVARおよびITリセラー | ||
| 小売、eコマース、アフターマーケットアップグレードチャネル | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2026年のDDR5ワークステーションメモリモジュール市場の規模はどのくらいですか?
DDR5ワークステーションメモリモジュール市場規模は、2025年に1.52 ビリオン 米ドル、2026年に1.95 ビリオン 米ドルと予測され、2026年から2031年にかけて11.36%のCAGRで成長し、2031年までに3.34 ビリオン 米ドルに達する見込みです。
DDR5ワークステーションメモリモジュールの需要を牽引しているものは何ですか?
新しいDDR5ワークステーションプラットフォーム、ローカルAIワークフロー、シミュレーション、および大規模なCADワークロードが、認定高容量メモリの需要を増加させています。購買決定では、必要な容量、プロセッサとマザーボードの互換性、ECC要件、および検証済みモジュール構成の可用性がますます考慮されています。
ECC DDR5がプロフェッショナルワークステーションにとって重要な理由は何ですか?
ECC DDR5は、エンジニアリング、金融、研究、AIワークロードがデータ整合性により高い価値を置くため、2025年の需要の62.48%をリードしました。計算の損失、出力の破損、またはシステムの中断がプロフェッショナルプロジェクトを遅延させる可能性がある場合に特に重要です。
ワークステーション向けで最も速く成長しているDDR5容量ティアはどれですか?
128GB超の容量ティアは、ローカルAIおよびマルチモデルワークロードに支えられ、2031年にかけて12.39%のCAGRで拡大すると予測されています。より大きな容量は、要求の高いプロフェッショナル作業中にモデルウェイト、アクティブコンテキスト、および並行アプリケーションをメモリに保持できます。
DDR5ワークステーションモジュールで最も速く拡大している地域はどこですか?
アジア太平洋は、DRAM製造、モジュール組み立て、および拡大するAIインフラに支えられ、2031年にかけて12.31%のCAGRで成長すると予測されています。この地域はまた、韓国と台湾の重要なサプライチェーン能力と中国での増大する展開需要を組み合わせています。
プロフェッショナルDDR5メモリ購入をリードしている販売チャネルはどれですか?
OEMおよびシステムインテグレーターは、プラットフォーム認定と工場構成済みシステムがほとんどのプロフェッショナル購入を導くため、2025年に69.32%を占めました。このチャネルは、選択したプロセッサ、マザーボード、ファームウェア、および熱設計でテストされたメモリをバイヤーが取得するのに役立ちます。