
暗号資産の発見とインベントリ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.55 十億米ドル |
| 市場規模 (2032) | 5.36 十億米ドル |
| 成長率 (2027 - 2032) | 28.22 % |
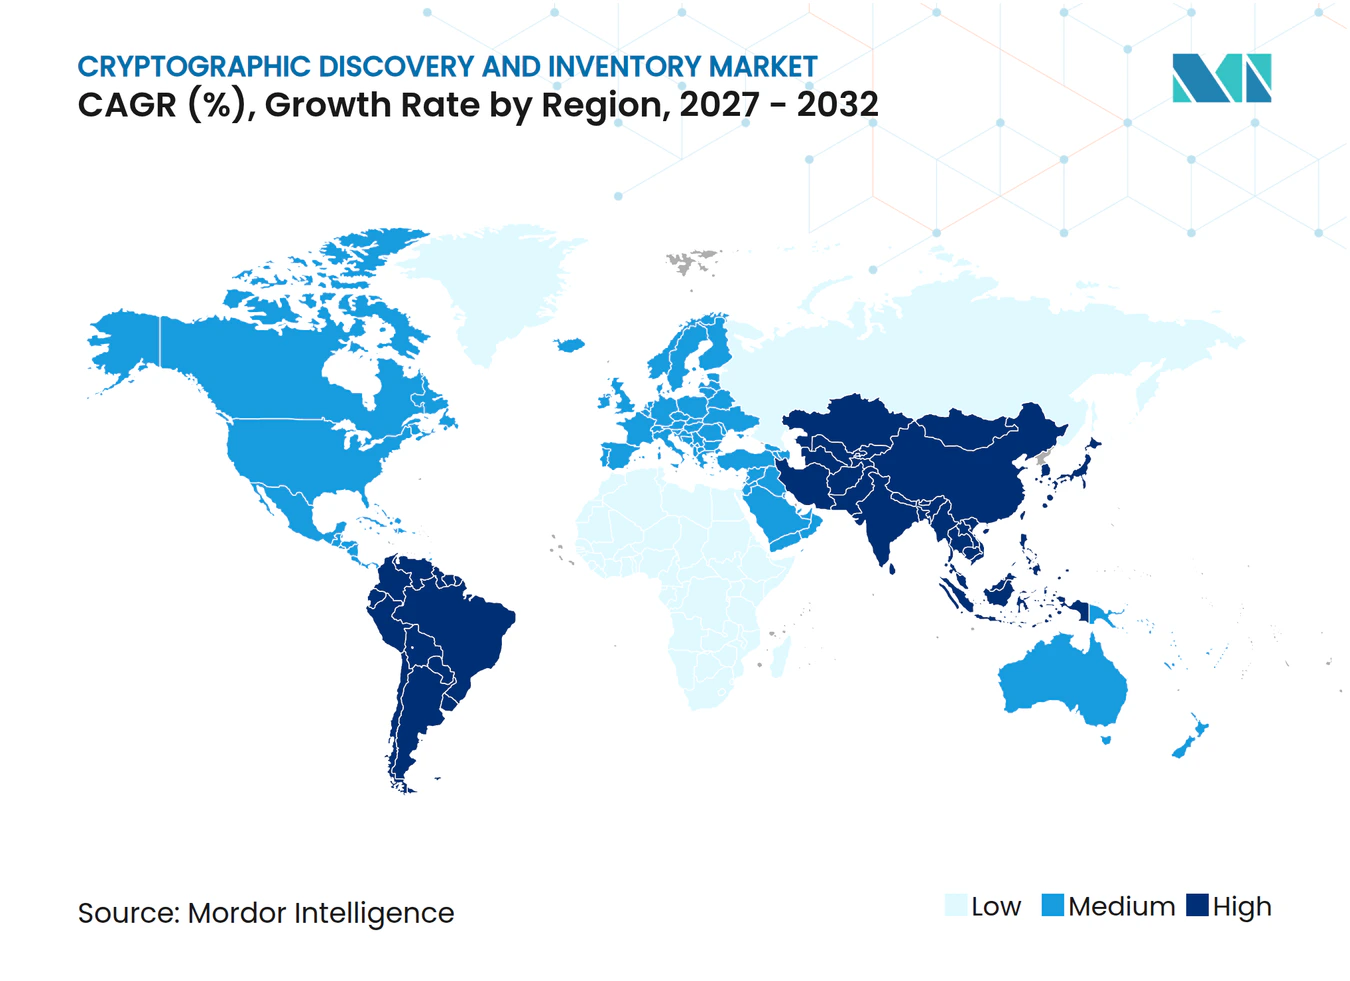
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる暗号資産の発見とインベントリ市場分析
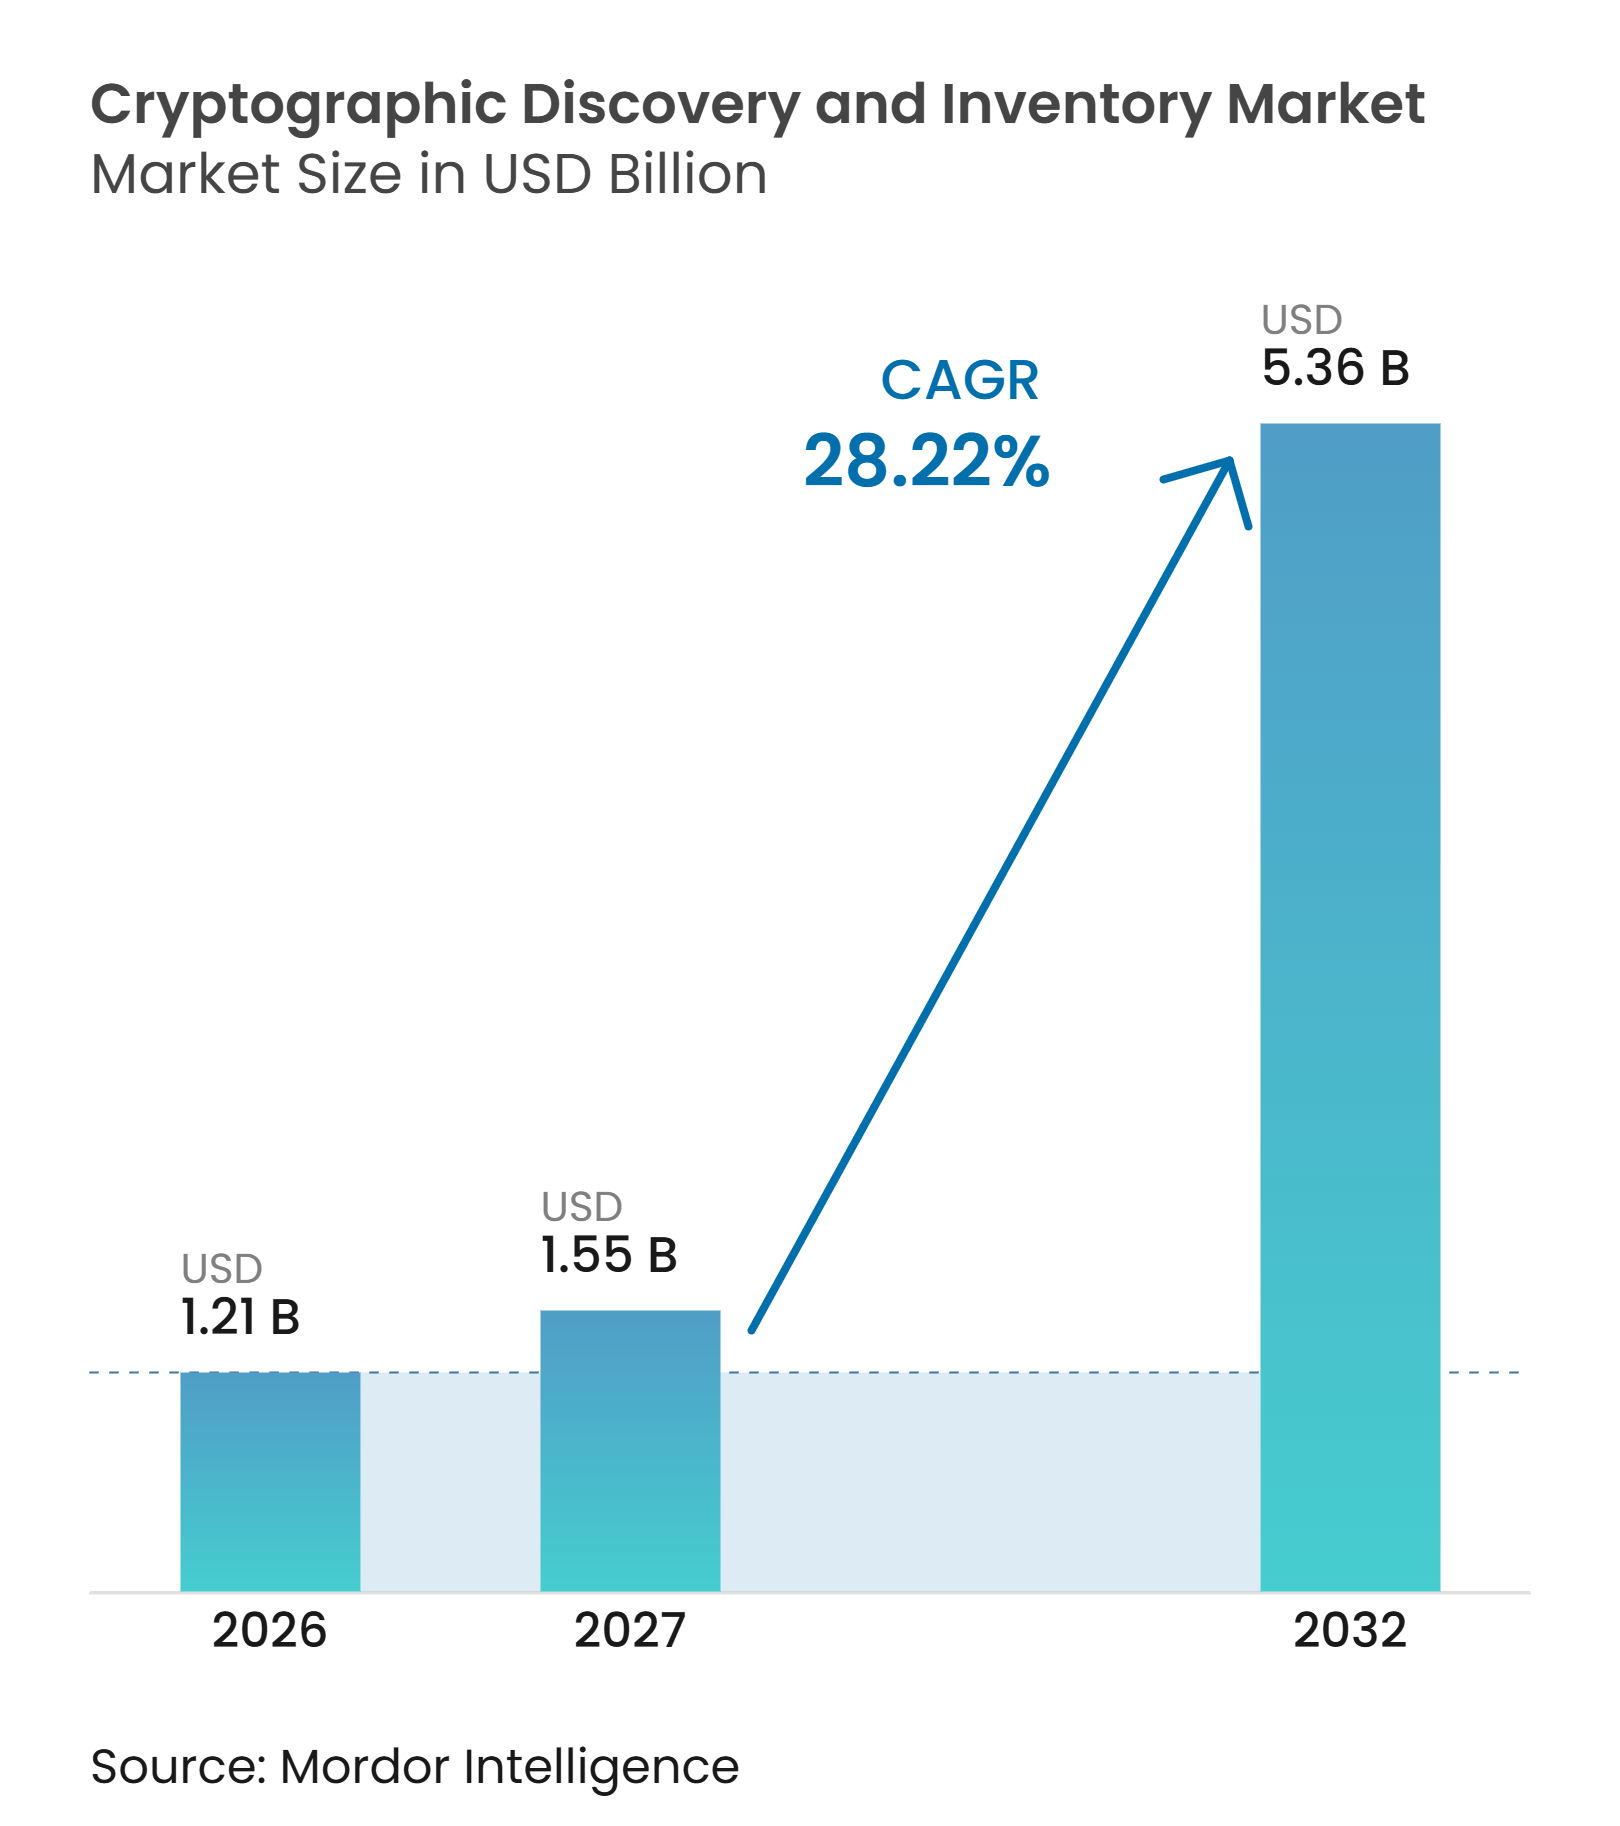
暗号資産の発見とインベントリ市場規模は、2026年に1.21 ビリオン 米ドル、2027年に1.55 ビリオン 米ドルと予測され、2032年までに5.36 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 28.22%で成長する見込みです。暗号資産の発見とインベントリ市場は、裁量的なセキュリティ支出よりも、義務的なポスト量子暗号移行プログラムによって形成されつつあります。これらのプログラムにより、組織が移行計画を立案する前に正確な資産インベントリが必要となり、継続的な発見ツールへの需要を支えています。暗号資産の発見とインベントリ市場は、政策上の期限と複雑な技術資産の更新に要する時間との間に広がるギャップからも恩恵を受けています。ベンダーは、コード・ネットワーク・ホストレベルの可視性と、証明書およびマシンアイデンティティ管理機能を組み合わせることで対応しています。これにより、クラウド・オンプレミス・ハイブリッド環境全体で暗号資産を特定するために必要な作業を削減できるプラットフォームに機会が生まれています。
レポートの主要ポイント
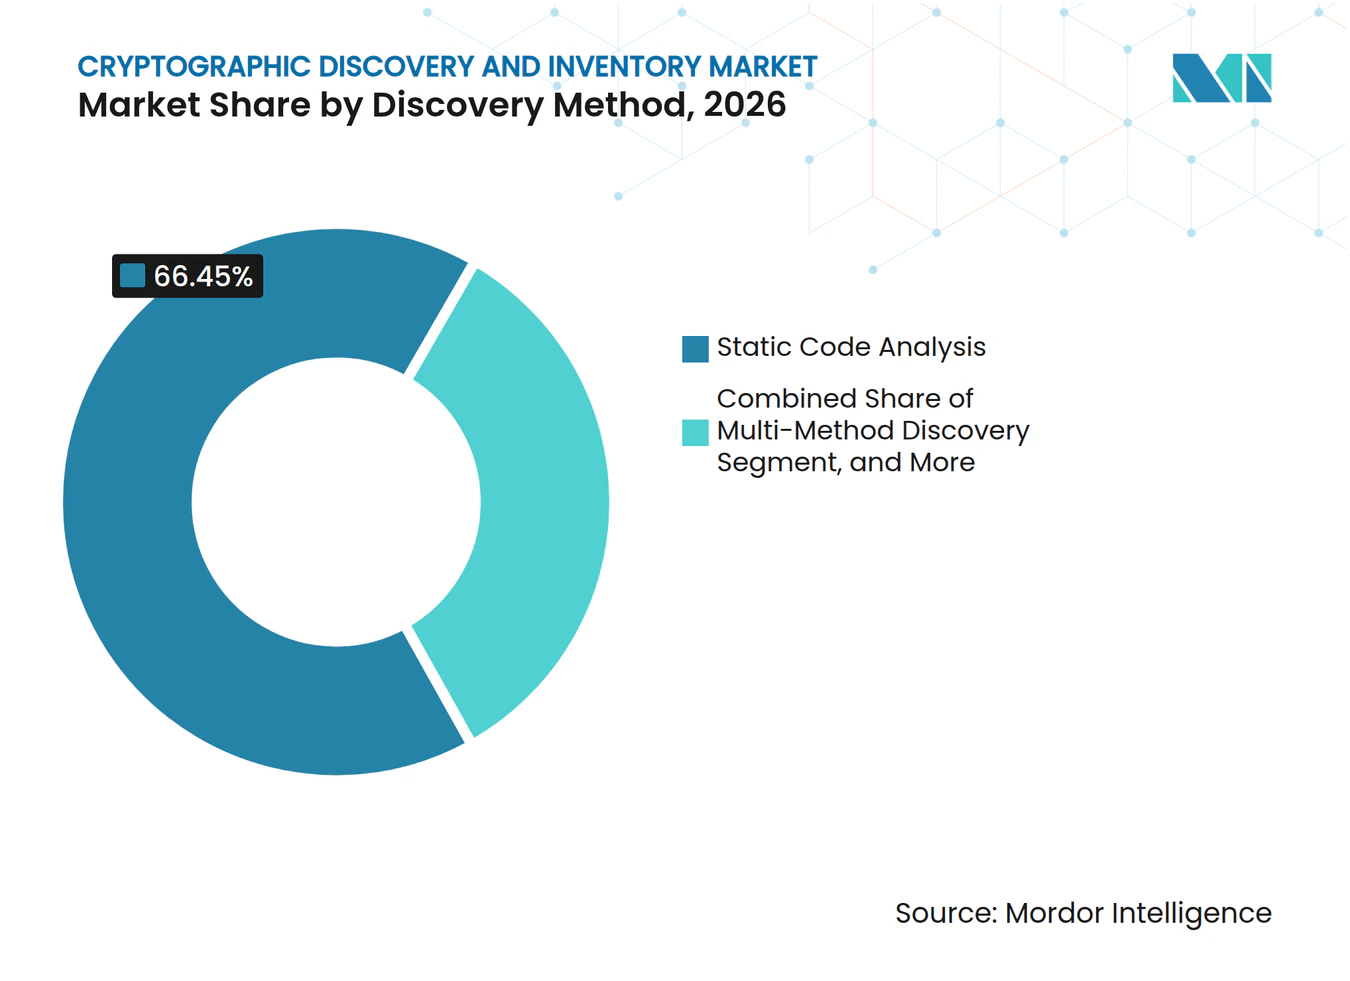
- 発見方法別では、静的コード解析が2026年の暗号資産の発見とインベントリ市場収益の66.45%を占め、マルチメソッド発見は2032年にかけてCAGR 29.33%で拡大する見込みです。
- 展開モデル別では、オンプレミス展開が2026年の暗号資産の発見とインベントリ市場収益の68.12%を占め、クラウド展開は2032年にかけてCAGR 29.72%で拡大する見込みです。
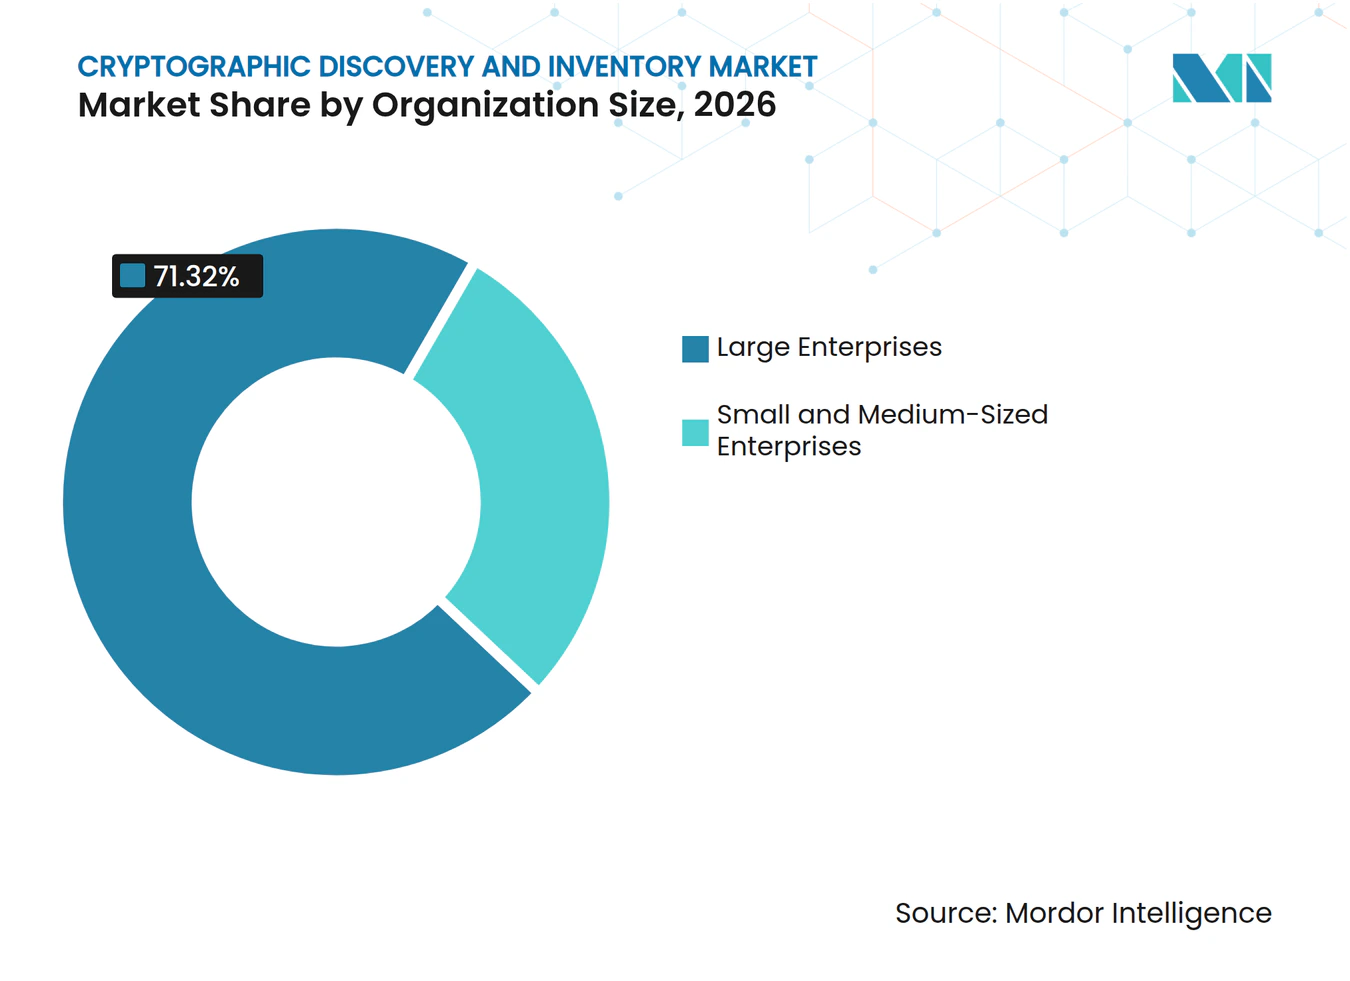
- 組織規模別では、大企業が2026年の暗号資産の発見とインベントリ市場収益の71.32%を占め、中小企業は2032年にかけてCAGR 30.10%で拡大する見込みです。
- エンドユーザー別では、銀行・金融サービス・保険(BFSI)が2026年の暗号資産の発見とインベントリ市場収益の29.41%を占め、政府・公共行政は2032年にかけてCAGR 28.76%で拡大する見込みです。
- 地域別では、北米が2026年の収益の35.39%を占め、アジア太平洋地域は2032年にかけてCAGR 29.05%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポスト量子暗号インベントリ義務 | +7.2% | 米国、EU加盟国、オーストラリア、シンガポール、日本に拘束力のある義務が集中するグローバル規模 | 短期(2年以内) |
| NISTアルゴリズム標準化と移行期限 | +5.5% | 北米とEUで最も早いコンプライアンス圧力があり、その後アジア太平洋地域の国家フレームワークが続くグローバル規模 | 短期(2年以内) |
| 今すぐ収集・後で復号するリスクの優先対応 | +4.4% | 北米の防衛、欧州の金融インフラ、アジア太平洋地域の銀行ハブにおいてリスクエクスポージャーが高いグローバル規模 | 中期(2〜4年) |
| クラウド・コンテナ・API・エッジにわたる暗号資産のスプロール | +4.1% | 北米のハイパースケーラー依存企業およびアジア太平洋地域全体のクラウド成長市場において特に顕著なグローバル規模 | 中期(2〜4年) |
| 証明書とマシンアイデンティティのライフサイクル統合 | +3.3% | TLSの有効期間要件が国際的に拡大するにつれ、北米とEUが先行し、その後アジア太平洋地域が続く | 中期(2〜4年) |
| 継続的な暗号資産部品表の採用 | +3.0% | 米国連邦調達および欧州サプライチェーンコンプライアンスフレームワークで報告が義務付けられるグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポスト量子暗号インベントリ義務
ポスト量子暗号インベントリ義務は、暗号資産の発見とインベントリ市場における需要の最も強力な促進要因です。2026年6月に発令された大統領令14412は、米国連邦機関に対してPQC移行責任者の指名、機関全体の暗号資産インベントリの管理、および定められた期間内での移行計画の提出を義務付けています。EUの協調実施ロードマップは、加盟国に対して2026年末までにPQC移行を開始し、2030年までに高リスクのユースケースを完了することを求めています。CISAはまた、連邦民間機関による定期的な暗号資産インベントリを求める自動化された発見・インベントリアプローチを策定しました。これらの要件は、暗号資産の発見とインベントリ市場に定期的なコンプライアンス業務を確立します。請負業者が連邦要件に準拠するにつれ、公共部門向けに最初に購入されたツールが、より広範な企業セキュリティプログラムの一部となる可能性があります。
NISTアルゴリズム標準化と移行期限
NISTは2024年8月にFIPS 203、FIPS 204、FIPS 205を公表し、2025年3月にHQCを標準化候補として選定し、組織が使用を準備すべきアルゴリズムに関する不確実性を低減しました。NIST IR 8547は、2030年以降に量子脆弱な公開鍵アルゴリズムからの移行を提案し、2035年以降はその使用を認めないとしています。2025年12月の暗号アジリティに関するガイダンスは、アルゴリズムをシステムを中断させることなく変更する必要がある組織にとって、発見とインベントリが準備作業であると位置付けています。ANSSIは2026年6月、2027年からPQCサポートのないセキュリティ製品の認証・適格性評価を停止すると表明しました。これにより、暗号資産の発見とインベントリ市場における早期計画が促進されます。この調達要件は、ANSSI適格製品を使用する組織が認証期限前に暗号依存関係を把握することの重要性を強調しています。
今すぐ収集・後で復号するリスクの優先対応
今すぐ収集・後で復号する脅威は、暗学的に関連する量子コンピュータが利用可能になる前に暗号化されたトラフィックを収集できるため、将来の量子リスクを現在のセキュリティ上の懸念に変えます。NIST IR 8547は、そのようなシステムの出現可能性を2030年から2040年の間と位置付けつつも、相当な不確実性があることを指摘しています。応用科学の研究では、医療・金融サービス分野がPQC採用を遅らせた場合に長期的なエクスポージャー期間に直面する可能性があり、ハイブリッド鍵交換と前方秘匿性を持つ方式によってそのエクスポージャーを低減できることが示されています。2026年のクラウドセキュリティアライアンスの調査では、企業の75%がこのリスクを懸念しているものの、対処戦略を持つのは23%に過ぎないことが判明しました。コードスキャンではライブ企業システム全体でどの暗号化トラフィックがアクティブかを示すことができないため、ネットワーク監視が特に重要となります。このニーズが暗号資産の発見とインベントリ市場における需要を強化しています。
クラウド・コンテナ・API・エッジにわたる暗号資産のスプロール
組織がより多くの分散システム全体で証明書、SSHキー、APIキー、コード署名証明書、クラウドアクセストークンを使用するにつれ、暗号資産のスプロールが拡大しています。2025年、Palo Alto Networksは企業環境においてマシンアイデンティティが人間のアイデンティティを82対1で上回ると報告しました。[1] CyberArkは、セキュリティリーダーの42%がマシンアイデンティティ戦略の欠如を主な懸念事項として挙げ、34%が依然として手動による証明書追跡に依存していると報告しました。短命なコンテナ証明書は静的またはエージェントのみのアプローチでは捕捉が困難であり、暗号資産の発見とインベントリ市場におけるマルチメソッド発見を支持しています。CyberArkはまた、2029年までに計画されている47日間の公開TLS証明書の有効期間により、年次サイクルよりもはるかに頻繁な証明書ローテーションが必要になると指摘しました。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 未資金のレガシー近代化予算 | -2.0% | 北米の連邦・州政府およびEUのレガシーインフラ事業者 | 短期(2年以内) |
| セキュリティ・インフラ・アプリケーションチーム間の分断された所有権 | -1.4% | 大企業およびサイロ化されたITガバナンスを持つ公共部門環境で最も顕著なグローバル規模 | 中期(2〜4年) |
| エアギャップおよび機密環境における制限されたテレメトリ | -1.1% | 北米の防衛・国家安全保障システムおよび一部のEU政府ネットワーク | 中期(2〜4年) |
| 暗号技術スキルの不足とツール適格性評価サイクル | -0.8% | アジア太平洋地域の新興市場および中位経済圏で最も深刻な不足があるグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
未資金のレガシー近代化予算
レガシー近代化予算は、暗号資産の発見とインベントリ市場における展開スケジュールの即時的な制約となっています。米国会計検査院(GAO)は、2024会計年度の米国連邦IT予算1,020億 米ドのうち820億 米ドルが既存システムの運用・保守に充てられ、開発・近代化に残されたのは200億 米ドルに過ぎないと報告しました。2025年のSwimlane調査では、セキュリティチームの85%が過去6ヶ月間に予算またはリソースの変更を経験し、46%が2025年のセキュリティ投資計画の減少を報告しました。義務化により発見の必要性は維持されますが、財政的な圧力により広範な展開が遅れ、大規模なオンプレミス購入よりもサブスクリプションが優先される可能性があります。これにより、暗号資産の発見とインベントリ市場における運用コストへの注目が高まります。迅速な運用上のメリットと低い初期インフラ要件を実証できるベンダーは、予算制約のある顧客において有利な立場に置かれます。
セキュリティ・インフラ・アプリケーションチーム間の分断された所有権
分断された所有権は、セキュリティ・インフラ・アプリケーションチームが暗号リスクに対する責任を共有しない場合、スキャン開始前に発見プログラムを遅らせる可能性があります。明確な所有者がいなければ、アルゴリズムインベントリ、証明書マップ、CBOM(暗号資産部品表)レポートが合意された修復計画につながらない場合があります。OMB M-26-15は、機関に対して暗号資産インベントリ管理の権限を持つPQC移行責任者を指定することを求めています。2025年のHSBC、InfoSec Global、Thalesによる論文は、基本的な暗号利用から適切な暗号利用への移行に際して、部門横断的な暗号ガバナンスが必要であると述べています。このガバナンス上の課題は、暗号資産の発見とインベントリ市場における意思決定を遅らせる可能性があります。ISC2は、2025年に回答者の59%が重大なスキルギャップを報告したと指摘しており、これは2024年の44%から増加しており、所有権がすでに分断されているプロジェクトの遅延を悪化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発見方法別:
マルチメソッドアプローチによるスキャンカバレッジの向上静的コード解析は2026年の暗号資産の発見とインベントリ市場シェアの66.45%を占めました。暗号資産の発見とインベントリ市場において、ソースコード、リポジトリ、ビルド成果物、アプリケーションパッケージをスキャンできるため、ソフトウェア開発ワークフローに定着しています。この方法は、ソフトウェアが本番環境に到達する前に、埋め込まれたアルゴリズム、時代遅れの暗号、暗号ライブラリをチームが特定するのに役立ちます。パッシブネットワーク監視は、ライブトラフィックにおける暗号スイートのネゴシエーション、TLSハンドシェイクパラメータ、プロトコル使用状況を捕捉することで、異なる視点を提供します。ソースコードに現れないシャドー暗号資産を発見するために重要です。
マルチメソッド発見は2027年から2032年にかけてCAGR 29.33%で成長する見込みです。このアプローチにおける暗号資産の発見とインベントリ市場規模は、クラウドネイティブ環境における単一スキャン方法の限界によって支えられています。エージェントベースのホストスキャンは、オペレーティングシステムの暗号呼び出しとランタイムライブラリのロードを特定でき、バイナリおよびプロプライエタリソフトウェアに有用です。CycloneDX バージョン1.6はCBOMスキーマを標準化し、QuSecureやAppViewXなどのプロバイダーはマルチソースインベントリを使用して機械可読なCBOMを生成しています。TNOは2025年3月、評価し専門プロバイダーのうちPQCアルゴリズムを検出できたのは1社のみであり、より広範なアルゴリズム対応カバレッジの余地があることを指摘しました。


注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
展開モデル別:
サービスとしてのソフトウェア採用の拡大に伴うクラウド提供の台頭オンプレミス展開は2026年の収益の68.12%を占めました。暗号資産の発見とインベントリ市場において、政府・防衛・金融機関はデータ所在地要件、FedRAMPの閾値、エアギャップ環境がクラウドホスト型スキャンテレメトリを制限するため、このモデルを維持することが多いです。インストールベースは、企業所有インフラ向けに設計された専用発見製品の初期設計も反映しています。大規模組織では、確立されたオンプレミスシステムの継続使用を支持する、数年にわたる更新サイクルが存在する場合があります。Keyfactorは2026年3月、インフラの複雑さを低減し価値実現までの時間を改善するため、AgileSec をサービスとしてのソフトウェアとして提供開始しました。
クラウド展開は2027年から2032年にかけてCAGR 29.72%で成長する見込みです。暗号資産の発見とインベントリ市場は、この提供モデルを通じて、クラウドネイティブなワークロードを持ち、自社のスキャンインフラを管理する能力が限られた組織にリーチできます。消費量ベースの価格設定により、従来のオンプレミスライセンス構造と比較して総所有コストを低減できます。SandboxAQは2025年にAQtive GuardのFedRAMP Ready認定を取得し、連邦民間機関がクラウド提供の発見サービスを評価するための明確な道筋を確立しました。TNOは、フルスタックの商用ツールが大規模組織に年間相当額のコストをかける可能性があり、資産単位のクラウド提供が最大企業層以下でよりアクセスしやすくなると指摘しました。
組織規模別:
独自の需要源となる中小企業大企業は2026年の収益の71.32%を占めました。その規模、早期の規制エクスポージャー、長年にわたる暗号資産は、暗号資産の発見とインベントリ市場における確立された購買層となっています。これらの組織は、複数の事業部門にわたって数千の証明書、多数の暗号ライブラリ、ハイブリッドクラウドシステムを管理している場合があります。成熟した証明書管理を持つ企業でさえ、アプリケーション内のアルゴリズム依存関係への可視性が欠如している場合があります。このギャップにより、ベンダーは既存の顧客アカウント内で展開を拡大する機会が生まれます。
中小企業は2027年から2032年にかけてCAGR 30.10%で成長する見込みです。クラウドツールが実装要件を低減するにつれ、暗号資産の発見とインベントリ市場産業はこれらの組織にとってよりアクセスしやすくなっています。MDPI Computersの研究では、楽観的な仮定のもとで小規模企業がPQC移行を完了するには5〜7年かかると推定されています。QuSecureは、発見への初期障壁を低減できる適格組織向けにQuProtect Reconnaissanceモジュールを無償で提供しています。[2] NIS2フレームワークは、最先端の暗号管理を実証できない対象となる小規模欧州組織に財務上のエクスポージャーをもたらします。

エンドユーザー別:
政府需要の加速とBFSIの大規模インストールベースの維持BFSIは2026年の収益の29.41%を占めました。その大きなシェアは、取引認証、決済システム、国際送金における電子証明書の長期的な使用を反映しています。金融記録は数十年にわたって機密性を保つ必要があり、収集された暗号化データは明確な業務上および信用上のリスクとなります。国際決済銀行は2025年7月に金融機関に対してPQC移行を開始するよう促しました。プロジェクト・リープ フェーズ2は2025年にTARGET2システムにおけるPQC署名付き送金をテストし、移行前の詳細なインベントリの必要性を強化するパケットサイズとパフォーンスの問題を特定しました。
政府・公共行政は2027年から2032年にかけてCAGR 28.76%で成長する見込みです。暗号資産の発見とインベントリ市場産業は、このセグメントにおいて機関全体の調達プログラムと固定された政策期限によって支えられています。SandboxAQは2025年12月、部門システム全体の自動発見・インベントリのために米国国防省最高情報責任者と5年間の契約を締結しました。ITおよび通信も、5Gインフラが予想される量子リスク期間を超えて使用され続ける可能性があるため、圧力に直面しています。医療、製造、エネルギー、公益事業、自動車・モビリティのユーザーは、異なるデータ、継続性、認証要件とともに需要を加えています。
地域分析
北米の暗号資産の発見とインベントリ市場
北米は2026年における暗号資産の発見とインベントリ市場シェアの35.39%を占めた。大統領令14412は高価値資産の連邦インベントリレビューを義務付けており、NSA CNSA 2.0は2025年以降、新たな国家安全保障システムの調達においてRSA、DH、およびECCの承認を停止した。[3] カナダは2025年6月のロードマップにおいて独自の移行計画と優先度の高いシステムの期限を設定し、米国連邦機関を超えた地域需要を拡大した。米国保健福祉省も2026年にFedRAMP高度認定の発見ツールに関する情報提供を求めており、ヘルスケア分野における関心の高まりを示している。
欧州の暗号資産の発見とインベントリ市場
欧州は第2位の地域市場である。その協調的なロードマップは、個別の機関主導プログラムではなく、加盟国全体にわたる共通の移行タイムラインを提供している。ANSSIは、PQC対応サポートが2027年から認証要件となると表明しており、認定製品を使用する組織にとっての緊急性が高まっている。スペインは2026年7月にCCN-TEC 009およびBP-37を発行し、インベントリの成果物の期限を2026年12月31日と定た。一方、Campus Cyberは2026年にPQC移行ツールの概要を公表し、インベントリを移行計画の第一フェーズとして位置付けている。
南米、アジア太平洋および中東・アフリカの暗号資産の発見とインベントリ市場
アジア太平洋地域は2027年から2032年にかけて29.05%のCAGRで成長すると予測されている。暗号資産の発見とインベントリ市場は、地域全体の国家移行プログラムによって支えられている。オーストラリアは2030年までに新たな暗号機器およびアプリケーションにおいてML-KEM-1024およびML-DSA-87の指定サポートを義務付けており、2026年末を期限とするPQC移行計画によって支援されている。シンガポールは2031年の移行マイルストーンを設けた重要インフラ向けガイダンスを発行し、広範なインベントリ作業に先立ちクラウンジュエルシステムの発見を推奨している。韓国は2025年1月に段階的な政府展開に向けて4つの国内KpqCアルゴリズムを選定し、NECと大和証券グループは2026年3月に日本で金融サービス向けPQCの概念実証を完了した。南米、中東、およびアフリカは依然として初期段階の地域であり、多国籍金機関およびArqitによる2026年9月のカタールEs'hailSatとの実証が重要インフラに対する初期需要を生み出している。
競合環境
市場集中度
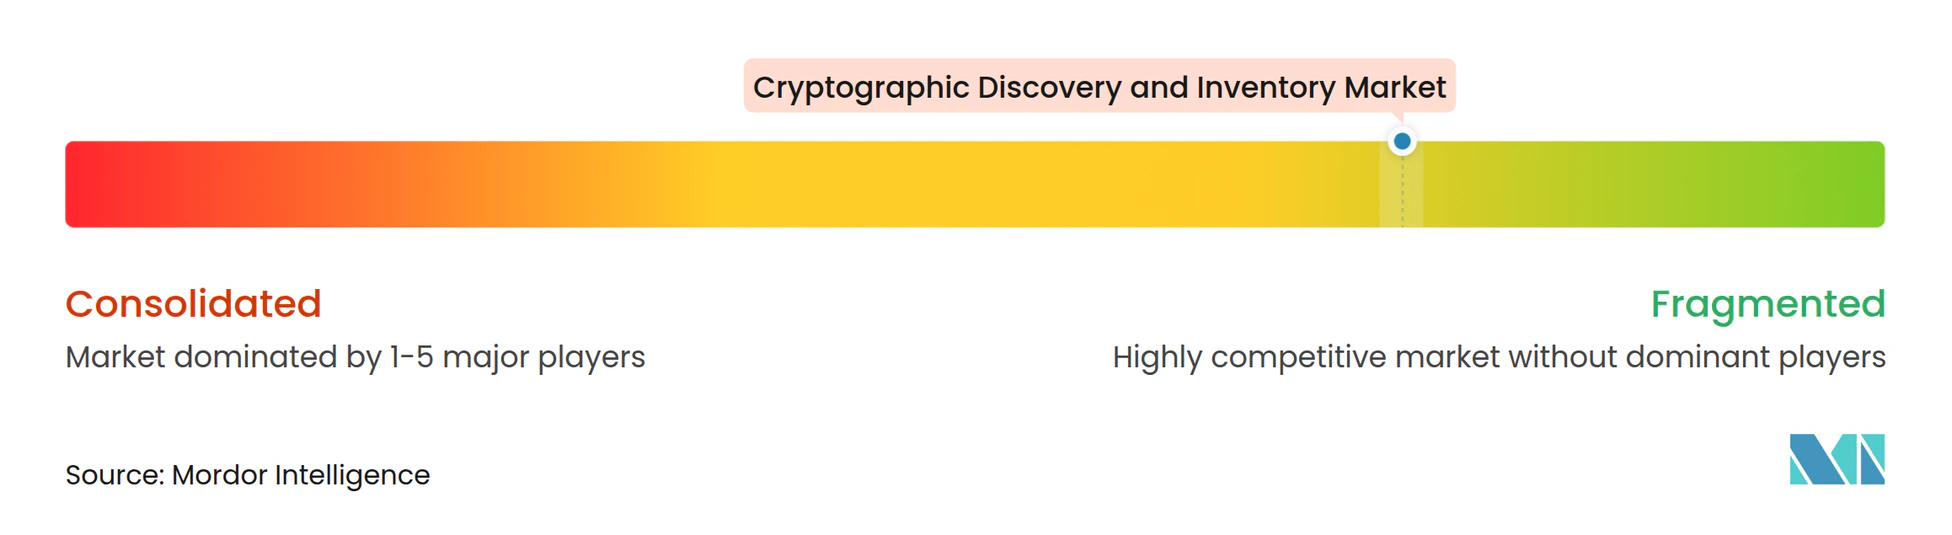
暗号資産の発見とインベントリ市場は中程度に分散しています。専門的な自動暗号資産発見・インベントリプラットフォームは、証明書ライフサイクル管理、シークレット管理、またはHSMポートフォリオを発見機能で拡張するより広範なセキュリティプロバイダーと競合しています。SandboxAQは、ランタイム解析、ネットワークテレメトリ、ランタイムトレーシングを使用して、動的にロードされるライブラリとシャドー暗号インスタンスを特定します。Keyfactorは、AgileSec Analyticsワークフローにおいてホストスキャン、ネットワーク監視、証明書ライフサイクル機能を組み合わせています。Summit Partnersは2026年7月、製品革新、地理的拡大、買収を支援するためにKeyfactorへの10億 米ドル超の戦略的成長投資を主導しました。
AppViewX Quantum Trust Hub、CryptoNext Security COMPASS、QuSecure QuProtect ReconnaissanceはCBOM出力と開発者向け統合に注力しています。これらの機能は政府への提出をサポートし、既存のCI/CDプロセスに適合します。ArqitはAmpliphaeの暗号インテリジェンス分析事業を買収し、KeyfactorはInfoSec Globalを買収し、買収が製品カバレッジのギャップを埋める方法を示しました。TNOは2025年3月に評価した専門ツールのいずれも運用技術環境でアクティブではなく、PQCアルゴリズムを検出できたのは1社のみであり、産業・重要インフラユーザーには専門的なカバレッジが限られていることを指摘しました。
マネージドサービスは、社内に暗号の専門知識を持たない顧客にとって実行可能な選択肢となりつつあります。NTT DATAとFortanixは2025年10月、FortanixのData Security ManagerとNTT DATAのサイバーセキュリティ提供能力を組み合わせたグローバルなサービスとしての暗号化パートナーシップを発表しました。[4] Utimacoは2025年10月にML-KEMおよびML-DSA実装がNIST CAVP試験に合格したと発表し、パートナー統合のための検証済みHSM基盤を提供しました。Akeylessも2025年にFIPS 140-3検証を取得し、シークレット管理および非人間アイデンティティ発見における立場を強化しました。これらの動きは、暗号資産の発見とインベントリ市場が単独の資産発見に依存するのではなく、マネージド提供と検証済み暗号機能の統合によって競争していることを示しています。
暗号資産の発見とインベントリ産業のリーダー企業
-
Keyfactor, Inc.
-
CryptoNext Security SAS
-
QuSecure, Inc.
-
SandboxAQ, Inc.
-
PQShield Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
暗号資産の発見とインベントリ市場 このレポートでカバーされる企業
- Keyfactor, Inc.
- CryptoNext Security SAS
- InfoSec Global Inc.
- ISARA Corporation
- Qrypt, Inc.
- QuSecure, Inc.
- SandboxAQ, Inc.
- PQShield Ltd.
- Arqit Quantum Inc.
- Fortanix, Inc.
- EverTrust SAS
- Crypto4A Technologies Inc.
- Utimaco GmbH
- Futurex, L.P.
- Akeyless Security Ltd.
- AppViewX, Inc.
- Prime Factors, Inc.
- SafeLogic Inc.
- Qubrisk Ltd.
- Tychon, Inc.
最近の産業開発事情 暗号資産の発見とインベントリ市場
- 2026年9月:QuSecureのQuProtect R3が、プロジェクト・コンバージェンス・キャップストーン6において技術準備レベル7を達成し、大統領令14412の2030年・2031年期限のもとで運用する米陸軍戦術ミッションシステムに対して、量子耐性通信、暗号アジリティ、暗号資産の発見とインベントリを実証しました。
- 2026年9月:Arqit Quantum、Es'hailSat、Advanced International Electronic Equipment Companyがカタールの運用通信インフラ全体で量子安全な衛星セキュリティのデモンストレーションに成功し、中東・アフリカ全体の重要インフラ事業者向けの参照展開を確立しました。
- 2026年9月:Utimacoと01 Quantumがグローバルなポスト量子暗号技術アライアンスを正式化し、01 QuantumのPQCソフトウェアと暗号発見機能をUtimacoのHSMおよび鍵管理インフラと組み合わせ、政府・企業のPQC移行プログラムをサポートします。
- 2026年9月:Prime FactorsがEncryptRIGHTをEntrust nShield 5c HSMと統合し、FIPS 140-3認定の量子対応・暗号アジャイルなデータ保護プラットフォームを提供し、企業がアプリケーション・データベース・クラウド環境全体で単一のコンソールから暗号化・トークン化・デジタル署名ポリシーを適用できるようにしました。
世界の暗号資産の発見とインベントリ市場レポートの調査範囲
暗号資産の発見とインベントリ市場は、企業環境全体で暗号資産、証明書、鍵、アルゴリズム、マシンアイデンティティ、暗号ライブラリ、依存関係を特定・インベントリ化・分類・監視・分析するソフトウェアプラットフォームおよび関連サービスから生成される収益で構成されます。これらのソリューションは、組織に暗号使用状況の可視性を提供し、暗号リスク評価をサポートし、暗号資産部品表(CBOM)の生成を可能に、ポスト量子移行計画を促進し、規制コンプライアンスの確保を支援します。市場は、アプリケーション、クラウド環境、ネットワーク、エンドポイント、コンテナ、ハイブリッドインフラ全体にわたる暗号資産の継続的な発見とインベントリをサポートします。
暗号資産の発見とインベントリ市場レポートは、発見方法(静的コード解析、パッシブネットワーク監視、エージェントベースのホストスキャン、マルチメソッド発見、その他の発見方法)、展開モデル(オンプレミス、クラウド)、組織規模(大企業、中小企業)、エンドユーザー(政府・公共行政、銀行・金融サービス・保険〔BFSI〕、ITおよび通信、医療・ライフサイエンス、産業製造、エネルギー・公益事業、自動車・モビリティ、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 静コード解析 |
| パッシブネットワーク監視 |
| エージェントベースのホストスキャン |
| マルチメソッド発見 |
| その他の発見方法 |
| オンプレミス |
| クラウド |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| 医療・ライフサイエンス |
| 産業製造 |
| エネルギー・公益事業 |
| 自動車・モビリティ |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| アルゼンチン | |
| メキシコ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 発見方法別 | 静コード解析 | |
| パッシブネットワーク監視 | ||
| エージェントベースのホストスキャン | ||
| マルチメソッド発見 | ||
| その他の発見方法 | ||
| 展開モデル別 | オンプレミス | |
| クラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | 政府・公共行政 | |
| 銀行・金融サービス・保険(BFSI) | ||
| ITおよび通信 | ||
| 医療・ライフサイエンス | ||
| 産業製造 | ||
| エネルギー・公益事業 | ||
| 自動車・モビリティ | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
暗号資産の発見とインベントリ市場の規模はどのくらいですか?
このセクターは2026年に1.21 ビリオン 米ドル、2032年までに5.36 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 28.22%で成長します。
なぜ組織は暗号資産発見ツールを購入しているのですか?
PQC移行要件により、移行作業を進める前にアルゴリズム、鍵、証明書、暗号ライブラリの完全なインベントリが必要となります。
どの発見アプローチが最も速く成長していますか?
マルチメソッド発見は、コード・ネットワーク・ホストスキャンが異なる可視性ギャップに対応するため、2032年にかけてCAGR 29.33%で成長する見込みです。
なぜクラウド提供が受け入れられているのですか?
クラウド展開は、インフラ要件を低減しクラウドネイティブ組織のアクセスを改善できるため、2032年にかけてCAGR 29.72%で成長する見込みです。
どの顧客グループが最も速く拡大していますか?
中小企業は、クラウド提供ツールが参入障壁を低下させるため、2032年にかけてCAGR 30.10%で拡大する見込みです。
どの地域が最も速く成長すると予測されていますか?
アジア太平洋地域は、オーストラリア、シンガポール、韓国、日本の移行プログラムに支えられ、2032年にかけてCAGR 29.05%で成長する見込みです。