
Tamaño y Participación del Mercado de Descubrimiento e Inventario Criptográfico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 28.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Descubrimiento e Inventario Criptográfico por Mordor Intelligence
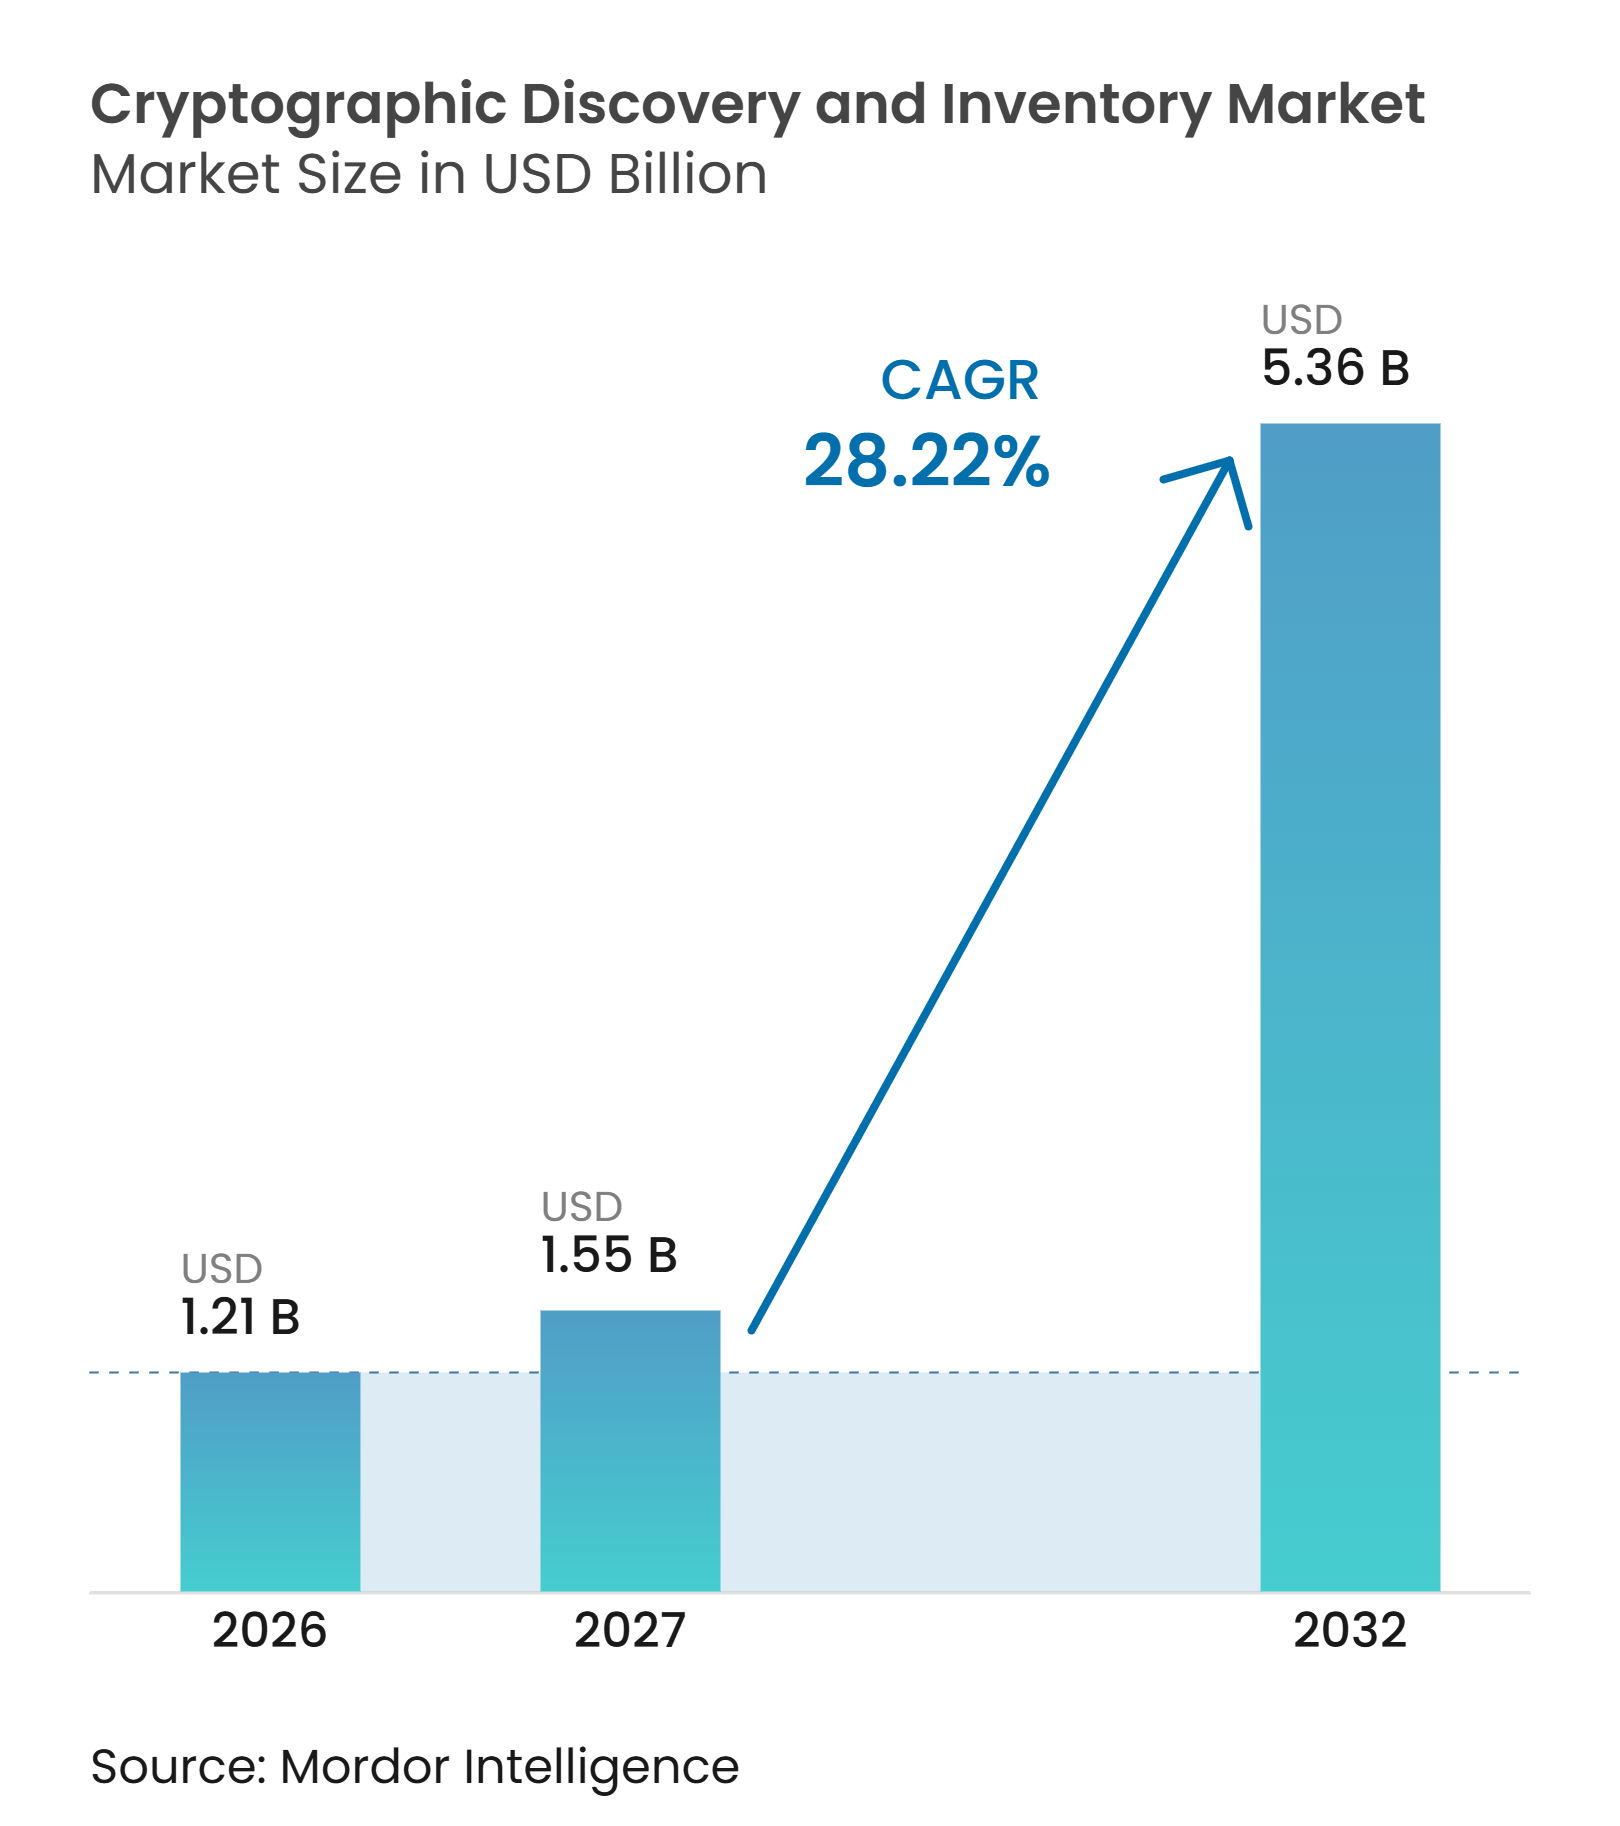
Se proyecta que el tamaño del Mercado de Descubrimiento e Inventario Criptográfico sea de 1,21 mil millones de USD en 2026, 1,55 mil millones de USD en 2027, y alcance 5,36 mil millones de USD en 2032, creciendo a una CAGR del 28,22% de 2027 a 2032. El Mercado de Descubrimiento e Inventario Criptográfico está siendo moldeado más por los programas obligatorios de transición a la criptografía poscuántica que por el gasto discrecional en seguridad. Estos programas hacen que un inventario preciso de activos sea necesario antes de que una organización pueda planificar una migración, lo que respalda la demanda de herramientas de descubrimiento continuo. El Mercado de Descubrimiento e Inventario Criptográfico también se beneficia de la creciente brecha entre los plazos de las políticas y el tiempo necesario para actualizar los complejos parques tecnológicos. Los proveedores están respondiendo combinando la visibilidad a nivel de código, red y host con capacidades de gestión del ciclo de vida de certificados e identidades de máquinas. Esto crea oportunidades para plataformas que pueden reducir el trabajo necesario para identificar activos criptográficos en entornos de nube, locales e híbridos.
Conclusiones Clave del Informe
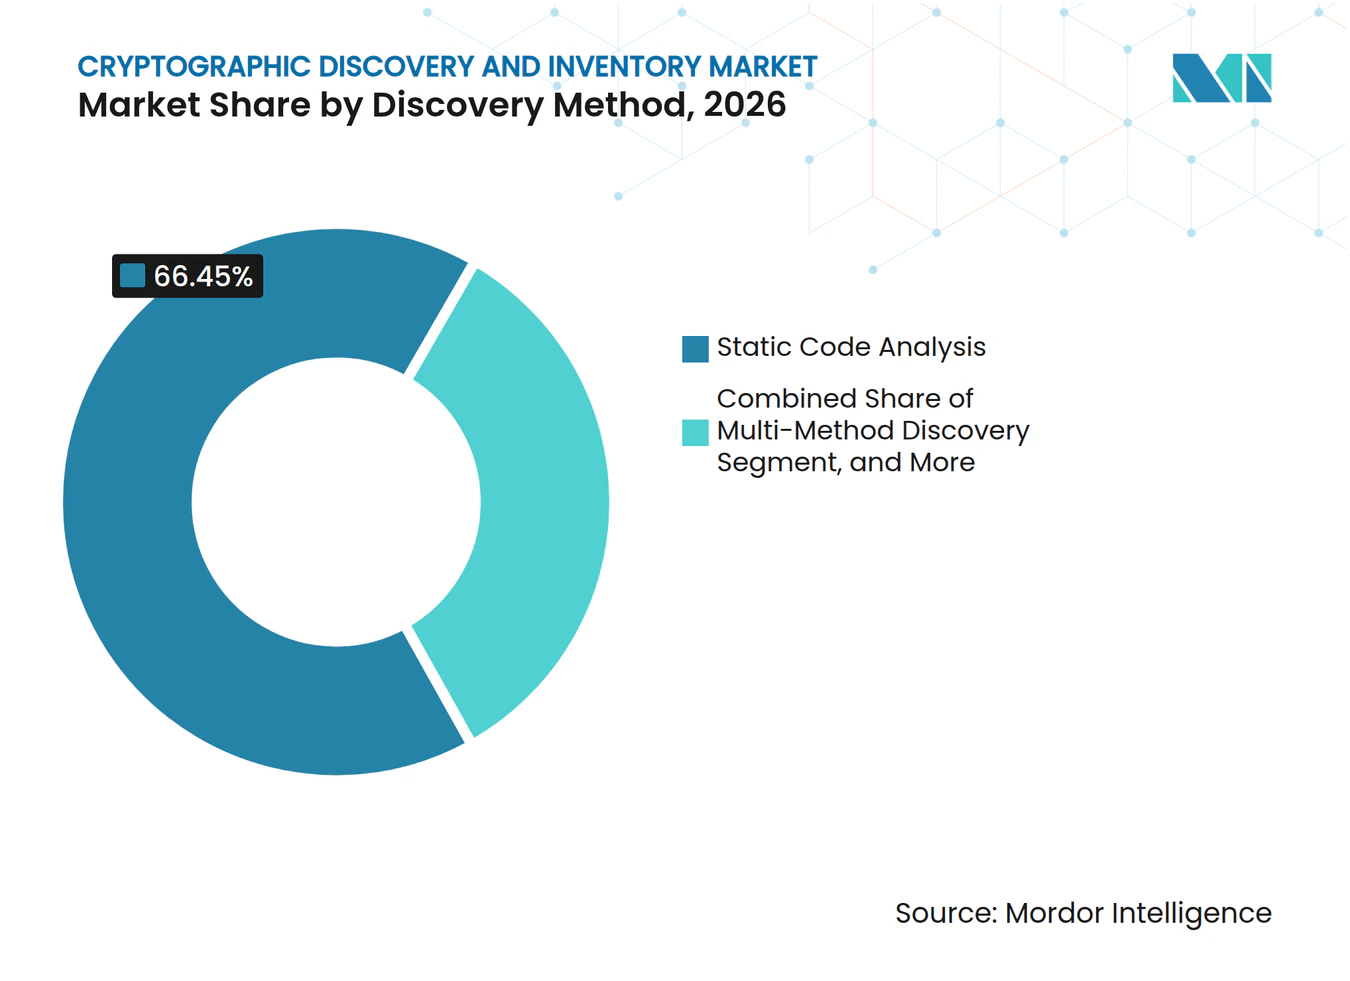
- Por método de descubrimiento, el análisis estático de código representó el 66,45% de los ingresos del Mercado de Descubrimiento e Inventario Criptográfico en 2026, mientras que se proyecta que el descubrimiento multimétodo se expanda a una CAGR del 29,33% hasta 2032.
- Por modelo de implementación, la implementación local representó el 68,12% de los ingresos del Mercado de Descubrimiento e Inventario Criptográfico en 2026, mientras que se proyecta que la implementación en la nube se expanda a una CAGR del 29,72% hasta 2032.
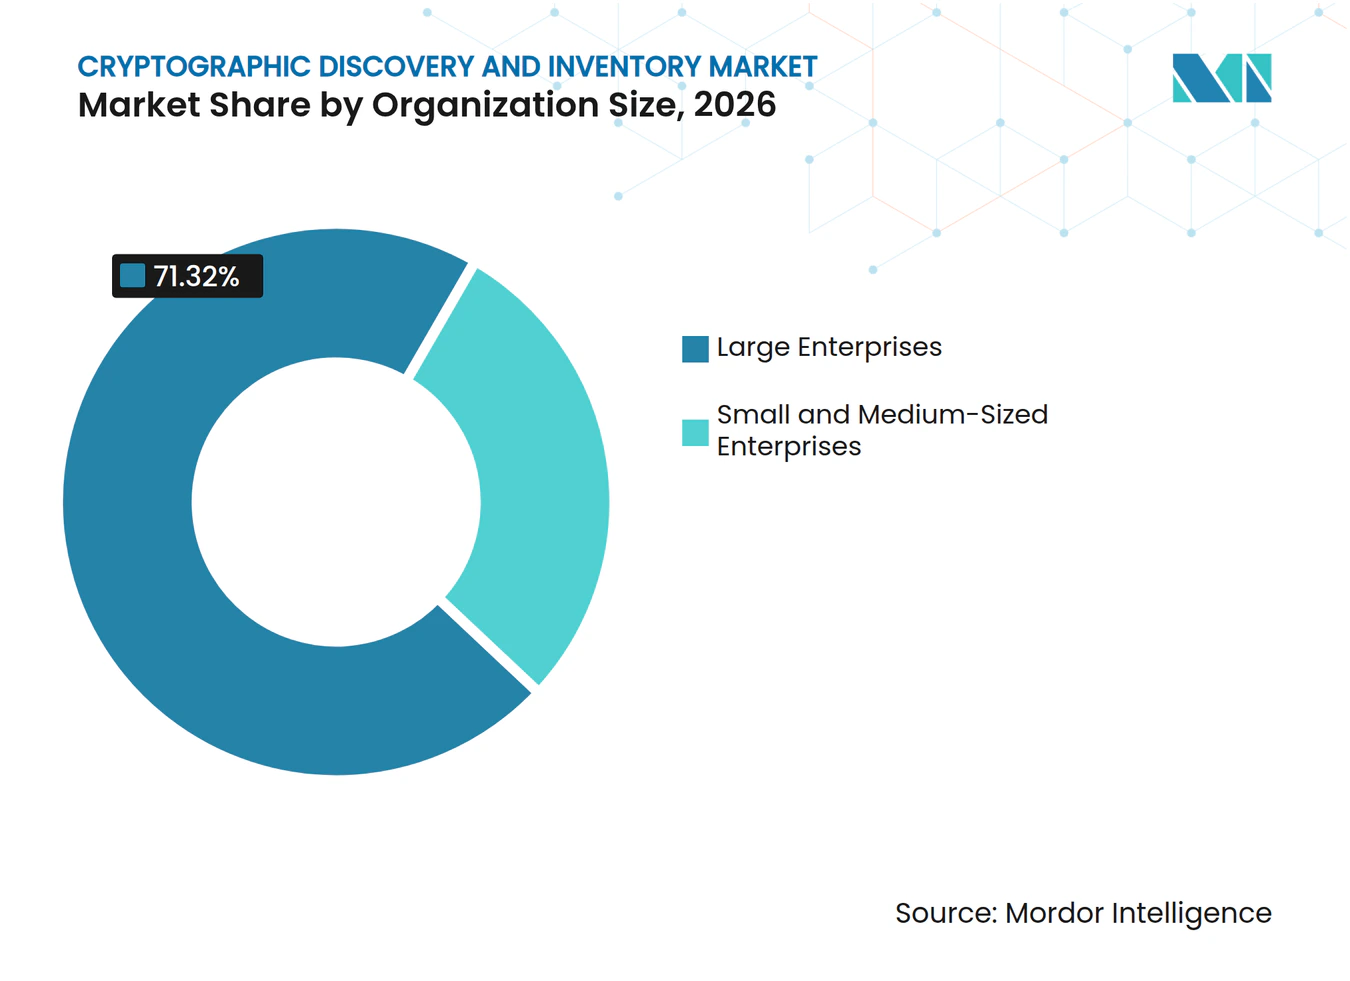
- Por tamaño de organización, las grandes empresas representaron el 71,32% de los ingresos del Mercado de Descubrimiento e Inventario Criptográfico en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 30,10% hasta 2032.
- Por usuario final, el sector BFSI representó el 29,41% de los ingresos del Mercado de Descubrimiento e Inventario Criptográfico en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 28,76% hasta 2032.
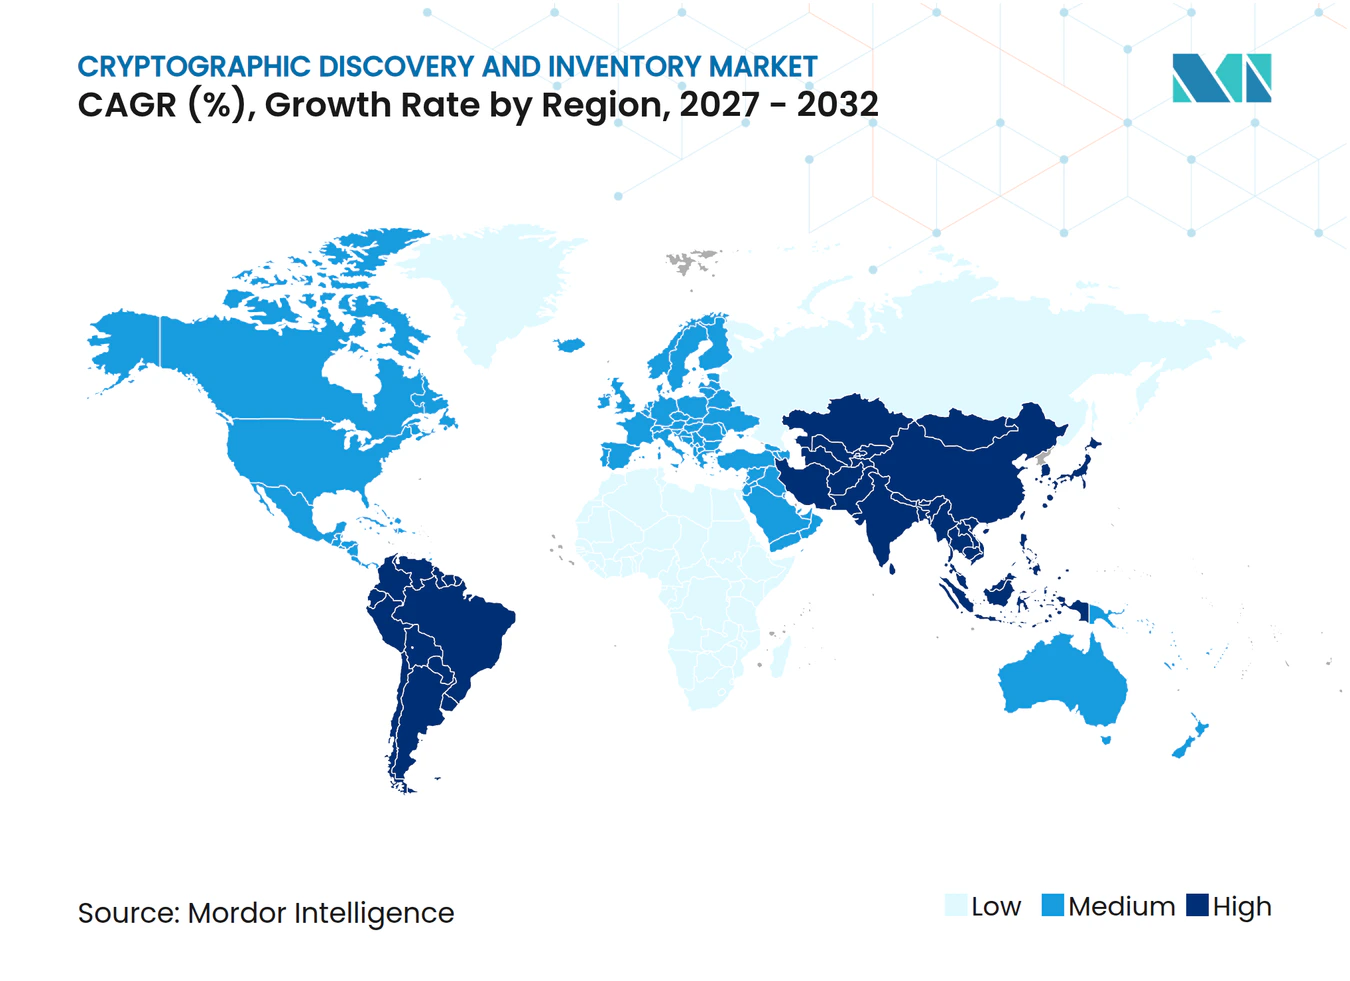
- Por geografía, América del Norte representó el 35,39% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 29,05% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Inventario de Criptografía Poscuántica | +7.2% | Global, con obligaciones vinculantes concentradas en los Estados Unidos, estados miembros de la UE, Australia, Singapur y Japón | Corto plazo (≤ 2 años) |
| Estandarización de Algoritmos NIST y Plazos de Migración | +5.5% | Global, con la mayor presión de cumplimiento en América del Norte y la UE, seguida de los marcos nacionales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Priorización del Riesgo de Recolección Ahora, Descifrado Después | +4.4% | Global, con alta exposición al riesgo en la defensa de América del Norte, la infraestructura financiera europea y los centros bancarios de Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación Criptográfica en Nube, Contenedores, APIs y Borde | +4.1% | Global, particularmente en empresas dependientes de hiperescaladores en América del Norte y mercados de crecimiento en la nube en Asia-Pacífico | Mediano plazo (2-4 años) |
| Consolidación del Ciclo de Vida de Certificados e Identidades de Máquinas | +3.3% | América del Norte y la UE, seguidas de Asia-Pacífico a medida que los requisitos de vida útil de TLS se extienden internacionalmente | Mediano plazo (2-4 años) |
| Adopción Continua de Lista de Materiales Criptográficos | +3.0% | Global, con informes obligatorios en la contratación pública federal de EE. UU. y los marcos de cumplimiento de la cadena de suministro de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Inventario de Criptografía Poscuántica
Los mandatos de inventario de criptografía poscuántica son el impulsor más fuerte de la demanda en el Mercado de Descubrimiento e Inventario Criptográfico. La Orden Ejecutiva 14412, emitida en junio de 2026, requiere que las agencias federales de EE. UU. designen un responsable de migración PQC, gestionen un inventario criptográfico a nivel de agencia y presenten planes de migración dentro de plazos definidos. La Hoja de Ruta de Implementación Coordinada de la UE requiere que los estados miembros comiencen sus transiciones PQC antes de finales de 2026 y completen los casos de uso de alto riesgo para 2030. CISA también estableció un enfoque de descubrimiento e inventario automatizado que exige inventarios criptográficos recurrentes por parte de las agencias civiles federales. Estos requisitos establecen un trabajo de cumplimiento recurrente para el Mercado de Descubrimiento e Inventario Criptográfico. A medida que los contratistas se alinean con los requisitos federales, las herramientas adquiridas inicialmente para el trabajo del sector público pueden convertirse en parte de programas de seguridad empresarial más amplios.
Estandarización de Algoritmos NIST y Plazos de Migración
El NIST publicó FIPS 203, FIPS 204 y FIPS 205 en agosto de 2024 y seleccionó HQC para su estandarización en marzo de 2025, reduciendo la incertidumbre sobre qué algoritmos deben prepararse para usar las organizaciones. El NIST IR 8547 propone alejarse de los algoritmos de clave pública vulnerables a la computación cuántica después de 2030 y no permitirlos después de 2035. Su guía de diciembre de 2025 sobre agilidad criptográfica identifica el descubrimiento y el inventario como trabajo preparatorio para las organizaciones que necesitan cambiar algoritmos sin interrumpir los sistemas. ANSSI declaró en junio de 2026 que dejará de certificar o calificar productos de seguridad sin soporte PQC a partir de 2027. Esto respalda una planificación más temprana en el Mercado de Descubrimiento e Inventario Criptográfico. Este requisito de adquisición subraya la importancia de que las organizaciones que utilizan productos calificados por ANSSI comprendan sus dependencias criptográficas antes del plazo de certificación.
Priorización del Riesgo de Recolección Ahora, Descifrado Después
La amenaza de recolección ahora, descifrado después convierte un riesgo cuántico futuro en una preocupación de seguridad actual, ya que el tráfico cifrado puede recopilarse antes de que esté disponible una computadora cuántica criptográficamente relevante. El NIST IR 8547 sitúa la posible llegada de tales sistemas entre 2030 y 2040, señalando una incertidumbre sustancial. Una investigación en Applied Sciences encontró que la atención médica y los servicios financieros pueden enfrentar largos períodos de exposición cuando retrasan la adopción de PQC, mientras que los métodos de intercambio de claves híbrido y de seguridad hacia adelante pueden reducir esa exposición. Una encuesta de Cloud Security Alliance de 2026 encontró que el 75% de las empresas estaban preocupadas por este riesgo, pero solo el 23% tenía una estrategia para abordarlo. El monitoreo de red se vuelve particularmente importante porque los escaneos de código no pueden mostrar qué tráfico cifrado está activo en los sistemas empresariales en vivo. Esta necesidad fortalece la demanda en el Mercado de Descubrimiento e Inventario Criptográfico.
Proliferación Criptográfica en Nube, Contenedores, APIs y Borde
La proliferación criptográfica se está expandiendo a medida que las organizaciones utilizan certificados, claves SSH, claves de API, certificados de firma de código y tokens de acceso a la nube en sistemas más distribuidos. En 2025, Palo Alto Networks informó que las identidades de máquinas superaban en número a las identidades humanas en una proporción de 82 a 1 en entornos empresariales.[1] CyberArk informó que el 42% de los líderes de seguridad citaron la falta de una estrategia de identidad de máquinas como su principal preocupación, mientras que el 34% aún dependía del seguimiento manual de certificados. Los certificados de contenedores de corta duración son difíciles de capturar con enfoques estáticos o solo basados en agentes, lo que respalda el descubrimiento multimétodo en el Mercado de Descubrimiento e Inventario Criptográfico. CyberArk también señaló que una vida útil planificada de 47 días para los certificados TLS públicos para 2029 requeriría una rotación de certificados mucho más frecuente que los ciclos anuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presupuestos de Modernización de Sistemas Heredados sin Financiamiento | -2.0% | Gobiernos federales y estatales de América del Norte y operadores de infraestructura heredada de la UE | Corto plazo (≤ 2 años) |
| Propiedad Fragmentada entre los Equipos de Seguridad, Infraestructura y Aplicaciones | -1.4% | Global, más pronunciado en grandes empresas y entornos del sector público con gobernanza de TI en silos | Mediano plazo (2-4 años) |
| Telemetría Restringida en Entornos con Aislamiento de Red y Entornos Sensibles | -1.1% | Sistemas de defensa y seguridad nacional de América del Norte y redes gubernamentales seleccionadas de la UE | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Criptografía y Ciclos de Calificación de Herramientas | -0.8% | Global, con la mayor escasez en los mercados emergentes de Asia-Pacífico y las economías de nivel medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Presupuestos de Modernización de Sistemas Heredados sin Financiamiento
Los presupuestos de modernización de sistemas heredados son una restricción inmediata en los calendarios de implementación en el Mercado de Descubrimiento e Inventario Criptográfico. La GAO informó que 82 mil millones de USD de los 102 mil millones de USD del presupuesto federal de TI de EE. UU. en el año fiscal 2024 se destinaron a operar y mantener los sistemas existentes, dejando 20 mil millones de USD para desarrollo y modernización. Una encuesta de Swimlane de 2025 encontró que el 85% de los equipos de seguridad habían experimentado cambios presupuestarios o de recursos en los 6 meses anteriores, y el 46% reportó una menor inversión planificada en seguridad para 2025. Los mandatos preservan la necesidad de descubrimiento, pero la presión financiera puede retrasar las implementaciones amplias y favorecer las suscripciones sobre las grandes adquisiciones locales. Esto pone más énfasis en los costos operativos en el Mercado de Descubrimiento e Inventario Criptográfico. Los proveedores que pueden demostrar beneficios operativos rápidos y menores necesidades de infraestructura inicial están mejor posicionados en cuentas con restricciones presupuestarias.
Propiedad Fragmentada entre los Equipos de Seguridad, Infraestructura y Aplicaciones
La propiedad fragmentada puede ralentizar los programas de descubrimiento antes de que comience el escaneo, porque los equipos de seguridad, infraestructura y aplicaciones pueden no compartir la responsabilidad del riesgo criptográfico. Sin un propietario claro, los inventarios de algoritmos, los mapas de certificados y los informes CBOM pueden no conducir a un plan de remediación acordado. OMB M-26-15 requiere que las agencias designen responsables de migración PQC con autoridad sobre la gestión del inventario criptográfico. Un documento de 2025 de HSBC, InfoSec Global y Thales describió la gobernanza criptográfica interfuncional como necesaria para pasar del uso básico de criptografía al uso apropiado de criptografía. Este desafío de gobernanza puede ralentizar las decisiones en el Mercado de Descubrimiento e Inventario Criptográfico. ISC2 encontró que el 59% de los encuestados reportaron brechas críticas de habilidades en 2025, en comparación con el 44% en 2024, lo que puede agravar los retrasos en proyectos donde la propiedad ya está dividida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Método de Descubrimiento:
Los Enfoques Multimétodo Mejoran la Cobertura de EscaneoEl análisis estático de código representó el 66,45% de la participación del Mercado de Descubrimiento e Inventario Criptográfico en 2026. Dentro del Mercado de Descubrimiento e Inventario Criptográfico, está establecido en los flujos de trabajo de desarrollo de software porque puede escanear código fuente, repositorios, artefactos de compilación y paquetes de aplicaciones. Este método ayuda a los equipos a identificar algoritmos integrados, cifrados obsoletos y bibliotecas criptográficas antes de que el software llegue a producción. El monitoreo pasivo de red proporciona una perspectiva diferente al capturar negociaciones de conjuntos de cifrado, parámetros de protocolo de enlace TLS y uso de protocolos en el tráfico en vivo. Es importante para encontrar activos criptográficos ocultos que no aparecen en el código fuente.
Se proyecta que el descubrimiento multimétodo crezca a una CAGR del 29,33% de 2027 a 2032. El tamaño del Mercado de Descubrimiento e Inventario Criptográfico para este enfoque está respaldado por las limitaciones de cualquier método de escaneo único en entornos nativos de la nube. El escaneo de host basado en agente puede identificar llamadas criptográficas del sistema operativo y la carga de bibliotecas en tiempo de ejecución, lo que es útil para software binario y propietario. CycloneDX versión 1.6 estandarizó el esquema CBOM, y proveedores como QuSecure y AppViewX utilizan inventarios de múltiples fuentes para producir CBOMs legibles por máquina. TNO encontró en marzo de 2025 que solo 1 proveedor especialista de los evaluados podía detectar algoritmos PQC, dejando espacio para una cobertura más amplia con reconocimiento de algoritmos.



Por Modelo de Implementación:
La Entrega en la Nube Gana Terreno a Medida que Aumenta la Adopción de Software como ServicioLa implementación local representó el 68,12% de los ingresos en 2026. Dentro del Mercado de Descubrimiento e Inventario Criptográfico, las organizaciones gubernamentales, de defensa y financieras a menudo retienen este modelo porque los requisitos de residencia de datos, los umbrales de FedRAMP y los entornos con aislamiento de red restringen la telemetría de escaneo alojada en la nube. La base instalada también refleja el diseño inicial de los productos de descubrimiento dedicados para la infraestructura propiedad de las empresas. Las grandes organizaciones pueden tener ciclos de reemplazo que se extienden por años, lo que respalda el uso continuo de los sistemas locales establecidos. Keyfactor introdujo AgileSec como una oferta de software como servicio en marzo de 2026 para reducir la complejidad de la infraestructura y mejorar el tiempo de obtención de valor.
Se proyecta que la implementación en la nube crezca a una CAGR del 29,72% de 2027 a 2032. El Mercado de Descubrimiento e Inventario Criptográfico puede llegar a organizaciones con cargas de trabajo nativas de la nube y capacidad limitada para gestionar su propia infraestructura de escaneo a través de este modelo de entrega. Los precios basados en el consumo pueden reducir los costos totales de propiedad en comparación con las estructuras de licencias locales convencionales. SandboxAQ obtuvo el estado de FedRAMP Ready para AQtive Guard en 2025, estableciendo un camino claro para que las agencias civiles federales evalúen los servicios de descubrimiento entregados en la nube. TNO señaló que las herramientas comerciales de pila completa pueden costar a las grandes organizaciones cantidades significativas por año, lo que hace que las ofertas en la nube por activo sean más accesibles por debajo del nivel empresarial más grande.
Por Tamaño de Organización:
Las Pequeñas y Medianas Empresas se Convierten en una Fuente Diferenciada de DemandaLas grandes empresas representaron el 71,32% de los ingresos en 2026. Su escala, exposición regulatoria temprana y parques criptográficos de larga data las convierten en los compradores establecidos en el Mercado de Descubrimiento e Inventario Criptográfico. Estas organizaciones pueden gestionar miles de certificados, muchas bibliotecas criptográficas y sistemas de nube híbrida en varias unidades de negocio. Incluso las empresas con gestión de certificados madura pueden carecer de visibilidad sobre las dependencias de algoritmos dentro de las aplicaciones. Esta brecha proporciona a los proveedores oportunidades para ampliar las implementaciones dentro de las cuentas de clientes existentes.
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 30,10% de 2027 a 2032. La industria del Mercado de Descubrimiento e Inventario Criptográfico se está volviendo más accesible para estas organizaciones a medida que las herramientas en la nube reducen los requisitos de implementación. Un estudio de MDPI Computers estimó que tomaría de 5 a 7 años para que las pequeñas empresas completen la migración PQC bajo supuestos optimistas. QuSecure ofrece su módulo QuProtect Reconnaissance sin cargo a las organizaciones calificadas, lo que puede reducir la barrera inicial para el descubrimiento.[2] El marco NIS2 introduce exposición financiera para las organizaciones europeas más pequeñas cubiertas que no pueden demostrar controles criptográficos de última generación.

Por Usuario Final:
La Demanda Gubernamental se Acelera Mientras el Sector BFSI Mantiene una Gran Base InstaladaEl sector BFSI representó el 29,41% de los ingresos en 2026. Su gran posición refleja el uso a largo plazo de certificados digitales para la autenticación de transacciones, sistemas de liquidación y pagos transfronterizos. Los registros financieros pueden permanecer confidenciales durante décadas, lo que convierte los datos cifrados recolectados en un riesgo operativo y crediticio claro. El Banco de Pagos Internacionales instó a las instituciones financieras a comenzar la migración PQC en julio de 2025. La Fase 2 del Proyecto Leap probó transferencias firmadas con PQC en el sistema TARGET2 durante 2025 e identificó problemas de tamaño de paquetes y rendimiento que refuerzan la necesidad de un inventario detallado antes de la migración.
Se proyecta que el gobierno y la administración pública crezcan a una CAGR del 28,76% de 2027 a 2032. La industria del Mercado de Descubrimiento e Inventario Criptográfico está respaldada en este segmento por programas de adquisición a nivel de agencia y plazos de política fijos. SandboxAQ firmó un acuerdo de 5 años con el Director de Información del Departamento de Guerra de EE. UU. en diciembre de 2025 para el descubrimiento e inventario automatizado en los sistemas del departamento. Las TI y las telecomunicaciones también enfrentan presión porque la infraestructura 5G puede permanecer en uso más allá de la ventana de riesgo cuántico anticipada. Los usuarios de atención médica, manufactura, energía, servicios públicos, automotriz y movilidad agregan demanda con diferentes requisitos de datos, continuidad y certificación.
Análisis Geográfico
Mercado de Descubrimiento e Inventario Criptográfico de América del Norte
América del Norte concentró el 35,39% de la cuota del Mercado de Descubrimiento e Inventario Criptográfico en 2026. La Orden Ejecutiva 14412 exige revisiones federales de inventario de activos de alto valor, mientras que la NSA CNSA 2.0 dejó de aprobar RSA, DH y ECC para nuevas adquisiciones de Sistemas de Seguridad Nacional a partir de 2025.[3] Canadá estableció planes de migración independientes y plazos para sistemas de alta prioridad en su hoja de ruta de junio de 2025, ampliando la demanda regional más allá de las agencias federales de EE. UU. El Departamento de Salud y Servicios Humanos de EE. UU. también solicitó información sobre herramientas de descubrimiento con certificación FedRAMP High en 2026, lo que indica un creciente interés en el sector sanitario.
Mercado de Descubrimiento e Inventario Criptográfico de Europa
Europa es el segundo mercado regional más grande. Su hoja de ruta coordinada proporciona un calendario de transición común para todos los estados miembros, en lugar de programas independientes liderados por cada agencia. La ANSSI declaró que el soporte compatible con PQC se convertiría en un requisito de certificación a partir de 2027, aumentando la urgencia para las organizaciones que utilizan productos cualificados. España publicó CCN-TEC 009 y BP-37 en julio de 2026, con entregables de inventario con fecha límite el 31 de diciembre de 2026, mientras que Campus Cyber publicó en 2026 una visión general de las herramientas de migración PQC que describe el inventario como la primera fase de la planificación de la migración.
Mercado de Descubrimiento e Inventario Criptográfico de América del Sur, APAC y MEA
Se proyecta que Asia-Pacífico crecerá a una CAGR del 29,05% entre 2027 y 2032. El Mercado de Descubrimiento e Inventario Criptográfico está respaldado por programas nacionales de transición en toda la región. Australia exige soporte designado para ML-KEM-1024 y ML-DSA-87 en nuevos equipos y aplicaciones criptográficas para 2030, respaldado por un plazo del plan de transición PQC a finales de 2026. Singapur emitió orientación para infraestructuras críticas con un hito de migración en 2031 y recomienda descubrir los sistemas de mayor valor antes de realizar un inventario más amplio. Corea del Sur seleccionó 4 algoritmos KpqC nacionales en enero de 2025 para su despliegue gubernamental por fases, mientras que NEC y Daiwa Securities Group completaron una prueba de concepto PQC para servicios financieros en Japón en marzo de 2026. América del Sur, Oriente Medio y África siguen siendo regiones en etapa inicial, donde las instituciones financieras multinacionales y la demostración de Arqit en septiembre de 2026 con Es'hailSat en Qatar están generando una demanda inicial para infraestructuras críticas.
Panorama Competitivo
Concentración del Mercado
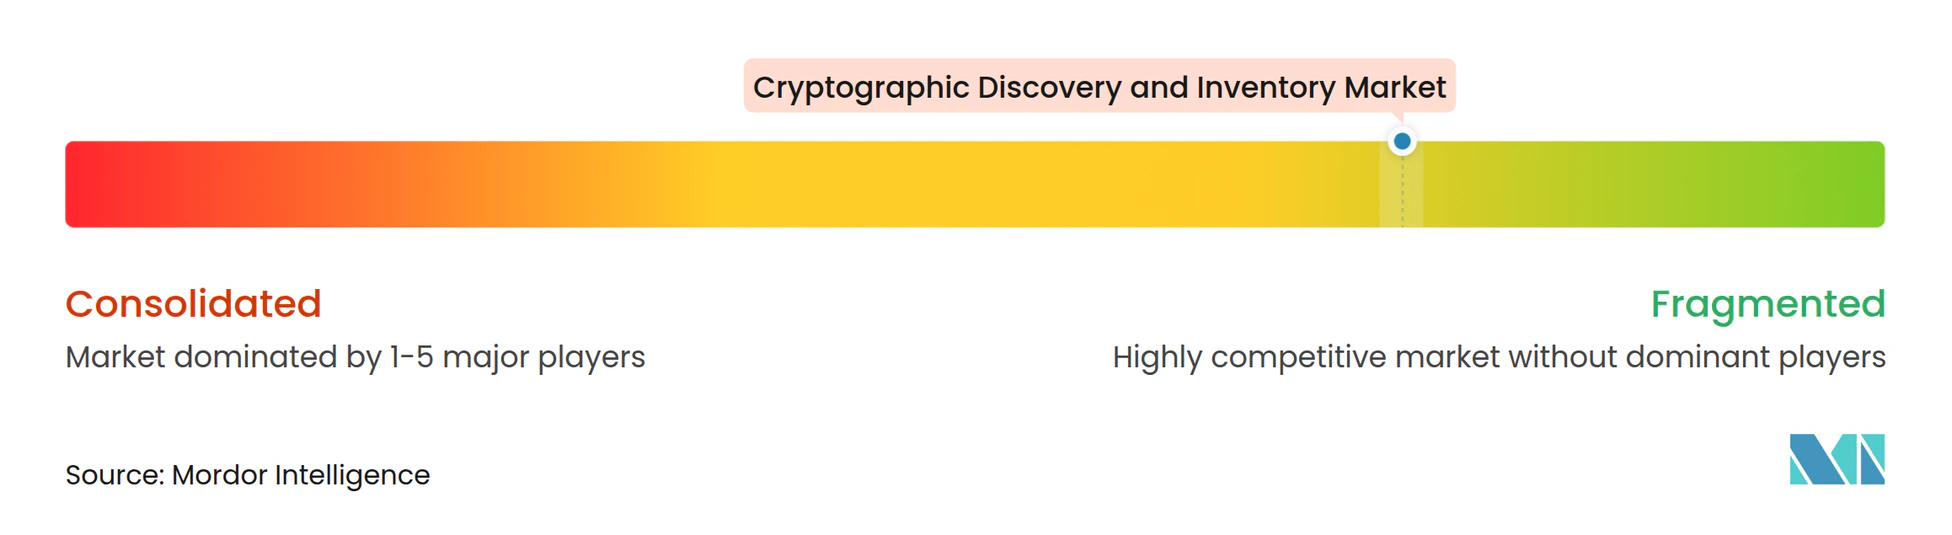
El Mercado de Descubrimiento e Inventario Criptográfico está moderadamente fragmentado. Las plataformas especializadas de descubrimiento e inventario criptográfico automatizado compiten con proveedores de seguridad más amplios que amplían la gestión del ciclo de vida de certificados, la gestión de secretos o las carteras de HSM con capacidades de descubrimiento. SandboxAQ utiliza análisis en tiempo de ejecución, telemetría de red y rastreo en tiempo de ejecución para identificar bibliotecas cargadas dinámicamente e instancias criptográficas ocultas. Keyfactor combina el escaneo de host, el monitoreo de red y las funciones del ciclo de vida de certificados en su flujo de trabajo AgileSec Analytics. Summit Partners lideró una inversión de crecimiento estratégico de más de 1 mil millones de USD en Keyfactor en julio de 2026 para respaldar la innovación de productos, la expansión geográfica y las adquisiciones.
AppViewX Quantum Trust Hub, CryptoNext Security COMPASS y QuSecure QuProtect Reconnaissance se centran en la salida CBOM y la integración orientada al desarrollador. Estas capacidades respaldan las presentaciones gubernamentales y se adaptan a los procesos CI/CD existentes. Arqit adquirió el negocio de análisis de inteligencia de cifrado de Ampliphae, mientras que Keyfactor adquirió InfoSec Global, demostrando cómo las adquisiciones pueden llenar las brechas de cobertura de productos. TNO encontró que ninguna de las herramientas especializadas que evaluó en marzo de 2025 estaba activa en entornos de tecnología operativa, y solo 1 podía detectar algoritmos PQC, dejando a los usuarios industriales y de infraestructura crítica con cobertura especializada limitada.
Los servicios gestionados se están convirtiendo en una opción viable para los clientes sin experiencia criptográfica interna. NTT DATA y Fortanix anunciaron una asociación global de Criptografía como Servicio en octubre de 2025, combinando el Administrador de Seguridad de Datos de Fortanix con la capacidad de entrega de ciberseguridad de NTT DATA.[4] Utimaco anunció que sus implementaciones de ML-KEM y ML-DSA superaron las pruebas NIST CAVP en octubre de 2025, proporcionando una base HSM validada para las integraciones de socios. Akeyless también obtuvo la validación FIPS 140-3 en 2025, respaldando su posición en la gestión de secretos y el descubrimiento de identidades no humanas. Estos movimientos muestran que el Mercado de Descubrimiento e Inventario Criptográfico está compitiendo mediante la integración de la entrega gestionada y las capacidades criptográficas validadas, en lugar de depender del descubrimiento de activos independiente.
Líderes de la Industria de Descubrimiento e Inventario Criptográfico
-
Keyfactor, Inc.
-
CryptoNext Security SAS
-
QuSecure, Inc.
-
SandboxAQ, Inc.
-
PQShield Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Descubrimiento e Inventario Criptográfico Empresas cubiertas en este informe
- Keyfactor, Inc.
- CryptoNext Security SAS
- InfoSec Global Inc.
- ISARA Corporation
- Qrypt, Inc.
- QuSecure, Inc.
- SandboxAQ, Inc.
- PQShield Ltd.
- Arqit Quantum Inc.
- Fortanix, Inc.
- EverTrust SAS
- Crypto4A Technologies Inc.
- Utimaco GmbH
- Futurex, L.P.
- Akeyless Security Ltd.
- AppViewX, Inc.
- Prime Factors, Inc.
- SafeLogic Inc.
- Qubrisk Ltd.
- Tychon, Inc.
Desarrollos recientes de la industria en Mercado de Descubrimiento e Inventario Criptográfico
- Septiembre de 2026: QuProtect R3 de QuSecure alcanzó el Nivel de Preparación Tecnológica 7 en el Proyecto Convergence Capstone 6, demostrando comunicaciones resistentes a la computación cuántica, agilidad criptográfica y descubrimiento e inventario criptográfico para los sistemas de misión táctica del Ejército de EE. UU. que operan bajo los plazos de la Orden Ejecutiva 14412 de 2030 y 2031.
- Septiembre de 2026: Arqit Quantum, Es'hailSat y Advanced International Electronic Equipment Company demostraron con éxito la seguridad satelital resistente a la computación cuántica en la infraestructura de comunicaciones operativa en Qatar, estableciendo un despliegue de referencia para los operadores de infraestructura crítica en todo Oriente Medio y África.
- Septiembre de 2026: Utimaco y 01 Quantum formalizaron una Alianza Tecnológica Global de Criptografía Poscuántica, combinando el software PQC y las capacidades de descubrimiento criptográfico de 01 Quantum con la infraestructura HSM y de gestión de claves de Utimaco para respaldar los programas de migración PQC gubernamentales y empresariales.
- Septiembre de 2026: Prime Factors integró EncryptRIGHT con el HSM Entrust nShield 5c para ofrecer una plataforma de protección de datos certificada FIPS 140-3, lista para la computación cuántica y con agilidad criptográfica, permitiendo a las empresas aplicar políticas de cifrado, tokenización y firma digital desde una única consola en aplicaciones, bases de datos y entornos de nube.
Alcance del Informe Global del Mercado de Descubrimiento e Inventario Criptográfico
El Mercado de Descubrimiento e Inventario Criptográfico comprende los ingresos generados por plataformas de software y servicios asociados que identifican, inventarían, clasifican, monitorean y analizan activos criptográficos, certificados, claves, algoritmos, identidades de máquinas, bibliotecas criptográficas y dependencias en entornos empresariales. Estas soluciones proporcionan a las organizaciones visibilidad sobre el uso criptográfico, respaldan la evaluación del riesgo criptográfico, permiten la generación de listas de materiales criptográficos (CBOM), facilitan la planificación de la migración poscuántica y ayudan a garantizar el cumplimiento normativo. El mercado respalda el descubrimiento e inventario continuo de activos criptográficos en aplicaciones, entornos de nube, redes, puntos finales, contenedores e infraestructuras híbridas.
El Informe del Mercado de Descubrimiento e Inventario Criptográfico está segmentado por Método de Descubrimiento (Análisis Estático de Código, Monitoreo Pasivo de Red, Escaneo de Host Basado en Agente, Descubrimiento Multimétodo y Otros Métodos de Descubrimiento), Modelo de Implementación (Local y en la Nube), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Usuario Final (Gobierno y Administración Pública, Banca, Servicios Financieros y Seguros [BFSI], TI y Telecomunicaciones, Salud y Ciencias de la Vida, Manufactura Industrial, Energía y Servicios Públicos, Automotriz y Movilidad, y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Análisis Estático de Código |
| Monitoreo Pasivo de Red |
| Escaneo de Host Basado en Agente |
| Descubrimiento Multimétodo |
| Otros Métodos de Descubrimiento |
| Local |
| Nube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gobierno y Administración Pública |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Manufactura Industrial |
| Energía y Servicios Públicos |
| Automotriz y Movilidad |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| Argentina | |
| México | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Método de Descubrimiento | Análisis Estático de Código | |
| Monitoreo Pasivo de Red | ||
| Escaneo de Host Basado en Agente | ||
| Descubrimiento Multimétodo | ||
| Otros Métodos de Descubrimiento | ||
| Por Modelo de Implementación | Local | |
| Nube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Usuario Final | Gobierno y Administración Pública | |
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Manufactura Industrial | ||
| Energía y Servicios Públicos | ||
| Automotriz y Movilidad | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Descubrimiento e Inventario Criptográfico?
Se proyecta que el sector alcance 1,21 mil millones de USD en 2026 y 5,36 mil millones de USD en 2032, con una CAGR del 28,22% de 2027 a 2032.
¿Por qué las organizaciones adquieren herramientas de descubrimiento criptográfico?
Los requisitos de transición PQC hacen necesario un inventario completo de algoritmos, claves, certificados y bibliotecas criptográficas antes de que pueda proceder el trabajo de migración.
¿Qué enfoque de descubrimiento está creciendo más rápido?
Se proyecta que el descubrimiento multimétodo crezca a una CAGR del 29,33% hasta 2032 porque el escaneo de código, red y host aborda diferentes brechas de visibilidad.
¿Por qué la entrega en la nube está ganando aceptación?
Se proyecta que la implementación en la nube crezca a una CAGR del 29,72% hasta 2032, ya que puede reducir los requisitos de infraestructura y mejorar el acceso para las organizaciones nativas de la nube.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 30,10% hasta 2032 a medida que las herramientas entregadas en la nube reducen la barrera de entrada.
¿Qué región se proyecta que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 29,05% hasta 2032, respaldada por programas de transición en Australia, Singapur, Corea del Sur y Japón.