
クリプト・アジリティ・プラットフォーム市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
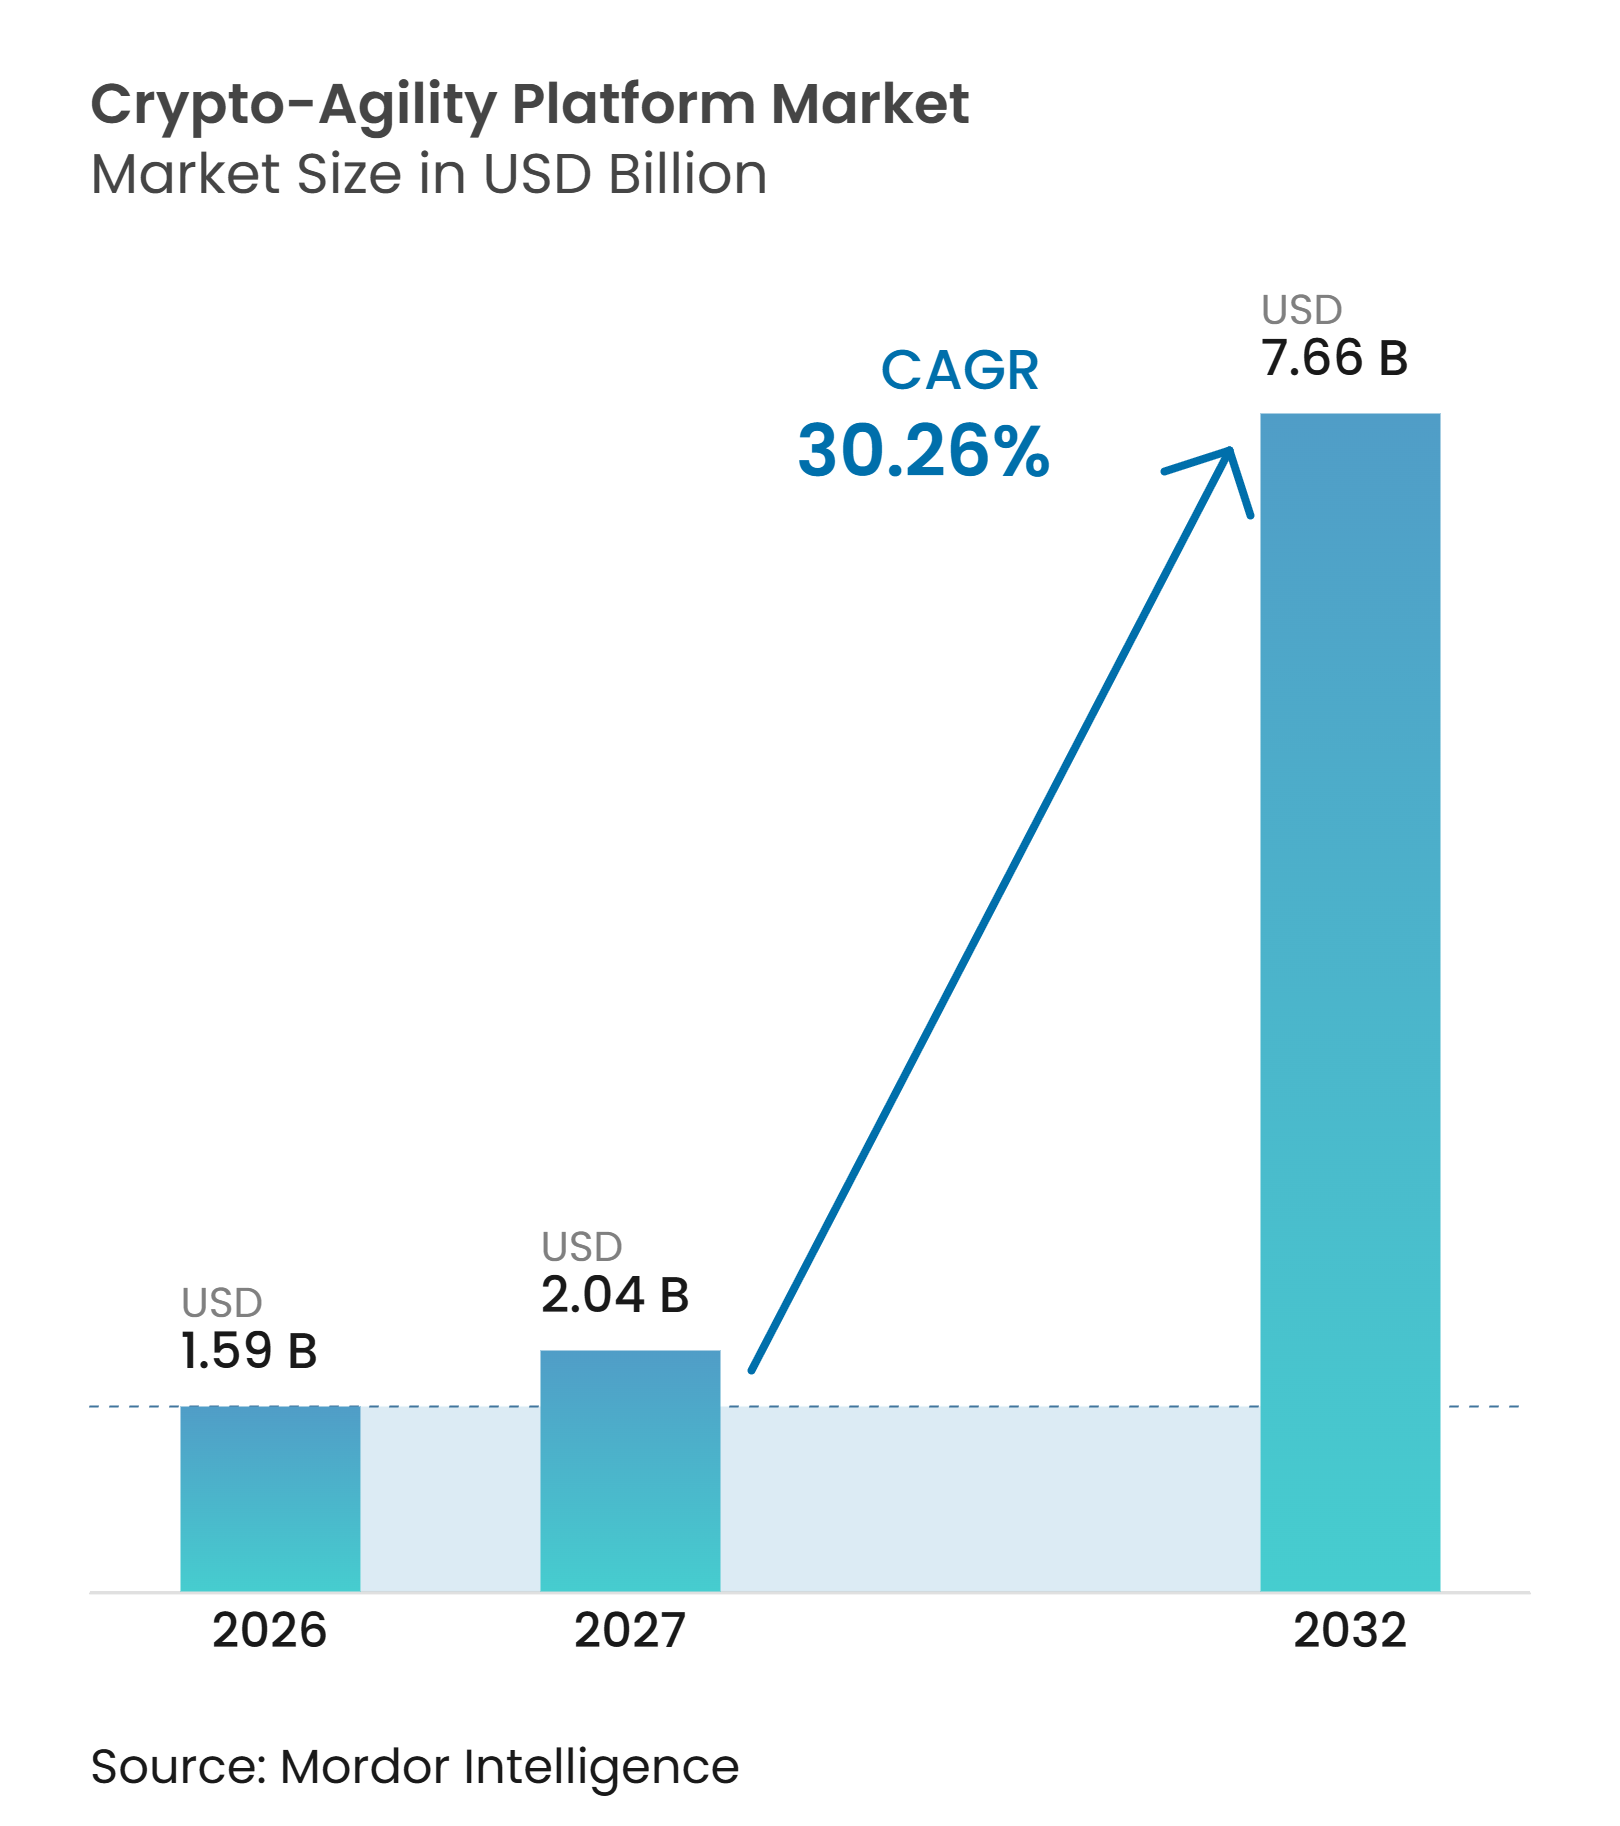
| 市場規模 (2027) | 2.04 十億米ドル |
| 市場規模 (2032) | 7.66 十億米ドル |
| 成長率 (2027 - 2032) | 30.26 % |
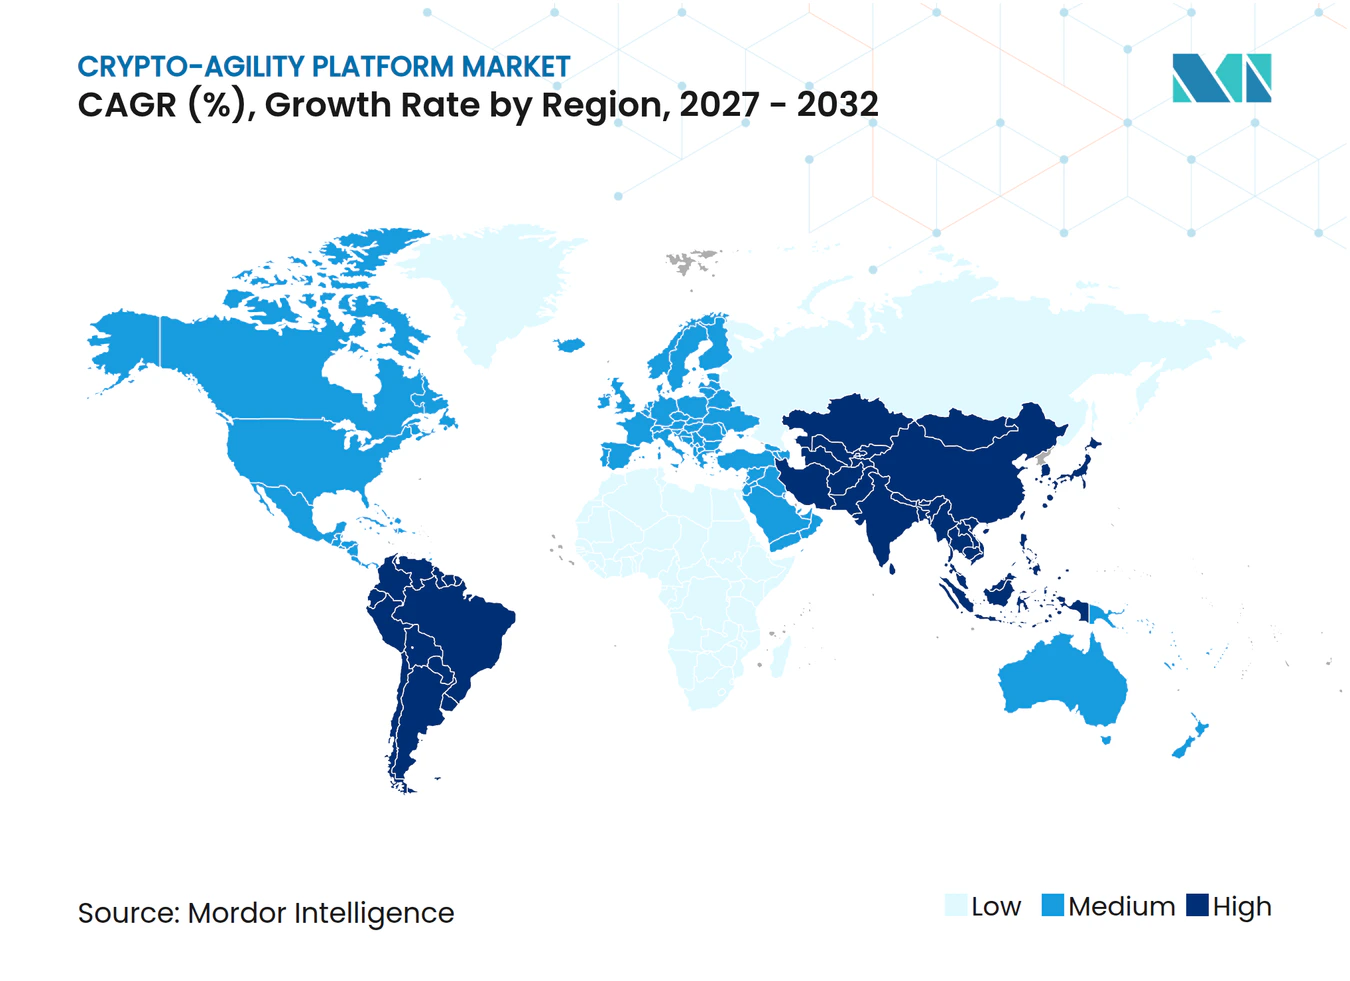
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクリプト・アジリティ・プラットフォーム市場分析
クリプト・アジリティ・プラットフォーム市場規模は、2026年に1.59 ビリオン 米ドル、2027年に2.05 ビリオン 米ドルと予測され、2032年まに7.66 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 30.26%で成長する見込みです。クリプト・アジリティ・プラットフォーム市場は、移行期限、長期データ露出、およびマシンアイデンティティワークロードの増大によって形成されており、これらがセキュリティチームへの圧力を高め、暗号管理をビジネス継続性の課題へと変えています。その影響は、日常的な顧客サービスおよび社内業務活動を支えるアプリケーション、内部ネットワーク、公共サービス、リモートアクセスチャネル、およびサプライヤー接続全体に及んでいます。連邦政府および欧州の移行計画は、クリプト・アジリティ・プラットフォーム市場における多くの組織にとって、暗号変更を近い将来のガバナンス要件としており、変更プログラムを開始する前に範囲、優先事項、承認済み技術、および報告について合意しなければならない調達、法務、サプライヤー管理、およびセキュリティ機能に影響を与えています。証明書更新ワークロードとハイブリッドインフラの成長は、特にレコードがアプリケーションやサプライヤーにわたって分散し、異なる管理、更新スケジュール、および所有権構造を持つ場合に、テクノロジーチーム全体での自動化されたインベントリ管理、ポリシー制御、および調整された運用手順の必要性を高めています。プロバイダーは、クリプト・アジリティ・プラットフォーム市場において、発見、オーケストレーション、証明書ライフサイクル管理、およびポスト量子計画を単一の運用モデルに統合し、技術的管理と管理報告、サプライヤー調整、運用テスト、および監査証拠を連携させることで競争しています。機会が最も大きいのは、規制を受ける顧客向けに複雑な移行作業を実践的なプログラムに変換し、分散した技術資産と長年の運用プロセスにわたって技術的変更、サプライヤーの責任、テスト、および内部説明責任を順序立てる支援を行う企業であり、特に中断リスク、監査の精査、および機密情報が緊急の優先事項を生み出す高度に規制された相互接続された運用環境においてその傾向が顕著です。
レポートの主要ポイント
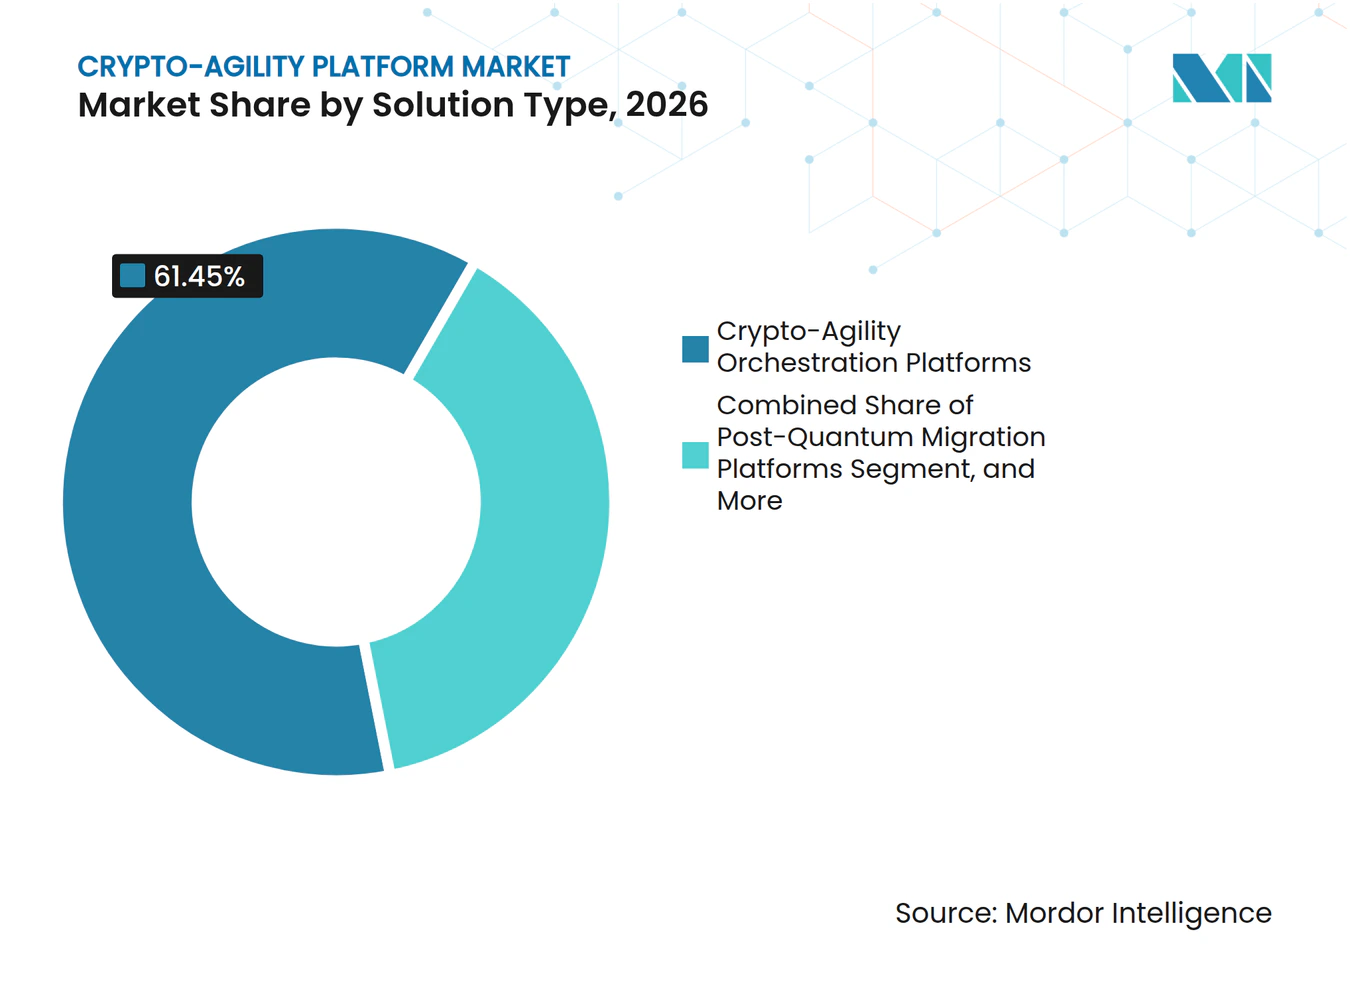
- ソリューションタイプ別では、クリプト・アジリティ・オーケストレーションプラットフォームが2026年のクリプト・アジリティ・プラットフォーム市場シェアの61.45%を占め、ポスト量子移行計画プラットフォームは2032年にかけてCAGR 31.44%で拡大する見込みです。
- 展開モード別では、オンプレミス展開が2026年のクリプト・アジリティ・プラットフォーム市場シェアの68.15%を占め、クラウドベース展開は2032年にかけてCAGR 31.80%で拡大する見込みです。
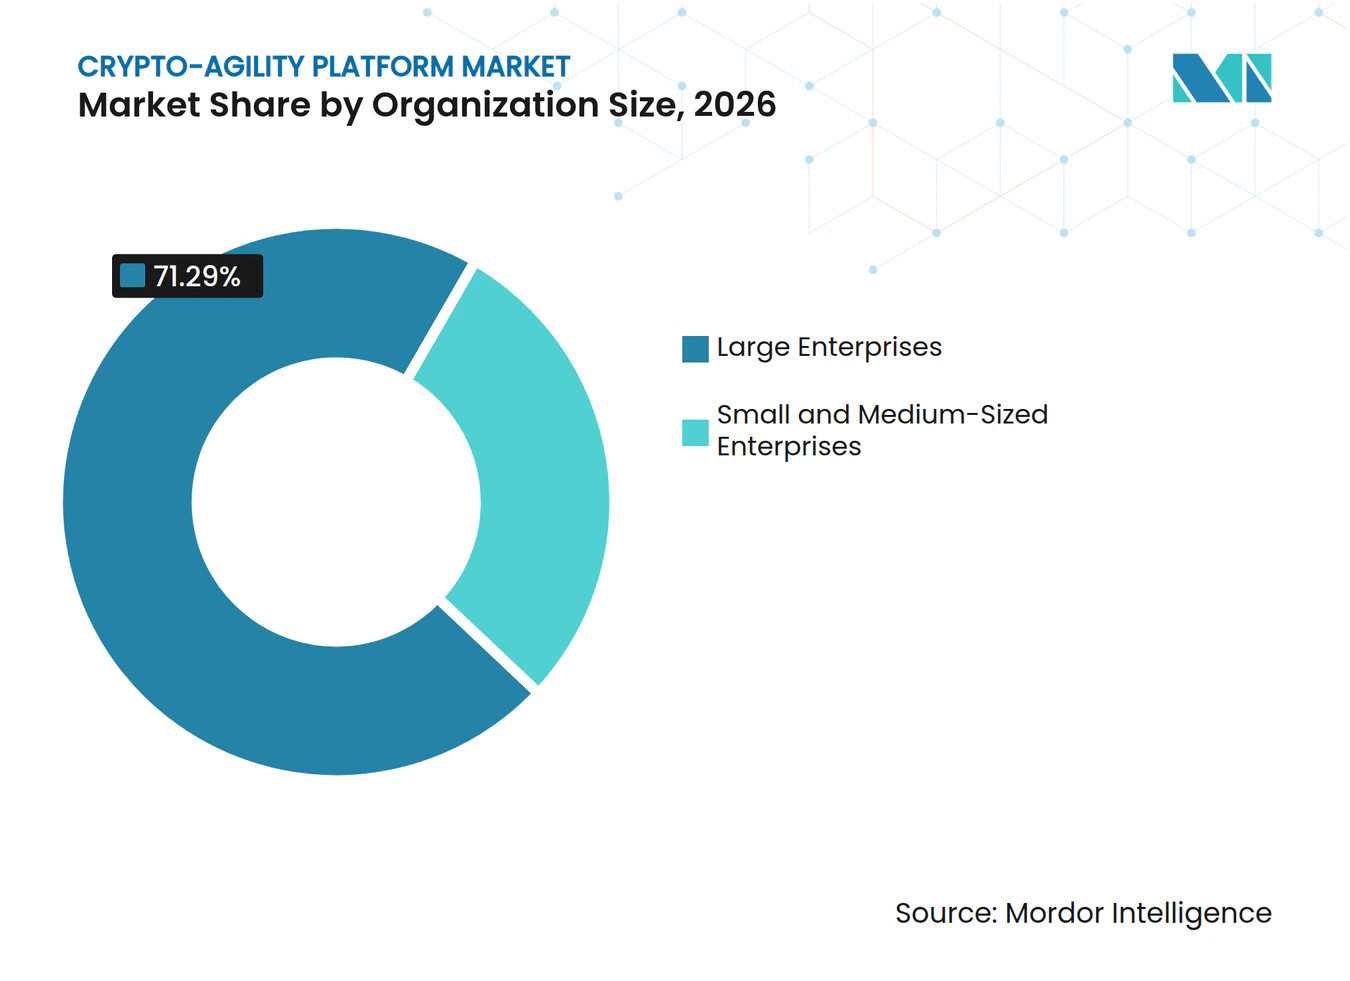
- 組織規模別では、大企業が2026年のクリプト・アジリティ・プラットフォーム市場シェアの71.29%を占め、中小企業は2032年にかけてCAGR 32.05%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年のクリプト・アジリティ・プラットフォーム市場シェアの30.18%を占め、政府・公共行政は2032年にかけてCAGR 30.78%で拡大する見込みです。
- 地域別では、北米が2026年の市場シェアの37.66%を占め、アジア太平洋地域は2032年にかけてCAGR 31.09%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポスト量子移行義務の加速 | +7.5% | 北米および欧州に近期的な牽引力が集中するグローバル | 短期(2年以内) |
| 長期保存データに対するハーベスト・ナウ・ディクリプト・レイターリスク | +6.2% | BFSI、政府、および医療において最も緊急性が高いグローバル | 短期(2年以内) |
| 証明書ライフサイクルの短縮とマシンアイデンティティの拡散 | +5.0% | 特に北米および欧州のグローバル | 中期(2〜4年) |
| ハイブリッド、マルチクラウド、およびエアギャップ環境の拡大 | +3.8% | アジア太平洋地域の政府および防衛での関連性が高まる北米および欧州 | 中期(2〜4年) |
| 継続的な暗号インベントリおよびCBOMへの需要増大 | +2.7% | 北米および欧州の規制ゾーンに集中するグローバル | 中期(2〜4年) |
| 長寿命組み込みおよび重要インフラシステムにおけるクリプト・アジリティ要件 | +2.1% | 特に欧州およびアジア太平洋地域の産業・エネルギーシステムのグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポスト量子移行義務の加速が企業の意思決定サイクルを短縮している
連邦要件は、組織が暗号計画を先送りできる余地を縮小しています。大統領令14412は、米国連邦機関が高価値資産をポスト量子鍵確立に移行する期限を2030年12月31日と定め、デジタル署名の移行期限を2031年12月31日としました。これに伴うOMB覚書M-26-15は、連邦移行のための5段階プログラムを定めています。計画されている連邦調達規則の変更は、防衛、医療技術、および金融インフラの企業を含む対象請負業者にこれらの要件の実質的な効果を拡大します。欧州委員会の協調ロードマップも、加盟国が2026年末までに移行を開始し、2030年までに高リスクシステムを移行するよう求めています。これらの整合した期限は、組織が所有権、インベントリ、および移行計画をより早期に確立する必要があるため、クリプト・アジリティ・プラットフォーム市場における調達サイクルを短縮しています。
ハーベスト・ナウ・ディクリプト・レイターリスクが長期保存データを現在のセキュリティ上の懸念事項にしている
ハーベスト・ナウ・ディクリプト・レイターの脅威は、長期間にわたって機密データを保持する組織の暗号投資のタイミングを変えます。連邦準備制度理事会の論文は、今日収集されたデータは、攻撃者がそれを保持して後で復号化した場合に露出したままになり得ると指摘しています。[1] ユーロポールは、移行作業の優先順位を付ける前に、ネットワーク接続、証明書、バックアップ、データベース、および内部サービス全体にわたって暗号を特定するよう組織に助言しています。この要件は、クリプト・アジリティ・プラットフォーム市場においてインベントリおよびリスク優先順位付け機能に中心的な役割を与えます。医療、金融サービス、政府、および衛星通信は、そのレコードが長年にわたって価値を持ち続ける可能性があるため、特に露出が大きいです。量子移行に関する研究では、ハイブリッド鍵交換アプローチが機密性リスクの期間を短縮できることも示されています。したがって、商業的ニーズはアルゴリズムの置き換え限定されず、購入者は一度取得されると回復できないデータを保護するための防御可能な順序も必要としています。
証明書ライフサイクルの短縮とマシンアイデンティティの成長が自動化ニーズを高めている
TLS証明書ライフサイクルの短縮により、手動プロセスによる更新作業の管理が困難になっています。クリプト・アジリティ・プラットフォーム市場は、より一貫した所有権、ポリシー施行、および自動化されたアクションを必要とする大規模な更新ワークロードから恩恵を受けています。DevOps、マイクロサービス、および接続デバイスの展開も、企業全体にわたってマシンアイデンティティを増加させています。セキュリティチームは、アプリケーションを中断することなく動作できる登録および更新ワークフローを必要としています。この圧力は、証明書ライフサイクル管理を暗号インベントリおよび移行ポリシーと連携させるツールを支持します。また、大量の運用ワークロードをサポートできるプロバイダーに実行可能な分野を絞り込みます。
ハイブリッド、マルチクラウド、およびエアギャップ環境が暗号の複雑性を高めている
ハイブリッドインフラは、鍵と証明書がクラウドサービス、ローカルハードウェアセキュリティモジュール、およびレガシーアプリケーションにまたがって存在する可能性があるため、アルゴリズムの変更をより困難にします。クリプト・アジリティ・プラットフォーム市場は、これらの場所にわたる依存関係を特定するツールでこの問題に対処します。組織は、異なるクラウド鍵ストアとオンプレミス環境にわたって暗号方式を安全に置き換える前に、統一されたビューを確立する必要があります。エアギャップおよび機密環境は、アルゴリズム更新のための継続的なクラウド配信に依存できないため、別の課題を提示します。フラウンホーファーAISECは、重要および機密システムにとって互換性とハードウェアに依存しない移行サポートが重要であると指摘しています。これらの運用条件は、切断された、主権的な、およびマルチクラウド展開にわたるオーケストレーションを支持し、単純な単一環境スキャンツールを複雑なインフラには適さないものにしています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したレガシー依存関係と隠れた暗号使用 | -1.8% | 北米および欧州に最大の影響があるグローバル | 長期(4年以上) |
| ポスト量子アルゴリズムのパフォーマンスおよび相互運用性のトレードオフ | -1.4% | 特にアジア太平洋地域の低リソース組み込み展開のグローバル | 中期(2〜4年) |
| 暗号エンジニアリングおよび移行専門知識の不足 | -1.0% | 新興市場および中規模組織で最も深刻なグローバル | 中期(2〜4年) |
| 発見、PKI、HSM、および移行プラットフォーム間の不明確な調達境界 | -0.7% | 特に大企業の調達ワークフローのグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したレガシー依存関係と隠れた暗号使用が発見を遅らせている
組織は特定できない暗号資産を移行することができません。古いシステムは、カスタムミドルウェア、コンパイル済みソフトウェア、サードパーティライブラリ、およびファームウェアの中に暗号呼び出しを配置することが多いです。したがって、クリプト・アジリティ・プラットフォーム市場は、標準的なアプリケーションインターフェースを超えた発見に対処する要があります。ベンダーソフトウェアおよび決済サービスの依存関係は、内部管理が更新されている場合でも機関を露出させる可能性があります。隠れた証明書、ハードコードされた鍵、および組み込まれたシークレットは、変更が予期しない障害を引き起こしたときにのみ明らかになる場合があります。これにより、移行プログラムは当初の計画よりも長く費用がかかり、インベントリ機能と並行してテストおよび修復の必要性が生じます。
パフォーマンスおよび相互運用性のトレードオフが一部の展開を制限している
ポスト量子アルゴリズムは、古典的な暗号向けに構築されたシステムの計算およびデータ転送要件を増加させる可能性があります。フランス銀行のプロジェクト・リープ・フェーズ2は、決済システムテストにおける従来のアプローチとポスト量子アプローチの間に重大なパフォーマンスの差異を発見しました。より大きな鍵と暗号文は、リアルタイム決済や高頻度取引などの設定での接続ハンドシェイクに影響を与える可能性があります。NISTは追加の署名スキームの評価を継続しており、組織は進化するアルゴリズムと実装の選択肢に従う必要があります。既存の組み込みデバイスは、ソフトウェアのみの移行に必要なメモリや処理能力が不足している場合もあります。クリプト・アジリティ・プラットフォーム市場はテストと段階的な変更をサポートできますが、すべてのハードウェア制約を取り除いたり、交換コストを排除したりすることはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
オーケストレーションがリードし、移行計画が拡大クリプト・アジリティ・オーケストレーションプラットフォームは、2026年のクリプト・アジリティ・プラットフォーム市場シェアの61.45%を占めました。そのリードは、広範な修復を進める前にアルゴリズムへの変更を制御する必要性を反映しています。オーケストレーションは、すべてのアプリケーションを再構築することなく暗号変更を適用するための中央的な方法をチームに提供します。このセグメントのクリプト・アジリティ・プラットフォーム市場規模は、異種環境にわたって共通ポリシーを必要とする購入者によって牽引されています。発見・インベントリ製品は、暗号資産をマッピングする組織のエントリーポイントとして残っています。
ポスト量子移行計画プラットフォームは、2032年にかけてCAGR 31.44%で拡大する見込みです。これらは、初期発見後に段階的な計画、ガバナンス、および進捗報告を必要とする組織をサポートします。暗号部品表の自動化に関する連邦の方向性は、展開された暗号のより一貫したビューを強化します。AppViewXは、2025年11月のリリースで暗号部品表生成、修復推奨事項、およびダッシュボードを組み合わせました。NISTによる署名アルゴリズムの継続的な評価は、計画プラットフォームに価値を加え、プログラムを最新の状態に保つのに役立ちます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
クラウド需要が加速する中でオンプレミスが引き続き重要クラウドベース展開は、2032年にかけてCAGR 31.80%で拡大する見込みです。証明書ライフサイクルの短縮により、スケーラブルな更新および報告サービスがより魅力的になっています。クラウド配信のクリプト・アジリティ・プラットフォーム市場規模は、証明書発行、自動化、およびポスチャー報告のワークロードによって牽引されています。Keyfactorは2026年にFedRAMP認証を取得し、認可された連邦顧客がクラウド証明書ライフサイクル管理サービスを使用できるようになりました。[2] 規制を受ける顧客は、外部サービスが確立されたガバナンスおよび運用ポリシーと整合していることを実証する必要もあります。多くの企業は、運用自動化にクラウドサービスを使用しながら、ローカルガバナンスと機密鍵を保持するでしょう。
クラウドベース展開は、2032年にかけてCAGR 31.80%で拡大する見込みです。証明書ライフサイクルの短縮により、スケーラブルな更新および報告サービスがより魅力的になっています。クラウド配信のクリプト・アジリティ・プラットフォーム市場規模は、証明書発行、自動化、およびポスチャー報告のワークロードによって牽引されています。Keyfactorは2026年にFedRAMP認証を取得し、認可された連邦顧客がクラウド証明書ライフサイクル管理サービスを使用できるようになりました。多くの企業は、運用自動化にクラウドサービスを使用しながら、ローカルガバナンスと機密鍵を保持するでしょう。
組織規模別:
大企業がリードし、中小企業の関連性が高まる大企業は2026年の市場シェアの71.29%を占めました。大企業は広範なアプリケーションポートフォリオ、レガシー依存関係、およびコンプライアンス義務への露出を持っています。そのプログラムは、証明書管理、鍵管理、修復、およびサプライヤー依存関係にまたがる場合があります。クリプト・アジリティ・プラットフォーム市場は、複数年にわたる変革プログラムに資金を提供できるこれらの企業に引き続き依存しています。そのニーズは、幅広い統合、プロフェッショナルサービス、およびパートナーエコシステムを持つサプライヤーを好みます。
中小企業は、2032年にかけてCAGR 32.05%で拡大する見込みです。大規模な顧客が防衛、医療、および金融サービスのサプライチェーンにポスト量子要件を組み込むにつれて需要が増加するでしょう。小規模な組織は、専任の暗号専門家が不足しているため、マネージドサービスとパッケージ展開を必要とすることが多いです。Keyfactorは2026年7月にグローバルパートナープログラムを拡大し、トラストインフラに関するアドバイザリー、実装、およびマネージドサービスをサポートしました。これにより、マネージドセキュリティサービスプロバイダーおよびシステムインテグレーターにチャネルの機会が生まれます。

エンドユーザー産業別:
BFSIが規模を提供し、政府がペースを設定BFSIは2026年の市場シェアの30.18%を占めました。金融機関は大規模な暗号資産を運用し、取引情報を長期間機密に保ちます。クリプト・アジリティ・プラットフォーム市場は、銀行、保険会社、決済プロバイダー、および市場インフラ運営者に関連しています。米国証券取引委員会へのポスト量子金融インフラ提出書類は、2026年3月時点で銀行ウェブサイトの3%がポスト量子暗号をサポートしていたと述べています。G7ロードマップは、重要な金融システムが2030年から2032年の間に移行を完了するよう求めています。
政府・公共行政は、2032年にかけてCAGR 30.78%で拡大する見込みです。政府の需要は、内部リスク評価だけでなく、正式な期限によって牽引されています。米国の連邦要件と協調した欧州計画は、機関と請負業者に明確な投資スケジュールを提供します。ITおよび通信プロバイダーも、他の組織が使用するインフラを運営しているため、ポスト量子対応が必要です。医療、ライフサイエンス、エネルギー、公益事業、および産業製造は、レジリエンス規則が発展するにつれて追加の需要を提供します。
地域分析
北米クリプト・アジリティ・プラットフォーム市場
北米は2026年のクリプト・アジリティ・プラットフォーム市場シェアの37.66%を占めた。米国の要件の影響を受ける連邦機関、規制対象の金融機関、および請負業者は、クリプト・アジリティ・プラットフォーム市場にとって大規模なアドレサブル・ベースを形成している。OMB覚書M-26-15は、公共部門の計画における可視性向上させる複数年にわたる移行構造を提供している。Keyfactorの2026年FedRAMP認証は、認定された連邦顧客向けに利用可能なクラウド証明書ライフサイクル管理オプションを拡大する。同地域の金融・技術基盤はまた、長期保存データおよびマシン・アイデンティティのエクスポージャーを評価するための実用的な手法を必要としている。
欧州クリプト・アジリティ・プラットフォーム市場
欧州はドイツおよびフランスにおける活動を中心に、地域別では第2位の存在感を示している。ドイツの連邦情報セキュリティ庁(BSI)は2025年3月にTR-02102ガイダンスを更新し、ポスト量子アルゴリズムに関する推奨事項を追加した。欧州のロードマップは、加盟国が2026年末までに移行を開始し、2030年までに高リスクインフラへの移行を完了することを求めている。[3] フランス銀行およびドイツ連邦銀行による決済システムのテストでは、完全展開前にさらなる対応を要するパフォーマンス上の差異が確認された。
アジア太平洋・中東・アフリカ地域クリプト・アジリティ・プラットフォーム市場
アジア太平洋地域は2032年までに31.09%のCAGRで成長すると予測されている。日本、インド、韓国、および中国は、公的研究、標準化活動、およびインフラプログラムを通じて量子セキュリティ能力を強化している。韓国インターネット振興院(KISA)は2025年1月に4つの韓国ポスト量子暗号アルゴリズムを確定し、政府および重要インフラ調達における国内基準を確立した。クリプト・アジリティ・プラットフォーム市場は、中東における新興需要や、南アフリカおよびナイジェリアにおける金融セクターの初期ニーズにも対応できる可能性がある。
競合環境
市場集中度
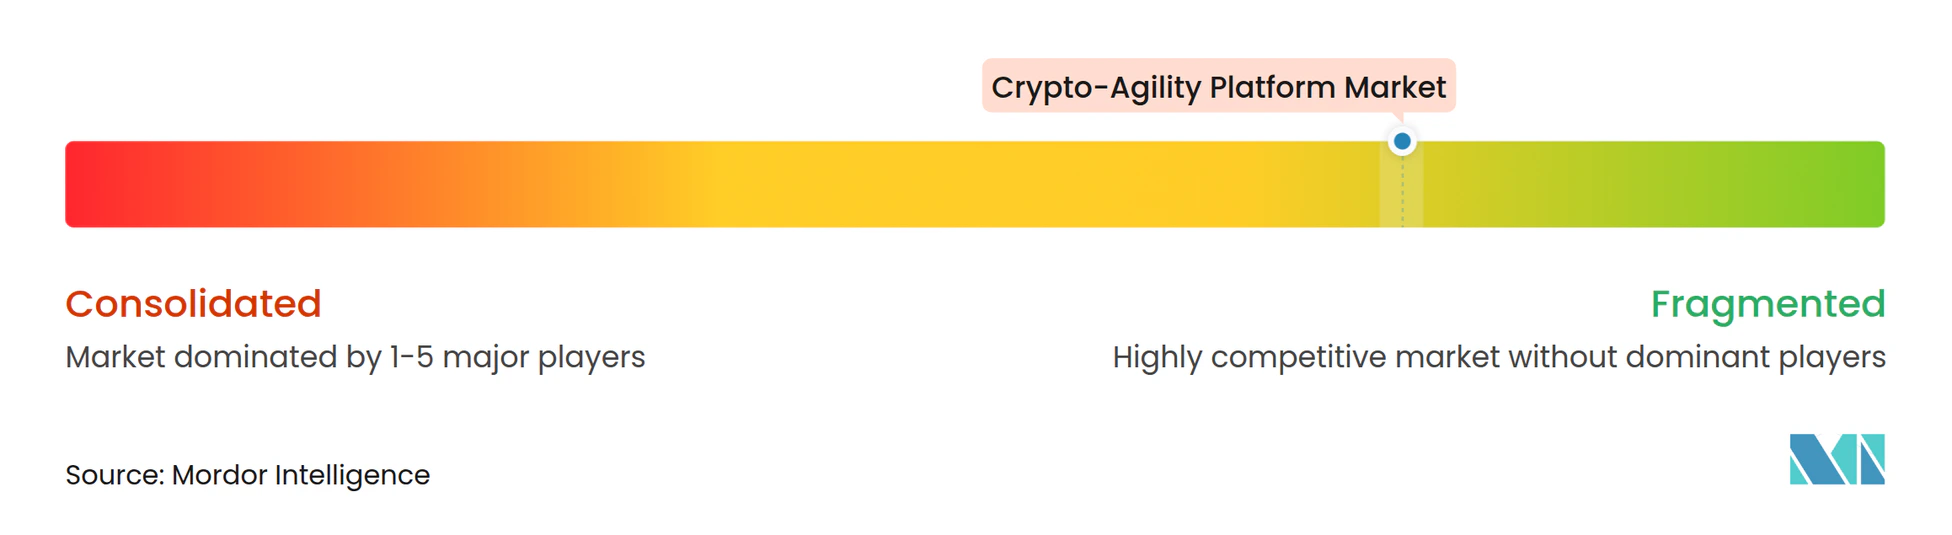
クリプト・アジリティ・プラットフォーム市場は断片化しており、発見、オーケストレーション、ポスチャー管理、および移行計画にわたって20社以上のアクティブなベンダーが存在します。すべてのソリューションカテゴリーにわたって支配的な地位を持つプロバイダーはいません。クリプト・アジリティ・プラットフォーム市場は、古い公開鍵インフラ製品に追加されたものではなく、アーキテクチャに組み込まれたポスト量子機能を持つ企業を優遇します。顧客はまた、暗号部品表、ハイブリッドアルゴリズムのサポート、および標準が進化するにつれた信頼性の高い更新を必要としています。これらの要件は、孤立したポイントツールよりも統合されたトラストインフラ管理をより価値あるものにします。
Keyfactorは2026年7月にSummit Partnersが主導する1 ビリオン 米ドル以上の戦略的成長投資を確保し、製品開発、地理的拡大、採用、および買収に充てました。2026年7月のパートナープログラム拡大は、アドバイザリー、実装、およびマネージドサービス提供をサポートします。FedRAMP認証も、認可された連邦展開に対応する能力を強化します。他の専門企業は、暗号資産管理、切断された環境、およびネットワークセキュリティにおける個別の要件に引き続き注力しています。これらの動きは、資本、エコシステムリーチ、および政府チャネルがクリプト・アジリティ・プラットフォーム市場における競争をどのように形成するかを示しています。
クリプト・アジリティ・プラットフォーム市場には、継続的な暗号部品表のメンテナンス、中規模組織向けのマネージドサービス、およびアルゴリズムヘルスモニタリングにギャップがあります。NISTによる9つの追加デジタル署名候補の第3ラウンド評価は、組織が標準のさらなる変更に備える必要があることを意味します。[4] 小規模な専門企業は、集中したサポートを必要とする機密、エアギャップ、および通信環境で競争できます。明確なソリューション境界とパートナーサポートは、購入者が公開鍵インフラ、ハードウェアセキュリティモジュール、発見、および移行を単一の調達決定にまとめる際の摩擦を軽減できます。
クリプト・アジリティ・プラットフォーム産業リーダー
-
QuSecure, Inc.
-
SandboxAQ, Inc.
-
PQShield Ltd.
-
CryptoNext Security SAS
-
Keyfactor, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クリプト・アジリティ・プラットフォーム市場 このレポートでカバーされる企業
- QuSecure, Inc.
- SandboxAQ, Inc.
- PQShield Ltd.
- CryptoNext Security SAS
- ISARA Corporation
- Keyfactor, Inc.
- SafeLogic, Inc.
- evolutionQ, Inc.
- QNu Labs Private Limited
- Arqit Quantum Inc.
- Quantum Xchange, Inc.
- QryptoCyber Limited
- essendi it GmbH
- AppViewX, Inc.
- Tychon, Inc.
- PQ Solutions Limited
- Kloch Technologies, LLC
- ExeQuantum Pty Ltd
- Crypto4A Technologies Inc.
- Qrypt, Inc.
最近の産業開発事情 クリプト・アジリティ・プラットフォーム市場
- 2026年7月:Keyfactorは、Summit Partnersが主導し、既存投資家のInsight PartnersおよびSixth Street Growthが重要な所有権を維持する1 ビリオン 米ドル以上の戦略的成長投資を確保しました。資本は、AI時代およびポスト量子トラストインフラにおけるKeyfactorの地位を加速するための製品革新、地理的拡大、チーム構築、および戦略的買収に充てられました。同社はまた、クラウドベースのCLMサービスの連邦機関採用をサポートするためにFedRAMP認証を取得しました。
- 2026年7月:Keyfactorはグローバルパートナープログラムを拡大し、パートナーがクリプト・アジリティおよびPQC対応に焦点を当てたアドバイザリー、実装、およびマネージドサービスを構築できるようにし、金融サービス、通信、自動車、政府、医療、および産業IoTの垂直市場においてAWS、Microsoft Azure、およびGoogle Cloudのマーケットプレイスで展開しました。
- 2026年6月:ホワイトハウスは大統領令14412「高度な暗号攻撃から国家を守る」を公布し、米国連邦機関が高価値資産のPQC鍵確立移行を完了する期限を2030年1231日と定めました。同時に、OMB覚書M-26-15は5段階の実施ロードマップを提供し、2030年12月31日までに連邦請負業者へのコンプライアンス要件を拡大するためのFAR改正プロセスを開始しました。
- 2026年5月:NISTはIR 8610を公表し、9つの追加デジタル署名候補であるFAEST、HAWK、MAYO、MQOM、QR-UOV、SDitH、SNOVA、SQIsign、およびUOVをPQC標準化の第3ラウンドに進め、完全な製品再展開なしにアルゴリズムライブラリを更新できるクリプト・アジリティプラットフォームの長期的な必要性を強化しました。
グローバルクリプト・アジリティ・プラットフォーム市場レポートの調査範囲
クリプト・アジリティ・プラットフォーム市場は、組織がエンタープライズ環境全体にわたって暗号資産、アルゴリズム、証明書、鍵、および依存関係を発見、インベントリ化、評価、ガバナンス、監視、および移行できるようにするソフトウェアプラットフォームおよび関連サービスから生成される収益で構成されています。これらのソリューションは、組織が暗号レジリエンスを維持し、ポスト量子暗号(PQC)移行に備え、暗号近代化プログラムを自動化し、暗号リスクを管理し、オンプレミス、クラウド、ハイブリッド、および重要インフラ環境全体にわたってコンプライアンスを確保するのに役立ちます。市場には、暗号発見、オーケストレーション、ポスチャー管理、移行計画、ガバナンス、および暗号資産とマシンアイデンティティの継続的な監視をサポートするプラットフォームが含まれます。
クリプト・アジリティ・プラットフォーム市場レポートは、ソリューションタイプ(暗号発見・インベントリプラットフォーム、クリプト・アジリティ・オーケストレーションプラットフォーム、暗号ポスチャー管理プラットフォーム、ポスト量子移行計画プラットフォーム、およびその他のソリューションタイプ)、展開モード(オンプレミス、およびクラウドベース)、組織規模(大企業、および中小企業)、エンドユーザー産業(政府・公共行政、銀行・金融サービス・保険〔BFSI〕、ITおよび通信、医療・ライフサイエンス、エネルギー・公益事業、産業製造、小売・電子商取引、およびその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 暗号発見・インベントリプラットフォーム |
| クリプト・アジリティ・オーケストレーションプラットフォーム |
| 暗号ポスチャー管理プラットフォーム |
| ポスト量子移行計画プラットフォーム |
| その他のソリューションタイプ |
| オンプレミス |
| クラウドベース |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| 医療・ライフサイエンス |
| エネルギー・公益事業 |
| 産業製造 |
| 小売・電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| アルゼンチン | |
| メキシコ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| ソリューションタイプ別 | 暗号発見・インベントリプラットフォーム | |
| クリプト・アジリティ・オーケストレーションプラットフォーム | ||
| 暗号ポスチャー管理プラットフォーム | ||
| ポスト量子移行計画プラットフォーム | ||
| その他のソリューションタイプ | ||
| 展開モード別 | オンプレミス | |
| クラウドベース | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 政府・公共行政 | |
| 銀行・金融サービス・保険(BFSI) | ||
| ITおよび通信 | ||
| 医療・ライフサイエンス | ||
| エネルギー・公益事業 | ||
| 産業製造 | ||
| 小売・電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
クリプト・アジリティ・プラットフォームセクターの規模はどのくらいですか?
クリプト・アジリティ・プラットフォーム市場は、2027年の2.05 ビリオン 米ドルから2032年までに7.66 ビリオン 米ドルに、CAGR 30.26%で成長する見込みです。
最大のシェアを持つソリューションタイプはどれですか?
クリプト・アジリティ・オーケストレーションプラットフォームは、組織がシステム全体でアルゴリズムを変更するための制御された方法を必要としているため、2026年に61.45%のシェアを占めました。
最も急速に成長している展開モデルはどれですか?
クラウドベース展開は、企業が証明書発行、更新、および報告を自動化するにつれて、2032年にかけてCAGR 31.80%で成長する見込みです。
採用をリードしているエンドユーザーセクターはどれですか?
BFSIは、広範な暗号資産、データ保持ニーズ、および規制上の圧力に支えられ、2026年に30.18%のシェアを占めました。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、政府および重要インフラ運営者が量子セキュリティプログラムを拡大するにつれて、2032年にかけてCAGR 31.09%で成長する見込みです。