
暗号化アイデンティティ管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
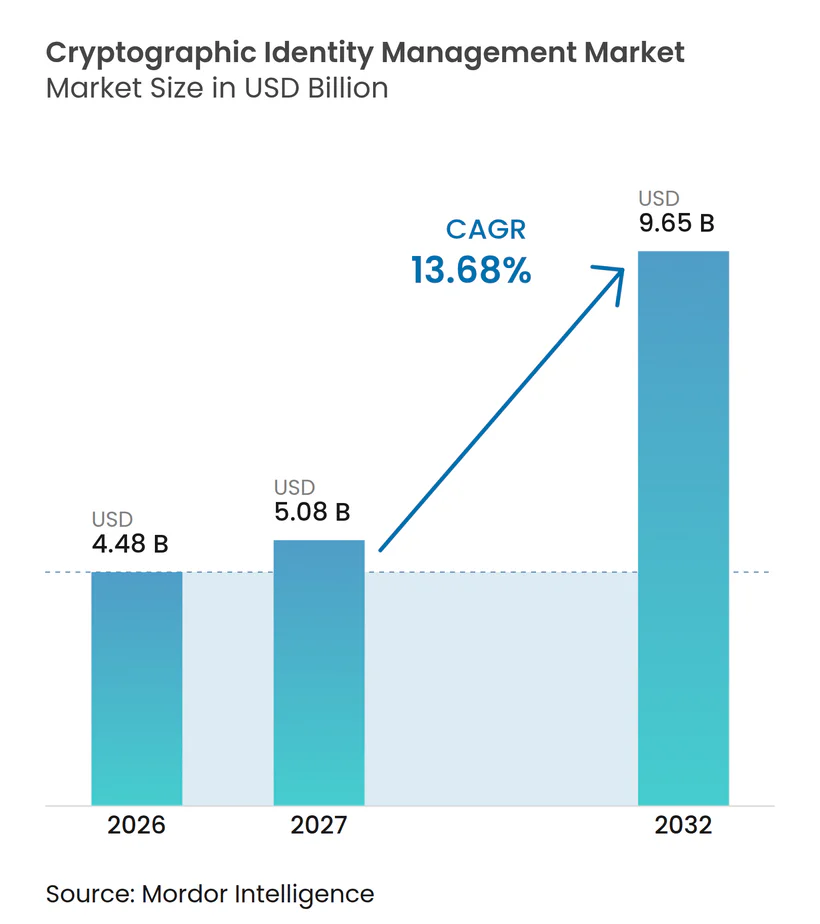
| 市場規模 (2027) | 5.08 十億米ドル |
| 市場規模 (2032) | 9.65 十億米ドル |
| 成長率 (2027 - 2032) | 13.68 % |
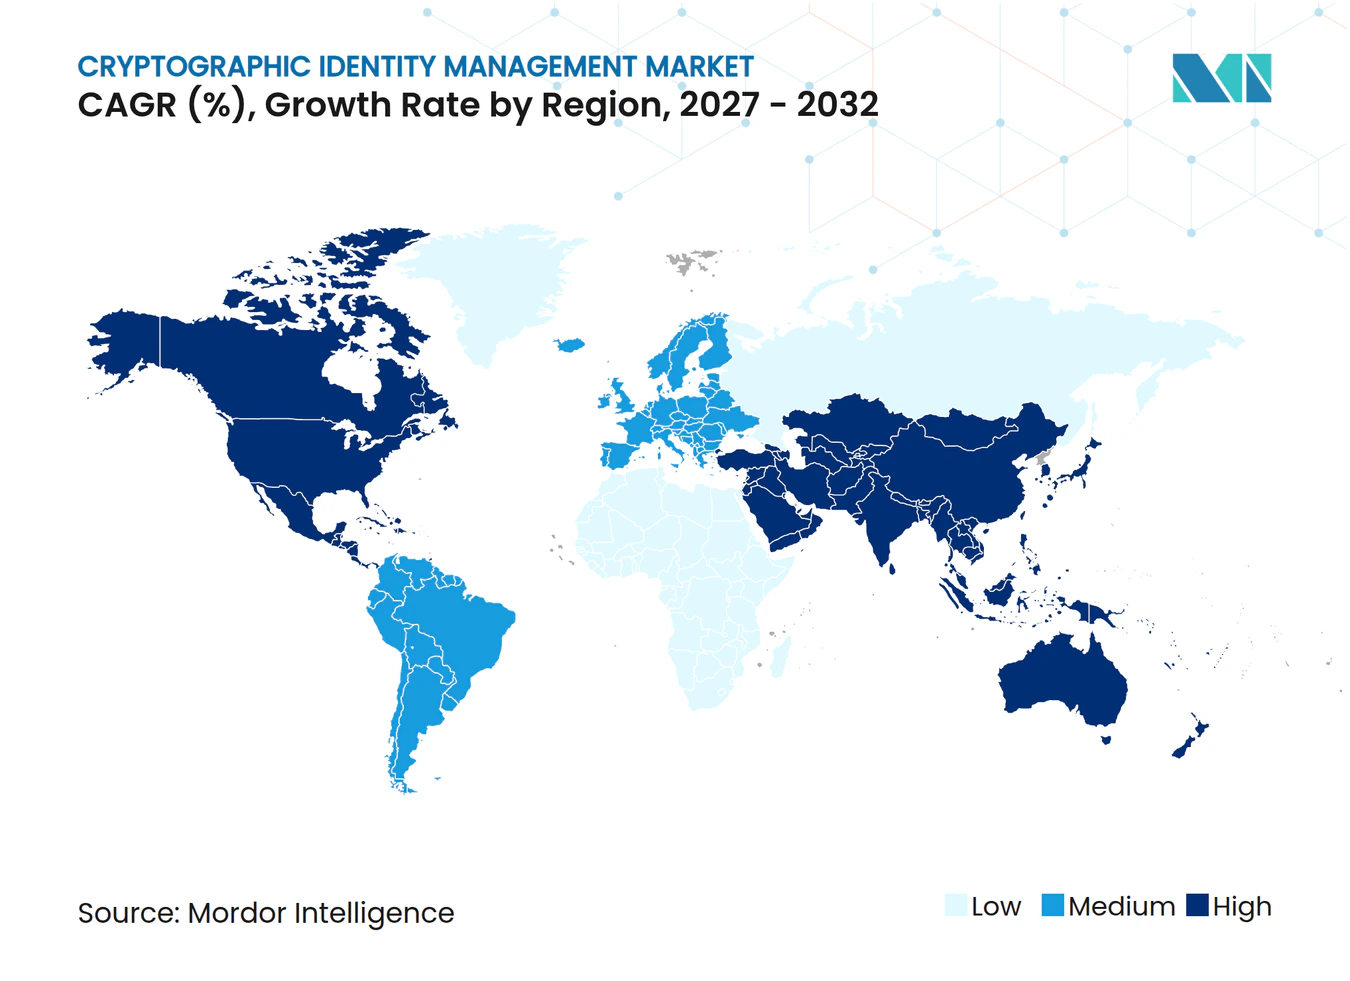
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる暗号化アイデンティティ管理市場分析
暗号化アイデンティティ管理市場規模は、2026年の4.48 ビリオン 米ドル、2027年の5.09 ビリオン 米ドルから2032年までに9.65 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.68%を記録すると予測されています。TLS証明書の有効期間短縮により、証明書の更新は単発的な作業から継続的な運用責任へと変化しつつあります。そのため、暗号化アイデンティティ管理市場は、証明書ライフサイクル管理の自動化、クラウド提供型公開鍵基盤(PKI)、および集中型ポリシー制御へと移行しています。クラウド、IoT、AIワークロードも、組織が認証・管理すべき非人間アイデンティティの数を増加させています。これにより、分散環境全体にわたる証明書の検出、発行、更新、失効、報告を連携させることができるプロバイダーに機会が生まれています。競争は、より広範なトラトプラットフォーム、開発者向けインテグレーション、耐量子暗号への対応を中心に展開されており、暗号化スキル不足は顧客のデプロイメントを遅らせ、進化するセキュリティ環境において技術的成熟度の異なる組織に対し、マネージドの専門知識、移行サポート、およびシンプルなポリシー管理を求めるバイヤーを生み出す可能性があります。
主要レポートのポイント
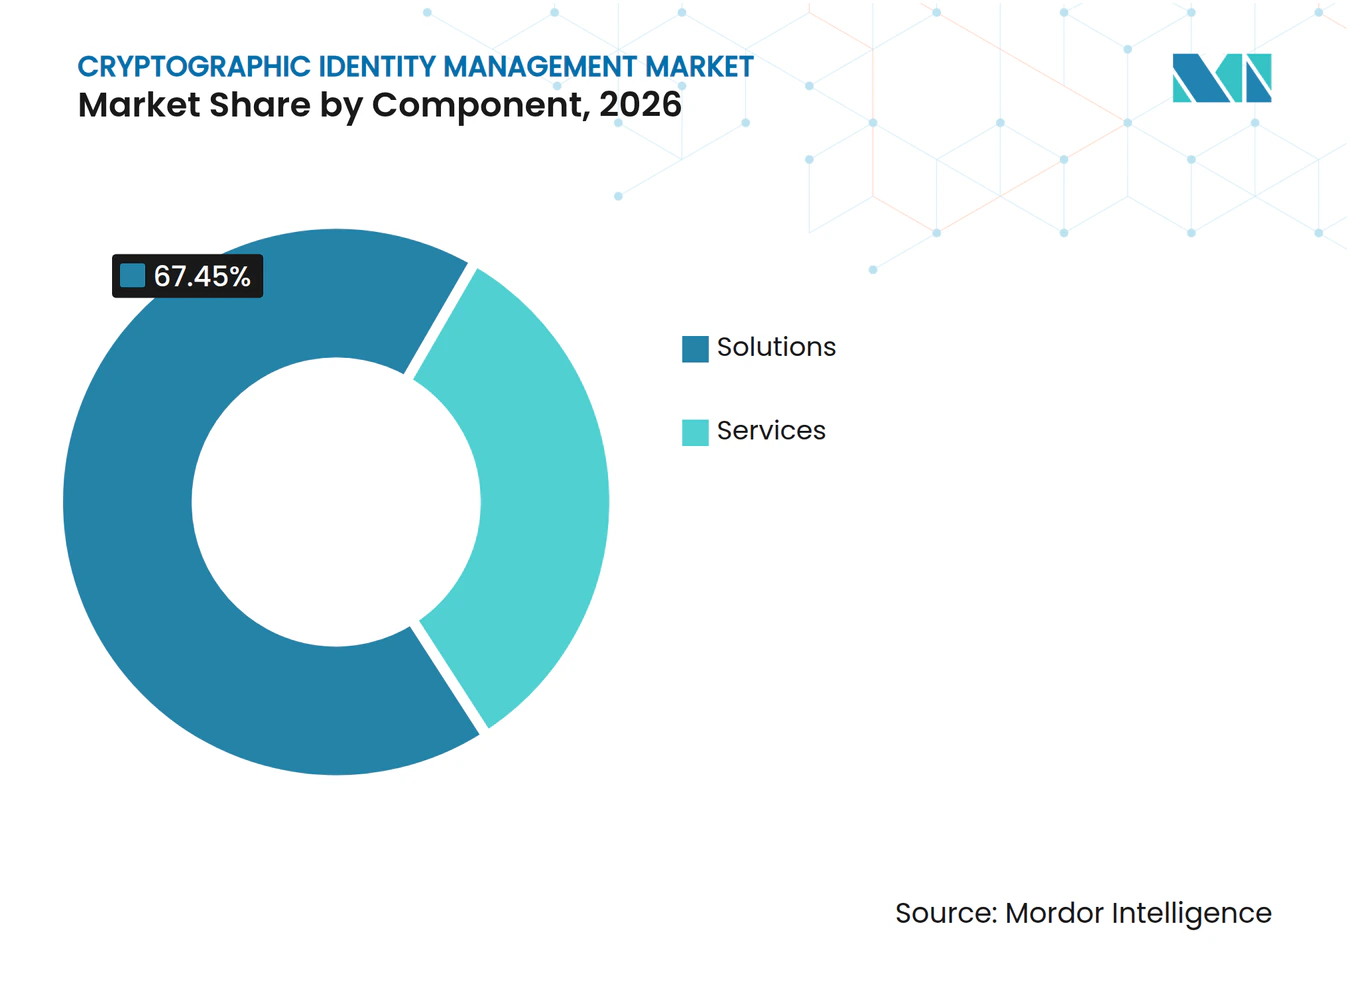
- コンポーネント別では、ソリューションが2026年の暗号化アイデンティティ管理市場シェアの67.45%を占め、サービスは引き続きマネージドPKI、実装、耐量子暗号移行業務を支援しています。
- 展開モード別では、クラウドベースの展開は2032年までCAGR 14.64%で拡大する見込みである一方、オンプレミス展開はエアギャップ環境および高度に規制された環境において引き続き重要性を持ちます。
- 証明書およびアイデンティティタイプ別では、SSL/TLS証明書が2026年の暗号化アイデンティティ管理市場シェアの34.65%を占め、ワークロードおよびマシンアイデンティティ証明書は2032年までCAGR 14.28%で拡大する見込みです。
- エンドユーザー別では、銀行・金融サービス・保険が2026年の収益の24.18%を占め、製造・自動車は2032年までCAGR 14.39%で拡大する見込みです。
- 地域別では、北米が2026年の収益の38.02%を占め、アジア太平洋は2032年までCAGR 14.44%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 証明書有効期間の短縮 | +2.8% | 北米および欧州に採用圧力が集中するグローバル | 短期(2年以内) |
| クラウドおよびハイブリッドクラウド導入の加速 | +2.4% | 北米およびアジア太平洋への支出が集中するグローバル | 中期(2〜4年) |
| マシン、IoT、ワークロードアイデンティティの拡大 | +2.2% | アジア太平洋および欧州に製造業が集中するグローバル | 中期(2〜4年) |
| DevSecOpsおよびAPI駆動型証明書自動化 | +1.8% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| 耐量子暗号対応への支出 | +1.6% | 北米、欧州、中東において政府主導のグローバル | 長期(4年以上) |
| デジタルラスト規制とサプライチェーン保証 | +1.4% | 欧州、北米、アジア太平洋の各国フレームワーク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
証明書有効期間の短縮が自動化投資を促進
CA/ブラウザフォーラムは2025年4月にバロットSC-081v3を承認し、TLS証明書の有効期間および検証データの再利用期間を段階的に短縮することを定めました。[1] TLS証明書の最大有効期間は2026年3月15日に200日に短縮され、スケジュールでは2027年3月に100日、2029年3月に47日となっています。更新サイクルの加速に伴い手動の更新プロセスが維持しにくくなるため、暗号化アイデンティティ管理市場はその恩恵を受けます。Let's Encryptも2028年に証明書の有効期間を45日に短縮することを表明してます。ドメイン制御検証の再利用期間も証明書の有効期間と並行して短縮され、組織が更新時に従来利用していた運用バッファが縮小されます。大規模な証明書インベントリ全体でサービスの可用性を保護するため、自動的な発行・更新が不可欠になりつつあります。
クラウドおよびハイブリッドクラウド導入の加速によるPKI提供形態の再編
マルチクラウドおよびハイブリッドクラウドアーキテクチャは、静的なデータセンターサーバー向けに構築されたPKI設計の関連性を低下させています。暗号化アイデンティティ管理市場は、クラウドプロバイダー、コンテナ、サーバーレス環境にまたがって動作するワークロードへの適応を進めています。これらのワークロードには、手動管理を待たずに発行、ローテーション、失効が可能な資格情報が必要です。DigiCertは2026年1月、データ主権要件に対応するためインドでローカルホスト型のDigiCert ONEサービスを開始しました。[2] Keyfactorは2025年12月にCommand MCPサーバーをAWSマーケットプレイスで提供開始し、証明書ライフサイクル自動化をクラウドネイティブ開発チームにより近い場所に配置しました。ハイブリッド構成は、クラウドベースのオーケストレーションとレポーティングを追加しながらオンプレミスの信頼階層を維持できるため、実践的な移行パスを提供します。
マシン、IoT、ワークロードアイデンティティの拡大が非人間アイデンティティ管理の必要性を生む
IBMは2025年11月、エンタープライズクラウド環境における非人間アイデンティティの数が人間アイデンティティの数を40対1以上の比率で上回ると述べています。この関係により、デバイス、ワークロード、API、コンテナ、AIエージェントをカバーする制御に対する暗号化アイデンティティ管理市場のニーズが高まっています。米国国立標準技術研究所(NIST)は2025年11月、IoTデバイスのオンボーディングおよびライフサイクル資格情報管理に関する更新済みガイダンスを発行し、管理されたデバイスアイデンティティの必要性を強調しました。[3] ワークロードの資格情報は数分または数時間で失効することがあり、年次更新プロセスではなく大量発行・失効が必要です。AppViewXは2026年3月にEosを買収し、自律型ワークロード向けのAIネイティブアイデンティティコントロールプレーンを追加しました。この変化により、従来のウェブサイト証明書やデバイス資格情報を超えたアドレス可能なニーズが広がっています。
DevSecOpsおよびAPI駆動型証明書自動化が開発パイプラインへのトラスト組み込みを実現
証明書ライフサイクル管理は、ACME、Terraform、Kubernetesのcert-managerとの連携を通じてCI/CDパイプラインに統合されつつあります。暗号化アイデンティティ管理市場は、中央セキュリティオペレーションに加えて開発者ワークフローでも競争するようになっています。DigiCertはトラストライフサイクルAPIを提供しており、AppViewXは2025年11月にポリシー機能をリリースし、Keyfactorは2026年3月に自動化機能を拡張しました。これらのインテグレーションにより、アプリケーションのデプロイメントから信頼された資格情報の発行までの遅延を短縮できます。また、自動化スクリプトがログやソースコントロールシステムを通じてキーマテリアルを露出させる可能性があるため、秘密鍵の生成と保管に対する制御の必要性も生み出しています。自動化とポリシー執行および監査証跡を組み合わせたプロバイダーは、スピードとガバナンスの両方の要件に対応できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| PKIおよび暗号化スペシャリストの不足 | -1.8% | 北米および欧州で最も刻なグローバル | 短期(2年以内) |
| レガシーPKIの相互運用性と移行の複雑さ | -1.4% | 北米、欧州、成熟したアジア太平洋市場 | 中期(2〜4年) |
| 基本証明書のコモディティ化と価格圧力 | -1.0% | ドメイン検証型SSL/TLSセグメントで最も顕著なグローバル | 短期(2年以内) |
| 事業部門をまたぐ暗号化資産の所有権の断片化 | -0.8% | ITが分散化した大企業で最も顕著なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
PKIおよび暗号化スペシャリストの不足がデプロイメントの速度を制限
ISACAは2025年に、サイバーセキュリティチームの55%が人員不足であり、65%が未充足のポジションを抱えていると報告しました。Sectigoは、組織の97%が耐量子暗号のスキルギャップに直面しており、52%が暗号化の専門知識を最も深刻な不足として特定していると報告しました。このような不足は、顧客がプラットフォームの選定、デプロイメント、ガバナンスに必要なスペシャリストを確保できない場合に、暗号化アイデンティティ管理市場の成長を鈍化させる可能性があります。マネージドPKIサービスは、資格のある暗号化アーキテクトを採用できない組の代替手段を提供します。ISO 27001およびNISTガイダンスは文書化された鍵管理の実践を要求しており、実装および証拠収集をサポートできるベンダーへの依存度が高まっています。同じギャップはマネージドサービスの需要を支援する一方で、ソフトウェアの直接採用を遅らせる可能性があります。
レガシーPKIの相互運用性と移行の複雑さが近代化を遅延
レガシーPKIシステムは、多くの場合、大規模な再設計なしにはACMEやESTなどの自動化プロトコルをサポートできません。暗号化アイデンティティ管理市場は、顧客がトラストアンカーおよび認証局階層を限られた停止許容範囲で移行しなければならない場合、長期化した販売・展開サイクルに直面します。Sectigoは2025年1月から9月にかけて、Entrustから50万件以上のSSL/TLS、S/MIME、コード署名証明書の移行を完了しました。製造業および重要インフラサイトは、フィールドデバイスが組み込み証明書を持ち、リモートアップデートをサポートしない可能性があるため、追加の制約に直面します。古いシステムはまた、ハイブリッド耐量子証明書をサポートない暗号化アルゴリズムに依存している場合があります。これらの条件により、ベンダーが移行をサポートする場合でも、近代化プログラムが数年延長される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションがプラットフォームおよび自動化投資をリードソリューションは2026年の暗号化アイデンティティ管理市場シェアの67.45%を占めました。この地位は、統合された証明書ライフサイクル管理、プライベート認証局管理、および暗号化検出に対する需要を反映しています。ソフトウェアプラットフォームの暗号化アイデンティティ管理市場規模は、証明書の有効期間短縮によって生まれる運用量によって支えられています。組織はプロフェッショナルサービスのスタッフィングだけでは更新活動を拡張できません。自動化ワークフローにより、ポリシーの割り当て、資格情報の発行、監査記録の作成をはるかに大きな規模で実行できます。
サービスはマネージドPKI、実装業務、耐量子暗号移行サポートにおいて引き続き重要です。これらは特に、内部の暗号化チームを持たない中規模組織に関連しています。Keyfactorが委託した全体的な経済的影響調査(2026年2月公開)では、証明書ライフサイクルの近代化により3年間で356%の投資収益率と1,270万 米ドルの便益が報告されました。DigiCertは2026年3月にDigiCert ONEの年次経常収益が過去最高を記録したと報告しました。これらの事例は、別個のポイント製品よりも広範なプラットフォームを求める顧客の傾向を支持しています。


展開モード別:
クラウドベースアーキテクチャがオンプレミスPKIスタックを置き換えるクラウドベースの展開は2027年から2032年にかけてCAGR 14.64%で拡大する見込みです。クラウドプラットフォームは弾力的な発行能力とマネージド認証局インフラを提供できるため、暗号アイデンティティ管理市場はこのパターンを支持しています。SaaSベースのポリシー執行はまた、中央コンソールから分散環境を管理しやすくします。オンプレミス展開は防衛、高度に規制された組織、エアギャップ環境において引き続き必要です。これらの顧客は、すべての証明書システムを外部サービスに接続できない場合があります。
インドにおけるDigiCertのローカルホスト型DigiCert ONEサービスは、自動化を維持しながら主権要件に対応するプロバイダーの方法を示しています。ハイブリッド展開は、既存の内部認証局にクラウドベースのライフサイクル管理レイヤーを配置できます。この構成により、古いトラスト構造を保持しながら可視性、自動更新、コンプライアンスレポーティングが向上します。Keyfactorはこのような移行時にセルフサービス設定、簡素化された構成、自動アップグレードのためにCommand SaaSを位置付けています。監査可能な発行証跡は、組織がISO 27001要件へのコンプライアンスを実証するのにも役立ちます。
証明書およびアイデンティティタイプ別:
SSL/TLSが現在の需要を支え、マシンアイデンティティが拡大SSL/TLS証明書は2026年の暗号化アイデンティティ管理市場シェアの34.65%を占めました。これらはウェブサイト、APIエンドポイント、ロードバランサー、その他のインターネット向けインフラに不可欠であり続けています。2029年までに47日の最大有効期間への移行が計画されており、証明書の発行・更新頻度が増加します。これにより、検出、監視、自動化機能への需要が高まります。また、期限切れや設定ミスの資格情報を見落とすコストも上昇します。
ワークロードおよびマシンアイデンティティ証明書は2032年までCAGR 14.28%で拡大する見込みです。このサブセグメントの暗号化アイデンティティ管理市場規模は、短命な資格情報を必要とするクラウドワークロード、コンテナ、AIエージェントと連動しています。コード署名証明書もソフトウェアサプライチェーンセキュリティの要件をサポートしており、DigiCertは2025年8月にNIST主導のDevSecOpsセキュリティイニシアチブに参加しました。S/MIMEおよびメール証明書は、DigiCertによる2025年9月のValimail買収に支えられ、メー認証と送信者検証を通じて関連性が高まっています。IoT、クライアント認証証明書、SSHキー、シークレット管理は、統合された暗号化資産プラットフォームを通じてますます処理されるようになっています。

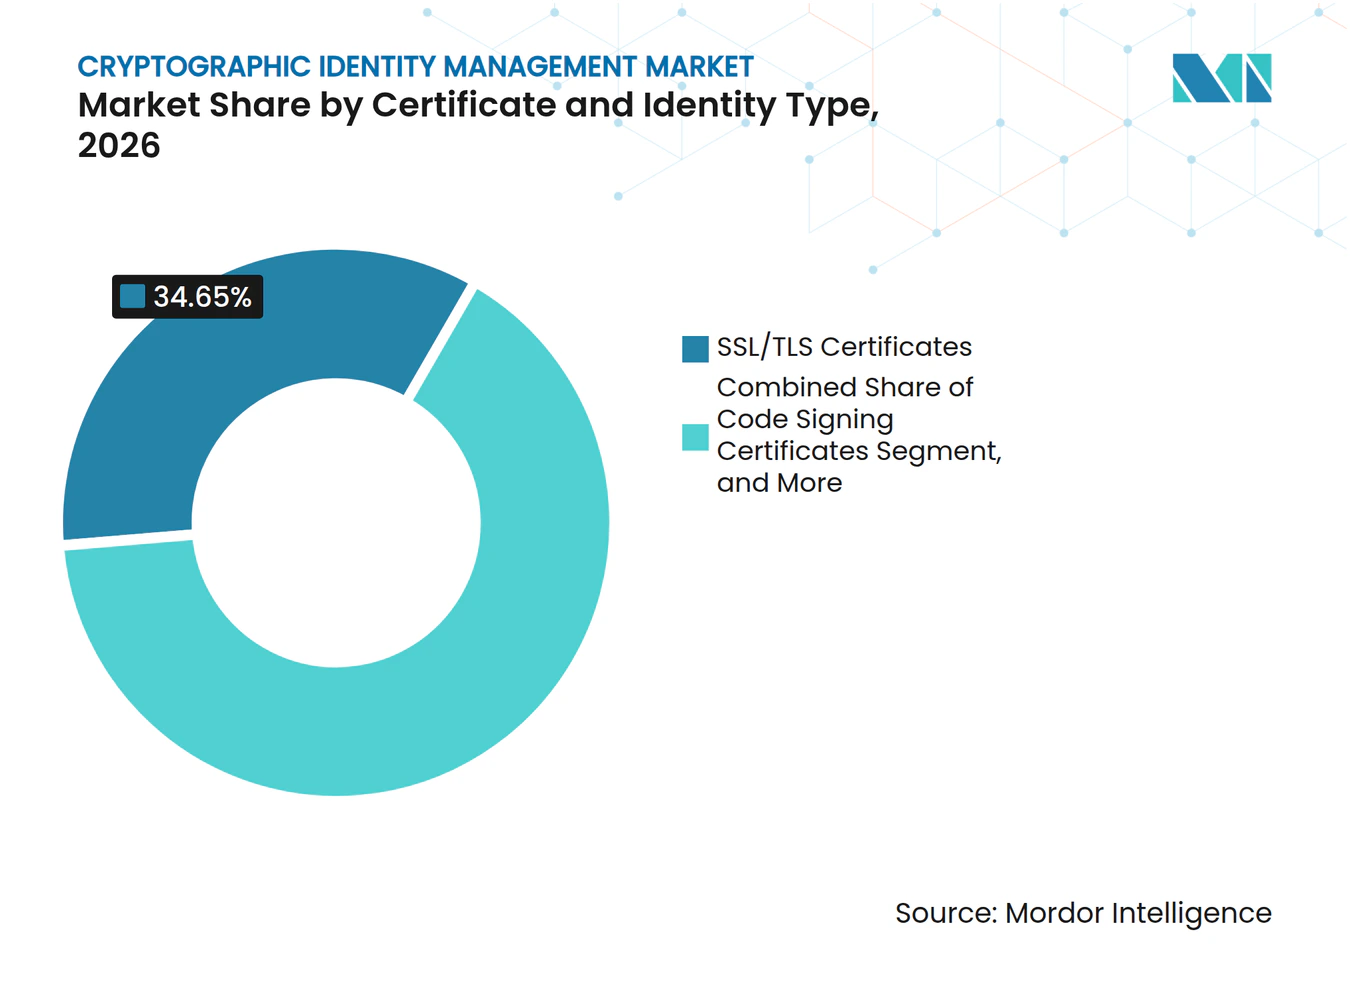
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
製造・自動車が最も急速に拡大する垂直分野銀行・金融サービス・保険は2026年の市場の24.18%を占めました。このセクターの需要はDORA、PSD2の技術基準、NISTのデジタルアイデンティティガイダンスによって形成されています。金融機関は、証明書発行、鍵管理、アクセス制御がガバナンス要件を満たしていることの証拠を必要としています。DigiCertは2025年6月に鍵セレモニーを完了し、米国金融サービス向けにASC X9によるマネージドPKIサービスインフラを提供するために選定されました。この事例は、規制された金融環境における共有トラストインフラの必要性を示しています。
製造・自動車は2032年までCAGR 14.39%で拡大する見込みです。接続された生産システム、電気自動車のサプライチェーン、産業IoTデバイスの数量により、手動の証明書プロビジョニングは現実的ではありません。暗号化アイデンティティ管理市場はまた、5Gネットワーク機能認証に証明書を使用するITおよび通信システムにも対応しています。政府および公共部門の需要は、米国でのCMMCレベル2要件と欧州でのeIDAS 2.0要件によって支えられています。医療・ライフサイエンス組織はデバイス認証を必要とし、小売・電子商取引組織は決済システム全体でPCI DSS準拠をサポートする制御を必要としています。
地域分析
南北アメリカの暗号化アイデンティティ管理市場
北米は2026年に市場の38.02%を占めた。同地域は、金融サービスインフラと連邦サイバーセキュリティ要件を組み合わせており、その要件にはCMMCレベル2、NISTの鍵管理ガイダンス、およびNSA CNSA 2.0要件が含まれる。Keyfactorは2026年1月にCMMCレベル2認証を取得した。ASC X9によるDigiCertのマネージドPKIインフラへの採用は、業界団体が金融サービスの信頼システムに暗号化管理を組み込んでいる様子を示している。カナダは同様の証明書ライフサイクル管理パターンに従っており、ブラジルはICP-Brasil PKIフレームワークおよびfintech活動を通じて南米の需要を支えている。
アジア太平洋・中東アフリカの暗号化アイデンティティ管理市場
アジア太平洋地域は2032年までに14.44%のCAGRで拡大すると予測されている。同地域の暗号化アイデンティティ管理市場規模は、インドの発展するPKIエコシステム、韓国および日本における産業用IoT活動、ならびに中国の大規模なデジタルインフラプログラムによって支えられている。インドにおけるDigiCertのローカルホスト型サービスは、地域の需要がローカルインフラおよびデータレジデンシー対応をますます必要としていることを示している。Sectigoは、47日間のTLS証明書移行に備えて2025年7月にアジア太平洋地域のリーダーシップチームを拡充した。中東はサウジアラビアのビジョン2030および更新されたUAEトラストサービスプロバイダーガイドラインによって支えられており、南アフリカは銀行業を通じてアフリカにおける早期導入をリードし、ナイジェリアは正式なPKIインフラの構築を進めている。
ヨーロッパの暗号化アイデンティティ管理市場
ヨーロッパは暗号化アイデンティティ管理市場において第2位の地域市場である。eIDAS 2.0は2026年に完全適用が開始され、EU加盟国に対してヨーロッパデジタルアイデンティティウォレットの提供を義務付けている。この展開には、国家規模での適格電子署名および証明書発行が必要となる。ドイツのBSIは2025年9月に連邦政府プロジェクト向けの暗号化要件の更新版を公表した。BSIはまた、2025年1月にコモンクライテリア基準に基づく初の量子安全スマートカードを認証した。NIS2およびDORAの要件は、規制対象のヨーロッパ企業全体においてライフサイクル管理出を引き続き支えている。
競合環境
市場集中度
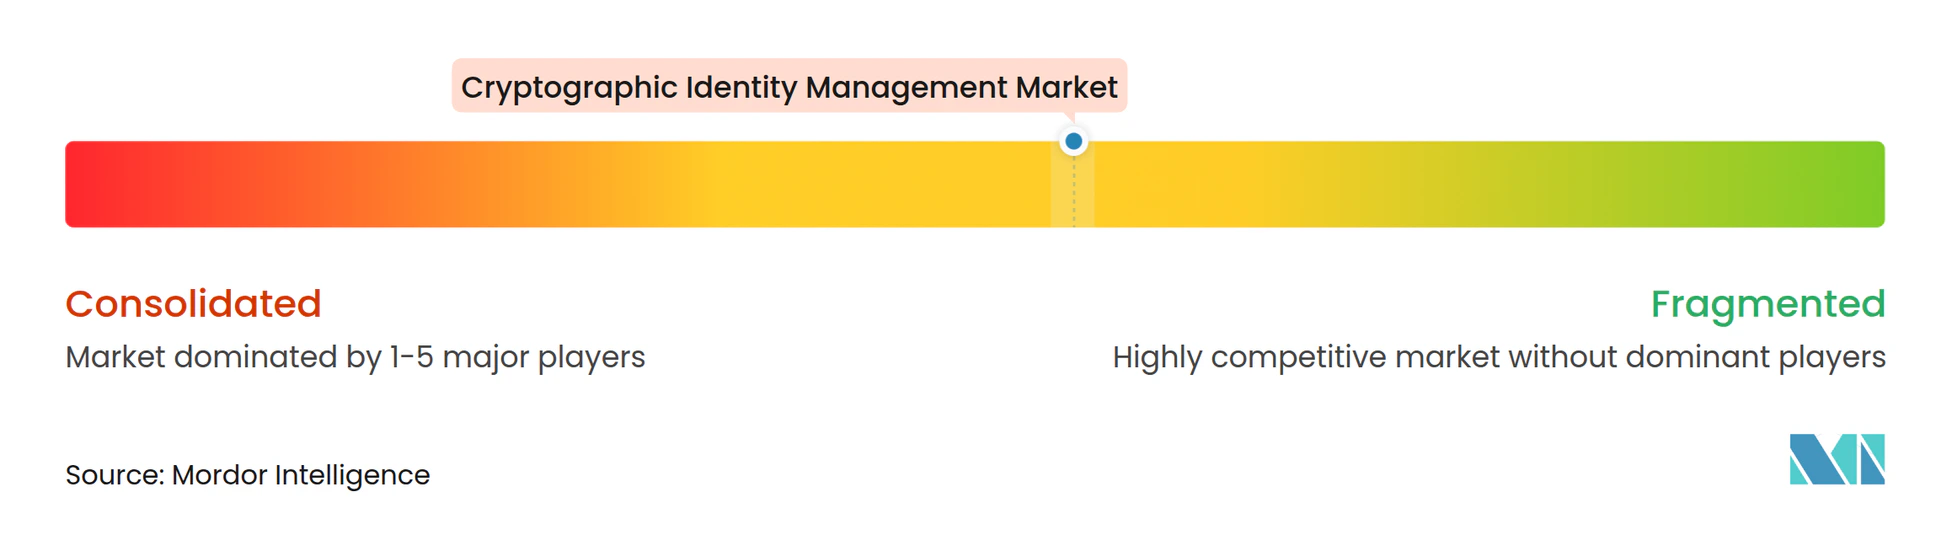
暗号化アイデンティティ管理市場はプラットフォームレベルで中程度の集約が見られます。DigiCert、Keyfactor、Sectigo、AppViewX、Entrust、Garantirは、エンタープライズPKIおよび証明書ライフサイクル管理における現役のプラットフォームプロバイダーです。各社は、より広範なトラストプラットフォーム、マシンアイデンティティカバレッジ、耐量子暗号への対応を通じて競争しています。DigiCertはDigiCert ONEプラットフォームを通じてPKI、証明書ライフサイクル管理、DNS、メール認証を統合しています。AppViewXは2026年3月にEosを買収し、自律型ワークロード向けのAIネイティブアイデンティティコントロールプレーンを追加しました。SEALSQは2025年11月に米国拠点の耐量子暗号トラストルートを立ち上げ、QS7001セキュアエレメントをNIST標およびCNSA 2.0要件に合わせました。
Keyfactorは2026年7月にSummit Partnersが主導する10億 米ドル超の戦略的成長投資を発表しました。この投資は、AI駆動型および耐量子暗号エンタープライズ環境への暗号化アイデンティティ管理市場の注力を支援します。Sectigoは2025年1月にEntrustの公開証明書事業を買収し、エンタープライズ事業を倍増させました。eMudhraは2025年6月にPrimeSignを含むCRYPTAS Groupの51%株式を取得し、欧州の資格のあるトラストサービスにおける直接的な地位を確立しました。これらの取引は、規模、地域コンプライアンス能力、確立されたトラスト関係が重要な競争資産であることを示しています。また、既存の証明書を管理しながら新しいアイデンティティタイプへの準備を進めるバイヤーが利用できる製品および地域リソースも拡大します。
大きな機会は、専任の暗号化チームなしに耐量子暗号への準備を必要とする中規模企業へのサービス提供です。eMudhraやInfoCertなどの地域プロバイダーは、専門的なローカル知識を通じてコンプライアンス集約型市場で競争できます。Smallstep LabsとGarantir、広範な認証局ポートフォリオよりも開発者ワークフローとAPIのシンプルさに注力しています。AIを活用した暗号化検出も差別化要因になりつつあります。証明書、鍵、アルゴリズム、ソースコードの依存関係、コンテナ、データベースを特定できるためです。AppViewXのQuantum Trust HubとKeyfactorの資産マッピング機能は、このタイプのインベントリおよび移行計画のために位置付けられています。そのため、暗号化アイデンティティ管理市場は、限られた専門リソースを持つ顧客にとって複雑な検出・移行タスクを実用的にできるベンダーを優遇する傾向があります。プラットフォームのバイヤーはまた、インテグレーションが別個のポリシーシステムの維持をチームに強いることなく、証明書、鍵、ワークロード、開発者プロセスをカバーできるかどうかも評価する必要があります。この要件は、デジタル資産全体にわたる自動化された発行とともに、運用レポーティング、ポリシー証拠、役割ベースの制御、更新ステータスにアクセスしやすくするプロバイダーを優遇します。
暗号化アイデンティティ管理業界のリーダー
-
DigiCert, Inc.
-
Sectigo Limited
-
Keyfactor, Inc.
-
GMO GlobalSign Holdings K.K.
-
AppViewX, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
暗号化アイデンティティ管理市場 このレポートでカバーされる企業
- DigiCert, Inc.
- Sectigo Limited
- Keyfactor, Inc.
- GMO GlobalSign Holdings K.K.
- AppViewX, Inc.
- Entrust Corporation
- Ascertia Pte. Ltd.
- eMudhra Limited
- SSL.com, Inc.
- HARICA S.A.
- SwissSign AG
- Buypass AS
- PrimeKey Solutions AB
- Smallstep Labs, Inc.
- Axiad IDS, Inc.
- Garantir, Inc.
- Certes Networks, Inc.
- InfoCert S.p.A.
- IdenTrust, Inc.
- Actalis S.p.A.
- WISeKey International Holding AG
- SEALSQ Corp.
最近の産業開発事情 暗号化アイデンティティ管理市場
- 2026年10月:DigiCertはSoftware Trust ManagerにSecure Releasesを追加し、エンタープライズCI/CDパイプライン全体でリリース後のソフトウェア整合性監視に暗号化署名ガバナンスを拡張し、デプロイメントの前後におけるサプライチェーンリスクを管理しました。
- 2026年9月:DigiCertはAI Trust Managerを立ち上げ、企業がAIエージェントの暗号化アイデンティティとリスクポスチャを管理できるようにするとともに、47日間の証明書有効期間の義務化に先立ちNetwork Solutions GroupおよびBluehost GroupブランドのSSL/TLSインフラを近代化するため、約600万顧客にサービスを提供するNewfold Digitalとは別途パートナーシップを締結しました。
- 2026年8月:AppViewXはCyberArkの元エグゼクティブであるMike Dursoを最高収益責任者に任命し、EosのAIエージェントアイデンティティセキュリティへの買収後の拡大に伴いCLMを超えた商業的実行を拡張しました。
- 2026年7月:KeyfactorはSummit Partnersが主導する10億 米ドル超の戦略的成長投資を発表し、AI駆動型および耐量子暗号エンタープライズ環境向けのマシンアイデンティティインフラを拡大しました。これは現在の期間における暗号化アイデンティティ管理分野で最大の単一資本コミットメントです。
世界の暗号化アイデンティティ管理市場レポートの調査範囲
暗号化アイデンティティ管理市場とは、エンタープライズ、政府機関、クラウド環境、接続されたエコシステム全体にわたってデジタルアイデンティティを確立、管理、認証、保護するために暗号化技術を使用するソリューションおよびサービスに焦点を当てた産業を指します。
暗号化アイデンティティ管理市場レポートは、コンポーネント(ソリューション、サービス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、証明書およびアイデンティティタイプ(SSL/TLS証明書、コード署名証明書、S/MIMEおよびメール証明書、クライアント認証証明書、IoTおよびデバイス証明書、ワークロードおよびマシンアイデンティティ証明書、SSHキーおよびシークレット)、エンドユーザー(銀行・金融サービス・保険、ITおよび通信、政府および公共部門、医療・ライフサイエンス、製造・自動車、小売・電子商取引、その他のエンドユーザー)、地域(北米、欧州、アジア太平洋、南米、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| SSL/TLS証明書 |
| コード署名証明書 |
| S/MIMEおよびメール証明書 |
| クライアント認証証明書 |
| IoTおよびデバイス証明書 |
| ワークロードおよびマシンアイデンティティ証明書 |
| SSHキーおよびシークレット |
| 銀行・金融サービス・保険 |
| ITおよび通信 |
| 政府および公共部門 |
| 医療・ライフサイエンス |
| 製造・自動車 |
| 小売・電子商取引 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フラン | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 証明書およびアイデンティティタイプ別 | SSL/TLS証明書 | |
| コード署名証明書 | ||
| S/MIMEおよびメール証明書 | ||
| クライアント認証証明書 | ||
| IoTおよびデバイス証明書 | ||
| ワークロードおよびマシンアイデンティティ証明書 | ||
| SSHキーおよびシークレット | ||
| エンドユーザー別 | 銀行・金融サービス・保険 | |
| ITおよび通信 | ||
| 政府および公共部門 | ||
| 医療・ライフサイエンス | ||
| 製造・自動車 | ||
| 小売・電子商取引 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フラン | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
暗号化アイデンティティ管理市場の規模どのくらいですか?
市場は2027年に5.09 ビリオン 米ドルと予測され、CAGR 13.68%で2032年までに9.65 ビリオン 米ドルに達する見込みです。
なぜTLS証明書の有効期間の変更が企業にとって重要なのですか?
TLS証明書の最大有効期間は2027年に100日、2029年に47日に短縮される予定であり、自動化された発行・更新の必要性が高まっています。
最も急速に拡大している展開モデルはどれですか?
クラウドベースの展開は企業がスケーラブルな発行と集中型ポリシー執行を必要とするため、2032年までCAGR 14.64%で拡大する見込みです。
最も急速に拡大している証明書カテゴリはどれですか?
ワークロードおよびマシンアイデンティティ証明書は、クラウドワークロード、コンテナ、AIエージェントに支えられ、2032年までCAGR 14.28%で拡大する見込みです。
最も急速に拡大するエンドユーザーセクターはどれですか?
製造・自動車は、接続された生産システムと産業IoTデバイスに支えられ、2032年までCAGR 14.39%で拡大する見込みです。
2032年まで最も急速に拡大する地域はどこですか?
アジア太平洋はインドのPKI需要、産業IoT活動、デジタルインフラプログラムに牽引され、2032年までCAGR 14.44%で拡大する見込みです。