
Marktgröße und Marktanteil für kryptografische Erkennung und Inventarisierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.55 Milliarden US-Dollar |
| Marktgröße (2032) | 5.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 28.22 % |
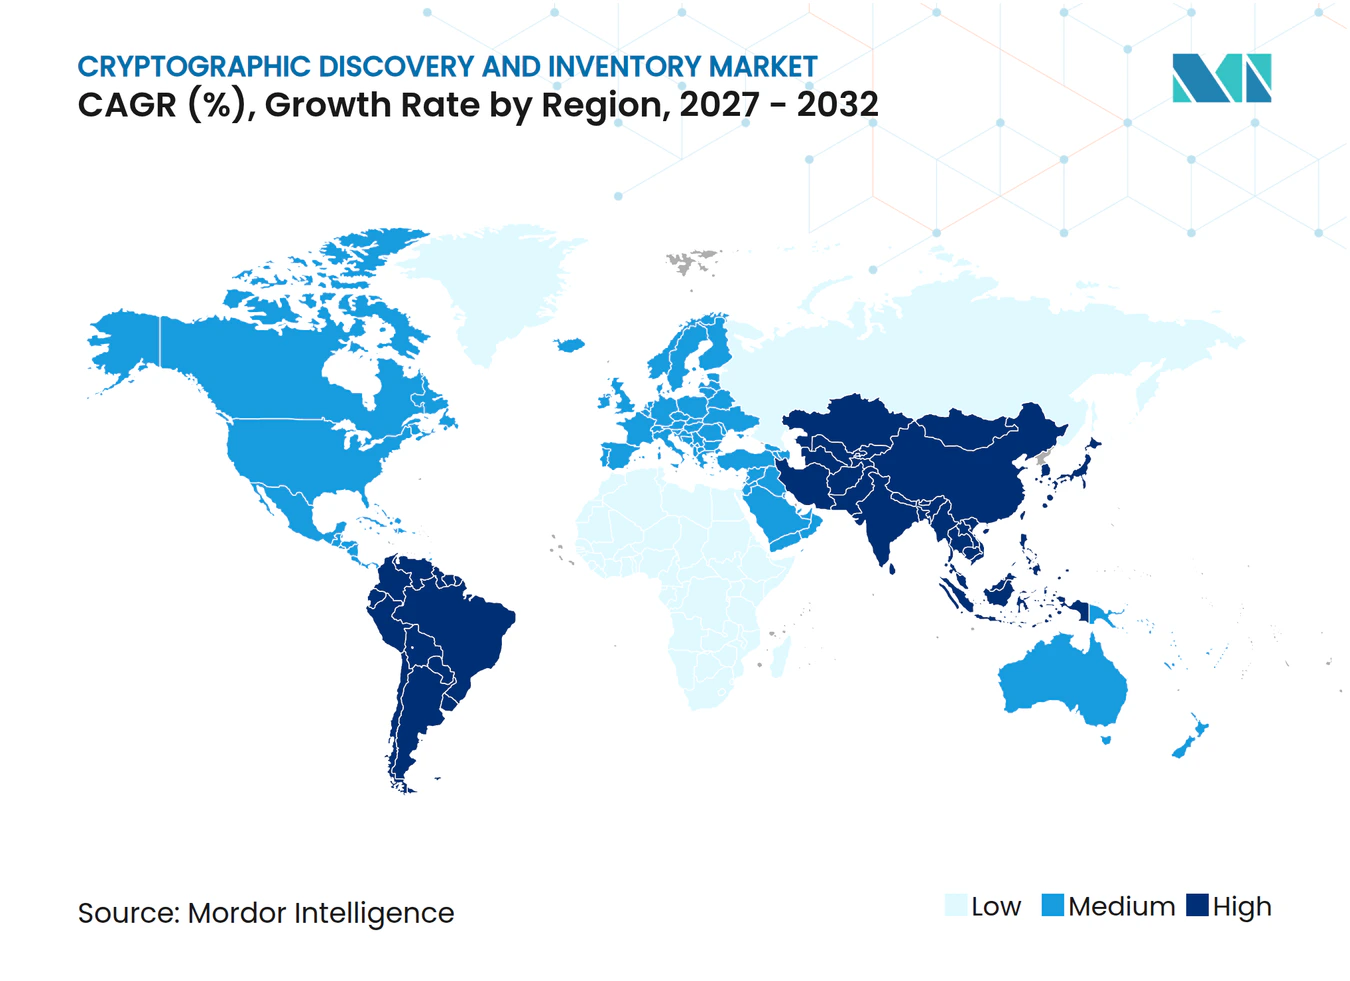
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kryptografische Erkennung und Inventarisierung von Mordor Intelligence
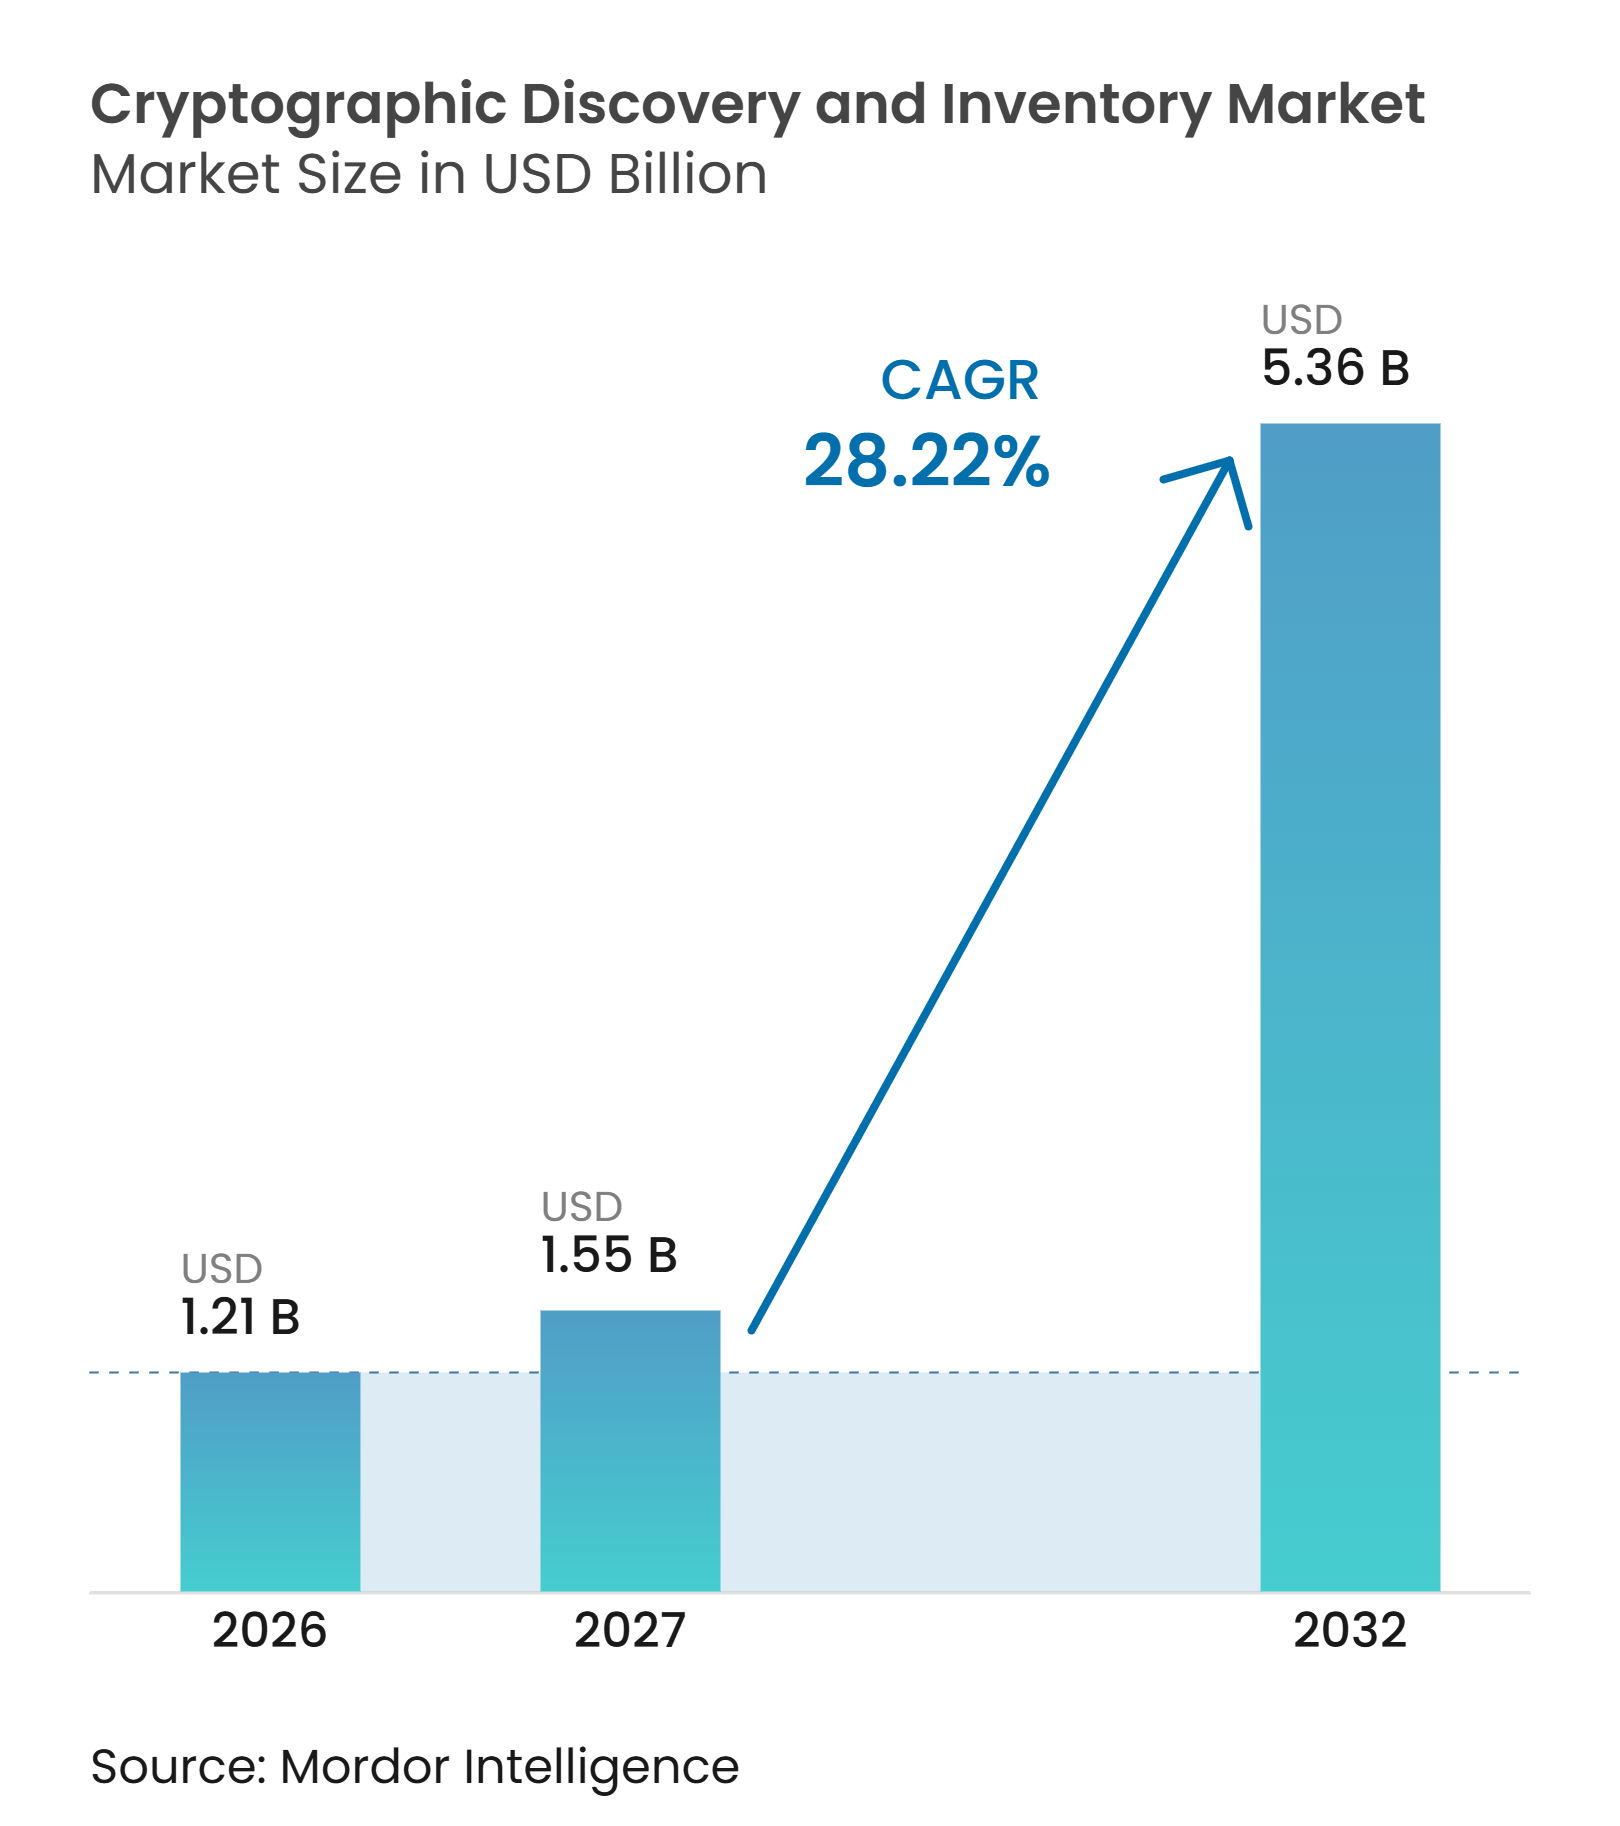
Die Marktgröße für kryptografische Erkennung und Inventarisierung wird auf 1,21 Milliarden USD im Jahr 2026 und 1,55 Milliarden USD im Jahr 2027 prognostiziert und soll bis 2032 5,36 Milliarden USD erreichen, mit einer CAGR von 28,22 % von 2027 bis 2032. Der Markt für kryptografische Erkennung und Inventarisierung wird stärker durch verbindliche Post-Quanten-Kryptografie-Übergangsprogramme geprägt als durch diskretionäre Sicherheitsausgaben. Diese Programme machen eine genaue Asset-Inventarisierung notwendig, bevor eine Organisation eine Migration planen kann, was die Nachfrage nach kontinuierlichen Erkennungstools unterstützt. Der Markt für kryptografische Erkennung und Inventarisierung profitiert auch von der wachsenden Lücke zwischen politischen Fristen und der Zeit, die für die Aktualisierung komplexer Technologiebestände benötigt wird. Anbieter reagieren darauf, indem sie Code-, Netzwerk- und Host-Ebenen-Transparenz mit Zertifikats- und Maschinenidentitätsverwaltungsfunktionen kombinieren. Dies schafft Chancen für Plattformen, die den Aufwand zur Identifizierung kryptografischer Assets in Cloud-, On-Premises- und Hybridumgebungen reduzieren können.
Wichtigste Erkenntnisse des Berichts
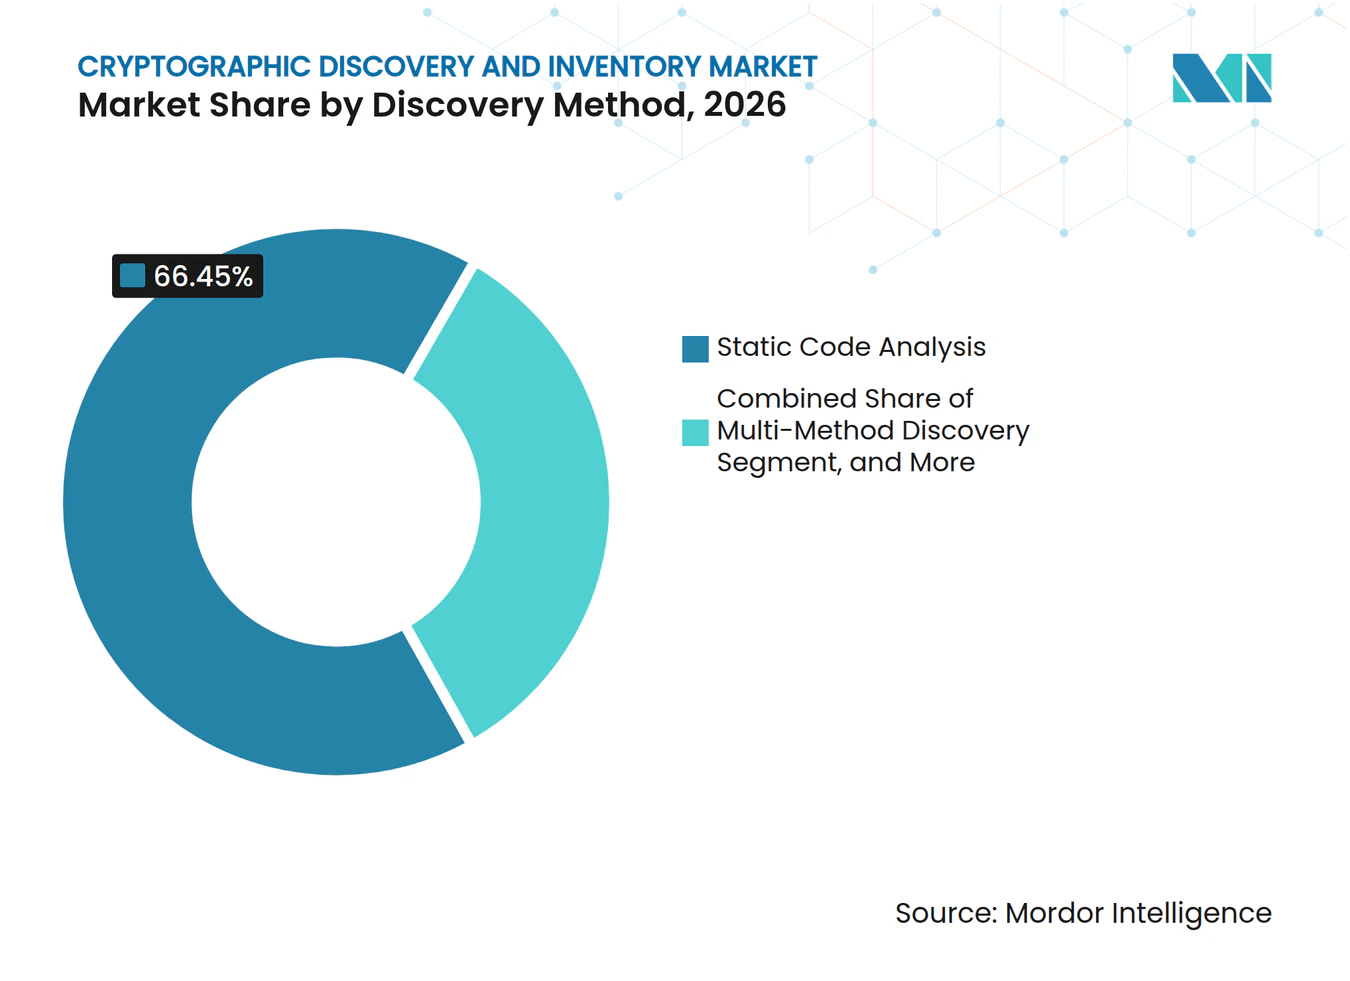
- Nach Erkennungsmethode hielt die statische Code-Analyse im Jahr 2026 einen Anteil von 66,45 % am Umsatz des Marktes für kryptografische Erkennung und Inventarisierung, während die Multi-Methoden-Erkennung bis 2032 voraussichtlich mit einer CAGR von 29,33 % wachsen wird.
- Nach Bereitstellungsmodell hielt die On-Premises-Bereitstellung im Jahr 2026 einen Anteil von 68,12 % am Umsatz des Marktes für kryptografische Erkennung und Inventarisierung, während die Cloud-Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 29,72 % wachsen wird.
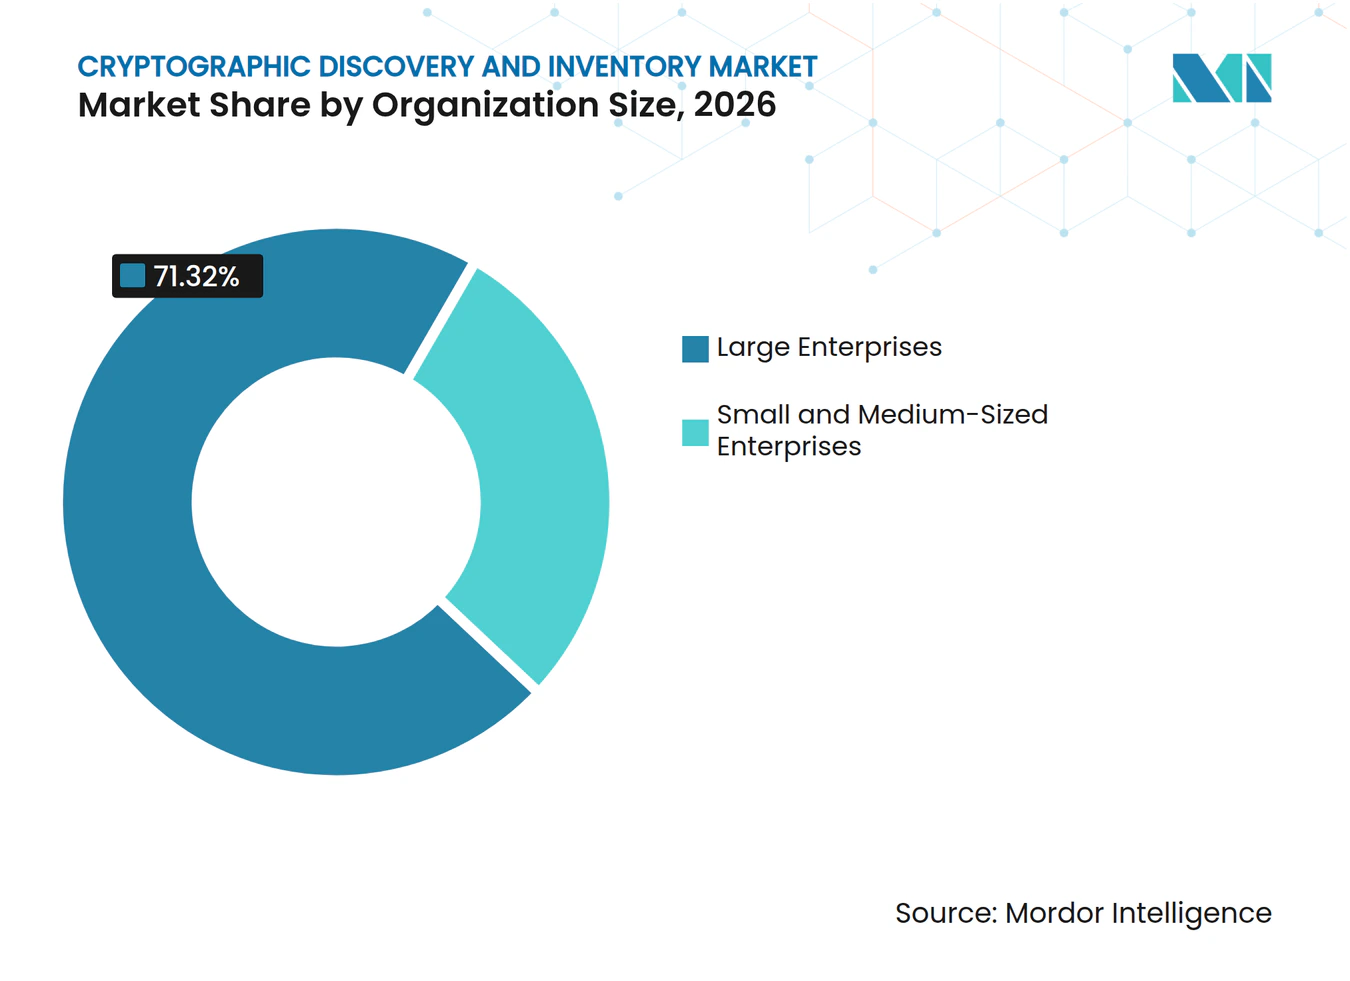
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 71,32 % am Umsatz des Marktes für kryptografische Erkennung und Inventarisierung, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 30,10 % wachsen werden.
- Nach Endnutzer hielt BFSI im Jahr 2026 einen Anteil von 29,41 % am Umsatz des Marktes für kryptografische Erkennung und Inventarisierung, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 28,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 35,39 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 29,05 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindliche Inventarisierungspflichten für Post-Quanten-Kryptografie | +7.2% | Global, mit verbindlichen Verpflichtungen konzentriert in den Vereinigten Staaten, EU-Mitgliedstaaten, Australien, Singapur und Japan | Kurzfristig (≤ 2 Jahre) |
| NIST-Algorithmusstandardisierung und Migrationsfristen | +5.5% | Global, mit dem frühesten Konformitätsdruck in Nordamerika und der EU, gefolgt von nationalen Rahmenwerken im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Priorisierung des Risikos durch Jetzt-Ernten-Später-Entschlüsseln | +4.4% | Global, mit hohem Risikoexposure im nordamerikanischen Verteidigungsbereich, der europäischen Finanzinfrastruktur und den Bankenzentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kryptografische Ausbreitung über Cloud, Container, APIs und Edge | +4.1% | Global, insbesondere bei Hyperscaler-abhängigen Unternehmen in Nordamerika und Cloud-Wachstumsmärkten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Konsolidierung des Lebenszyklus von Zertifikaten und Maschinenidentitäten | +3.3% | Nordamerika und die EU, gefolgt vom asiatisch-pazifischen Raum, da die TLS-Lebensdaueranforderungen international ausgeweitet werden | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Einführung kryptografischer Stücklisten | +3.0% | Global, mit vorgeschriebener Berichterstattung in der US-amerikanischen Bundesbeschaffung und EU-Lieferkettenkonformitätsrahmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Inventarisierungspflichten für Post-Quanten-Kryptografie
Verbindliche Inventarisierungspflichten für Post-Quanten-Kryptografie sind der stärkste Nachfragetreiber im Markt für kryptografische Erkennung und Inventarisierung. Die Executive Order 14412, die im Juni 2026 erlassen wurde, verpflichtet US-amerikanische Bundesbehörden, einen PQC-Migrationsverantwortlichen zu benennen, ein behördenweites kryptografisches Inventar zu verwalten und Migrationspläne innerhalb festgelegter Fristen einzureichen. Der koordinierte EU-Umsetzungsfahrplan verpflichtet die Mitgliedstaaten, ihre PQC-Übergänge bis Ende 2026 zu beginnen und Hochrisiko-Anwendungsfälle bis 2030 abzuschließen. CISA hat außerdem einen automatisierten Erkennungs- und Inventarisierungsansatz festgelegt, der wiederkehrende kryptografische Inventarisierungen durch zivile Bundesbehörden vorsieht. Diese Anforderungen begründen wiederkehrende Compliance-Arbeit für den Markt für kryptografische Erkennung und Inventarisierung. Da Auftragnehmer sich an die Bundesanforderungen anpassen, können Tools, die zunächst für den öffentlichen Sektor erworben wurden, Teil umfassenderer Unternehmenssicherheitsprogramme werden.
NIST-Algorithmusstandardisierung und Migrationsfristen
NIST veröffentlichte FIPS 203, FIPS 204 und FIPS 205 im August 2024 und wählte HQC im März 2025 zur Standardisierung aus, wodurch die Unsicherheit darüber, welche Algorithmen Organisationen vorbereiten sollten, verringert wurde. NIST IR 8547 schlägt vor, nach 2030 von quantenanfälligen Public-Key-Algorithmen abzurücken und diese nach 2035 nicht mehr zuzulassen. Die Dezember-2025-Leitlinien zur kryptografischen Agilität identifizieren Erkennung und Inventarisierung als vorbereitende Arbeit für Organisationen, die Algorithmen ändern müssen, ohne Systeme zu stören. ANSSI erklärte im Juni 2026, dass es ab 2027 keine Sicherheitsprodukte ohne PQC-Unterstützung mehr zertifizieren oder qualifizieren wird. Dies unterstützt eine frühere Planung im Markt für kryptografische Erkennung und Inventarisierung. Diese Beschaffungsanforderung unterstreicht die Bedeutung, dass Organisationen, die ANSSI-qualifizierte Produkte verwenden, ihre kryptografischen Abhängigkeiten vor der Zertifizierungsfrist verstehen.
Priorisierung des Risikos durch Jetzt-Ernten-Später-Entschlüsseln
Die Bedrohung durch Jetzt-Ernten-Später-Entschlüsseln verwandelt ein zukünftiges Quantenrisiko in ein aktuelles Sicherheitsproblem, da verschlüsselter Datenverkehr gesammelt werden kann, bevor ein kryptografisch relevanter Quantencomputer verfügbar ist. NIST IR 8547 verortet die mögliche Ankunft solcher Systeme zwischen 2030 und 2040, weist jedoch auf erhebliche Unsicherheit hin. Forschungen in den Angewandten Wissenschaften ergaben, dass das Gesundheitswesen und Finanzdienstleistungen bei verzögerter PQC-Einführung langen Exponierungszeiträumen ausgesetzt sein können, während hybride Schlüsselaustauschverfahren und vorwärtssichere Methoden diese Exposition reduzieren können. Eine Umfrage der Cloud Security Alliance aus dem Jahr 2026 ergab, dass 75 % der Unternehmen über dieses Risiko besorgt waren, aber nur 23 % eine Strategie zur Bewältigung hatten. Netzwerk-Monitoring wird besonders wichtig, da Code-Scans nicht zeigen können, welcher verschlüsselte Datenverkehr in aktiven Unternehmenssystemen aktiv ist. Dieser Bedarf stärkt die Nachfrage im Markt für kryptografische Erkennung und Inventarisierung.
Kryptografische Ausbreitung über Cloud, Container, APIs und Edge
Die kryptografische Ausbreitung nimmt zu, da Organisationen Zertifikate, SSH-Schlüssel, API-Schlüssel, Code-Signing-Zertifikate und Cloud-Zugriffstoken über immer mehr verteilte Systeme hinweg einsetzen. Im Jahr 2025 berichtete Palo Alto Networks, dass Maschinenidentitäten menschliche Identitäten in Unternehmensumgebungen im Verhältnis 82:1 übertrafen.[1] CyberArk berichtete, dass 42 % der Sicherheitsverantwortlichen den Mangel an einer Maschinenidentitätsstrategie als ihr Hauptanliegen nannten, während 34 % noch auf manuelle Zertifikatsverfolgung setzten. Kurzlebige Container-Zertifikate sind mit statischen oder nur agentenbasierten Ansätzen schwer zu erfassen, was die Multi-Methoden-Erkennung im Markt für kryptografische Erkennung und Inventarisierung unterstützt. CyberArk wies auch darauf hin, dass eine geplante 47-tägige öffentliche TLS-Zertifikatslaufzeit bis 2029 eine weitaus häufigere Zertifikatsrotation als jährliche Zyklen erfordern würde.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nicht finanzierte Budgets für die Modernisierung von Altsystemen | -2.0% | US-amerikanische und EU-Bundes- und Landesregierungen sowie Betreiber von Altsysteminfrastrukturen in der EU | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Zuständigkeit über Sicherheits-, Infrastruktur- und Anwendungsteams | -1.4% | Global, am ausgeprägtesten in Großunternehmen und Umgebungen des öffentlichen Sektors mit isolierter IT-Governance | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Telemetrie in luftgespaltenen und sensiblen Umgebungen | -1.1% | Nordamerikanische Verteidigungs- und nationale Sicherheitssysteme sowie ausgewählte EU-Regierungsnetzwerke | Mittelfristig (2–4 Jahre) |
| Mangel an Kryptografie-Fachkräften und Tool-Qualifizierungszyklen | -0.8% | Global, mit dem größten Defizit in aufstrebenden Märkten und mittelgroßen Volkswirtschaften im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nicht finanzierte Budgets für die Modernisierung von Altsystemen
Budgets für die Modernisierung von Altsystemen sind eine unmittelbare Einschränkung für Bereitstellungspläne im Markt für kryptografische Erkennung und Inventarisierung. Der GAO berichtete, dass 82 Milliarden USD des 102 Milliarden USD umfassenden US-amerikanischen Bundes-IT-Budgets im Haushaltsjahr 2024 für den Betrieb und die Wartung bestehender Systeme aufgewendet wurden, sodass 20 Milliarden USD für Entwicklung und Modernisierung übrig blieben. Eine Swimlane-Umfrage aus dem Jahr 2025 ergab, dass 85 % der Sicherheitsteams in den vorangegangenen 6 Monaten Budget- oder Ressourcenänderungen erlebt hatten und 46 % für 2025 geringere geplante Sicherheitsinvestitionen meldeten. Verbindliche Vorgaben erhalten den Bedarf an Erkennung aufrecht, aber finanzieller Druck kann umfassende Bereitstellungen verzögern und Abonnements gegenüber großen On-Premises-Käufen begünstigen. Dies rückt die Betriebskosten im Markt für kryptografische Erkennung und Inventarisierung stärker in den Fokus. Anbieter, die schnelle betriebliche Vorteile und geringere Vorabinfrastrukturanforderungen nachweisen können, sind in budgetbeschränkten Accounts besser positioniert.
Fragmentierte Zuständigkeit über Sicherheits-, Infrastruktur- und Anwendungsteams
Fragmentierte Zuständigkeit kann Erkennungsprogramme verlangsamen, bevor das Scannen beginnt, da Sicherheits-, Infrastruktur- und Anwendungsteams möglicherweise keine gemeinsame Verantwortung für kryptografische Risiken tragen. Ohne einen klaren Verantwortlichen führen Algorithmus-Inventare, Zertifikatskarten und CBOM-Berichte möglicherweise nicht zu einem vereinbarten Sanierungsplan. OMB M-26-15 verpflichtet Behörden, PQC-Migrationsverantwortliche mit Befugnis über das kryptografische Inventarmanagement zu benennen. Ein Papier aus dem Jahr 2025 von HSBC, InfoSec Global und Thales beschrieb funktionsübergreifende kryptografische Governance als notwendig, um von der grundlegenden Kryptografienutzung zur angemessenen Kryptografienutzung überzugehen. Diese Governance-Herausforderung kann Entscheidungen im Markt für kryptografische Erkennung und Inventarisierung verlangsamen. ISC2 stellte fest, dass 59 % der Befragten im Jahr 2025 kritische Qualifikationslücken meldeten, verglichen mit 44 % im Jahr 2024, was zu Projektverzögerungen beitragen kann, wo die Zuständigkeit bereits geteilt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erkennungsmethode:
Multi-Methoden-Ansätze verbessern die Scan-AbdeckungDie statische Code-Analyse hielt im Jahr 2026 einen Anteil von 66,45 % am Markt für kryptografische Erkennung und Inventarisierung. Innerhalb des Marktes für kryptografische Erkennung und Inventarisierung ist sie in Software-Entwicklungsworkflows etabliert, da sie Quellcode, Repositories, Build-Artefakte und Anwendungspakete scannen kann. Diese Methode hilft Teams, eingebettete Algorithmen, veraltete Chiffren und kryptografische Bibliotheken zu identifizieren, bevor Software in die Produktion gelangt. Passives Netzwerk-Monitoring bietet eine andere Perspektive, indem es Cipher-Suite-Verhandlungen, TLS-Handshake-Parameter und Protokollnutzung im Live-Datenverkehr erfasst. Es ist wichtig, um Shadow-Kryptografie-Assets zu finden, die nicht im Quellcode erscheinen.
Die Multi-Methoden-Erkennung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 29,33 % wachsen. Die Marktgröße für kryptografische Erkennung und Inventarisierung für diesen Ansatz wird durch die Grenzen jeder einzelnen Scan-Methode in Cloud-nativen Umgebungen gestützt. Agentenbasiertes Host-Scanning kann kryptografische Aufrufe des Betriebssystems und das Laden von Laufzeitbibliotheken identifizieren, was für binäre und proprietäre Software nützlich ist. CycloneDX Version 1.6 standardisierte das CBOM-Schema, und Anbieter wie QuSecure und AppViewX verwenden Multi-Source-Inventare, um maschinenlesbare CBOMs zu erstellen. TNO stellte im März 2025 fest, dass nur 1 von den bewerteten Spezialanbietern PQC-Algorithmen erkennen konnte, was Raum für eine breitere algorithmusbewusste Abdeckung lässt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud-Bereitstellung gewinnt an Boden, da die Akzeptanz von Software als Dienstleistung zunimmtDie On-Premises-Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 68,12 %. Innerhalb des Marktes für kryptografische Erkennung und Inventarisierung behalten Regierungs-, Verteidigungs- und Finanzorganisationen dieses Modell häufig bei, da Datenhaltungsanforderungen, FedRAMP-Schwellenwerte und luftgespaltene Umgebungen cloud-gehostete Scan-Telemetrie einschränken. Die installierte Basis spiegelt auch das frühe Design dedizierter Erkennungsprodukte für unternehmenseigene Infrastruktur wider. Große Organisationen können Ersatzzyklen haben, die sich über Jahre erstrecken, was die weitere Nutzung etablierter On-Premises-Systeme unterstützt. Keyfactor führte AgileSec im März 2026 als Software-als-Dienstleistung-Angebot ein, um die Infrastrukturkomplexität zu reduzieren und die Wertschöpfungszeit zu verbessern.
Die Cloud-Bereitstellung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 29,72 % wachsen. Der Markt für kryptografische Erkennung und Inventarisierung kann über dieses Bereitstellungsmodell Organisationen mit Cloud-nativen Workloads und begrenzter Kapazität zur Verwaltung eigener Scan-Infrastruktur erreichen. Verbrauchsbasierte Preisgestaltung kann die Gesamtbetriebskosten im Vergleich zu herkömmlichen On-Premises-Lizenzstrukturen senken. SandboxAQ erlangte 2025 den FedRAMP-Ready-Status für AQtive Guard und ebnete damit zivilen Bundesbehörden einen klaren Weg zur Bewertung cloud-basierter Erkennungsdienste. TNO stellte fest, dass Full-Stack-Kommerzialtools große Organisationen erhebliche Beträge pro Jahr kosten können, was Cloud-Angebote auf Asset-Basis unterhalb der größten Unternehmensebene zugänglicher macht.
Nach Unternehmensgröße:
Kleine und mittlere Unternehmen werden zu einer eigenständigen NachfragequelleGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 71,32 %. Ihre Größe, frühe regulatorische Exposition und langjährige kryptografische Bestände machen sie zu den etablierten Käufern im Markt für kryptografische Erkennung und Inventarisierung. Diese Organisationen können Tausende von Zertifikaten, viele kryptografische Bibliotheken und hybride Cloud-Systeme über mehrere Geschäftsbereiche hinweg verwalten. Selbst Unternehmen mit ausgereiftem Zertifikatsmanagement können es an Transparenz über Algorithmusabhängigkeiten innerhalb von Anwendungen mangeln. Diese Lücke bietet Anbietern Möglichkeiten, Bereitstellungen innerhalb bestehender Kundenkonten auszuweiten.
Kleine und mittlere Unternehmen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 30,10 % wachsen. Die Branche des Marktes für kryptografische Erkennung und Inventarisierung wird für diese Organisationen zugänglicher, da Cloud-Tools die Implementierungsanforderungen reduzieren. Eine MDPI-Computers-Studie schätzte, dass es unter optimistischen Annahmen 5 bis 7 Jahre dauern würde, bis kleine Unternehmen die PQC-Migration abgeschlossen haben. QuSecure bietet sein QuProtect-Reconnaissance-Modul qualifizierten Organisationen kostenlos an, was die anfängliche Hürde für die Erkennung senken kann.[2] Der NIS2-Rahmen führt finanzielle Exposition für betroffene kleinere europäische Organisationen ein, die keine dem Stand der Technik entsprechenden kryptografischen Kontrollen nachweisen können.

Nach Endnutzer:
Staatliche Nachfrage beschleunigt sich, während BFSI eine große installierte Basis behältBFSI hielt im Jahr 2026 einen Umsatzanteil von 29,41 %. Seine starke Position spiegelt die langfristige Nutzung digitaler Zertifikate für die Transaktionsauthentifizierung, Abrechnungssysteme und grenzüberschreitende Zahlungen wider. Finanzunterlagen können jahrzehntelang vertraulich bleiben, was geerntete verschlüsselte Daten zu einem klaren operativen und Kreditrisiko macht. Die Bank für Internationalen Zahlungsausgleich forderte Finanzinstitute im Juli 2025 auf, mit der PQC-Migration zu beginnen. Project Leap Phase 2 testete PQC-signierte Überweisungen im TARGET2-System im Jahr 2025 und identifizierte Paketgrößen- und Leistungsprobleme, die die Notwendigkeit eines detaillierten Inventars vor der Migration unterstreichen.
Regierung und öffentliche Verwaltung werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 28,76 % wachsen. Die Branche des Marktes für kryptografische Erkennung und Inventarisierung wird in diesem Segment durch behördenweite Beschaffungsprogramme und feste politische Fristen unterstützt. SandboxAQ unterzeichnete im Dezember 2025 eine 5-Jahres-Vereinbarung mit dem Chief Information Officer des US-amerikanischen Kriegsministeriums für automatisierte Erkennung und Inventarisierung über alle Abteilungssysteme hinweg. IT und Telekommunikation stehen ebenfalls unter Druck, da 5G-Infrastruktur über das erwartete Quantenrisikofenster hinaus in Betrieb bleiben kann. Nutzer aus dem Gesundheitswesen, der Fertigung, Energie, Versorgungsunternehmen, Automobil und Mobilität fügen Nachfrage mit unterschiedlichen Daten-, Kontinuitäts- und Zertifizierungsanforderungen hinzu.
Geografische Analyse
Markt für kryptografische Erkennung und Inventarisierung in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 35,39 % am Markt für kryptografische Erkennung und Inventarisierung. Die Executive Order 14412 schreibt Bundesbehörden vor, Inventarprüfungen für hochwertige Assets durchzuführen, während die NSA CNSA 2.0 ab 2025 keine Genehmigungen mehr für RSA, DH und ECC für neue Beschaffungen im Bereich nationaler Sicherheitssysteme erteilt.[3] Kanada legte in seinem Fahrplan vom Juni 2025 separate Migrationspläne und Fristen für prioritäre Systeme fest, wodurch die regionale Nachfrage über US-Bundesbehörden hinaus ausgeweitet wurde. Das US-Gesundheitsministerium (Department of Health and Human Services) forderte im Jahr 2026 ebenfalls Informationen zu FedRAMP High-zertifizierten Erkennungstools an, was auf ein wachsendes Interesse im Gesundheitswesen hindeutet.
Markt für kryptografische Erkennung und Inventarisierung in Europa
Europa ist der zweitgrößte regionale Markt. Sein koordinierter Fahrplan bietet einen gemeinsamen Übergangszeitplan für alle Mitgliedstaaten anstelle separater behördengeführter Programme. Die ANSSI erklärte, dass die PQC-fähige Unterstützung ab 2027 zur Zertifizierungsanforderung werden soll, was den Handlungsdruck für Organisationen erhöht, die qualifizierte Produkte einsetzen. Spanien veröffentlichte im Juli 2026 CCN-TEC 009 und BP-37, wobei die Inventarliefergegenstände bis zum 31. Dezember 2026 fällig sind, während Campus Cyber 2026 einen Überblick über PQC-Migrationstools veröffentlichte, der die Inventarisierung als erste Phase der Migrationsplanung beschreibt.
Markt für kryptografische Erkennung und Inventarisierung in Südamerika, APAC und MEA
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 29,05 % wachsen. Der Markt für kryptografische Erkennung und Inventarisierung wird durch nationale Übergangsprogramme in der gesamten Region gestützt. Australien schreibt bis 2030 die dedizierte Unterstützung für ML-KEM-1024 und ML-DSA-87 in neuen kryptografischen Geräten und Anwendungen vor, unterstützt durch eine Frist für den PQC-Übergangsplan Ende 2026. Singapur hat Leitlinien für kritische Infrastrukturen mit einem Migrationseckpunkt für 2031 herausgegeben und empfiehlt, vor der umfassenderen Inventarisierungsarbeit zunächst die wichtigsten Kernsysteme zu identifizieren. Südkorea wählte im Januar 2025 vier inländische KpqC-Algorithmen für den schrittweisen Regierungseinsatz aus, während NEC und die Daiwa Securities Group im März 2026 in Japan einen PQC-Proof-of-Concept im Bereich Finanzdienstleistungen abschlossen. Südamerika, der Nahe Osten und Afrika sind nach wie vor Regionen in einem frühen Entwicklungsstadium, in denen multinationale Finanzinstitute und die Demonstration von Arqit im September 2026 mit Es'hailSat in Katar eine erste Nachfrage nach kritischer Infrastruktur erzeugen.
Wettbewerbslandschaft
Marktkonzentration
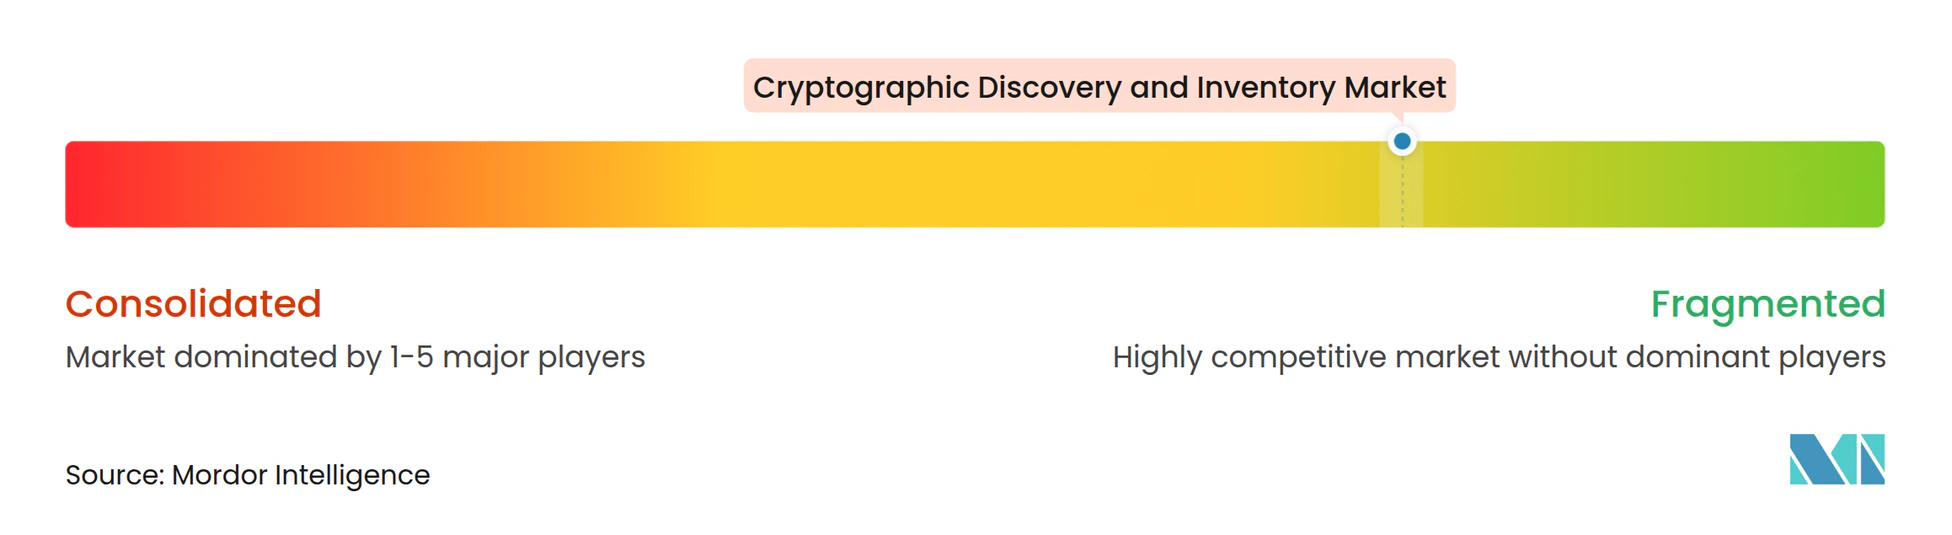
Der Markt für kryptografische Erkennung und Inventarisierung ist mäßig fragmentiert. Spezialisierte automatisierte Plattformen für kryptografische Erkennung und Inventarisierung konkurrieren mit breiteren Sicherheitsanbietern, die Zertifikatslebenszyklusverwaltung, Secrets-Management oder HSM-Portfolios um Erkennungsfunktionen erweitern. SandboxAQ nutzt Laufzeitanalyse, Netzwerktelemetrie und Laufzeit-Tracing, um dynamisch geladene Bibliotheken und Shadow-Kryptografieinstanzen zu identifizieren. Keyfactor kombiniert Host-Scanning, Netzwerk-Monitoring und Zertifikatslebenszyklus-Funktionen in seinem AgileSec-Analytics-Workflow. Summit Partners führte im Juli 2026 eine strategische Wachstumsinvestition von über 1 Milliarde USD in Keyfactor an, um Produktinnovation, geografische Expansion und Akquisitionen zu unterstützen.
AppViewX Quantum Trust Hub, CryptoNext Security COMPASS und QuSecure QuProtect Reconnaissance konzentrieren sich auf CBOM-Ausgabe und entwicklerorientierte Integration. Diese Fähigkeiten unterstützen staatliche Einreichungen und passen in bestehende CI/CD-Prozesse. Arqit erwarb das Verschlüsselungsintelligenz-Analysegeschäft von Ampliphae, während Keyfactor InfoSec Global erwarb, was zeigt, wie Akquisitionen Produktabdeckungslücken schließen können. TNO stellte fest, dass keines der im März 2025 bewerteten Spezialtools in Betriebstechnologieumgebungen aktiv war und nur 1 PQC-Algorithmen erkennen konnte, was industrielle und kritische Infrastrukturnutzer mit begrenzter Spezialistenabdeckung zurücklässt.
Verwaltete Dienste werden für Kunden ohne interne kryptografische Expertise zu einer praktikablen Option. NTT DATA und Fortanix kündigten im Oktober 2025 eine globale Kryptografie-als-Dienstleistung-Partnerschaft an, die Fortanix's Data Security Manager mit NTT DATAs Cybersicherheits-Bereitstellungsfähigkeit kombiniert.[4] Utimaco gab bekannt, dass seine ML-KEM- und ML-DSA-Implementierungen im Oktober 2025 die NIST-CAVP-Tests bestanden haben, was eine validierte HSM-Grundlage für Partnerintegrationen bietet. Akeyless erlangte 2025 ebenfalls die FIPS-140-3-Validierung, was seine Position im Secrets-Management und bei der Erkennung nicht-menschlicher Identitäten stärkt. Diese Entwicklungen zeigen, dass der Markt für kryptografische Erkennung und Inventarisierung durch die Integration von verwalteter Bereitstellung und validierten kryptografischen Fähigkeiten konkurriert, anstatt sich auf eigenständige Asset-Erkennung zu verlassen.
Marktführer in der Branche für kryptografische Erkennung und Inventarisierung
-
Keyfactor, Inc.
-
CryptoNext Security SAS
-
QuSecure, Inc.
-
SandboxAQ, Inc.
-
PQShield Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kryptografische Erkennung und Inventarisierung Unternehmen in diesem Bericht
- Keyfactor, Inc.
- CryptoNext Security SAS
- InfoSec Global Inc.
- ISARA Corporation
- Qrypt, Inc.
- QuSecure, Inc.
- SandboxAQ, Inc.
- PQShield Ltd.
- Arqit Quantum Inc.
- Fortanix, Inc.
- EverTrust SAS
- Crypto4A Technologies Inc.
- Utimaco GmbH
- Futurex, L.P.
- Akeyless Security Ltd.
- AppViewX, Inc.
- Prime Factors, Inc.
- SafeLogic Inc.
- Qubrisk Ltd.
- Tychon, Inc.
Neueste Industrielle Entwicklungen in Markt für kryptografische Erkennung und Inventarisierung
- September 2026: QuSecures QuProtect R3 erreichte den technischen Bereitschaftsgrad 7 beim Project Convergence Capstone 6 und demonstrierte quantenresistente Kommunikation, kryptografische Agilität sowie kryptografische Erkennung und Inventarisierung für taktische Missionssysteme der US-Armee, die unter den Fristen der Executive Order 14412 von 2030 und 2031 operieren.
- September 2026: Arqit Quantum, Es'hailSat und Advanced International Electronic Equipment Company demonstrierten erfolgreich quantensichere Satellitensicherheit über die operative Kommunikationsinfrastruktur in Katar und etablierten damit eine Referenzbereitstellung für Betreiber kritischer Infrastrukturen im Nahen Osten und Afrika.
- September 2026: Utimaco und 01 Quantum formalisierten eine globale Post-Quanten-Kryptografie-Technologieallianz, die die PQC-Software und kryptografischen Erkennungsfähigkeiten von 01 Quantum mit der HSM- und Schlüsselverwaltungsinfrastruktur von Utimaco kombiniert, um staatliche und unternehmerische PQC-Migrationsprogramme zu unterstützen.
- September 2026: Prime Factors integrierte EncryptRIGHT mit dem Entrust nShield 5c HSM, um eine FIPS-140-3-zertifizierte, quantenbereite, krypto-agile Datenschutzplattform bereitzustellen, die es Unternehmen ermöglicht, Verschlüsselungs-, Tokenisierungs- und digitale Signaturrichtlinien von einer einzigen Konsole aus über Anwendungen, Datenbanken und Cloud-Umgebungen hinweg durchzusetzen.
Umfang des globalen Marktberichts für kryptografische Erkennung und Inventarisierung
Der Markt für kryptografische Erkennung und Inventarisierung umfasst Umsätze aus Softwareplattformen und zugehörigen Diensten, die kryptografische Assets, Zertifikate, Schlüssel, Algorithmen, Maschinenidentitäten, kryptografische Bibliotheken und Abhängigkeiten in Unternehmensumgebungen identifizieren, inventarisieren, klassifizieren, überwachen und analysieren. Diese Lösungen bieten Organisationen Transparenz über die kryptografische Nutzung, unterstützen die kryptografische Risikobewertung, ermöglichen die Erstellung kryptografischer Stücklisten (CBOM), erleichtern die Post-Quanten-Migrationsplanung und helfen bei der Sicherstellung der regulatorischen Compliance. Der Markt unterstützt die kontinuierliche Erkennung und Inventarisierung kryptografischer Assets über Anwendungen, Cloud-Umgebungen, Netzwerke, Endpunkte, Container und hybride Infrastrukturen hinweg.
Der Bericht zum Markt für kryptografische Erkennung und Inventarisierung ist segmentiert nach Erkennungsmethode (statische Code-Analyse, passives Netzwerk-Monitoring, agentenbasiertes Host-Scanning, Multi-Methoden-Erkennung und weitere Erkennungsmethoden), Bereitstellungsmodell (On-Premises und Cloud), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzer (Regierung und öffentliche Verwaltung, Banken, Finanzdienstleistungen und Versicherungen [BFSI], IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Industrielle Fertigung, Energie und Versorgungsunternehmen, Automobil und Mobilität sowie weitere Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Statische Code-Analyse |
| Passives Netzwerk-Monitoring |
| Agentenbasiertes Host-Scanning |
| Multi-Methoden-Erkennung |
| Weitere Erkennungsmethoden |
| On-Premises |
| Cloud |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Regierung und öffentliche Verwaltung |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Industrielle Fertigung |
| Energie und Versorgungsunternehmen |
| Automobil und Mobilität |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Südamerika | Brasilien |
| Argentinien | |
| Mexiko | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Erkennungsmethode | Statische Code-Analyse | |
| Passives Netzwerk-Monitoring | ||
| Agentenbasiertes Host-Scanning | ||
| Multi-Methoden-Erkennung | ||
| Weitere Erkennungsmethoden | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzer | Regierung und öffentliche Verwaltung | |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Industrielle Fertigung | ||
| Energie und Versorgungsunternehmen | ||
| Automobil und Mobilität | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für kryptografische Erkennung und Inventarisierung?
Der Sektor wird für 2026 auf 1,21 Milliarden USD und bis 2032 auf 5,36 Milliarden USD prognostiziert, mit einer CAGR von 28,22 % von 2027 bis 2032.
Warum kaufen Organisationen Tools zur kryptografischen Erkennung?
PQC-Übergangsanforderungen machen eine vollständige Inventarisierung von Algorithmen, Schlüsseln, Zertifikaten und kryptografischen Bibliotheken notwendig, bevor Migrationsarbeiten beginnen können.
Welcher Erkennungsansatz wächst am schnellsten?
Die Multi-Methoden-Erkennung wird voraussichtlich bis 2032 mit einer CAGR von 29,33 % wachsen, da Code-, Netzwerk- und Host-Scanning unterschiedliche Transparenzlücken adressieren.
Warum gewinnt die Cloud-Bereitstellung an Akzeptanz?
Die Cloud-Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 29,72 % wachsen, da sie Infrastrukturanforderungen senken und den Zugang für Cloud-native Organisationen verbessern kann.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 30,10 % wachsen, da cloud-basierte Tools die Einstiegshürde senken.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 29,05 % wachsen, unterstützt durch Übergangsprogramme in Australien, Singapur, Südkorea und Japan.