
Taille et part du marché de la découverte et de l'inventaire cryptographiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
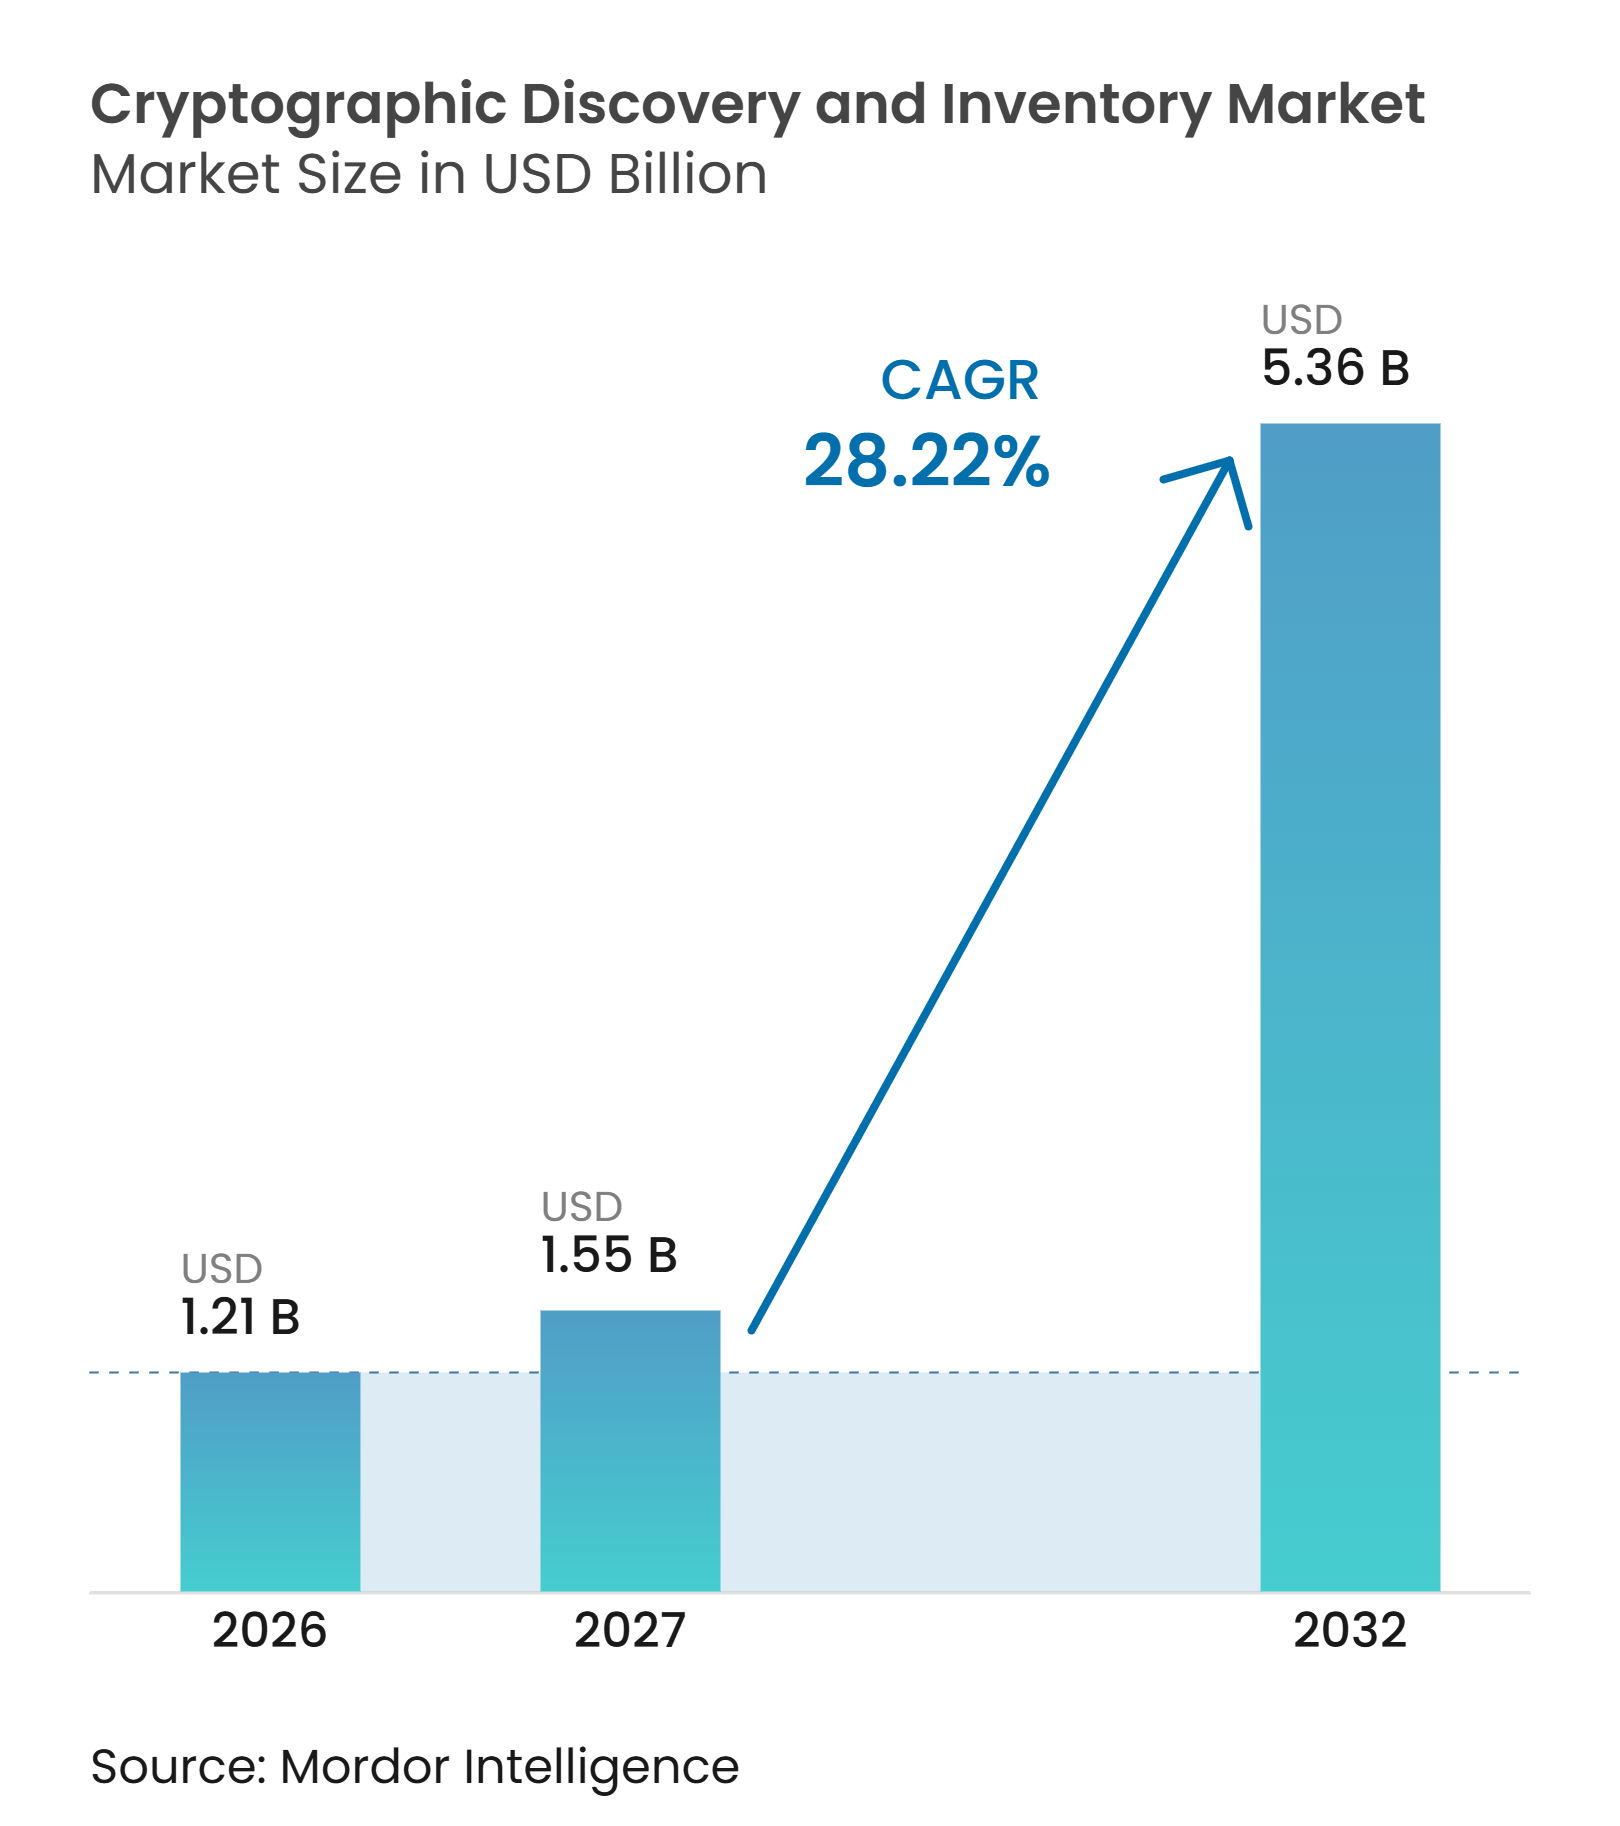
| Taille du Marché (2027) | 1.55 Milliards de dollars |
| Taille du Marché (2032) | 5.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 28.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la découverte et de l'inventaire cryptographiques par Mordor Intelligence
La taille du marché de la découverte et de l'inventaire cryptographiques est projetée à 1,21 milliard USD en 2026, 1,55 milliard USD en 2027, et devrait atteindre 5,36 milliards USD d'ici 2032, avec un CAGR de 28,22 % de 2027 à 2032. Le marché de la découverte et de l'inventaire cryptographiques est davantage façonné par les programmes obligatoires de transition vers la cryptographie post-quantique que par les dépenses discrétionnaires en matière de sécurité. Ces programmes rendent un inventaire précis des actifs nécessaire avant qu'une organisation puisse planifier une migration, ce qui soutient la demande d'outils de découverte continue. Le marché de la découverte et de l'inventaire cryptographiques bénéficie également de l'écart croissant entre les délais réglementaires et le temps nécessaire pour mettre à jour des parcs technologiques complexes. Les fournisseurs répondent en combinant la visibilité au niveau du code, du réseau et des hôtes avec des capacités de gestion du cycle de vie des certificats et des identités machines. Cela crée des opportunités pour les plateformes capables de réduire le travail nécessaire à l'identification des actifs cryptographiques dans les environnements cloud, sur site et hybrides.
Points clés du rapport
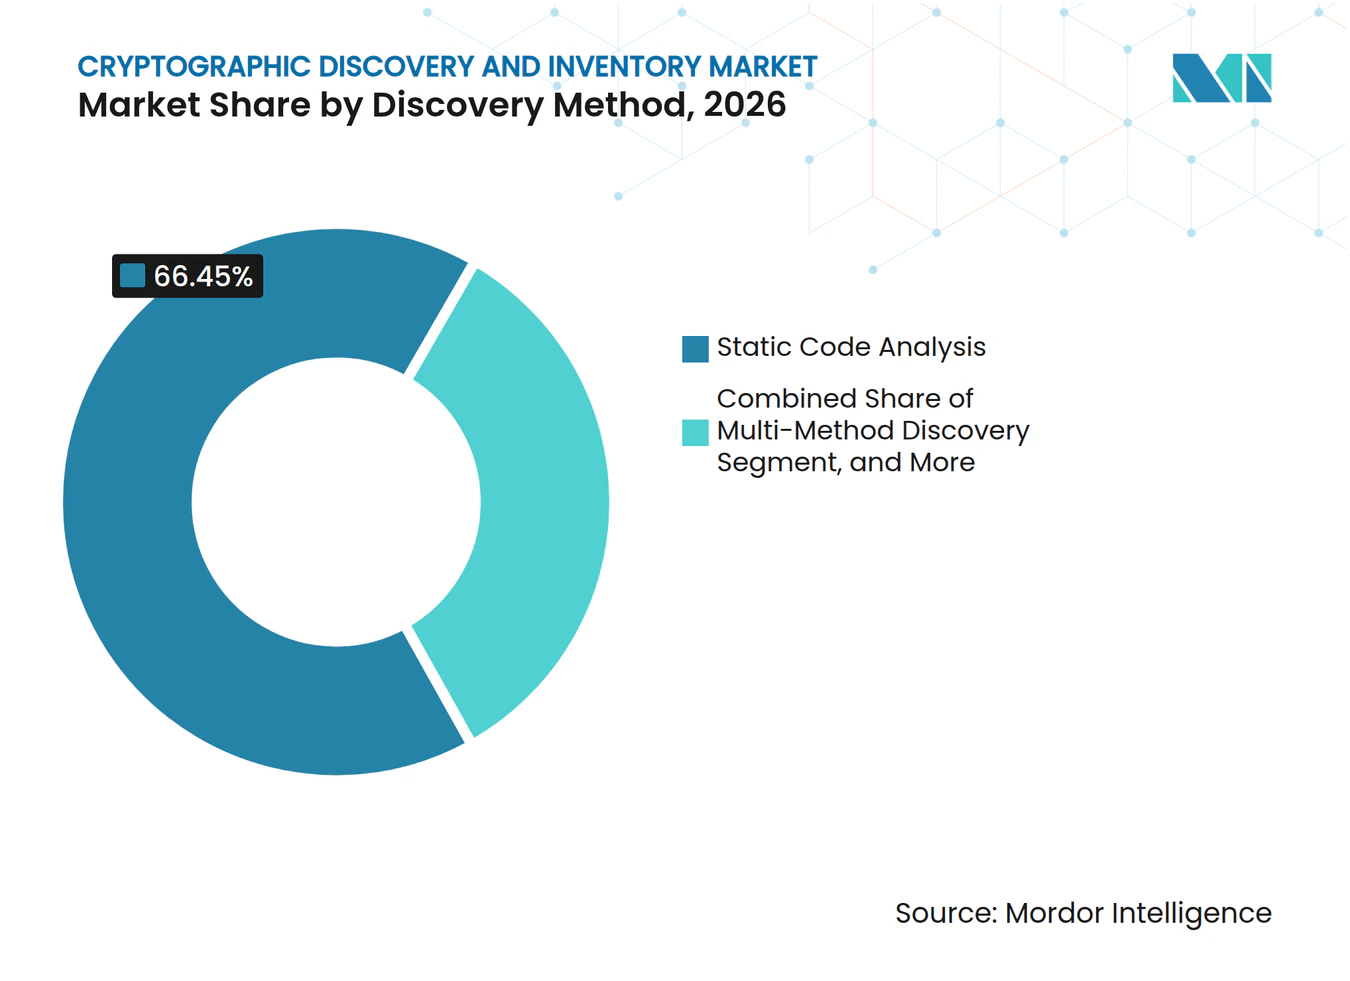
- Par méthode de découverte, l'analyse statique du code représentait 66,45 % des revenus du marché de la découverte et de l'inventaire cryptographiques en 2026, tandis que la découverte multi-méthodes devrait se développer à un CAGR de 29,33 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement sur site représentait 68,12 % des revenus du marché de la découverte et de l'inventaire cryptographiques en 2026, tandis que le déploiement cloud devrait se développer à un CAGR de 29,72 % jusqu'en 2032.
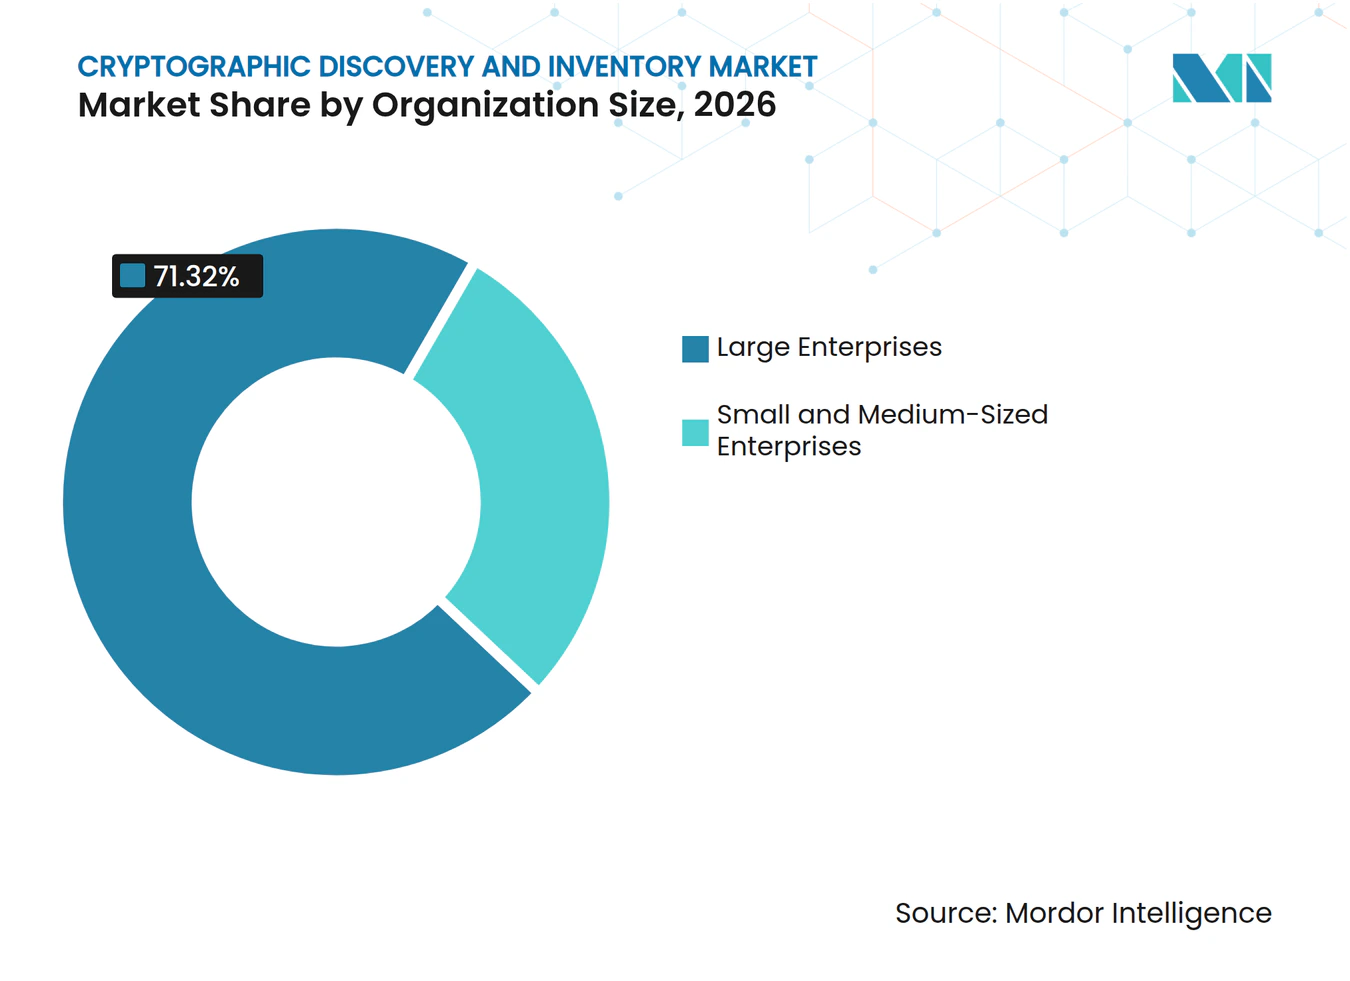
- Par taille d'organisation, les grandes entreprises représentaient 71,32 % des revenus du marché de la découverte et de l'inventaire cryptographiques en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 30,10 % jusqu'en 2032.
- Par utilisateur final, le secteur BFSI représentait 29,41 % des revenus du marché de la découverte et de l'inventaire cryptographiques en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 28,76 % jusqu'en 2032.
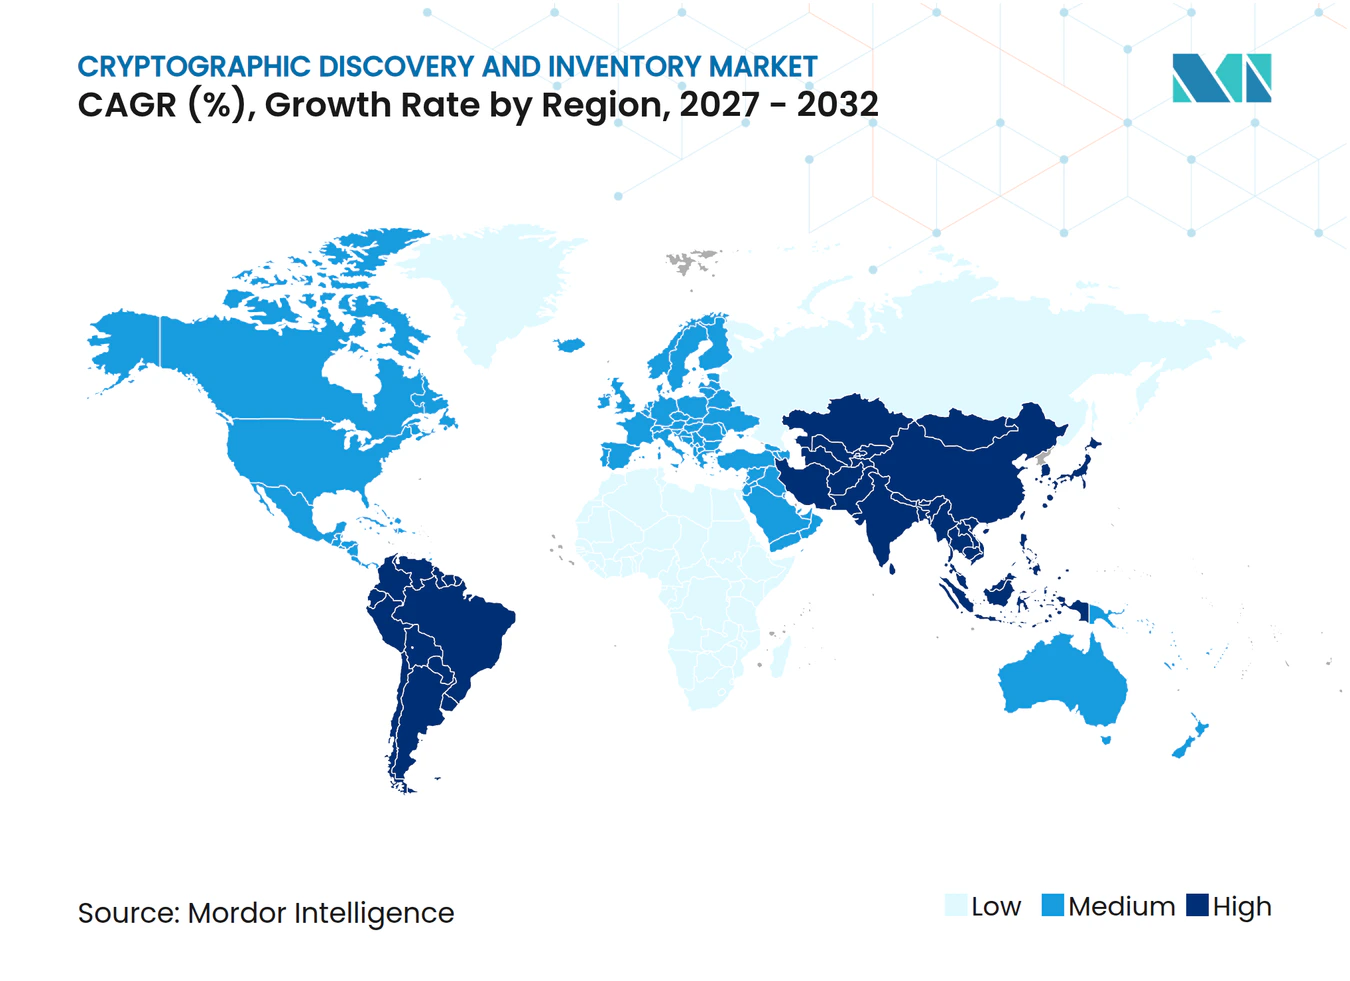
- Par géographie, l'Amérique du Nord représentait 35,39 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 29,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats d'inventaire pour la cryptographie post-quantique | +7.2% | Mondial, avec des obligations contraignantes concentrées aux États-Unis, dans les États membres de l'UE, en Australie, à Singapour et au Japon | Court terme (≤ 2 ans) |
| Standardisation des algorithmes NIST et délais de migration | +5.5% | Mondial, avec la pression de conformité la plus précoce en Amérique du Nord et dans l'UE, suivie par les cadres nationaux de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Priorisation du risque de collecte immédiate et déchiffrement ultérieur | +4.4% | Mondial, avec une exposition à haut risque dans la défense nord-américaine, les infrastructures financières européennes et les pôles bancaires d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération cryptographique dans le cloud, les conteneurs, les API et la périphérie | +4.1% | Mondial, en particulier pour les entreprises dépendantes des hyperscalers en Amérique du Nord et les marchés à forte croissance cloud en Asie-Pacifique | Moyen terme (2-4 ans) |
| Consolidation du cycle de vie des certificats et des identités machines | +3.3% | Amérique du Nord et UE, suivies de l'Asie-Pacifique à mesure que les exigences de durée de vie des TLS s'étendent à l'international | Moyen terme (2-4 ans) |
| Adoption d'un inventaire cryptographique continu des nomenclatures | +3.0% | Mondial, avec des obligations de reporting dans les marchés publics fédéraux américains et les cadres de conformité de la chaîne d'approvisionnement de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats d'inventaire pour la cryptographie post-quantique
Les mandats d'inventaire pour la cryptographie post-quantique constituent le principal moteur de la demande sur le marché de la découverte et de l'inventaire cryptographiques. Le décret exécutif 14412, publié en juin 2026, exige que les agences fédérales américaines désignent un responsable de la migration PQC, gèrent un inventaire cryptographique à l'échelle de l'agence et soumettent des plans de migration dans des délais définis. La feuille de route de mise en œuvre coordonnée de l'UE exige que les États membres commencent leurs transitions PQC d'ici fin 2026 et achèvent les cas d'usage à haut risque d'ici 2030. La CISA a également défini une approche de découverte et d'inventaire automatisés qui prévoit des inventaires cryptographiques récurrents pour les agences civiles fédérales. Ces exigences établissent un travail de conformité récurrent pour le marché de la découverte et de l'inventaire cryptographiques. À mesure que les contractants s'alignent sur les exigences fédérales, les outils initialement achetés pour le secteur public peuvent s'intégrer à des programmes de sécurité d'entreprise plus larges.
Standardisation des algorithmes NIST et délais de migration
Le NIST a publié les normes FIPS 203, FIPS 204 et FIPS 205 en août 2024 et a sélectionné HQC pour la standardisation en mars 2025, réduisant l'incertitude quant aux algorithmes que les organisations devraient se préparer à utiliser. Le NIST IR 8547 propose d'abandonner les algorithmes à clé publique vulnérables aux attaques quantiques après 2030 et de ne plus les autoriser après 2035. Ses orientations de décembre 2025 sur l'agilité cryptographique identifient la découverte et l'inventaire comme des travaux préparatoires pour les organisations qui doivent changer d'algorithmes sans perturber leurs systèmes. L'ANSSI a déclaré en juin 2026 qu'elle cessera de certifier ou de qualifier des produits de sécurité sans support PQC à partir de 2027. Cela favorise une planification anticipée sur le marché de la découverte et de l'inventaire cryptographiques. Cette exigence d'approvisionnement souligne l'importance pour les organisations utilisant des produits qualifiés par l'ANSSI de comprendre leurs dépendances cryptographiques avant l'échéance de certification.
Priorisation du risque de collecte immédiate et déchiffrement ultérieur
La menace de collecte immédiate et déchiffrement ultérieur transforme un risque quantique futur en une préoccupation de sécurité actuelle, car le trafic chiffré peut être collecté avant qu'un ordinateur quantique cryptographiquement pertinent ne soit disponible. Le NIST IR 8547 situe l'arrivée possible de tels systèmes entre 2030 et 2040, tout en notant une incertitude substantielle. Des recherches publiées dans Applied Sciences ont montré que les secteurs de la santé et des services financiers peuvent faire face à de longues périodes d'exposition lorsqu'ils retardent l'adoption du PQC, tandis que les méthodes d'échange de clés hybrides et à confidentialité persistante peuvent réduire cette exposition. Une enquête de la Cloud Security Alliance de 2026 a révélé que 75 % des entreprises s'inquiétaient de ce risque, mais que seulement 23 % avaient une stratégie pour y faire face. La surveillance du réseau devient particulièrement importante car les analyses de code ne peuvent pas montrer quel trafic chiffré est actif dans les systèmes d'entreprise en production. Ce besoin renforce la demande sur le marché de la découverte et de l'inventaire cryptographiques.
Prolifération cryptographique dans le cloud, les conteneurs, les API et la périphérie
La prolifération cryptographique s'étend à mesure que les organisations utilisent des certificats, des clés SSH, des clés API, des certificats de signature de code et des jetons d'accès cloud dans des systèmes de plus en plus distribués. En 2025, Palo Alto Networks a signalé que les identités machines dépassaient les identités humaines dans un rapport de 82 pour 1 dans les environnements d'entreprise.[1] CyberArk a rapporté que 42 % des responsables de la sécurité citaient l'absence d'une stratégie d'identité machine comme leur principale préoccupation, tandis que 34 % s'appuyaient encore sur le suivi manuel des certificats. Les certificats de conteneurs à courte durée de vie sont difficiles à capturer avec des approches statiques ou uniquement basées sur des agents, ce qui favorise la découverte multi-méthodes sur le marché de la découverte et de l'inventaire cryptographiques. CyberArk a également noté qu'une durée de vie prévue de 47 jours pour les certificats TLS publics d'ici 2029 nécessiterait une rotation des certificats bien plus fréquente que les cycles annuels.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Budgets de modernisation des systèmes hérités non financés | -2.0% | Gouvernements fédéraux et des États en Amérique du Nord et opérateurs d'infrastructures héritées dans l'UE | Court terme (≤ 2 ans) |
| Responsabilité fragmentée entre les équipes sécurité, infrastructure et applicatives | -1.4% | Mondial, plus prononcé dans les grandes entreprises et les environnements du secteur public avec une gouvernance informatique cloisonnée | Moyen terme (2-4 ans) |
| Télémétrie restreinte dans les environnements isolés et sensibles | -1.1% | Systèmes de défense et de sécurité nationale en Amérique du Nord et certains réseaux gouvernementaux de l'UE | Moyen terme (2-4 ans) |
| Pénurie de compétences en cryptographie et cycles de qualification des outils | -0.8% | Mondial, avec le déficit le plus marqué dans les marchés émergents d'Asie-Pacifique et les économies de niveau intermédiaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Budgets de modernisation des systèmes hérités non financés
Les budgets de modernisation des systèmes hérités constituent une contrainte immédiate sur les calendriers de déploiement dans le marché de la découverte et de l'inventaire cryptographiques. Le GAO a rapporté que 82 milliards USD des 102 milliards USD du budget informatique fédéral américain pour l'exercice 2024 ont été consacrés à l'exploitation et à la maintenance des systèmes existants, laissant 20 milliards USD pour le développement et la modernisation. Une enquête Swimlane de 2025 a révélé que 85 % des équipes de sécurité avaient connu des changements budgétaires ou de ressources au cours des 6 mois précédents, et que 46 % prévoyaient une réduction des investissements en sécurité pour 2025. Les mandats préservent le besoin de découverte, mais la pression financière peut retarder les déploiements à grande échelle et favoriser les abonnements plutôt que les achats importants sur site. Cela met davantage l'accent sur les coûts d'exploitation dans le marché de la découverte et de l'inventaire cryptographiques. Les fournisseurs capables de démontrer des bénéfices opérationnels rapides et des besoins d'infrastructure initiaux réduits sont mieux positionnés dans les comptes contraints.
Responsabilité fragmentée entre les équipes sécurité, infrastructure et applicatives
La responsabilité fragmentée peut ralentir les programmes de découverte avant même le début des analyses, car les équipes sécurité, infrastructure et applicatives peuvent ne pas partager la responsabilité du risque cryptographique. Sans propriétaire clairement désigné, les inventaires d'algorithmes, les cartographies de certificats et les rapports CBOM peuvent ne pas aboutir à un plan de remédiation convenu. L'OMB M-26-15 exige que les agences désignent des responsables de la migration PQC disposant d'une autorité sur la gestion de l'inventaire cryptographique. Un document de 2025 d'HSBC, InfoSec Global et Thales a décrit la gouvernance cryptographique interfonctionnelle comme nécessaire pour passer d'une utilisation basique de la cryptographie à une utilisation appropriée. Ce défi de gouvernance peut ralentir les décisions sur le marché de la découverte et de l'inventaire cryptographiques. L'ISC2 a constaté que 59 % des répondants signalaient des lacunes critiques en compétences en 2025, contre 44 % en 2024, ce qui peut aggraver les retards de projet là où la responsabilité est déjà divisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par méthode de découverte :
les approches multi-méthodes améliorent la couverture des analysesL'analyse statique du code représentait 66,45 % de la part du marché de la découverte et de l'inventaire cryptographiques en 2026. Au sein du marché de la découverte et de l'inventaire cryptographiques, elle est bien établie dans les flux de développement logiciel car elle peut analyser le code source, les dépôts, les artefacts de construction et les packages applicatifs. Cette méthode aide les équipes à identifier les algorithmes intégrés, les chiffrements obsolètes et les bibliothèques cryptographiques avant que le logiciel n'atteigne la production. La surveillance passive du réseau offre une perspective différente en capturant les négociations de suites de chiffrement, les paramètres de poignée de main TLS et l'utilisation des protocoles dans le trafic en production. Elle est importante pour trouver les actifs cryptographiques fantômes qui n'apparaissent pas dans le code source.
La découverte multi-méthodes devrait croître à un CAGR de 29,33 % de 2027 à 2032. La taille du marché de la découverte et de l'inventaire cryptographiques pour cette approche est soutenue par les limites de toute méthode d'analyse unique dans les environnements cloud natifs. L'analyse d'hôte par agent peut identifier les appels cryptographiques du système d'exploitation et le chargement des bibliothèques à l'exécution, ce qui est utile pour les logiciels binaires et propriétaires. CycloneDX version 1.6 a standardisé le schéma CBOM, et des fournisseurs tels que QuSecure et AppViewX utilisent des inventaires multi-sources pour produire des CBOM lisibles par machine. TNO a constaté en mars 2025 qu'un seul fournisseur spécialisé parmi ceux évalués était capable de détecter les algorithmes PQC, laissant de la place pour une couverture plus large tenant compte des algorithmes.



Par modèle de déploiement :
le déploiement cloud gagne du terrain avec la montée en puissance du logiciel en tant que serviceLe déploiement sur site représentait 68,12 % des revenus en 2026. Au sein du marché de la découverte et de l'inventaire cryptographiques, les organisations gouvernementales, de défense et financières conservent souvent ce modèle en raison des exigences de résidence des données, des seuils FedRAMP et des environnements isolés qui restreignent la télémétrie d'analyse hébergée dans le cloud. La base installée reflète également la conception initiale des produits de découverte dédiés pour les infrastructures appartenant aux entreprises. Les grandes organisations peuvent avoir des cycles de remplacement qui s'étendent sur plusieurs années, soutenant ainsi l'utilisation continue des systèmes sur site établis. Keyfactor a introduit AgileSec en tant qu'offre de logiciel en tant que service en mars 2026 pour réduire la complexité de l'infrastructure et améliorer le délai de mise en valeur.
Le déploiement cloud devrait croître à un CAGR de 29,72 % de 2027 à 2032. Le marché de la découverte et de l'inventaire cryptographiques peut atteindre les organisations disposant de charges de travail cloud natives et d'une capacité limitée à gérer leur propre infrastructure d'analyse grâce à ce modèle de livraison. La tarification à la consommation peut réduire les coûts totaux de possession par rapport aux structures de licences sur site conventionnelles. SandboxAQ a obtenu le statut FedRAMP Ready pour AQtive Guard en 2025, établissant une voie claire pour les agences civiles fédérales afin d'évaluer les services de découverte fournis dans le cloud. TNO a noté que les outils commerciaux à pile complète peuvent coûter aux grandes organisations des montants significatifs par an, rendant les offres cloud par actif plus accessibles en dessous du niveau des plus grandes entreprises.
Par taille d'organisation :
les petites et moyennes entreprises deviennent une source de demande distincteLes grandes entreprises représentaient 71,32 % des revenus en 2026. Leur envergure, leur exposition réglementaire précoce et leurs parcs cryptographiques de longue date en font les acheteurs établis sur le marché de la découverte et de l'inventaire cryptographiques. Ces organisations peuvent gérer des milliers de certificats, de nombreuses bibliothèques cryptographiques et des systèmes cloud hybrides dans plusieurs unités commerciales. Même les entreprises disposant d'une gestion mature des certificats peuvent manquer de visibilité sur les dépendances algorithmiques au sein des applications. Cet écart offre aux fournisseurs des opportunités d'étendre les déploiements au sein des comptes clients existants.
Les petites et moyennes entreprises devraient croître à un CAGR de 30,10 % de 2027 à 2032. Le secteur du marché de la découverte et de l'inventaire cryptographiques devient plus accessible à ces organisations à mesure que les outils cloud réduisent les exigences de mise en œuvre. Une étude MDPI Computers a estimé qu'il faudrait 5 à 7 ans aux petites entreprises pour achever la migration PQC dans des hypothèses optimistes. QuSecure propose son module QuProtect Reconnaissance sans frais aux organisations éligibles, ce qui peut réduire la barrière initiale à la découverte.[2] Le cadre NIS2 introduit une exposition financière pour les petites organisations européennes concernées qui ne peuvent pas démontrer des contrôles cryptographiques conformes à l'état de l'art.

Par utilisateur final :
la demande gouvernementale s'accélère tandis que le BFSI conserve une large base installéeLe secteur BFSI représentait 29,41 % des revenus en 2026. Sa position importante reflète l'utilisation à long terme des certificats numériques pour l'authentification des transactions, les systèmes de règlement et les paiements transfrontaliers. Les dossiers financiers peuvent rester confidentiels pendant des décennies, ce qui fait des données chiffrées collectées un risque opérationnel et de crédit évident. La Banque des règlements internationaux a exhorté les institutions financières à commencer la migration PQC en juillet 2025. La phase 2 du Projet Leap a testé les transferts signés PQC dans le système TARGET2 au cours de 2025 et a identifié des problèmes de taille de paquets et de performance qui renforcent la nécessité d'un inventaire détaillé avant la migration.
Le gouvernement et l'administration publique devraient croître à un CAGR de 28,76 % de 2027 à 2032. Le secteur du marché de la découverte et de l'inventaire cryptographiques est soutenu dans ce segment par des programmes d'approvisionnement à l'échelle des agences et des délais réglementaires fixes. SandboxAQ a signé un accord de 5 ans avec le directeur des systèmes d'information du Département de la guerre des États-Unis en décembre 2025 pour la découverte et l'inventaire automatisés dans les systèmes du département. L'informatique et les télécommunications sont également sous pression car les infrastructures 5G peuvent rester en service au-delà de la fenêtre de risque quantique anticipée. Les utilisateurs des secteurs de la santé, de la fabrication, de l'énergie, des services publics, de l'automobile et de la mobilité ajoutent de la demande avec des exigences différentes en matière de données, de continuité et de certification.
Analyse géographique
Marché de la Découverte et de l'Inventaire Cryptographiques en Amérique du Nord
L'Amérique du Nord détenait 35,39 % de la part du marché de la Découverte et de l'Inventaire Cryptographiques en 2026. Le décret exécutif 14412 impose des examens d'inventaire fédéraux des actifs à haute valeur, tandis que la NSA CNSA 2.0 a cessé d'approuver RSA, DH et ECC pour les nouvelles acquisitions de systèmes de sécurité nationale à compter de 2025.[3] Le Canada a établi des plans de migration distincts et des échéances pour les systèmes prioritaires dans sa feuille de route de juin 2025, élargissant la demande régionale au-delà des agences fédérales américaines. Le Département américain de la Santé et des Services sociaux a également sollicité des informations sur les outils de découverte certifiés FedRAMP High en 2026, témoignant d'un intérêt croissant dans le secteur de la santé.
Marché de la Découverte et de l'Inventaire Cryptographiques en Europe
L'Europe est le deuxième marché régional en importance. Sa feuille de route coordonnée fournit un calendrier de transition commun à l'ensemble des États membres, plutôt que des programmes distincts pilotés par chaque agence. L'ANSSI a déclaré que la prise en charge de la cryptographie post-quantique deviendrait une exigence de certification à partir de 2027, renforçant l'urgence pour les organisations utilisant des produits qualifiés. L'Espagne a publié les documents CCN-TEC 009 et BP-37 en juillet 2026, avec des livrables d'inventaire attendus au 31 décembre 2026, tandis que Campus Cyber a publié en 2026 une vue d'ensemble des outils de migration vers la cryptographie post-quantique, décrivant l'inventaire comme la première phase de la planification de la migration.
Marché de la Découverte et de l'Inventaire Cryptographiques en Amérique du Sud, en Asie-Pacifique et au Moyen-Orient et Afrique
La région Asie-Pacifique devrait croître à un CAGR de 29,05 % de 2027 à 2032. Le marché de la Découverte et de l'Inventaire Cryptographiques est soutenu par des programmes de transition nationaux dans l'ensemble de la région. L'Australie exige la prise en charge désignée de ML-KEM-1024 et ML-DSA-87 dans les nouveaux équipements et applications cryptographiques d'ici 2030, appuyée par une échéance de plan de transition vers la cryptographie post-quantique à la fin de 2026. Singapour a publié des orientations pour les infrastructures critiques avec un jalon de migration en 2031 et recommande de découvrir les systèmes à haute valeur stratégique avant les travaux d'inventaire plus larges. La Corée du Sud a sélectionné 4 algorithmes KpqC nationaux en janvier 2025 pour un déploiement gouvernemental progressif, tandis que NEC et Daiwa Securities Group ont achevé une preuve de concept de cryptographie post-quantique dans les services financiers au Japon en mars 2026. L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des régions en phase initiale, où les institutions financières multinationales et la démonstration réalisée par Arqit en septembre 2026 avec Es'hailSat au Qatar créent une demande initiale pour les infrastructures critiques.
Paysage concurrentiel
Concentration du Marché
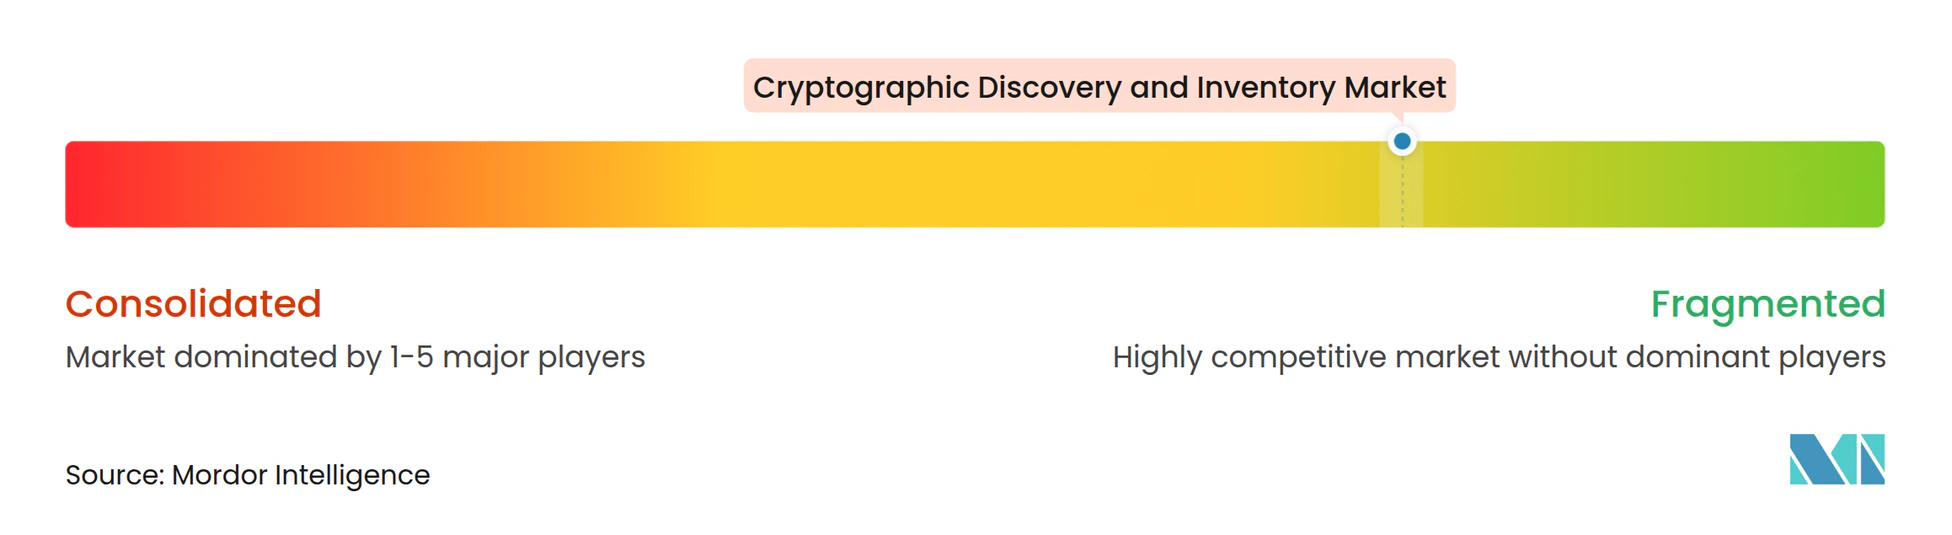
Le marché de la découverte et de l'inventaire cryptographiques est modérément fragmenté. Les plateformes spécialisées de découverte et d'inventaire cryptographiques automatisés sont en concurrence avec des fournisseurs de sécurité plus larges qui étendent la gestion du cycle de vie des certificats, la gestion des secrets ou les portefeuilles HSM avec des capacités de découverte. SandboxAQ utilise l'analyse à l'exécution, la télémétrie réseau et le traçage à l'exécution pour identifier les bibliothèques chargées dynamiquement et les instances cryptographiques fantômes. Keyfactor combine l'analyse d'hôte, la surveillance réseau et les fonctions de cycle de vie des certificats dans son flux de travail AgileSec Analytics. Summit Partners a dirigé un investissement stratégique de croissance de plus de 1 milliard USD dans Keyfactor en juillet 2026 pour soutenir l'innovation produit, l'expansion géographique et les acquisitions.
AppViewX Quantum Trust Hub, CryptoNext Security COMPASS et QuSecure QuProtect Reconnaissance se concentrent sur la production de CBOM et l'intégration orientée développeur. Ces capacités soutiennent les soumissions gouvernementales et s'intègrent aux processus CI/CD existants. Arqit a acquis l'activité d'analyse de renseignement sur le chiffrement d'Ampliphae, tandis que Keyfactor a acquis InfoSec Global, démontrant comment les acquisitions peuvent combler des lacunes dans la couverture produit. TNO a constaté qu'aucun des outils spécialisés évalués en mars 2025 n'était actif dans les environnements de technologie opérationnelle, et qu'un seul pouvait détecter les algorithmes PQC, laissant les utilisateurs industriels et des infrastructures critiques avec une couverture spécialisée limitée.
Les services gérés deviennent une option viable pour les clients sans expertise cryptographique interne. NTT DATA et Fortanix ont annoncé un partenariat mondial de cryptographie en tant que service en octobre 2025, combinant le gestionnaire de sécurité des données de Fortanix avec la capacité de livraison en cybersécurité de NTT DATA.[4] Utimaco a annoncé que ses implémentations ML-KEM et ML-DSA ont réussi les tests NIST CAVP en octobre 2025, fournissant une base HSM validée pour les intégrations partenaires. Akeyless a également obtenu la validation FIPS 140-3 en 2025, renforçant sa position dans la gestion des secrets et la découverte des identités non humaines. Ces évolutions montrent que le marché de la découverte et de l'inventaire cryptographiques se différencie en intégrant la livraison gérée et des capacités cryptographiques validées, plutôt qu'en s'appuyant sur la découverte d'actifs autonome.
Leaders du secteur de la découverte et de l'inventaire cryptographiques
-
Keyfactor, Inc.
-
CryptoNext Security SAS
-
QuSecure, Inc.
-
SandboxAQ, Inc.
-
PQShield Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Découverte et de l'Inventaire Cryptographiques Entreprises couvertes dans ce rapport
- Keyfactor, Inc.
- CryptoNext Security SAS
- InfoSec Global Inc.
- ISARA Corporation
- Qrypt, Inc.
- QuSecure, Inc.
- SandboxAQ, Inc.
- PQShield Ltd.
- Arqit Quantum Inc.
- Fortanix, Inc.
- EverTrust SAS
- Crypto4A Technologies Inc.
- Utimaco GmbH
- Futurex, L.P.
- Akeyless Security Ltd.
- AppViewX, Inc.
- Prime Factors, Inc.
- SafeLogic Inc.
- Qubrisk Ltd.
- Tychon, Inc.
Développements industriels récents dans Marché de la Découverte et de l'Inventaire Cryptographiques
- Septembre 2026 : QuProtect R3 de QuSecure a atteint le niveau de maturité technologique 7 au Project Convergence Capstone 6, démontrant des communications résistantes aux attaques quantiques, l'agilité cryptographique et la découverte et l'inventaire cryptographiques pour les systèmes de mission tactique de l'armée américaine opérant dans le cadre des délais du décret exécutif 14412 de 2030 et 2031.
- Septembre 2026 : Arqit Quantum, Es'hailSat et Advanced International Electronic Equipment Company ont réussi à démontrer la sécurité satellitaire à sécurité quantique sur l'infrastructure de communications opérationnelles au Qatar, établissant un déploiement de référence pour les opérateurs d'infrastructures critiques au Moyen-Orient et en Afrique.
- Septembre 2026 : Utimaco et 01 Quantum ont formalisé une Alliance technologique mondiale pour la cryptographie post-quantique, combinant le logiciel PQC et les capacités de découverte cryptographique de 01 Quantum avec l'infrastructure HSM et de gestion des clés d'Utimaco pour soutenir les programmes de migration PQC des gouvernements et des entreprises.
- Septembre 2026 : Prime Factors a intégré EncryptRIGHT avec le HSM Entrust nShield 5c pour fournir une plateforme de protection des données certifiée FIPS 140-3, prête pour le quantique et à agilité cryptographique, permettant aux entreprises d'appliquer des politiques de chiffrement, de tokenisation et de signature numérique depuis une console unique dans les applications, les bases de données et les environnements cloud.
Périmètre du rapport mondial sur le marché de la découverte et de l'inventaire cryptographiques
Le marché de la découverte et de l'inventaire cryptographiques comprend les revenus générés par les plateformes logicielles et les services associés qui identifient, inventorient, classifient, surveillent et analysent les actifs cryptographiques, les certificats, les clés, les algorithmes, les identités machines, les bibliothèques cryptographiques et les dépendances dans les environnements d'entreprise. Ces solutions offrent aux organisations une visibilité sur l'utilisation cryptographique, soutiennent l'évaluation des risques cryptographiques, permettent la génération de nomenclatures cryptographiques (CBOM), facilitent la planification de la migration post-quantique et contribuent à assurer la conformité réglementaire. Le marché soutient la découverte et l'inventaire continus des actifs cryptographiques dans les applications, les environnements cloud, les réseaux, les points de terminaison, les conteneurs et les infrastructures hybrides.
Le rapport sur le marché de la découverte et de l'inventaire cryptographiques est segmenté par méthode de découverte (analyse statique du code, surveillance passive du réseau, analyse d'hôte par agent, découverte multi-méthodes et autres méthodes de découverte), modèle de déploiement (sur site et cloud), taille de l'organisation (grandes entreprises, et petites et moyennes entreprises), utilisateur final (gouvernement et administration publique, banque, services financiers et assurance [BFSI], informatique et télécommunications, santé et sciences de la vie, fabrication industrielle, énergie et services publics, automobile et mobilité, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Analyse statique du code |
| Surveillance passive du réseau |
| Analyse d'hôte par agent |
| Découverte multi-méthodes |
| Autres méthodes de découverte |
| Sur site |
| Cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Gouvernement et administration publique |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Fabrication industrielle |
| Énergie et services publics |
| Automobile et mobilité |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Amérique du Sud | Brésil |
| Argentine | |
| Mexique | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par méthode de découverte | Analyse statique du code | |
| Surveillance passive du réseau | ||
| Analyse d'hôte par agent | ||
| Découverte multi-méthodes | ||
| Autres méthodes de découverte | ||
| Par modèle de déploiement | Sur site | |
| Cloud | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par utilisateur final | Gouvernement et administration publique | |
| Banque, services financiers et assurance (BFSI) | ||
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Fabrication industrielle | ||
| Énergie et services publics | ||
| Automobile et mobilité | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la découverte et de l'inventaire cryptographiques ?
Le secteur est projeté à 1,21 milliard USD en 2026 et 5,36 milliards USD d'ici 2032, avec un CAGR de 28,22 % de 2027 à 2032.
Pourquoi les organisations achètent-elles des outils de découverte cryptographique ?
Les exigences de transition PQC rendent nécessaire un inventaire complet des algorithmes, des clés, des certificats et des bibliothèques cryptographiques avant que les travaux de migration puissent commencer.
Quelle approche de découverte connaît la croissance la plus rapide ?
La découverte multi-méthodes devrait croître à un CAGR de 29,33 % jusqu'en 2032, car l'analyse du code, du réseau et des hôtes répond à différentes lacunes de visibilité.
Pourquoi le déploiement cloud gagne-t-il en acceptation ?
Le déploiement cloud devrait croître à un CAGR de 29,72 % jusqu'en 2032, car il peut réduire les exigences d'infrastructure et améliorer l'accès pour les organisations cloud natives.
Quel groupe de clients se développe le plus rapidement ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 30,10 % jusqu'en 2032, à mesure que les outils fournis dans le cloud abaissent la barrière d'entrée.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 29,05 % jusqu'en 2032, soutenue par les programmes de transition en Australie, à Singapour, en Corée du Sud et au Japon.