
バッテリー用銅箔市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
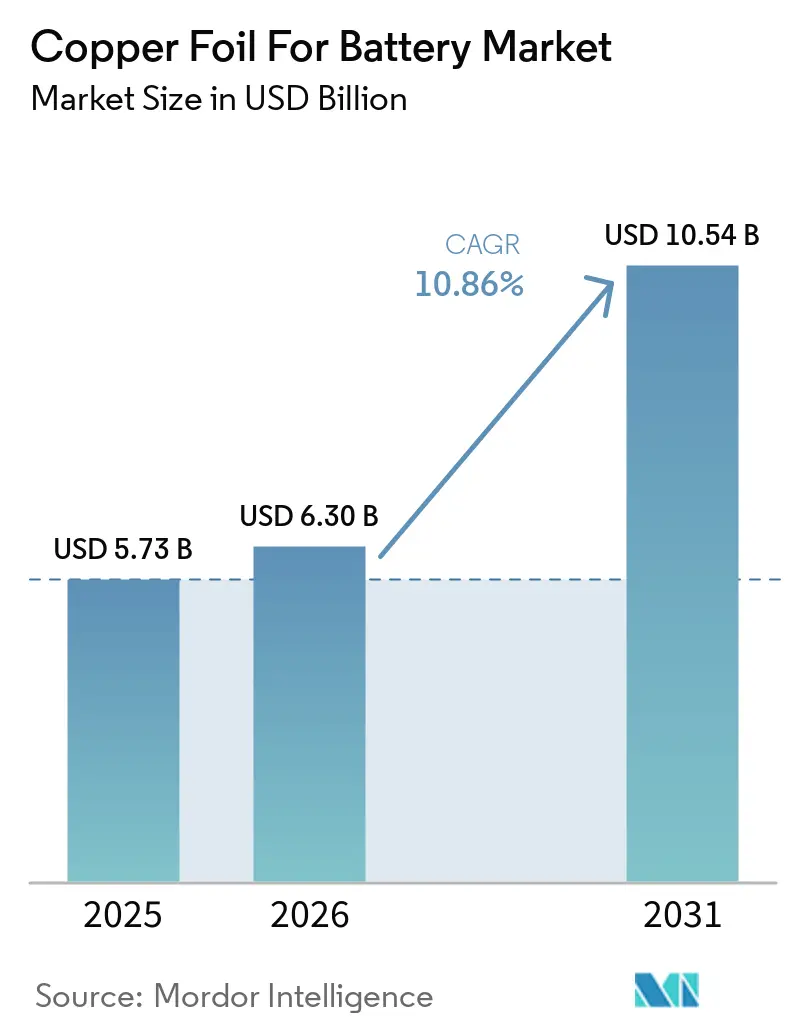
| 市場規模 (2026) | 6.30 十億米ドル |
| 市場規模 (2031) | 10.54 十億米ドル |
| 成長率 (2026 - 2031) | 10.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリー用銅箔市場分析
バッテリー用銅箔市場の規模は2025年に57.3 ビリオン 米ドルと評価され、2026年の63.0 ビリオン 米ドルから2031年には105.4 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 10.86%で成長すると推定されています。バッテリー用銅箔市場は、リチウムイオンセルの生産増加と、電気自動車・定置型蓄電・民生用機器における銅製集電体の需要によって牽引されています。電池蓄電の拡大により、車両パワートレイン以外への需要が広がり、市場の特定エンドユースへの依存度が低下しています。電池メーカーがエネルギー密度の向上と製造歩留まりの安定化を求める中、生産者はより薄く高性能な材料への投資を進めています。この動向は、高い生産量を維持しながら超薄型グレードの認定を取得できるサプライヤーに有利に働きます。また、標準グレードは設備能力の圧力にさらされる一方、プレミアムグレードはより厳しい技術要件に直面しながらも良好な価格条件を享受するという、不均一な経済状況にも直面しています。
主要レポートのポイント
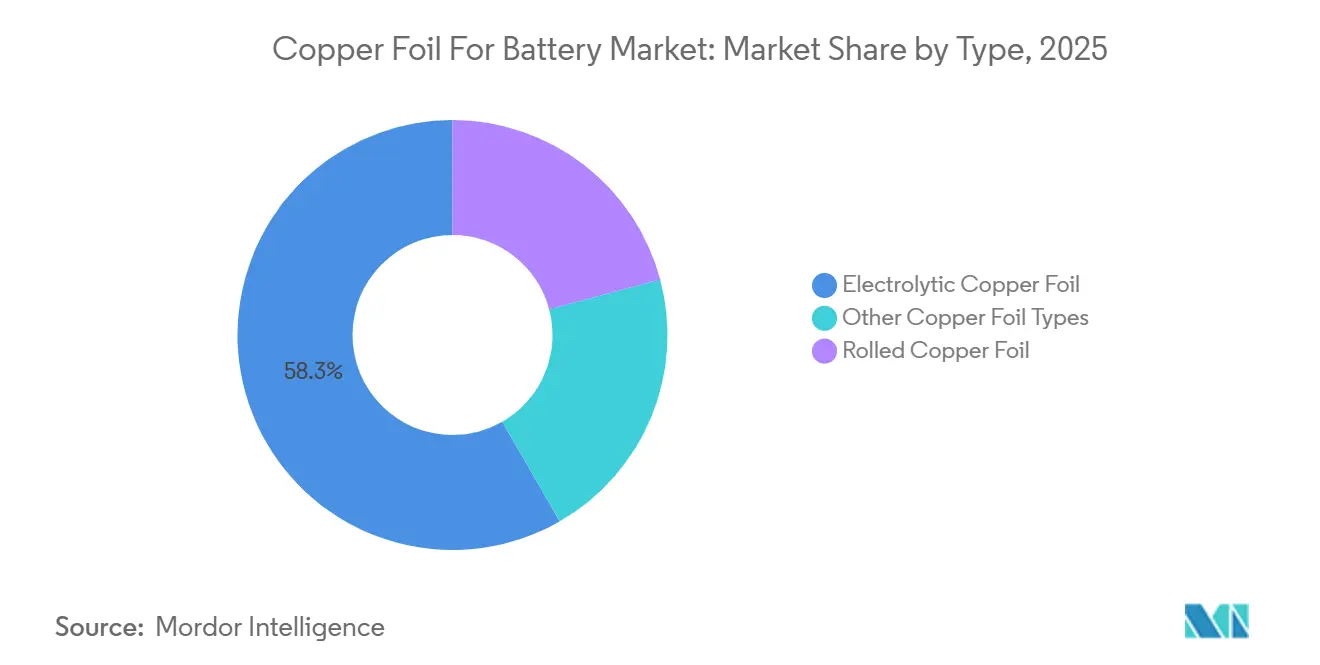
- タイプ別では、電解箔が2025年の総需要の58.31%を占めてトップとなり、2031年にかけてCAGR 11.45%で成長する見込みです。
- 用途別では、リチウムイオン電池が2025年の需要の73.78%を占め、固体電池は2031年にかけてCAGR 11.87%で拡大する見込みです。
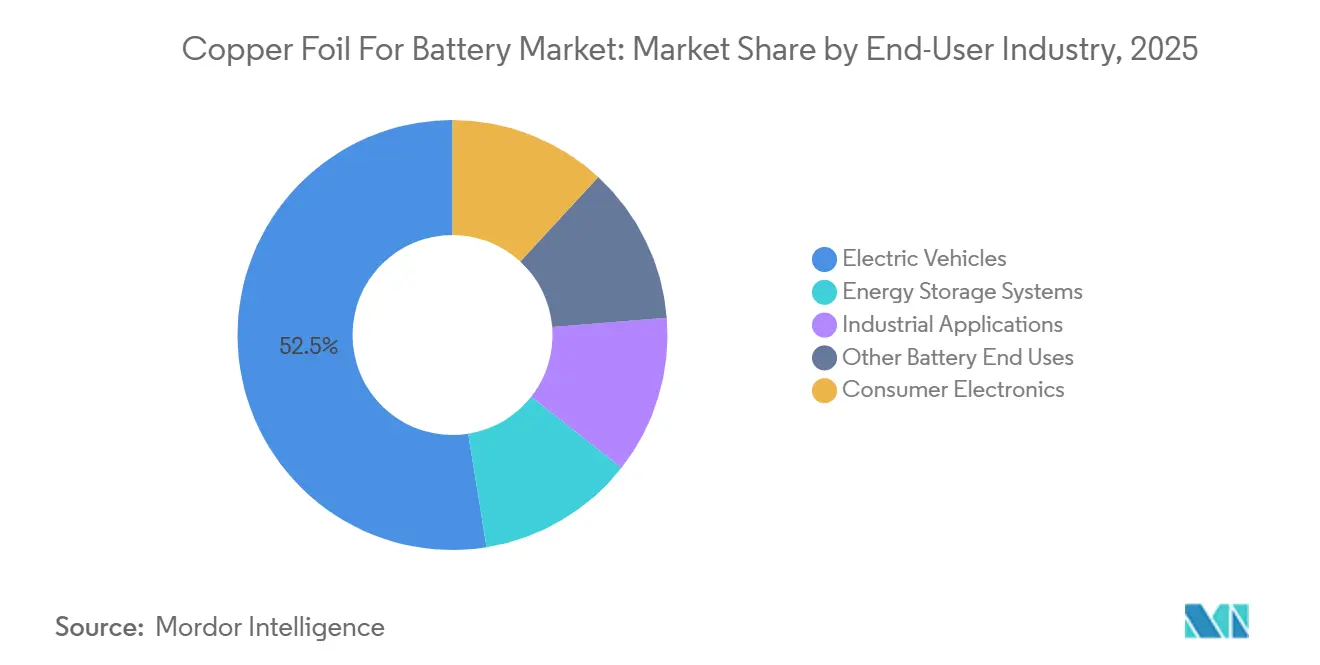
- エンドユーザー産業別では、電気自動車が2025年の需要の52.53%を占め、エネルギー貯蔵システムは2031年にかけてCAGR 12.66%で拡大する見込みです。
- 地域別では、バッテリー用銅箔市場においてアジア太平洋が2025年の総需要の56.27%を占め、2031年にかけてCAGR 12.23%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルバッテリー用銅箔市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車用電池生産の加速 | +3.0% | アジア太平洋を中心に、北米・欧州へも波及するグローバル規模 | 短期(2年以内) |
| グリッドスケールおよび定置型エネルギー貯蔵の拡大 | +2.5% | 北米とアジア太平洋が最も関連性の高いグローバル規模 | 中期(2~4年) |
| セルエネルギー密度向上のための超薄型箔への需要 | +1.8% | アジア太平洋を中心に、韓国・日本での早期成果を含むグローバル規模 | 中期(2~4年) |
| 電池製造のローカライゼーションとサプライチェーンの多様化 | +1.5% | 北米と欧州 | 長期(4年以上) |
| 固体電池の商業化 | +0.8% | アジア太平洋、日本・韓国での早期商業化を含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車用電池生産の加速
電気自動車用電池の生産は、バッテリー用銅箔市場の主要な促進要因であり続けています。グローバルなリチウムイオンセルの生産量は2026年に3,400 GWhと推定されており、1 GWhあたり1,000~1,400トンの電池グレード箔が必要です。セル生産の増加は、適格な集電体材料なしには負極生産が進められないため、信頼性の高い箔の安定供給の必要性を高めます。大型円筒形セルは、多くの既存製品よりも厳しい寸法公差と高い引張強度を必要とし、購買をコモディティ材料ではなく先進的な電解グレードへとシフトさせています。LGエナジーソリューションは2026年末までに北米5拠点でリン酸鉄リチウム(LFP)セルの50 GWh超の生産能力を目標としており、セルへの投資が箔サプライヤーにとってのローカル認定とパイプラインをいかに確立するかを示しています。
グリッドスケールおよび定置型エネルギー貯蔵の拡大
定置型蓄電は、電池市場における銅箔の独立した需要源です。グリッドスケール電池は再生可能エネルギー発電と並行して導入され、車両用電池と同じ銅製集電体機能を必要とします。米国における電池エネルギー貯蔵の導入量は2019年から2025年の間に25倍に増加しました。エネルギー貯蔵システム分野におけるグローバルな消費量は2026年に540,000メトリックトンに達し、前年比80%増となりました。これらの用途では一般的にLFP化学と8~10μmの銅箔が使用されており、一部の電気自動車セルが6μm箔を使用する中でも、主流グレードへの需要を支えています。この需要の流れは、電気自動車向け箔の受注の軟化を部分的に相殺することができます。
セルエネルギー密度向上のための超薄型箔への需要
銅は電池セル重量の10%を占めており、薄型化はセル設計において重要です。薄型箔は、負極動作に必要な集電機能を維持しながら、セル内の非活性材料を削減します。2025年の査読済み研究では、電着4.5μm箔が9.1%の伸びを達成し、薄型製品に関連する機械的懸念に対処したことが報告されました。この研究は、強度と延性を同時に維持する必要がある場合に薄型電着箔の使用を支持するものです。中国の生産ミックスは4.5μm製品へとシフトしており、標準的な6μm箔よりも高い加工費を得ています。これにより、電池産業がプロセス制御、表面品質、および認定能力に投資するための明確な商業的根拠が生まれています。
電池製造のローカライゼーションとサプライチェーンの多様化
電池製造のローカライゼーションは、適格な銅箔設備が必要とされる場所を変えています。米国のインフレ抑制法は、消費者向けクリーン車両クレジットの全額を北米での電池部品製造に結びつけており、現地調達要件は2029年までに100%に引き上げられます[1]。この政策は、地域の需要が本格化する前に、セルメーカーと材料サプライヤーが地域的なサプライ関係を構築することを促しています。Volta Energy Solutions カナダは、2026年下半期にケベック州グランビーの施設で生産を開始する予定であり、年間生産能力は25,000トン、開発銀行と政府の合計融資額は300 ミリオン 米ドルです。欧州では、EU電池規制に基づく炭素フットプリント開示とデューデリジェンス義務が、認定された低炭素生産の調達における重要性を高めています。その結果、バッテリー用銅箔市場は、納入コストだけでなくコンプライアンス要件によっても形成されています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅陰極価格の変動 | -1.2% | グローバル | 短期(2年以内) |
| 潜在的な供給過剰と稼働率圧力 | -0.8% | アジア太平洋、特に中国、韓国への波及を含む | 短期(2年以内) |
| チタン電鋳ドラムおよび特殊化学品のボトルネック | -0.5% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
銅陰極価格の変動
銅陰極は電解箔製造コストの60~80%を占めています。このコスト構造により、契約条件が金属価格の上昇を電池メーカーに完全に転嫁できない場合、箔メーカーは金属価格の変動に敏感になります。銅価格は2025年1月から2026年4月にかけて3分の1上昇し、過去最高値を記録した一方、2026年の製錬所処理費は1トンあたり0米ドルで決着しました。これらの状況は上流の精鉱供給の逼迫を示しており、陰極購入のコストフロアを引き上げる可能性があります。標準的な6μm箔の加工費は2026年6月までに1トンあたり19,500人民元まで低下しており、生産者が投入コストの増加を吸収する能力を制限しています。この圧力は、特に標準グレードに集中している生産者にとって、バッテリー用銅箔市場全体の収益性を制約する可能性があります。
潜在的な供給過剰と稼働率圧力
中国の電解銅箔の銘板設備能力は、2026年半ばに57社で207万トンに達しました。稼働率は2024年の58%から2026年には80%に回復しましたが、30~50万トンの遊休設備が残存しており、6~12ヶ月以内に生産に復帰する可能性があります。この利用可能な遊休設備は、価格が改善する前にサプライヤーがラインを再稼働させる可能性があるため、加工費の回復を制限する可能性があります。この圧力はすべてのグレードで均一ではありません。標準的な6μm箔は設備能力の圧力にさらされ続けている一方、高付加価値のHVLP回路箔は供給が限られており、より強固な加工費を維持しています。したがって、バッテリー用銅箔市場は、総設備能力だけでは適格なプレミアム材料の入手可能性を反映しないため、グレード別に評価する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:電解箔が薄型ゲージ能力によってリーダーシップを維持
電解箔は2025年のバッテリー用銅箔市場における総需要の58.31%を占め、2031年にかけてCAGR 11.45%で成長する見込みです。電着法は薄型材料を生産規模で供給できるため、主要な生産方法となっています。このプロセスは制御された電流密度と電解液化学を使用して、6μm未満の厚さの箔を製造します。この能力は負極集電体において重要であり、一定の箔厚さがセルメーカーのコーティングと組み立ての管理に役立ちます。2025年の研究では、電着超薄型箔が高強度と延性を兼ね備えることができ、より薄い電池設計における電解材料の使用を支持することが示されました。
2026年の中国の207万トンの電解設備能力は、サプライチェーンにおけるこの方法の中心的な位置を強調しています。投資パターンは、超薄型およびHVLP材料を開発できる生産者と、コモディティ6μm箔を供給する生産者を分離しています。圧延箔は、繰り返しの曲げに対してより高い耐屈曲疲労性が必要な用途において引き続き重要です。JX Advanced Metals Corporationは、自動車および通信用途向けに設計されたグレードを含む、9μmから150μmの厚さの処理済み圧延銅箔を提供しています。薄型銅をポリマーフィルム上に配置する複合集電体を含むその他のタイプは、商業化の初期段階にあります。これらの材料は、固体電池およびシリコン負極設計において評価されており、その軽量性と改善された熱暴走挙動が潜在的な利点を提供しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:リチウムイオン電池が需要をリードし、固体電池が要件を変える
リチウムイオン電池は2025年の電池市場における銅箔総需要の73.78%を占めました。その地位は、電気自動車、グリッド蓄電、民生用電子機器における確立された使用を反映しています。セル製造力はリチウムイオン化学と適格な銅箔仕様を中心に構成されています。12~24ヶ月のサプライヤー認定サイクルにより、箔の供給源を迅速に変更することは困難であるため、品質と生産要件を満たす確立されたサプライヤーとの取引を継続しています。リチウムイオンセグメントは、電池産業における銅箔需要の主要な源泉であり続けています。
固体電池は2026年から2031年にかけてCAGR 11.87%で成長すると予測されており、バッテリー用銅箔市場の用途の中で最も高い成長率です。硫化物電解質が裸の銅を腐食する可能性があるため、その箔要件は従来の液体電解質設計とは異なり、表面加工された箔が必要となり、適格な製品にはプレミアム価格が認められます。Solus Advanced Materialsは2025年3月に固体電池向けニッケルめっき銅箔の開発を完了し、腐食問題に対処するとともに、より広範な商業化に向けて同社を位置づけました。ニッケル水素電池はハイブリッド車と産業用バックアップ電源機器に引き続き使用されており、フロー電池と一次電池の生産量は小規模です。
エンドユーザー産業別:電気自動車が最大の供給量を占め、エネルギー貯蔵システムがより速く成長
電気自動車は2025年の電池市場における銅箔のエンドユーザー需要の52.53%を占め、最大のシェアを持つセグメントとなっています。車両用電池メーカーは、一般的なリチウムイオンセル設計全体で銅箔を負極集電体として使用しています。大型円筒形セルへのシフトは、箔に必要な公差と強度を変えますが、銅製集電体の必要性をなくすものではありません。韓国の生産者は、電気自動車需要の低迷と供給過剰の中で2025年を通じて連続的な純損失を記録しており、標準グレードの設備能力が豊富な場合、高い生産量が魅力的なマージンを保証しないことを示しています。
エネルギー貯蔵システムは2031年にかけてCAGR 12.66%で成長すると予測されており、バッテリー用銅箔市場において最も成長の速いエンドユーザーカテゴリーとなっています。エネルギー貯蔵システム向けのグローバルな銅消費量は2026年に540,000メトリックトンに達しました。蓄電プロジェクトは車両生産サイクル外の需要を提供し、箔工場のより高い稼働率を支援することができます。リン酸鉄リチウム(LFP)セルへの選好は8~10μm箔への需要を維持しており、これは多くの高エネルギー車両セルで使用される薄型材料とは異なります。民生用電子機器は、スマートフォンやウェアラブル機器のリチウムポリマー電池向けに6~8μm箔を引き続き必要としています。無停電電源装置(UPS)システム、グリッド安定化電池、特殊電力機器を含む産業用途は、コモディティ車両箔よりも価格感度の低い安定した調達需要を加えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
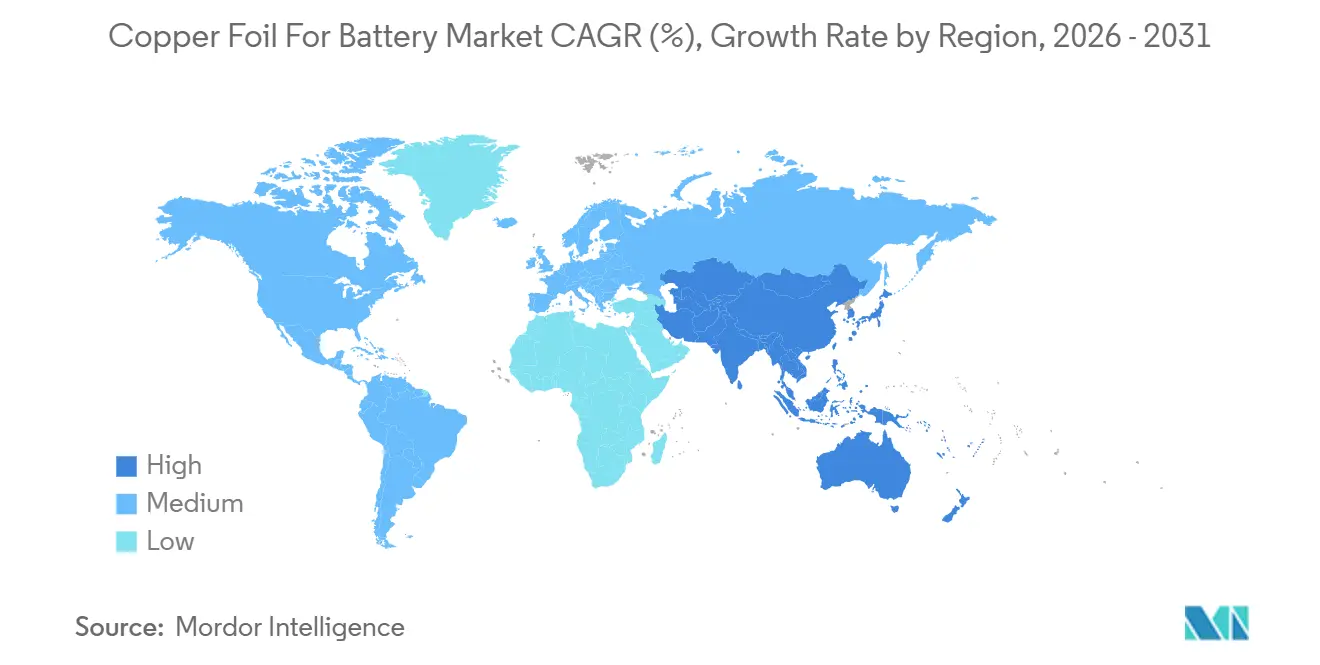
アジア太平洋は2025年の総需要の56.27%を占め、2031年にかけてCAGR 12.23%で成長する見込みで。中国が地域最大の生産拠点を提供し、韓国と日本は先進製品において重要な地位を維持しています。中国の4.5μm超薄型電解箔生産量のシェアは2025年の25%から2026年には50%に上昇しており、標準グレードの設備能力が依然として高い中でも、中国の生産者がより高い仕様の材料へと移行していることを示しています。韓国のサプライヤーは、電気自動車需要の低迷を受けて、エネルギー貯蔵および高周波回路箔への注力を強めています。日本は、プロセス制御と製品性能が重要なHVLP(高量低プロファイル)およびその他のプレミアム箔カテゴリーにおいて引き続き重要な位置を占めています。
バッテリー用銅箔市場において、北米は現地調達要件に牽引された新たな生産・需要の中心地として台頭しています。インフレ抑制法は、消費者向け税額控除の全額適用に2029年までに電池部品の100%北米調達を義務付けています。Nippon Denkai, Ltd.は2025年にジョージア州オーガスタの施設で量産を開始し、年間電気自動車用電池銅箔生産能力は9,500メトリックトン、150 ミリオン 米ドルの投資に支えられています。Volta Energy Solutions カナダは2026年下半期にケベック州で年間25,000トンの生産を開始する予定です。電気自動車組み立てにおけるメキシコの役割の拡大は、地域認定材料への需要を支えています。これらの動向は、時間をかけて地域の輸入依存度を低下させるとともに、サプライヤーに新たな認定機会を創出すると期待されています。
バッテリー用銅箔市場において、欧州の需要はドイツ、ハンガリー、北欧諸国におけるギガファクトリーの開発と連動しています。地域の電池グレード箔の供給は、需要基盤よりも集中しています。Solus Advanced Materialsはハンガリーに電池グレード銅箔施設を運営しています。EU電池規制は炭素フットプリント申告とサプライチェーンのデューデリジェンスを義務付けており、文書化された製造条件の重要性を強調しています[2]。これらの義務は、低炭素かつトレーサブルな生産を実証できるサプライヤーに有利に働きます。南米、中東、アフリカは需要の初期段階にあり、生産量は電気自動車プログラムと蓄電パイロットプロジェクトに結びついています。ブラジルの再生可能エネルギー統合計画とサウジアラビアのビジョン2030アジェンダは、蓄電関連需要の長期的な可能性を提供しています。
競合ランドスケープ
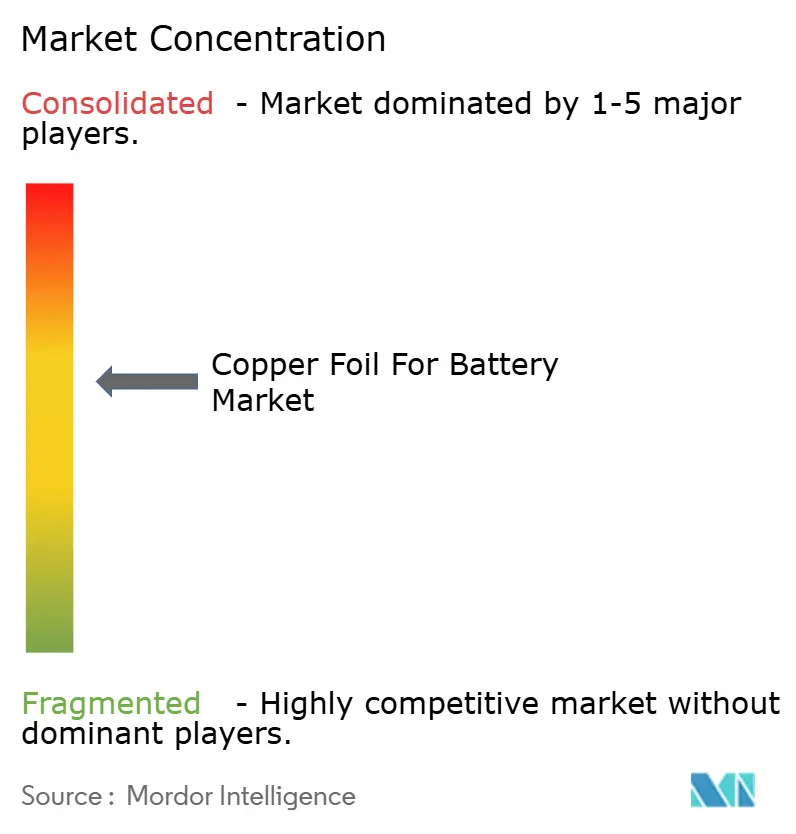
バッテリー用銅箔市場は中程度に集中しており、中国の生産者が電解箔の銘板設備能力の大部分を占めています。Jiujiang Defu Technology、Guangdong Jia Yuan Technology Co., Ltd.、Anhui Tongguan Copper Foil Co., Ltd.、Nuode Investment Co., Ltd.は、生産量、コスト、超薄型定において競争しています。標準的な6μm箔は広範な設備能力により加工費が低下している一方、プレミアムHVLP材料は要求の厳しい性能要件を考慮してより有利な価格を維持しています。日本と韓国のサプライヤーは、プロセス制御と製品性能が重要なプレミアム超薄型および高周波グレードにおいて強みを維持しています。競争は設置トン数だけでなく、技術能力と製品ミックスに基づいています。
2026年7月、Jiujiang Defu TechnologyはVolta Energy SolutionsからCircuit Foil Luxembourgを1億7,400万ユーロ(約199.31 ミリオン 米ドル)で取得する契約に署名しました。対象企業は年間16,800トンのHVLPおよびキャリア箔設備能力を有しています。この取引により、Defu社は欧州の生産拠点と先進箔技術へのアクセスを得ることになります。古河電気工業は、製品ミックスがAIデータセンター向けHVLP高周波箔にシフトしたことを受け、2026年度の銅箔営業利益見通しを上方修正しており、プレミアム製品へのエクスポージャーが収益を改善し得ることを示すとともに、バッテリー用銅箔市場における専門化の重要性を強調しています。
韓国企業は地域と用途を超えて多様化を進めています。2025年6月、SKCはトヨタ通商からSK Nexilis マレーシアへの1億1,000万米ドルの投資を確保しました。LOTTE ENERGY MATERIALS Corporationは益山の電池箔設備能力をAI回路箔に転換し、エネルギー貯蔵需要に対応するため生産量を拡大しています。2026年5月、LOTTE ENERGY MATERIALS Corporationは益山での回路箔設備能力向けに490億韓国ウォン(約35.7 ミリオン 米ドル)の投資を承認しました。サプライヤーはまた、複合集電体、シリコン負極対応表面処理、低炭素電解箔も検討しています。これらの分野は差別化の余地が残っており、いずれの単一サプライヤーもすべての分野で明確なリーダーシップを確立していません。
バッテリー用銅箔産業リーダー
-
SKC
-
Nuode Investment Co., Ltd.
-
FURUKAWA ELECTRIC CO., LTD.
-
JX Advanced Metals Corporation
-
ILJIN co., ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Jiujiang Defu TechnologyはSolus Advanced Materialsの子会社であるVolta Energy SolutionsからCircuit Foil Luxembourgの100%を取得する株式購入契約に署名しました。Circuit Foil Luxembourgは年間18,519トンのHVLPおよびキャリア箔設備能力を有しています。この買収により、Defu社の年間銅箔設備能力は210,541トンに増加し、欧州の製造能力とHVLP技術へのアクセスが得られます。
- 2026年5月:LOTTE ENERGY MATERIALS Corporationは、韓国益山工場でのAI回路箔生産拡大のために490億韓国ウォン(3,570万米ドル)の投資を承認しました。この拡張により年間回路箔設備能力は17,637トンに増加し、AIデータセンターおよび高周波ネットワーク機器からの需要に対応します。
グローバルバッテリー用銅箔市場レポートの調査範囲
電池用銅箔は、リチウムイオン電池において負極集電体(負極コレクター)として機能する超薄型の銅シートです。活性負極材料(通常はグラファイト)がコーティングされる基材として機能します。充放電サイクルの間、銅箔は負極と外部回路の間の電子の流れを促進します。
バッテリー用銅箔市場は、タイプ別、用途別、エンドユーザー産業別、地域別にセグメント化されています。タイプ別では、市場は圧延銅箔、電解銅箔、その他の銅箔タイプにセグメント化されています。用途別では、市場はリチウムイオン電池、固体電池、ニッケル水素電池、その他の電池用途にセグメント化されています。エンドユーザー産業別では、市場は電気自動車、民生用電子機器、エネルギー貯蔵システム、産業用途、その他の電池エンドユースにセグメント化されています。レポートはまた、主要地域の15カ国における電池用銅箔の市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
| 圧延銅箔 |
| 電解銅箔 |
| その他の銅箔タイプ |
| リチウムイオン電池 |
| 固体電池 |
| ニッケル水素電池 |
| その他の電池用途 |
| 電気自動車 |
| 民生用電子機器 |
| エネルギー貯蔵システム |
| 産業用途 |
| その他の電池エンドユース |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 圧延銅箔 | |
| 電解銅箔 | ||
| その他の銅箔タイプ | ||
| 用途別 | リチウムイオン電池 | |
| 固体電池 | ||
| ニッケル水素電池 | ||
| その他の電池用途 | ||
| エンドユーザー産業別 | 電気自動車 | |
| 民生用電子機器 | ||
| エネルギー貯蔵システム | ||
| 産業用途 | ||
| その他の電池エンドユース | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バッテリー用銅箔市場の現在の市場規模は?
バッテリー用銅箔市場の規模は2025年に57.3 ビリオン 米ドルと評価され、2026年の63.0 ビリオン 米ドルから2031年には105.4 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 10.86%で成長すると推定されています。
超薄型銅箔が電池セルにとって重要な理由は何ですか?
薄型箔は集電機能を維持しながら非活性セルの重量を削減できます。2025年の研究では、電着4.5μm箔で9.1%の伸びが報告されました。
エネルギー貯蔵システムからの需要を牽引しているものは何ですか?
グリッドスケール蓄電は再生可能エネルギーの導入と並行して拡大しています。エネルギー貯蔵システムは2031年かけてCAGR 12.66%で成長すると予測されています。
電池用銅箔において最大のシェアを持つ地域はどこですか?
アジア太平洋は2025年に56.27%のシェアを占め、2031年にかけてCAGR 12.23%で成長する見込みです。