
Tamaño y Participación del Mercado de Lámina de Cobre para Baterías
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
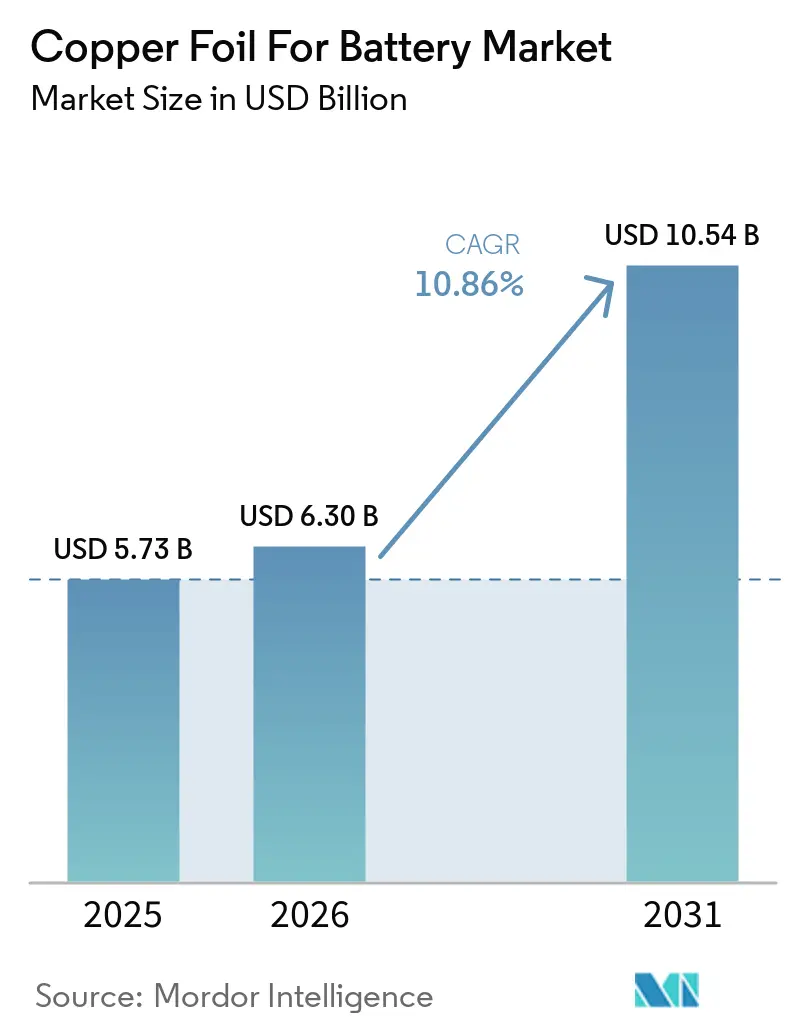
| Tamaño del Mercado (2026) | 6.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.54 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lámina de Cobre para Baterías por Mordor Intelligence
El tamaño del mercado de lámina de cobre para baterías se valoró en 5,73 mil millones de USD en 2025 y se estima que crecerá desde 6,30 mil millones de USD en 2026 hasta 10,54 mil millones de USD en 2031, a una CAGR del 10,86% durante el período de pronóstico (2026-2031). El mercado de lámina de cobre para baterías está impulsado por el aumento de la producción de celdas de iones de litio y la demanda de colectores de corriente de cobre en vehículos eléctricos, almacenamiento estacionario y dispositivos de consumo. La expansión del almacenamiento de baterías ha ampliado la demanda más allá de los trenes de potencia de los vehículos, reduciendo la dependencia del mercado de cualquier uso final único. Los productores están dirigiendo inversiones hacia materiales más delgados y de mayor rendimiento, ya que los fabricantes de baterías buscan una mejor densidad de energía y rendimientos de fabricación más consistentes. Este cambio favorece a los proveedores que pueden calificar grados ultradelgados mientras mantienen el control de calidad en altos niveles de producción. El mercado también enfrenta una economía desigual, ya que los grados estándar siguen expuestos a la presión de capacidad, mientras que los grados premium enfrentan requisitos técnicos más estrictos pero mejores condiciones de precios.
Conclusiones Clave del Informe
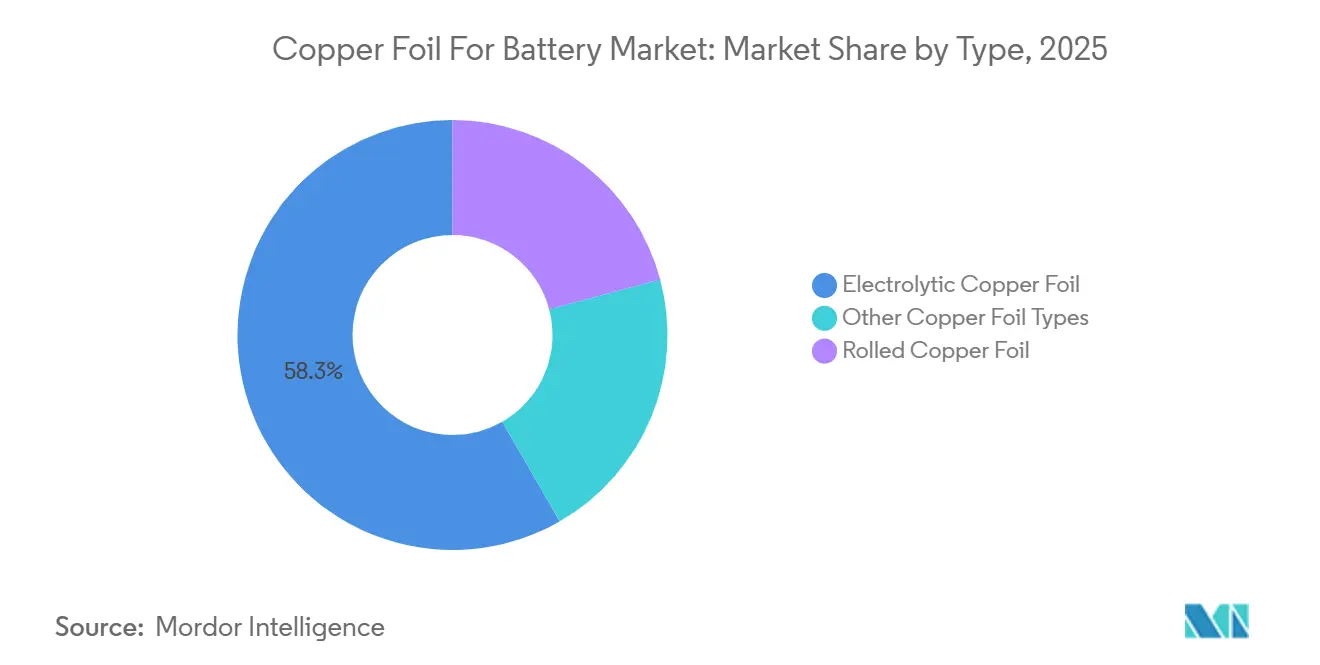
- Por tipo, la lámina electrolítica lideró con el 58,31% de la demanda total en 2025 y se prevé que crezca a una CAGR del 11,45% hasta 2031.
- Por aplicación, las baterías de iones de litio representaron el 73,78% de la demanda en 2025, mientras que se prevé que las baterías de estado sólido se expandan a una CAGR del 11,87% hasta 2031.
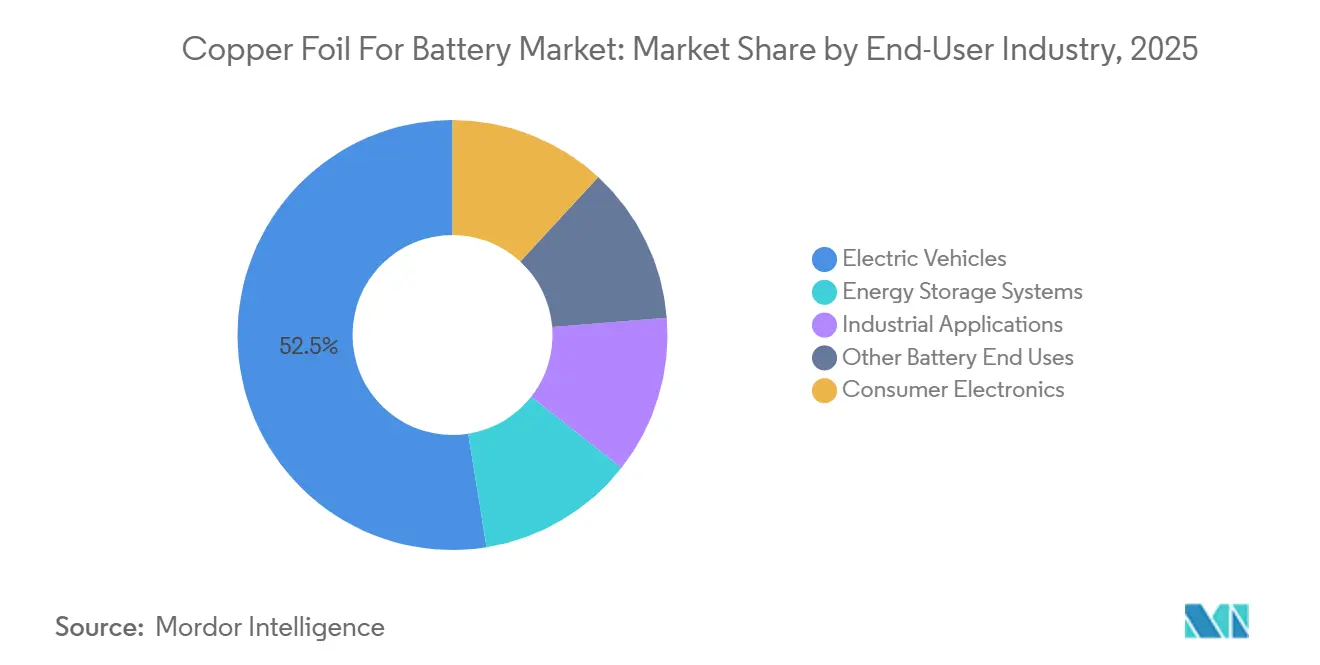
- Por industria de usuario final, los vehículos eléctricos representaron el 52,53% de la demanda en 2025, mientras que se prevé que los sistemas de almacenamiento de energía se expandan a una CAGR del 12,66% hasta 2031.
- Por geografía, dentro del mercado de lámina de cobre para baterías, Asia-Pacífico representó el 56,27% de la demanda total en 2025 y se prevé que crezca a una CAGR del 12,23% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Lámina de Cobre para Baterías
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Producción de Baterías para Vehículos Eléctricos | +3.0% | Global, con Asia-Pacífico como núcleo y expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión del Almacenamiento de Energía a Escala de Red y Estacionario | +2.5% | Global, con América del Norte y Asia-Pacífico como las más relevantes | Mediano plazo (2-4 años) |
| Demanda de Lámina Ultradelgada para Aumentar la Densidad de Energía de las Celdas | +1.8% | Global, con Asia-Pacífico como núcleo y ganancias tempranas en Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Localización de la Fabricación de Baterías y Diversificación de la Cadena de Suministro | +1.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Comercialización de Baterías de Estado Sólido | +0.8% | Asia-Pacífico, con inicio comercial temprano en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Producción de Baterías para Vehículos Eléctricos
La producción de baterías para vehículos eléctricos sigue siendo el principal impulsor del mercado de lámina de cobre para baterías. La producción global de celdas de iones de litio se estima en 3.400 GWh en 2026, y cada GWh requiere entre 1.000 y 1.400 toneladas de lámina de grado batería. El crecimiento en la producción de celdas aumenta la necesidad de un suministro confiable de lámina, ya que la producción de ánodos no puede proceder sin un material colector de corriente calificado. Las celdas cilíndricas de gran formato requieren tolerancias dimensionales más estrictas y mayor resistencia a la tracción que muchos productos establecidos, desplazando las compras hacia grados electrolíticos avanzados en lugar de material de uso general. LG Energy Solution tiene como objetivo más de 50 GWh de capacidad de celdas de Fosfato de Hierro y Litio (LFP) en cinco instalaciones de América del Norte para finales de 2026, lo que demuestra cómo las inversiones en celdas pueden establecer calificaciones locales y canales de suministro para los proveedores de lámina.
Expansión del Almacenamiento de Energía a Escala de Red y Estacionario
El almacenamiento estacionario es una fuente independiente de demanda de lámina de cobre en el mercado de baterías. Las baterías a escala de red se despliegan junto con la generación renovable y requieren la misma función de colector de corriente de cobre que las baterías de vehículos. El despliegue de almacenamiento de energía en baterías en los Estados Unidos aumentó 25 veces entre 2019 y 2025. El consumo global de cobre en el sector de sistemas de almacenamiento de energía alcanzó 540.000 toneladas métricas en 2026, un 80% más que el año anterior. Estas aplicaciones utilizan comúnmente química LFP y lámina de cobre de 8-10 μm, lo que respalda la demanda de grados convencionales, incluso cuando algunas celdas de vehículos eléctricos utilizan lámina de 6 μm. Esta corriente de demanda puede compensar parcialmente la debilidad en los pedidos de lámina para vehículos eléctricos.
Demanda de Lámina Ultradelgada para Aumentar la Densidad de Energía de las Celdas
El cobre representa el 10% del peso de una celda de batería, lo que hace que la reducción del grosor sea importante para el diseño de celdas. La lámina más delgada reduce el material inactivo dentro de una celda mientras mantiene la función de recolección de corriente requerida para la operación del ánodo. Un estudio revisado por pares de 2025 informó que la lámina electrodepositada de 4,5 μm logró un 9,1% de elongación, abordando las preocupaciones mecánicas asociadas con productos más delgados. El estudio respalda el uso de lámina electrodepositada delgada donde la resistencia y la ductilidad deben mantenerse juntas. La combinación de producción de China se ha desplazado hacia productos de 4,5 μm, que generan tarifas de procesamiento más altas que la lámina estándar de 6 μm. Esto crea un caso comercial más claro para que la industria de baterías invierta en control de procesos, calidad de superficie y capacidades de calificación.
Localización de la Fabricación de Baterías y Diversificación de la Cadena de Suministro
La localización de la fabricación de baterías está cambiando el lugar donde se necesita capacidad calificada de lámina de cobre. La Ley de Reducción de la Inflación de los Estados Unidos vincula el crédito completo para vehículos limpios de consumo con la fabricación de componentes de baterías en América del Norte, con el requisito de contenido local que aumenta al 100% para 2029[1]. Esta política alienta a los productores de celdas y a los proveedores de materiales a construir relaciones de suministro regionales antes de que la demanda local alcance su plena escala. Volta Energy Solutions Canada tiene previsto comenzar la producción en su instalación de Granby, Quebec, en la segunda mitad de 2026, con una capacidad anual de 25.000 toneladas y financiamiento combinado de bancos de desarrollo y del gobierno de 300 millones de USD. En Europa, las obligaciones de divulgación de huella de carbono y diligencia debida en virtud del Reglamento de Baterías de la UE otorgan mayor relevancia en la contratación a la producción certificada con menor contenido de carbono. Como resultado, el mercado de lámina de cobre para baterías está moldeado tanto por los requisitos de cumplimiento como por el costo de entrega.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Cátodo de Cobre | -1.2% | Global | Corto plazo (≤ 2 años) |
| Posible Exceso de Oferta y Presión sobre la Utilización | -0.8% | Asia-Pacífico, especialmente China, con expansión hacia Corea del Sur | Corto plazo (≤ 2 años) |
| Cuellos de Botella en Tambores de Electroformado de Titanio y Productos Químicos Especiales | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cátodo de Cobre
El cátodo de cobre representa entre el 60% y el 80% del costo de producción de lámina electrolítica. Esta estructura de costos hace que los productores de lámina sean sensibles a los cambios en los precios de los metales cuando los términos contractuales no trasladan completamente los aumentos de costos a los fabricantes de baterías. Los precios del cobre aumentaron un tercio entre enero de 2025 y abril de 2026, alcanzando máximos históricos, mientras que los cargos de tratamiento de fundición para 2026 se establecieron en 0 USD por tonelada. Estas condiciones indican escasez en el suministro de concentrado aguas arriba y pueden elevar el piso de costos para las compras de cátodos. Las tarifas de procesamiento de lámina estándar de 6 μm habían caído a CNY 19.500 por tonelada en junio de 2026, limitando la capacidad de los productores para absorber los aumentos en los costos de insumos. Esta presión puede restringir la rentabilidad en todo el mercado de lámina de cobre para baterías, particularmente para los productores concentrados en grados estándar.
Posible Exceso de Oferta y Presión sobre la Utilización
La capacidad nominal de lámina de cobre electrolítica de China se situó en 2,07 millones de toneladas entre 57 productores a mediados de 2026. La utilización se recuperó del 58% en 2024 al 80% en 2026, pero entre 300 y 500 kilotones de capacidad ociosa permanecían disponibles y podrían volver a la producción en un plazo de 6 a 12 meses. Esta capacidad ociosa disponible puede limitar la recuperación de las tarifas de procesamiento, ya que los proveedores pueden reiniciar líneas antes de que mejoren los precios. La presión no es uniforme en todos los grados. La lámina estándar de 6 μm sigue expuesta a la presión de capacidad, mientras que la lámina de circuito HVLP de alto valor tiene un suministro más limitado y tarifas más sólidas. Por lo tanto, el mercado de lámina de cobre para baterías debe evaluarse por grado, ya que la capacidad total por sí sola no refleja la disponibilidad de material premium calificado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Lámina Electrolítica Mantiene el Liderazgo Gracias a su Capacidad de Calibre Delgado
La lámina electrolítica representó el 58,31% de la demanda total en el mercado de lámina de cobre para baterías en 2025 y se espera que crezca a una CAGR del 11,45% hasta 2031. Es el método de producción dominante porque la electrodeposición puede entregar material delgado a escala de producción. El proceso utiliza densidad de corriente controlada y química de electrolito para producir lámina con un grosor inferior a 6 μm. Esta capacidad es importante para los colectores de corriente de ánodo, donde el grosor consistente de la lámina ayuda a los fabricantes de celdas a gestionar el recubrimiento y el ensamblaje. Un estudio de 2025 encontró que la lámina ultradelgada electrodepositada puede combinar alta resistencia con ductilidad, lo que respalda el uso de material electrolítico en diseños de baterías más delgados.
Los 2,07 millones de toneladas de capacidad electrolítica de China en 2026 subrayan la posición central del método en la cadena de suministro. Los patrones de inversión están separando a los productores que pueden desarrollar material ultradelgado y HVLP de aquellos que suministran lámina de uso general de 6 μm. La lámina laminada sigue siendo importante en aplicaciones donde la flexión repetida requiere mayor resistencia a la fatiga por flexión. JX Advanced Metals ofrece lámina de cobre laminada tratada en espesores de 9 μm a 150 μm, incluidos grados diseñados para aplicaciones automotrices y de comunicaciones. Otros tipos, incluidos los colectores de corriente compuestos que colocan cobre delgado sobre películas de polímero, se encuentran en una etapa comercial temprana. Estos materiales están siendo evaluados para diseños de ánodos de estado sólido y de silicio, donde su menor peso y mejor comportamiento ante la fuga térmica ofrecen ventajas potenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Las Baterías de Iones de Litio Lideran la Demanda Mientras las Baterías de Estado Sólido Cambian los Requisitos
Las baterías de iones de litio representaron el 73,78% de la demanda total de lámina de cobre en el mercado de baterías en 2025. Su posición refleja el uso establecido en vehículos eléctricos, almacenamiento en red y electrónica de consumo. La capacidad de fabricación de celdas está organizada en torno a las químicas de iones de litio y las especificaciones de lámina de cobre calificadas. Los ciclos de calificación de proveedores de 12 a 24 meses dificultan el cambio rápido de fuentes de lámina, por lo que continuamos trabajando con proveedores establecidos que cumplen con los requisitos de calidad y producción. El segmento de iones de litio sigue siendo la principal fuente de demanda de lámina de cobre en la industria de baterías.
Se prevé que las baterías de estado sólido crezcan a una CAGR del 11,87% de 2026 a 2031, la tasa más rápida entre las aplicaciones en el mercado de lámina de cobre para baterías. Sus requisitos de lámina difieren de los de los diseños convencionales de electrolito líquido porque los electrolitos de sulfuro pueden corroer el cobre desnudo, lo que requiere lámina con ingeniería de superficie y permite una prima de precio para los productos calificados. Solus Advanced Materials completó el desarrollo de lámina de cobre niquelada para baterías de estado sólido en marzo de 2025, abordando el problema de corrosión y posicionando a la empresa para una comercialización más amplia. Las baterías de níquel-hidruro metálico continúan sirviendo a los vehículos híbridos y al equipo de respaldo de energía industrial, mientras que las baterías de flujo y las celdas primarias tienen cifras de producción menores.
Por Industria de Usuario Final: Los Vehículos Eléctricos Representan el Mayor Suministro, Mientras los Sistemas de Almacenamiento de Energía Crecen Más Rápido
Los vehículos eléctricos representaron el 52,53% de la demanda de usuario final de lámina de cobre en el mercado de baterías en 2025, otorgando al segmento la mayor participación. Los fabricantes de baterías para vehículos utilizan lámina de cobre como colector de corriente de ánodo en los diseños comunes de celdas de iones de litio. El cambio a celdas cilíndricas de gran formato modifica la tolerancia y la resistencia requeridas de la lámina, pero no elimina la necesidad de colectores de cobre. Los productores surcoreanos registraron pérdidas netas consecutivas durante 2025 en medio de la débil demanda de vehículos eléctricos y el exceso de oferta, lo que demuestra que una alta producción no garantiza márgenes atractivos cuando la capacidad de grado estándar es abundante.
Se proyecta que los sistemas de almacenamiento de energía crezcan a una CAGR del 12,66% hasta 2031, convirtiéndolos en la categoría de usuario final de más rápido crecimiento en el mercado de lámina de cobre para baterías. El consumo global de cobre para sistemas de almacenamiento de energía alcanzó 540.000 toneladas métricas en 2026. Los proyectos de almacenamiento proporcionan demanda fuera de los ciclos de producción de vehículos y pueden respaldar una mayor utilización en las plantas de lámina. Su preferencia por las celdas de fosfato de hierro y litio (LFP) mantiene la demanda de lámina de 8 a 10 μm, que difiere del material más delgado utilizado en muchas celdas de vehículos de alta energía. La electrónica de consumo continúa requiriendo lámina de 6 a 8 μm para baterías de litio-polímero en teléfonos inteligentes y dispositivos portátiles. Las aplicaciones industriales, incluidos los sistemas de alimentación ininterrumpida (SAI), las baterías de estabilización de red y los equipos de energía especializados, añaden una demanda de adquisición estable con menor sensibilidad al precio que la lámina de vehículos de uso general.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
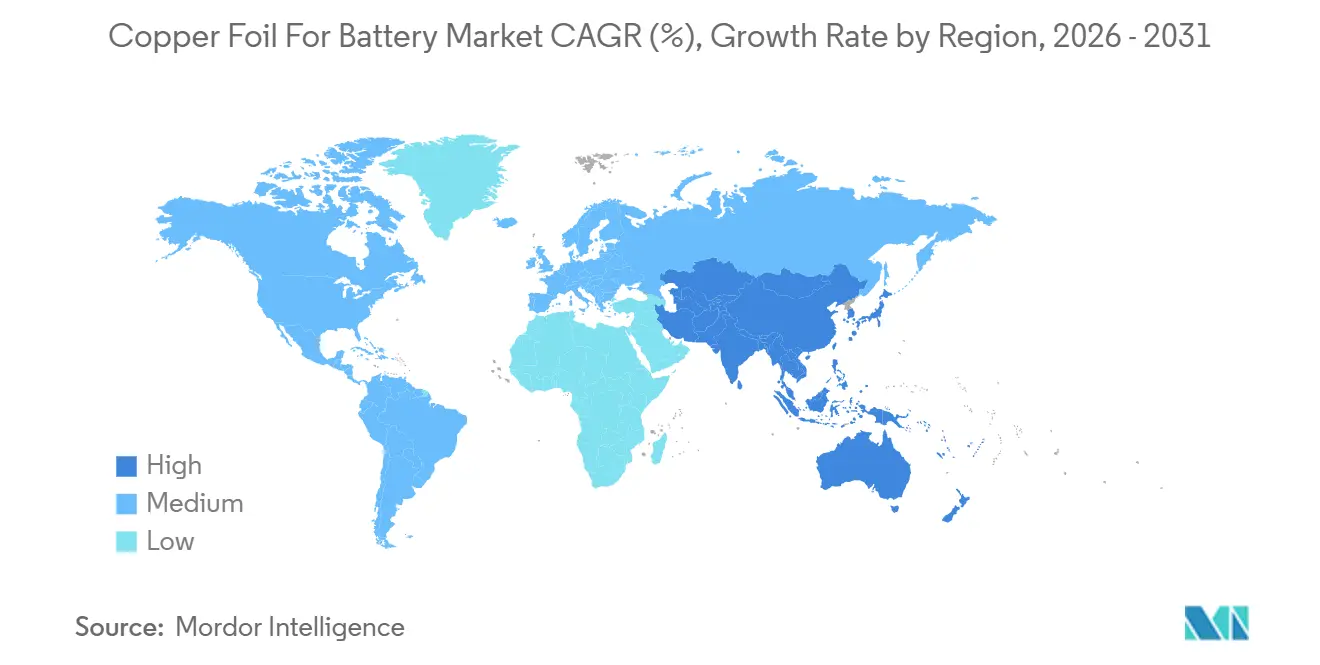
Asia-Pacífico representó el 56,27% de la demanda total en 2025 y se prevé que crezca a una CAGR del 12,23% hasta 2031. China proporciona la mayor base de producción de la región, mientras que Corea del Sur y Japón mantienen posiciones importantes en productos avanzados. La participación de China en la producción de lámina electrolítica ultradelgada de 4,5 μm aumentó del 25% en 2025 al 50% en 2026, lo que indica que los productores chinos están avanzando hacia material de mayor especificación incluso cuando la capacidad de grado estándar sigue siendo alta. Los proveedores surcoreanos están aumentando su enfoque en el almacenamiento de energía y la lámina de circuito de alta frecuencia tras la debilidad en la demanda de vehículos eléctricos. Japón sigue siendo importante en las categorías de lámina de Alto Volumen y Bajo Perfil (HVLP) y otras categorías de lámina premium donde el control del proceso y el rendimiento del producto son críticos.
Dentro del mercado de lámina de cobre para baterías, América del Norte está emergiendo como un nuevo centro de producción y demanda impulsado por los requisitos de contenido local. La Ley de Reducción de la Inflación exige el 100% de abastecimiento norteamericano de componentes de baterías para 2029 para calificar para el crédito fiscal completo al consumidor. Nippon Denkai inició la producción en masa en su instalación de Augusta, Georgia, en 2025, con una capacidad anual de lámina de cobre para baterías de vehículos eléctricos de 9.500 toneladas métricas, respaldada por una inversión de 150 millones de USD. Volta Energy Solutions Canada está lista para comenzar la producción de 25.000 toneladas por año en Quebec durante la segunda mitad de 2026. El creciente papel de México en el ensamblaje de vehículos eléctricos respalda la demanda de materiales calificados regionalmente. Se espera que estos desarrollos reduzcan la dependencia de la región de las importaciones con el tiempo, al tiempo que crean nuevas oportunidades de calificación para los proveedores.
Dentro del mercado de lámina de cobre para baterías, la demanda en Europa está vinculada al desarrollo de gigafábricas en Alemania, Hungría y los países nórdicos. El suministro de lámina de grado batería de la región está más concentrado que su base de demanda. Solus Advanced Materials opera una instalación de lámina de cobre de grado batería en Hungría. El Reglamento de Baterías de la UE exige declaraciones de huella de carbono y diligencia debida en la cadena de suministro, lo que subraya la importancia de las condiciones de fabricación documentadas[2]. Estas obligaciones favorecen a los proveedores que pueden demostrar una producción con menor contenido de carbono y trazable. América del Sur, Oriente Medio y África siguen siendo áreas de demanda en etapa temprana, con producción vinculada a programas de vehículos eléctricos y proyectos piloto de almacenamiento de energía. Los planes de integración de energía renovable de Brasil y la agenda Visión 2030 de Arabia Saudita ofrecen un potencial a largo plazo para la demanda relacionada con el almacenamiento.

Panorama Competitivo
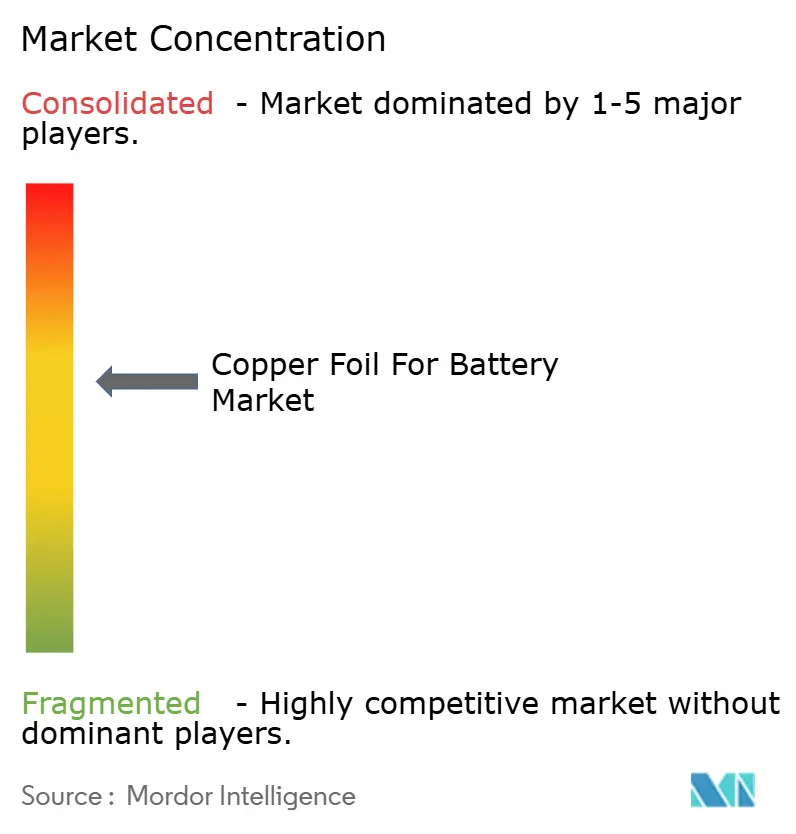
El mercado de lámina de cobre para baterías está moderadamente concentrado, con productores chinos que poseen una gran participación de la capacidad nominal de lámina electrolítica. Jiujiang Defu Technology, Guangdong Jiayuan Technology, Anhui Tongguan Copper Foil y Nuode Investment compiten en producción, costo y calificación ultradelgada. La lámina estándar de 6 μm enfrenta tarifas de procesamiento más bajas debido a la amplia capacidad, mientras que el material HVLP premium exige precios más favorables dadas sus exigentes especificaciones de rendimiento. Los proveedores japoneses y surcoreanos mantienen fortalezas en grados ultradelgados premium y de alta frecuencia. La competencia se basa en la capacidad técnica y la combinación de productos, no solo en el tonelaje instalado.
En julio de 2026, Jiujiang Defu Technology firmó un acuerdo para adquirir Circuit Foil Luxembourg de Volta Energy Solutions por 174 millones de EUR (~199,31 millones de USD). El objetivo tiene una capacidad de 16.800 toneladas por año de lámina HVLP y lámina portadora. La transacción proporcionará a Defu acceso a la producción europea y tecnología avanzada de lámina. Furukawa Electric revisó al alza su orientación de beneficio operativo de lámina de cobre para el ejercicio fiscal 2026, ya que su combinación de productos se desplazó hacia lámina de alta frecuencia HVLP para centros de datos de inteligencia artificial, lo que refleja cómo la exposición a productos premium puede mejorar las ganancias y refuerza la importancia de la especialización en el mercado de lámina de cobre para baterías.
Las empresas surcoreanas están diversificándose en geografías y aplicaciones. En junio de 2025, SKC aseguró una inversión de 110 millones de USD de Toyota Tsusho en SK Nexilis Malasia. LOTTE Energy Materials está convirtiendo la capacidad de lámina para baterías de Iksan a lámina de circuito para inteligencia artificial y ampliando la producción para satisfacer la demanda de almacenamiento de energía. En mayo de 2026, LOTTE Energy Materials aprobó KRW 49 mil millones (~35,7 millones de USD) para capacidad de lámina de circuito en Iksan. Los proveedores también están examinando colectores compuestos, tratamientos de superficie compatibles con ánodos de silicio y lámina electrolítica de bajo carbono. Estas áreas siguen abiertas a la diferenciación, ya que ningún proveedor ha establecido un liderazgo claro en todas ellas.
Líderes de la Industria de Lámina de Cobre para Baterías
-
SKC
-
Nuode Investment Co., Ltd.
-
FURUKAWA ELECTRIC CO., LTD.
-
JX Advanced Metals Corporation
-
ILJIN co., ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Jiujiang Defu Technology firmó un acuerdo de compra de acciones para adquirir el 100% de Circuit Foil Luxembourg de Volta Energy Solutions, una subsidiaria de Solus Advanced Materials. Circuit Foil Luxembourg tiene una capacidad anual de lámina HVLP y lámina portadora de 18.519 toneladas. La adquisición aumentaría la capacidad anual de lámina de cobre de Defu a 210.541 toneladas y proporcionaría acceso a capacidades de fabricación europeas y tecnología HVLP.
- Mayo de 2026: LOTTE Energy Materials aprobó una inversión de KRW 49 mil millones (35,7 millones de USD) para expandir la producción de lámina de circuito para inteligencia artificial en su planta de Iksan, Corea del Sur. La expansión aumentará la capacidad anual de lámina de circuito a 17.637 toneladas y atenderá la demanda de centros de datos de inteligencia artificial y equipos de redes de alta frecuencia.


Alcance del Informe Global del Mercado de Lámina de Cobre para Baterías
La lámina de cobre para baterías es una hoja ultradelgada de cobre que funciona como colector de corriente del ánodo (colector del electrodo negativo) en las baterías de iones de litio. Sirve como sustrato sobre el cual se recubre el material activo del ánodo, típicamente grafito. Durante los ciclos de carga y descarga, la lámina de cobre facilita el flujo de electrones entre el ánodo y el circuito externo.
El mercado de lámina de cobre para baterías está segmentado por tipo, aplicación, industria de usuario final y geografía. Por tipo, el mercado está segmentado en lámina de cobre laminada, lámina de cobre electrolítica y otros tipos de lámina de cobre. Por aplicación, el mercado está segmentado en baterías de iones de litio, baterías de estado sólido, baterías de níquel-hidruro metálico y otras aplicaciones de baterías. Por industria de usuario final, el mercado está segmentado en vehículos eléctricos, electrónica de consumo, sistemas de almacenamiento de energía, aplicaciones industriales y otros usos finales de baterías. El informe también cubre el tamaño del mercado y los pronósticos de lámina de cobre para baterías en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Lámina de Cobre Laminada |
| Lámina de Cobre Electrolítica |
| Otros Tipos de Lámina de Cobre |
| Baterías de Iones de Litio |
| Baterías de Estado Sólido |
| Baterías de Níquel-Hidruro Metálico |
| Otras Aplicaciones de Baterías |
| Vehículos Eléctricos |
| Electrónica de Consumo |
| Sistemas de Almacenamiento de Energía |
| Aplicaciones Industriales |
| Otros Usos Finales de Baterías |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Lámina de Cobre Laminada | |
| Lámina de Cobre Electrolítica | ||
| Otros Tipos de Lámina de Cobre | ||
| Por Aplicación | Baterías de Iones de Litio | |
| Baterías de Estado Sólido | ||
| Baterías de Níquel-Hidruro Metálico | ||
| Otras Aplicaciones de Baterías | ||
| Por Industria de Usuario Final | Vehículos Eléctricos | |
| Electrónica de Consumo | ||
| Sistemas de Almacenamiento de Energía | ||
| Aplicaciones Industriales | ||
| Otros Usos Finales de Baterías | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Lámina de Cobre para Baterías?
El tamaño del mercado de lámina de cobre para baterías se valoró en 5,73 mil millones de USD en 2025 y se estima que crecerá desde 6,30 mil millones de USD en 2026 hasta 10,54 mil millones de USD en 2031, a una CAGR del 10,86% durante el período de pronóstico (2026-2031).
¿Por qué es importante la lámina de cobre ultradelgada para las celdas de baterías?
La lámina delgada puede reducir el peso de las celdas inactivas mientras preserva la recolección de corriente. Un estudio de 2025 informó un 9,1% de elongación para lámina electrodepositada de 4,5 μm.
¿Qué impulsa la demanda de los sistemas de almacenamiento de energía?
El almacenamiento a escala de red se está expandiendo junto con el despliegue de energía renovable. Se prevé que los sistemas de almacenamiento de energía crezcan a una CAGR del 12,66% hasta 2031.
¿Qué región tiene la mayor posición en lámina de cobre para baterías?
Asia-Pacífico tuvo una participación del 56,27% en 2025 y se prevé que crezca a una CAGR del 12,23% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
