
Tamanho e Participação do Mercado de Folha de Cobre para Bateria
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
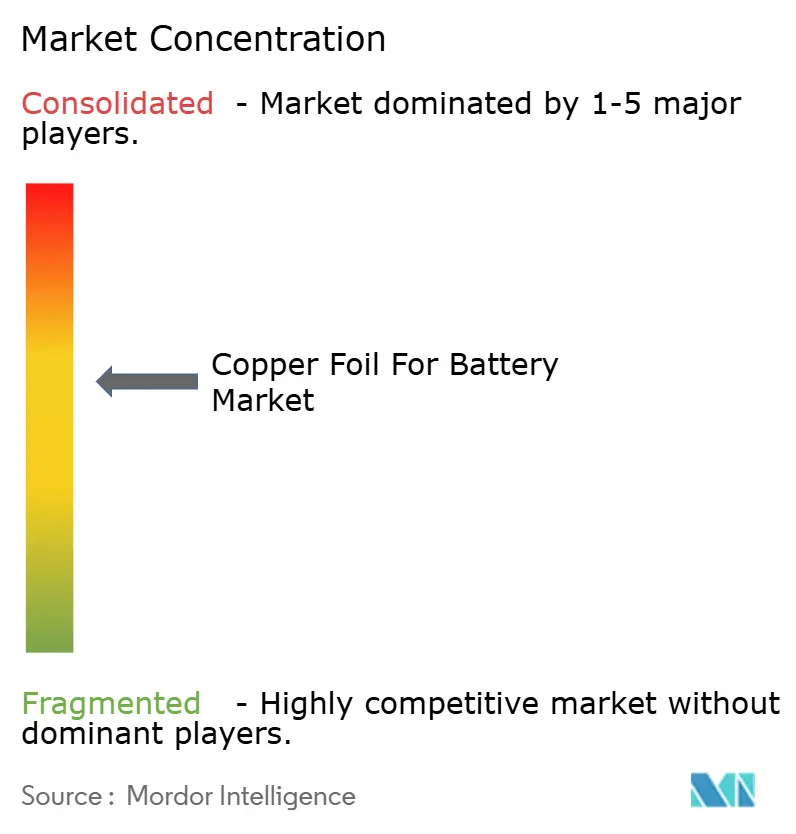
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Folha de Cobre para Bateria por Mordor Intelligence
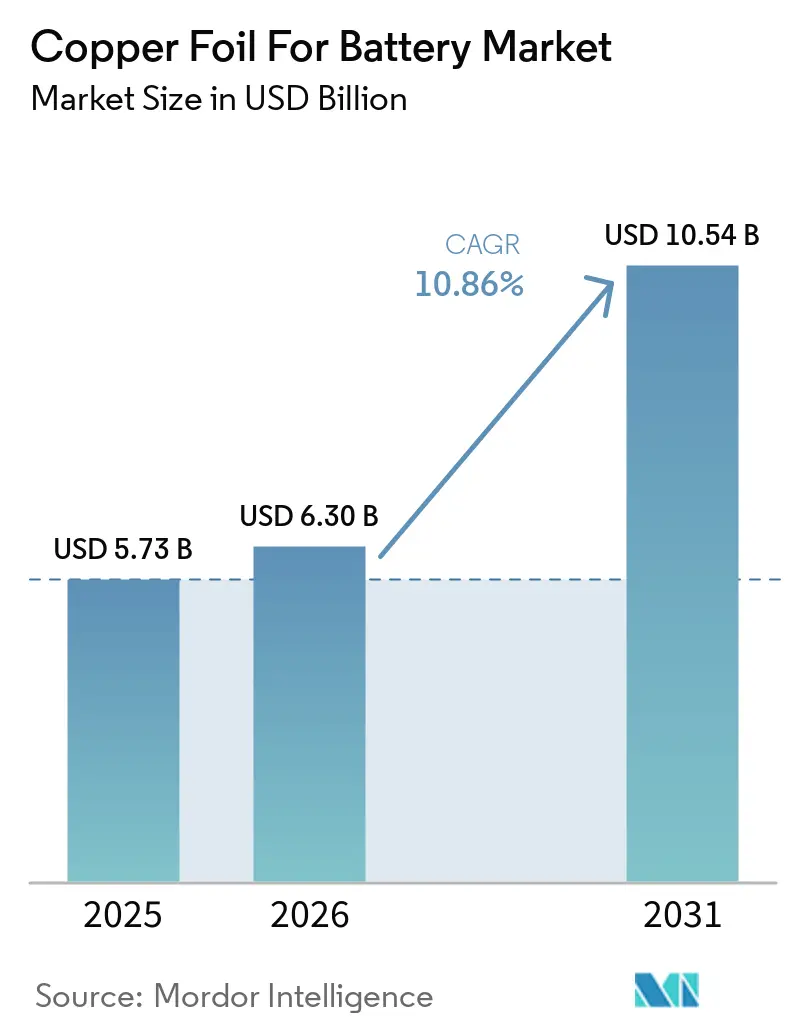
O tamanho do mercado de folha de cobre para bateria foi avaliado em 5,73 bilhões de USD em 2025 e estima-se que cresça de 6,30 bilhões de USD em 2026 para 10,54 bilhões de USD até 2031, a um CAGR de 10,86% durante o período de previsão (2026-2031). O mercado de folha de cobre para bateria é impulsionado pelo aumento da produção de células de íons de lítio e pela demanda por coletores de corrente de cobre em veículos elétricos, armazenamento estacionário e dispositivos de consumo. A expansão do armazenamento de energia em baterias ampliou a demanda além dos sistemas de propulsão de veículos, reduzindo a dependência do mercado em relação a qualquer uso final isolado. Os produtores estão direcionando investimentos para materiais mais finos e de maior desempenho, à medida que os fabricantes de baterias buscam maior densidade de energia e rendimentos de fabricação mais consistentes. Essa mudança favorece os fornecedores capazes de qualificar grades ultrafinas mantendo o controle de qualidade em altos níveis de produção. O mercado também enfrenta uma economia desigual, pois os grades padrão permanecem expostos à pressão de capacidade, enquanto os grades premium enfrentam requisitos técnicos mais rigorosos, mas melhores condições de precificação.
Principais Conclusões do Relatório
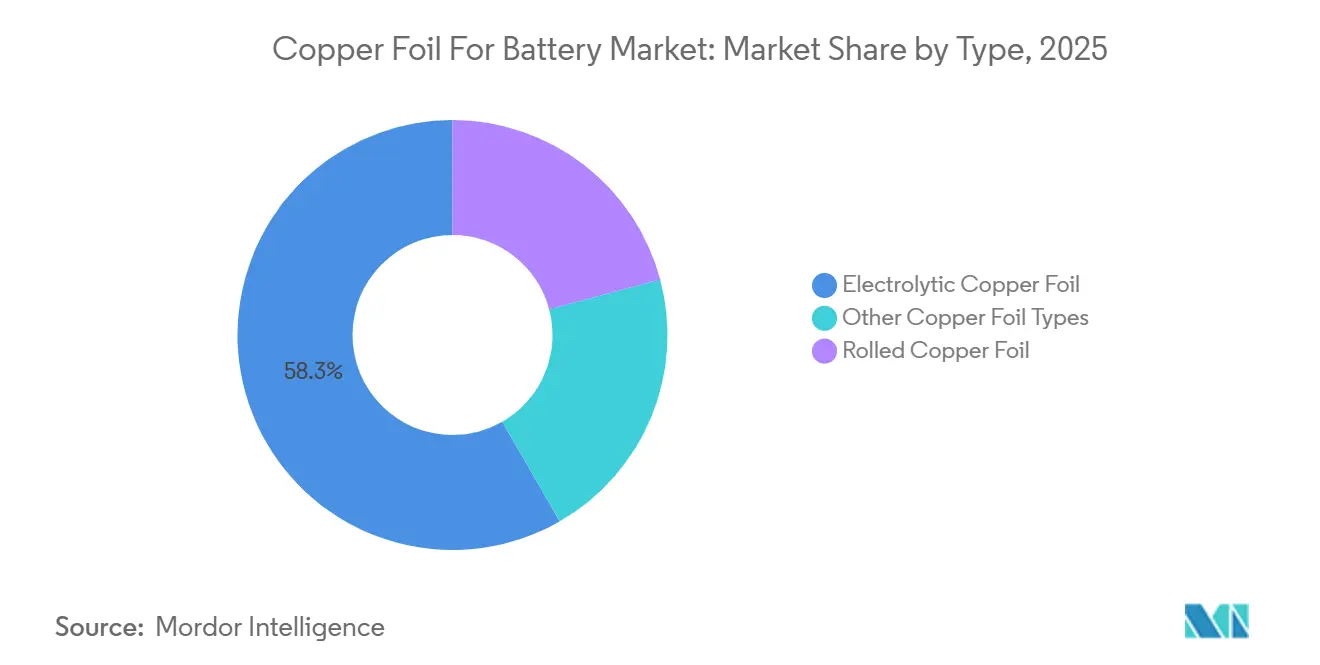
- Por tipo, a folha eletrolítica liderou com 58,31% da demanda total em 2025 e tem previsão de crescimento a um CAGR de 11,45% até 2031.
- Por aplicação, as baterias de íons de lítio detinham 73,78% da demanda em 2025, enquanto as baterias de estado sólido têm previsão de expansão a um CAGR de 11,87% até 2031.
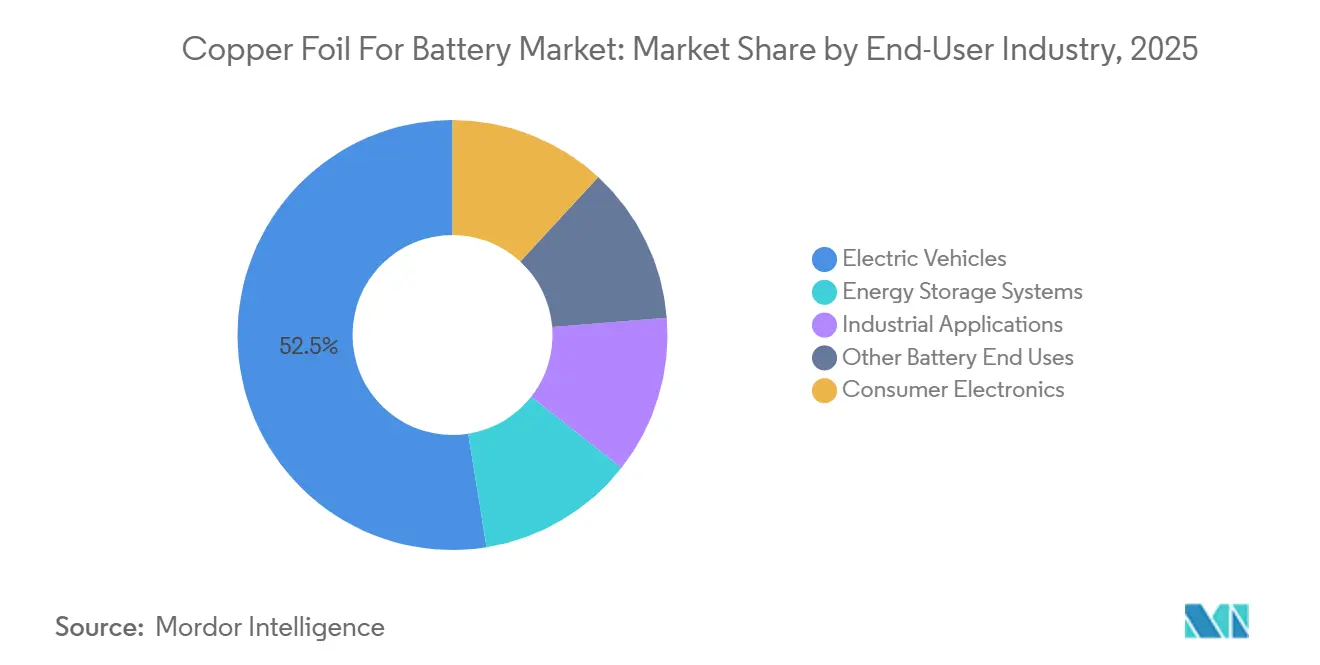
- Por indústria do usuário final, os veículos elétricos responderam por 52,53% da demanda em 2025, enquanto os sistemas de armazenamento de energia têm previsão de expansão a um CAGR de 12,66% até 2031.
- Por geografia, dentro do mercado de folha de cobre para bateria, a Ásia-Pacífico respondeu por 56,27% da demanda total em 2025 e tem previsão de crescimento a um CAGR de 12,23% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Folha de Cobre para Bateria
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Produção de Baterias para Veículos Elétricos | +3.0% | Global, com a Ásia-Pacífico como núcleo e expansão para a América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão do Armazenamento de Energia em Escala de Rede e Estacionário | +2.5% | Global, com América do Norte e Ásia-Pacífico como as mais relevantes | Médio prazo (2-4 anos) |
| Demanda por Folha Ultrafina para Aumentar a Densidade de Energia das Células | +1.8% | Global, com a Ásia-Pacífico como núcleo e ganhos iniciais na Coreia do Sul e no Japão | Médio prazo (2-4 anos) |
| Localização da Fabricação de Baterias e Diversificação da Cadeia de Suprimentos | +1.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Comercialização de Baterias de Estado Sólido | +0.8% | Ásia-Pacífico, com início da expansão comercial no Japão e na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Produção de Baterias para Veículos Elétricos
A produção de baterias para veículos elétricos continua sendo o principal impulsionador do mercado de folha de cobre para bateria. A produção global de células de íons de lítio é estimada em 3.400 GWh em 2026, e cada GWh requer de 1.000 a 1.400 toneladas de folha de grau bateria. O crescimento na produção de células aumenta a necessidade de um fornecimento confiável de folha, pois a produção de ânodos não pode prosseguir sem um material coletor de corrente qualificado. As células cilíndricas de grande formato exigem tolerâncias dimensionais mais rigorosas e maior resistência à tração do que muitos produtos estabelecidos, deslocando as compras para grades eletrolíticos avançados em vez de material de commodity. A LG Energy Solution tem como meta mais de 50 GWh de capacidade de células de Fosfato de Ferro e Lítio (LFP) em cinco instalações na América do Norte até o final de 2026, demonstrando como os investimentos em células podem estabelecer qualificação local e pipelines para fornecedores de folha.
Expansão do Armazenamento de Energia em Escala de Rede e Estacionário
O armazenamento estacionário é uma fonte independente de demanda por folha de cobre no mercado de baterias. As baterias em escala de rede são implantadas junto à geração de energia renovável e requerem a mesma função de coletor de corrente de cobre que as baterias de veículos. A implantação de armazenamento de energia em baterias nos Estados Unidos aumentou 25 vezes entre 2019 e 2025. O consumo global de cobre no setor de sistemas de armazenamento de energia atingiu 540.000 toneladas métricas em 2026, um aumento de 80% em relação ao ano anterior. Essas aplicações comumente utilizam química LFP e folha de cobre de 8 a 10 μm, sustentando a demanda por grades convencionais, mesmo que algumas células de veículos elétricos utilizem folha de 6 μm. Esse fluxo de demanda pode compensar parcialmente a fraqueza nos pedidos de folha para veículos elétricos.
Demanda por Folha Ultrafina para Aumentar a Densidade de Energia das Células
O cobre representa 10% do peso das células de bateria, tornando a redução de espessura importante para o design das células. A folha mais fina reduz o material inativo dentro de uma célula, mantendo a função de coleta de corrente necessária para a operação do ânodo. Um estudo revisado por pares de 2025 relatou que a folha de 4,5 μm eletrodepositada alcançou 9,1% de alongamento, abordando as preocupações mecânicas associadas a produtos mais finos. O estudo apoia o uso de folha eletrodepositada fina onde a resistência e a ductilidade devem ser mantidas simultaneamente. O mix de produção da China deslocou-se para produtos de 4,5 μm, que obtêm taxas de processamento mais elevadas do que a folha padrão de 6 μm. Isso cria um caso comercial mais claro para a indústria de baterias investir em controle de processos, qualidade de superfície e capacidades de qualificação.
Localização da Fabricação de Baterias e Diversificação da Cadeia de Suprimentos
A localização da fabricação de baterias está mudando onde a capacidade qualificada de folha de cobre é necessária. A Lei de Redução da Inflação dos Estados Unidos vincula o crédito integral ao consumidor para veículos limpos à fabricação de componentes de baterias na América do Norte, com o requisito de conteúdo local aumentando para 100% até 2029[1]. Essa política incentiva os produtores de células e fornecedores de materiais a construir relacionamentos de fornecimento regional antes que a demanda local atinja escala plena. A Volta Energy Solutions Canada está programada para iniciar a produção em sua instalação em Granby, Quebec, no segundo semestre de 2026, com capacidade anual de 25.000 toneladas e financiamento combinado de bancos de desenvolvimento e governo de 300 milhões de USD. Na Europa, as obrigações de divulgação de pegada de carbono e de diligência devida sob o Regulamento de Baterias da UE conferem maior relevância à produção certificada e de menor carbono nas aquisições. Como resultado, o mercado de folha de cobre para bateria é moldado tanto por requisitos de conformidade quanto pelo custo de entrega.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Cátodo de Cobre | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Potencial Excesso de Oferta e Pressão sobre a Utilização | -0.8% | Ásia-Pacífico, especialmente China, com expansão para a Coreia do Sul | Curto prazo (≤ 2 anos) |
| Gargalos em Tambores de Eletroformação de Titânio e Produtos Químicos Especiais | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cátodo de Cobre
O cátodo de cobre representa de 60% a 80% do custo de produção da folha eletrolítica. Essa estrutura de custos torna os produtores de folha sensíveis às variações nos preços dos metais quando os termos contratuais não repassam integralmente os aumentos de custos aos fabricantes de baterias. Os preços do cobre subiram um terço entre janeiro de 2025 e abril de 2026, atingindo máximas históricas, enquanto as taxas de tratamento das fundições para 2026 foram fixadas em 0 USD por tonelada. Essas condições indicam escassez no fornecimento de concentrado upstream e podem elevar o piso de custo para as compras de cátodo. As taxas de processamento da folha padrão de 6 μm haviam caído para CNY 19.500 por tonelada em junho de 2026, limitando a capacidade dos produtores de absorver aumentos nos custos de insumos. Essa pressão pode restringir a lucratividade em todo o mercado de folha de cobre para bateria, particularmente para os produtores concentrados em grades padrão.
Potencial Excesso de Oferta e Pressão sobre a Utilização
A capacidade nominal de folha de cobre eletrolítica da China era de 2,07 milhões de toneladas distribuídas entre 57 produtores em meados de 2026. A utilização se recuperou de 58% em 2024 para 80% em 2026, mas de 300 a 500 quilotoneladas de capacidade ociosa permaneciam e poderiam retornar à produção em 6 a 12 meses. Essa capacidade ociosa disponível pode limitar a recuperação das taxas de processamento, pois os fornecedores podem reiniciar as linhas antes que os preços melhorem. A pressão não é uniforme em todos os grades. A folha padrão de 6 μm permanece exposta à pressão de capacidade, enquanto a folha de circuito HVLP de alto valor tem oferta mais limitada e taxas mais favoráveis. O mercado de folha de cobre para bateria deve, portanto, ser avaliado por grade, pois a capacidade total por si só não reflete a disponibilidade de material premium qualificado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Folha Eletrolítica Mantém a Liderança por Meio da Capacidade de Calibre Fino
A folha eletrolítica detinha 58,31% da demanda total no mercado de folha de cobre para bateria em 2025 e deve crescer a um CAGR de 11,45% até 2031. É o método de produção dominante porque a eletrodeposição pode fornecer material fino em escala de produção. O processo utiliza densidade de corrente controlada e química de eletrólito para produzir folha com espessura inferior a 6 μm. Essa capacidade é importante para os coletores de corrente de ânodo, onde a espessura consistente da folha ajuda os fabricantes de células a gerenciar o revestimento e a montagem. Um estudo de 2025 constatou que a folha ultrafina eletrodepositada pode combinar alta resistência com ductilidade, apoiando o uso de material eletrolítico em designs de baterias mais finos.
Os 2,07 milhões de toneladas de capacidade eletrolítica da China em 2026 ressaltam a posição central do método na cadeia de suprimentos. Os padrões de investimento estão separando os produtores capazes de desenvolver material ultrafino e HVLP daqueles que fornecem folha de commodity de 6 μm. A folha laminada continua importante em aplicações onde a dobra repetida exige maior resistência à fadiga por flexão. A JX Advanced Metals oferece folha de cobre laminada tratada em espessuras de 9 μm a 150 μm, incluindo grades projetados para aplicações automotivas e de comunicações. Outros tipos, incluindo coletores de corrente compostos que colocam cobre fino em filmes de polímero, permanecem em estágio comercial inicial. Esses materiais estão sendo avaliados para designs de ânodo de estado sólido e de silício, onde seu menor peso e comportamento melhorado em fuga térmica oferecem vantagens potenciais.


Por Aplicação: As Baterias de Íons de Lítio Lideram a Demanda Enquanto as Baterias de Estado Sólido Alteram os Requisitos
As baterias de íons de lítio responderam por 73,78% da demanda total de folha de cobre no mercado de baterias em 2025. Sua posição reflete o uso estabelecido em veículos elétricos, armazenamento em rede e eletrônicos de consumo. A capacidade de fabricação de células está organizada em torno das químicas de íons de lítio e das especificações qualificadas de folha de cobre. Os ciclos de qualificação de fornecedores de 12 a 24 meses dificultam a mudança rápida de fontes de folha, por isso continuamos a trabalhar com fornecedores estabelecidos que atendem aos requisitos de qualidade e produção. O segmento de íons de lítio permanece a principal fonte de demanda por folha de cobre na indústria de baterias.
As baterias de estado sólido têm previsão de crescimento a um CAGR de 11,87% de 2026 a 2031, a taxa mais rápida entre as aplicações no mercado de folha de cobre para bateria. Seus requisitos de folha diferem dos designs convencionais de eletrólito líquido porque os eletrólitos de sulfeto podem corroer o cobre nu, necessitando de folha com engenharia de superfície e permitindo um prêmio de preço para produtos qualificados. A Solus Advanced Materials concluiu o desenvolvimento de folha de cobre niquelada para baterias de estado sólido em março de 2025, abordando o problema de corrosão e posicionando a empresa para uma comercialização mais ampla. As baterias de hidreto metálico de níquel continuam a servir veículos híbridos e equipamentos industriais de energia de reserva, enquanto as baterias de fluxo e as células primárias apresentam volumes de produção menores.
Por Indústria do Usuário Final: Os Veículos Elétricos Respondem pelo Maior Fornecimento, Enquanto os Sistemas de Armazenamento de Energia Crescem Mais Rapidamente
Os veículos elétricos responderam por 52,53% da demanda do usuário final por folha de cobre no mercado de baterias em 2025, conferindo ao segmento a maior participação. Os fabricantes de baterias para veículos utilizam folha de cobre como coletor de corrente de ânodo nos designs comuns de células de íons de lítio. A mudança para células cilíndricas de grande formato altera a tolerância e a resistência necessárias da folha, mas não elimina a necessidade de coletores de cobre. Os produtores sul-coreanos registraram prejuízos líquidos consecutivos ao longo de 2025 em meio à fraca demanda por veículos elétricos e ao excesso de oferta, demonstrando que alta produção não garante margens atrativas quando a capacidade de grade padrão é abundante.
Os sistemas de armazenamento de energia têm projeção de crescimento a um CAGR de 12,66% até 2031, tornando-os a categoria de usuário final de crescimento mais rápido no mercado de folha de cobre para bateria. O consumo global de cobre para sistemas de armazenamento de energia atingiu 540.000 toneladas métricas em 2026. Os projetos de armazenamento fornecem demanda fora dos ciclos de produção de veículos e podem sustentar maior utilização nas plantas de folha. Sua preferência por células de fosfato de ferro e lítio (LFP) mantém a demanda por folha de 8 a 10 μm, que difere do material mais fino utilizado em muitas células de veículos de alta energia. Os eletrônicos de consumo continuam a exigir folha de 6 a 8 μm para baterias de lítio-polímero em smartphones e dispositivos vestíveis. As aplicações industriais, incluindo sistemas de energia ininterrupta (UPS), baterias de estabilização de rede e equipamentos de energia especiais, acrescentam demanda de aquisição estável com menor sensibilidade a preços do que a folha de commodity para veículos.
Análise Geográfica
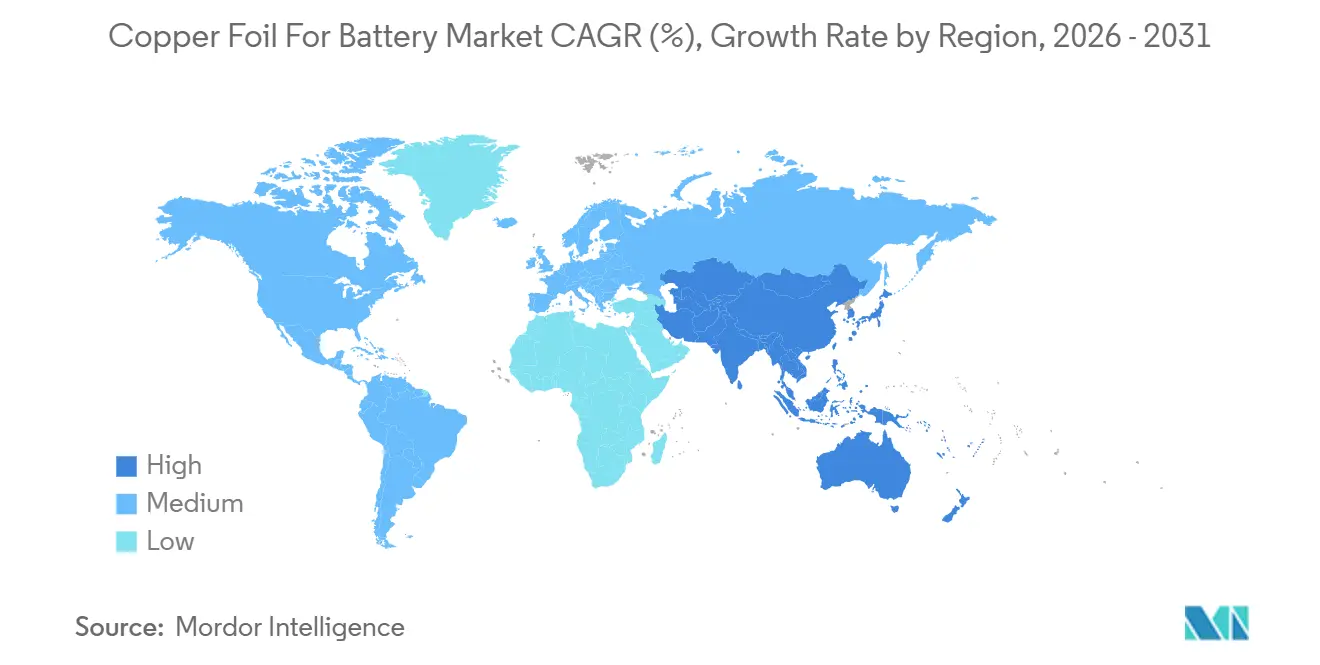
A Ásia-Pacífico detinha 56,27% da demanda total em 2025 e tem previsão de crescimento a um CAGR de 12,23% até 2031. A China fornece a maior base de produção da região, enquanto a Coreia do Sul e o Japão mantêm posições importantes em produtos avançados. A participação da China na produção de folha eletrolítica ultrafina de 4,5 μm aumentou de 25% em 2025 para 50% em 2026, indicando que os produtores chineses estão migrando para material de especificação mais elevada, mesmo que a capacidade de grade padrão permaneça alta. Os fornecedores sul-coreanos estão aumentando seu foco em armazenamento de energia e folha de circuito de alta frequência após a fraqueza na demanda por veículos elétricos. O Japão permanece importante nas categorias de folha HVLP e outras categorias de folha premium, onde o controle de processos e o desempenho do produto são críticos.
Dentro do mercado de folha de cobre para bateria, a América do Norte está emergindo como um novo centro de produção e demanda impulsionado pelos requisitos de conteúdo local. A Lei de Redução da Inflação exige 100% de fornecimento norte-americano de componentes de baterias até 2029 para se qualificar para o crédito fiscal integral ao consumidor. A Nippon Denkai iniciou a produção em massa em sua instalação em Augusta, Geórgia, em 2025, com capacidade anual de folha de cobre para baterias de veículos elétricos de 9.500 toneladas métricas, apoiada por um investimento de 150 milhões de USD. A Volta Energy Solutions Canada está programada para iniciar a produção de 25.000 toneladas por ano em Quebec durante o segundo semestre de 2026. O crescente papel do México na montagem de veículos elétricos sustenta a demanda por materiais qualificados regionalmente. Espera-se que esses desenvolvimentos reduzam a dependência da região em relação às importações ao longo do tempo, ao mesmo tempo em que criam novas oportunidades de qualificação para os fornecedores.
Dentro do mercado de folha de cobre para bateria, a demanda na Europa está vinculada ao desenvolvimento de gigafábricas na Alemanha, Hungria e nos países nórdicos. O fornecimento de folha de grau bateria da região é mais concentrado do que sua base de demanda. A Solus Advanced Materials opera uma instalação de folha de cobre de grau bateria na Hungria. O Regulamento de Baterias da UE exige declarações de pegada de carbono e diligência devida na cadeia de suprimentos, ressaltando a importância das condições de fabricação documentadas[2]. Essas obrigações favorecem os fornecedores que podem demonstrar produção de menor carbono e rastreável. A América do Sul, o Oriente Médio e a África permanecem áreas de demanda em estágio inicial, com produção conectada a programas de veículos elétricos e projetos piloto de armazenamento de energia. Os planos de integração de energia renovável do Brasil e a agenda da Visão 2030 da Arábia Saudita oferecem potencial de longo prazo para a demanda relacionada ao armazenamento.

Cenário Competitivo
O mercado de folha de cobre para bateria é moderadamente concentrado, com os produtores chineses detendo uma grande participação na capacidade nominal de folha eletrolítica. Jiujiang Defu Technology, Guangdong Jiayuan Technology, Anhui Tongguan Copper Foil e Nuode Investment competem em produção, custo e qualificação ultrafina. A folha padrão de 6 μm enfrenta taxas de processamento mais baixas devido à extensa capacidade, enquanto o material HVLP premium comanda preços mais favoráveis dado seus exigentes requisitos de desempenho. Os fornecedores japoneses e sul-coreanos mantêm pontos fortes em grades ultrafinos premium e de alta frequência. A concorrência é baseada em capacidade técnica e mix de produtos, não apenas na tonelagem instalada.
Em julho de 2026, a Jiujiang Defu Technology assinou um acordo para adquirir a Circuit Foil Luxembourg da Volta Energy Solutions por EUR 174 milhões (~199,31 milhões de USD). O alvo tem capacidade anual de 16.800 toneladas de folha HVLP e folha portadora. A transação fornecerá à Defu acesso à produção europeia e à tecnologia avançada de folha. A Furukawa Electric revisou para cima sua orientação de lucro operacional de folha de cobre para o exercício fiscal de 2026, à medida que seu mix de produtos se deslocou para folha de alta frequência HVLP para centros de dados de inteligência artificial, refletindo como a exposição a produtos premium pode melhorar os resultados e reforçando a importância da especialização no mercado de folha de cobre para bateria.
As empresas sul-coreanas estão se diversificando em geografias e aplicações. Em junho de 2025, a SKC garantiu um investimento de 110 milhões de USD da Toyota Tsusho na SK Nexilis Malásia. A LOTTE Energy Materials está convertendo a capacidade de folha para bateria de Iksan para folha de circuito de inteligência artificial e expandindo a produção para atender à demanda de armazenamento de energia. Em maio de 2026, a LOTTE Energy Materials aprovou KRW 49 bilhões (~35,7 milhões de USD) para capacidade de folha de circuito em Iksan. Os fornecedores também estão examinando coletores compostos, tratamentos de superfície compatíveis com ânodo de silício e folha eletrolítica de baixo carbono. Essas áreas permanecem abertas à diferenciação, pois nenhum fornecedor estabeleceu liderança clara em todas elas.
Líderes da Indústria de Folha de Cobre para Bateria
-
SKC
-
Nuode Investment Co., Ltd.
-
FURUKAWA ELECTRIC CO., LTD.
-
JX Advanced Metals Corporation
-
ILJIN co., ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Julho de 2026: A Jiujiang Defu Technology assinou um acordo de compra de ações para adquirir 100% da Circuit Foil Luxembourg da Volta Energy Solutions, subsidiária da Solus Advanced Materials. A Circuit Foil Luxembourg tem capacidade anual de folha HVLP e folha portadora de 18.519 toneladas. A aquisição aumentaria a capacidade anual de folha de cobre da Defu para 210.541 toneladas e forneceria acesso às capacidades de fabricação europeias e à tecnologia HVLP.
- Maio de 2026: A LOTTE Energy Materials aprovou um investimento de KRW 49 bilhões (35,7 milhões de USD) para expandir a produção de folha de circuito de inteligência artificial em sua planta em Iksan, Coreia do Sul. A expansão aumentará a capacidade anual de folha de circuito para 17.637 toneladas e atenderá à demanda de centros de dados de inteligência artificial e equipamentos de rede de alta frequência.


Escopo do Relatório Global do Mercado de Folha de Cobre para Bateria
A folha de cobre para baterias é uma folha ultrafina de cobre que funciona como coletor de corrente do ânodo (coletor do eletrodo negativo) em baterias de íons de lítio. Ela serve como substrato sobre o qual o material ativo do ânodo, tipicamente grafite, é revestido. Durante os ciclos de carga e descarga, a folha de cobre facilita o fluxo de elétrons entre o ânodo e o circuito externo.
O mercado de folha de cobre para bateria é segmentado por tipo, aplicação, indústria do usuário final e geografia. Por tipo, o mercado é segmentado em folha de cobre laminada, folha de cobre eletrolítica e outros tipos de folha de cobre. Por aplicação, o mercado é segmentado em baterias de íons de lítio, baterias de estado sólido, baterias de hidreto metálico de níquel e outras aplicações de bateria. Por indústria do usuário final, o mercado é segmentado em veículos elétricos, eletrônicos de consumo, sistemas de armazenamento de energia, aplicações industriais e outros usos finais de baterias. O relatório também abrange o tamanho do mercado e as previsões para folha de cobre para baterias em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Folha de Cobre Laminada |
| Folha de Cobre Eletrolítica |
| Outros Tipos de Folha de Cobre |
| Baterias de Íons de Lítio |
| Baterias de Estado Sólido |
| Baterias de Hidreto Metálico de Níquel |
| Outras Aplicações de Bateria |
| Veículos Elétricos |
| Eletrônicos de Consumo |
| Sistemas de Armazenamento de Energia |
| Aplicações Industriais |
| Outros Usos Finais de Baterias |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Folha de Cobre Laminada | |
| Folha de Cobre Eletrolítica | ||
| Outros Tipos de Folha de Cobre | ||
| Por Aplicação | Baterias de Íons de Lítio | |
| Baterias de Estado Sólido | ||
| Baterias de Hidreto Metálico de Níquel | ||
| Outras Aplicações de Bateria | ||
| Por Indústria do Usuário Final | Veículos Elétricos | |
| Eletrônicos de Consumo | ||
| Sistemas de Armazenamento de Energia | ||
| Aplicações Industriais | ||
| Outros Usos Finais de Baterias | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Folha de Cobre para Bateria?
O tamanho do mercado de folha de cobre para bateria foi avaliado em 5,73 bilhões de USD em 2025 e estima-se que cresça de 6,30 bilhões de USD em 2026 para 10,54 bilhões de USD até 2031, a um CAGR de 10,86% durante o período de previsão (2026-2031).
Por que a folha de cobre ultrafina é importante para as células de bateria?
A folha mais fina pode reduzir o peso das células inativas enquanto preserva a coleta de corrente. Um estudo de 2025 relatou 9,1% de alongamento para folha eletrodepositada de 4,5 μm.
O que está impulsionando a demanda dos sistemas de armazenamento de energia?
O armazenamento em escala de rede está se expandindo junto com a implantação de energia renovável. Os sistemas de armazenamento de energia têm previsão de crescimento a um CAGR de 12,66% até 2031.
Qual região tem a maior posição em folha de cobre para baterias?
A Ásia-Pacífico detinha uma participação de 56,27% em 2025 e tem previsão de crescimento a um CAGR de 12,23% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
