
Taille et part du marché de la feuille de cuivre pour batteries
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.30 Milliards de dollars |
| Taille du Marché (2031) | 10.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.86 % |
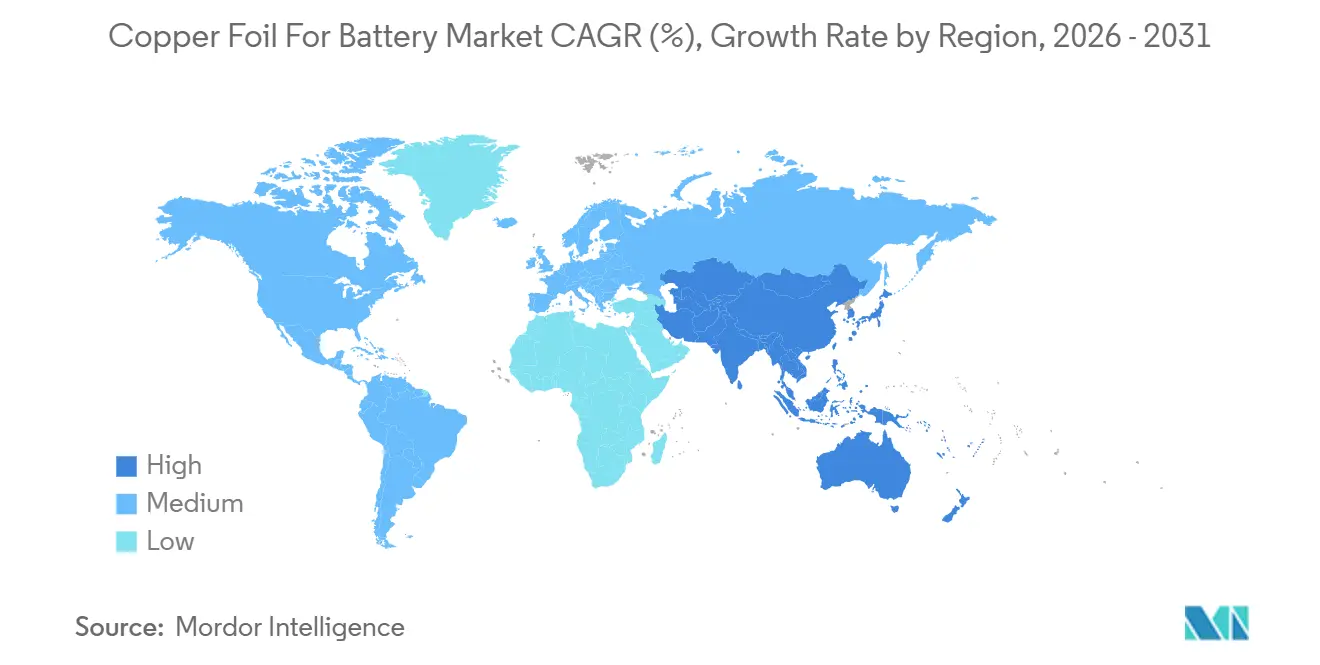
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
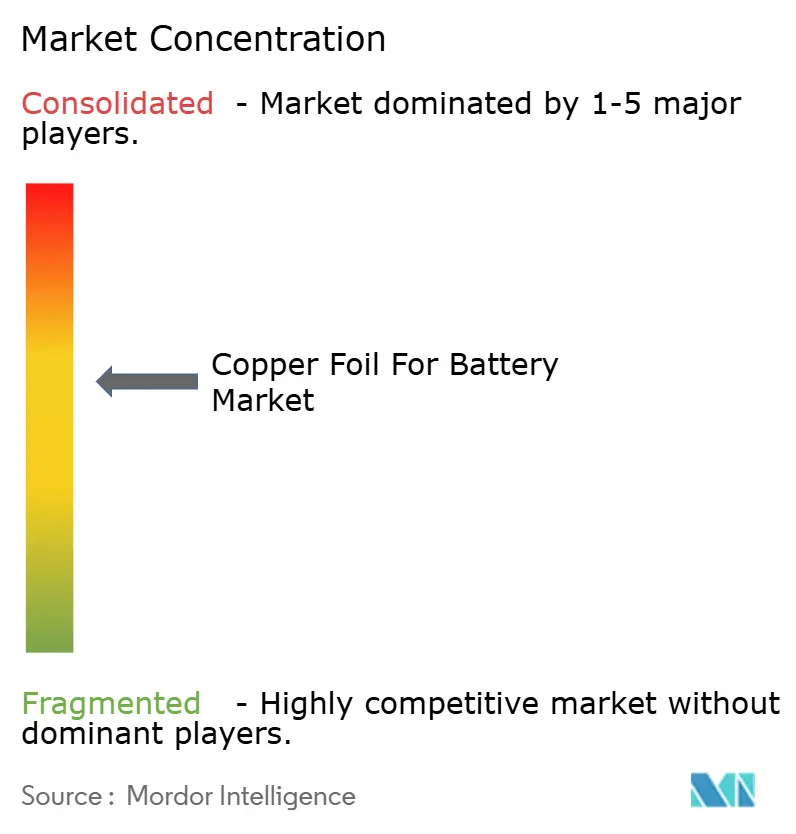
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la feuille de cuivre pour batteries par Mordor Intelligence
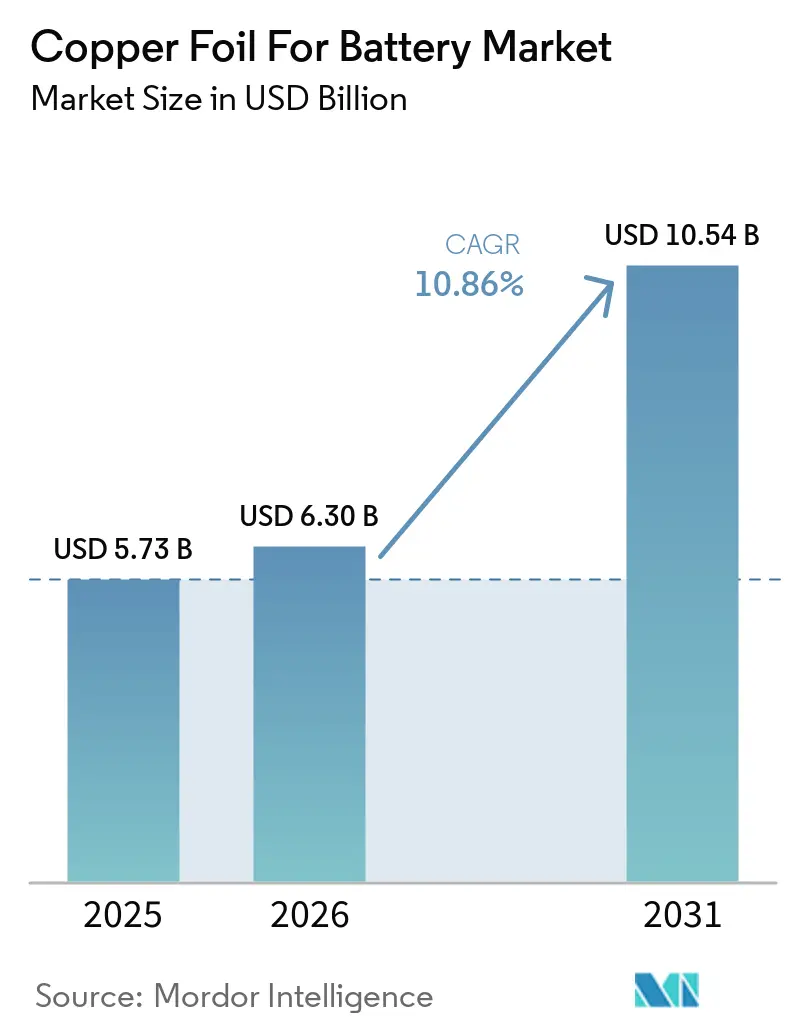
La taille du marché de la feuille de cuivre pour batteries était évaluée à 5,73 milliards USD en 2025 et devrait croître de 6,30 milliards USD en 2026 à 10,54 milliards USD d'ici 2031, à un CAGR de 10,86 % durant la période de prévision (2026-2031). Le marché de la feuille de cuivre pour batteries est porté par la hausse de la production de cellules lithium-ion et la demande de collecteurs de courant en cuivre dans les véhicules électriques, le stockage stationnaire et les appareils grand public. L'expansion du stockage par batteries a élargi la demande au-delà des groupes motopropulseurs de véhicules, réduisant la dépendance du marché à un seul usage final. Les producteurs orientent leurs investissements vers des matériaux plus minces et plus performants, les fabricants de batteries recherchant une meilleure densité énergétique et des rendements de fabrication plus réguliers. Cette évolution favorise les fournisseurs capables de qualifier des grades ultra-minces tout en maintenant le contrôle qualité à des niveaux de production élevés. Le marché est également confronté à une économie inégale, les grades standard restant exposés à la pression des capacités, tandis que les grades premium font face à des exigences techniques plus strictes mais à de meilleures conditions de prix.
Points clés du rapport
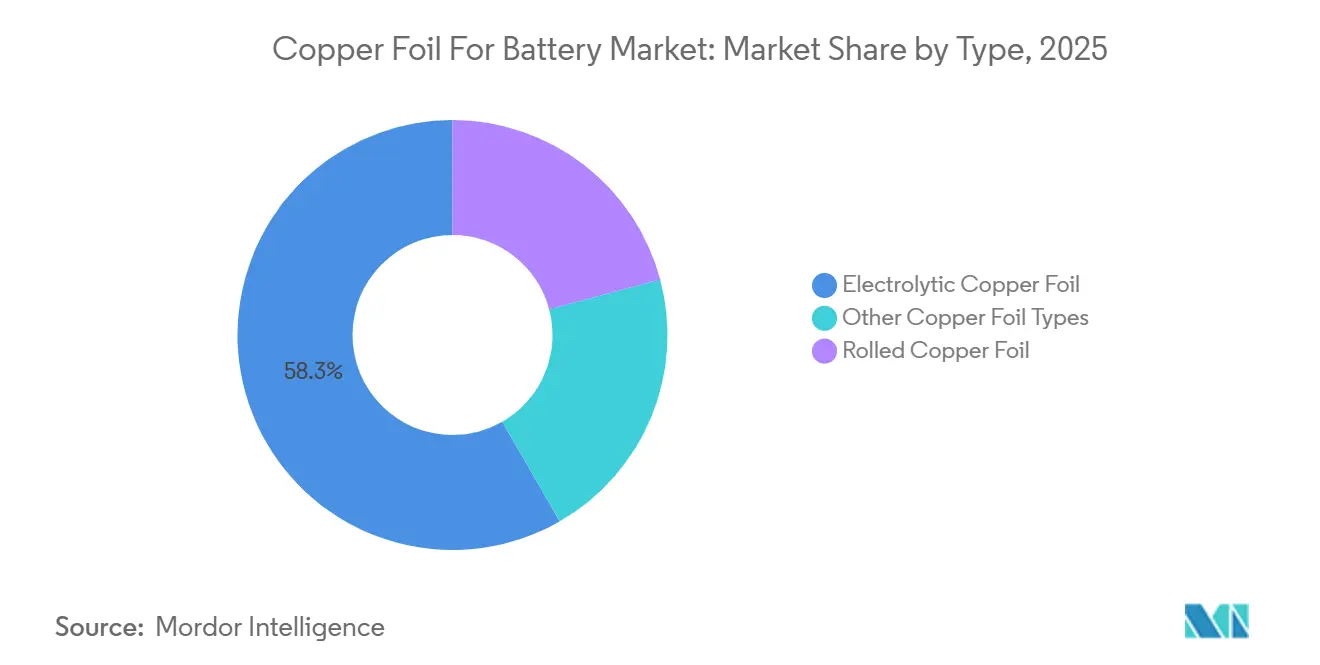
- Par type, la feuille électrolytique a représenté 58,31 % de la demande totale en 2025 et devrait croître à un CAGR de 11,45 % jusqu'en 2031.
- Par application, les batteries lithium-ion ont représenté 73,78 % de la demande en 2025, tandis que les batteries à état solide devraient se développer à un CAGR de 11,87 % jusqu'en 2031.
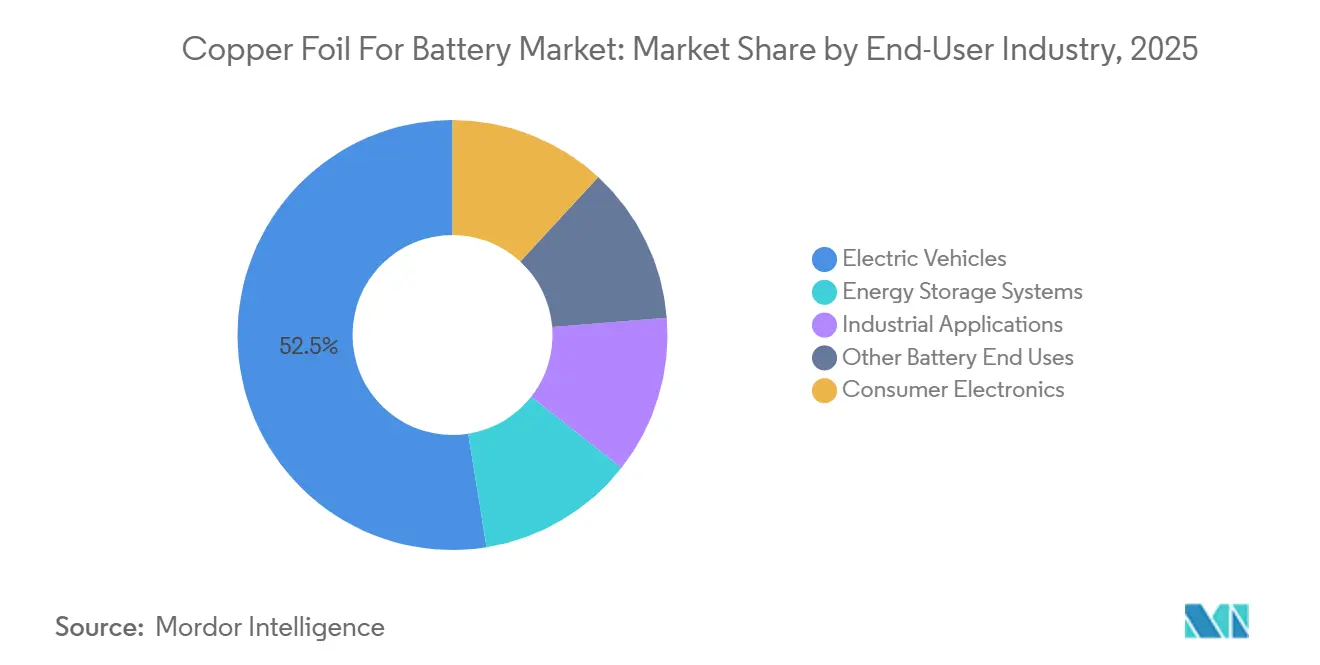
- Par secteur d'utilisation finale, les véhicules électriques ont représenté 52,53 % de la demande en 2025, tandis que les systèmes de stockage d'énergie devraient se développer à un CAGR de 12,66 % jusqu'en 2031.
- Par géographie, au sein du marché de la feuille de cuivre pour batteries, l'Asie-Pacifique a représenté 56,27 % de la demande totale en 2025 et devrait croître à un CAGR de 12,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la feuille de cuivre pour batteries
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la production de batteries pour véhicules électriques | +3.0% | Mondial, avec l'Asie-Pacifique au cœur et des retombées vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Expansion du stockage d'énergie à l'échelle du réseau et du stockage stationnaire | +2.5% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique les plus concernées | Moyen terme (2-4 ans) |
| Demande de feuille ultra-mince pour augmenter la densité énergétique des cellules | +1.8% | Mondial, avec l'Asie-Pacifique au cœur et des gains précoces en Corée du Sud et au Japon | Moyen terme (2-4 ans) |
| Localisation de la fabrication de batteries et diversification de la chaîne d'approvisionnement | +1.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Commercialisation des batteries à état solide | +0.8% | Asie-Pacifique, avec une montée en puissance commerciale précoce au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la production de batteries pour véhicules électriques
La production de batteries pour véhicules électriques demeure le principal moteur du marché de la feuille de cuivre pour batteries. La production mondiale de cellules lithium-ion est estimée à 3 400 GWh en 2026, et chaque GWh nécessite 1 000 à 1 400 tonnes de feuille de qualité batterie. La croissance de la production de cellules accroît le besoin d'un approvisionnement fiable en feuille, car la production d'anodes ne peut se poursuivre sans un matériau collecteur de courant qualifié. Les cellules cylindriques grand format exigent des tolérances dimensionnelles plus strictes et une résistance à la traction plus élevée que de nombreux produits établis, orientant les achats vers des grades électrolytiques avancés plutôt que vers des matériaux de commodité. LG Energy Solution vise plus de 50 GWh de capacité de cellules au phosphate de fer lithié (LFP) dans cinq installations nord-américaines d'ici fin 2026, illustrant comment les investissements dans les cellules peuvent établir des qualifications locales et des pipelines pour les fournisseurs de feuilles.
Expansion du stockage d'énergie à l'échelle du réseau et du stockage stationnaire
Le stockage stationnaire constitue une source de demande indépendante pour la feuille de cuivre sur le marché des batteries. Les batteries à l'échelle du réseau sont déployées aux côtés de la production d'énergie renouvelable et nécessitent la même fonction de collecteur de courant en cuivre que les batteries de véhicules. Le déploiement de systèmes de stockage d'énergie par batteries aux États-Unis a été multiplié par 25 entre 2019 et 2025. La consommation mondiale de cuivre dans le secteur des systèmes de stockage d'énergie a atteint 540 000 tonnes métriques en 2026, en hausse de 80 % par rapport à l'année précédente. Ces applications utilisent couramment la chimie LFP et une feuille de cuivre de 8 à 10 μm, soutenant la demande pour les grades courants, même si certaines cellules de véhicules électriques utilisent une feuille de 6 μm. Ce flux de demande peut partiellement compenser le ralentissement des commandes de feuilles pour véhicules électriques.
Demande de feuille ultra-mince pour augmenter la densité énergétique des cellules
Le cuivre représente 10 % du poids d'une cellule de batterie, ce qui rend la réduction d'épaisseur importante pour la conception des cellules. Une feuille plus mince réduit le matériau inactif au sein d'une cellule tout en maintenant la fonction de collecte de courant nécessaire au fonctionnement de l'anode. Une étude évaluée par des pairs en 2025 a rapporté qu'une feuille de 4,5 μm électrodéposée atteignait 9,1 % d'allongement, répondant aux préoccupations mécaniques associées aux produits plus minces. L'étude soutient l'utilisation de feuilles électrodéposées minces là où la résistance et la ductilité doivent être maintenues conjointement. Le mix de production en Chine s'est orienté vers des produits de 4,5 μm, qui génèrent des frais de traitement plus élevés que la feuille standard de 6 μm. Cela crée un argument commercial plus clair pour que le secteur des batteries investisse dans le contrôle des procédés, la qualité de surface et les capacités de qualification.
Localisation de la fabrication de batteries et diversification de la chaîne d'approvisionnement
La localisation de la fabrication de batteries modifie les endroits où des capacités de feuille de cuivre qualifiées sont nécessaires. La loi américaine sur la réduction de l'inflation lie le crédit total pour véhicules propres aux consommateurs à la fabrication de composants de batteries en Amérique du Nord, avec une exigence de contenu local portée à 100 % d'ici 2029[1]. Cette politique encourage les producteurs de cellules et les fournisseurs de matériaux à établir des relations d'approvisionnement régionales avant que la demande locale n'atteigne sa pleine échelle. Volta Energy Solutions Canada devrait commencer sa production dans son installation de Granby, au Québec, au second semestre 2026, avec une capacité annuelle de 25 000 tonnes et un financement combiné de banques de développement et du gouvernement de 300 millions USD. En Europe, les obligations de divulgation de l'empreinte carbone et de diligence raisonnable au titre du règlement européen sur les batteries confèrent une plus grande pertinence dans les achats à une production certifiée à faible teneur en carbone. En conséquence, le marché de la feuille de cuivre pour batteries est façonné par les exigences de conformité autant que par le coût livré.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix de la cathode de cuivre | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Risque de surcapacité et pression sur les taux d'utilisation | -0.8% | Asie-Pacifique, notamment la Chine, avec des retombées vers la Corée du Sud | Court terme (≤ 2 ans) |
| Goulots d'étranglement liés aux tambours d'électroformage en titane et aux produits chimiques spéciaux | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix de la cathode de cuivre
La cathode de cuivre représente 60 % à 80 % du coût de production de la feuille électrolytique. Cette structure de coûts rend les producteurs de feuilles sensibles aux variations des prix des métaux lorsque les conditions contractuelles ne répercutent pas intégralement les hausses de coûts sur les fabricants de batteries. Les prix du cuivre ont augmenté d'un tiers entre janvier 2025 et avril 2026, atteignant des niveaux records, tandis que les frais de traitement des fonderies pour 2026 se sont établis à 0 USD par tonne. Ces conditions indiquent une tension dans l'approvisionnement en concentré en amont et peuvent faire monter le plancher de coût des achats de cathodes. Les frais de traitement de la feuille standard de 6 μm étaient tombés à 19 500 CNY par tonne en juin 2026, limitant la capacité des producteurs à absorber les hausses des coûts des intrants. Cette pression peut contraindre la rentabilité sur l'ensemble du marché de la feuille de cuivre pour batteries, en particulier pour les producteurs concentrés sur les grades standard.
Risque de surcapacité et pression sur les taux d'utilisation
La capacité nominale de feuille de cuivre électrolytique en Chine s'élevait à 2,07 millions de tonnes réparties entre 57 producteurs à mi-2026. Le taux d'utilisation est remonté de 58 % en 2024 à 80 % en 2026, mais entre 300 et 500 kilotonnes de capacité inactive subsistaient et pourraient reprendre leur production dans un délai de 6 à 12 mois. Cette capacité inactive disponible peut limiter le redressement des frais de traitement, les fournisseurs pouvant relancer leurs lignes avant que les prix ne s'améliorent. La pression n'est pas uniforme pour tous les grades. La feuille standard de 6 μm reste exposée à la pression des capacités, tandis que la feuille de circuit HVLP à haute valeur ajoutée dispose d'une offre plus limitée et de frais plus élevés. Le marché de la feuille de cuivre pour batteries doit donc être évalué par grade, car la capacité totale seule ne reflète pas la disponibilité de matériaux premium qualifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la feuille électrolytique maintient son leadership grâce à sa capacité à produire des jauges minces
La feuille électrolytique a représenté 58,31 % de la demande totale sur le marché de la feuille de cuivre pour batteries en 2025 et devrait croître à un CAGR de 11,45 % jusqu'en 2031. Il s'agit de la méthode de production dominante car l'électrodéposition permet de produire des matériaux minces à grande échelle. Le procédé utilise une densité de courant contrôlée et une chimie d'électrolyte pour produire une feuille d'une épaisseur inférieure à 6 μm. Cette capacité est importante pour les collecteurs de courant d'anode, où une épaisseur de feuille régulière aide les fabricants de cellules à gérer le revêtement et l'assemblage. Une étude de 2025 a montré que la feuille ultra-mince électrodéposée peut combiner haute résistance et ductilité, soutenant l'utilisation de matériaux électrolytiques dans des conceptions de batteries plus minces.
Les 2,07 millions de tonnes de capacité électrolytique de la Chine en 2026 soulignent la position centrale de cette méthode dans la chaîne d'approvisionnement. Les schémas d'investissement distinguent les producteurs capables de développer des matériaux ultra-minces et HVLP de ceux qui fournissent de la feuille de commodité de 6 μm. La feuille laminée reste importante dans les applications où les flexions répétées exigent une meilleure résistance à la fatigue en flexion. JX Advanced Metals propose des feuilles de cuivre laminées traitées d'une épaisseur allant de 9 μm à 150 μm, y compris des grades conçus pour les applications automobiles et de communication. Les autres types, notamment les collecteurs de courant composites qui placent du cuivre mince sur des films polymères, en sont encore à un stade commercial précoce. Ces matériaux sont évalués pour les conceptions à état solide et à anode en silicium, où leur poids plus faible et leur meilleur comportement en cas d'emballement thermique offrent des avantages potentiels.

Par application : les batteries lithium-ion dominent la demande tandis que les batteries à état solide modifient les exigences
Les batteries lithium-ion ont représenté 73,78 % de la demande totale de feuille de cuivre sur le marché des batteries en 2025. Leur position reflète une utilisation établie dans les véhicules électriques, le stockage sur réseau et l'électronique grand public. La capacité de fabrication de cellules est organisée autour des chimies lithium-ion et des spécifications de feuille de cuivre qualifiées. Les cycles de qualification des fournisseurs de 12 à 24 mois rendent difficile le changement rapide de sources de feuilles, de sorte que nous continuons à travailler avec des fournisseurs établis qui répondent aux exigences de qualité et de production. Le segment lithium-ion demeure la principale source de demande de feuille de cuivre dans le secteur des batteries.
Les batteries à état solide devraient croître à un CAGR de 11,87 % de 2026 à 2031, soit le taux le plus rapide parmi les applications du marché de la feuille de cuivre pour batteries. Leurs exigences en matière de feuille diffèrent de celles des conceptions conventionnelles à électrolyte liquide, car les électrolytes sulfurés peuvent corroder le cuivre nu, nécessitant une feuille à surface traitée et permettant une prime de prix pour les produits qualifiés. Solus Advanced Materials a achevé le développement d'une feuille de cuivre nickelée pour batteries à état solide en mars 2025, résolvant le problème de corrosion et positionnant l'entreprise pour une commercialisation plus large. Les batteries nickel-hydrure métallique continuent de servir les véhicules hybrides et les équipements d'alimentation de secours industriels, tandis que les batteries à flux et les piles primaires affichent des chiffres de production plus faibles.
Par secteur d'utilisation finale : les véhicules électriques représentent la plus grande part de l'offre, tandis que les systèmes de stockage d'énergie croissent plus rapidement
Les véhicules électriques ont représenté 52,53 % de la demande finale de feuille de cuivre sur le marché des batteries en 2025, ce qui leur confère la plus grande part. Les fabricants de batteries pour véhicules utilisent la feuille de cuivre comme collecteur de courant d'anode dans les conceptions courantes de cellules lithium-ion. Le passage aux cellules cylindriques grand format modifie la tolérance et la résistance requises de la feuille, mais n'élimine pas le besoin de collecteurs en cuivre. Les producteurs sud-coréens ont enregistré des pertes nettes consécutives tout au long de 2025 dans un contexte de faible demande de véhicules électriques et de surcapacité, démontrant qu'une production élevée ne garantit pas des marges attractives lorsque la capacité en grades standard est abondante.
Les systèmes de stockage d'énergie devraient croître à un CAGR de 12,66 % jusqu'en 2031, ce qui en fait la catégorie d'utilisation finale à la croissance la plus rapide sur le marché de la feuille de cuivre pour batteries. La consommation mondiale de cuivre pour les systèmes de stockage d'énergie a atteint 540 000 tonnes métriques en 2026. Les projets de stockage fournissent une demande en dehors des cycles de production de véhicules et peuvent soutenir des taux d'utilisation plus élevés dans les usines de feuilles. Leur préférence pour les cellules au phosphate de fer lithié (LFP) maintient la demande de feuilles de 8 à 10 μm, ce qui diffère du matériau plus mince utilisé dans de nombreuses cellules de véhicules à haute énergie. L'électronique grand public continue de nécessiter des feuilles de 6 à 8 μm pour les batteries lithium-polymère des smartphones et des appareils portables. Les applications industrielles, notamment les systèmes d'alimentation sans interruption (ASI), les batteries de stabilisation du réseau et les équipements d'alimentation spéciaux, ajoutent une demande d'approvisionnement stable avec une sensibilité aux prix plus faible que la feuille de commodité pour véhicules.
Analyse géographique
L'Asie-Pacifique a représenté 56,27 % de la demande totale en 2025 et devrait croître à un CAGR de 12,23 % jusqu'en 2031. La Chine constitue la plus grande base de production de la région, tandis que la Corée du Sud et le Japon conservent des positions importantes dans les produits avancés. La part de la Chine dans la production de feuilles électrolytiques ultra-minces de 4,5 μm est passée de 25 % en 2025 à 50 % en 2026, indiquant que les producteurs chinois se tournent vers des matériaux de spécification plus élevée même si la capacité en grades standard reste élevée. Les fournisseurs sud-coréens renforcent leur orientation vers le stockage d'énergie et les feuilles de circuit haute fréquence à la suite du ralentissement de la demande de véhicules électriques. Le Japon reste important dans les catégories de feuilles premium HVLP et autres, où le contrôle des procédés et les performances des produits sont essentiels.
Au sein du marché de la feuille de cuivre pour batteries, l'Amérique du Nord émerge comme un nouveau centre de production et de demande, porté par les exigences de contenu local. La loi sur la réduction de l'inflation exige un approvisionnement à 100 % en Amérique du Nord pour les composants de batteries d'ici 2029 afin de bénéficier du crédit fiscal total pour les consommateurs. Nippon Denkai a commencé la production en série dans son installation d'Augusta, en Géorgie, en 2025, avec une capacité annuelle de feuille de cuivre pour batteries de véhicules électriques de 9 500 tonnes métriques, soutenue par un investissement de 150 millions USD. Volta Energy Solutions Canada devrait commencer la production de 25 000 tonnes par an au Québec au second semestre 2026. Le rôle croissant du Mexique dans l'assemblage de véhicules électriques soutient la demande de matériaux qualifiés régionalement. Ces développements devraient réduire la dépendance de la région aux importations au fil du temps tout en créant de nouvelles opportunités de qualification pour les fournisseurs.
Au sein du marché de la feuille de cuivre pour batteries, la demande en Europe est liée au développement de gigafactories en Allemagne, en Hongrie et dans les pays nordiques. L'approvisionnement en feuille de qualité batterie de la région est plus concentré que sa base de demande. Solus Advanced Materials exploite une installation de feuille de cuivre de qualité batterie en Hongrie. Le règlement européen sur les batteries exige des déclarations d'empreinte carbone et une diligence raisonnable dans la chaîne d'approvisionnement, soulignant l'importance de conditions de fabrication documentées[2]. Ces obligations favorisent les fournisseurs capables de démontrer une production à faible teneur en carbone et traçable. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones de demande en phase précoce, avec une production liée aux programmes de véhicules électriques et aux projets pilotes de stockage d'énergie. Les plans d'intégration des énergies renouvelables du Brésil et l'agenda Vision 2030 de l'Arabie saoudite offrent un potentiel à plus long terme pour la demande liée au stockage.
Paysage concurrentiel
Le marché de la feuille de cuivre pour batteries est modérément concentré, les producteurs chinois détenant une grande part de la capacité nominale de feuille électrolytique. Jiujiang Defu Technology, Guangdong Jiayuan Technology, Anhui Tongguan Copper Foil et Nuode Investment se font concurrence sur la production, les coûts et la qualification ultra-mince. La feuille standard de 6 μm fait face à des frais de traitement plus faibles en raison d'une capacité étendue, tandis que le matériau HVLP premium bénéficie de prix plus favorables compte tenu de ses exigences de performance élevées. Les fournisseurs japonais et sud-coréens conservent des atouts dans les grades ultra-minces premium et haute fréquence. La concurrence repose sur la capacité technique et le mix produit, et pas seulement sur le tonnage installé.
En juillet 2026, Jiujiang Defu Technology a signé un accord pour acquérir Circuit Foil Luxembourg auprès de Volta Energy Solutions pour 174 millions EUR (~199,31 millions USD). La cible dispose de 16 800 tonnes par an de capacité en feuilles HVLP et porteuses. La transaction donnera à Defu accès à la production européenne et à la technologie avancée de feuilles. Furukawa Electric a révisé à la hausse ses prévisions de bénéfice d'exploitation sur les feuilles de cuivre pour l'exercice 2026, son mix produit s'étant orienté vers les feuilles haute fréquence HVLP pour les centres de données d'intelligence artificielle, illustrant comment l'exposition aux produits premium peut améliorer les résultats et renforçant l'importance de la spécialisation sur le marché de la feuille de cuivre pour batteries.
Les entreprises sud-coréennes se diversifient géographiquement et par application. En juin 2025, SKC a obtenu un investissement de 110 millions USD de Toyota Tsusho dans SK Nexilis Malaisie. LOTTE ENERGY MATERIALS Corporation convertit la capacité de feuille pour batteries d'Iksan en feuille de circuit pour l'intelligence artificielle et augmente sa production pour répondre à la demande de stockage d'énergie. En mai 2026, LOTTE ENERGY MATERIALS Corporation a approuvé 49 milliards KRW (~35,7 millions USD) pour la capacité de feuille de circuit à Iksan. Les fournisseurs examinent également les collecteurs composites, les traitements de surface compatibles avec les anodes en silicium et les feuilles électrolytiques à faible teneur en carbone. Ces domaines restent ouverts à la différenciation, aucun fournisseur n'ayant établi un leadership clair dans l'ensemble de ces domaines.
Leaders du secteur de la feuille de cuivre pour batteries
-
SKC
-
Nuode Investment Co., Ltd.
-
FURUKAWA ELECTRIC CO., LTD.
-
JX Advanced Metals Corporation
-
ILJIN co., ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Jiujiang Defu Technology a signé un accord d'achat d'actions pour acquérir 100 % de Circuit Foil Luxembourg auprès de Volta Energy Solutions, une filiale de Solus Advanced Materials. Circuit Foil Luxembourg dispose d'une capacité annuelle de 18 519 tonnes en feuilles HVLP et porteuses. L'acquisition porterait la capacité annuelle de feuille de cuivre de Defu à 210 541 tonnes et lui donnerait accès aux capacités de fabrication européennes et à la technologie HVLP.
- Mai 2026 : LOTTE ENERGY MATERIALS Corporation a approuvé un investissement de 49 milliards KRW (35,7 millions USD) pour développer la production de feuilles de circuit pour l'intelligence artificielle dans son usine d'Iksan, en Corée du Sud. L'expansion portera la capacité annuelle de feuilles de circuit à 17 637 tonnes et répondra à la demande des centres de données d'intelligence artificielle et des équipements de réseau haute fréquence.
Périmètre du rapport mondial sur le marché de la feuille de cuivre pour batteries
La feuille de cuivre pour batteries est une feuille de cuivre ultra-mince qui fonctionne comme collecteur de courant d'anode (collecteur d'électrode négative) dans les batteries lithium-ion. Elle sert de substrat sur lequel est déposé le matériau actif d'anode, généralement du graphite. Lors des cycles de charge et de décharge, la feuille de cuivre facilite le flux d'électrons entre l'anode et le circuit externe.
Le marché de la feuille de cuivre pour batteries est segmenté par type, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en feuille de cuivre laminée, feuille de cuivre électrolytique et autres types de feuilles de cuivre. Par application, le marché est segmenté en batteries lithium-ion, batteries à état solide, batteries nickel-hydrure métallique et autres applications de batteries. Par secteur d'utilisation finale, le marché est segmenté en véhicules électriques, électronique grand public, systèmes de stockage d'énergie, applications industrielles et autres utilisations finales des batteries. Le rapport couvre également la taille du marché et les prévisions pour la feuille de cuivre pour batteries dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Feuille de cuivre laminée |
| Feuille de cuivre électrolytique |
| Autres types de feuilles de cuivre |
| Batteries lithium-ion |
| Batteries à état solide |
| Batteries nickel-hydrure métallique |
| Autres applications de batteries |
| Véhicules électriques |
| Électronique grand public |
| Systèmes de stockage d'énergie |
| Applications industrielles |
| Autres utilisations finales des batteries |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Feuille de cuivre laminée | |
| Feuille de cuivre électrolytique | ||
| Autres types de feuilles de cuivre | ||
| Par application | Batteries lithium-ion | |
| Batteries à état solide | ||
| Batteries nickel-hydrure métallique | ||
| Autres applications de batteries | ||
| Par secteur d'utilisation finale | Véhicules électriques | |
| Électronique grand public | ||
| Systèmes de stockage d'énergie | ||
| Applications industrielles | ||
| Autres utilisations finales des batteries | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la feuille de cuivre pour batteries ?
La taille du marché de la feuille de cuivre pour batteries était évaluée à 5,73 milliards USD en 2025 et devrait croître de 6,30 milliards USD en 2026 à 10,54 milliards USD d'ici 2031, à un CAGR de 10,86 % durant la période de prévision (2026-2031).
Pourquoi la feuille de cuivre ultra-mince est-elle importante pour les cellules de batteries ?
Une feuille plus mince peut réduire le poids des cellules inactives tout en préservant la collecte de courant. Une étude de 2025 a rapporté 9,1 % d'allongement pour une feuille électrodéposée de 4,5 μm.
Qu'est-ce qui stimule la demande des systèmes de stockage d'énergie ?
Le stockage à l'échelle du réseau se développe parallèlement au déploiement des énergies renouvelables. Les systèmes de stockage d'énergie devraient croître à un CAGR de 12,66 % jusqu'en 2031.
Quelle région occupe la plus grande position sur le marché de la feuille de cuivre pour batteries ?
L'Asie-Pacifique détenait une part de 56,27 % en 2025 et devrait croître à un CAGR de 12,23 % jusqu'en 2031.