
Marktgröße und Marktanteil für Kupferfolie für Batterien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.30 Milliarden US-Dollar |
| Marktgröße (2031) | 10.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kupferfolie für Batterien von Mordor Intelligence
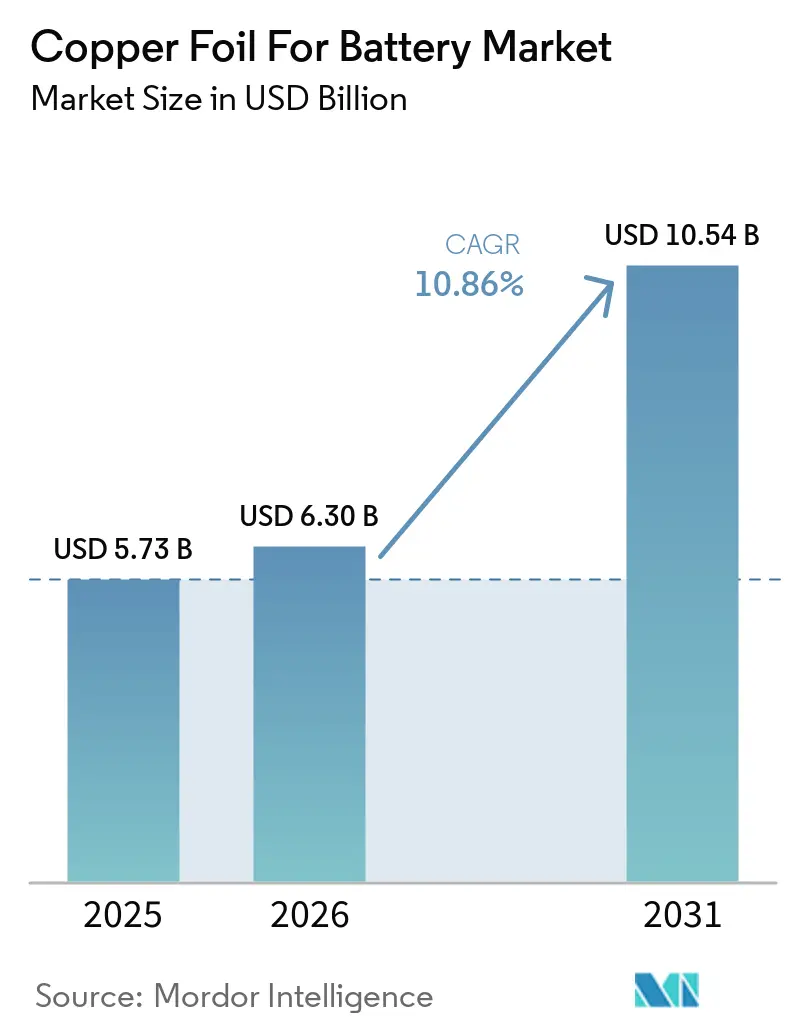
Die Marktgröße für Kupferfolie für Batterien wurde 2025 auf 5,73 Milliarden USD geschätzt und soll von 6,30 Milliarden USD im Jahr 2026 auf 10,54 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,86 % während des Prognosezeitraums (2026–2031). Der Markt für Kupferfolie für Batterien wird durch die steigende Produktion von Lithium-Ionen-Zellen und die Nachfrage nach Kupferstromkollektoren in Elektrofahrzeugen, stationären Speichern und Verbrauchergeräten angetrieben. Die Expansion der Batteriespeicherung hat die Nachfrage über Fahrzeugantriebsstränge hinaus ausgeweitet und die Abhängigkeit des Marktes von einem einzelnen Endverwendungszweck verringert. Hersteller lenken Investitionen in dünnere, leistungsstärkere Materialien, da Batteriehersteller eine bessere Energiedichte und gleichmäßigere Fertigungsausbeuten anstreben. Dieser Wandel begünstigt Lieferanten, die ultradünne Qualitäten qualifizieren können und dabei die Qualitätskontrolle bei hohen Produktionsmengen aufrechterhalten. Der Markt sieht sich auch mit ungleichmäßiger Wirtschaftlichkeit konfrontiert, da Standardqualitäten weiterhin dem Kapazitätsdruck ausgesetzt sind, während Premiumqualitäten strengere technische Anforderungen, aber bessere Preisbedingungen aufweisen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führte elektrolytische Folie mit 58,31 % der Gesamtnachfrage im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 11,45 % wachsen.
- Nach Anwendung hielten Lithium-Ionen-Batterien 2025 einen Anteil von 73,78 % der Nachfrage, während Festkörperbatterien bis 2031 voraussichtlich mit einer CAGR von 11,87 % wachsen werden.
- Nach Endverbraucherbranche entfielen auf Elektrofahrzeuge 52,53 % der Nachfrage im Jahr 2025, während Energiespeichersysteme bis 2031 voraussichtlich mit einer CAGR von 12,66 % wachsen werden.
- Nach Geografie entfiel im Markt für Kupferfolie für Batterien auf Asien-Pazifik 56,27 % der Gesamtnachfrage im Jahr 2025, und es wird ein Wachstum mit einer CAGR von 12,23 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Kupferfolie für Batterien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Beschleunigung der Batterieproduktion für Elektrofahrzeuge | +3.0% | Global, mit Asien-Pazifik als Kern und Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau von netzgekoppelten und stationären Energiespeichern | +2.5% | Global, mit Nordamerika und Asien-Pazifik als relevantesten Regionen | Mittelfristig (2–4 Jahre) |
| Nachfrage nach ultradünner Folie zur Steigerung der Zell-Energiedichte | +1.8% | Global, mit Asien-Pazifik als Kern und frühen Gewinnen in Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Batterieproduktion und Diversifizierung der Lieferkette | +1.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung von Festkörperbatterien | +0.8% | Asien-Pazifik, mit frühem kommerziellem Hochlauf in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Batterieproduktion für Elektrofahrzeuge
Die Batterieproduktion für Elektrofahrzeuge bleibt der primäre Treiber für den Markt für Kupferfolie für Batterien. Die globale Produktion von Lithium-Ionen-Zellen wird für 2026 auf 3.400 GWh geschätzt, und jedes GWh erfordert 1.000 bis 1.400 Tonnen batteriegradige Folie. Das Wachstum der Zellenproduktion erhöht den Bedarf an einer zuverlässigen Folienversorgung, da die Anodenproduktion ohne ein qualifiziertes Stromkollektormaterial nicht fortgesetzt werden kann. Großformatige zylindrische Zellen erfordern engere Maßtoleranzen und höhere Zugfestigkeit als viele etablierte Produkte, was den Einkauf in Richtung fortschrittlicher elektrolytischer Qualitäten statt Standardmaterial verschiebt. LG Energy Solution strebt bis Ende 2026 mehr als 50 GWh Kapazität für Lithiumeisenphosphat-Zellen (LFP) in fünf nordamerikanischen Werken an und demonstriert damit, wie Zellinvestitionen lokale Qualifizierungen und Lieferketten für Folienlieferanten aufbauen können.
Ausbau von netzgekoppelten und stationären Energiespeichern
Stationäre Speicher sind eine eigenständige Nachfragequelle für Kupferfolie im Batteriemarkt. Netzgekoppelte Batterien werden neben erneuerbarer Stromerzeugung eingesetzt und erfordern dieselbe Kupferstromkollektorfunktion wie Fahrzeugbatterien. Der Einsatz von Batterie-Energiespeichern in den Vereinigten Staaten hat sich zwischen 2019 und 2025 um das 25-Fache erhöht. Der globale Kupferverbrauch im Sektor der Energiespeichersysteme erreichte 2026 540.000 Tonnen, ein Anstieg von 80 % gegenüber dem Vorjahr. Diese Anwendungen verwenden üblicherweise LFP-Chemie und 8–10 μm Kupferfolie, was die Nachfrage nach Standardqualitäten stützt, auch wenn einige Elektrofahrzeugzellen 6 μm Folie verwenden. Dieser Nachfragestrom kann eine Abschwächung bei Folienbestellungen für Elektrofahrzeuge teilweise ausgleichen.
Nachfrage nach ultradünner Folie zur Steigerung der Zell-Energiedichte
Kupfer macht 10 % des Gewichts einer Batteriezelle aus, was die Dickenreduzierung für das Zelldesign wichtig macht. Dünnere Folie reduziert inaktives Material innerhalb einer Zelle und erhält dabei die Stromkollektorfunktion, die für den Anodenbetrieb erforderlich ist. Eine 2025 veröffentlichte, begutachtete Studie berichtete, dass elektrodeponierte 4,5-μm-Folie eine Dehnung von 9,1 % erreichte und damit mechanische Bedenken im Zusammenhang mit dünneren Produkten ausräumte. Die Studie unterstützt den Einsatz dünner elektrodeponierter Folie, wo Festigkeit und Duktilität gemeinsam aufrechterhalten werden müssen. Chinas Produktionsmix hat sich in Richtung 4,5-μm-Produkte verschoben, die höhere Verarbeitungsgebühren als Standard-6-μm-Folie erzielen. Dies schafft einen klareren wirtschaftlichen Anreiz für die Batterieindustrie, in Prozesssteuerung, Oberflächenqualität und Qualifizierungsfähigkeiten zu investieren.
Lokalisierung der Batterieproduktion und Diversifizierung der Lieferkette
Die Lokalisierung der Batterieproduktion verändert, wo qualifizierte Kupferfolienkapazität benötigt wird. Der Inflation Reduction Act der Vereinigten Staaten knüpft die volle Steuergutschrift für saubere Verbraucherfahrzeuge an die nordamerikanische Fertigung von Batteriekomponenten, wobei die Anforderung an lokale Inhalte bis 2029 auf 100 % steigt[1]. Diese Politik ermutigt Zellhersteller und Materiallieferanten, regionale Lieferbeziehungen aufzubauen, bevor die lokale Nachfrage ihr volles Ausmaß erreicht. Volta Energy Solutions Canada soll in der zweiten Hälfte des Jahres 2026 die Produktion in seinem Werk in Granby, Quebec, aufnehmen, mit einer Jahreskapazität von 25.000 Tonnen und einer kombinierten Finanzierung durch Entwicklungsbanken und die Regierung in Höhe von 300 Millionen USD. In Europa verleihen Anforderungen zur Offenlegung des CO₂-Fußabdrucks und Sorgfaltspflichten gemäß der EU-Batterieverordnung zertifizierter, kohlenstoffärmerer Produktion eine größere Relevanz bei der Beschaffung. Infolgedessen wird der Markt für Kupferfolie für Batterien sowohl durch Compliance-Anforderungen als auch durch die gelieferten Kosten geprägt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Preisvolatilität bei Kupferkathoden | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Potenzielle Überkapazität und Auslastungsdruck | -0.8% | Asien-Pazifik, insbesondere China, mit Ausstrahlungseffekten auf Südkorea | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Titan-Elektroformiertrommeln und Spezialchemikalien | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Kupferkathoden
Kupferkathoden machen 60 % bis 80 % der Herstellungskosten für elektrolytische Folie aus. Diese Kostenstruktur macht Folienhersteller anfällig für Änderungen der Metallpreise, wenn Vertragsbedingungen Kostensteigerungen nicht vollständig an Batteriehersteller weitergeben. Die Kupferpreise stiegen zwischen Januar 2025 und April 2026 um ein Drittel und erreichten Rekordhöhen, während die Hüttenbehandlungsgebühren für 2026 bei 0 USD pro Tonne lagen. Diese Bedingungen deuten auf eine Anspannung im vorgelagerten Konzentratangebot hin und können den Kostenboden für Kathodenkäufe anheben. Die Verarbeitungsgebühren für Standard-6-μm-Folie waren bis Juni 2026 auf 19.500 CNY pro Tonne gefallen, was die Fähigkeit der Hersteller einschränkt, Anstiege bei den Inputkosten zu absorbieren. Dieser Druck kann die Rentabilität im gesamten Markt für Kupferfolie für Batterien einschränken, insbesondere für Hersteller, die auf Standardqualitäten konzentriert sind.
Potenzielle Überkapazität und Auslastungsdruck
Chinas nominale elektrolytische Kupferfolienkapazität belief sich Mitte 2026 auf 2,07 Millionen Tonnen bei 57 Herstellern. Die Auslastung erholte sich von 58 % im Jahr 2024 auf 80 % im Jahr 2026, aber 300 bis 500 Kilotonnen ungenutzter Kapazität verblieben und könnten innerhalb von 6 bis 12 Monaten wieder in Betrieb genommen werden. Diese verfügbare Leerkapazität kann die Erholung der Verarbeitungsgebühren begrenzen, da Lieferanten Linien möglicherweise neu starten, bevor sich die Preise verbessern. Der Druck ist nicht gleichmäßig über alle Qualitäten verteilt. Standard-6-μm-Folie bleibt dem Kapazitätsdruck ausgesetzt, während hochwertige HVLP-Schaltkreisfolie ein begrenzteres Angebot und stärkere Gebühren aufweist. Der Markt für Kupferfolie für Batterien muss daher nach Qualität bewertet werden, da die Gesamtkapazität allein nicht die Verfügbarkeit qualifizierter Premiummaterialien widerspiegelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Elektrolytische Folie behauptet Führungsposition durch Dünnschicht-Fähigkeit
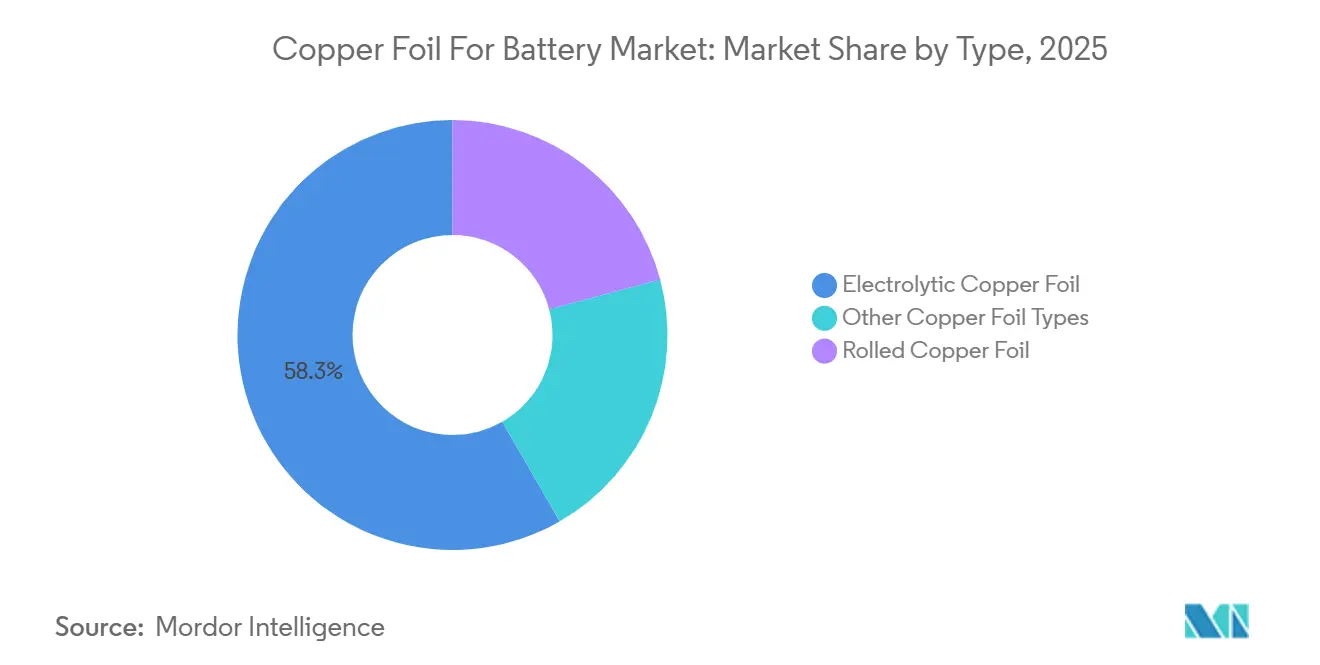
Elektrolytische Folie hielt 2025 einen Anteil von 58,31 % der Gesamtnachfrage im Markt für Kupferfolie für Batterien und wird voraussichtlich bis 2031 mit einer CAGR von 11,45 % wachsen. Sie ist die dominante Produktionsmethode, da die Elektrodeposition dünnes Material in einem Produktionsmaßstab liefern kann. Das Verfahren nutzt kontrollierte Stromdichte und Elektrolytchemie, um Folie mit einer Dicke unter 6 μm herzustellen. Diese Fähigkeit ist wichtig für Anodenstromkollektoren, wo eine gleichmäßige Foliendicke Zellherstellern hilft, Beschichtung und Montage zu steuern. Eine Studie aus dem Jahr 2025 ergab, dass elektrodeponierte ultradünne Folie hohe Festigkeit mit Duktilität verbinden kann, was den Einsatz von elektrolytischem Material in dünneren Batteriedesigns unterstützt.
Chinas 2,07 Millionen Tonnen elektrolytische Kapazität im Jahr 2026 unterstreicht die zentrale Position der Methode in der Lieferkette. Investitionsmuster trennen Hersteller, die ultradünnes und HVLP-Material entwickeln können, von jenen, die Standardware mit 6 μm Folie liefern. Gewalzte Folie bleibt wichtig in Anwendungen, bei denen wiederholtes Biegen eine höhere Biegewechselfestigkeit erfordert. JX Advanced Metals bietet behandelte gewalzte Kupferfolie in Dicken von 9 μm bis 150 μm an, einschließlich Qualitäten für Automobil- und Kommunikationsanwendungen. Andere Typen, einschließlich Verbundstromkollektoren, die dünnes Kupfer auf Polymerfilmen aufbringen, befinden sich noch in einem frühen kommerziellen Stadium. Diese Materialien werden für Festkörper- und Siliziumanoden-Designs evaluiert, wo ihr geringeres Gewicht und verbessertes thermisches Durchgehverhalten potenzielle Vorteile bieten.


Nach Anwendung: Lithium-Ionen-Batterien führen die Nachfrage an, während Festkörperbatterien die Anforderungen verändern
Lithium-Ionen-Batterien machten 2025 73,78 % der gesamten Kupferfoliennachfrage im Batteriemarkt aus. Ihre Position spiegelt den etablierten Einsatz in Elektrofahrzeugen, Netzspeichern und Unterhaltungselektronik wider. Die Zellenfertigungskapazität ist auf Lithium-Ionen-Chemien und qualifizierte Kupferfoliespezifikationen ausgerichtet. Lieferantenqualifizierungszyklen von 12 bis 24 Monaten erschweren einen schnellen Wechsel der Folienquellen, sodass weiterhin mit etablierten Lieferanten zusammengearbeitet wird, die Qualitäts- und Produktionsanforderungen erfüllen. Das Lithium-Ionen-Segment bleibt die primäre Nachfragequelle für Kupferfolie in der Batterieindustrie.
Festkörperbatterien werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,87 % wachsen, der schnellsten Rate unter den Anwendungen im Markt für Kupferfolie für Batterien. Ihre Folienanforderungen unterscheiden sich von denen konventioneller Flüssigelektrolyt-Designs, da Sulfidelektrolyte blankes Kupfer korrodieren können, was oberflächentechnisch bearbeitete Folie erfordert und einen Preisaufschlag für qualifizierte Produkte ermöglicht. Solus Advanced Materials schloss im März 2025 die Entwicklung von nickelplattierter Kupferfolie für Festkörperbatterien ab und adressierte damit das Korrosionsproblem und positionierte das Unternehmen für eine breitere Kommerzialisierung. Nickel-Metallhydrid-Batterien bedienen weiterhin Hybridfahrzeuge und industrielle Notstromgeräte, während Durchflussbatterien und Primärzellen geringere Produktionszahlen aufweisen.
Nach Endverbraucherbranche: Elektrofahrzeuge haben den größten Anteil, während Energiespeichersysteme schneller wachsen
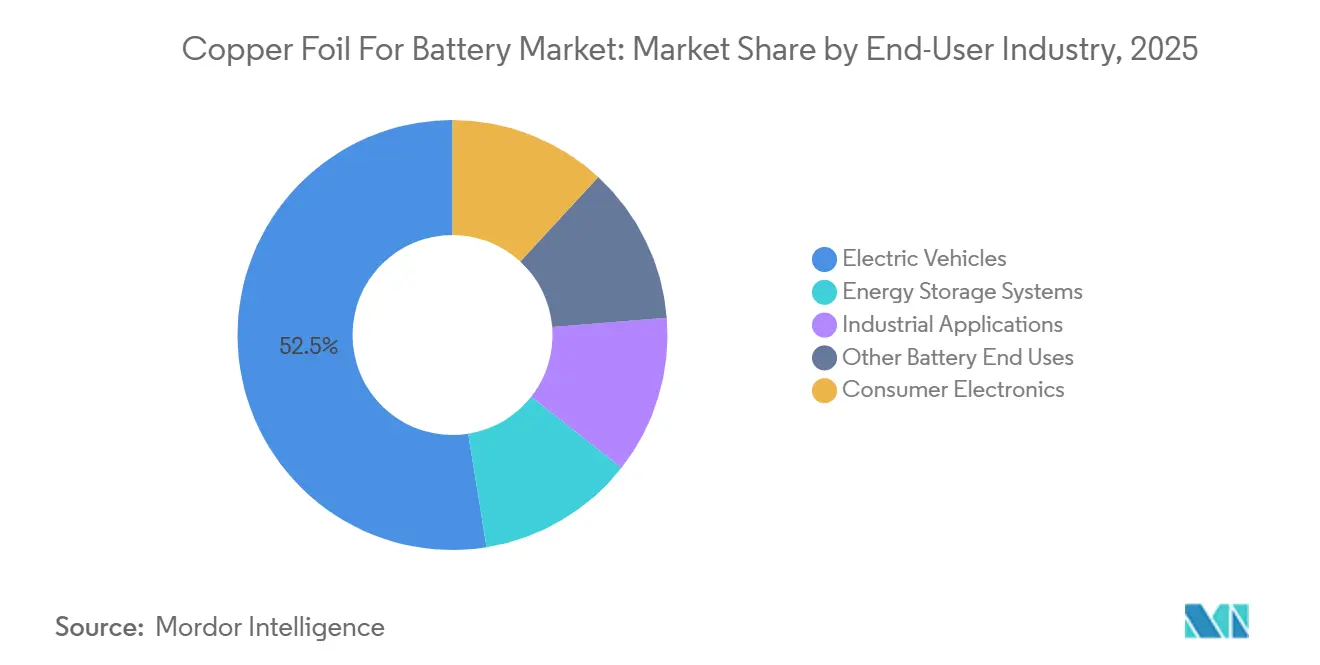
Elektrofahrzeuge machten 2025 52,53 % der Endverbrauchernachfrage nach Kupferfolie im Batteriemarkt aus und hatten damit den größten Anteil. Fahrzeugbatteriehersteller verwenden Kupferfolie als Anodenstromkollektor in gängigen Lithium-Ionen-Zelldesigns. Der Wechsel zu großformatigen zylindrischen Zellen verändert die erforderliche Toleranz und Festigkeit der Folie, beseitigt jedoch nicht den Bedarf an Kupferkollektoren. Südkoreanische Hersteller verzeichneten bis 2025 aufeinanderfolgende Nettoverluste infolge schwacher Elektrofahrzeugnachfrage und Überangebot, was zeigt, dass hohe Produktion keine attraktiven Margen garantiert, wenn Standardqualitätskapazität reichlich vorhanden ist.
Energiespeichersysteme werden voraussichtlich bis 2031 mit einer CAGR von 12,66 % wachsen und sind damit die am schnellsten wachsende Endverbraucherkategorie im Markt für Kupferfolie für Batterien. Der globale Kupferverbrauch für Energiespeichersysteme erreichte 2026 540.000 Tonnen. Speicherprojekte bieten Nachfrage außerhalb der Fahrzeugproduktionszyklen und können eine höhere Auslastung in Folienwerken unterstützen. Ihre Präferenz für Lithiumeisenphosphat-Zellen (LFP) hält die Nachfrage nach 8- bis 10-μm-Folie aufrecht, die sich von dem dünneren Material unterscheidet, das in vielen energiereichen Fahrzeugzellen verwendet wird. Unterhaltungselektronik benötigt weiterhin 6- bis 8-μm-Folie für Lithium-Polymer-Batterien in Smartphones und Wearables. Industrielle Anwendungen, einschließlich unterbrechungsfreier Stromversorgungssysteme (USV), Netzstabilisierungsbatterien und Spezialstromgeräten, fügen eine stabile Beschaffungsnachfrage mit geringerer Preissensitivität als Standardfahrzeugfolie hinzu.
Geografische Analyse
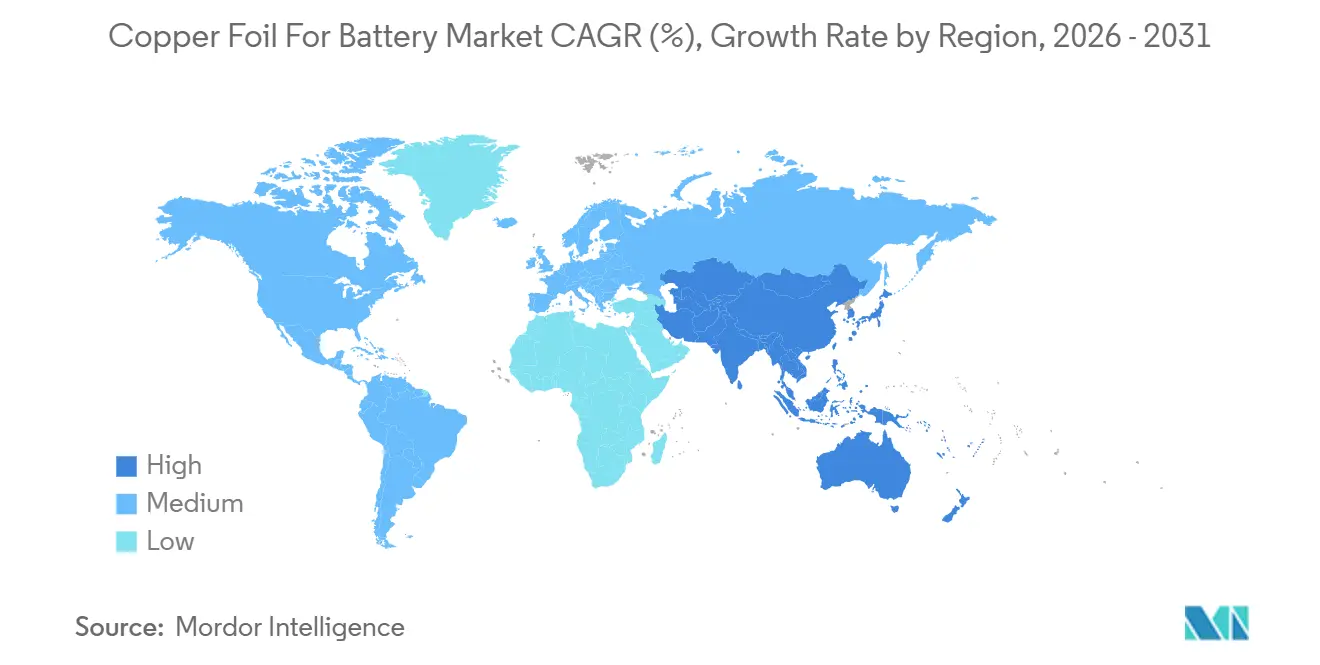
Asien-Pazifik hielt 2025 56,27 % der Gesamtnachfrage und wird voraussichtlich bis 2031 mit einer CAGR von 12,23 % wachsen. China stellt die größte Produktionsbasis der Region, während Südkorea und Japan wichtige Positionen bei fortschrittlichen Produkten behalten. Chinas Anteil an der Produktion von 4,5-μm-ultradünner elektrolytischer Folie stieg von 25 % im Jahr 2025 auf 50 % im Jahr 2026, was darauf hindeutet, dass chinesische Hersteller auf höherspezifiziertes Material umsteigen, auch wenn die Standardqualitätskapazität hoch bleibt. Südkoreanische Lieferanten verstärken ihren Fokus auf Energiespeicher- und Hochfrequenz-Schaltkreisfolie nach der Schwäche bei der Elektrofahrzeugnachfrage. Japan bleibt wichtig in den Kategorien High Volume Low Profile (HVLP) und anderen Premiumfolien, bei denen Prozesssteuerung und Produktleistung entscheidend sind.
Im Markt für Kupferfolie für Batterien entwickelt sich Nordamerika zu einem neuen Produktions- und Nachfragezentrum, angetrieben durch Anforderungen an lokale Inhalte. Der Inflation Reduction Act verlangt bis 2029 eine 100-prozentige nordamerikanische Beschaffung von Batteriekomponenten, um die volle Verbrauchersteuergutschrift zu erhalten. Nippon Denkai begann 2025 mit der Massenproduktion in seinem Werk in Augusta, Georgia, mit einer jährlichen Kupferfolienkapazität für Elektrofahrzeugbatterien von 9.500 Tonnen, unterstützt durch eine Investition von 150 Millionen USD. Volta Energy Solutions Canada soll in der zweiten Hälfte des Jahres 2026 mit der Produktion von 25.000 Tonnen pro Jahr in Quebec beginnen. Mexikos wachsende Rolle bei der Montage von Elektrofahrzeugen unterstützt die Nachfrage nach regional qualifizierten Materialien. Diese Entwicklungen werden voraussichtlich die Abhängigkeit der Region von Importen im Laufe der Zeit verringern und gleichzeitig neue Qualifizierungsmöglichkeiten für Lieferanten schaffen.
Im Markt für Kupferfolie für Batterien ist die Nachfrage in Europa mit der Entwicklung von Gigafabriken in Deutschland, Ungarn und den nordischen Ländern verbunden. Das Angebot an batteriegradiger Folie in der Region ist stärker konzentriert als seine Nachfragebasis. Solus Advanced Materials betreibt ein Werk für batteriegradige Kupferfolie in Ungarn. Die EU-Batterieverordnung verlangt Erklärungen zum CO₂-Fußabdruck und Sorgfaltspflichten in der Lieferkette und unterstreicht die Bedeutung dokumentierter Fertigungsbedingungen[2]. Diese Verpflichtungen begünstigen Lieferanten, die eine kohlenstoffärmere und rückverfolgbare Produktion nachweisen können. Südamerika, der Nahe Osten und Afrika bleiben Nachfragebereiche in einem frühen Stadium, wobei die Produktion mit Elektrofahrzeugprogrammen und Pilot-Energiespeicherprojekten verbunden ist. Brasiliens Pläne zur Integration erneuerbarer Energien und Saudi-Arabiens Vision-2030-Agenda bieten längerfristiges Potenzial für speicherbezogene Nachfrage.

Wettbewerbslandschaft
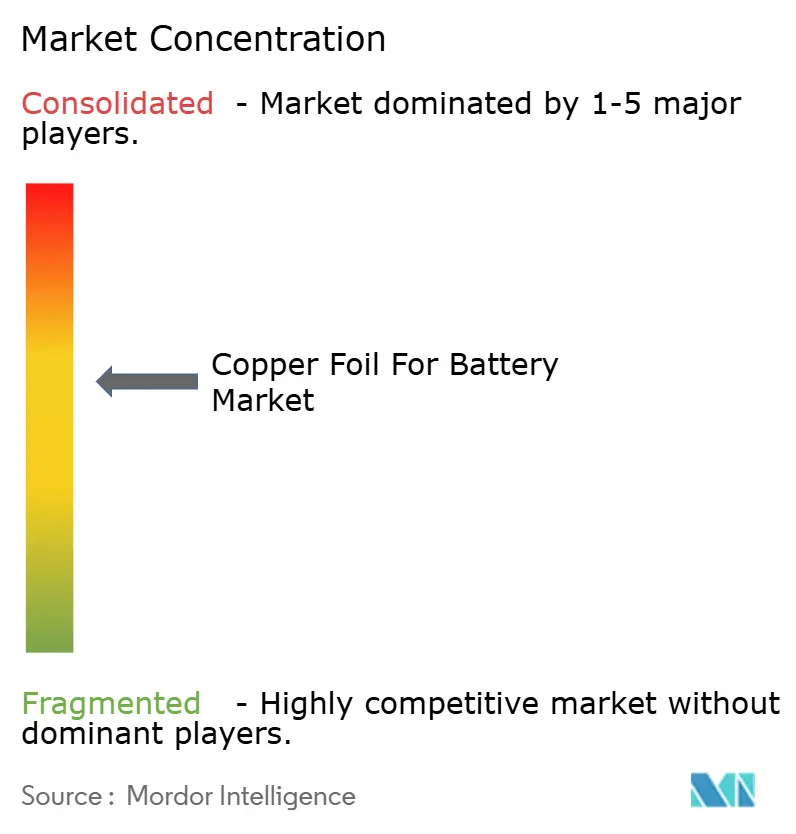
Der Markt für Kupferfolie für Batterien ist mäßig konzentriert, wobei chinesische Hersteller einen großen Anteil der nominalen elektrolytischen Folienkapazität halten. Jiujiang Defu Technology, Guangdong Jiayuan Technology, Anhui Tongguan Copper Foil und Nuode Investment konkurrieren bei Produktion, Kosten und Qualifizierung für ultradünne Produkte. Standard-6-μm-Folie sieht sich aufgrund der umfangreichen Kapazität niedrigeren Verarbeitungsgebühren gegenüber, während Premium-HVLP-Material aufgrund seiner anspruchsvollen Leistungsanforderungen günstigere Preise erzielt. Japanische und südkoreanische Lieferanten behalten Stärken bei Premium-ultradünnen und Hochfrequenzqualitäten. Der Wettbewerb basiert auf technischer Kompetenz und Produktmix, nicht nur auf installierter Tonnage.
Im Juli 2026 unterzeichnete Jiujiang Defu Technology eine Vereinbarung zum Erwerb von Circuit Foil Luxembourg von Volta Energy Solutions für 174 Millionen EUR (ca. 199,31 Millionen USD). Das Zielunternehmen verfügt über eine jährliche HVLP- und Trägerfolienkapazität von 16.800 Tonnen. Die Transaktion wird Defu Zugang zu europäischer Produktion und fortschrittlicher Folientechnologie verschaffen. Furukawa Electric revidierte seine Prognose für das Betriebsergebnis im Kupferfolienbereich für das Geschäftsjahr 2026 nach oben, da sich sein Produktmix in Richtung HVLP-Hochfrequenzfolie für KI-Rechenzentren verschob, was zeigt, wie das Engagement in Premiumprodukten die Erträge verbessern kann und die Bedeutung der Spezialisierung im Markt für Kupferfolie für Batterien unterstreicht.
Südkoreanische Unternehmen diversifizieren sich über Geografien und Anwendungen hinweg. Im Juni 2025 sicherte sich SKC eine Investition von 110 Millionen USD von Toyota Tsusho in SK Nexilis Malaysia. LOTTE Energy Materials wandelt Iksan-Batteriefolienkapazität in KI-Schaltkreisfolie um und erweitert die Produktion, um die Energiespeichernachfrage zu bedienen. Im Mai 2026 genehmigte LOTTE Energy Materials 49 Milliarden KRW (ca. 35,7 Millionen USD) für Schaltkreisfolienkapazität in Iksan. Lieferanten prüfen auch Verbundkollektoren, siliziumanoden-kompatible Oberflächenbehandlungen und kohlenstoffarme elektrolytische Folie. Diese Bereiche bleiben offen für Differenzierung, da kein einzelner Lieferant eine klare Führungsposition in allen von ihnen etabliert hat.
Marktführer für Kupferfolie für Batterien
-
SKC
-
Nuode Investment Co., Ltd.
-
FURUKAWA ELECTRIC CO., LTD.
-
JX Advanced Metals Corporation
-
ILJIN co., ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Jiujiang Defu Technology unterzeichnete einen Anteilskaufvertrag zum Erwerb von 100 % von Circuit Foil Luxembourg von Volta Energy Solutions, einer Tochtergesellschaft von Solus Advanced Materials. Circuit Foil Luxembourg verfügt über eine jährliche HVLP- und Trägerfolienkapazität von 18.519 Tonnen. Die Übernahme würde Defus jährliche Kupferfolienkapazität auf 210.541 Tonnen erhöhen und Zugang zu europäischen Fertigungskapazitäten und HVLP-Technologie verschaffen.
- Mai 2026: LOTTE Energy Materials genehmigte eine Investition von 49 Milliarden KRW (35,7 Millionen USD) zur Erweiterung der KI-Schaltkreisfolienproduktion in seinem Werk in Iksan, Südkorea. Die Erweiterung wird die jährliche Schaltkreisfolienkapazität auf 17.637 Tonnen erhöhen und die Nachfrage von KI-Rechenzentren und Hochfrequenz-Netzwerkgeräten bedienen.


Globaler Berichtsumfang für den Markt für Kupferfolie für Batterien
Kupferfolie für Batterien ist eine ultradünne Kupferfolie, die als Anodenstromkollektor (Negativelektrodenkollektor) in Lithium-Ionen-Batterien fungiert. Sie dient als Substrat, auf das das aktive Anodenmaterial, typischerweise Graphit, aufgetragen wird. Während der Lade- und Entladezyklen erleichtert die Kupferfolie den Elektronenfluss zwischen der Anode und dem externen Stromkreis.
Der Markt für Kupferfolie für Batterien ist nach Typ, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in gewalzte Kupferfolie, elektrolytische Kupferfolie und andere Kupferfolientypen segmentiert. Nach Anwendung ist der Markt in Lithium-Ionen-Batterien, Festkörperbatterien, Nickel-Metallhydrid-Batterien und andere Batterieanwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Elektrofahrzeuge, Unterhaltungselektronik, Energiespeichersysteme, industrielle Anwendungen und andere Batterie-Endverwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Kupferfolie für Batterien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Gewalzte Kupferfolie |
| Elektrolytische Kupferfolie |
| Andere Kupferfolientypen |
| Lithium-Ionen-Batterien |
| Festkörperbatterien |
| Nickel-Metallhydrid-Batterien |
| Andere Batterieanwendungen |
| Elektrofahrzeuge |
| Unterhaltungselektronik |
| Energiespeichersysteme |
| Industrielle Anwendungen |
| Andere Batterie-Endverwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Gewalzte Kupferfolie | |
| Elektrolytische Kupferfolie | ||
| Andere Kupferfolientypen | ||
| Nach Anwendung | Lithium-Ionen-Batterien | |
| Festkörperbatterien | ||
| Nickel-Metallhydrid-Batterien | ||
| Andere Batterieanwendungen | ||
| Nach Endverbraucherbranche | Elektrofahrzeuge | |
| Unterhaltungselektronik | ||
| Energiespeichersysteme | ||
| Industrielle Anwendungen | ||
| Andere Batterie-Endverwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Kupferfolie für Batterien?
Die Marktgröße für Kupferfolie für Batterien wurde 2025 auf 5,73 Milliarden USD geschätzt und soll von 6,30 Milliarden USD im Jahr 2026 auf 10,54 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,86 % während des Prognosezeitraums (2026–2031).
Warum ist ultradünne Kupferfolie für Batteriezellen wichtig?
Dünnere Folie kann das Gewicht inaktiver Zellen reduzieren und dabei die Stromkollektion aufrechterhalten. Eine Studie aus dem Jahr 2025 berichtete von 9,1 % Dehnung für elektrodeponierte 4,5-μm-Folie.
Was treibt die Nachfrage aus Energiespeichersystemen an?
Netzgekoppelte Speicher expandieren parallel zum Ausbau erneuerbarer Energien. Energiespeichersysteme werden voraussichtlich bis 2031 mit einer CAGR von 12,66 % wachsen.
Welche Region hat die größte Position bei Kupferfolie für Batterien?
Asien-Pazifik hielt 2025 einen Anteil von 56,27 % und wird voraussichtlich bis 2031 mit einer CAGR von 12,23 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
