
コンバージェント充電システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 33.48 十億米ドル |
| 市場規模 (2031) | 99.83 十億米ドル |
| 成長率 (2026 - 2031) | 24.42 % |
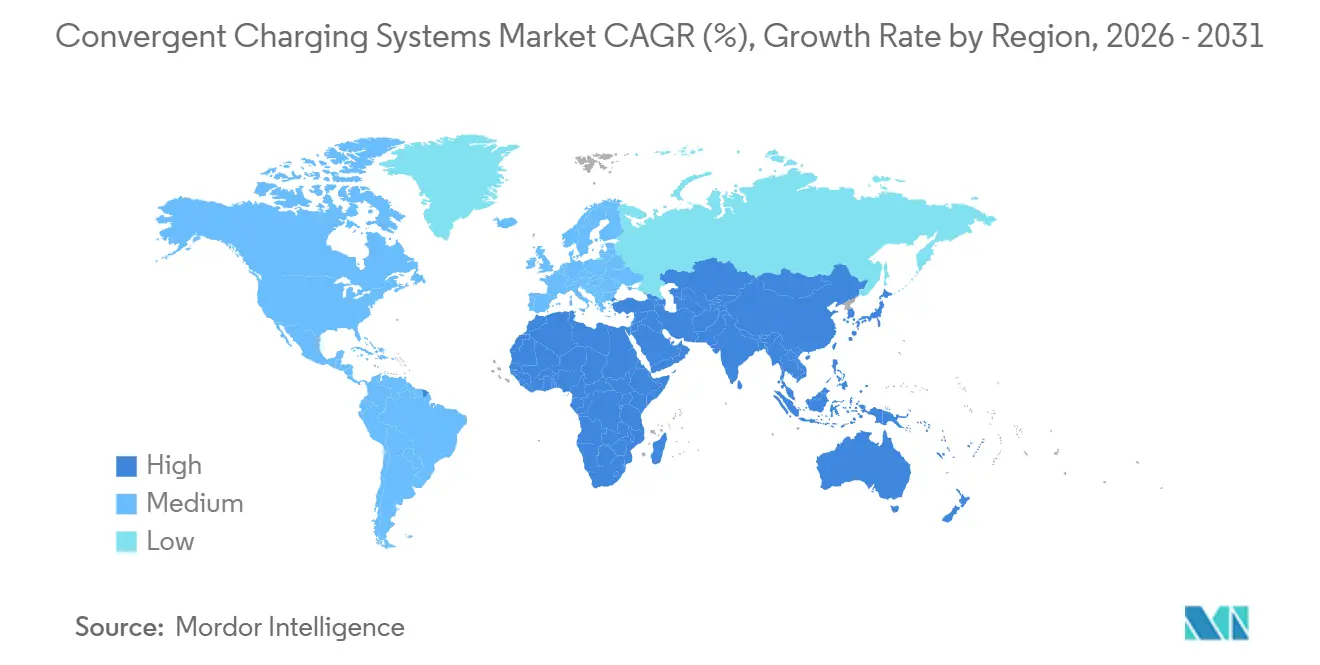
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
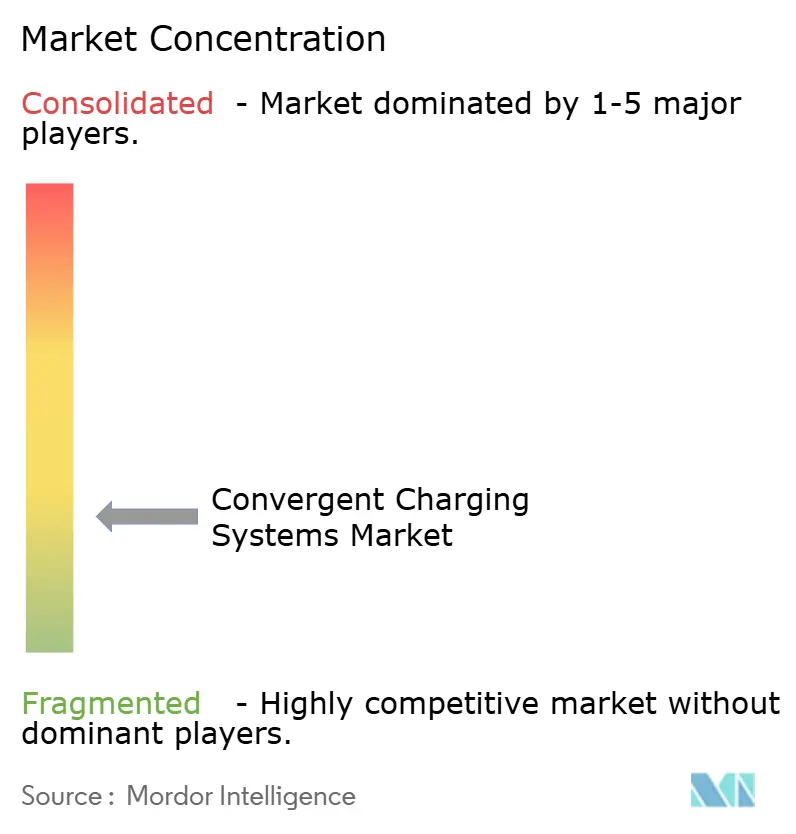
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンバージェント充電システム市場分析
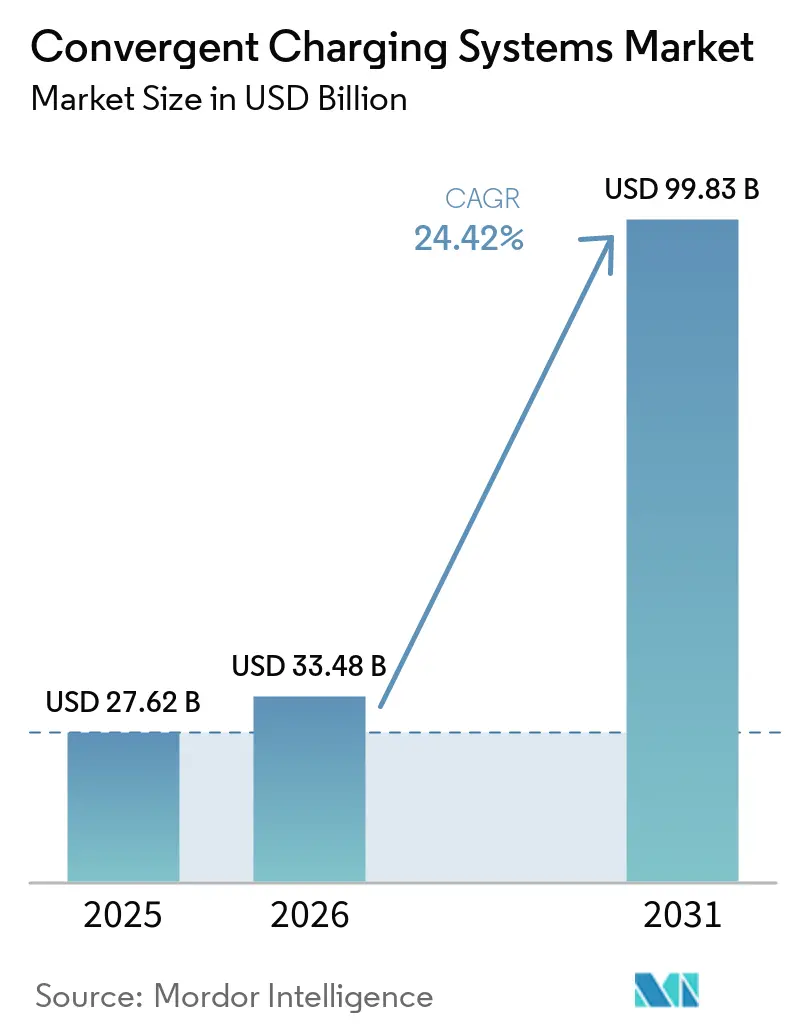
コンバージェント充電システムの市場規模は、2025年に27.62 ビリオン 米ドル、2026年に33.48 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 24.42%で成長し、2031年までに99.83 ビリオン 米ドルに達する見込みです。コンバージェント充電システム市場は、個別の充電器設置から、機器・ソフトウェア・エネルギー管理・ユーザーデータを統合したシステムへと移行しています。充電ポイント事業者は、同一の運用プラットフォームを通じて、資産利用率の向上、プロトコル要件への対応、電力補助サービスへの参加を実現する必要があります。フリート電動化、公共コリドープログラム、ビークル・トゥ・グリッドの収益モデルが、ソフトウェア層の価値を高めています。競争上の優先事項は、充電器の出力にとどまらず、相互運用性、安定した運用、電力フロー管理能力にまで拡大しています。系統接続の遅延、サイバーリスク、コネクターおよび決済規格の相違が、長期契約を獲得するプロバイダーに影響を与えます。
レポートの主要ポイント
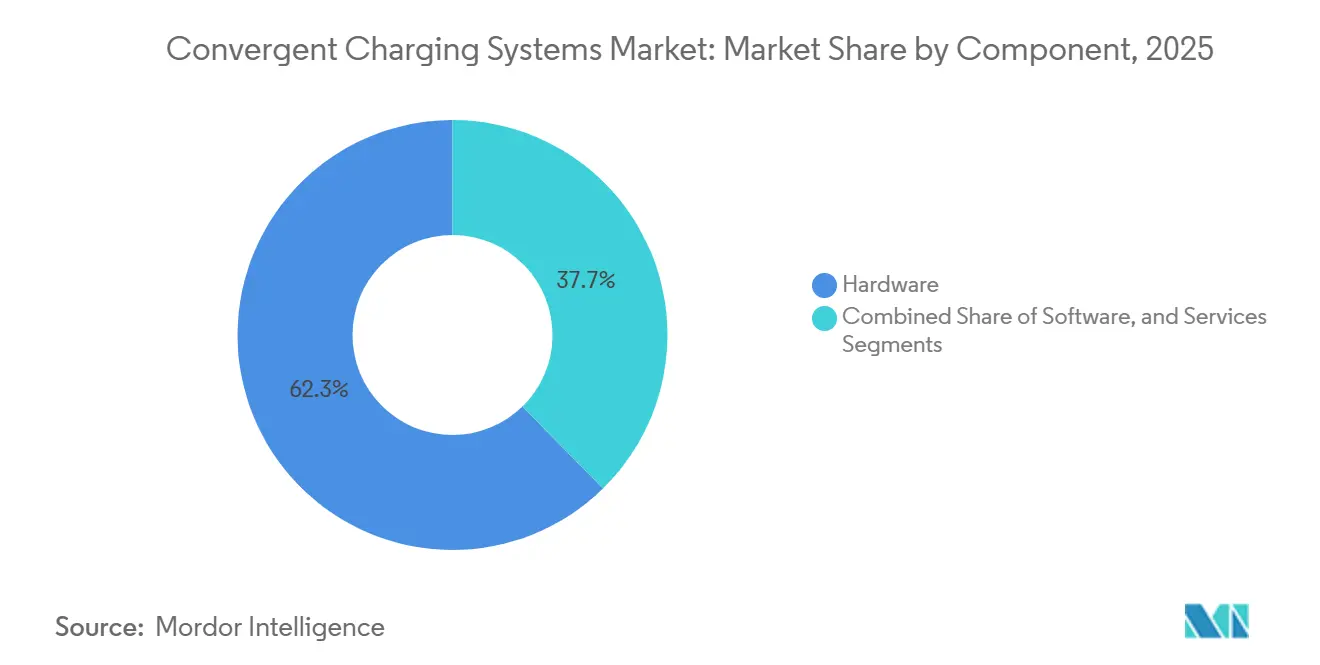
- コンポーネント別では、ハードウェアが2025年のコンバージェント充電システム市場シェアの62.34%を占め、ソフトウェアは2031年にかけてCAGR 25.87%で拡大する見込みです。
- 充電タイプ別では、DC充電が2025年の収益の64.79%を占め、ワイヤレス充電は2031年にかけてCAGR 25.58%で拡大する見込みです。
- 接続タイプ別では、接続型システムが2025年の収益の40.56%を占め、エネルギー管理・デマンドレスポンスは2031年にかけてCAGR 26.16%で成長する見込みです。
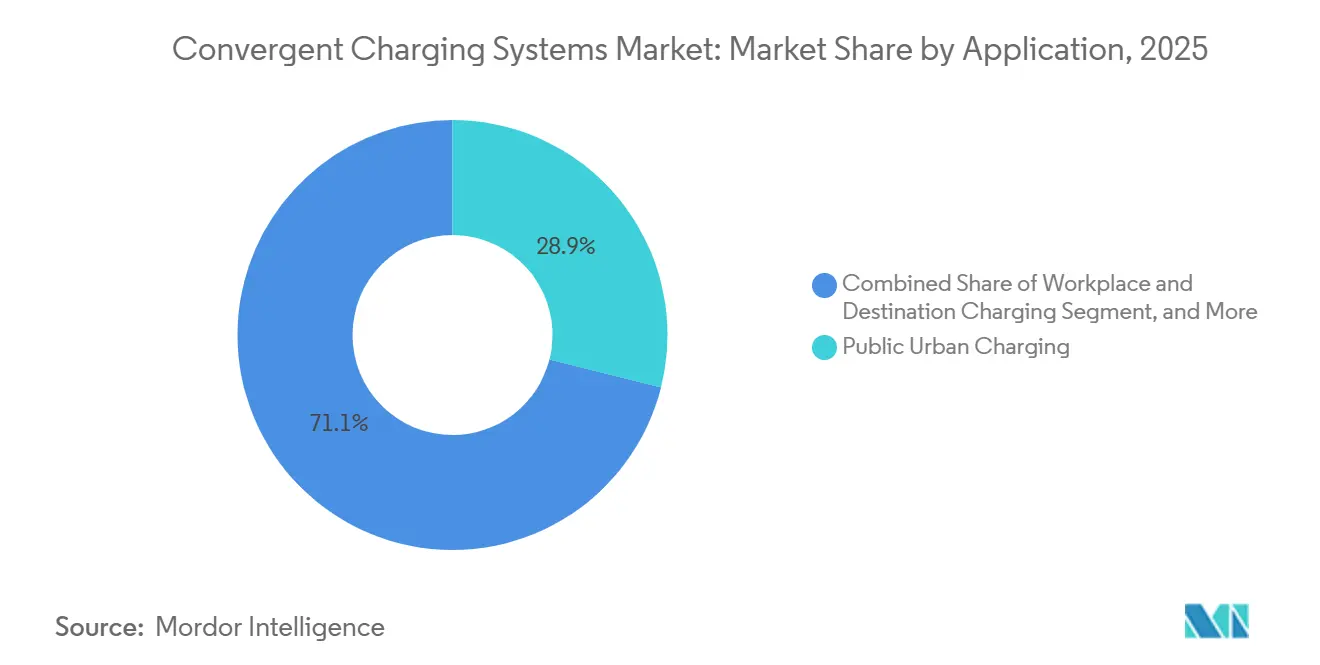
- 用途別では、公共都市充電が2025年の収益の28.93%を占め、幹線道路コリドー充電は2031年にかけてCAGR 25.19%で成長する見込みです。
- 車両タイプ別では、乗用車が2025年の収益シェアの66.71%を占め、中型・大型トラックは2031年にかけてCAGR 25.54%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年の収益シェアの48.37%を占め、中東は2031年にかけてCAGR 26.87%で成長する見込みです。
レポートの主要ポイント
| セグメンテーション | セグメント | 指標 | 年 | 値 |
|---|---|---|---|---|
| コンポーネント別 | ハードウェア | 市場シェア | 2025 | 62.34% |
| コンポーネント別 | ソフトウェア | CAGR | 2031 | 25.87% |
| 充電タイプ別 | DC充電 | 市場シェア | 2025 | 64.79% |
| 充電タイプ別 | ワイヤレス充電 | CAGR | 2031 | 25.58% |
| 接続タイプ別 | 接続型システム | 市場シェア | 2025 | 40.56% |
| 接続タイプ別 | エネルギー管理・デマンドレスポンス | CAGR | 2031 | 26.16% |
| 用途別 | 公共都市充電 | 市場シェア | 2025 | 28.93% |
| 用途別 | 幹線道路コリドー充電 | CAGR | 2031 | 25.19% |
| 車両タイプ別 | 乗用車 | 市場シェア | 2025 | 66.71% |
| 車両タイプ別 | 中型・大型トラック | CAGR | 2031 | 25.54% |
| 地域別 | アジア太平洋 | 市場シェア | 2025 | 48.37% |
| 地域別 | 中東 | CAGR | 2031 | 26.87% |
| 情報源: Mordor Intelligence | ||||
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルコンバージェント充電システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フリート電動化とデポ稼働率要件 | +3.5% | グローバル、特に北米・欧州・アジア太平洋に集中 | 中期(2〜4年) |
| 公共高速充電コリドーの拡大 | +3.0% | グローバル、特に北米・欧州・アジア太平洋 | 中期(2〜4年) |
| 政府資金・建築基準・ゼロエミッション目標 | +2.8% | グローバル、欧州連合・英国・カナダ・アジア太平洋が先行 | 短期(2年以内) |
| オープンプロトコルの相互運用性とローミング需要 | +2.2% | 北米および欧州連合、アジア太平洋・中東へ拡大 | 中期(2〜4年) |
| 大型車向けメガワット充電 | +2.0% | 欧州・北米、アジア太平洋が台頭 | 長期(4年以上) |
| グリッド連携充電とエネルギーサービスの収益化 | +1.5% | 欧州連合・北米、ドイツ・英国・テキサス州で早期活動 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フリート電動化とデポ稼働率要件
フリート電動化は、デポの充電器が1台故障するだけで運行シフト全体が乱れる可能性があるため、充電の調達方法を変えています。コンバージェント充電システム市場は、機器監視・遠隔診断・サービス派遣を組み合わせたプロバイダーを優遇する傾向があります。国家電気自動車インフラプログラムは、ポートごとに年間97%の稼働率と、EV-ChARTデータパイプラインを通じた自動報告を義務付けています。継続的な基準未達は、同プログラムの下で是正通知や補助金の返還につながる可能性があります。フリート顧客は、充電の失敗が車両の可用性や予定業務に影響するため、稼働率を契約要件として扱うことができます。この要件により、統合された運用能力が長期フリート契約の前提条件となります。フリートの購買担当者は、充電器のアラートから診断、サービス調整、車両が計画された運行サイクルに戻れることの確認まで、明確な経路を必要とするためです。
公共高速充電コリドーの拡大
公共コリドープログラムは、主要地域全体でインフラ投資における高速充電の比重を高めています。コンバージェント充電システム市場は、事業者が同一拠点で高出力機器・変動する交通量・限られた系統容量を管理する必要がある場合に恩恵を受けます。超高速充電へのシフトは、利用可能な電力を車両間で配分するシステムの必要性も高めています。高出力サイトには、現場への介入を待たずにセッションを監視し機器の問題に対応できる運用ソフトウェアが必要です。コリドーの整備は、充電ネットワーク全体で共通の決済・通信機能の要件も生み出しています。これは、ネットワークが交通・機器・電力の制約に同時に対応しなければならない場合に、個別のシステムでは不要なステップが生じる可能性があるため、ハードウェア・顧客アクセス・エネルギー管理を単一の運用環境に統合できるプラットフォームを優遇します。
政府資金・建築基準・ゼロエミッション目標
政府資金はインフラ展開を支援する一方で、充電器の運用要件を設定しています。カナダはカナダインフラ銀行イニシアチブを通じて、最大5,400か所の公共高速充電ステーション向けに15 億カナダドル(11.1 億米ドル)の配分を発表しました。同プログラムは、2035年までにEV販売比率75%を目標とする温室効果ガス排出基準も導入しました。英国は2026年4月1日から補助金をソケット1口あたり350ポンド(441米ドル)から500ポンド(630米ドル)に引き上げ、2030年までに高速道路サービスエリア向けに4億ポンド(5.04 億米ドル)を拠出することを約束しました。欧州連合の代替燃料インフラ規制は、オープンデータ・非接触決済・指定出力能力を義務付けています。これらの規制は、コンバージェント充電システム市場に共通の技術的期待値を設定し、ネットワークの拡大に伴い決済・報告・運用要件を満たすプラットフォームを選択する理由をインフラオーナーに与えます。
オープンプロトコルの相互運用性とローミング需要
相互運用性は、充電管理システムにおいて任意の機能ではなく調達要件となりつつあります。OCPP 2.1 エディション1は、2025年12月にIEC 63584-210:2025として公表されました。こリリースは、ISO 15118-20の双方向充電、分散型エネルギーリソース制御、バッテリー交換をサポートしています。[1] OCPI 2.3.0は、欧州連合規制に準拠した直接決済モジュールとデータポイントを追加しました。共通プロトコルにより、充電管理システムの変更コストを削減し、ネットワーク間のローミングを改善できます。この変化は、ソフトウェア重視のプロバイダーに機会をもたらし、通信規格が共有されることで充電顧客が機能とサービス品質をより重視できるようになるため、既存事業者がかつて享受していた独自システムによる保護を低下させます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続の遅延と地域系統容量の制約 | -2.8% | 北米および欧州連合、アジア太平洋・中東へ拡大 | 中期(2〜4年) |
| コネクター・決済・通信規格の断片化 | -2.2% | グローバル | 中期(2〜4年) |
| サイバーセキュリティ・認証・ファームウェアの責任リスク | -1.8% | グローバル、特に北米・欧州連合で高い関連性 | 短期(2年以内) |
| 認定高出力充電統合人材の不足 | -1.2% | グローバル、特に中東・新興アジア太平洋市場で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統接続の遅延と地域系統容量の制約
系統接続のタイミングは、特に大規模フリートやコリドー拠点において、充電展開の大きな制約となっています。米国では、3MWから10MWの新規容量を必要とするデポプロジェクトが、18か月から36か月の審査期間に直面することがあります。コンバージェント充電システム市場は、利用可能な容量をより慎重に活用するマネージド充電によって、この遅延に部分的に対処できます。PG&Eは2025年4月にFlex Connectを開始し、変電所のアップグレード完了前に適格プロジェクトが低容量で接続できるようにしました。接続までの期間が長いと、車両需要が十分であってもプロジェクトの収益が低下する可能性があります。柔軟な接続サービスは、通電が許可取得や機器納入とは別の障壁になり得ることを認識しており、サイトに車両と機器はあるが意図した系統容量がまだない期間において、充電制御が重要となります。
コネクター・決済・通信規格の断片化
コネクターとプロトコルの違いは、複数の用途や国にサービスを提供する事業者の統合作業を複雑にします。NACS、SAE J3400、CCS1、CCS2、レガシーCHAdeMOは、多様な車両フリートにわたって機器の選択を迫ります。プラグ・アンド・チャージ、RFID、非接触カードを含む決済オプションも、ソフトウェアの調整を必要とします。メガワット充電規格はIEC TS 63379の下で最大1,500V DC・3,000Aのシステムをサポートしていますが、そのソフトウェアと通信プロトコルは2026年半ばの時点でまだ確定していませんでした。大型車コリドー事業者は、規格のすべての要素が完成する前に投資判断を下さなければなりません。小規模事業者はより大きなコスト負担に直面し、二次拠点への展開が遅れる可能性があります。充電セッション数が少ない場所では、複数のコネクター・決済・通信要件のコストを吸収することが難しくなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアが収益基盤を維持しながらソフトウェアが運用価値を拡大
ハードウェアは2025年の収益の62.34%を占め、コンバージェント充電システム市場の最大コンポーネントとなっています。DC高速充電器、住宅用AC機器、新興のメガワット充電ディスペンサーが、ネットワーク展開の物理的基盤を形成しています。初期のネットワーク整備には機器への多額の設備投資が必要であり、これがハードウェアの首位を説明しています。事業者はこの設置基盤を活用して、時間をかけてソフトウェアとサービス機能を追加します。調達判断では、OCPP 2.1認証、ISO 15118-20対応、ビークル・トゥ・グリッド機能がますます考慮されるようになっています。ハードウェアは充電速度だけで評価されなくなっています。これらの統合要件により、機器が充電器管理・課金・診断・エネルギー制御機能と接続できるようになります。サービスには設置・試運転・保守・マネージドネットワーク運用が含まれます。これらは十分な社内エンジニアリングリソースを持たない事業者に対応し、物理的な設置プロセスを試運転後の継続的な監視・保守計画・日常的なネットワーク管理に結びつけることができます。
ソフトウェアは、コンバージェント充電システム市場において2031年にかけてCAGR 25.87%で成長する見込みです。事業者は充電器データをエネルギー管理・収益最適化・予知保全に活用するためにソフトウェアを必要としています。OCPP 2.1は、オープンプロトコル仕様を更新することで、事業者が双方向充電と分散型エネルギーリソース制御にアクセスできるようにします。Open Charge Allianceの認証プログラムは、DekraやDNVを含む試験機関と連携して実施されています。認証は公共入札やフリート契約における資格要件となりつつあります。ソフトウェア層は、充電器が購入される前にハードウェアの選定に影響を与えることができます。この連携は、機器販売と並行して継続的なサービス収益を支援します。また、互換性のある制御と使用可能なデータを持つ充電器が、その運用期間を通じて顧客サービス・課金・保守・エネルギー判断をサポートできるため、競争を機器出力だけでなく運用能力へと移行させます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


充電タイプ別:DC充電がリードしながらワイヤレスシステムが新たなユースケースを開拓
DC充電は2025年の収益の64.79%を占め、公共・フリート・商業拠点における高速・超高速供給への需要を反映しています。DC充電のコンバージェント充電システム市場規模は、より高い充電出力を受け入れられる車両アーキテクチャによって牽引されています。800Vの車両は、ケーブルの予冷なしに150kWから400kWの充電出力を利用できます。公共コリドーサイトは、ドライバーの滞在時間を短縮する必要があるためDCシステムを使用します。フリート事業者も、車両スケジュールが充電時間を制限する場合に高出力充電を使用します。AC充電は引き続き住宅・職場への設置に対応しています。夜間の滞在時間が長いため、低出力がこれらの用途に経済的に適しています。ワイヤレス充電は、住宅やフリートデポの環境で利便性を向上させることで異なるニーズに対応します。自動位置決めやケーブル取り扱いの削減が重視される場所で特に有効です。
ワイヤレス充電は2031年にかけてCAGR 25.58%で拡大する見込みです。SAE J2954はWPT1を3.7kW、WPT2を7.7kW、WPT3を11kWと定義しています。IEC PAS 61980-4:2025は、供給電圧が最大1,000V AC・1,500V DCの定置型EV充電向け高出力ワイヤレス伝送の仕様を定めています。入力データは最高レベルで最大94%の伝送効率を示しており、設置の利便性が小さな効率差よりも重要な場所での使用を支援します。MCS対応ディスペンサーは、ソフトウェア規格の完全な完成に先行して登場しています。Kempowerは2026年5月に、CCS対応で最大560kW、MCS対応で最大1.2MWのMega Satellite Flexを発表しました。これらのシステムは、非常に高い出力を必要とする長距離サイトに適しています。都市部の拠点は依然として乗用車との互換性を優先しています。異なる要件により、DC・AC・ワイヤレス・メガワットシステムは、住宅・都市目的地・フリートデポ・公共コリドー・大型輸送サイトにわたって単一の代替経路を生み出すのではなく、それぞれ異なる展開条件に適したものとして存在し続けます。
接続タイプ別:接続型システムがリードしながらエネルギー管理が勢いを増す
接続型システムは2025年の収益の40.56%を占め、最大の接続カテゴリーであり続けました。コンバージェント充電システム市場は、セッション監視・遠隔診断・OCPPベースのネットワーク管理のために接続性に依存しています。公共・商業事業者は、分散した充電拠点全体で継続的な運用情報を必要としています。接続型システムは、認証・課金・充電器の健全性監視・報告をサポートします。また、各拠点に即座に訪問することなく問題を管理することも可能です。運用管理ソフトウェアは、これらの機能のための基本的な接続層を提供します。非接続型システムは、コスト重視の住宅用途や新興市場向け用途で引き続き役割を果たしています。接続コストと不均一なネットワーク可用性が、依然としてその使用を制限することがあります。その他の接続タイプは、ローミングとマルチオペレーター決済のための特殊なデータ交換・報告機能を提供します。
エネルギー管理・デマンドレスポンスは2031年にかけてCAGR 26.16%で成長する見込みです。コンバージェント充電システム市場は、EVバッテリーを受動的な負荷ではなく応答性のあるエネルギー資産として扱うようになっています。EnercityとVolkswagen Commercial Vehiclesは2026年5月、双方向接続されたフリート車両から放電した電力をドイツの電力取引所で取引しました。この取引は、企業間取引における商用車のビークル・トゥ・グリッドのユースケースを示しました。Blink Chargingは、フロリダ州の13か所のDC高速充電サイトにEnergyConnectシステムを展開し、デマンドレスポンスとエネルギー貯蔵統合の計画を進めています。LTEとIoTモジュールのコスト低下は、非接続型システムの優位性をさらに弱める可能性があります。グリッド対応充電は、充電セッションと並行して潜在的な収益機能を追加します。また、制約のある拠点での容量制限への対応を事業者に支援、充電活動のスケジュール調整・削減・シフトが、大規模な系統アップグレードを待つよりも近い将来において実用的な場合があります。
用途別:公共都市充電がリードしながら幹線道路コリドーが前進
公共都市充電は2025年の収益の28.93%を占め、コンバージェント充電システム市場で最大の用途でした。人口密集した都市圏は乗用車の需要を集中させ、コリドーや職場拠点よりも高い資産利用率を提供する傾向があります。これらのサイトは、多くのユーザーが同じ機器を共有するため、信頼性の高い決済・ネットワーク可視性・電力管理を必要とします。フリートおよびデポ充電は、物流事業者がラストマイル配送車両を電動化するにつれて増加しています。専用デポは公共ネットワークよりも平均セッション単価が低い場合がありますが、信頼性の高いスケジュール充電を必要とします。職場・目的地充電には、小売・ホテル・駐車施設が含まれます。これらの拠点は、雇用主のフリート福利厚生とEVドライバーの維持を支援します。住宅充電は世界で最大の個別ユニット設置基盤を持ちますが、ユニットあたりの平均収益は低くなります。交通ハブ・空港・海洋施設は、特定の電力・プロトコル要件を持つ小規模な用途にとどまっています。
幹線道路コリドー充電は2031年にかけてCAGR 25.19%で成長する見込みです。コンバージェント充電システム市場は、都市間を移動する乗用車と商用車にサービスを提供するためにコリドー拠点を活用します。系統接続が制約されている場所では、高出力機器とマネージドエネルギーシステムが重要です。入力データは、現在の充電器可用性と長期的な予想利用率のギャップに基づき、西欧における追加高速充電の機会を示しています。大型車の需要がコリドー容量の必要性を高めています。ScaniaとMilenceは2027年までに欧州全体で1,700か所の高性能充電ポイントを目標としました。[2] BP Pulseは2026年までに英国のアッシュフォード・インターナショナル・トラックストップにMCSを設置する計画を立てました。コリドーへの投資は、乗用車充電と長距離電動輸送の拡大を結びつけ、サイト事業者が頻繁な乗用車セッションと商用トラックのはるかに大きな電力需要・運行スケジュールのバランスを取ることを求めます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
車両タイプ別:乗用車が数量を提供しながら大型トラックがサイト要件を変える
乗用車は2025年の収益の66.71%を占め、コンバージェント充電システム市場で最大の需要源となっています。その地位は、特に中国におけるグローバルな乗用EV普及の規模を反映しています。乗用車充電は、都市部・職場・住宅・移動コリドーにわたるカバレッジを必要とします。この広範な使用パターンが、大規模な充電機器と接続サービスの基盤を支えています。小型商用車は、物流事業者がマネージドデポ充電を必要とするラストマイル配送フリートを電動化するにつれて、隣接する成長分野となっています。バスは中国と欧州において電動化がより確立されたセグメントです。南アジア・東南アジア・中東では発展が遅れています。二輪・三輪車はインドと東南アジアで充電ユニット数に大きく貢献しています。ユニットあたりの充電収益が低いため、乗用車と比較して総収益への影響は限定的です。
中型・大型トラックは2031年にかけてCAGR 25.54%で成長する見込みです。MCS標準化・フリートの脱炭素化要件・総所有コストの改善がこの見通しを支えています。MAN Truck and Busは2026年半ばにMCS対応電動トラックの量産を開始しました。同社は、534kWhのバッテリーがMCSを使用して20%から80%まで30分以内に充電できると述べました。この充電時間は、法律で義務付けられたドライバーの休憩時間内に収まります。その結果、長距離運行では車両の充電能力よりも充電インフラの可用性がより重要になります。コンバージェント充電システム産業は、これらの車両に対してより高い負荷・サイト容量・ネットワーク可用性を管理しなければなりません。MCSコリドーへの投資は、2027年以降にトラック登録台数が増加するにつれて拡大する可能性があります。これは、乗用車充電とは異なる機器・エネルギー管理プロファイルを支援し、より高いサイト負荷・より厳しい機器可用性・車両到着時間・ドライバー休憩・電力供給の緊密な調整を含みます。
地域分析
アジア太平洋地域は2025年のコンバージェント充電システム市場シェアの48.37%を占め、中国の広大な充電ネットワークに支えられています。中国の国家能源局は、2025年末までに公共充電ポイント470万か所を含む2,009万か所の充電設備に達したと発表しました。総数は前年比49.7%増でした。中国はまた、2027年までに2,800万か所の充電設備という目標を設定し、5,000か所以上の双方向設備へのビークル・トゥ・グリッドパイロットの拡大を予定しています。[3] インドは2026年7月時点で1,002万台の登録EVと52,718か所の公共充電ステーションを有していました。この比率は大きなインフラギャップを示しています。インドネシア・マレーシア・タイ・ベトナムも、中国製車両の普及と政府のインセンティブに支えられ、2025年にEV普及が加速しました。
北米と欧州は、コンバージェント充電システム市場で2番目に大きな需要ブロックを形成しています。両地域の設置基盤は、より高出力のシステムとより詳細なコンプライアンス要件へと移行しています。米国のNEVIフォーミュラプログラムは、連邦資金によるDC高速充電コリドーに対して97%の稼働率要件を維持しています。カナダは公共充電インフラと最大5,400か所の高速充電ステーションに15 億カナダドル(11.1 億米ドル)を拠出しました。英国は充電ポイント補助金をソケット1口あたり500ポンド(630米ドル)に引き上げ、高速道路サービスエリア容量に4億ポンド(5.04 億米ル)を拠出しました。欧州連合のオープンデータ・非接触決済・出力能力の要件は、相互運用可能なシステムを優遇します。南米は、ブラジルとアルゼンチンを中心に、公的・民間資金を通じて充電インフラを整備しています。充電密度は車両フリートの成長を下回っており、長期的なカバレッジ要件が残り、より多くの車両台数がより広範なコリドーと目的地カバレッジを必要とする前に、早期参入者がネットワークを確立する機会を与えています。
中東は2031年にかけてCAGR 26.87%で拡大する見込みです。同地域は、政府主導の交通・インフラプログラムを通じて、より小さな設置基盤から成長しています。ドバイ電力水道局は2025年に充電ポイントを2024年末の740か所から1,860か所以上に拡大しました。アラブ首長国連邦は2030年までに70,000か所の充電器という国家目標を持っています。サウジアラビアのEVIQは、リヤド・ジェッダ・ダンマーム間のルートを重点に、2030年までに1,000か所に5,000か所の充電器を目標としています。NEOMは北西部地域を太陽光発電による超高速ハブとして位置づけています。アフリカは初期段階にあり、南アフリカ・ナイジェリア・エジプトが初期市場として台頭しています。系統の信頼性が、これらの環境でローカル管理型充電システムを特に重要にしています。事業者は、初期ユーザーとフリート顧客に基本的な充電可用性を維持しながら、地域の電力状況を考慮する必要があるためです。

競合環境
コンバージェント充電システム市場は適度に断片化されており、グローバルバリューの10%台前半を超えるシェアを持つ単一企業は存在しません。競争は機器性能・ソフトウェア能力・地理的カバレッジを中心に展開されています。Alpitronic・Kempower・Wallboxは、ハードウェア性能とオープンプロトコルへの対応を通じて地位を確立しています。Star ChargeとTELD New Energyは、製造規模と国内ネットワーク密度を活用して競争力のあるハードウェア価格を維持しながら海外展開を進めています。プロバイダーはまた、分析・エネルギー管理モジュール・ビークル・トゥ・グリッド機能を通じて、機器販売を長期的なプラットフォーム利用へと転換しようとしています。このアプローチは、ユニットマージンから継続的なソフトウェア収益へと重点を移します。ハードウェア能力は依然として不可欠ですが、統合された運用プラットフォームをますます支援するようになっています。コンバージェント充電システム市場は、欧州メーカーと中国の大量生産メーカーをより直接的な競争に引き込み、両グループが機器供給・ネットワーク機能・エネルギーサービスを組み合わせて、初期のハードウェア販売を超えた顧客関係を支援しようとしています。
EVBoxはDrive to Zero 2026で分散型アーキテクチャを発表し、より柔軟なエネルギーと充電運用をサポートするハードウェア設計を位置づけました。[4] Blink Chargingはフロリダ州の13か所のDC高速充電サイトにEnergyConnectを展開し、充電運用をエネルギー最適化と計画中のデマンドレスポンス統合に結びつけました。Kempowerは1台のディスペンサーからCCSとMCSの両機能を持つMega Satellite Flexを発表しました。これらの動きは、プロバイダーが充電器機器をソフトウェア・電力配分・変化する車両要件と結びつけている様子を示しています。OCPP 2.1認証は調達要件においてより重要になっています。Open Charge Allianceの認証プログラムには、Dekra・DNV・韓国試験研究院を含む試験機関が関与しています。認証は、ソフトウェア能力が十分に発達していないプロバイダーにとって正式な資格障壁となる可能性があります。これは、特に公共機関や大規模フリートが機器が複数のソフトウェア環境で機能し、技術要件が発展しても有用であり続けることの証拠を必要とする場合に、相互運用性と充電器性能の両方を実証できる企業を優遇します。
予知保全・オープンアプリケーションプログラミングインターフェースを持つエネルギー管理システム・中東と南アジアのローミングインフラに機会が残っています。予知保全は、フリート運用を混乱させる可能性のある充電器故障の復旧時間に対処します。エネルギー管理は、事業者が電力会社のデマンドレスポンス収益の資格を得て、系統容量制限内で運用するのを支援できます。ローミングシステムは、クロスネットワークフレームワークがまだ十分に発達していない事業者間の決済をサポートできます。ソフトウェア重視のプラットフォームは、インフラオーナーと同じ資本リスクを負わずにマネージドネットワークサービスを提供できます。SK Inc.の2026年7月のSK Signetに対するTOB(株式公開買付け)、その後2027年第1四半期までに事業を売却する計画は、高速充電セクター全体でマージンが圧縮され、ソフトウェア要件が拡大する中でハードウェア重視の企業にかかる圧力を反映しています。
コンバージェント充電システム産業のリーダー企業
-
Wallbox N.V.
-
Kempower Oyj
-
Alpitronic S.r.l.
-
EVBox B.V.
-
TELD New Energy Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:NOW GmbHが更新した中国電気モビリティ国別報告書は、中国が現在世界最大のEV充電ネットワークを運営しており、470万か所の公共アクセス可能なユニットを含む2,000万か所以上の充電ポイントが約4,400万台の電動乗用車にサービスを提供していることを確認しました。この調査結果は、中国拠点のメーカーがグローバル競争にもたらす規模の優位性を示し、他のどの市場も近づけないインフラ密度でのコンバージェント充電プラットフォームモデルを検証しています。
- 2026年7月:SK Inc.は子会社SK Signetに対して現行株価に対して約20%のプレミアムでTOBを発表し、2026年第4四半期までに任意上場廃止を完了し、2027年第1四半期までにAnchor Equity Partnersまたは他の買い手への売却を完了する計画を示しました。この取引は、高速充電セクター全体でハードウェアのマージン圧縮が激化する中での戦略的ポートフォリオ合理化を反映しています。
- 2026年6月:Alpitronicは分散型メガワット充電システムHYC1000を新しい高性能ディスペンサーでアップグレードし、150〜1,000Vの動作範囲にわたって単一のCCS接続で1,000A超・最大1,000kWの供給を可能にしました。欧州での提供開始を皮切りに、米国とカナダ市場での展開は2027年に予定されています。
- 2026年6月:Volkswagen GroupとElliは、Elli BiDiチャージャー・Volkswagen Naturstrom V2G Flowタリフ・Elli BiDiアプリで構成される、ドイツの量販市場消費者向け商用ビークル・トゥ・グリッド製品を発売しました。月間250時間の接続時間を維持する顧客は年間最大720ユーロ(799米ドル)を受け取ることができ、消費者規模のグリッドエネルギー収益化における画期的な出来事となりました。


グローバルコンバージェント充電システム市場レポートの調査範囲
コンバージェント充電システム市場には、サービスプロバイダーが統合プラットフォームを通じて音声・データ・メッセージング・デジタルコンテンツなど複数のサービスについて顧客を管理・レーティング・課金・請求できるソリューションが含まれます。市場は、通信・デジタルサービスプロバイダーネットワーク全体に展開されるソフトウェア・ハードウェア・関連サービスをカバーしています。
コンバージェント充電システム市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、充電タイプ(AC充電、DC充電、ワイヤレス充電)、接続タイプ(接続型システム、非接続型システム、運用管理、エネルギー管理・デマンドレスポンス、その他の接続タイプ)、用途(住宅充電、職場・目的地充電、公共都市充電、幹線道路コリドー充電、フリート・デポ充電、その他の用途)、車両タイプ(乗用車、小型商用車、バス、中型・大型トラック、二輪・三輪車)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメン化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| AC充電 |
| DC充電 |
| ワイヤレス充電 |
| 接続型システム |
| 非接続型システム |
| 運用管理 |
| エネルギー管理・デマンドレスポンス |
| その他の接続タイプ |
| 住宅充電 |
| 職場・目的地充電 |
| 公共都市充電 |
| 幹線道路コリドー充電 |
| フリート・デポ充電 |
| その他の用途 |
| 乗用車 |
| 小型商用車 |
| バス |
| 中型・大型トラック |
| 二輪・三輪車 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 充電タイプ別 | AC充電 | |
| DC充電 | ||
| ワイヤレス充電 | ||
| 接続タイプ別 | 接続型システム | |
| 非接続型システム | ||
| 運用管理 | ||
| エネルギー管理・デマンドレスポンス | ||
| その他の接続タイプ | ||
| 用途別 | 住宅充電 | |
| 職場・目的地充電 | ||
| 公共都市充電 | ||
| 幹線道路コリドー充電 | ||
| フリート・デポ充電 | ||
| その他の用途 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| バス | ||
| 中型・大型トラック | ||
| 二輪・三輪車 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
コンバージェント充電システム市場の規模はどのくらいですか?
コンバージェント充電システム市場規模は、2026年の33.48 ビリオン 米ドルから2031年までに99.83 ビリオン 米ドルに、CAGR 24.42%で拡大する見込みです。
コンバージェント充電システムの需要を牽引しているものは何ですか?
フリートの稼働率ニーズ・高速充電コリドーの拡大・公的資金・相互運用性要件・メガワット充電・グリッド連携サービスが需要を支えています。これらの要因は、運用サイトで機器性能・ユーザーサービス・利用可能な電力容量を調整できるシステムの価値を高めます。
2025年に需要をリードした充電タイプはどれですか?
DC充電は2025年の収益シェアの64.79%でリードしました。公共・フリート・商業サイトが高速・超高速電力供給を必要とするためです。ドライバーの滞在時間が限られている場合や、車両が予定された使用に迅速に戻らなければならない場合に最も重要な役割を果たします。
EVの充電においてエネルギー管理が重要な理由は何ですか?
エネルギー管理・デマンドレスポンスは、事業者が電力制限を管理し、EVバッテリーを応答性のあるエネルギー資産として活用できるため、CAGR 26.16%で成長する見込みです。
コンバージェント充電システムで最も成長が速い地域はどこですか?
中東は、公共インフラ計画と低い設置基盤に支えられ、2031年にかけてCAGR 26.87%で拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
