
Tamaño y Participación del Mercado de Sistemas de Carga Convergentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 33.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 99.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 24.42 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Carga Convergentes por Mordor Intelligence
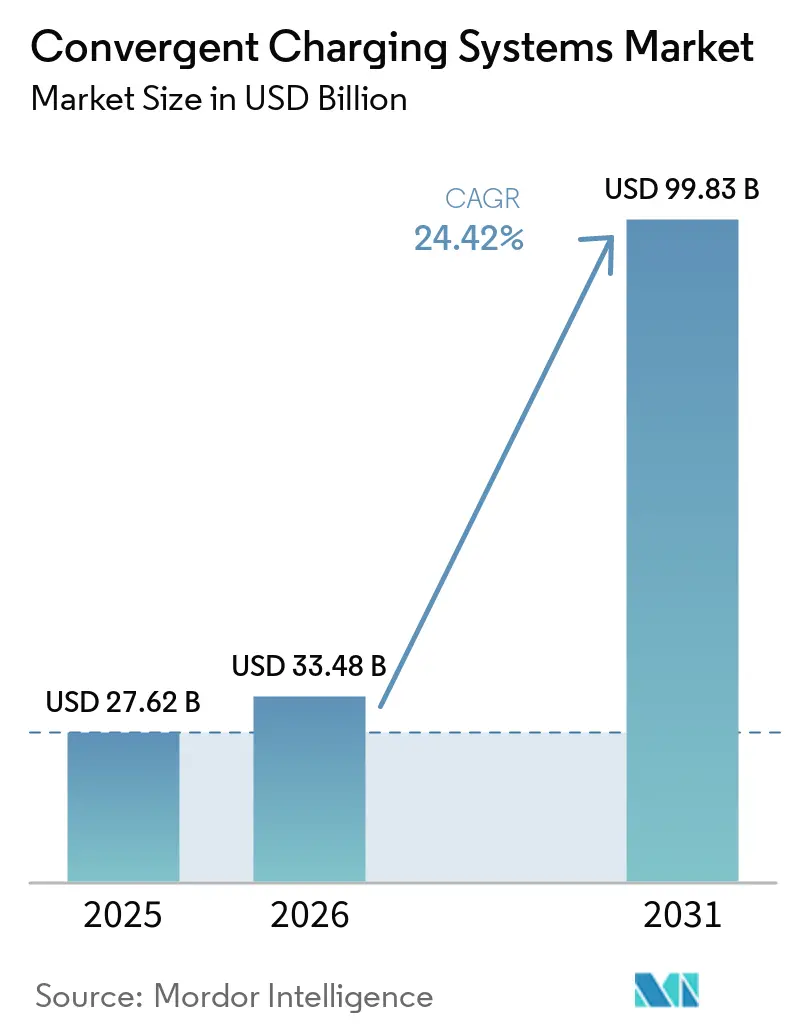
Se proyecta que el tamaño del mercado de sistemas de carga convergentes será de 27,62 mil millones de USD en 2025, 33,48 mil millones de USD en 2026, y alcanzará los 99,83 mil millones de USD en 2031, creciendo a una CAGR del 24,42% de 2026 a 2031. El mercado de sistemas de carga convergentes está evolucionando desde instalaciones de cargadores independientes hacia sistemas integrados que combinan equipos, software, gestión de energía y datos de usuarios. Los operadores de puntos de carga necesitan mejorar el uso de activos, cumplir con los requisitos de protocolo y participar en los servicios auxiliares de electricidad a través de la misma plataforma operativa. La electrificación de flotas, los programas de corredores públicos y los modelos de ingresos de vehículo a red están aumentando el valor de la capa de software. Las prioridades competitivas ahora se extienden más allá de la potencia del cargador para incluir la interoperabilidad, las operaciones confiables y la capacidad de gestionar flujos de electricidad. Los retrasos en la conexión a la red, el riesgo cibernético y las diferencias en los estándares de conectores y pagos afectarán a qué proveedores aseguran contratos a largo plazo.
Conclusiones Clave del Informe
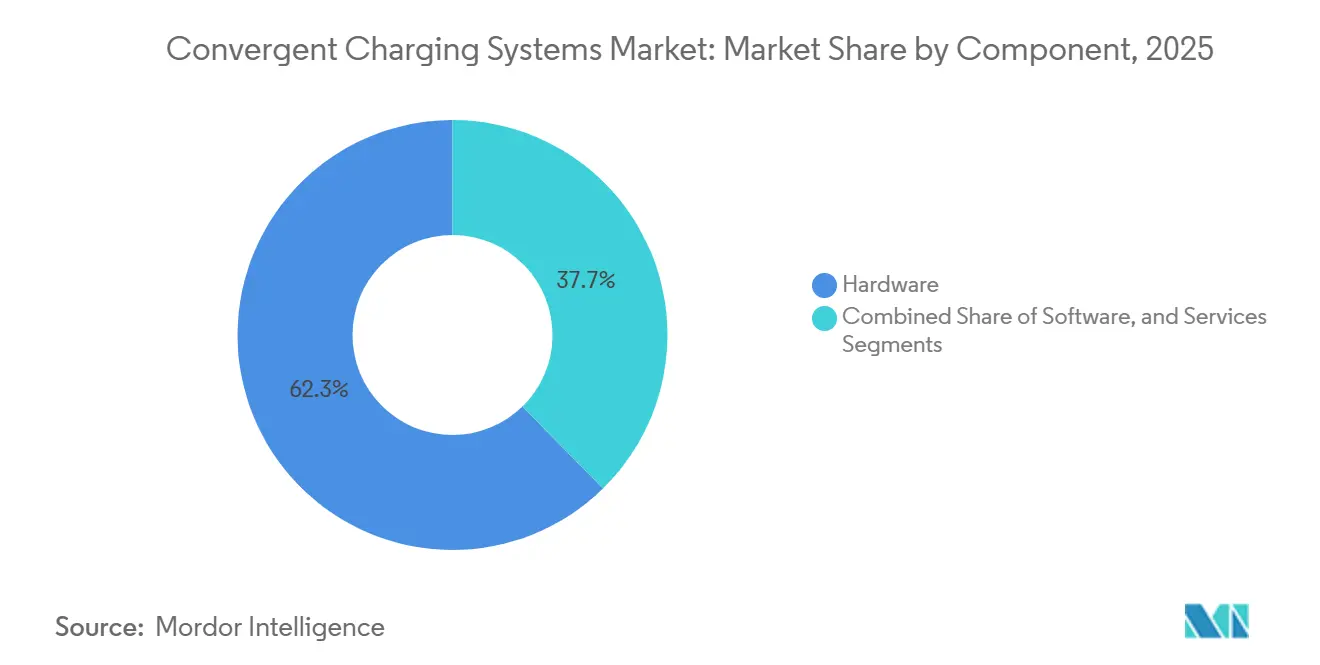
- Por componente, el hardware representó el 62,34% de la participación del mercado de sistemas de carga convergentes en 2025, mientras que se proyecta que el software se expandirá a una CAGR del 25,87% hasta 2031.
- Por tipo de carga, la carga CC representó el 64,79% de los ingresos en 2025, mientras que se espera que la carga inalámbrica se expanda a una CAGR del 25,58% hasta 2031.
- Por tipo de conectividad, los sistemas conectados representaron el 40,56% de los ingresos en 2025, mientras que se proyecta que la gestión de energía y la respuesta a la demanda crezcan a una CAGR del 26,16% hasta 2031.
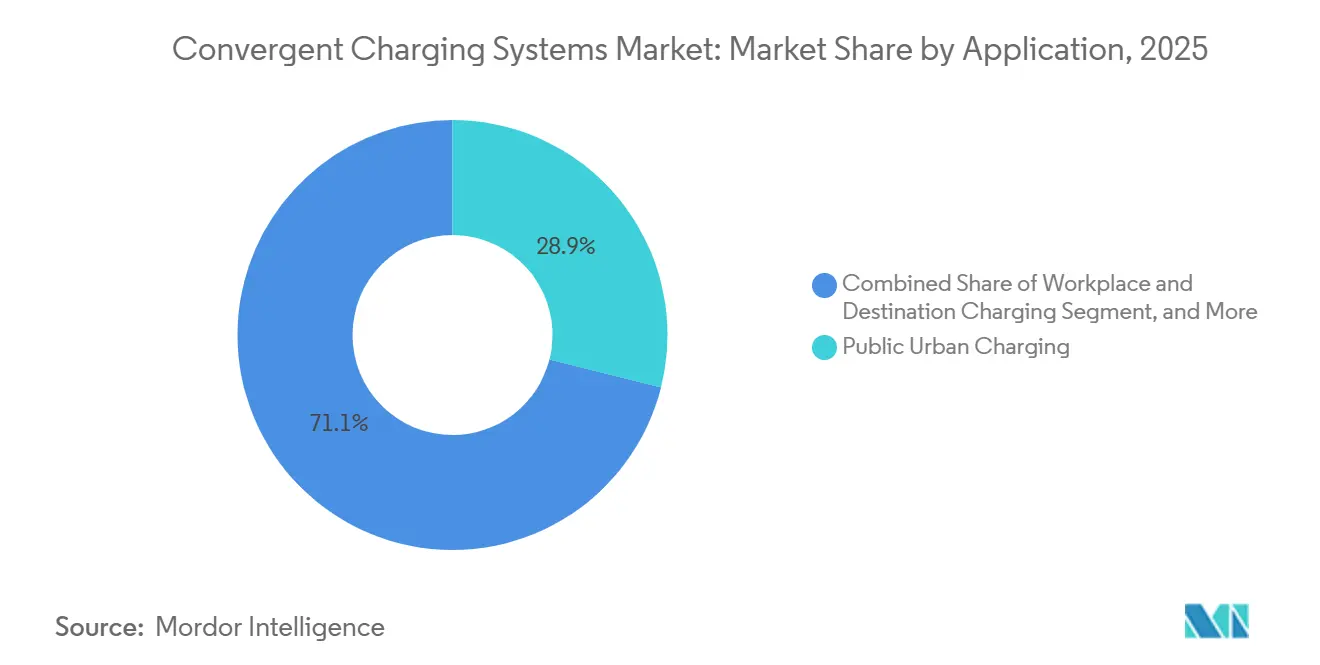
- Por aplicación, la carga urbana pública representó el 28,93% de los ingresos en 2025, mientras que se espera que la carga en corredores de autopistas crezca a una CAGR del 25,19% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 66,71% de la participación en ingresos en 2025, mientras que se proyecta que los camiones medianos y pesados se expandan a una CAGR del 25,54% hasta 2031.
- Por geografía, Asia-Pacífico representó el 48,37% de la participación en ingresos en 2025, mientras que se espera que Oriente Medio crezca a una CAGR del 26,87% hasta 2031.
Conclusiones Clave del Informe
| Segmentación | Segmento | Métrica | Año | Valor |
|---|---|---|---|---|
| Por Componente | Hardware | Participación de Mercado | 2025 | 62.34% |
| Por Componente | Software | CAGR | 2031 | 25.87% |
| Por Tipo de Carga | Carga CC | Participación de Mercado | 2025 | 64.79% |
| Por Tipo de Carga | Carga Inalámbrica | CAGR | 2031 | 25.58% |
| Por Tipo de Conectividad | Sistemas Conectados | Participación de Mercado | 2025 | 40.56% |
| Por Tipo de Conectividad | Gestión de Energía y Respuesta a la Demanda | CAGR | 2031 | 26.16% |
| Por Aplicación | Carga Urbana Pública | Participación de Mercado | 2025 | 28.93% |
| Por Aplicación | Carga en Corredores de Autopistas | CAGR | 2031 | 25.19% |
| Por Tipo de Vehículo | Automóviles de Pasajeros | Participación de Mercado | 2025 | 66.71% |
| Por Tipo de Vehículo | Camiones Medianos y Pesados | CAGR | 2031 | 25.54% |
| Por Geografía | Asia-Pacífico | Participación de Mercado | 2025 | 48.37% |
| Por Geografía | Oriente Medio | CAGR | 2031 | 26.87% |
| Fuente: Mordor Intelligence | ||||
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Carga Convergentes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Flotas y Requisitos de Tiempo de Actividad en Depósitos | +3.5% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Corredores Públicos de Carga Rápida | +3.0% | Global, especialmente América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiamiento Gubernamental, Códigos de Construcción y Objetivos de Cero Emisiones | +2.8% | Global, con liderazgo temprano en la Unión Europea, el Reino Unido, Canadá y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Interoperabilidad de Protocolo Abierto y Demanda de Itinerancia | +2.2% | América del Norte y la Unión Europea, con expansión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Carga de Megavatios para Vehículos Pesados | +2.0% | Europa y América del Norte, con Asia-Pacífico emergiendo | Largo plazo (≥ 4 años) |
| Carga Interactiva con la Red y Monetización de Servicios de Energía | +1.5% | Unión Europea y América del Norte, con actividad temprana en Alemania, el Reino Unido y Texas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Flotas y Requisitos de Tiempo de Actividad en Depósitos
La electrificación de flotas está cambiando la forma en que se adquiere la carga porque una unidad de depósito averiada puede interrumpir un turno operativo completo. El mercado de sistemas de carga convergentes, por lo tanto, favorece a los proveedores que combinan monitoreo de equipos, diagnóstico remoto y despacho de servicio. El programa de Infraestructura Nacional para Vehículos Eléctricos requiere un tiempo de actividad anual del 97% por puerto y reportes automatizados a través del canal de datos EV-ChART. El bajo rendimiento persistente puede dar lugar a avisos de corrección y recuperación de subvenciones bajo ese programa. Los clientes de flotas pueden tratar el tiempo de actividad como un requisito contractual porque la carga fallida afecta la disponibilidad de vehículos y el trabajo programado. Este requisito convierte la capacidad operativa integrada en un prerrequisito para acuerdos de flota a largo plazo, porque los compradores de flotas necesitan una ruta clara desde las alertas del cargador hasta el diagnóstico, la coordinación del servicio y la verificación de que los vehículos pueden volver a su ciclo de trabajo planificado.
Expansión de Corredores Públicos de Carga Rápida
Los programas de corredores públicos están convirtiendo la carga rápida en una parte más importante de la inversión en infraestructura en las principales regiones. El mercado de sistemas de carga convergentes se beneficia cuando los operadores necesitan gestionar equipos de alta potencia, volúmenes de tráfico cambiantes y capacidad de red limitada en la misma ubicación. El cambio hacia la carga ultrarrápida también aumenta la necesidad de sistemas que asignen la potencia disponible entre los vehículos. Los sitios de mayor potencia necesitan software operativo que pueda monitorear sesiones y responder a problemas de equipos sin esperar la intervención in situ. La construcción de corredores también crea un requisito de funciones comunes de pago y comunicación en las redes de carga. Esto favorece a las plataformas que pueden integrar hardware, acceso de clientes y gestión de energía en un único entorno operativo, ya que los sistemas separados pueden introducir pasos innecesarios cuando una red debe responder simultáneamente a restricciones de tráfico, equipos o energía.
Financiamiento Gubernamental, Códigos de Construcción y Objetivos de Cero Emisiones
El financiamiento gubernamental está apoyando el despliegue de infraestructura al mismo tiempo que establece requisitos operativos para los cargadores. Canadá anunció una asignación de 1,5 mil millones de CAD (1,11 mil millones de USD), a través de la iniciativa del Banco de Infraestructura de Canadá, para hasta 5.400 estaciones públicas de carga rápida. El programa también introdujo estándares de emisiones de gases de efecto invernadero orientados a que el 75% de las ventas de vehículos sean eléctricos para 2035. El Reino Unido aumentó el apoyo de subvenciones de 350 GBP (441 USD) a 500 GBP (630 USD) por toma a partir del 1 de abril de 2026, y comprometió 400 millones de GBP (504 millones de USD) para áreas de servicio en autopistas hasta 2030. El Reglamento de Infraestructura para Combustibles Alternativos de la Unión Europea exige datos abiertos, pago sin contacto y capacidades de potencia especificadas. Estas normas establecen expectativas técnicas comunes para el mercado de sistemas de carga convergentes y dan a los propietarios de infraestructura una razón para seleccionar plataformas que cumplan con los requisitos de pago, reporte y operación a medida que sus redes se expanden.
Interoperabilidad de Protocolo Abierto y Demanda de Itinerancia
La interoperabilidad se está convirtiendo en un requisito de adquisición en lugar de una característica voluntaria para los sistemas de gestión de carga. OCPP 2.1 Edición 1 fue publicado como IEC 63584-210:2025 en diciembre de 2025. La versión admite la carga bidireccional ISO 15118-20, el control de recursos de energía distribuida y el intercambio de baterías.[1] OCPI 2.3.0 añadió módulos de pago directo y puntos de datos alineados con el reglamento de la Unión Europea. Los protocolos comunes pueden reducir el costo de cambiar los sistemas de gestión de carga y mejorar la itinerancia entre redes. Este cambio crea oportunidades para los proveedores centrados en software y reduce la protección que los sistemas propietarios otorgaban anteriormente a los operadores establecidos, porque los clientes de carga pueden dar mayor énfasis a la funcionalidad y la calidad del servicio cuando los estándares de comunicación son compartidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Interconexión y Restricciones de Capacidad de la Red Local | -2.8% | América del Norte y la Unión Europea, con expansión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Estándares Fragmentados de Conectores, Pagos y Comunicaciones | -2.2% | Global | Mediano plazo (2-4 años) |
| Exposición a Responsabilidades de Ciberseguridad, Identidad y Firmware | -1.8% | Global, con mayor relevancia en América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Escasez de Talento Certificado en Integración de Carga de Alta Potencia | -1.2% | Global, con presión particular en Oriente Medio y los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Interconexión y Restricciones de Capacidad de la Red Local
El tiempo de conexión a la red sigue siendo una limitación importante para el despliegue de la carga, especialmente para grandes flotas y ubicaciones en corredores. Los proyectos de depósito que necesitan de 3 MW a 10 MW de nueva capacidad pueden enfrentar períodos de revisión de 18 a 36 meses en los Estados Unidos. El mercado de sistemas de carga convergentes puede abordar parcialmente este retraso mediante la carga gestionada que utiliza la capacidad disponible de manera más cuidadosa. PG&E lanzó Flex Connect en abril de 2025 para permitir que los proyectos elegibles se conecten con capacidad reducida antes de que se complete la actualización de una subestación. Los largos plazos de conexión pueden reducir los rendimientos del proyecto incluso cuando la demanda de vehículos es adecuada. Los servicios de conexión flexible reconocen que la energización puede ser un obstáculo separado del permiso o la entrega de equipos, lo que hace que los controles de carga sean importantes durante el período en que un sitio tiene vehículos y equipos pero aún no cuenta con su capacidad de red completa prevista.
Estándares Fragmentados de Conectores, Pagos y Comunicaciones
Las diferencias en conectores y protocolos complican el trabajo de integración para los operadores que atienden múltiples aplicaciones o países. NACS, SAE J3400, CCS1, CCS2 y el legado CHAdeMO requieren que los operadores tomen decisiones de equipos para flotas de vehículos diversas. Las opciones de pago, incluidas Carga y Pago, RFID y tarjetas sin contacto, también requieren coordinación de software. El estándar de carga de megavatios admite sistemas de hasta 1.500 V CC y 3.000 A bajo IEC TS 63379, aunque sus protocolos de software y comunicación aún no habían sido finalizados a mediados de 2026. Los operadores de corredores para vehículos pesados deben, por lo tanto, tomar decisiones de inversión antes de que cada elemento del estándar esté completo. Los operadores más pequeños enfrentan una mayor carga de costos, lo que puede ralentizar la expansión hacia ubicaciones secundarias, donde menos sesiones de carga dificultan la absorción de los costos de múltiples conectores, pagos y requisitos de comunicación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Hardware Sigue Siendo la Base de Ingresos Mientras el Software Amplía el Valor Operativo
El hardware representó el 62,34% de los ingresos en 2025, convirtiéndolo en el componente más grande del mercado de sistemas de carga convergentes. Los cargadores rápidos de CC, las unidades de CA residenciales y los dispensadores de carga de megavatios emergentes forman la base física para el despliegue de redes. La construcción inicial de redes requiere un gasto de capital sustancial en equipos, lo que explica la posición líder del hardware. Los operadores utilizan esta base instalada para agregar funciones de software y servicio con el tiempo. Las decisiones de adquisición ahora consideran cada vez más la certificación OCPP 2.1, la preparación para ISO 15118-20 y la capacidad de vehículo a red. El hardware ya no se evalúa únicamente por la velocidad de carga. Estos requisitos de integración permiten que el equipo se conecte con funciones de gestión de cargadores, facturación, diagnóstico y control de energía. Los servicios incluyen instalación, puesta en marcha, mantenimiento y operaciones de red gestionadas. Sirven a los operadores que carecen de suficientes recursos de ingeniería internos, y pueden vincular el proceso de instalación física con el monitoreo continuo, la planificación del mantenimiento y la gestión diaria de la red después de la puesta en marcha.
Se proyecta que el software crecerá a una CAGR del 25,87% hasta 2031 en el mercado de sistemas de carga convergentes. Los operadores necesitan software para utilizar los datos del cargador para la gestión de energía, la optimización de ingresos y el mantenimiento predictivo. OCPP 2.1 brinda a los operadores acceso a la carga bidireccional y a los controles de recursos de energía distribuida cuando actualizan las especificaciones de protocolo abierto. El programa de certificación de la Open Charge Alliance se lleva a cabo con organizaciones de prueba que incluyen Dekra y DNV. La certificación se está convirtiendo en un requisito de calificación en licitaciones públicas y contratos de flota. La capa de software puede, por lo tanto, influir en la selección de hardware antes de que se compre un cargador. Esta conexión respalda los ingresos recurrentes por servicios junto con las ventas de equipos. También desplaza la competencia hacia la capacidad operativa en lugar de solo la producción de equipos, ya que un cargador con controles compatibles y datos utilizables puede respaldar el servicio al cliente, la facturación, el mantenimiento y las decisiones de energía a lo largo de su vida operativa.


Por Tipo de Carga: La Carga CC Lidera Mientras los Sistemas Inalámbricos Desarrollan Nuevos Casos de Uso
La carga CC representó el 64,79% de los ingresos en 2025, lo que refleja la demanda de entrega rápida y ultrarrápida en ubicaciones públicas, de flotas y comerciales. El tamaño del mercado de sistemas de carga convergentes para la carga CC está impulsado por arquitecturas de vehículos capaces de aceptar mayor potencia de carga. Los vehículos de ochocientos voltios pueden utilizar de 150 kW a 400 kW de potencia de carga sin preenfriamiento del cable. Los sitios de corredores públicos utilizan sistemas de CC porque los conductores necesitan tiempos de permanencia más cortos. Los operadores de flotas también utilizan la carga de alta potencia donde los horarios de los vehículos limitan las ventanas de carga. La carga CA sigue sirviendo a instalaciones residenciales y de lugar de trabajo. Los tiempos de permanencia nocturna hacen que la menor potencia sea económicamente adecuada para estos usos. La carga inalámbrica satisface una necesidad diferente al mejorar la comodidad en entornos residenciales y de depósitos de flotas. Es especialmente relevante donde se valora el posicionamiento automatizado o la reducción del manejo de cables.
Se proyecta que la carga inalámbrica se expandirá a una CAGR del 25,58% hasta 2031. SAE J2954 define WPT1 a 3,7 kW, WPT2 a 7,7 kW y WPT3 a 11 kW. IEC PAS 61980-4:2025 establece especificaciones para la transferencia inalámbrica de alta potencia para la carga estacionaria de vehículos eléctricos a tensiones de suministro de hasta 1.000 V CA y 1.500 V CC. La información indica hasta un 94% de eficiencia de transferencia en el nivel más alto, lo que respalda el uso donde la conveniencia de instalación importa más que una pequeña diferencia de eficiencia. Los dispensadores con capacidad MCS están apareciendo antes de la finalización completa del estándar de software. Kempower introdujo Mega Satellite Flex en mayo de 2026 con capacidad CCS de hasta 560 kW y capacidad MCS de hasta 1,2 MW. Estos sistemas son adecuados para sitios de larga distancia que necesitan una producción muy alta. Las ubicaciones urbanas aún priorizan la compatibilidad con los vehículos de pasajeros. Los diferentes requisitos mantienen los sistemas de CC, CA, inalámbricos y de megavatios relevantes para condiciones de despliegue distintas, en lugar de crear una única ruta de reemplazo en hogares, destinos urbanos, depósitos de flotas, corredores públicos y sitios de transporte pesado.
Por Tipo de Conectividad: Los Sistemas Conectados Lideran Mientras la Gestión de Energía Gana Impulso
Los sistemas conectados representaron el 40,56% de los ingresos en 2025 y se mantuvieron como la categoría de conectividad más grande. El mercado de sistemas de carga convergentes depende de la conectividad para el monitoreo de sesiones, el diagnóstico remoto y la gestión de redes basada en OCPP. Los operadores públicos y comerciales necesitan información operativa continua en ubicaciones de carga dispersas. Los sistemas conectados admiten autenticación, facturación, monitoreo del estado del cargador y generación de informes. También permiten a los operadores gestionar problemas sin visitar cada ubicación de inmediato. El software de gestión de operaciones proporciona la capa conectada básica para estas funciones. Los sistemas no conectados siguen desempeñando un papel en aplicaciones residenciales sensibles al costo y en mercados emergentes. Los costos de conectividad y la disponibilidad desigual de la red aún pueden limitar su uso. Otros tipos de conectividad proporcionan funciones especializadas de intercambio de datos e informes para la itinerancia y la liquidación entre múltiples operadores.
Se proyecta que la gestión de energía y la respuesta a la demanda crecerán a una CAGR del 26,16% hasta 2031. El mercado de sistemas de carga convergentes está tratando cada vez más las baterías de los vehículos eléctricos como activos de energía receptivos en lugar de cargas pasivas. Enercity y Volkswagen Commercial Vehicles comercializaron electricidad descargada de vehículos de flota conectados bidireccionalmente en la bolsa de electricidad de Alemania en mayo de 2026. La transacción mostró un caso de uso de vehículo a red para vehículos comerciales en un entorno de empresa a empresa. Blink Charging desplegó su sistema EnergyConnect en 13 sitios de carga rápida de CC en Florida, con planes de integración de respuesta a la demanda y almacenamiento de energía. Los menores costos de los módulos LTE e IoT pueden debilitar aún más el argumento a favor de los sistemas no conectados. La carga receptiva a la red agrega una función de ingresos potencial junto con las sesiones de carga. También ayuda a los operadores a responder a los límites de capacidad en ubicaciones restringidas, donde la capacidad de programar, reducir o desplazar la actividad de carga puede ser más práctica a corto plazo que esperar una actualización extensa de la red.
Por Aplicación: La Carga Urbana Pública Lidera Mientras los Corredores de Autopistas Avanzan
La carga urbana pública representó el 28,93% de los ingresos en 2025 y fue la aplicación más grande en el mercado de sistemas de carga convergentes. Las áreas metropolitanas densas concentran la demanda de automóviles de pasajeros y tienden a proporcionar una mayor utilización de activos que las ubicaciones en corredores o lugares de trabajo. Estos sitios necesitan pago confiable, visibilidad de la red y gestión de energía porque muchos usuarios comparten el mismo equipo. La carga de flotas y depósitos está aumentando a medida que los operadores logísticos electrifican los vehículos de entrega de última milla. Los depósitos cautivos pueden tener tarifas promedio por sesión más bajas que las redes públicas, pero requieren una carga programada confiable. La carga en lugares de trabajo y destinos incluye comercios minoristas, hoteles y estructuras de estacionamiento. Estas ubicaciones respaldan los beneficios de flotas para empleadores y la retención de conductores de vehículos eléctricos. La carga residencial tiene la mayor base instalada de unidades individuales en todo el mundo, pero produce menores ingresos promedio por unidad. Los centros de tránsito, aeropuertos e instalaciones marítimas siguen siendo aplicaciones más pequeñas con requisitos específicos de potencia y protocolo.
Se proyecta que la carga en corredores de autopistas crecerá a una CAGR del 25,19% hasta 2031. El mercado de sistemas de carga convergentes utiliza ubicaciones en corredores para atender a vehículos de pasajeros y comerciales que se desplazan entre ciudades. Los equipos de alta potencia y los sistemas de energía gestionados son importantes donde las conexiones a la red están restringidas. La información identifica una oportunidad para carga rápida adicional en Europa Occidental basada en la brecha entre la disponibilidad actual de cargadores y la utilización esperada a largo plazo. La demanda de vehículos pesados está aumentando la necesidad de capacidad en corredores. Scania y Milence apuntaron a 1.700 puntos de carga de alto rendimiento en toda Europa para 2027.[2] BP Pulse planeó la instalación de MCS en Ashford International Truckstop en el Reino Unido para 2026. Las inversiones en corredores, por lo tanto, conectan la carga de automóviles de pasajeros con la expansión del transporte eléctrico de larga distancia, lo que requiere que los operadores de sitios equilibren las frecuentes sesiones de vehículos de pasajeros con las necesidades de potencia mucho mayores y los horarios operativos de los camiones comerciales.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Proporcionan Volumen Mientras los Camiones Pesados Cambian los Requisitos de los Sitios
Los automóviles de pasajeros representaron el 66,71% de los ingresos en 2025, convirtiéndolos en la mayor fuente de demanda en el mercado de sistemas de carga convergentes. Su posición refleja la escala de la adopción global de vehículos eléctricos de pasajeros, particularmente en China. La carga de vehículos de pasajeros requiere cobertura en ubicaciones urbanas, lugares de trabajo, residencias y corredores de viaje. Este amplio patrón de uso respalda una gran base de equipos de carga y servicios conectados. Los vehículos comerciales ligeros son un área de crecimiento adyacente porque las flotas de reparto requieren carga gestionada en depósitos. Los autobuses son un segmento más establecido para la electrificación en China y Europa. Siguen siendo menos desarrollados en el sur de Asia, el sudeste asiático y Oriente Medio. Los vehículos de dos y tres ruedas añaden un volumen significativo de unidades de carga en India y el sudeste asiático. Sus menores ingresos de carga por unidad limitan su influencia en los ingresos totales en comparación con los automóviles de pasajeros.
Se proyecta que los camiones medianos y pesados crecerán a una CAGR del 25,54% hasta 2031. La estandarización de MCS, los requisitos de descarbonización de flotas y la mejora del costo total de propiedad respaldan esta perspectiva. MAN Truck and Bus comenzó la producción en serie de camiones eléctricos listos para MCS a mediados de 2026. La empresa declaró que una batería de 534 kWh podría cargarse del 20% al 80% en menos de 30 minutos usando MCS. Este período de carga puede encajar dentro de los descansos de los conductores legalmente obligatorios. Como resultado, la disponibilidad de infraestructura de carga se vuelve más importante que la capacidad de carga del vehículo para las operaciones de larga distancia. La industria de sistemas de carga convergentes debe gestionar cargas más altas, capacidad del sitio y disponibilidad de la red para estos vehículos. La inversión en corredores MCS puede crecer a medida que aumenten los registros de camiones después de 2027. Esto respalda un perfil de equipos y gestión de energía diferente al de la carga de vehículos de pasajeros, incluidas cargas de sitio más altas, mayor exigencia de disponibilidad de equipos y una coordinación más estrecha entre los tiempos de llegada de los vehículos, los descansos de los conductores y la entrega de energía.
Análisis Geográfico
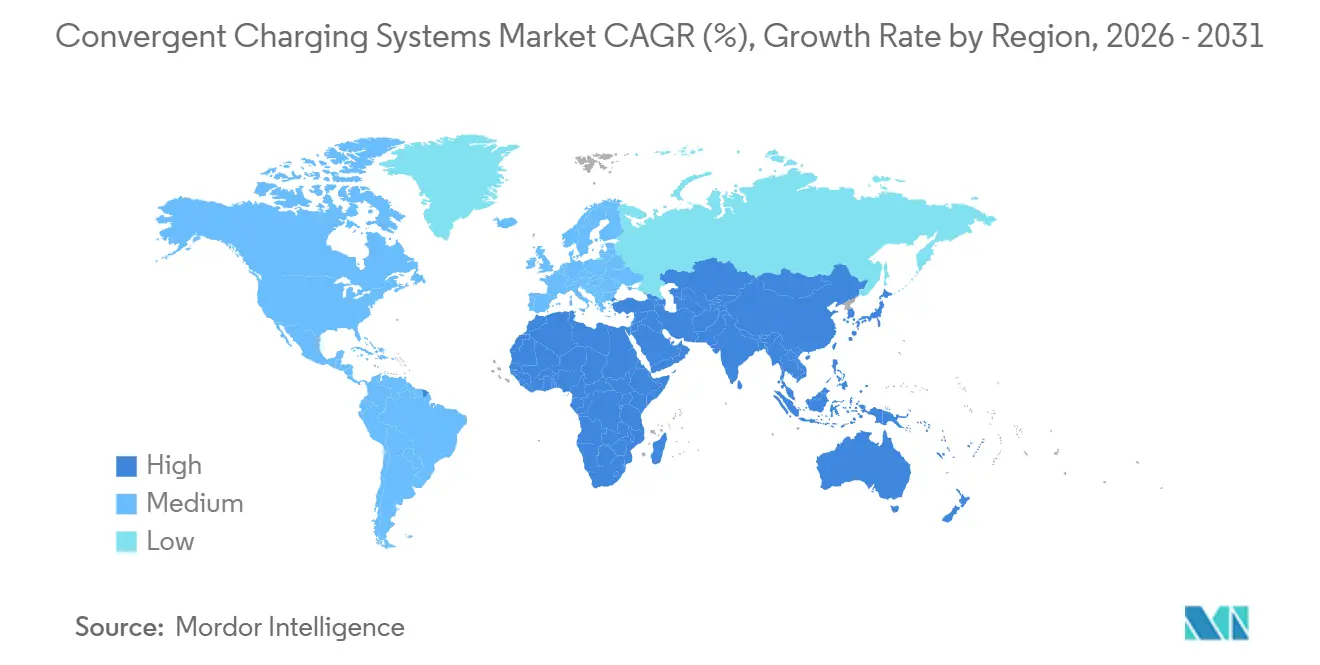
Asia-Pacífico representó el 48,37% de la participación del mercado de sistemas de carga convergentes en 2025, respaldado por la extensa red de carga de China. La Administración Nacional de Energía de China declaró que el país alcanzó 20,09 millones de instalaciones de carga a finales de 2025, incluidos 4,7 millones de puntos de carga públicos. El total fue un 49,7% más alto que el año anterior. China también estableció un objetivo de 28 millones de instalaciones de carga para 2027 y tiene la intención de expandir los proyectos piloto de vehículo a red a más de 5.000 instalaciones bidireccionales.[3] India tenía 10,02 millones de vehículos eléctricos registrados y 52.718 estaciones de carga públicas en julio de 2026. Esta proporción indica una gran brecha de infraestructura. Indonesia, Malasia, Tailandia y Vietnam también registraron una adopción más rápida de vehículos eléctricos en 2025, respaldada por la disponibilidad de vehículos chinos e incentivos gubernamentales.
América del Norte y Europa forman el segundo bloque de demanda más grande para el mercado de sistemas de carga convergentes. Su base instalada está evolucionando hacia sistemas de mayor potencia y requisitos de cumplimiento más detallados. El Programa de Fórmula NEVI de los Estados Unidos mantiene un requisito de tiempo de actividad del 97% para los corredores de cargadores rápidos de CC financiados federalmente. Canadá comprometió 1,5 mil millones de CAD (1,11 mil millones de USD) para infraestructura de carga pública y hasta 5.400 estaciones de carga rápida. El Reino Unido elevó las subvenciones para puntos de carga a 500 GBP (630 USD) por toma y comprometió 400 millones de GBP (504 millones de USD) para la capacidad de las áreas de servicio en autopistas. Los requisitos de la Unión Europea para datos abiertos, pagos sin contacto y capacidad de potencia favorecen los sistemas interoperables. América del Sur, liderada por Brasil y Argentina, está construyendo infraestructura de carga a través de financiamiento público y privado. Su densidad de carga sigue siendo inferior al crecimiento de la flota de vehículos, lo que deja un requisito de cobertura a largo plazo y brinda a los primeros proveedores la oportunidad de establecer redes antes de que mayores volúmenes de vehículos requieran una cobertura más amplia de corredores y destinos.
Se proyecta que Oriente Medio se expandirá a una CAGR del 26,87% hasta 2031. La región está creciendo desde una base instalada más pequeña a través de programas de transporte e infraestructura liderados por el gobierno. La Autoridad de Electricidad y Agua de Dubái expandió su red a más de 1.860 puntos de carga en 2025 desde 740 a finales de 2024. Los Emiratos Árabes Unidos tienen un objetivo nacional de 70.000 cargadores para 2030. EVIQ de Arabia Saudita tiene como objetivo 5.000 cargadores en 1.000 ubicaciones para 2030, con un enfoque en las rutas entre Riad, Yeda y Dammam. NEOM está posicionando su región noroeste para centros ultrarrápidos alimentados por energía solar. África sigue en una etapa temprana, con Sudáfrica, Nigeria y Egipto emergiendo como mercados iniciales. La confiabilidad de la red hace que los sistemas de carga gestionados localmente sean particularmente relevantes en estos entornos, porque los operadores necesitan tener en cuenta las condiciones de energía locales mientras mantienen la disponibilidad básica de carga para los primeros usuarios y los clientes de flotas.

Panorama Competitivo
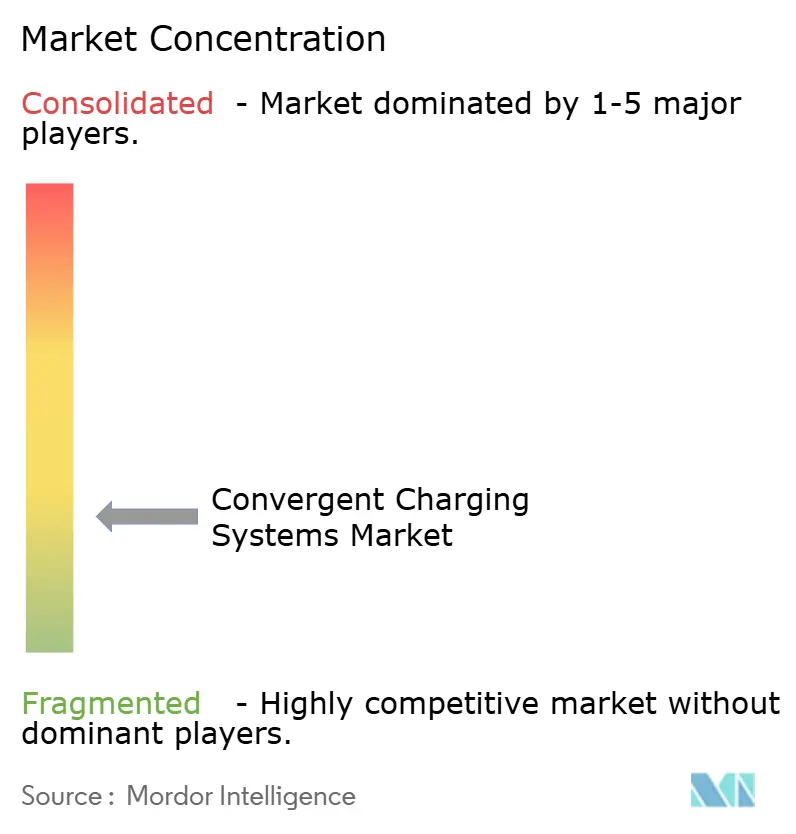
El mercado de sistemas de carga convergentes está moderadamente fragmentado y ninguna empresa tiene más de una participación de dígitos bajos del valor global. La competencia se centra en el rendimiento de los equipos, la capacidad del software y la cobertura geográfica. Alpitronic, Kempower y Wallbox han establecido posiciones a través del rendimiento del hardware y la alineación con protocolos abiertos. Star Charge y TELD New Energy utilizan la escala de fabricación y la densidad de la red doméstica para mantener precios de hardware competitivos mientras se expanden al extranjero. Los proveedores también están intentando convertir las ventas de equipos en un uso de plataforma a largo plazo a través de análisis, módulos de gestión de energía y funciones de vehículo a red. Este enfoque desplaza el énfasis de los márgenes unitarios a los ingresos recurrentes por software. La capacidad del hardware sigue siendo esencial, pero cada vez más respalda una plataforma operativa integrada. El mercado de sistemas de carga convergentes ha llevado, por lo tanto, a los fabricantes europeos y a los productores de volumen chinos a una competencia más directa, con ambos grupos buscando combinar el suministro de equipos, las funciones de red y los servicios de energía que pueden respaldar las relaciones con los clientes más allá de la venta inicial de hardware.
EVBox presentó su Arquitectura Distribuida Descentralizada en Drive to Zero 2026, posicionando el diseño de hardware para respaldar operaciones de energía y carga más flexibles.[4] Blink Charging lanzó EnergyConnect en 13 sitios de carga rápida de CC en Florida, vinculando las operaciones de carga con la optimización de energía y la integración planificada de respuesta a la demanda. Kempower introdujo Mega Satellite Flex con funcionalidad tanto CCS como MCS desde un solo dispensador. Estos movimientos muestran cómo los proveedores están vinculando los equipos de carga con el software, la asignación de energía y los requisitos cambiantes de los vehículos. La certificación OCPP 2.1 se está volviendo más relevante en los requisitos de adquisición. El programa de certificación de la Open Charge Alliance involucra laboratorios de prueba que incluyen Dekra, DNV y el Laboratorio de Pruebas de Corea. La certificación puede convertirse en una barrera formal de calificación para los proveedores con menor capacidad de software desarrollada. Esto favorece a las empresas que pueden demostrar interoperabilidad además del rendimiento del cargador, particularmente donde las agencias públicas y las grandes flotas necesitan evidencia de que los equipos pueden funcionar en diferentes entornos de software y seguir siendo útiles a medida que evolucionan los requisitos técnicos.
Las oportunidades permanecen en el mantenimiento predictivo, los sistemas de gestión de energía con interfaces de programación de aplicaciones abiertas y la infraestructura de itinerancia en Oriente Medio y el sur de Asia. El mantenimiento predictivo aborda los tiempos de recuperación de fallos de los cargadores que pueden interrumpir las operaciones de las flotas. La gestión de energía puede ayudar a los operadores a calificar para los ingresos de respuesta a la demanda de las empresas de servicios públicos y operar dentro de los límites de capacidad de la red. Los sistemas de itinerancia pueden respaldar la liquidación entre operadores donde los marcos de red cruzada siguen siendo menos desarrollados. Las plataformas centradas en software pueden proporcionar servicios de red gestionados sin asumir la misma exposición de capital que los propietarios de infraestructura. La oferta pública de adquisición de SK Inc. en julio de 2026 para SK Signet, seguida de su plan de vender el negocio en el primer trimestre de 2027, reflejó la presión sobre las empresas centradas en hardware a medida que los márgenes se ajustaban y los requisitos de software se expandían.
Líderes de la Industria de Sistemas de Carga Convergentes
-
Wallbox N.V.
-
Kempower Oyj
-
Alpitronic S.r.l.
-
EVBox B.V.
-
TELD New Energy Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: El dossier actualizado de movilidad eléctrica en China de NOW GmbH confirmó que China opera ahora la red de carga de vehículos eléctricos más grande del mundo, con más de 20 millones de puntos de carga, incluidas 4,7 millones de unidades de acceso público, que atienden a aproximadamente 44 millones de automóviles eléctricos de pasajeros. El hallazgo establece la ventaja de escala que los fabricantes con sede en China aportan a la competencia global y valida el modelo de plataforma de carga convergente a una densidad de infraestructura que ningún otro mercado se aproxima.
- Julio de 2026: SK Inc. anunció una oferta pública de adquisición para su subsidiaria SK Signet a aproximadamente un 20% de prima sobre el precio de las acciones vigente, con planes de completar una exclusión voluntaria de cotización para el cuarto trimestre de 2026 y finalizar una venta a Anchor Equity Partners u otro comprador para el primer trimestre de 2027. La transacción refleja la racionalización estratégica de la cartera a medida que la compresión de márgenes de hardware se intensifica en el sector de carga rápida a nivel global.
- Junio de 2026: Alpitronic actualizó su sistema de carga de megavatios descentralizado HYC1000 con un nuevo Dispensador de Alto Rendimiento, permitiendo la entrega de más de 1.000 A y hasta 1.000 kW a través de una única conexión CCS en un rango operativo de 150 a 1.000 V. La disponibilidad comienza en Europa, con lanzamientos en los mercados de los Estados Unidos y Canadá previstos para 2027.
- Junio de 2026: Volkswagen Group y Elli lanzaron un producto comercial de vehículo a red para consumidores del mercado masivo en Alemania, que comprende el Elli BiDi Charger, la tarifa Volkswagen Naturstrom V2G Flow y la Elli BiDi App. Los clientes que mantengan 250 horas de conexión por mes pueden recibir hasta 720 EUR (799 USD) anuales, marcando un hito en la monetización de energía de la red a escala del consumidor.


Alcance del Informe Global del Mercado de Sistemas de Carga Convergentes
El mercado de sistemas de carga convergentes incluye soluciones que permiten a los proveedores de servicios gestionar, tarifar, cobrar y facturar a los clientes por múltiples servicios, como voz, datos, mensajería y contenido digital, a través de una plataforma unificada. El mercado abarca software, hardware y servicios asociados desplegados en redes de telecomunicaciones y proveedores de servicios digitales.
El Informe del Mercado de Sistemas de Carga Convergentes está Segmentado por Componente (Hardware, Software y Servicios), Tipo de Carga (Carga CA, Carga CC y Carga Inalámbrica), Tipo de Conectividad (Sistemas Conectados, Sistemas No Conectados, Gestión de Operaciones, Gestión de Energía y Respuesta a la Demanda, y Otros Tipos de Conectividad), Aplicación (Carga Residencial, Carga en Lugares de Trabajo y Destinos, Carga Urbana Pública, Carga en Corredores de Autopistas, Carga de Flotas y Depósitos, y Otras Aplicaciones), Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros, Autobuses, Camiones Medianos y Pesados, y Vehículos de Dos y Tres Ruedas) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Carga CA |
| Carga CC |
| Carga Inalámbrica |
| Sistemas Conectados |
| Sistemas No Conectados |
| Gestión de Operaciones |
| Gestin de Energía y Respuesta a la Demanda |
| Otros Tipos de Conectividad |
| Carga Residencial |
| Carga en Lugares de Trabajo y Destinos |
| Carga Urbana Pública |
| Carga en Corredores de Autopistas |
| Carga de Flotas y Depósitos |
| Otras Aplicaciones |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Autobuses |
| Camiones Medianos y Pesados |
| Vehículos de Dos y Tres Ruedas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Carga | Carga CA | |
| Carga CC | ||
| Carga Inalámbrica | ||
| Por Tipo de Conectividad | Sistemas Conectados | |
| Sistemas No Conectados | ||
| Gestión de Operaciones | ||
| Gestin de Energía y Respuesta a la Demanda | ||
| Otros Tipos de Conectividad | ||
| Por Aplicación | Carga Residencial | |
| Carga en Lugares de Trabajo y Destinos | ||
| Carga Urbana Pública | ||
| Carga en Corredores de Autopistas | ||
| Carga de Flotas y Depósitos | ||
| Otras Aplicaciones | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Autobuses | ||
| Camiones Medianos y Pesados | ||
| Vehículos de Dos y Tres Ruedas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de carga convergentes?
Se proyecta que el tamaño del mercado de sistemas de carga convergentes aumentará de 33,48 mil millones de USD en 2026 a 99,83 mil millones de USD en 2031, a una CAGR del 24,42%.
¿Qué está impulsando la demanda de sistemas de carga convergentes?
Las necesidades de tiempo de actividad de las flotas, la expansión de corredores de carga rápida, el financiamiento público, los requisitos de interoperabilidad, la carga de megavatios y los servicios interactivos con la red respaldan la demanda. Estos factores aumentan el valor de los sistemas que pueden coordinar el rendimiento de los equipos, el servicio al usuario y la capacidad de electricidad disponible en los sitios operativos.
¿Qué tipo de carga lideró la demanda en 2025?
La carga CC lideró con una participación de ingresos del 64,79% en 2025 porque los sitios públicos, de flotas y comerciales necesitan entrega de energía rápida y ultrarrápida. Su papel es más fuerte donde el tiempo de permanencia del conductor es limitado o los vehículos deben volver rápidamente al uso programado.
¿Por qué es importante la gestión de energía para la carga de vehículos eléctricos?
Se proyecta que la gestión de energía y la respuesta a la demanda crecerán a una CAGR del 26,16% porque los operadores pueden gestionar los límites de energía y utilizar las baterías de los vehículos eléctricos como activos de energía receptivos.
¿Qué región está creciendo más rápido en sistemas de carga convergentes?
Se espera que Oriente Medio se expanda a una CAGR del 26,87% hasta 2031, respaldado por planes de infraestructura pública y una base instalada reducida.


 Sus datos están seguros y nunca se venden ni se comparten.
