
Taille et part du marché des systèmes de facturation convergents
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
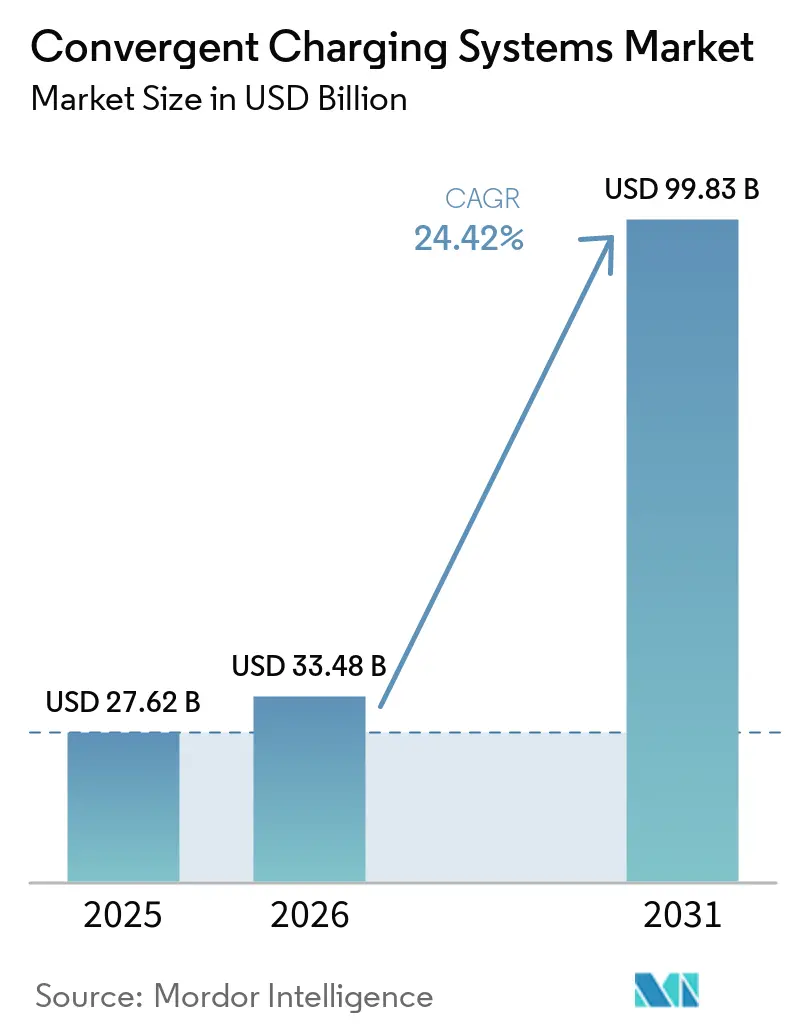
| Taille du Marché (2026) | 33.48 Milliards de dollars |
| Taille du Marché (2031) | 99.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.42 % |
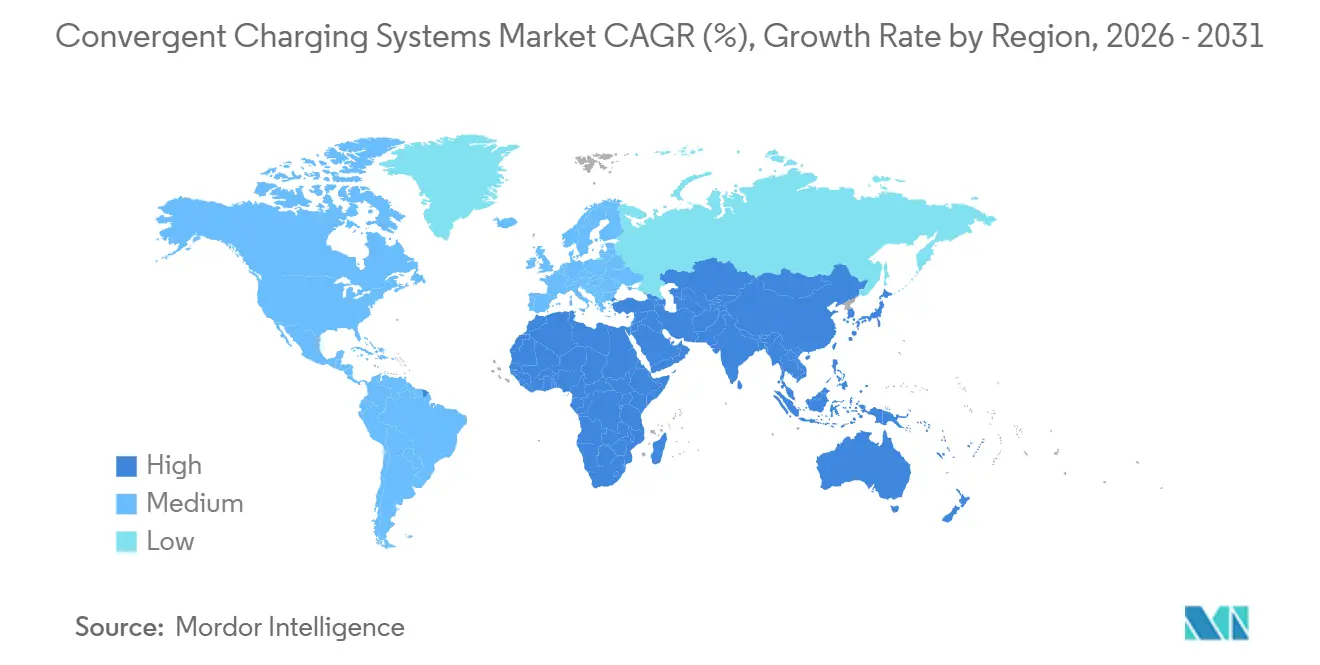
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
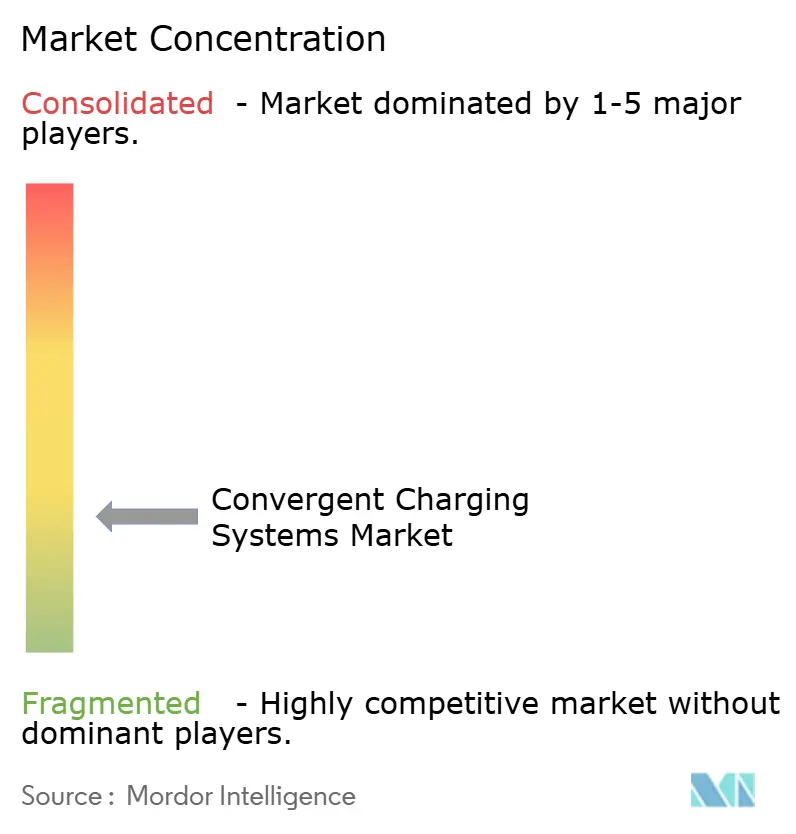
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de facturation convergents par Mordor Intelligence
La taille du marché des systèmes de facturation convergents est projetée à 27,62 milliards USD en 2025, 33,48 milliards USD en 2026, et devrait atteindre 99,83 milliards USD d'ici 2031, avec un CAGR de 24,42 % de 2026 à 2031. Le marché des systèmes de facturation convergents évolue d'installations de chargeurs séparées vers des systèmes intégrés combinant équipements, logiciels, gestion de l'énergie et données utilisateurs. Les opérateurs de points de charge doivent améliorer l'utilisation des actifs, respecter les exigences protocolaires et participer aux services auxiliaires d'électricité via la même plateforme d'exploitation. L'électrification des flottes, les programmes de corridors publics et les modèles de revenus véhicule-réseau augmentent la valeur de la couche logicielle. Les priorités concurrentielles s'étendent désormais au-delà de la puissance de charge pour inclure l'interopérabilité, la fiabilité des opérations et la capacité à gérer les flux d'électricité. Les délais de raccordement au réseau, les risques cybernétiques et les différences de normes de connecteurs et de paiement influeront sur les prestataires qui obtiendront des contrats à long terme.
Points clés du rapport
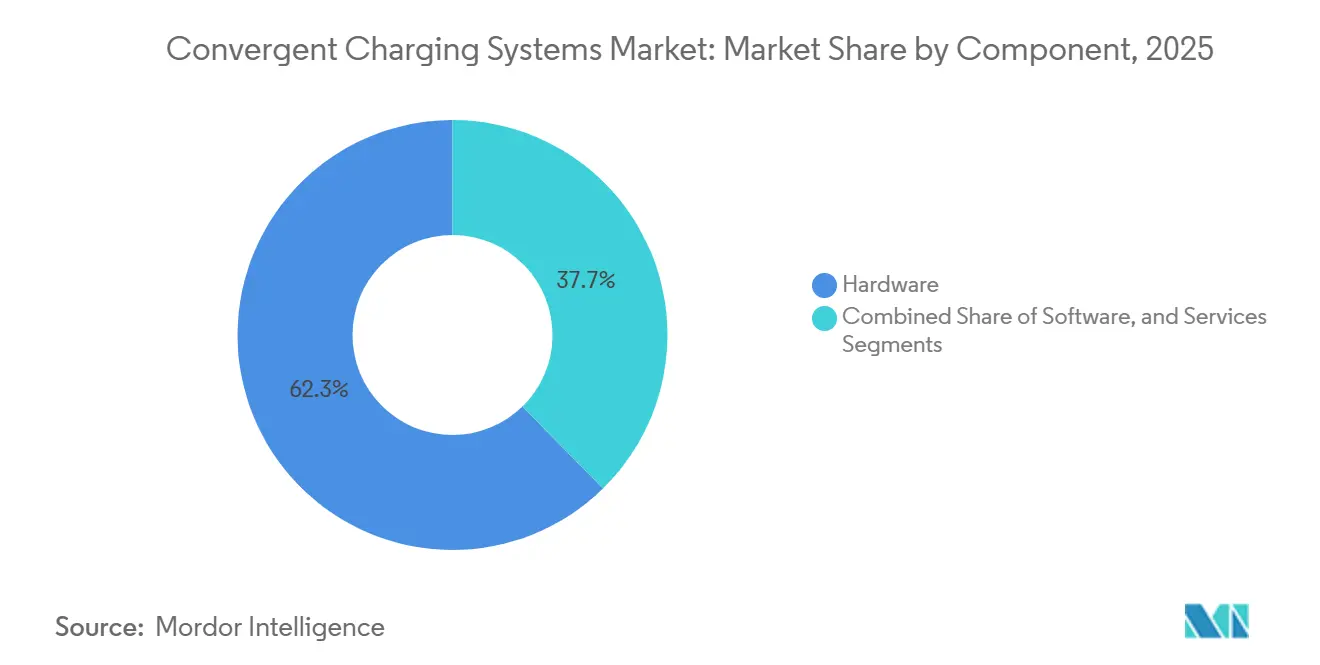
- Par composant, le matériel représentait 62,34 % de la part du marché des systèmes de facturation convergents en 2025, tandis que le logiciel devrait se développer à un CAGR de 25,87 % jusqu'en 2031.
- Par type de charge, la charge CC représentait 64,79 % des revenus en 2025, tandis que la charge sans fil devrait se développer à un CAGR de 25,58 % jusqu'en 2031.
- Par type de connectivité, les systèmes connectés représentaient 40,56 % des revenus en 2025, tandis que la gestion de l'énergie et la réponse à la demande devraient croître à un CAGR de 26,16 % jusqu'en 2031.
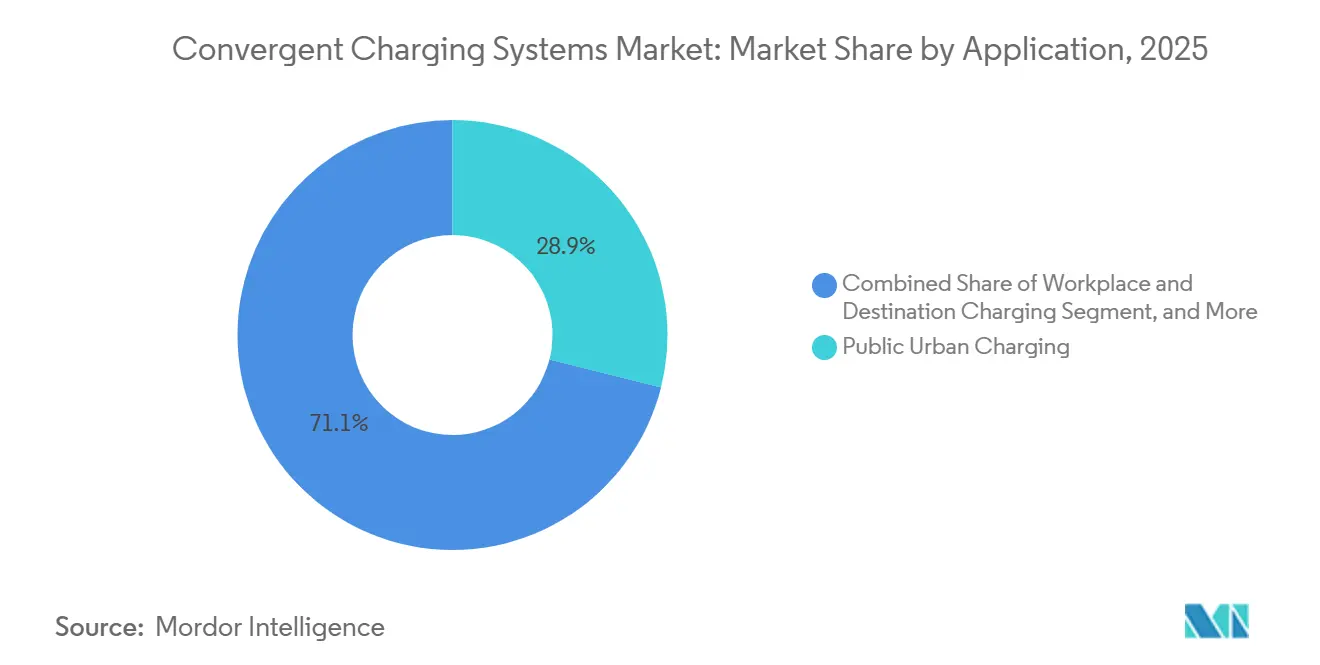
- Par application, la charge urbaine publique représentait 28,93 % des revenus en 2025, tandis que la charge sur corridor autoroutier devrait croître à un CAGR de 25,19 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières détenaient 66,71 % de la part des revenus en 2025, tandis que les camions de tonnage moyen et lourd devraient se développer à un CAGR de 25,54 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 48,37 % de la part des revenus en 2025, tandis que le Moyen-Orient devrait croître à un CAGR de 26,87 % jusqu'en 2031.
Points clés du rapport
| Segmentation | Segment | Indicateur | Année | Valeur |
|---|---|---|---|---|
| Par composant | Matériel | Part de marché | 2025 | 62.34% |
| Par composant | Logiciel | CAGR | 2031 | 25.87% |
| Par type de charge | Charge CC | Part de marché | 2025 | 64.79% |
| Par type de charge | Charge sans fil | CAGR | 2031 | 25.58% |
| Par type de connectivité | Systèmes connectés | Part de marché | 2025 | 40.56% |
| Par type de connectivité | Gestion de l'énergie et réponse à la demande | CAGR | 2031 | 26.16% |
| Par application | Charge urbaine publique | Part de marché | 2025 | 28.93% |
| Par application | Charge sur corridor autoroutier | CAGR | 2031 | 25.19% |
| Par type de véhicule | Voitures particulières | Part de marché | 2025 | 66.71% |
| Par type de véhicule | Camions de tonnage moyen et lourd | CAGR | 2031 | 25.54% |
| Par géographie | Asie-Pacifique | Part de marché | 2025 | 48.37% |
| Par géographie | Moyen-Orient | CAGR | 2031 | 26.87% |
| Source: Mordor Intelligence | ||||
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes de facturation convergents
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification des flottes et exigences de disponibilité des dépôts | +3.5% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des corridors de charge rapide publics | +3.0% | Mondial, notamment en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Financements publics, codes de construction et objectifs zéro émission | +2.8% | Mondial, avec un leadership précoce dans l'Union européenne, au Royaume-Uni, au Canada et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Interopérabilité à protocole ouvert et demande d'itinérance | +2.2% | Amérique du Nord et Union européenne, avec extension à l'Asie-Pacifique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Charge en mégawatts pour les véhicules lourds | +2.0% | Europe et Amérique du Nord, avec émergence de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Charge interactive avec le réseau et monétisation des services énergétiques | +1.5% | Union européenne et Amérique du Nord, avec une activité précoce en Allemagne, au Royaume-Uni et au Texas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des flottes et exigences de disponibilité des dépôts
L'électrification des flottes modifie les modalités d'approvisionnement en charge, car une unité de dépôt défaillante peut perturber l'ensemble d'un quart de travail. Le marché des systèmes de facturation convergents favorise donc les prestataires qui combinent surveillance des équipements, diagnostic à distance et déploiement de techniciens. Le programme National Electric Vehicle Infrastructure exige une disponibilité annuelle de 97 % par port et un reporting automatisé via le pipeline de données EV-ChART. Des sous-performances persistantes peuvent entraîner des mises en demeure et la récupération des subventions dans le cadre de ce programme. Les clients de flottes peuvent traiter la disponibilité comme une exigence contractuelle, car les charges manquées affectent la disponibilité des véhicules et les travaux planifiés. Cette exigence fait de la capacité opérationnelle intégrée un prérequis pour les accords de flotte à long terme, car les acheteurs de flottes ont besoin d'un parcours clair allant des alertes de chargeur au diagnostic, à la coordination des services et à la vérification que les véhicules peuvent reprendre leur cycle de service prévu.
Expansion des corridors de charge rapide publics
Les programmes de corridors publics font de la charge rapide une part plus importante des investissements en infrastructure dans les grandes régions. Le marché des systèmes de facturation convergents bénéficie de la nécessité pour les opérateurs de gérer des équipements haute puissance, des volumes de trafic variables et une capacité réseau limitée au même emplacement. L'évolution vers la charge ultra-rapide accroît également le besoin de systèmes qui répartissent la puissance disponible entre les véhicules. Les sites à haute puissance nécessitent un logiciel d'exploitation capable de surveiller les sessions et de répondre aux problèmes d'équipement sans attendre une intervention sur site. Le déploiement des corridors crée également une exigence de fonctions communes de paiement et de communication entre les réseaux de charge. Cela favorise les plateformes capables d'intégrer le matériel, l'accès client et la gestion de l'énergie dans un environnement d'exploitation unique, car des systèmes séparés peuvent introduire des étapes inutiles lorsqu'un réseau doit répondre simultanément à des contraintes de trafic, d'équipement ou d'alimentation.
Financements publics, codes de construction et objectifs zéro émission
Les financements publics soutiennent le déploiement des infrastructures tout en fixant des exigences opérationnelles pour les chargeurs. Le Canada a annoncé une allocation de 1,5 milliard CAD (1,11 milliard USD), via l'initiative de la Banque de l'infrastructure du Canada, pour jusqu'à 5 400 stations de charge rapide publiques. Le programme a également introduit des normes d'émissions de gaz à effet de serre visant 75 % de ventes de véhicules électriques d'ici 2035. Le Royaume-Uni a augmenté le soutien aux subventions de 350 GBP (441 USD) à 500 GBP (630 USD) par prise à compter du 1er avril 2026, et s'est engagé à hauteur de 400 millions GBP (504 millions USD) pour les aires de service autoroutières jusqu'en 2030. Le règlement de l'Union européenne sur les infrastructures pour carburants alternatifs exige des données ouvertes, des paiements sans contact et des capacités de puissance spécifiées. Ces règles établissent des attentes techniques communes pour le marché des systèmes de facturation convergents et donnent aux propriétaires d'infrastructures une raison de sélectionner des plateformes répondant aux exigences de paiement, de reporting et d'exploitation à mesure que leurs réseaux se développent.
Interopérabilité à protocole ouvert et demande d'itinérance
L'interopérabilité devient une exigence d'approvisionnement plutôt qu'une fonctionnalité facultative pour les systèmes de gestion de la charge. OCPP 2.1 Édition 1 a été publié en tant que IEC 63584-210:2025 en décembre 2025. Cette version prend en charge la charge bidirectionnelle ISO 15118-20, le contrôle des ressources énergétiques distribuées et l'échange de batteries.[1] OCPI 2.3.0 a ajouté des modules de paiement direct et des points de données alignés sur la réglementation de l'Union européenne. Les protocoles communs peuvent réduire le coût du changement de systèmes de gestion de la charge et améliorer l'itinérance entre les réseaux. Ce changement crée des opportunités pour les prestataires axés sur les logiciels et réduit la protection qu'offraient autrefois les systèmes propriétaires aux opérateurs établis, car les clients de charge peuvent accorder une plus grande importance à la fonctionnalité et à la qualité de service lorsque les normes de communication sont partagées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délais de raccordement et contraintes de capacité du réseau local | -2.8% | Amérique du Nord et Union européenne, avec extension à l'Asie-Pacifique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Fragmentation des normes de connecteurs, de paiement et de communication | -2.2% | Mondial | Moyen terme (2 à 4 ans) |
| Exposition à la cybersécurité, à l'identité et à la responsabilité liée aux micrologiciels | -1.8% | Mondial, avec une pertinence accrue en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Pénurie de talents certifiés en intégration de charge haute puissance | -1.2% | Mondial, avec une pression particulière au Moyen-Orient et dans les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Délais de raccordement et contraintes de capacité du réseau local
Le calendrier de raccordement au réseau reste une limitation majeure du déploiement de la charge, notamment pour les grandes flottes et les sites de corridors. Les projets de dépôts nécessitant de 3 MW à 10 MW de nouvelle capacité peuvent faire face à des délais d'examen de 18 à 36 mois aux États-Unis. Le marché des systèmes de facturation convergents peut partiellement remédier à ce délai grâce à une charge gérée qui utilise la capacité disponible de manière plus prudente. PG&E a lancé Flex Connect en avril 2025 pour permettre aux projets éligibles de se connecter à capacité réduite avant qu'une mise à niveau de sous-station soit achevée. De longs délais de raccordement peuvent réduire les rendements des projets même lorsque la demande de véhicules est adéquate. Les services de connexion flexibles reconnaissent que la mise sous tension peut constituer un obstacle distinct du permis ou de la livraison des équipements, ce qui rend les contrôles de charge importants pendant la période où un site dispose de véhicules et d'équipements mais n'a pas encore sa pleine capacité réseau prévue.
Fragmentation des normes de connecteurs, de paiement et de communication
Les différences de connecteurs et de protocoles compliquent le travail d'intégration pour les opérateurs desservant plusieurs applications ou pays. NACS, SAE J3400, CCS1, CCS2 et le CHAdeMO hérité obligent les opérateurs à faire des choix d'équipements pour des flottes de véhicules diverses. Les options de paiement, notamment Plug and Charge, RFID et les cartes sans contact, nécessitent également une coordination logicielle. La norme de charge en mégawatts prend en charge des systèmes jusqu'à 1 500 V CC et 3 000 A selon la norme IEC TS 63379, bien que ses protocoles logiciels et de communication n'aient pas encore été finalisés à mi-2026. Les opérateurs de corridors pour véhicules lourds doivent donc prendre des décisions d'investissement avant que chaque élément de la norme soit finalisé. Les petits opérateurs font face à une charge de coûts plus importante, ce qui peut ralentir l'expansion vers des sites secondaires, où un nombre réduit de sessions de charge rend plus difficile l'absorption des coûts liés aux multiples connecteurs, paiements et exigences de communication.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel reste la base des revenus tandis que le logiciel étend la valeur opérationnelle
Le matériel représentait 62,34 % des revenus en 2025, ce qui en fait le composant le plus important du marché des systèmes de facturation convergents. Les chargeurs rapides CC, les unités CA résidentielles et les distributeurs de charge en mégawatts émergents constituent la base physique du déploiement du réseau. Le déploiement initial du réseau nécessite des dépenses en capital substantielles pour les équipements, ce qui explique la position dominante du matériel. Les opérateurs utilisent cette base installée pour ajouter des fonctions logicielles et de service au fil du temps. Les décisions d'approvisionnement tiennent désormais de plus en plus compte de la certification OCPP 2.1, de la compatibilité ISO 15118-20 et de la capacité véhicule-réseau. Le matériel n'est plus évalué uniquement sur la vitesse de charge. Ces exigences d'intégration permettent aux équipements de se connecter aux fonctions de gestion des chargeurs, de facturation, de diagnostic et de contrôle de l'énergie. Les services comprennent l'installation, la mise en service, la maintenance et les opérations de réseau géré. Ils servent les opérateurs qui manquent de ressources d'ingénierie internes suffisantes, et ils peuvent relier le processus d'installation physique à la surveillance continue, à la planification de la maintenance et à la gestion quotidienne du réseau après la mise en service.
Le logiciel devrait croître à un CAGR de 25,87 % jusqu'en 2031 sur le marché des systèmes de facturation convergents. Les opérateurs ont besoin de logiciels pour utiliser les données des chargeurs à des fins de gestion de l'énergie, d'optimisation des revenus et de maintenance prédictive. OCPP 2.1 donne aux opérateurs accès à la charge bidirectionnelle et aux contrôles des ressources énergétiques distribuées lorsqu'ils mettent à jour les spécifications de protocole ouvert. Le programme de certification de l'Open Charge Alliance est conduit avec des organismes de test dont Dekra et DNV. La certification devient une exigence de qualification dans les appels d'offres publics et les contrats de flotte. La couche logicielle peut donc influencer la sélection du matériel avant l'achat d'un chargeur. Cette connexion soutient des revenus de service récurrents parallèlement aux ventes d'équipements. Elle déplace également la concurrence vers la capacité opérationnelle plutôt que vers la seule puissance des équipements, car un chargeur doté de contrôles compatibles et de données exploitables peut soutenir le service client, la facturation, la maintenance et les décisions énergétiques tout au long de sa vie opérationnelle.


Par type de charge : la charge CC est en tête tandis que les systèmes sans fil développent de nouveaux cas d'usage
La charge CC représentait 64,79 % des revenus en 2025, reflétant la demande de livraison rapide et ultra-rapide dans les sites publics, de flotte et commerciaux. La taille du marché des systèmes de facturation convergents pour la charge CC est portée par des architectures de véhicules capables d'accepter une puissance de charge plus élevée. Les véhicules à 800 volts peuvent utiliser de 150 kW à 400 kW de puissance de charge sans pré-refroidissement du câble. Les sites de corridors publics utilisent des systèmes CC car les conducteurs ont besoin de temps d'arrêt plus courts. Les opérateurs de flottes utilisent également la charge haute puissance lorsque les horaires des véhicules limitent les fenêtres de charge. La charge CA continue de servir les installations résidentielles et professionnelles. Les temps d'arrêt nocturnes rendent une puissance plus faible économiquement adaptée à ces usages. La charge sans fil répond à un besoin différent en améliorant la commodité dans les environnements résidentiels et de dépôts de flotte. Elle est particulièrement pertinente là où le positionnement automatisé ou la réduction de la manipulation des câbles est valorisé.
La charge sans fil devrait se développer à un CAGR de 25,58 % jusqu'en 2031. SAE J2954 définit WPT1 à 3,7 kW, WPT2 à 7,7 kW et WPT3 à 11 kW. IEC PAS 61980-4:2025 fixe les spécifications pour le transfert sans fil haute puissance pour la charge stationnaire de véhicules électriques à des tensions d'alimentation allant jusqu'à 1 000 V CA et 1 500 V CC. L'entrée indique jusqu'à 94 % d'efficacité de transfert au niveau le plus élevé, ce qui soutient l'utilisation là où la commodité d'installation importe plus qu'une petite différence d'efficacité. Les distributeurs compatibles MCS apparaissent avant la finalisation complète de la norme logicielle. Kempower a présenté Mega Satellite Flex en mai 2026 avec une capacité CCS jusqu'à 560 kW et une capacité MCS jusqu'à 1,2 MW. Ces systèmes conviennent aux sites de longue distance nécessitant une très haute puissance. Les sites urbains privilégient toujours la compatibilité avec les véhicules particuliers. Les différentes exigences maintiennent la pertinence des systèmes CC, CA, sans fil et en mégawatts pour des conditions de déploiement distinctes, plutôt que de créer un chemin de remplacement unique pour les domiciles, les destinations urbaines, les dépôts de flotte, les corridors publics et les sites de transport lourd.
Par type de connectivité : les systèmes connectés sont en tête tandis que la gestion de l'énergie prend de l'élan
Les systèmes connectés représentaient 40,56 % des revenus en 2025 et sont restés la plus grande catégorie de connectivité. Le marché des systèmes de facturation convergents s'appuie sur la connectivité pour la surveillance des sessions, le diagnostic à distance et la gestion du réseau basée sur OCPP. Les opérateurs publics et commerciaux ont besoin d'informations opérationnelles continues sur des sites de charge dispersés. Les systèmes connectés prennent en charge l'authentification, la facturation, la surveillance de l'état des chargeurs et le reporting. Ils permettent également aux opérateurs de gérer les problèmes sans visiter immédiatement chaque site. Le logiciel de gestion des opérations fournit la couche connectée de base pour ces fonctions. Les systèmes non connectés continuent de jouer un rôle dans les applications résidentielles sensibles aux coûts et dans les marchés émergents. Les coûts de connectivité et la disponibilité inégale du réseau peuvent encore limiter leur utilisation. D'autres types de connectivité fournissent des fonctions spécialisées d'échange de données et de reporting pour l'itinérance et le règlement multi-opérateurs.
La gestion de l'énergie et la réponse à la demande devraient croître à un CAGR de 26,16 % jusqu'en 2031. Le marché des systèmes de facturation convergents traite de plus en plus les batteries de véhicules électriques comme des actifs énergétiques réactifs plutôt que comme des charges passives. Enercity et Volkswagen Commercial Vehicles ont échangé de l'électricité déchargée de véhicules de flotte connectés de manière bidirectionnelle sur la bourse d'électricité allemande en mai 2026. La transaction a montré un cas d'usage véhicule-réseau pour véhicules commerciaux dans un contexte interentreprises. Blink Charging a déployé son système EnergyConnect sur 13 sites de charge rapide CC en Floride, avec des plans d'intégration de réponse à la demande et de stockage d'énergie. La baisse des coûts des modules LTE et IoT peut encore affaiblir l'argument en faveur des systèmes non connectés. La charge réactive au réseau ajoute une fonction de revenus potentielle parallèlement aux sessions de charge. Elle aide également les opérateurs à répondre aux limites de capacité sur les sites contraints, où la capacité à planifier, réduire ou décaler l'activité de charge peut être plus pratique à court terme qu'attendre une mise à niveau extensive du réseau.
Par application : la charge urbaine publique est en tête tandis que les corridors autoroutiers progressent
La charge urbaine publique représentait 28,93 % des revenus en 2025 et était la plus grande application du marché des systèmes de facturation convergents. Les zones métropolitaines denses concentrent la demande de voitures particulières et tendent à offrir une utilisation des actifs plus élevée que les sites de corridors ou de travail. Ces sites nécessitent un paiement fiable, une visibilité du réseau et une gestion de la puissance car de nombreux utilisateurs partagent le même équipement. La charge de flotte et de dépôt augmente à mesure que les opérateurs logistiques électrifient les véhicules de livraison du dernier kilomètre. Les dépôts captifs peuvent avoir des tarifs moyens par session inférieurs à ceux des réseaux publics, mais ils nécessitent une charge planifiée fiable. La charge en milieu de travail et de destination comprend les commerces de détail, les hôtels et les parkings. Ces sites soutiennent les avantages de flotte pour les employeurs et la fidélisation des conducteurs de véhicules électriques. La charge résidentielle dispose de la plus grande base installée d'unités individuelles dans le monde, mais elle génère des revenus moyens par unité plus faibles. Les hubs de transit, les aéroports et les installations maritimes restent des applications plus petites avec des exigences spécifiques en matière de puissance et de protocole.
La charge sur corridor autoroutier devrait croître à un CAGR de 25,19 % jusqu'en 2031. Le marché des systèmes de facturation convergents utilise les sites de corridors pour desservir les véhicules particuliers et commerciaux se déplaçant entre les villes. Les équipements haute puissance et les systèmes d'énergie gérés sont importants là où les raccordements au réseau sont contraints. L'entrée identifie une opportunité de charge rapide supplémentaire en Europe occidentale sur la base de l'écart entre la disponibilité actuelle des chargeurs et l'utilisation à long terme prévue. La demande des véhicules lourds s'ajoute au besoin de capacité de corridor. Scania et Milence visaient 1 700 points de charge haute performance en Europe d'ici 2027.[2] BP Pulse prévoyait l'installation MCS à l'Ashford International Truckstop au Royaume-Uni d'ici 2026. Les investissements dans les corridors relient donc la charge des voitures particulières à l'expansion du transport électrique longue distance, obligeant les opérateurs de sites à équilibrer les sessions fréquentes de véhicules particuliers avec les besoins en puissance bien plus importants et les horaires d'exploitation des camions commerciaux.
Par type de véhicule : les voitures particulières fournissent le volume tandis que les camions lourds modifient les exigences des sites
Les voitures particulières représentaient 66,71 % des revenus en 2025, ce qui en fait la plus grande source de demande sur le marché des systèmes de facturation convergents. Leur position reflète l'ampleur de l'adoption mondiale des véhicules électriques particuliers, notamment en Chine. La charge des véhicules particuliers nécessite une couverture dans les sites urbains, les lieux de travail, les résidences et les corridors de déplacement. Ce large schéma d'utilisation soutient une grande base d'équipements de charge et de services connectés. Les véhicules utilitaires légers constituent un domaine de croissance adjacent car les flottes de livraison nécessitent une charge de dépôt gérée. Les bus constituent un segment plus établi pour l'électrification en Chine et en Europe. Ils restent moins développés en Asie du Sud, en Asie du Sud-Est et au Moyen-Orient. Les deux et trois-roues ajoutent un volume significatif d'unités de charge en Inde et en Asie du Sud-Est. Leurs revenus de charge par unité plus faibles limitent leur influence sur le chiffre d'affaires total par rapport aux voitures particulières.
Les camions de tonnage moyen et lourd devraient croître à un CAGR de 25,54 % jusqu'en 2031. La standardisation MCS, les exigences de décarbonation des flottes et l'amélioration du coût total de possession soutiennent ces perspectives. MAN Truck and Bus a commencé la production en série de camions électriques compatibles MCS à mi-2026. L'entreprise a déclaré qu'une batterie de 534 kWh pouvait se charger de 20 % à 80 % en moins de 30 minutes avec MCS. Cette période de charge peut s'inscrire dans les pauses de conduite légalement obligatoires. Par conséquent, la disponibilité de l'infrastructure de charge devient plus importante que la capacité de charge du véhicule pour les opérations longue distance. Le secteur des systèmes de facturation convergents doit gérer des charges plus élevées, la capacité des sites et la disponibilité du réseau pour ces véhicules. L'investissement dans les corridors MCS peut croître à mesure que les immatriculations de camions augmentent après 2027. Cela soutient un profil d'équipement et de gestion de l'énergie différent de celui de la charge des véhicules particuliers, notamment des charges de site plus élevées, des exigences de disponibilité des équipements plus contraignantes et une coordination plus étroite entre les heures d'arrivée des véhicules, les pauses des conducteurs et la livraison de puissance.
Analyse géographique
L'Asie-Pacifique représentait 48,37 % de la part du marché des systèmes de facturation convergents en 2025, soutenue par le vaste réseau de charge de la Chine. L'Administration nationale de l'énergie de Chine a déclaré que le pays avait atteint 20,09 millions d'installations de charge fin 2025, dont 4,7 millions de points de charge publics. Le total était supérieur de 49,7 % à l'année précédente. La Chine a également fixé un objectif de 28 millions d'installations de charge d'ici 2027 et entend étendre les projets pilotes véhicule-réseau à plus de 5 000 installations bidirectionnelles.[3] L'Inde comptait 10,02 millions de véhicules électriques immatriculés et 52 718 stations de charge publiques en juillet 2026. Ce ratio indique un important déficit d'infrastructure. L'Indonésie, la Malaisie, la Thaïlande et le Vietnam ont également enregistré une adoption plus rapide des véhicules électriques en 2025, soutenue par la disponibilité des véhicules chinois et les incitations gouvernementales.
L'Amérique du Nord et l'Europe constituent le deuxième bloc de demande le plus important pour le marché des systèmes de facturation convergents. Leur base installée évolue vers des systèmes à plus haute puissance et des exigences de conformité plus détaillées. Le programme NEVI Formula des États-Unis maintient une exigence de disponibilité de 97 % pour les corridors de charge rapide CC financés par le gouvernement fédéral. Le Canada s'est engagé à hauteur de 1,5 milliard CAD (1,11 milliard USD) pour l'infrastructure de charge publique et jusqu'à 5 400 stations de charge rapide. Le Royaume-Uni a relevé les subventions pour les points de charge à 500 GBP (630 USD) par prise et s'est engagé à hauteur de 400 millions GBP (504 millions USD) pour la capacité des aires de service autoroutières. Les exigences de l'Union européenne en matière de données ouvertes, de paiements sans contact et de capacité de puissance favorisent les systèmes interopérables. L'Amérique du Sud, menée par le Brésil et l'Argentine, développe son infrastructure de charge grâce à des financements publics et privés. Sa densité de charge reste inférieure à la croissance du parc de véhicules, ce qui laisse une exigence de couverture à long terme et donne aux premiers prestataires l'opportunité d'établir des réseaux avant que des volumes de véhicules plus élevés ne nécessitent une couverture plus étendue des corridors et des destinations.
Le Moyen-Orient devrait se développer à un CAGR de 26,87 % jusqu'en 2031. La région croît à partir d'une base installée plus petite grâce à des programmes de transport et d'infrastructure menés par les gouvernements. L'Autorité de l'électricité et de l'eau de Dubaï a étendu son réseau à plus de 1 860 points de charge en 2025, contre 740 fin 2024. Les Émirats arabes unis ont un objectif national de 70 000 chargeurs d'ici 2030. L'EVIQ d'Arabie saoudite vise 5 000 chargeurs sur 1 000 sites d'ici 2030, en se concentrant sur les routes entre Riyad, Djeddah et Dammam. NEOM positionne sa région nord-ouest pour des hubs ultra-rapides alimentés à l'énergie solaire. L'Afrique en est encore à un stade précoce, avec l'Afrique du Sud, le Nigeria et l'Égypte qui émergent comme marchés initiaux. La fiabilité du réseau rend les systèmes de charge gérés localement particulièrement pertinents dans ces contextes, car les opérateurs doivent tenir compte des conditions d'alimentation locales tout en maintenant une disponibilité de charge de base pour les premiers utilisateurs et les clients de flotte.

Paysage concurrentiel
Le marché des systèmes de facturation convergents est modérément fragmenté et aucune entreprise ne détient plus d'une part à deux chiffres bas de la valeur mondiale. La concurrence se concentre sur les performances des équipements, les capacités logicielles et la couverture géographique. Alpitronic, Kempower et Wallbox ont établi des positions grâce aux performances matérielles et à l'alignement sur les protocoles ouverts. Star Charge et TELD New Energy utilisent l'échelle de fabrication et la densité du réseau domestique pour maintenir des prix matériels compétitifs tout en s'étendant à l'étranger. Les prestataires cherchent également à convertir les ventes d'équipements en utilisation de plateforme à plus long terme grâce à des modules d'analyse, de gestion de l'énergie et de fonctions véhicule-réseau. Cette approche déplace l'accent des marges unitaires vers les revenus logiciels récurrents. La capacité matérielle reste essentielle, mais elle soutient de plus en plus une plateforme d'exploitation intégrée. Le marché des systèmes de facturation convergents a donc mis les fabricants européens et les producteurs chinois à volume en concurrence plus directe, les deux groupes cherchant à combiner la fourniture d'équipements, les fonctions réseau et les services énergétiques pouvant soutenir les relations clients au-delà de la vente initiale de matériel.
EVBox a présenté son architecture distribuée décentralisée lors de Drive to Zero 2026, positionnant la conception matérielle pour soutenir des opérations d'énergie et de charge plus flexibles.[4] Blink Charging a lancé EnergyConnect sur 13 sites de charge rapide CC en Floride, reliant les opérations de charge à l'optimisation de l'énergie et à l'intégration planifiée de la réponse à la demande. Kempower a présenté Mega Satellite Flex avec des fonctionnalités CCS et MCS depuis un seul distributeur. Ces évolutions montrent comment les prestataires relient les équipements de charge aux logiciels, à l'allocation de puissance et aux exigences changeantes des véhicules. La certification OCPP 2.1 devient de plus en plus pertinente dans les exigences d'approvisionnement. Le programme de certification de l'Open Charge Alliance implique des laboratoires d'essai dont Dekra, DNV et le Korea Testing Laboratory. La certification peut devenir une barrière formelle de qualification pour les prestataires dont les capacités logicielles sont moins développées. Cela favorise les entreprises capables de démontrer l'interopérabilité ainsi que les performances des chargeurs, notamment là où les agences publiques et les grandes flottes ont besoin de preuves que les équipements peuvent fonctionner dans différents environnements logiciels et rester utiles à mesure que les exigences techniques évoluent.
Des opportunités subsistent dans la maintenance prédictive, les systèmes de gestion de l'énergie avec des interfaces de programmation d'application ouvertes, et les infrastructures d'itinérance au Moyen-Orient et en Asie du Sud. La maintenance prédictive traite les délais de récupération après une panne de chargeur qui peuvent perturber les opérations de flotte. La gestion de l'énergie peut aider les opérateurs à se qualifier pour les revenus de réponse à la demande des services publics et à opérer dans les limites de capacité du réseau. Les systèmes d'itinérance peuvent soutenir le règlement entre opérateurs là où les cadres inter-réseaux restent moins développés. Les plateformes axées sur les logiciels peuvent fournir des services de réseau géré sans prendre la même exposition en capital que les propriétaires d'infrastructures. L'offre publique d'achat de SK Inc. en juillet 2026 pour SK Signet, suivie de son plan de vente de l'activité au premier trimestre 2027, reflétait la pression sur les entreprises axées sur le matériel à mesure que les marges se resserraient et que les exigences logicielles s'élargissaient.
Leaders du secteur des systèmes de facturation convergents
-
Wallbox N.V.
-
Kempower Oyj
-
Alpitronic S.r.l.
-
EVBox B.V.
-
TELD New Energy Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : le dossier pays mis à jour de NOW GmbH sur la mobilité électrique en Chine a confirmé que la Chine exploite désormais le plus grand réseau de charge de véhicules électriques au monde, avec plus de 20 millions de points de charge, dont 4,7 millions d'unités accessibles au public, desservant environ 44 millions de voitures particulières électriques. Ce constat étalonne l'avantage d'échelle que les fabricants basés en Chine apportent à la concurrence mondiale et valide le modèle de plateforme de charge convergente à une densité d'infrastructure qu'aucun autre marché n'approche.
- Juillet 2026 : SK Inc. a annoncé une offre publique d'achat pour sa filiale SK Signet à environ 20 % de prime par rapport au cours de l'action en vigueur, avec des plans pour finaliser un retrait volontaire de la cote au quatrième trimestre 2026 et finaliser une vente à Anchor Equity Partners ou à un autre acquéreur au premier trimestre 2027. La transaction reflète une rationalisation stratégique du portefeuille alors que la compression des marges matérielles s'intensifie dans le secteur de la charge rapide à l'échelle mondiale.
- Juin 2026 : Alpitronic a mis à niveau son système de charge en mégawatts décentralisé HYC1000 avec un nouveau distributeur haute performance, permettant la livraison de plus de 1 000 A et jusqu'à 1 000 kW via une seule connexion CCS sur une plage de fonctionnement de 150 à 1 000 V. La disponibilité commence en Europe, avec des lancements sur les marchés américain et canadien prévus pour 2027.
- Juin 2026 : Volkswagen Group et Elli ont lancé un produit véhicule-réseau pour véhicules commerciaux destiné aux consommateurs du marché de masse en Allemagne, comprenant le chargeur Elli BiDi, le tarif Volkswagen Naturstrom V2G Flow et l'application Elli BiDi. Les clients maintenant 250 heures de connexion par mois peuvent recevoir jusqu'à 720 EUR (799 USD) annuellement, marquant une étape dans la monétisation de l'énergie du réseau à l'échelle des consommateurs.


Périmètre du rapport mondial sur le marché des systèmes de facturation convergents
Le marché des systèmes de facturation convergents comprend les solutions permettant aux prestataires de services de gérer, évaluer, facturer et prélever leurs clients pour plusieurs services, tels que la voix, les données, la messagerie et le contenu numérique, via une plateforme unifiée. Le marché couvre les logiciels, le matériel et les services associés déployés sur les réseaux de télécommunications et de prestataires de services numériques.
Le rapport sur le marché des systèmes de facturation convergents est segmenté par composant (matériel, logiciel et services), type de charge (charge CA, charge CC et charge sans fil), type de connectivité (systèmes connectés, systèmes non connectés, gestion des opérations, gestion de l'énergie et réponse à la demande, et autres types de connectivité), application (charge résidentielle, charge en milieu de travail et de destination, charge urbaine publique, charge sur corridor autoroutier, charge de flotte et de dépôt, et autres applications), type de véhicule (voitures particulières, véhicules utilitaires légers, bus, camions de tonnage moyen et lourd, et deux et trois-roues) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Charge CA |
| Charge CC |
| Charge sans fil |
| Systèmes connectés |
| Systèmes non connectés |
| Gestion des opérations |
| Gestion de l'énergie et réponse à la demande |
| Autres types de connectivité |
| Charge résidentielle |
| Charge en milieu de travail et de destination |
| Charge urbaine publique |
| Charge sur corridor autoroutier |
| Charge de flotte et de dépôt |
| Autres applications |
| Voitures particulières |
| Véhicules utilitaires légers |
| Bus |
| Camions de tonnage moyen et lourd |
| Deux et trois-roues |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de charge | Charge CA | |
| Charge CC | ||
| Charge sans fil | ||
| Par type de connectivité | Systèmes connectés | |
| Systèmes non connectés | ||
| Gestion des opérations | ||
| Gestion de l'énergie et réponse à la demande | ||
| Autres types de connectivité | ||
| Par application | Charge résidentielle | |
| Charge en milieu de travail et de destination | ||
| Charge urbaine publique | ||
| Charge sur corridor autoroutier | ||
| Charge de flotte et de dépôt | ||
| Autres applications | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Bus | ||
| Camions de tonnage moyen et lourd | ||
| Deux et trois-roues | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de facturation convergents ?
La taille du marché des systèmes de facturation convergents devrait passer de 33,48 milliards USD en 2026 à 99,83 milliards USD d'ici 2031, à un CAGR de 24,42 %.
Qu'est-ce qui stimule la demande de systèmes de facturation convergents ?
Les besoins de disponibilité des flottes, l'expansion des corridors de charge rapide, les financements publics, les exigences d'interopérabilité, la charge en mégawatts et les services interactifs avec le réseau soutiennent la demande. Ces facteurs augmentent la valeur des systèmes capables de coordonner les performances des équipements, le service aux utilisateurs et la capacité électrique disponible sur les sites d'exploitation.
Quel type de charge a dominé la demande en 2025 ?
La charge CC était en tête avec 64,79 % de part des revenus en 2025, car les sites publics, de flotte et commerciaux ont besoin d'une livraison de puissance rapide et ultra-rapide. Son rôle est le plus fort là où le temps d'arrêt des conducteurs est limité ou où les véhicules doivent reprendre rapidement leur utilisation planifiée.
Pourquoi la gestion de l'énergie est-elle importante pour la charge des véhicules électriques ?
La gestion de l'énergie et la réponse à la demande devraient croître à un CAGR de 26,16 % car les opérateurs peuvent gérer les limites de puissance et utiliser les batteries de véhicules électriques comme actifs énergétiques réactifs.
Quelle région connaît la croissance la plus rapide pour les systèmes de facturation convergents ?
Le Moyen-Orient devrait se développer à un CAGR de 26,87 % jusqu'en 2031, soutenu par les plans d'infrastructure publique et une faible base installée.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
