
Marktgröße und Marktanteile für konvergente Ladesysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 33.48 Milliarden US-Dollar |
| Marktgröße (2031) | 99.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.42 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für konvergente Ladesysteme von Mordor Intelligence
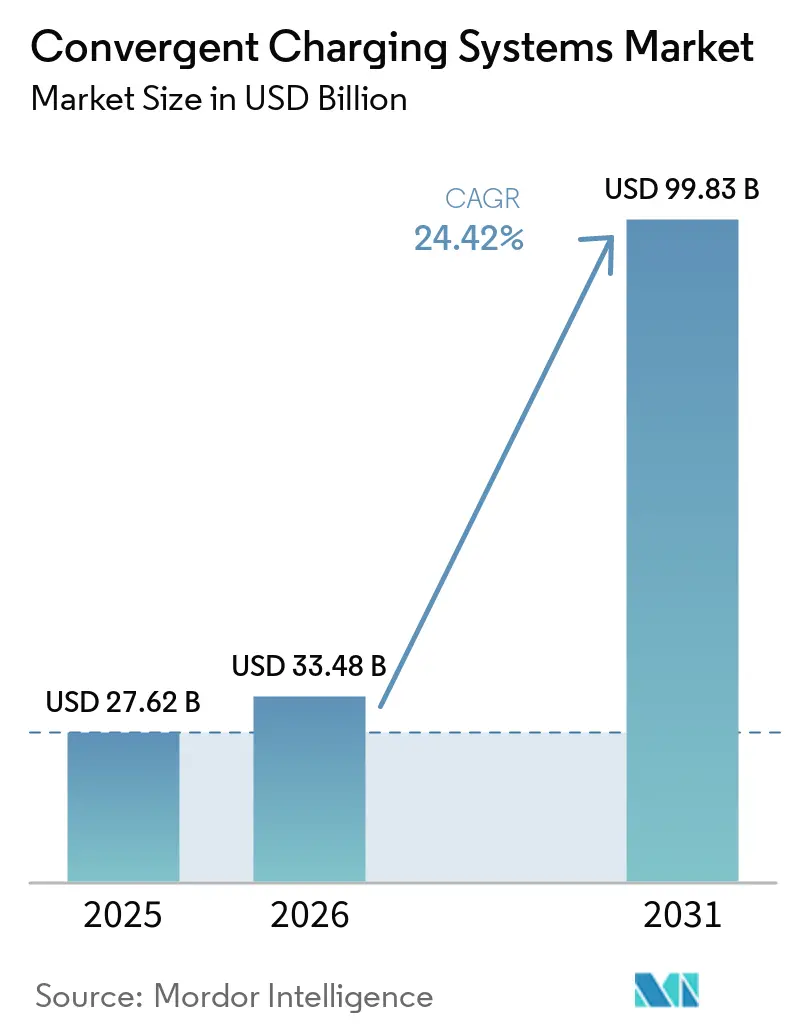
Die Marktgröße für konvergente Ladesysteme wird für 2025 auf 27,62 Milliarden USD, für 2026 auf 33,48 Milliarden USD und bis 2031 auf 99,83 Milliarden USD prognostiziert, mit einer CAGR von 24,42 % von 2026 bis 2031. Der Markt für konvergente Ladesysteme entwickelt sich von separaten Ladegerätinstallationen hin zu integrierten Systemen, die Ausrüstung, Software, Energiemanagement und Nutzerdaten kombinieren. Ladepunktbetreiber müssen die Anlagennutzung verbessern, Protokollanforderungen erfüllen und über dieselbe Betriebsplattform an Hilfsdiensten für Elektrizität teilnehmen. Flottenelektrifizierung, öffentliche Korridorprogramme und Erlösmodelle für Fahrzeug-zu-Netz-Dienste steigern den Wert der Softwareschicht. Wettbewerbliche Prioritäten erstrecken sich nun über die Ladegerätleistung hinaus auf Interoperabilität, zuverlässigen Betrieb und die Fähigkeit, Stromflüsse zu steuern. Verzögerungen beim Netzanschluss, Cyberrisiken sowie unterschiedliche Stecker- und Zahlungsstandards werden beeinflussen, welche Anbieter langfristige Verträge sichern.
Wichtigste Erkenntnisse des Berichts
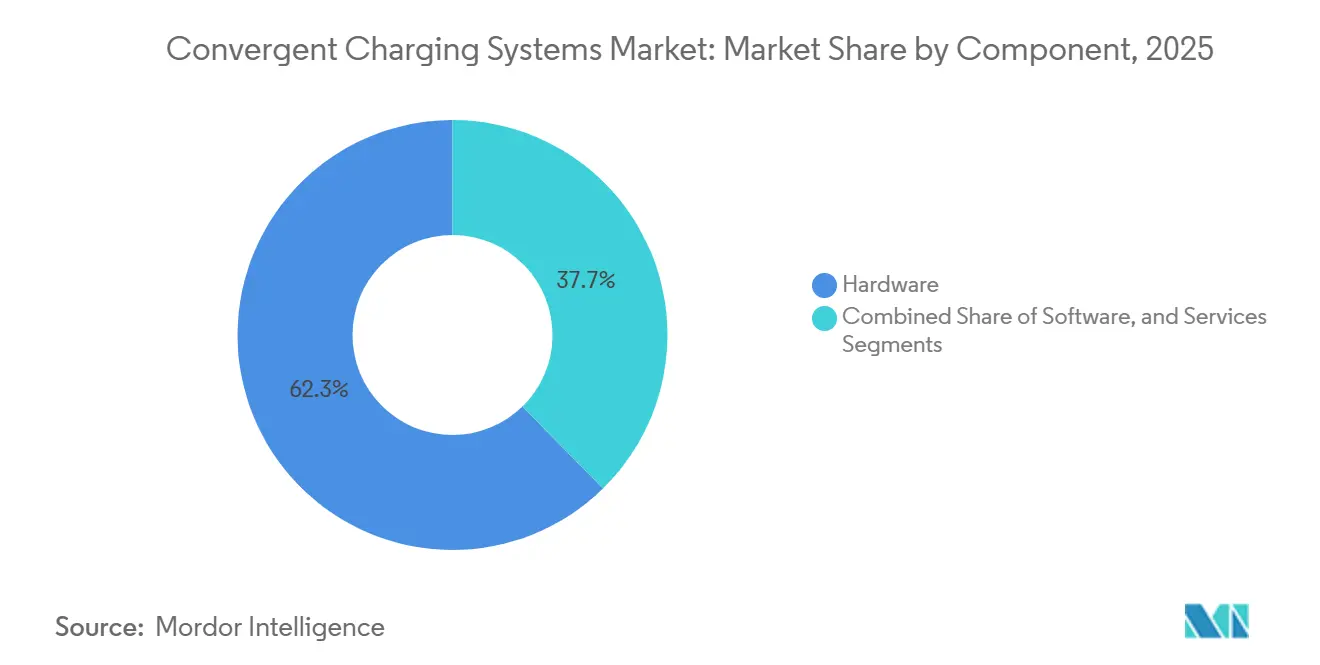
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 62,34 % am Markt für konvergente Ladesysteme, während Software bis 2031 voraussichtlich mit einer CAGR von 25,87 % wachsen wird.
- Nach Ladetyp entfielen im Jahr 2025 64,79 % des Umsatzes auf DC-Laden, während kabelloses Laden bis 2031 voraussichtlich mit einer CAGR von 25,58 % wachsen wird.
- Nach Konnektivitätstyp entfielen im Jahr 2025 40,56 % des Umsatzes auf vernetzte Systeme, während Energiemanagement und Laststeuerung bis 2031 voraussichtlich mit einer CAGR von 26,16 % wachsen werden.
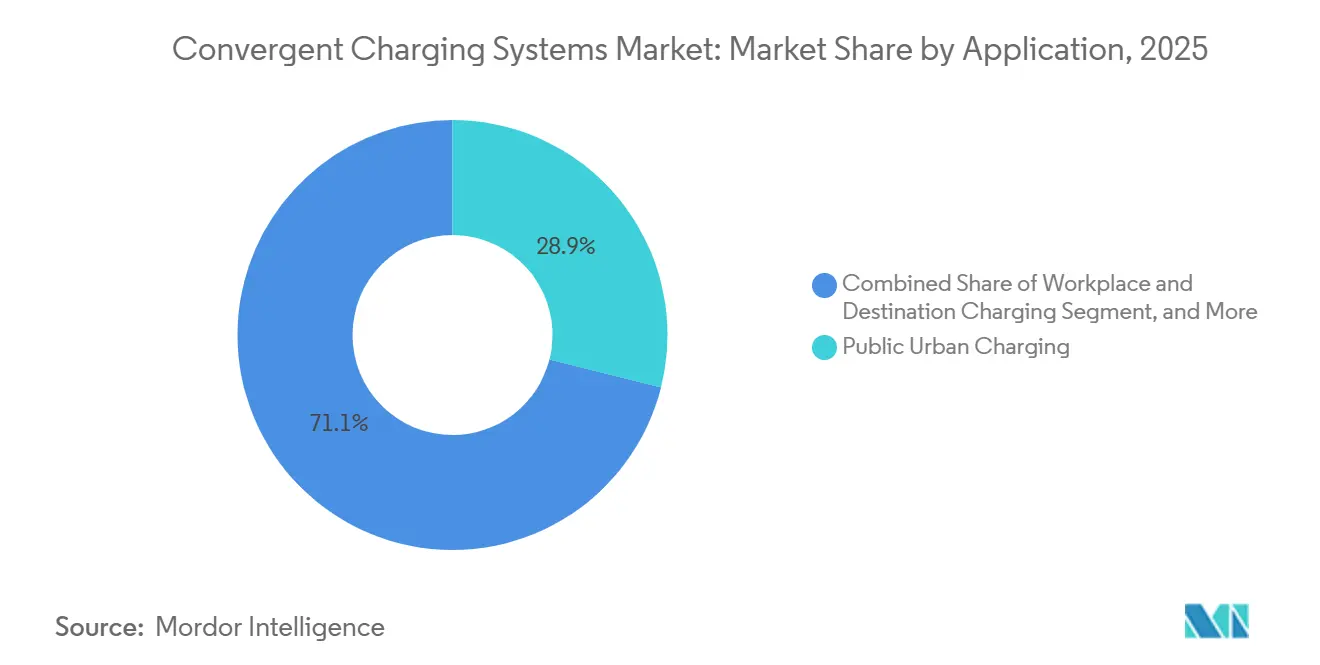
- Nach Anwendung entfielen im Jahr 2025 28,93 % des Umsatzes auf öffentliches urbanes Laden, während das Laden an Autobahnkorridoren bis 2031 voraussichtlich mit einer CAGR von 25,19 % wachsen wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Umsatzanteil von 66,71 %, während mittelgroße und schwere Lkw bis 2031 voraussichtlich mit einer CAGR von 25,54 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 48,37 %, während der Nahe Osten bis 2031 voraussichtlich mit einer CAGR von 26,87 % wachsen wird.
Wichtigste Erkenntnisse des Berichts
| Segmentierung | Segment | Kennzahl | Jahr | Wert |
|---|---|---|---|---|
| Nach Komponente | Hardware | Marktanteil | 2025 | 62.34% |
| Nach Komponente | Software | CAGR | 2031 | 25.87% |
| Nach Ladetyp | DC-Laden | Marktanteil | 2025 | 64.79% |
| Nach Ladetyp | Kabelloses Laden | CAGR | 2031 | 25.58% |
| Nach Konnektivitätstyp | Vernetzte Systeme | Marktanteil | 2025 | 40.56% |
| Nach Konnektivitätstyp | Energiemanagement und Laststeuerung | CAGR | 2031 | 26.16% |
| Nach Anwendung | Öffentliches urbanes Laden | Marktanteil | 2025 | 28.93% |
| Nach Anwendung | Laden an Autobahnkorridoren | CAGR | 2031 | 25.19% |
| Nach Fahrzeugtyp | Personenkraftwagen | Marktanteil | 2025 | 66.71% |
| Nach Fahrzeugtyp | Mittelgroße und schwere Lkw | CAGR | 2031 | 25.54% |
| Nach Geografie | Asien-Pazifik | Marktanteil | 2025 | 48.37% |
| Nach Geografie | Naher Osten | CAGR | 2031 | 26.87% |
| Quelle: Mordor Intelligence | ||||
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für konvergente Ladesysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flottenelektrifizierung und Anforderungen an die Betriebszeit von Depots | +3.5% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau öffentlicher Schnellladekorridor | +3.0% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung, Bauvorschriften und Ziele für emissionsfreie Fahrzeuge | +2.8% | Global, frühe Vorreiterrolle in der Europäischen Union, dem Vereinigten Königreich, Kanada und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Interoperabilität offener Protokolle und Roaming-Nachfrage | +2.2% | Nordamerika und die Europäische Union, mit Ausweitung auf Asien-Pazifik und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Megawatt-Laden für schwere Nutzfahrzeuge | +2.0% | Europa und Nordamerika, mit aufstrebendem Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Netzinteraktives Laden und Monetarisierung von Energiedienstleistungen | +1.5% | Europäische Union und Nordamerika, mit früher Aktivität in Deutschland, dem Vereinigten Königreich und Texas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenelektrifizierung und Anforderungen an die Betriebszeit von Depots
Die Flottenelektrifizierung verändert die Art und Weise, wie Ladeinfrastruktur beschafft wird, da ein ausgefallenes Depot-Ladegerät eine gesamte Betriebsschicht stören kann. Der Markt für konvergente Ladesysteme bevorzugt daher Anbieter, die Geräteüberwachung, Ferndiagnose und Serviceentsendung kombinieren. Das National Electric Vehicle Infrastructure-Programm fordert eine jährliche Betriebszeit von 97 % pro Ladepunkt und automatisierte Berichterstattung über die EV-ChART-Datenpipeline. Anhaltende Unterleistung kann im Rahmen dieses Programms zu Nachbesserungsaufforderungen und zur Rückforderung von Fördermitteln führen. Flottenkunden knnen die Betriebszeit als Vertragsanforderung behandeln, da verpasste Ladevorgänge die Fahrzeugverfügbarkeit und den geplanten Betrieb beeinträchtigen. Diese Anforderung macht eine integrierte Betriebsfähigkeit zur Voraussetzung für längerfristige Flottenverträge, da Flottenkäufer einen klaren Weg von Ladegerätalarmen über Diagnose und Servicekoordination bis hin zur Überprüfung benötigen, dass Fahrzeuge in ihren geplanten Betriebszyklus zurückkehren können.
Ausbau öffentlicher Schnellladekorridor
Öffentliche Korridorprogramme machen das Schnellladen zu einem größeren Teil der Infrastrukturinvestitionen in den wichtigsten Regionen. Der Markt für konvergente Ladesysteme profitiert, wenn Betreiber Hochleistungsgeräte, wechselnde Verkehrsmengen und begrenzte Netzkapazität am selben Standort verwalten müssen. Der Trend zu ultraschnellem Laden erhöht auch den Bedarf an Systemen, die die verfügbare Leistung auf Fahrzeuge verteilen. Hochleistungsstandorte benötigen Betriebssoftware, die Ladesitzungen überwachen und auf Geräteprobleme reagieren kann, ohne auf einen Vor-Ort-Eingriff warten zu müssen. Der Korridorausbau schafft auch eine Anforderung an gemeinsame Zahlungs- und Kommunikationsfunktionen in Ladenetzen. Dies begünstigt Plattformen, die Hardware, Kundenzugang und Energiemanagement in einer einzigen Betriebsumgebung integrieren können, da separate Systeme unnötige Schritte einführen können, wenn ein Netz gleichzeitig auf Verkehrs-, Geräte- oder Leistungseinschränkungen reagieren muss.
Staatliche Förderung, Bauvorschriften und Ziele für emissionsfreie Fahrzeuge
Staatliche Förderung unterstützt den Infrastrukturausbau und legt gleichzeitig Betriebsanforderungen für Ladegeräte fest. Kanada kündigte über die Initiative der Canada Infrastructure Bank eine Zuweisung von 1,5 Milliarden CAD (1,11 Milliarden USD) für bis zu 5.400 öffentliche Schnellladestationen an. Das Programm führte auch Treibhausgasemissionsstandards ein, die auf einen EV-Anteil von 75 % am Fahrzeugabsatz bis 2035 abzielen. Das Vereinigte Königreich erhöhte die Förderung ab dem 1. April 2026 von 350 GBP (441 USD) auf 500 GBP (630 USD) pro Steckdose und verpflichtete sich zu 400 Millionen GBP (504 Millionen USD) für Autobahnraststätten bis 2030. Die Verordnung der Europäischen Union über die Infrastruktur für alternative Kraftstoffe schreibt offene Daten, kontaktlose Zahlung und festgelegte Leistungsfähigkeiten vor. Diese Vorschriften schaffen gemeinsame technische Erwartungen für den Markt für konvergente Ladesysteme und geben Infrastrukturbesitzern einen Grund, Plattformen auszuwählen, die Zahlungs-, Berichterstattungs- und Betriebsanforderungen erfüllen, wenn ihre Netze wachsen.
Interoperabilität offener Protokolle und Roaming-Nachfrage
Interoperabilität wird zu einer Beschaffungsanforderung statt einer freiwilligen Funktion für Lademanagementsysteme. OCPP 2.1 Edition 1 wurde im Dezember 2025 als IEC 63584-210:2025 veröffentlicht. Die Version unterstützt bidirektionales Laden nach ISO 15118-20, die Steuerung verteilter Energieressourcen und den Batterietausch.[1] OCPI 2.3.0 fügte direkte Zahlungsmodule und Datenpunkte hinzu, die mit der Verordnung der Europäischen Union abgestimmt sind. Gemeinsame Protokolle können die Kosten für den Wechsel von Lademanagementsystemen senken und das Roaming zwischen Netzen verbessern. Diese Änderung schafft Chancen für softwareorientierte Anbieter und verringert den Schutz, den proprietäre Systeme etablierten Betreibern einst boten, da Ladekunden bei gemeinsamen Kommunikationsstandards mehr Gewicht auf Funktionalität und Servicequalität legen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim Netzanschluss und lokale Netzkapazitätsengpässe | -2.8% | Nordamerika und die Europäische Union, mit Ausweitung auf Asien-Pazifik und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Stecker-, Zahlungs- und Kommunikationsstandards | -2.2% | Global | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, Identität und Haftungsrisiken bei Firmware | -1.8% | Global, mit erhöhter Relevanz in Nordamerika und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Fachkräften für die Integration von Hochleistungsladesystemen | -1.2% | Global, mit besonderem Druck im Nahen Osten und in aufstrebenden Asien-Pazifik-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzanschluss und lokale Netzkapazitätsengpässe
Der Zeitplan für den Netzanschluss bleibt eine wesentliche Einschränkung für den Ladeinfrastrukturausbau, insbesondere für große Flotten und Korridorstandorte. Depotprojekte, die 3 MW bis 10 MW neue Kapazität benötigen, können in den Vereinigten Staaten Prüfzeiträume von 18 bis 36 Monaten erfahren. Der Markt für konvergente Ladesysteme kann diese Verzögerung teilweise durch gesteuertes Laden adressieren, das die verfügbare Kapazität sorgfältiger nutzt. PG&E startete im April 2025 Flex Connect, um berechtigten Projekten zu ermöglichen, sich mit reduzierter Kapazität anzuschließen, bevor ein Umspannwerksausbau abgeschlossen ist. Lange Anschlussfristen können die Projektrenditen verringern, selbst wenn die Fahrzeugnachfrage ausreichend ist. Flexible Anschlussdienste erkennen an, dass die Inbetriebnahme ein separates Hindernis gegenüber Genehmigungen oder Gerätelieferungen sein kann, was Ladesteuerungen während des Zeitraums wichtig macht, in dem ein Standort über Fahrzeuge und Ausrüstung verfügt, aber noch nicht über seine volle beabsichtigte Netzkapazität.
Fragmentierte Stecker-, Zahlungs- und Kommunikationsstandards
Unterschiede bei Steckern und Protokollen erschweren die Integrationsarbeit für Betreiber, die mehrere Anwendungen oder Länder bedienen. NACS, SAE J3400, CCS1, CCS2 und das ältere CHAdeMO erfordern von Betreibern Geräteentscheidungen für unterschiedliche Fahrzeugflotten. Zahlungsoptionen, einschließlich Plug and Charge, RFID und kontaktlose Karten, erfordern ebenfalls eine Softwarekoordination. Der Megawatt-Ladestandard unterstützt Systeme bis zu 1.500 V DC und 3.000 A gemäß IEC TS 63379, obwohl seine Software- und Kommunikationsprotokolle bis Mitte 2026 noch nicht abgeschlossen waren. Betreiber von Schwerlastkorridoren müssen daher Investitionsentscheidungen treffen, bevor jedes Element des Standards vollständig ist. Kleinere Betreiber tragen eine höhere Kostenlast, was die Expansion in sekundäre Standorte verlangsamen kann, wo weniger Ladesitzungen es schwieriger machen, die Kosten für mehrere Stecker, Zahlungen und Kommunikationsanforderungen zu absorbieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware bleibt die Umsatzbasis, während Software den Betriebswert erweitert
Hardware hielt im Jahr 2025 62,34 % des Umsatzes und war damit die größte Komponente des Marktes für konvergente Ladesysteme. DC-Schnellladegeräte, Wechselstrom-Heimladegeräte und aufkommende Megawatt-Ladesäulen bilden die physische Grundlage für den Netzausbau. Der frühe Netzausbau erfordert erhebliche Kapitalausgaben für Ausrüstung, was die führende Position der Hardware erklärt. Betreiber nutzen diese installierte Basis, um im Laufe der Zeit Software- und Servicefunktionen hinzuzufügen. Beschaffungsentscheidungen berücksichtigen nun zunehmend die OCPP-2.1-Zertifizierung, die ISO-15118-20-Bereitschaft und die Fahrzeug-zu-Netz-Fähigkeit. Hardware wird nicht mehr nur nach Ladegeschwindigkeit bewertet. Diese Integrationsanforderungen ermöglichen es der Ausrüstung, sich mit Lademanagement-, Abrechnungs-, Diagnose- und Energiesteuerungsfunktionen zu verbinden. Dienstleistungen umfassen Installation, Inbetriebnahme, Wartung und verwaltete Netzbetriebsleistungen. Sie bedienen Betreiber, denen ausreichende interne Ingenieurressourcen fehlen, und können den physischen Installationsprozess mit laufender Überwachung, Wartungsplanung und dem täglichen Netzmanagement nach der Inbetriebnahme verknüpfen.
Software wird bis 2031 im Markt für konvergente Ladesysteme voraussichtlich mit einer CAGR von 25,87 % wachsen. Betreiber benötigen Software, um Ladegerätdaten für Energiemanagement, Umsatzoptimierung und vorausschauende Wartung zu nutzen. OCPP 2.1 gibt Betreibern Zugang zu bidirektionalem Laden und Steuerung verteilter Energieressourcen, wenn sie offene Protokollspezifikationen aktualisieren. Das Zertifizierungsprogramm der Open Charge Alliance wird mit Prüforganisationen wie Dekra und DNV durchgeführt. Die Zertifizierung wird in öffentlichen Ausschreibungen und Flottenverträgen zunehmend zur Qualifikationsanforderung. Die Softwareschicht kann daher die Hardwareauswahl beeinflussen, bevor ein Ladegerät gekauft wird. Diese Verbindung unterstützt wiederkehrende Serviceumsätze neben dem Geräteverkauf. Sie verlagert den Wettbewerb auch hin zur Betriebsfähigkeit statt allein zur Geräteleistung, da ein Ladegerät mit kompatiblen Steuerungen und nutzbaren Daten Kundendienst, Abrechnung, Wartung und Energieentscheidungen während seiner gesamten Betriebslebensdauer unterstützen kann.


Nach Ladetyp: DC-Laden führt, während kabellose Systeme neue Anwendungsfälle entwickeln
DC-Laden entfiel im Jahr 2025 auf 64,79 % des Umsatzes, was die Nachfrage nach schneller und ultraschneller Lieferung an öffentlichen, Flotten- und Gewerbestandorten widerspiegelt. Die Marktgröße für konvergente Ladesysteme beim DC-Laden wird durch Fahrzeugarchitekturen angetrieben, die höhere Ladeleistung aufnehmen können. 800-Volt-Fahrzeuge können 150 kW bis 400 kW Ladeleistung ohne Kabelvorkühllung nutzen. Öffentliche Korridorstandorte verwenden DC-Systeme, weil Fahrer kürzere Verweilzeiten benötigen. Flottenoperatoren nutzen ebenfalls Hochleistungsladen, wo Fahrzeugpläne die Ladefenster begrenzen. AC-Laden bedient weiterhin Wohn- und Arbeitsplatzinstallationen. Übernacht-Verweilzeiten machen niedrigere Leistung für diese Verwendungen wirtschaftlich geeignet. Kabelloses Laden erfüllt einen anderen Bedarf, indem es den Komfort in Wohn- und Flottendepotumgebungen verbessert. Es ist besonders relevant, wo automatisierte Positionierung oder reduzierter Kabelumgang geschätzt wird.
Kabelloses Laden wird bis 2031 voraussichtlich mit einer CAGR von 25,58 % wachsen. SAE J2954 definiert WPT1 mit 3,7 kW, WPT2 mit 7,7 kW und WPT3 mit 11 kW. IEC PAS 61980-4:2025 legt Spezifikationen für die drahtlose Hochleistungsübertragung für stationäres EV-Laden bei Versorgungsspannungen bis zu 1.000 V AC und 1.500 V DC fest. Die Eingabe zeigt einen Übertragungswirkungsgrad von bis zu 94 % auf der höchsten Stufe, was die Verwendung unterstützt, wo der Installationskomfort wichtiger ist als ein kleiner Wirkungsgradunterschied. MCS-fähige Ladesäulen erscheinen vor der vollständigen Fertigstellung des Softwarestandards. Kempower stellte im Mai 2026 Mega Satellite Flex mit CCS-Fähigkeit bis zu 560 kW und MCS-Fähigkeit bis zu 1,2 MW vor. Diese Systeme eignen sich für Fernverkehrsstandorte, die sehr hohe Leistung benötigen. Städtische Standorte priorisieren weiterhin die Kompatibilität mit Personenfahrzeugen. Die unterschiedlichen Anforderungen halten DC-, AC-, kabellose und Megawatt-Systeme für unterschiedliche Einsatzbedingungen relevant, anstatt einen einzigen Ersatzpfad über Wohnhäuser, städtische Ziele, Flottendepots, öffentliche Korridore und Schwerlasttransportstandorte hinweg zu schaffen.
Nach Konnektivitätstyp: Vernetzte Systeme führen, während Energiemanagement an Dynamik gewinnt
Vernetzte Systeme entfielen im Jahr 2025 auf 40,56 % des Umsatzes und blieben die größte Konnektivitätskategorie. Der Markt für konvergente Ladesysteme ist auf Konnektivität für Sitzungsüberwachung, Ferndiagnose und OCPP-basiertes Netzmanagement angewiesen. Öffentliche und gewerbliche Betreiber benötigen kontinuierliche Betriebsinformationen über verteilte Ladestandorte hinweg. Vernetzte Systeme unterstützen Authentifizierung, Abrechnung, Ladegerätzustandsüberwachung und Berichterstattung. Sie ermöglichen es Betreibern auch, Probleme zu verwalten, ohne jeden Standort sofort aufzusuchen. Betriebsmanagementsoftware stellt die grundlegende vernetzte Schicht für diese Funktionen bereit. Nicht vernetzte Systeme spielen weiterhin eine Rolle in kostensensiblen Wohn- und Schwellenmarktanwendungen. Konnektivitätskosten und ungleichmäßige Netzverfügbarkeit können ihre Nutzung weiterhin einschränken. Andere Konnektivitätstypen bieten spezialisierte Datenaustausch- und Berichtsfunktionen für Roaming und Mehroperatorenabrechnung.
Energiemanagement und Laststeuerung werden bis 2031 voraussichtlich mit einer CAGR von 26,16 % wachsen. Der Markt für konvergente Ladesysteme behandelt EV-Batterien zunehmend als reaktionsfähige Energieanlagen statt als passive Lasten. Enercity und Volkswagen Commercial Vehicles handelten im Mai 2026 Strom, der aus bidirektional angeschlossenen Flottenfahrzeugen entladen wurde, an der deutschen Strombörse. Die Transaktion zeigte einen kommerziellen Fahrzeug-zu-Netz-Anwendungsfall in einem Business-to-Business-Umfeld. Blink Charging setzte sein EnergyConnect-System an 13 DC-Schnellladestandorten in Florida ein, mit Plänen für Laststeuerungs- und Energiespeicherintegration. Niedrigere LTE- und IoT-Modulkosten können das Argument für nicht vernetzte Systeme weiter schwächen. Netzreaktives Laden fügt neben Ladesitzungen eine potenzielle Umsatzfunktion hinzu. Es hilft Betreibern auch, auf Kapazitätsgrenzen an eingeschränkten Standorten zu reagieren, wo die Fähigkeit, Ladeaktivitäten zu planen, zu reduzieren oder zu verlagern, kurzfristig praktischer sein kann als das Warten auf einen umfangreichen Netzausbau.
Nach Anwendung: Öffentliches urbanes Laden führt, während Autobahnkorridore voranschreiten
Öffentliches urbanes Laden entfiel im Jahr 2025 auf 28,93 % des Umsatzes und war die größte Anwendung im Markt für konvergente Ladesysteme. Dichte Ballungsräume konzentrieren die Nachfrage nach Personenfahrzeugen und neigen dazu, eine höhere Anlagenauslastung als Korridor- oder Arbeitsplatzstandorte zu bieten. Diese Standorte benötigen zuverlässige Zahlung, Netztransparenz und Leistungsmanagement, da viele Nutzer dieselbe Ausrüstung teilen. Flotten- und Depotladen nimmt zu, da Logistikbetreiber Fahrzeuge für die letzte Meile elektrifizieren. Geschlossene Depots können niedrigere durchschnittliche Tarife pro Sitzung als öffentliche Netze haben, erfordern aber zuverlässiges geplantes Laden. Arbeitsplatz- und Zielladen umfasst Einzelhandel, Hotels und Parkhäuser. Diese Standorte unterstützen Arbeitgeberflottenvorteile und die Bindung von EV-Fahrern. Heimladen hat die größte installierte Basis einzelner Einheiten weltweit, erzeugt aber niedrigere durchschnittliche Umsätze pro Einheit. Verkehrsknotenpunkte, Flughäfen und Marineeinrichtungen bleiben kleinere Anwendungen mit spezifischen Leistungs- und Protokollanforderungen.
Das Laden an Autobahnkorridoren wird bis 2031 voraussichtlich mit einer CAGR von 25,19 % wachsen. Der Markt für konvergente Ladesysteme nutzt Korridorstandorte, um Personen- und Nutzfahrzeuge zu bedienen, die zwischen Städten unterwegs sind. Hochleistungsgeräte und verwaltete Energiesysteme sind wichtig, wo Netzanschlüsse eingeschränkt sind. Die Eingabe identifiziert eine Chance für zusätzliches Schnellladen in Westeuropa basierend auf der Lücke zwischen der aktuellen Ladegerätverfügbarkeit und der erwarteten langfristigen Auslastung. Die Schwerlastnachfrage erhöht den Bedarf an Korridorkapazität. Scania und Milence zielten bis 2027 auf 1.700 Hochleistungsladepunkte in Europa ab.[2] BP Pulse plante die MCS-Installation am Ashford International Truckstop im Vereinigten Königreich bis 2026. Korridorinvestitionen verbinden daher das Laden von Personenfahrzeugen mit der Expansion des elektrischen Fernverkehrs, wobei Standortbetreiber häufige Personenfahrzeugsitzungen mit dem viel höheren Leistungsbedarf und den Betriebsplänen von Nutzfahrzeugen in Einklang bringen müssen.
Nach Fahrzeugtyp: Personenkraftwagen liefern das Volumen, während schwere Lkw die Standortanforderungen verändern
Personenkraftwagen entfielen im Jahr 2025 auf 66,71 % des Umsatzes und waren damit die größte Nachfragequelle im Markt für konvergente Ladesysteme. Ihre Position spiegelt das Ausmaß der globalen EV-Adoption bei Personenfahrzeugen wider, insbesondere in China. Das Laden von Personenfahrzeugen erfordert Abdeckung an städtischen Standorten, Arbeitsplätzen, Wohnhäusern und Reisekorridoren. Dieses breite Nutzungsmuster unterstützt eine große Basis an Ladeausrüstung und vernetzten Diensten. Leichte Nutzfahrzeuge sind ein angrenzender Wachstumsbereich, da Lieferflotten verwaltetes Depotladen benötigen. Busse sind ein etablierteres Segment für die Elektrifizierung in China und Europa. Sie sind in Südasien, Südostasien und dem Nahen Osten weniger entwickelt. Zwei- und Dreiräder fügen in Indien und Südostasien ein bedeutendes Ladeeinheitenvolumen hinzu. Ihr niedrigerer Ladeumsatz pro Einheit begrenzt ihren Einfluss auf den Gesamtumsatz im Vergleich zu Personenkraftwagen.
Mittelgroße und schwere Lkw werden bis 2031 voraussichtlich mit einer CAGR von 25,54 % wachsen. MCS-Standardisierung, Anforderungen zur Flottendekarbonisierung und verbesserte Gesamtbetriebskosten unterstützen diese Prognose. MAN Truck and Bus begann Mitte 2026 mit der Serienproduktion von MCS-fähigen Elektro-Lkw. Das Unternehmen erklärte, dass eine 534-kWh-Batterie mit MCS in unter 30 Minuten von 20 % auf 80 % geladen werden könnte. Dieser Ladezeitraum kann in gesetzlich vorgeschriebene Fahrerpausen passen. Infolgedessen wird die Verfügbarkeit von Ladeinfrastruktur für den Fernverkehr wichtiger als die Ladefähigkeit des Fahrzeugs. Die Branche für konvergente Ladesysteme muss höhere Lasten, Standortkapazität und Netzverfügbarkeit für diese Fahrzeuge verwalten. MCS-Korridorinvestitionen können wachsen, wenn die Lkw-Zulassungen nach 2027 zunehmen. Dies unterstützt ein anderes Ausrüstungs- und Energiemanagementprofil als das Laden von Personenfahrzeugen, einschließlich höherer Standortlasten, anspruchsvollerer Geräteverfügbarkeit und engerer Koordination zwischen Fahrzeugankunftszeiten, Fahrerpausen und Stromlieferung.
Geografische Analyse
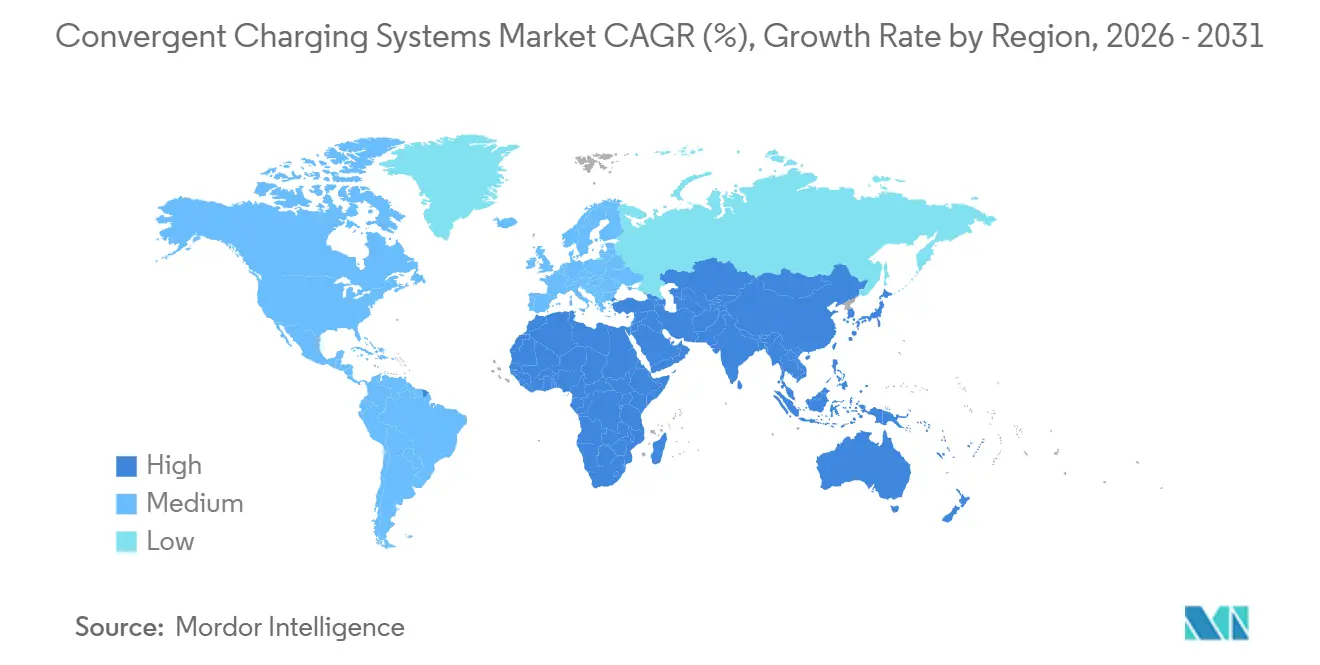
Asien-Pazifik entfiel im Jahr 2025 auf 48,37 % des Marktanteils für konvergente Ladesysteme, unterstützt durch Chinas umfangreiches Ladenetz. Chinas Nationale Energieverwaltung erklärte, dass das Land bis Ende 2025 20,09 Millionen Ladeeinrichtungen erreicht hatte, darunter 4,7 Millionen öffentliche Ladepunkte. Die Gesamtzahl war 49,7 % höher als im Vorjahr. China setzte sich auch ein Ziel von 28 Millionen Ladeeinrichtungen bis 2027 und beabsichtigt, Fahrzeug-zu-Netz-Pilotprojekte auf mehr als 5.000 bidirektionale Einrichtungen auszuweiten.[3] Indien hatte bis Juli 2026 10,02 Millionen registrierte EVs und 52.718 öffentliche Ladestationen. Dieses Verhältnis zeigt eine große Infrastrukturlücke. Indonesien, Malaysia, Thailand und Vietnam verzeichneten 2025 ebenfalls eine schnellere EV-Adoption, unterstützt durch die Verfügbarkeit chinesischer Fahrzeuge und staatliche Anreize.
Nordamerika und Europa bilden den zweitgrößten Nachfrageblock für den Markt für konvergente Ladesysteme. Ihre installierte Basis entwickelt sich hin zu Hochleistungssystemen und detaillierteren Compliance-Anforderungen. Das U.S. NEVI Formula Program behält eine Betriebszeitanforderung von 97 % für bundesfinanzierte DC-Schnellladekorridore bei. Kanada verpflichtete sich zu 1,5 Milliarden CAD (1,11 Milliarden USD) für öffentliche Ladeinfrastruktur und bis zu 5.400 Schnellladestationen. Das Vereinigte Königreich erhöhte die Ladepunktförderung auf 500 GBP (630 USD) pro Steckdose und verpflichtete sich zu 400 Millionen GBP (504 Millionen USD) für Autobahnraststättenkapazität. Anforderungen der Europäischen Union für offene Daten, kontaktlose Zahlungen und Leistungsfähigkeit begünstigen interoperable Systeme. Südamerika, angeführt von Brasilien und Argentinien, baut Ladeinfrastruktur durch öffentliche und private Finanzierung auf. Seine Ladedichte bleibt unter dem Wachstum der Fahrzeugflotte, was einen längerfristigen Abdeckungsbedarf hinterlässt und frühen Anbietern die Möglichkeit gibt, Netze aufzubauen, bevor höhere Fahrzeugvolumina eine umfassendere Korridor- und Zielabdeckung erfordern.
Der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 26,87 % wachsen. Die Region wächst von einer kleineren installierten Basis durch staatlich geführte Transport- und Infrastrukturprogramme. Die Dubai Electricity and Water Authority erweiterte ihr Netz im Jahr 2025 auf mehr als 1.860 Ladepunkte gegenüber 740 Ende 2024. Die Vereinigten Arabischen Emirate haben ein nationales Ziel von 70.000 Ladegeräten bis 2030. Saudi-Arabiens EVIQ zielt bis 2030 auf 5.000 Ladegeräte an 1.000 Standorten ab, mit Schwerpunkt auf Routen zwischen Riad, Dschidda und Dammam. NEOM positioniert seine nordwestliche Region für solarbetriebene Ultraschnell-Hubs. Afrika befindet sich noch in einem frühen Stadium, wobei Südafrika, Nigeria und Ägypten als erste Märkte entstehen. Die Netzzuverlässigkeit macht lokal verwaltete Ladesysteme in diesen Umgebungen besonders relevant, da Betreiber lokale Strombedingungen berücksichtigen müssen, während sie grundlegende Ladeverfügbarkeit für frühe Nutzer und Flottenkunden aufrechterhalten.

Wettbewerbslandschaft
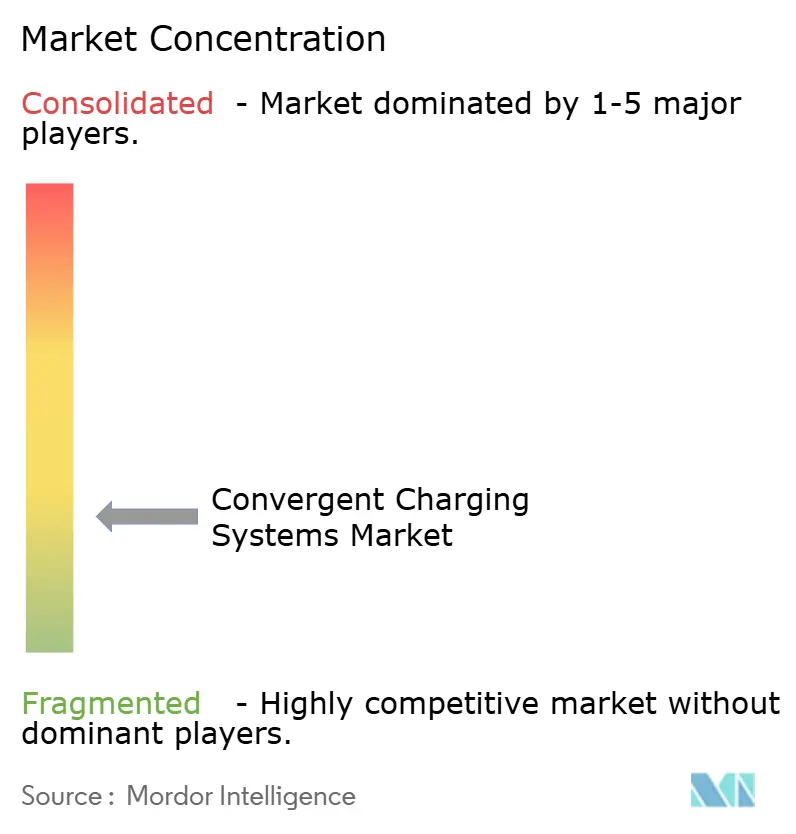
Der Markt für konvergente Ladesysteme ist mäßig fragmentiert, und kein einzelnes Unternehmen hält mehr als einen niedrigen zweistelligen Anteil am globalen Wert. Der Wettbewerb konzentriert sich auf Geräteleistung, Softwarefähigkeit und geografische Abdeckung. Alpitronic, Kempower und Wallbox haben durch Hardwareleistung und Ausrichtung auf offene Protokolle Positionen aufgebaut. Star Charge und TELD New Energy nutzen Fertigungsmaßstab und inländische Netzdichte, um wettbewerbsfähige Hardwarepreise aufrechtzuerhalten und gleichzeitig ins Ausland zu expandieren. Anbieter versuchen auch, Geräteverkäufe durch Analysen, Energiemanagementmodule und Fahrzeug-zu-Netz-Funktionen in längerfristige Plattformnutzung umzuwandeln. Dieser Ansatz verlagert den Schwerpunkt von Stückmargen auf wiederkehrende Softwareumsätze. Die Hardwarefähigkeit bleibt wesentlich, unterstützt aber zunehmend eine integrierte Betriebsplattform. Der Markt für konvergente Ladesysteme hat daher europäische Hersteller und chinesische Volumenproduzenten in einen direkteren Wettbewerb gebracht, wobei beide Gruppen versuchen, Gerätelieferung, Netzfunktionen und Energiedienstleistungen zu kombinieren, die Kundenbeziehungen über den anfänglichen Hardwareverkauf hinaus unterstützen können.
EVBox stellte seine dezentralisierte verteilte Architektur auf der Drive to Zero 2026 vor und positionierte das Hardwaredesign zur Unterstützung flexiblerer Energie- und Ladeoperationen.[4] Blink Charging startete EnergyConnect an 13 DC-Schnellladestandorten in Florida und verknüpfte Ladeoperationen mit Energieoptimierung und geplanter Laststeuerungsintegration. Kempower stellte Mega Satellite Flex mit CCS- und MCS-Funktionalität aus einer Ladesäule vor. Diese Schritte zeigen, wie Anbieter Ladeausrüstung mit Software, Leistungszuweisung und sich ändernden Fahrzeuganforderungen verknüpfen. Die OCPP-2.1-Zertifizierung wird in Beschaffungsanforderungen zunehmend relevanter. Das Zertifizierungsprogramm der Open Charge Alliance umfasst Prüflabore wie Dekra, DNV und Korea Testing Laboratory. Die Zertifizierung kann zu einer formalen Qualifikationsbarriere für Anbieter mit weniger entwickelter Softwarefähigkeit werden. Dies begünstigt Unternehmen, die sowohl Interoperabilität als auch Ladegerätleistung nachweisen können, insbesondere dort, wo öffentliche Stellen und große Flotten Nachweise benötigen, dass Ausrüstung in verschiedenen Softwareumgebungen funktionieren und bei der Weiterentwicklung technischer Anforderungen nutzbar bleiben kann.
Chancen bestehen bei vorausschauender Wartung, Energiemanagementsystemen mit offenen Programmierschnittstellen und Roaming-Infrastruktur im Nahen Osten und in Südasien. Vorausschauende Wartung adressiert Ladegerät-Ausfallwiederherstellungszeiten, die den Flottenbetrieb stören können. Energiemanagement kann Betreibern helfen, sich für Laststeuerungsumsätze von Versorgungsunternehmen zu qualifizieren und innerhalb von Netzkapazitätsgrenzen zu operieren. Roaming-Systeme können die Abrechnung zwischen Betreibern unterstützen, wo netzübergreifende Rahmenwerke noch weniger entwickelt sind. Softwareorientierte Plattformen können verwaltete Netzdienstleistungen anbieten, ohne dasselbe Kapitalrisiko wie Infrastrukturbesitzer einzugehen. Das Übernahmeangebot von SK Inc. im Juli 2026 für SK Signet, gefolgt von seinem Plan, das Unternehmen bis zum ersten Quartal 2027 zu verkaufen, spiegelte den Druck auf hardwareorientierte Unternehmen wider, da sich die Margen verengten und die Softwareanforderungen zunahmen.
Marktführer für konvergente Ladesysteme
-
Wallbox N.V.
-
Kempower Oyj
-
Alpitronic S.r.l.
-
EVBox B.V.
-
TELD New Energy Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Das aktualisierte China-Länderdossier zur Elektromobilität von NOW GmbH bestätigte, dass China nun das weltweit größte EV-Ladenetz betreibt, mit mehr als 20 Millionen Ladepunkten, darunter 4,7 Millionen öffentlich zugängliche Einheiten, die rund 44 Millionen elektrische Personenkraftwagen versorgen. Das Ergebnis benchmarkt den Skalenvorteil, den chinesische Hersteller in den globalen Wettbewerb einbringen, und validiert das konvergente Ladeplattformmodell bei einer Infrastrukturdichte, die kein anderer Markt annähernd erreicht.
- Juli 2026: SK Inc. kündigte ein Übernahmeangebot für seine Tochtergesellschaft SK Signet zu einem Aufschlag von rund 20 % auf den aktuellen Aktienkurs an, mit Plänen zur Durchführung eines freiwilligen Delistings bis Q4 2026 und zum Abschluss eines Verkaufs an Anchor Equity Partners oder einen anderen Käufer bis Q1 2027. Die Transaktion spiegelt die strategische Portfoliobereinigung wider, da der Hardwaremargenrückgang im Schnellladesektor weltweit zunimmt.
- Juni 2026: Alpitronic rüstete sein dezentralisiertes Megawatt-Ladesystem HYC1000 mit einem neuen Hochleistungsverteiler auf und ermöglicht damit die Lieferung von über 1.000 A und bis zu 1.000 kW über eine einzelne CCS-Verbindung in einem Betriebsbereich von 150 bis 1.000 V. Die Verfügbarkeit beginnt in Europa, mit geplanten Markteinführungen in den USA und Kanada für 2027.
- Juni 2026: Volkswagen Group und Elli brachten ein kommerzielles Fahrzeug-zu-Netz-Produkt für Verbraucher auf dem Massenmarkt in Deutschland auf den Markt, bestehend aus dem Elli BiDi Charger, dem Volkswagen Naturstrom V2G Flow-Tarif und der Elli BiDi App. Kunden, die 250 Verbindungsstunden pro Monat aufrechterhalten, können bis zu 720 EUR (799 USD) jährlich erhalten, was einen Meilenstein bei der Monetarisierung von Netzenergie auf Verbraucherebene markiert.


Globaler Berichtsumfang des Marktes für konvergente Ladesysteme
Der Markt für konvergente Ladesysteme umfasst Lösungen, die es Dienstleistern ermöglichen, Kunden für mehrere Dienste wie Sprache, Daten, Messaging und digitale Inhalte über eine einheitliche Plattform zu verwalten, zu bewerten, zu belasten und abzurechnen. Der Markt umfasst Software, Hardware und zugehörige Dienstleistungen, die in Telekommunikations- und digitalen Dienstleisternetzwerken eingesetzt werden.
Der Bericht über den Markt für konvergente Ladesysteme ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Ladetyp (AC-Laden, DC-Laden und kabelloses Laden), Konnektivitätstyp (vernetzte Systeme, nicht vernetzte Systeme, Betriebsmanagement, Energiemanagement und Laststeuerung sowie andere Konnektivitätstypen), Anwendung (Heimladen, Arbeitsplatz- und Zielladen, öffentliches urbanes Laden, Laden an Autobahnkorridoren, Flotten- und Depotladen sowie andere Anwendungen), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, Busse, mittelgroße und schwere Lkw sowie Zwei- und Dreiräder) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| AC-Laden |
| DC-Laden |
| Kabelloses Laden |
| Vernetzte Systeme |
| Nicht vernetzte Systeme |
| Betriebsmanagement |
| Energiemanagement und Laststeuerung |
| Andere Konnektivitätstypen |
| Heimladen |
| Arbeitsplatz- und Zielladen |
| Öffentliches urbanes Laden |
| Laden an Autobahnkorridoren |
| Flotten- und Depotladen |
| Andere Anwendungen |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Busse |
| Mittelgroße und schwere Lkw |
| Zwei- und Dreiräder |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Ladetyp | AC-Laden | |
| DC-Laden | ||
| Kabelloses Laden | ||
| Nach Konnektivitätstyp | Vernetzte Systeme | |
| Nicht vernetzte Systeme | ||
| Betriebsmanagement | ||
| Energiemanagement und Laststeuerung | ||
| Andere Konnektivitätstypen | ||
| Nach Anwendung | Heimladen | |
| Arbeitsplatz- und Zielladen | ||
| Öffentliches urbanes Laden | ||
| Laden an Autobahnkorridoren | ||
| Flotten- und Depotladen | ||
| Andere Anwendungen | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Busse | ||
| Mittelgroße und schwere Lkw | ||
| Zwei- und Dreiräder | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für konvergente Ladesysteme?
Die Marktgröße für konvergente Ladesysteme wird voraussichtlich von 33,48 Milliarden USD im Jahr 2026 auf 99,83 Milliarden USD bis 2031 steigen, mit einer CAGR von 24,42 %.
Was treibt die Nachfrage nach konvergenten Ladesystemen an?
Anforderungen an die Flottenbetriebszeit, Ausbau von Schnellladekorridoren, öffentliche Förderung, Interoperabilitätsanforderungen, Megawatt-Laden und netzinteraktive Dienste unterstützen die Nachfrage. Diese Faktoren erhöhen den Wert von Systemen, die Geräteleistung, Nutzerdienste und verfügbare Stromkapazität an Betriebsstandorten koordinieren können.
Welcher Ladetyp führte die Nachfrage im Jahr 2025 an?
DC-Laden führte im Jahr 2025 mit einem Umsatzanteil von 64,79 %, da öffentliche, Flotten- und Gewerbestandorte schnelle und ultraschnelle Stromlieferung benötigen. Seine Rolle ist am stärksten dort, wo die Verweilzeit der Fahrer begrenzt ist oder Fahrzeuge schnell in den geplanten Betrieb zurückkehren müssen.
Warum ist Energiemanagement für das EV-Laden wichtig?
Energiemanagement und Laststeuerung werden voraussichtlich mit einer CAGR von 26,16 % wachsen, da Betreiber Leistungsgrenzen verwalten und EV-Batterien als reaktionsfähige Energieanlagen nutzen können.
Welche Region wächst am schnellsten bei konvergenten Ladesystemen?
Der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 26,87 % wachsen, unterstützt durch öffentliche Infrastrukturpläne und eine geringe installierte Basis.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
