
Tamanho e Participação do Mercado de Sistemas de Carregamento Convergentes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 33.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 99.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.42 % |
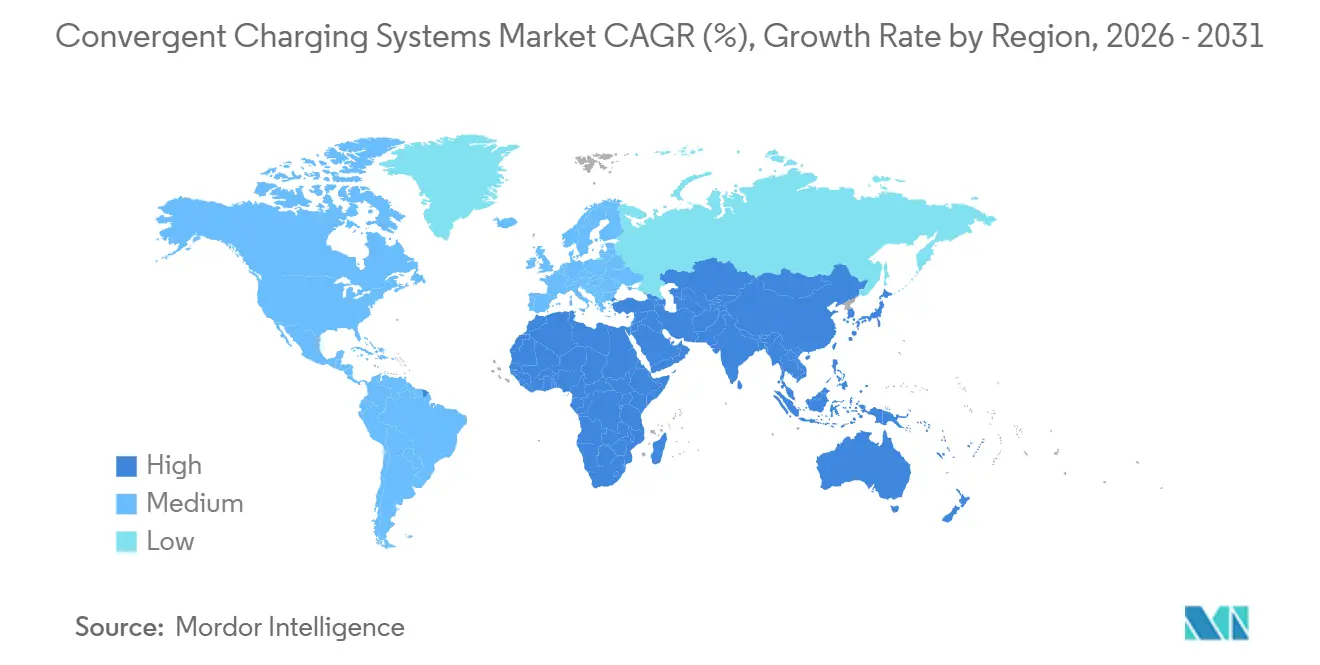
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
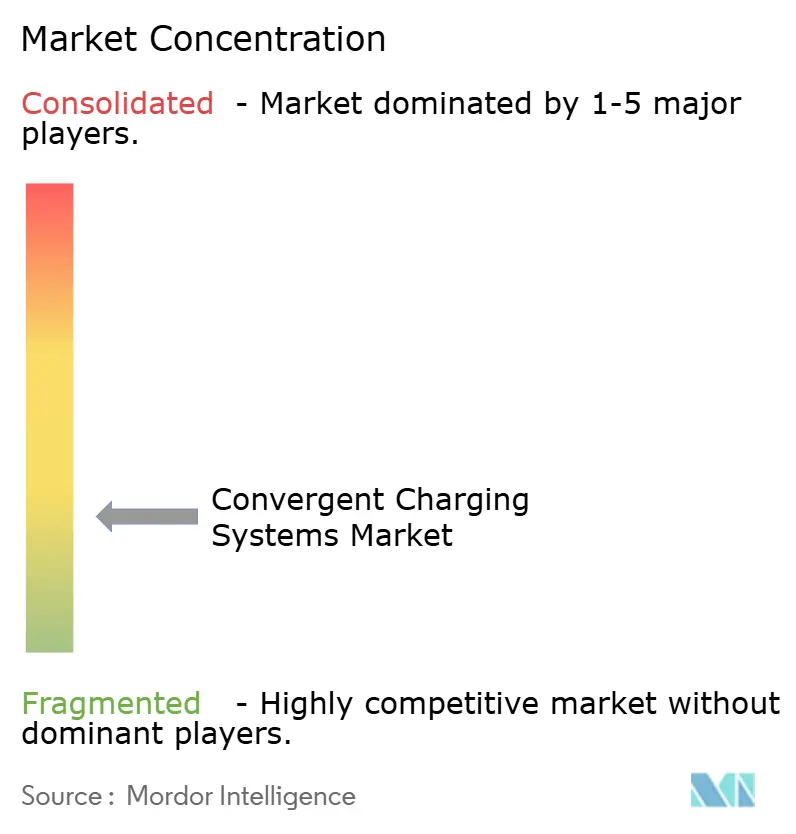
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Carregamento Convergentes pela Mordor Intelligence
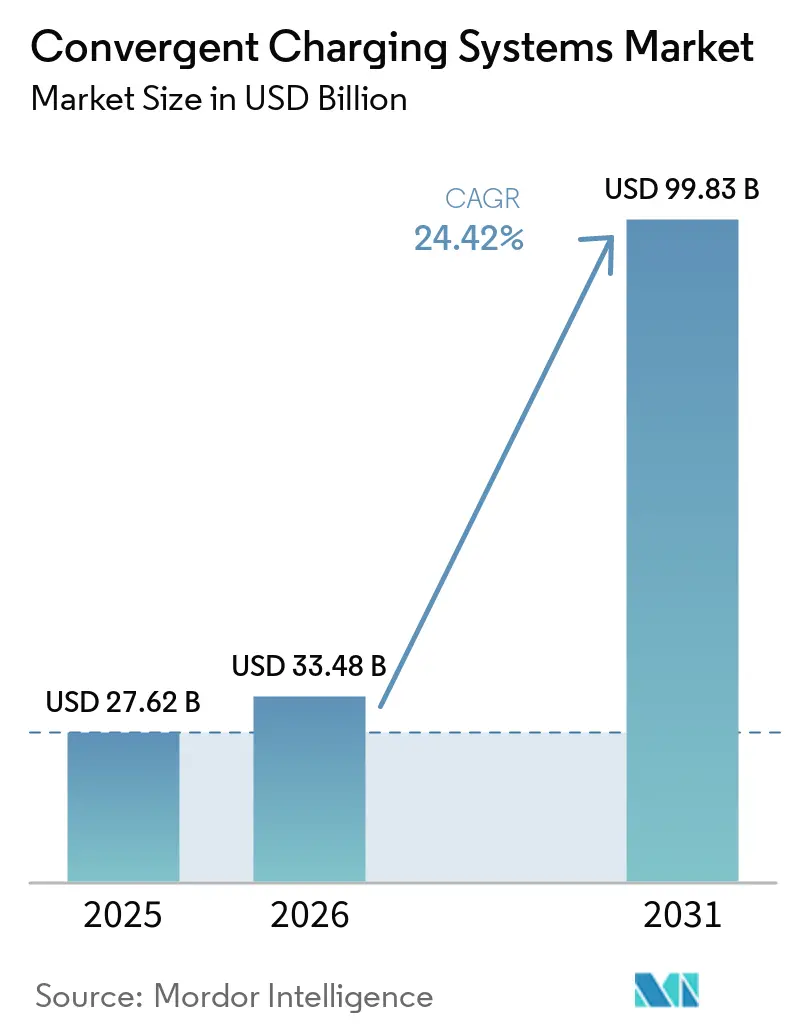
O tamanho do mercado de sistemas de carregamento convergentes está projetado em 27,62 bilhões de USD em 2025, 33,48 bilhões de USD em 2026, e deverá atingir 99,83 bilhões de USD até 2031, crescendo a um CAGR de 24,42% de 2026 a 2031. O mercado de sistemas de carregamento convergentes está migrando de instalações de carregadores separados para sistemas integrados que combinam equipamentos, software, gestão de energia e dados de usuários. Os operadores de pontos de carregamento precisam melhorar o uso de ativos, atender aos requisitos de protocolo e participar de serviços auxiliares de eletricidade por meio da mesma plataforma operacional. A eletrificação de frotas, os programas de corredores públicos e os modelos de receita de veículo para a rede estão aumentando o valor da camada de software. As prioridades competitivas agora vão além da potência do carregador e incluem interoperabilidade, operações confiáveis e a capacidade de gerenciar fluxos de eletricidade. Atrasos na conexão à rede, riscos cibernéticos e diferentes padrões de conector e pagamento afetarão quais fornecedores garantirão contratos de longo prazo.
Principais Conclusões do Relatório
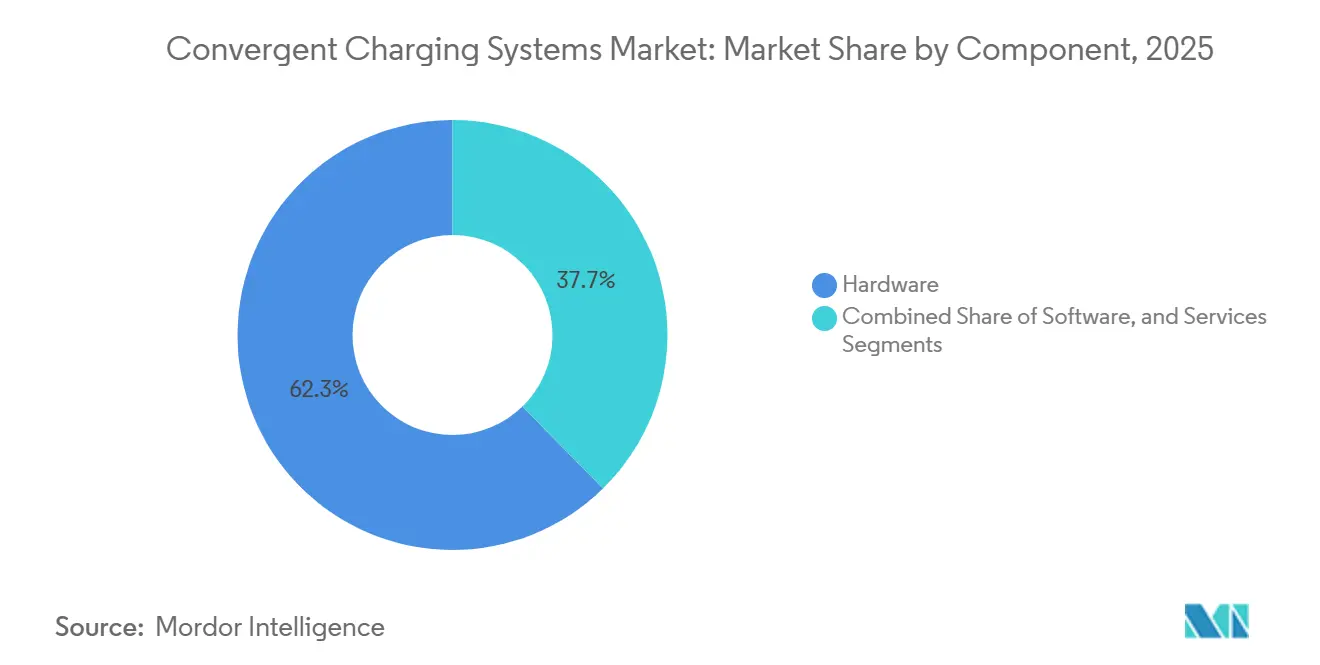
- Por componente, o hardware detinha 62,34% da participação do mercado de sistemas de carregamento convergentes em 2025, enquanto o software está projetado para expandir a um CAGR de 25,87% até 2031.
- Por tipo de carregamento, o carregamento CC representou 64,79% da receita em 2025, enquanto o carregamento sem fio deve expandir a um CAGR de 25,58% até 2031.
- Por tipo de conectividade, os sistemas conectados representaram 40,56% da receita em 2025, enquanto a gestão de energia e resposta à demanda estão projetados para crescer a um CAGR de 26,16% até 2031.
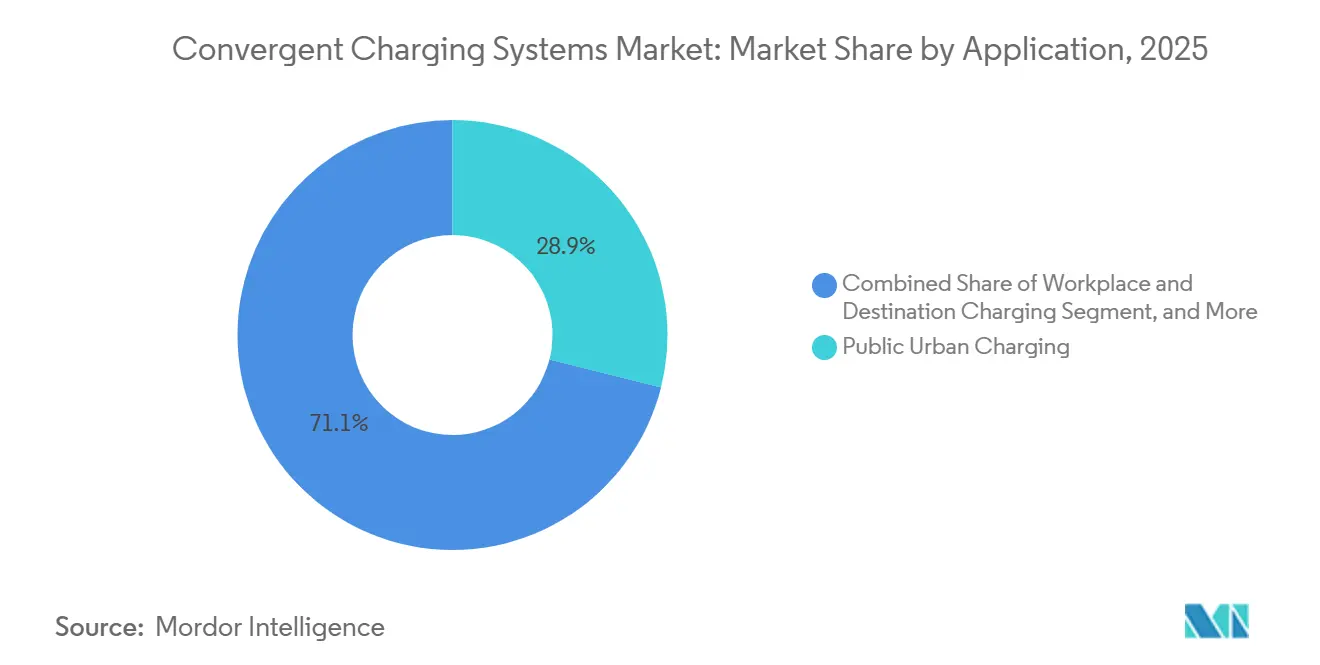
- Por aplicação, o carregamento urbano público representou 28,93% da receita em 2025, enquanto o carregamento em corredor de rodovia deve crescer a um CAGR de 25,19% até 2031.
- Por tipo de veículo, os automóveis de passeio detinham 66,71% da participação de receita em 2025, enquanto os caminhões de médio e pesado porte estão projetados para expandir a um CAGR de 25,54% até 2031.
- Por geografia, a Ásia-Pacífico detinha 48,37% da participação de receita em 2025, enquanto o Oriente Médio deve crescer a um CAGR de 26,87% até 2031.
Principais Conclusões do Relatório
| Segmentação | Segmento | Métrica | Ano | Valor |
|---|---|---|---|---|
| Por Componente | Hardware | Participação de Mercado | 2025 | 62.34% |
| Por Componente | Software | CAGR | 2031 | 25.87% |
| Por Tipo de Carregamento | Carregamento CC | Participação de Mercado | 2025 | 64.79% |
| Por Tipo de Carregamento | Carregamento sem Fio | CAGR | 2031 | 25.58% |
| Por Tipo de Conectividade | Sistemas Conectados | Participação de Mercado | 2025 | 40.56% |
| Por Tipo de Conectividade | Gestão de Energia e Resposta à Demanda | CAGR | 2031 | 26.16% |
| Por Aplicação | Carregamento Urbano Público | Participação de Mercado | 2025 | 28.93% |
| Por Aplicação | Carregamento em Corredor de Rodovia | CAGR | 2031 | 25.19% |
| Por Tipo de Veículo | Automóveis de Passeio | Participação de Mercado | 2025 | 66.71% |
| Por Tipo de Veículo | Caminhões de Médio e Pesado Porte | CAGR | 2031 | 25.54% |
| Por Geografia | Ásia-Pacífico | Participação de Mercado | 2025 | 48.37% |
| Por Geografia | Oriente Médio | CAGR | 2031 | 26.87% |
| Fonte: Mordor Intelligence | ||||
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Carregamento Convergentes
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Frotas e Requisitos de Tempo de Atividade em Depósitos | +3.5% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão de Corredores Públicos de Carregamento Rápido | +3.0% | Global, especialmente América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Financiamento Governamental, Códigos de Construção e Metas de Zero Emissão | +2.8% | Global, com liderança inicial na União Europeia, Reino Unido, Canadá e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Interoperabilidade de Protocolo Aberto e Demanda por Roaming | +2.2% | América do Norte e União Europeia, com expansão para Ásia-Pacífico e Oriente Médio | Médio prazo (2 a 4 anos) |
| Carregamento de Megawatt para Veículos Pesados | +2.0% | Europa e América do Norte, com Ásia-Pacífico emergindo | Longo prazo (≥ 4 anos) |
| Carregamento Interativo com a Rede e Monetização de Serviços de Energia | +1.5% | União Europeia e América do Norte, com atividade inicial na Alemanha, Reino Unido e Texas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Frotas e Requisitos de Tempo de Atividade em Depósitos
A eletrificação de frotas está mudando a forma como o carregamento é adquirido, pois uma unidade de depósito com falha pode interromper um turno operacional inteiro. O mercado de sistemas de carregamento convergentes, portanto, favorece fornecedores que combinam monitoramento de equipamentos, diagnóstico remoto e despacho de serviços. O programa National Electric Vehicle Infrastructure exige 97% de tempo de atividade anual por porta e relatórios automatizados por meio do pipeline de dados EV-ChART. O desempenho persistentemente insatisfatório pode levar a notificações de correção e recuperação de subsídios no âmbito desse programa. Os clientes de frotas podem tratar o tempo de atividade como um requisito contratual, pois o carregamento perdido afeta a disponibilidade dos veículos e o trabalho programado. Esse requisito torna a capacidade operacional integrada um pré-requisito para acordos de frotas de longo prazo, pois os compradores de frotas precisam de um caminho claro desde os alertas do carregador até o diagnóstico, a coordenação do serviço e a verificação de que os veículos podem retornar ao seu ciclo de trabalho planejado.
Expansão de Corredores Públicos de Carregamento Rápido
Os programas de corredores públicos estão tornando o carregamento rápido uma parte maior do investimento em infraestrutura nas principais regiões. O mercado de sistemas de carregamento convergentes se beneficia quando os operadores precisam gerenciar equipamentos de alta potência, volumes de tráfego variáveis e capacidade limitada de rede no mesmo local. A transição para o carregamento ultrarrápido também aumenta a necessidade de sistemas que alocam a potência disponível entre os veículos. Sites de maior potência precisam de software operacional capaz de monitorar sessões e responder a problemas de equipamentos sem aguardar intervenção no local. A expansão de corredores também cria um requisito de funções comuns de pagamento e comunicação entre as redes de carregamento. Isso favorece plataformas que podem integrar hardware, acesso de clientes e gestão de energia em um único ambiente operacional, uma vez que sistemas separados podem introduzir etapas desnecessárias quando uma rede precisa responder simultaneamente a restrições de tráfego, equipamentos ou energia.
Financiamento Governamental, Códigos de Construção e Metas de Zero Emissão
O financiamento governamental está apoiando a implantação de infraestrutura ao mesmo tempo em que estabelece requisitos operacionais para os carregadores. O Canadá anunciou uma alocação de 1,5 bilhão de CAD (1,11 bilhão de USD), por meio da iniciativa Canada Infrastructure Bank, para até 5.400 estações públicas de carregamento rápido. O programa também introduziu padrões de emissão de gases de efeito estufa com o objetivo de atingir 75% de vendas de veículos elétricos até 2035. O Reino Unido aumentou o apoio por meio de subsídios de GBP 350 (USD 441) para GBP 500 (USD 630) por tomada a partir de 1º de abril de 2026, e comprometeu GBP 400 milhões (USD 504 milhões) para áreas de serviço em autoestradas até 2030. O Regulamento de Infraestrutura de Combustíveis Alternativos da União Europeia exige dados abertos, pagamento sem contato e capacidades de potência especificadas. Essas regras estabelecem expectativas técnicas comuns para o mercado de sistemas de carregamento convergentes e oferecem aos proprietários de infraestrutura um motivo para selecionar plataformas que atendam aos requisitos de pagamento, relatórios e operações à medida que suas redes se expandem.
Interoperabilidade de Protocolo Aberto e Demanda por Roaming
A interoperabilidade está se tornando um requisito de aquisição, e não mais um recurso voluntário, para os sistemas de gestão de carregamento. A OCPP 2.1 Edição 1 foi publicada como IEC 63584-210:2025 em dezembro de 2025. A versão suporta carregamento bidirecional ISO 15118-20, controle de recursos de energia distribuída e troca de bateria.[1] A OCPI 2.3.0 adicionou módulos de pagamento direto e pontos de dados alinhados com o regulamento da União Europeia. Protocolos comuns podem reduzir o custo de mudança de sistemas de gestão de carregamento e melhorar o roaming entre redes. Essa mudança cria oportunidades para fornecedores focados em software e reduz a proteção que os sistemas proprietários antes conferiam aos operadores estabelecidos, pois os clientes de carregamento podem dar maior ênfase à funcionalidade e à qualidade do serviço quando os padrões de comunicação são compartilhados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos de Interconexão e Restrições de Capacidade da Rede Local | -2.8% | América do Norte e União Europeia, com expansão para Ásia-Pacífico e Oriente Médio | Médio prazo (2 a 4 anos) |
| Fragmentação de Padrões de Conector, Pagamento e Comunicações | -2.2% | Global | Médio prazo (2 a 4 anos) |
| Exposição a Riscos de Segurança Cibernética, Identidade e Responsabilidade de Firmware | -1.8% | Global, com relevância elevada na América do Norte e na União Europeia | Curto prazo (≤ 2 anos) |
| Escassez de Profissionais Certificados em Integração de Carregamento de Alta Potência | -1.2% | Global, com pressão particular no Oriente Médio e nos mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos de Interconexão e Restrições de Capacidade da Rede Local
O prazo de conexão à rede continua sendo uma limitação importante para a implantação de carregamento, especialmente para grandes frotas e locais de corredor. Projetos de depósito que necessitam de 3 MW a 10 MW de nova capacidade podem enfrentar períodos de análise de 18 a 36 meses nos Estados Unidos. O mercado de sistemas de carregamento convergentes pode abordar parcialmente esse atraso por meio do carregamento gerenciado, que utiliza a capacidade disponível de forma mais criteriosa. A PG&E lançou o Flex Connect em abril de 2025 para permitir que projetos elegíveis se conectem com capacidade reduzida antes que uma atualização de subestação seja concluída. Longos prazos de conexão podem reduzir os retornos do projeto mesmo quando a demanda por veículos é adequada. Os serviços de conexão flexível reconhecem que a energização pode ser um obstáculo separado do licenciamento ou da entrega de equipamentos, o que torna os controles de carregamento importantes durante o período em que um site possui veículos e equipamentos, mas ainda não dispõe de sua capacidade total pretendida de rede.
Fragmentação de Padrões de Conector, Pagamento e Comunicações
As diferenças de conector e protocolo complicam o trabalho de integração para operadores que atendem a múltiplas aplicações ou países. NACS, SAE J3400, CCS1, CCS2 e o legado CHAdeMO exigem que os operadores façam escolhas de equipamentos para frotas de veículos diversificadas. As opções de pagamento, incluindo Plug and Charge, RFID e cartões sem contato, também requerem coordenação de software. O padrão de carregamento de megawatt suporta sistemas de até 1.500 V CC e 3.000 A sob a IEC TS 63379, embora seus protocolos de software e comunicação ainda não tivessem sido finalizados até meados de 2026. Os operadores de corredores para veículos pesados devem, portanto, tomar decisões de investimento antes que todos os elementos do padrão estejam concluídos. Os operadores menores enfrentam um maior ônus de custos, o que pode retardar a expansão para locais secundários, onde menos sessões de carregamento dificultam a absorção dos custos de múltiplos conectores, pagamentos e requisitos de comunicação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Hardware Permanece como Base de Receita Enquanto o Software Amplia o Valor Operacional
O hardware detinha 62,34% da receita em 2025, tornando-se o maior componente do mercado de sistemas de carregamento convergentes. Carregadores rápidos CC, unidades CA residenciais e dispensadores de carregamento de megawatt emergentes formam a base física para a implantação de redes. A construção inicial de redes requer gastos substanciais de capital em equipamentos, o que explica a posição de liderança do hardware. Os operadores utilizam essa base instalada para adicionar funções de software e serviços ao longo do tempo. As decisões de aquisição agora consideram cada vez mais a certificação OCPP 2.1, a prontidão para ISO 15118-20 e a capacidade de veículo para a rede. O hardware não é mais avaliado apenas pela velocidade de carregamento. Esses requisitos de integração permitem que os equipamentos se conectem com funções de gestão de carregadores, faturamento, diagnóstico e controle de energia. Os serviços incluem instalação, comissionamento, manutenção e operações de rede gerenciada. Eles atendem a operadores que não dispõem de recursos de engenharia interna suficientes e podem vincular o processo de instalação física ao monitoramento contínuo, ao planejamento de manutenção e à gestão diária da rede após o comissionamento.
O software está projetado para crescer a um CAGR de 25,87% até 2031 no mercado de sistemas de carregamento convergentes. Os operadores precisam de software para utilizar os dados do carregador para gestão de energia, otimização de receita e manutenção preditiva. A OCPP 2.1 oferece aos operadores acesso ao carregamento bidirecional e aos controles de recursos de energia distribuída quando atualizam as especificações de protocolo aberto. O programa de certificação da Open Charge Alliance é conduzido com organizações de teste, incluindo Dekra e DNV. A certificação está se tornando um requisito de qualificação em licitações públicas e contratos de frotas. A camada de software pode, portanto, influenciar a seleção de hardware antes que um carregador seja adquirido. Essa conexão suporta receita recorrente de serviços juntamente com as vendas de equipamentos. Também desloca a competição para a capacidade operacional, e não apenas para a potência do equipamento, uma vez que um carregador com controles compatíveis e dados utilizáveis pode suportar atendimento ao cliente, faturamento, manutenção e decisões de energia ao longo de sua vida operacional.


Por Tipo de Carregamento: O Carregamento CC Lidera Enquanto os Sistemas sem Fio Desenvolvem Novos Casos de Uso
O carregamento CC representou 64,79% da receita em 2025, refletindo a demanda por entrega rápida e ultrarrápida em locais públicos, de frotas e comerciais. O tamanho do mercado de sistemas de carregamento convergentes para carregamento CC é impulsionado por arquiteturas de veículos capazes de aceitar maior potência de carregamento. Veículos de oitocentos volts podem usar de 150 kW a 400 kW de potência de carregamento sem pré-resfriamento do cabo. Os sites de corredores públicos utilizam sistemas CC porque os motoristas precisam de tempos de permanência mais curtos. Os operadores de frotas também utilizam carregamento de alta potência onde os cronogramas dos veículos limitam as janelas de carregamento. O carregamento CA continua a atender instalações residenciais e de local de trabalho. Os tempos de permanência noturna tornam a menor potência economicamente adequada para esses usos. O carregamento sem fio atende a uma necessidade diferente, melhorando a conveniência em ambientes residenciais e de depósitos de frotas. É especialmente relevante onde o posicionamento automatizado ou a redução do manuseio de cabos é valorizado.
O carregamento sem fio está projetado para expandir a um CAGR de 25,58% até 2031. A SAE J2954 define WPT1 em 3,7 kW, WPT2 em 7,7 kW e WPT3 em 11 kW. A IEC PAS 61980-4:2025 estabelece especificações para transferência sem fio de alta potência para carregamento estacionário de veículos elétricos em tensões de alimentação de até 1.000 V CA e 1.500 V CC. A entrada indica até 94% de eficiência de transferência no nível mais alto, o que suporta o uso onde a conveniência de instalação importa mais do que uma pequena diferença de eficiência. Os dispensadores com capacidade MCS estão surgindo antes da conclusão completa do padrão de software. A Kempower introduziu o Mega Satellite Flex em maio de 2026 com capacidade CCS de até 560 kW e capacidade MCS de até 1,2 MW. Esses sistemas são adequados para sites de longa distância que precisam de potência muito alta. Os locais urbanos ainda priorizam a compatibilidade com veículos de passeio. Os diferentes requisitos mantêm os sistemas CC, CA, sem fio e de megawatt relevantes para condições de implantação distintas, em vez de criar um único caminho de substituição em residências, destinos urbanos, depósitos de frotas, corredores públicos e sites de transporte pesado.
Por Tipo de Conectividade: Os Sistemas Conectados Lideram Enquanto a Gestão de Energia Ganha Impulso
Os sistemas conectados representaram 40,56% da receita em 2025 e permaneceram como a maior categoria de conectividade. O mercado de sistemas de carregamento convergentes depende da conectividade para monitoramento de sessões, diagnóstico remoto e gestão de rede baseada em OCPP. Os operadores públicos e comerciais precisam de informações operacionais contínuas em locais de carregamento dispersos. Os sistemas conectados suportam autenticação, faturamento, monitoramento da integridade do carregador e relatórios. Eles também permitem que os operadores gerenciem problemas sem visitar cada local imediatamente. O software de gestão de operações fornece a camada conectada básica para essas funções. Os sistemas não conectados continuam a desempenhar um papel em aplicações residenciais sensíveis a custos e em mercados emergentes. Os custos de conectividade e a disponibilidade desigual de rede ainda podem limitar seu uso. Outros tipos de conectividade fornecem funções especializadas de troca de dados e relatórios para roaming e liquidação entre múltiplos operadores.
A gestão de energia e a resposta à demanda estão projetadas para crescer a um CAGR de 26,16% até 2031. O mercado de sistemas de carregamento convergentes está cada vez mais tratando as baterias de veículos elétricos como ativos de energia responsivos, e não como cargas passivas. A Enercity e a Volkswagen Commercial Vehicles negociaram eletricidade descarregada de veículos de frota conectados bidirecionalmente na bolsa de eletricidade da Alemanha em maio de 2026. A transação demonstrou um caso de uso de veículo comercial para a rede em um ambiente empresarial. A Blink Charging implantou seu sistema EnergyConnect em 13 sites de carregamento rápido CC na Flórida, com planos de integração de resposta à demanda e armazenamento de energia. Os custos mais baixos de módulos LTE e IoT podem enfraquecer ainda mais o argumento para sistemas não conectados. O carregamento responsivo à rede adiciona uma função de receita potencial juntamente com as sessões de carregamento. Também ajuda os operadores a responder a limites de capacidade em locais com restrições, onde a capacidade de programar, reduzir ou deslocar a atividade de carregamento pode ser mais prática no curto prazo do que aguardar uma atualização extensiva da rede.
Por Aplicação: O Carregamento Urbano Público Lidera Enquanto os Corredores de Rodovia Avançam
O carregamento urbano público representou 28,93% da receita em 2025 e foi a maior aplicação no mercado de sistemas de carregamento convergentes. As áreas metropolitanas densas concentram a demanda de automóveis de passeio e tendem a proporcionar maior utilização de ativos do que os locais de corredor ou de trabalho. Esses sites precisam de pagamento confiável, visibilidade de rede e gestão de energia porque muitos usuários compartilham o mesmo equipamento. O carregamento de frotas e em depósitos está aumentando à medida que os operadores de logística eletrificam veículos de entrega de última milha. Os depósitos cativos podem ter tarifas médias por sessão mais baixas do que as redes públicas, mas exigem carregamento programado confiável. O carregamento em local de trabalho e destino inclui varejo, hotéis e estruturas de estacionamento. Esses locais suportam benefícios de frotas para empregadores e retenção de motoristas de veículos elétricos. O carregamento residencial tem a maior base instalada de unidades individuais no mundo, mas produz receita média mais baixa por unidade. Terminais de trânsito, aeroportos e instalações marítimas permanecem como aplicações menores com requisitos específicos de energia e protocolo.
O carregamento em corredor de rodovia está projetado para crescer a um CAGR de 25,19% até 2031. O mercado de sistemas de carregamento convergentes utiliza locais de corredor para atender veículos de passeio e comerciais que se deslocam entre cidades. Equipamentos de alta potência e sistemas de energia gerenciada são importantes onde as conexões à rede são restritas. A análise identifica uma oportunidade para carregamento rápido adicional na Europa Ocidental com base na lacuna entre a disponibilidade atual de carregadores e a utilização esperada a longo prazo. A demanda de veículos pesados está aumentando a necessidade de capacidade de corredor. A Scania e a Milence tinham como meta 1.700 pontos de carregamento de alto desempenho em toda a Europa até 2027.[2] A BP Pulse planejou a instalação de MCS no Ashford International Truckstop no Reino Unido até 2026. Os investimentos em corredores, portanto, conectam o carregamento de automóveis de passeio com a expansão do transporte elétrico de longa distância, exigindo que os operadores de sites equilibrem as frequentes sessões de veículos de passeio com as necessidades de energia muito maiores e os cronogramas operacionais dos caminhões comerciais.
Por Tipo de Veículo: Os Automóveis de Passeio Fornecem Volume Enquanto os Caminhões Pesados Alteram os Requisitos dos Sites
Os automóveis de passeio representaram 66,71% da receita em 2025, tornando-se a maior fonte de demanda no mercado de sistemas de carregamento convergentes. Sua posição reflete a escala da adoção global de veículos elétricos de passeio, particularmente na China. O carregamento de veículos de passeio requer cobertura em locais urbanos, locais de trabalho, residências e corredores de viagem. Esse amplo padrão de uso suporta uma grande base de equipamentos de carregamento e serviços conectados. Os veículos comerciais leves são uma área de crescimento adjacente porque as frotas de entrega requerem carregamento gerenciado em depósitos. Os ônibus são um segmento mais estabelecido para eletrificação na China e na Europa. Permanecem menos desenvolvidos no Sul da Ásia, no Sudeste Asiático e no Oriente Médio. Motocicletas e triciclos adicionam volume significativo de unidades de carregamento na Índia e no Sudeste Asiático. Sua receita de carregamento mais baixa por unidade limita sua influência na receita total em comparação com os automóveis de passeio.
Os caminhões de médio e pesado porte estão projetados para crescer a um CAGR de 25,54% até 2031. A padronização MCS, os requisitos de descarbonização de frotas e a melhoria do custo total de propriedade sustentam essa perspectiva. A MAN Truck and Bus iniciou a produção em série de caminhões elétricos prontos para MCS em meados de 2026. A empresa declarou que uma bateria de 534 kWh poderia carregar de 20% a 80% em menos de 30 minutos usando MCS. Esse período de carregamento pode se encaixar nas pausas de motoristas legalmente obrigatórias. Como resultado, a disponibilidade de infraestrutura de carregamento torna-se mais importante do que a capacidade de carregamento do veículo para operações de longa distância. O setor de sistemas de carregamento convergentes deve gerenciar cargas mais altas, capacidade do site e disponibilidade de rede para esses veículos. O investimento em corredores MCS pode crescer à medida que os registros de caminhões aumentam após 2027. Isso suporta um perfil diferente de equipamentos e gestão de energia em relação ao carregamento de veículos de passeio, incluindo cargas de site mais altas, maior exigência de disponibilidade de equipamentos e coordenação mais estreita entre os horários de chegada dos veículos, as pausas dos motoristas e a entrega de energia.
Análise Geográfica
A Ásia-Pacífico representou 48,37% da participação do mercado de sistemas de carregamento convergentes em 2025, apoiada pela extensa rede de carregamento da China. A Administração Nacional de Energia da China declarou que o país atingiu 20,09 milhões de instalações de carregamento até o final de 2025, incluindo 4,7 milhões de pontos de carregamento públicos. O total foi 49,7% maior do que o ano anterior. A China também estabeleceu uma meta de 28 milhões de instalações de carregamento até 2027 e pretende expandir os pilotos de veículo para a rede para mais de 5.000 instalações bidirecionais.[3] A Índia tinha 10,02 milhões de veículos elétricos registrados e 52.718 estações de carregamento públicas até julho de 2026. Essa proporção indica uma grande lacuna de infraestrutura. Indonésia, Malásia, Tailândia e Vietnã também registraram adoção mais rápida de veículos elétricos em 2025, apoiada pela disponibilidade de veículos chineses e incentivos governamentais.
A América do Norte e a Europa formam o segundo maior bloco de demanda para o mercado de sistemas de carregamento convergentes. Sua base instalada está migrando para sistemas de maior potência e requisitos de conformidade mais detalhados. O programa U.S. NEVI Formula mantém um requisito de 97% de tempo de atividade para corredores de carregadores rápidos CC financiados pelo governo federal. O Canadá comprometeu 1,5 bilhão de CAD (1,11 bilhão de USD) para infraestrutura de carregamento público e até 5.400 estações de carregamento rápido. O Reino Unido elevou os subsídios para pontos de carregamento para GBP 500 (USD 630) por tomada e comprometeu GBP 400 milhões (USD 504 milhões) para capacidade em áreas de serviço de autoestradas. Os requisitos da União Europeia para dados abertos, pagamentos sem contato e capacidade de potência favorecem sistemas interoperáveis. A América do Sul, liderada pelo Brasil e pela Argentina, está construindo infraestrutura de carregamento por meio de financiamento público e privado. Sua densidade de carregamento permanece abaixo do crescimento da frota de veículos, o que deixa um requisito de cobertura de longo prazo e oferece aos primeiros fornecedores a oportunidade de estabelecer redes antes que volumes maiores de veículos exijam cobertura mais ampla de corredores e destinos.
O Oriente Médio está projetado para expandir a um CAGR de 26,87% até 2031. A região está crescendo a partir de uma base instalada menor por meio de programas de transporte e infraestrutura liderados pelo governo. A Dubai Electricity and Water Authority expandiu sua rede para mais de 1.860 pontos de carregamento em 2025, ante 740 no final de 2024. Os Emirados Árabes Unidos têm uma meta nacional de 70.000 carregadores até 2030. O EVIQ da Arábia Saudita tem como alvo 5.000 carregadores em 1.000 locais até 2030, com foco em rotas entre Riade, Jeddah e Dammam. A NEOM está posicionando sua região noroeste para hubs ultrarrápidos movidos a energia solar. A África permanece em estágio inicial, com África do Sul, Nigéria e Egito emergindo como mercados iniciais. A confiabilidade da rede torna os sistemas de carregamento gerenciados localmente particularmente relevantes nesses ambientes, pois os operadores precisam levar em conta as condições de energia locais enquanto mantêm a disponibilidade básica de carregamento para os primeiros usuários e clientes de frotas.

Cenário Competitivo
O mercado de sistemas de carregamento convergentes é moderadamente fragmentado, e nenhuma empresa detém mais do que uma participação de baixos dois dígitos do valor global. A competição se concentra no desempenho dos equipamentos, na capacidade do software e na cobertura geográfica. Alpitronic, Kempower e Wallbox estabeleceram posições por meio do desempenho de hardware e do alinhamento com protocolos abertos. Star Charge e TELD New Energy utilizam escala de fabricação e densidade de rede doméstica para manter preços competitivos de hardware enquanto se expandem para o exterior. Os fornecedores também estão tentando converter vendas de equipamentos em uso de plataforma de longo prazo por meio de análises, módulos de gestão de energia e funções de veículo para a rede. Essa abordagem desloca a ênfase das margens unitárias para a receita recorrente de software. A capacidade de hardware permanece essencial, mas suporta cada vez mais uma plataforma operacional integrada. O mercado de sistemas de carregamento convergentes, portanto, colocou os fabricantes europeus e os produtores de volume chineses em competição mais direta, com ambos os grupos buscando combinar fornecimento de equipamentos, funções de rede e serviços de energia que possam suportar relacionamentos com clientes além da venda inicial de hardware.
A EVBox apresentou sua Arquitetura Distribuída Descentralizada no Drive to Zero 2026, posicionando o design de hardware para suportar operações de energia e carregamento mais flexíveis.[4] A Blink Charging lançou o EnergyConnect em 13 sites de carregamento rápido CC na Flórida, vinculando as operações de carregamento com a otimização de energia e a integração planejada de resposta à demanda. A Kempower introduziu o Mega Satellite Flex com funcionalidade CCS e MCS a partir de um único dispensador. Esses movimentos mostram como os fornecedores estão vinculando equipamentos de carregamento com software, alocação de energia e requisitos variáveis dos veículos. A certificação OCPP 2.1 está se tornando cada vez mais relevante nos requisitos de aquisição. O programa de certificação da Open Charge Alliance envolve laboratórios de teste, incluindo Dekra, DNV e Korea Testing Laboratory. A certificação pode se tornar uma barreira formal de qualificação para fornecedores com capacidade de software menos desenvolvida. Isso favorece empresas que podem demonstrar interoperabilidade, além do desempenho do carregador, particularmente onde agências públicas e grandes frotas precisam de evidências de que os equipamentos podem funcionar em diferentes ambientes de software e permanecer úteis à medida que os requisitos técnicos evoluem.
Oportunidades permanecem em manutenção preditiva, sistemas de gestão de energia com interfaces de programação de aplicações abertas e infraestrutura de roaming no Oriente Médio e no Sul da Ásia. A manutenção preditiva aborda os tempos de recuperação de falhas de carregadores que podem interromper as operações de frotas. A gestão de energia pode ajudar os operadores a se qualificarem para receita de resposta à demanda de concessionárias e a operar dentro dos limites de capacidade da rede. Os sistemas de roaming podem suportar a liquidação entre operadores onde as estruturas de rede cruzada permanecem menos desenvolvidas. As plataformas focadas em software podem fornecer serviços de rede gerenciada sem assumir a mesma exposição de capital que os proprietários de infraestrutura. A oferta pública de aquisição da SK Inc. em julho de 2026 pela SK Signet, seguida de seu plano de vender o negócio até o primeiro trimestre de 2027, refletiu a pressão sobre empresas focadas em hardware à medida que as margens se estreitaram e os requisitos de software se expandiram.
Líderes do Setor de Sistemas de Carregamento Convergentes
-
Wallbox N.V.
-
Kempower Oyj
-
Alpitronic S.r.l.
-
EVBox B.V.
-
TELD New Energy Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O dossiê atualizado sobre mobilidade elétrica na China da NOW GmbH confirmou que a China opera a maior rede de carregamento de veículos elétricos do mundo, com mais de 20 milhões de pontos de carregamento, incluindo 4,7 milhões de unidades acessíveis ao público, atendendo a aproximadamente 44 milhões de automóveis elétricos de passeio. A constatação referencia a vantagem de escala que os fabricantes com sede na China trazem para a competição global e valida o modelo de plataforma de carregamento convergente em uma densidade de infraestrutura que nenhum outro mercado se aproxima.
- Julho de 2026: A SK Inc. anunciou uma oferta pública de aquisição de sua subsidiária SK Signet a aproximadamente 20% de prêmio sobre o preço de mercado vigente, com planos de concluir um cancelamento voluntário de listagem até o quarto trimestre de 2026 e finalizar uma venda para a Anchor Equity Partners ou outro comprador até o primeiro trimestre de 2027. A transação reflete a racionalização estratégica do portfólio à medida que a compressão de margens de hardware se intensifica em todo o setor de carregamento rápido globalmente.
- Junho de 2026: A Alpitronic atualizou seu sistema de carregamento de megawatt descentralizado HYC1000 com um novo Dispensador de Alto Desempenho, permitindo a entrega de mais de 1.000 A e até 1.000 kW por meio de uma única conexão CCS em uma faixa operacional de 150 a 1.000 V. A disponibilidade começa na Europa, com lançamentos nos mercados dos EUA e do Canadá planejados para 2027.
- Junho de 2026: O Grupo Volkswagen e a Elli lançaram um produto comercial de veículo para a rede para consumidores do mercado de massa na Alemanha, composto pelo Elli BiDi Charger, a tarifa Volkswagen Naturstrom V2G Flow e o Elli BiDi App. Os clientes que mantiverem 250 horas de conexão por mês podem receber até EUR 720 (USD 799) anualmente, marcando um marco na monetização de energia da rede em escala para o consumidor.


Escopo do Relatório Global do Mercado de Sistemas de Carregamento Convergentes
O mercado de sistemas de carregamento convergentes inclui soluções que permitem aos provedores de serviços gerenciar, tarifar, cobrar e faturar clientes por múltiplos serviços, como voz, dados, mensagens e conteúdo digital, por meio de uma plataforma unificada. O mercado abrange software, hardware e serviços associados implantados em redes de telecomunicações e provedores de serviços digitais.
O Relatório do Mercado de Sistemas de Carregamento Convergentes é Segmentado por Componente (Hardware, Software e Serviços), Tipo de Carregamento (Carregamento CA, Carregamento CC e Carregamento sem Fio), Tipo de Conectividade (Sistemas Conectados, Sistemas Não Conectados, Gestão de Operações, Gestão de Energia e Resposta à Demanda e Outros Tipos de Conectividade), Aplicação (Carregamento Residencial, Carregamento em Local de Trabalho e Destino, Carregamento Urbano Público, Carregamento em Corredor de Rodovia, Carregamento de Frotas e em Depósitos e Outras Aplicações), Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves, Ônibus, Caminhões de Médio e Pesado Porte e Motocicletas e Triciclos) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Carregamento CA |
| Carregamento CC |
| Carregamento sem Fio |
| Sistemas Conectados |
| Sistemas Não Conectados |
| Gestão de Operações |
| Gestão de Energia e Resposta à Demanda |
| Outros Tipos de Conectividade |
| Carregamento Residencial |
| Carregamento em Local de Trabalho e Destino |
| Carregamento Urbano Público |
| Carregamento em Corredor de Rodovia |
| Carregamento de Frotas e em Depósitos |
| Outras Aplicações |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Ônibus |
| Caminhões de Médio e Pesado Porte |
| Motocicletas e Triciclos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Tipo de Carregamento | Carregamento CA | |
| Carregamento CC | ||
| Carregamento sem Fio | ||
| Por Tipo de Conectividade | Sistemas Conectados | |
| Sistemas Não Conectados | ||
| Gestão de Operações | ||
| Gestão de Energia e Resposta à Demanda | ||
| Outros Tipos de Conectividade | ||
| Por Aplicação | Carregamento Residencial | |
| Carregamento em Local de Trabalho e Destino | ||
| Carregamento Urbano Público | ||
| Carregamento em Corredor de Rodovia | ||
| Carregamento de Frotas e em Depósitos | ||
| Outras Aplicações | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Ônibus | ||
| Caminhões de Médio e Pesado Porte | ||
| Motocicletas e Triciclos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de carregamento convergentes?
O tamanho do mercado de sistemas de carregamento convergentes está projetado para crescer de 33,48 bilhões de USD em 2026 para 99,83 bilhões de USD até 2031, a um CAGR de 24,42%.
O que está impulsionando a demanda por sistemas de carregamento convergentes?
As necessidades de tempo de atividade de frotas, a expansão de corredores de carregamento rápido, o financiamento público, os requisitos de interoperabilidade, o carregamento de megawatt e os serviços interativos com a rede sustentam a demanda. Esses fatores aumentam o valor de sistemas capazes de coordenar o desempenho dos equipamentos, o serviço ao usuário e a capacidade de eletricidade disponível nos sites operacionais.
Qual tipo de carregamento liderou a demanda em 2025?
O carregamento CC liderou com 64,79% de participação de receita em 2025, pois os sites públicos, de frotas e comerciais precisam de entrega de energia rápida e ultrarrápida. Seu papel é mais forte onde o tempo de permanência do motorista é limitado ou os veículos devem retornar rapidamente ao uso programado.
Por que a gestão de energia é importante para o carregamento de veículos elétricos?
A gestão de energia e a resposta à demanda estão projetadas para crescer a um CAGR de 26,16% porque os operadores podem gerenciar limites de energia e utilizar as baterias de veículos elétricos como ativos de energia responsivos.
Qual região está crescendo mais rapidamente para sistemas de carregamento convergentes?
O Oriente Médio deve expandir a um CAGR de 26,87% até 2031, apoiado por planos de infraestrutura pública e uma base instalada reduzida.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
