
非接触コネクタ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
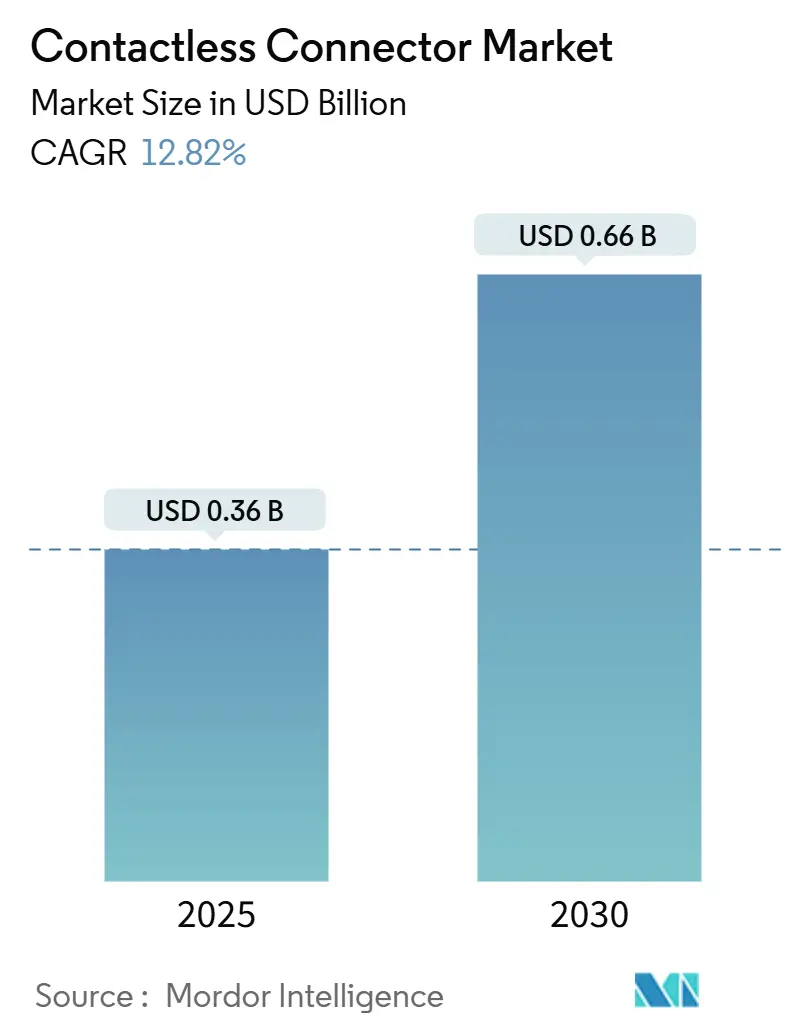
| 市場規模 (2025) | 0.36 十億米ドル |
| 市場規模 (2030) | 0.66 十億米ドル |
| 成長率 (2025 - 2030) | 12.82 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非接触コネクタ市場分析
非接触コネクタ市場規模は2025年に3億6,000万米ドルと推定され、2030年までに6億6,000万米ドルに達すると予測されており、年平均成長率12.82%で成長します。設計チームが摩耗しやすい機械的インターフェースを、最大150mmのエアギャップにわたって動作する密閉型・ガルバニック絶縁型の電力・データリンクに置き換えるにつれて、普及が加速しています。この能力は商用カプラーおよびワイヤレス充電パッドで実証済みです。メーカーは防塵・防水性、保守の容易さ、EMI低減を重視しており、これらが産業オートメーション、自動車電動化、高密度民生用電子機器にわたる堅調な需要を支えています。主要サプライヤーは、従来の有線製品と独自の誘導、RF、光学ソリューションを組み合わせることでハイブリッドポートフォリオを拡充し、ベンチャー支援の専門企業は長距離赤外線および数キロワット級誘導充電技術に注力しています。アジア太平洋地域における地域的な生産能力の増強と、チップセットベンダー、コネクタメーカー、OEMの間の戦略的提携により、新しいリファレンスデザインの市場投入期間が短縮され、非接触コネクタ市場の成長をさらに後押ししています。特に電気自動車(EV)充電安全性および医療機器衛生に関する規制活動の活発化は、非接触アーキテクチャを優遇する政策的追い風を生み出しています。
主要レポートのポイント
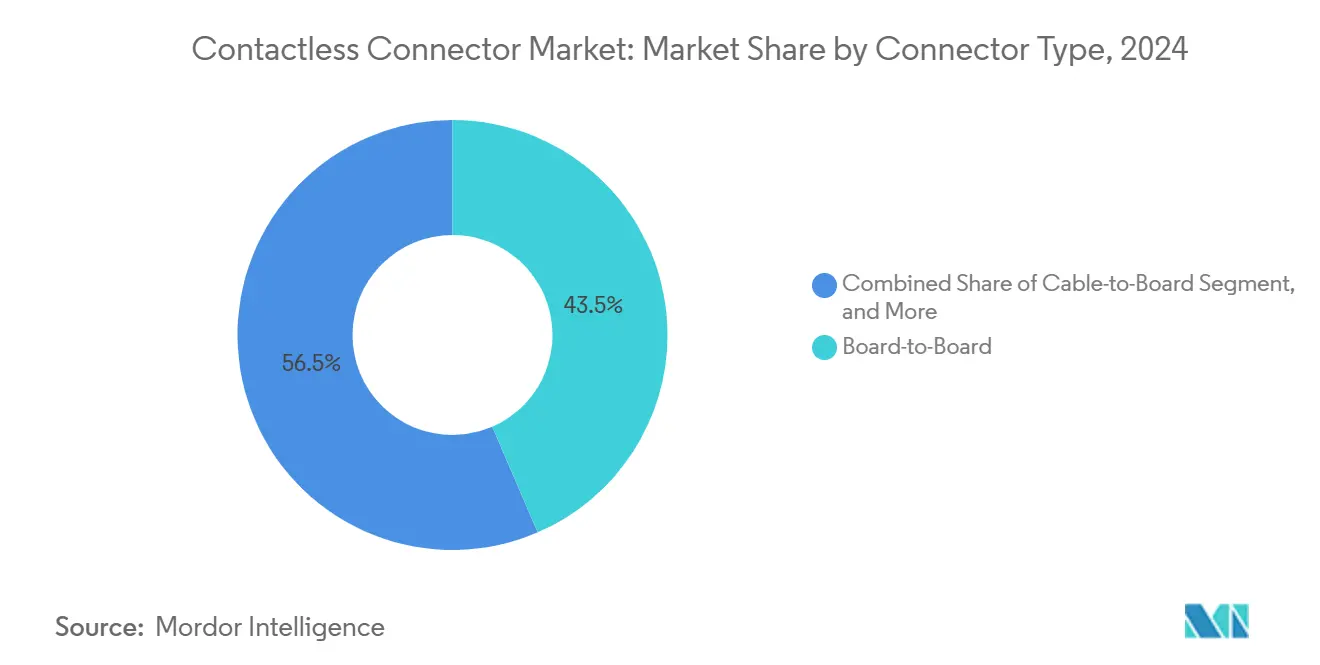
- コネクタタイプ別では、基板対基板ユニットが2024年の非接触コネクタ市場シェアの43.51%を占め、チップ対チップタイプは2030年にかけて最も高い成長率13.78%を記録すると予測されています。
- 技術別では、無線周波数ソリューションが2024年の非接触コネクタ市場規模の39.87%のシェアを占め、磁気誘導方式が年平均成長率13.64%で成長をリードすると予測されています。
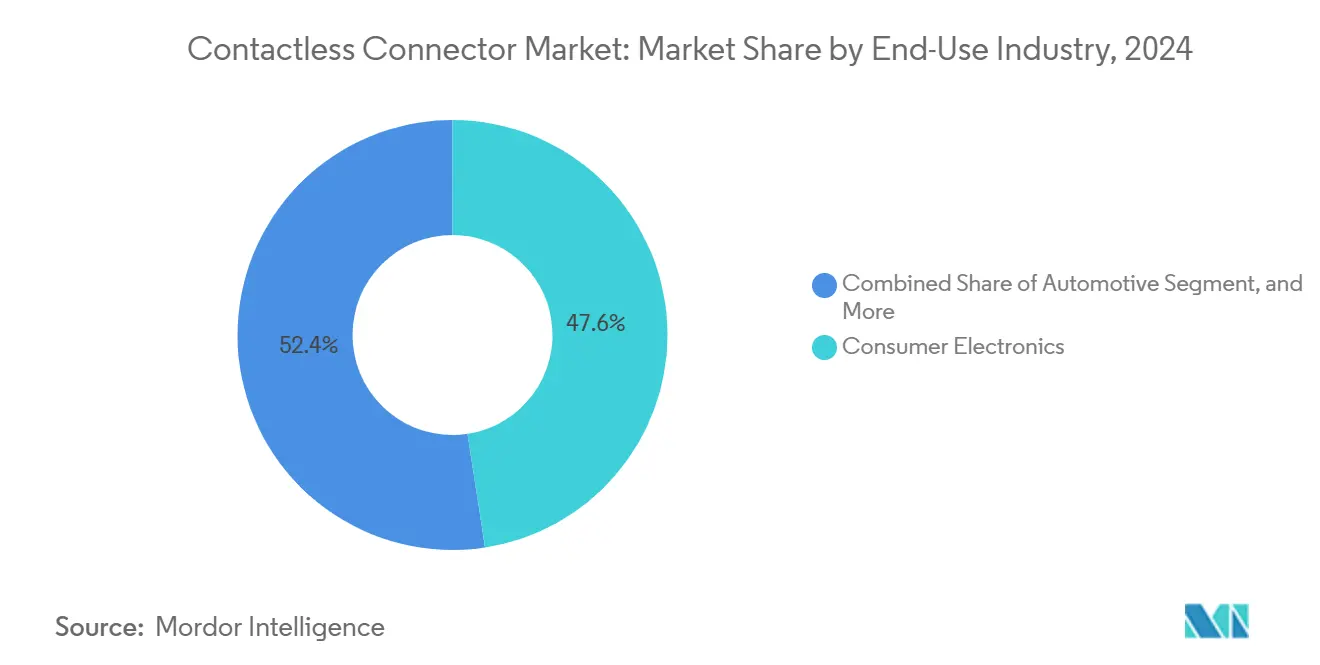
- 最終用途産業別では、民生用電子機器が2024年に47.59%のシェアでトップとなり、自動車用途は2030年にかけて年平均成長率13.48%で拡大する見込みです。
- 用途別では、データ転送が2024年の非接触コネクタ市場規模の41.23%のシェアを占めましたが、充電ソリューションは年平均成長率13.39%で進展しています。
- 地域別では、アジア太平洋地域が2024年に49.71%の収益シェアで首位を占め、中東が最も高い年平均成長率13.64%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防水・防塵設計に対する需要の高まり | +2.1% | アジア太平洋の生産拠点が牽引するグローバル | 中期(2〜4年) |
| 5G対応電子機器の急速な普及 | +2.8% | 北米およびアジア太平洋、欧州への波及 | 短期(2年以内) |
| 自律走行アーキテクチャの採用拡大 | +2.3% | 北米および欧州、アジア太平洋での拡大 | 長期(4年以上) |
| 医療用ウェアラブルの小型化 | +1.9% | 北米および欧州に集中するグローバル | 中期(2〜4年) |
| インダストリー4.0ワイヤレスラインの成長 | +2.4% | 欧州およびアジア太平洋の製造地域 | 中期(2〜4年) |
| コネクタ不要のEV充電に向けた規制の推進 | +1.7% | 欧州およびカリフォルニア州の枠組みが牽引するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防水・防塵デバイス設計に対する需要の高まり
産業用ロボット、屋外通信、家電プラットフォームで使用される密閉型電子機器は、水分侵入に弱い嵌合面を排除する非接触カプラーをますます採用しています。例えば、Phoenix ContactのNearFiシステムは、40mmのギャップを越えて100MbpsのイーサネットとIP65およびIK06定格を維持しながら50Wの電力を伝送し、洗浄や高衝撃環境でのサービス寿命を延長します。機械的接点を排除することで、設計チームはガスケット構造を簡素化し、保守サイクルを削減し、振動による故障を軽減できます。これらの信頼性向上は総所有コストを削減し、ブラウンフィールド工場のインダストリー4.0転換において強く支持される論拠となっています。購買部門が初期部品価格よりもライフタイムコスト分析を標準化するにつれて、この促進要因は非接触コネクタ市場にますます好影響を与えています。
5G対応民生用電子機器の急速な普及
より高い無線周波数と高密度アンテナアレイは、寄生効果が最小限で優れたシールドを持つ相互接続を必要とします。非接触RFカプラーは、ポゴピンやスプリングプローブインターフェースの寸法制約なしにインピーダンス制御を維持する同調キャビティ構造を活用することで、これらの要求を満たします。Smiths Interconnectなどのコンポーネントサプライヤーは、現在110GHzまでの非接触Mini-Lock終端を規定しており、将来の6Gバンドへのスケーラビリティを示しています。[1] OEMはフォームファクターの柔軟性も評価しています。物理的なポートを排除することで、より薄いハンドセットエッジと途切れのない外観面が実現します。米国連邦通信委員会(FCC)を含む規制機関は放射エミッション制限を継続的に強化しており、グランドループノイズを低減するエアギャップソリューションの採用を間接的に強化しています。その結果生じる設計上の需要は、予測期間を通じて増分ユニット量とプレミアム価格の獲得を促進します。
自律走行アーキテクチャの採用拡大
先進運転支援および完全自律走行プラットフォームは数百のセンサー入力と分散コンピューティングモジュールを必要とし、コネクタのサイクル数を増加させ、振動への露出を高めます。TE Connectivityの自動搬送車(AGV)向けフローティング充電カプラーは、0.5mmの位置ずれを許容しながら30,000サイクルを保証することで、非接触電力リンクがどのように機能するかを示しています。[2] 自動車OEMは同様の誘導インターフェースを展開して高電圧バッテリーパックと低電圧制御ドメインを橋渡しし、ISO 26262機能安全適合を簡素化するガルバニック絶縁を実現しています。ゾーンアーキテクチャがワイヤーハーネスを統合するにつれて、非接触リンクはさらに質量と組立時間を削減します。車両プログラムの長い設計サイクルは、2025年に受注したソケットが2030年代まで量産に影響を与えることを意味し、非接触コネクタ市場に持続的な上昇余地をもたらします。
医療用ウェアラブルの小型化
患者装着型モニター、補聴器、インプラントプログラマーは、バッテリーやケーブルを取り外さずに消毒できる密閉筐体へとシフトしています。Wi-Chargeの赤外線プラットフォームは室内スケールの距離にわたって数ワットを伝送し、IPX7以上の定格を持つデバイス筐体がサービス寿命を通じて閉じたままでいられるようにします。[3] 脆弱な基板ジャンパーを排除する誘導チップ対チップリンクと組み合わせることで、これらの技術は医療コミュニティの感染制御と信頼性の目標に対応します。IEC 60601-1およびFDA生体適合性要件への準拠は追加の触媒として機能し、非接触電力ブロックが露出した金属接点に固有の腐食リスクを回避します。したがって、医療用ウェアラブルで活動するサプライヤーは、設計採用に基づく複数年にわたる収益拡大を期待しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 独自インターフェースIPの高い初期コスト | -1.8% | コスト意識の高いアジア太平洋市場で感度が高いグローバル | 短期(2年以内) |
| マルチベンダーシステムにおける相互運用性の課題 | -1.4% | 北米および欧州の統合プロジェクトで深刻なグローバル | 中期(2〜4年) |
| より大きな伝送距離での効率低下 | -1.6% | 広大な倉庫や屋外インフラサイトで最も顕著なグローバル | 中期(2〜4年) |
| 高電力RFリンクにおけるEMCおよび安全適合の障壁 | -1.3% | 欧州および日本でより厳格な施行が行われるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
独自非接触インターフェースIPの高い初期コスト
特許取得済みのコイル形状、共振制御ASIC、セキュアプロトコルスタックに関連するライセンス料は、相当な非繰り返しエンジニアリング(NRE)オーバーヘッドを追加します。Wi-Chargeは200件を超える特許ポートフォリオを保有し、EnergousはFCC第18部および第15部認証に多額の投資を行っており、参入障壁を高めています。スタートアップ企業は、同等定格の有線コネクタの3倍に及ぶことが多い適合試験、カスタムフェライト工具、EMCチャンバー試験の費用を量産開始前に償却しなければなりません。価格に敏感な民生用セグメントでは、このプレミアムが対応可能な需要を制約し、サプライヤーの切り替えを遅らせ、非接触コネクタ市場の近期的な上昇余地を制限しています。
マルチベンダーエコシステムにおける相互運用性の課題
産業オートメーションプロジェクトは複数のサプライヤーのコンポーネントを統合することが多いですが、非接触インターフェースにはUSB-CやRJ-45に相当する統一規格がありません。AirFuel RFおよび誘導仕様は特定のワイヤレス充電ユースケースをカバーしていますが、ハイブリッド電力・ギガビットイーサネットカプラーやチップレベルのデータブリッジには対応していません。したがって、システムインテグレーターはブランドを混在させるたびに独自のファームウェアとキャリブレーション手順に直面し、試運転時間が増加し、保証リスクが高まります。この追加のエンジニアリング負担は、分散制御および自動車インフォテインメントネットワークでの採用を妨げ、より広範な標準化が実現するまで非接触コネクタ市場の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コネクタタイプ別:
チップ対チップが小型化革命を牽引チップ対チップ構成は最も高い年平均成長率13.78%の見通しを記録しており、誘導マイクロコイルとフェライト層を先進パッケージ内に直接統合する半導体ロードマップを反映しています。基板対基板フォーマットが2024年に最大の43.51%の収益シェアを占めましたが、チップセット組み込みの非接触リンクは現在、AI推論とミリ波トランシーバーを処理するマルチダイモジュールにおいて従来のワイヤーボンドを置き換えています。このシフトはZ高さを圧縮し、脆弱なはんだ接合を排除し、異なる電圧ドメイン間のガルバニック絶縁を提供します。これはEVパワートレインの機能安全にとって重要です。フレックス対基板およびケーブル対基板タイプは、機械的たわみや過酷な環境シールが最優先される特定のニーズに対応していますが、超薄型チップレベルソケットの予想される量的軌跡には及びません。いくつかのパイロットプログラムでは、チップ対チップカプラーの非接触コネクタ市場規模は、主流のスマートフォンとウェアラブルが先進基板を採用するにつれて、2025年から2028年の間に倍増すると予測されています。
設計サービスは共振周波数を事前に調整するリファレンスデザインをますます採用しており、フィールド故障率を低減しています。専門サプライヤーは日本と韓国のパッケージハウスと協力して熱モデルを検証し、4W電力バジェットで誘導損失が1°C上昇以下に収まるようにしています。これらの取り組みは認定サイクルを短縮し、エコシステムの信頼を醸成し、チップ統合ソリューションの成長優位性をさらに強化しています。基板対基板リンクは産業用制御盤や改修ロボットに引き続き存在しますが、戦略的な焦点は次世代フォームファクターを解放するシリコン組み込みインターフェースに移っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
磁気誘導がRF優位に対してシェアを拡大無線周波数結合は2024年収益の39.87%を維持しました。これはセンチメートルスケールのギャップと数百メガビットのシグナリングをサポートするためであり、工場フロアの非接触イーサネットハブで活用される特性です。しかし、磁気誘導回路は85〜95%の優れた伝送効率と低減されたEMCフットプリントにより、2030年にかけて最も高い年平均成長率13.64%を記録しています。例えば、DeltaのM∞Vシステムは150mmにわたって95%の効率で最大30kWを供給し、バッテリーのダウンタイムを最小化しようとする物流ロボットOEMに響くベンチマークです。光学カプラーと容量性プレートは、宇宙搭載レーダーフロントエンドから超薄型スマートカードまで、特殊な領域を占めていますが、その普及はアライメント許容差と異物への感受性によって制限されています。
研究開発の方向性は、コイルインピーダンスをリアルタイムで能動的に調整する統合制御シリコンへの転換を示しており、コイル間のミスアライメント損失を軽減しています。サプライヤーはまた、質量を削減し曲面に対応するための複合フェライトポリマーの実験も行っています。このような材料の進歩と、EV誘導電力伝送に関するIEC 61980からの規制の明確化が相まって、磁気誘導セグメントの台頭を支えています。それでも、RF技術は長距離、高データスループット、マルチデバイスのポイント対マルチポイントトポロジーが設計上の優先事項である非接触コネクタ市場において、引き続き相当なシェアを維持するでしょう。
最終用途産業別:
自動車電動化が採用を加速自動車プラットフォームは、EVの充電パドル、車内センサーハブ、メンテナンスフリー設計から恩恵を受けるゾーンアーキテクチャゲートウェイにより、年平均成長率13.48%で最も急成長している垂直市場を代表しています。主要なTier-1サプライヤーは48Vワイヤーハーネス内に非接触信号・電力ブロックを組み込み、作業者がトルクツールなしにスナップ接続できるモジュール式サブアセンブリを実現し、大量生産ラインの人件費を削減しています。しかし、民生用電子機器は2024年に47.59%の収益シェアでトップを維持しており、スマートフォンのワイヤレス充電パッドとスマートウォッチのドッキングクレードルの定着した普及を反映しています。産業オートメーション、医療機器、航空宇宙セクターがこれに続き、それぞれエアギャップ接続に固有の信頼性と防塵・防水性の優位性を評価しています。
自動車設計当局は、非接触電力カプラーがハンズフリーロボット充電デポを支え、公共施設での汚染や破壊行為の問題を回避すると予測しています。SAEなどの標準化団体は、コイル間アライメントと漏洩磁界露出の試験手順を成文化しており、大規模展開のリスクを低減しています。一方、民生用電子機器のBOMコストは引き続き下方圧力をかけており、価格に敏感なサプライヤーにコイル生産の合理化とシステムインパッケージ統合の活用によるマージン維持を促しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
充電ソリューションが加速、データ転送が規模を維持データ転送は依然として最大の41.23%のシェアを占めており、高速カプラーが自律ロボットやパネルPCでイーサネット、USB、カスタムSerDesプロトコルをサービスしています。しかし、非接触コネクタ市場の充電用途のシェアは最も高い年平均成長率13.39%を記録しており、迅速な無人エネルギー補充を必要とするAGVおよびラストマイル配送ドローンへのフリート投資に支えられています。Energousは、2024年後半の小売サプライチェーン追跡システムへの企業展開において、1Wおよび2WのPowerBridgeトランスミッターの記録的な出荷量を達成するマイルストーンを設定しました。工具の存在検出からシートベルトバックルの確認まで、識別・センシングのユースケースは、Melexisなどがセンサーコイルとコントロールロジックをシングルダイに統合するASICを展開するにつれて、BOMとPCBの複雑さを最小化しながら着実に進展しています。
長期的には、アナリストはアプリケーションの境界が曖昧になり、ハイブリッドモジュールが単一の非接触リンクで60Wの電力とマルチギガビットシグナリングを同時に提供すると予測しています。このような収束は平均販売価格を引き上げ、技術をミッションクリティカルなワークフローにより深く組み込みます。
地域分析
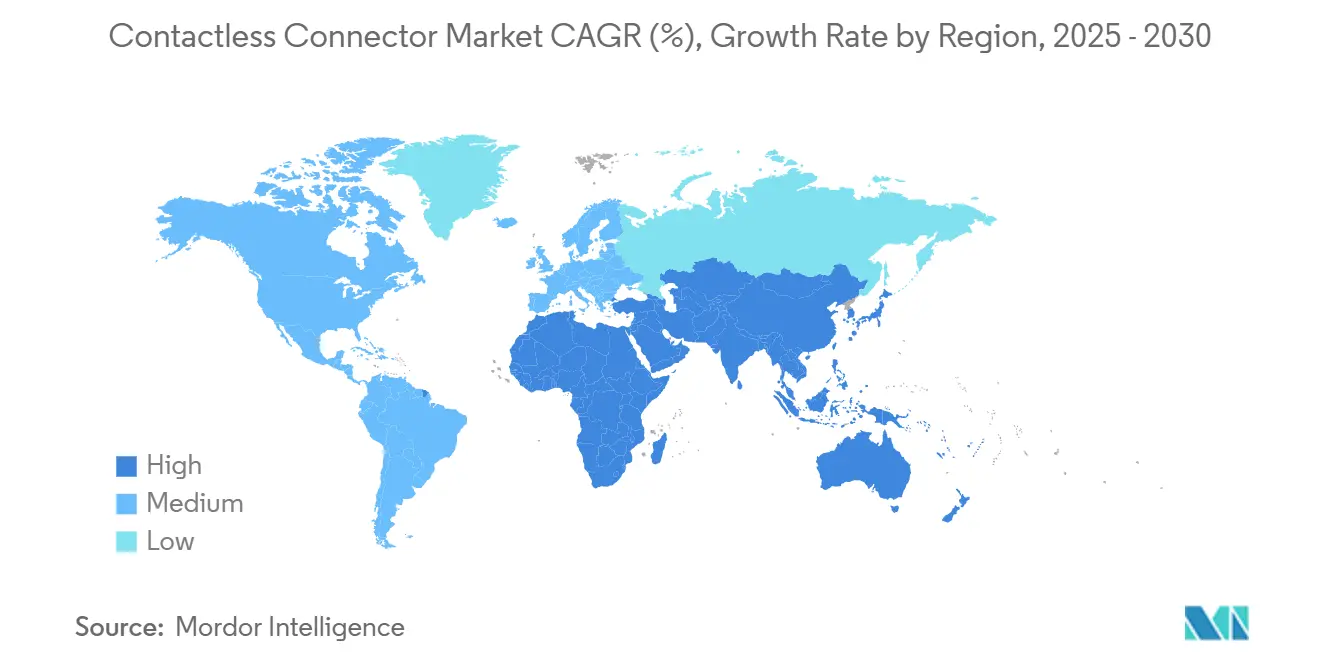
アジア太平洋地域コンタクトレスコネクター市場
中国、日本、韓国、台湾を含むアジア太平洋地域は、2024年の収益の49.71%を創出しており、これは高密度な民生用電子機器製造クラスターと、フェライトコア、高周波積層板、組立自動化サービスの現地供給によって牽引されてる。スマートファクトリー高度化に向けた政府のインセンティブは、予期せぬダウンタイムを軽減するメンテナンスフリーコネクターへの資本投下を促進している。日本の規制当局はすでに無制限距離運用向け1W RFパワーブリッジを承認しており、商業化を加速するスペクトラム割り当てに対する実用的なアプローチを示している。韓国の半導体エコシステムは、ファンアウトウェーハレベルパッケージングラインを活用して再配線層に誘導ループを直接統合することで、チップ間コンタクトレス技術の採用をさらに促進している。
北米および欧州コンタクトレスコネクター市場
北米は自動車電動化への投資と、活発な物流・ロボティクス市場の恩恵を受けている。ティア1サプライヤーはEV充電スタートアップと協力し、SAE J2954アライメントプロトコルに対応したハンズフリー誘導パッドのプロトタイプを開発している。航空宇宙・防衛の請負業者も、衝撃、振動、アウトガッシング要件を満たすために光学式および誘導式リンクを採用している。欧州もこれらのトレンドを反映しているが、インダスリー4.0の強力な側面が加わっている。ドイツおよびイタリアの機械メーカーは、清掃やクイックチェンジ工具の簡素化を目的として、モジュール式生産セルにコンタクトレスイーサネットカプラーを組み込んでいる。Phoenix Contact、HARTING、Rosenbergerは地域設計センターを維持しており、IEC-63171-6およびEN-45545-2への適合に向けた迅速なカスタマイズを可能にしている。
中東・アフリカおよび南米コンタクトレスコネクター市場
中東は、エネルギー企業が砂漠のパイプラインや太陽光発電所に気密封止センサーを後付けするにつれ、最高13.64%のCAGR予測を記録すると見込まれている。湾岸諸国の産業コングロマリットは、空港やスマートシティ施設における清掃ロボットに対応するワイヤレス電力パッドのパイロットプログラムを支援している。アフリカおよび南米は、研磨性または多湿環境における露出接点の排除が資産稼働率を向上させる鉱業および遠隔マイクログリッドインフラにおいて、初期段階ながら隣接した機会を提供している。
競合環境
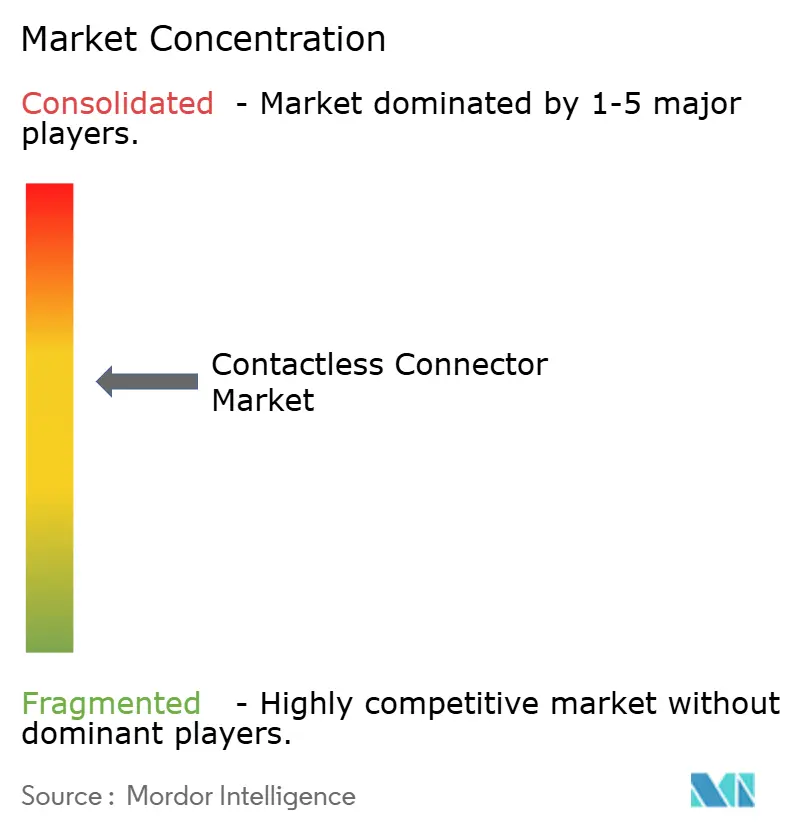
非接触コネクタセクターは、グローバルな相互接続の既存企業と専門的なワイヤレス電力専業企業のバランスを特徴としています。TE Connectivity、Amphenol、Phoenix Contactは広範な販売チャネルを活用して、既存の有線顧客に誘導またはRFアドオンをクロスセルしています。同時に、Wi-Charge、Energous、Keyssaなどの専門イノベーターは特許取得済みの長距離または高帯域幅技術を強調し、大量市場に到達するためにモジュールアセンブラーと提携することが多いです。Molexによる2024年のKeyssaのIPポートフォリオ買収は収束戦略の典型例であり、同社がレガシー工場を改修することなく超短距離6Gbpsリンクを自動車インフォテインメントハーネスに組み込むことを可能にしています。
戦略的コラボレーションが市場参入戦略を支配しています。DeltaはそのM∞V 30kWパッドをAGVインテグレーターと組み合わせ、Smiths Interconnectはレーダーチップセットベンダーとミリメートル波非接触リンクを共同設計しています。Mouserなどのディストリビューターは、リファレンス評価キットを在庫し、クロスバーティカルアプリケーションノートを公開することでエンジニアリング採用を加速しています。成熟した民生用電子機器では価格圧力が続いていますが、ミッションクリティカルな航空宇宙、医療、工場オートメーション用途はマージンプレミアムを維持しており、コモディティ化のリスクを軽減しています。全体として、ブランド認知度と認証実績が持続的な参入障壁を生み出しているものの、単一のベンダーがグローバル収益の不均衡なシェアを占めているわけではありません。
非接触コネクタ産業のリーダー企業
-
TE Connectivity Ltd.
-
Amphenol Corporation
-
Molex LLC
-
Japan Aviation Electronics Industry, Ltd.
-
Rosenberger Hochfrequenztechnik GmbH and Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
コンタクトレスコネクター市場 このレポートでカバーされる企業
- TE Connectivity Ltd.
- Amphenol Corporation
- Molex LLC
- Japan Aviation Electronics Industry, Ltd.
- Rosenberger Hochfrequenztechnik GmbH and Co. KG
- HARTING Technology Group
- Yamaichi Electronics Co., Ltd.
- Hirose Electric Co., Ltd.
- Kyocera Corporation (Kyocera AVX Components Corporation)
- JST Mfg. Co., Ltd.
- Samtec Inc.
- LEMO SA
- Phoenix Contact GmbH and Co. KG
- ODU GmbH and Co. KG
- Radiall SA
- Huber+Suhner AG
- Smiths Interconnect Inc.
- Keyssa Inc.
- Luxshare Precision Industry Co., Ltd.
- Global Connector Technology Ltd.
最近の産業開発事情 コンタクトレスコネクター市場
- 2025年9月:Phoenix Contactは、40mmのエアギャップを越えて50Wの電力と100MbpsのイーサネットをIP65およびIK06保護で伝送する過酷な産業環境向けNearFi非接触カプラーを発表しました。
- 2025年5月:Wi-Chargeは、赤外線ワイヤレス電力プラットフォームの製造拡大とOEM統合の拡充を目的として、Standard Investments主導のシリーズC資金調達で2,000万米ドルを確保しました。
- 2025年2月:Molexは、非接触IPを自動車および民生用電子機器ポートフォリオに統合するため、Keyssaのワイヤレスコネクタ技術の買収を完了しました。
- 2025年1月:TE ConnectivityはAGVおよびAMR用途向けHDCフローティング充電コネクタラインを拡張し、定格を250V/80Aに引き上げ、耐久性を30,000嵌合サイクルに向上させました。
世界の非接触コネクタ市場レポートの範囲
セグメンテーション概要
| 基板対基板 |
| ケーブル対基板 |
| フレックス対基板 |
| チップ対チップ |
| 無線周波数(RF) |
| 磁気誘導 |
| 光学 |
| 容量性 |
| 民生用電子機器 |
| 自動車 |
| 産業オートメーション |
| 医療機器 |
| 航空宇宙・防衛 |
| 充電 |
| データ転送 |
| 識別・認証 |
| センシング |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| コネクタタイプ別 | 基板対基板 | ||
| ケーブル対基板 | |||
| フレックス対基板 | |||
| チップ対チップ | |||
| 技術別 | 無線周波数(RF) | ||
| 磁気誘導 | |||
| 光学 | |||
| 容量性 | |||
| 最終用途産業別 | 民生用電子機器 | ||
| 自動車 | |||
| 産業オートメーション | |||
| 医療機器 | |||
| 航空宇宙・防衛 | |||
| 用途別 | 充電 | ||
| データ転送 | |||
| 識別・認証 | |||
| センシング | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| アフリカその他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
レポートで回答される主要な質問
2030年の非接触コネクタ市場の予測値は?
市場は年平均成長率12.82%で拡大し、2030年までに6億6,000万米ドルに達すると予測されています。
最も急成長しているコネクタタイプは?
チップ対チップ非接触リンクが先進半導体パッケージングに牽引され、予測年平均成長率13.78%でリードしています。
最も増分収益を追加すると予測される用途は?
AGVおよびEVにおける充電ソリューションが2030年にかけて最も高い年平均成長率13.39%を示しています。
最大の市場シェアを持つ地域は?
アジア太平洋地域は集中した電子機器製造基盤により2024年収益の49.71%を占めました。
より速い普及を妨げる主要な抑制要因は?
独自技術の高い初期ライセンスおよび認証コストが主要な障壁として残っています。
最も急速に成長すると予測される産業垂直市場は?
自動車電動化は、OEMがメンテナンスフリーの充電・センサーリンクを追求するにつれて、年平均成長率13.48%で進展する見込みです。