
Taille et part du marché Compute Express Link (CXL) Memory
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.47 Milliards de dollars |
| Taille du Marché (2031) | 12.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 39.09 % |
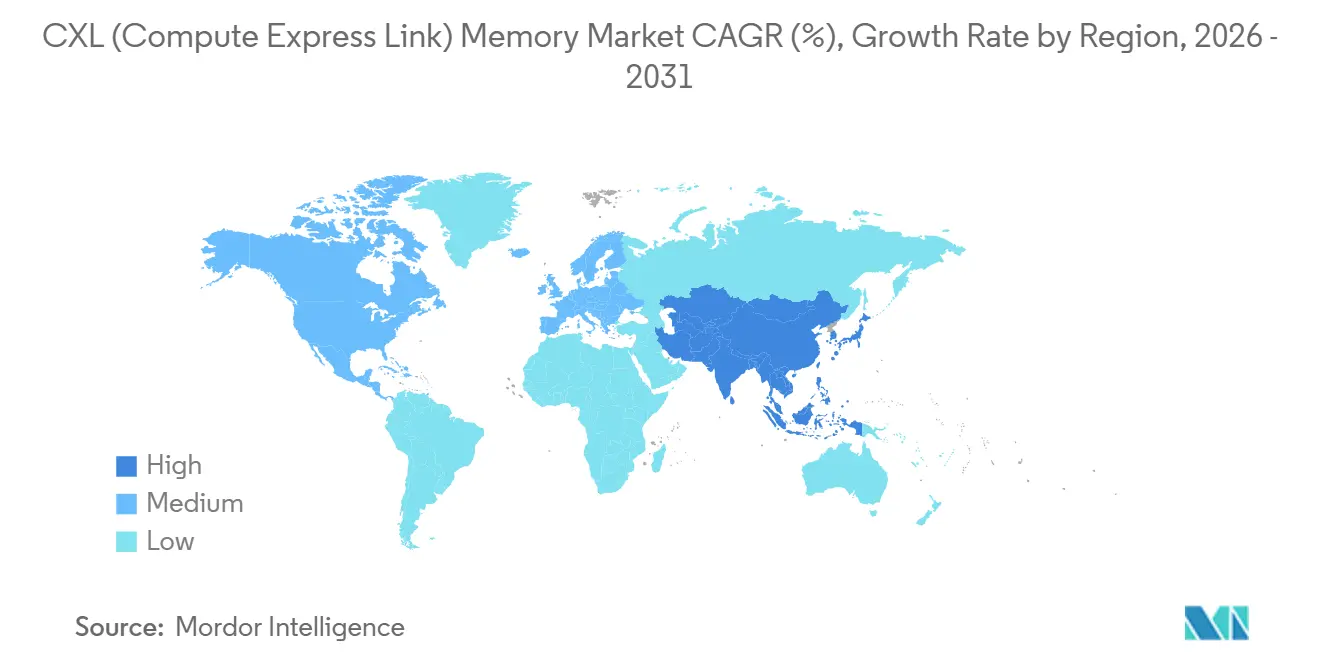
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
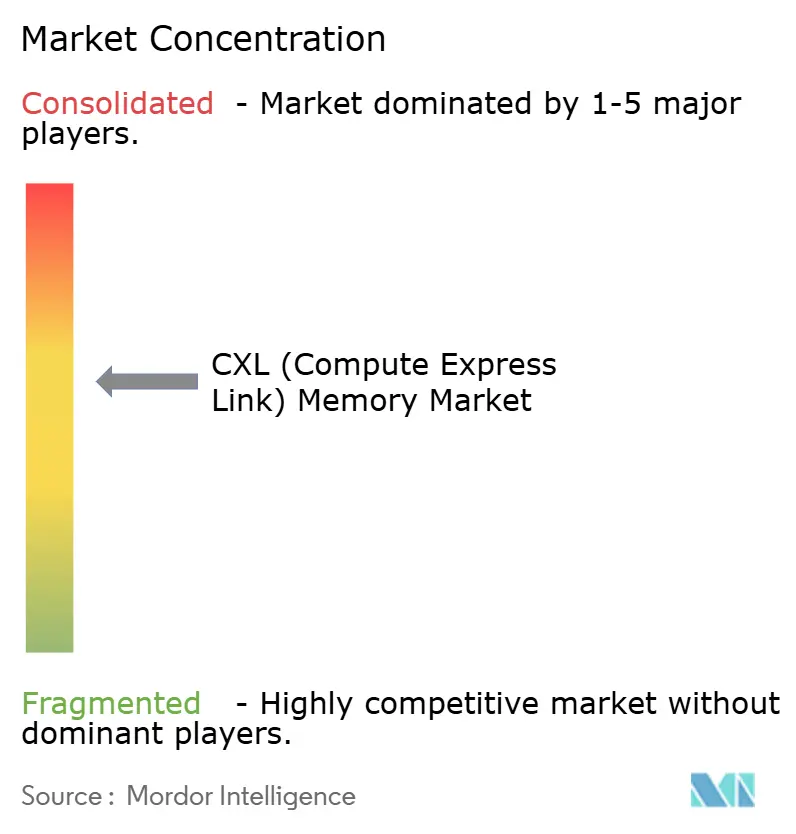
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché Compute Express Link (CXL) Memory par Mordor Intelligence
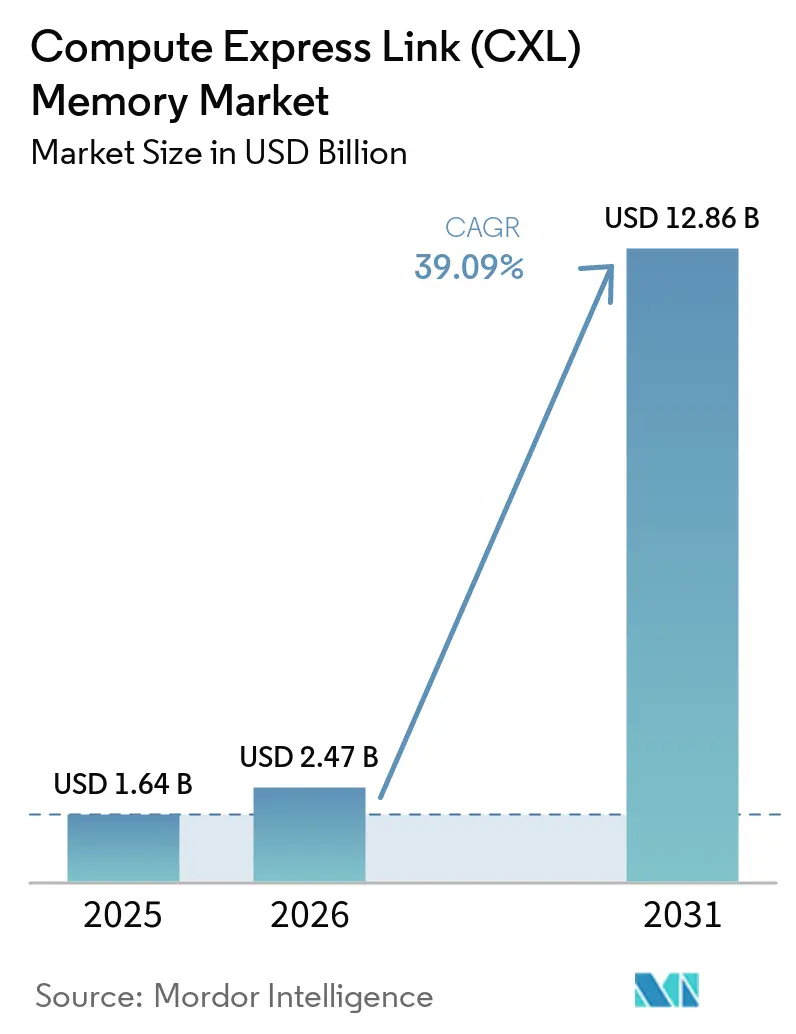
La taille du marché Compute Express Link (CXL) Memory est projetée à 1,64 milliard USD en 2025, 2,47 milliards USD en 2026, et devrait atteindre 12,86 milliards USD d'ici 2031, avec un CAGR de 39,09 % de 2026 à 2031. La croissance est liée aux limites de bande passante mémoire dans les charges de travail d'entraînement et d'inférence IA. Les opérateurs ont besoin de davantage de mémoire utilisable sans augmenter le calcul dans des proportions équivalentes. CXL utilise la couche physique PCIe pour fournir une connexion à faible latence et cohérence de cache pour la mémoire mise en commun. Cela rend la DRAM locale aux nœuds moins centrale pour les grands déploiements IA et prend en charge la désagrégation de la mémoire à grande échelle. Le marché Compute Express Link (CXL) Memory bénéficie également lorsque des systèmes validés améliorent l'utilisation des GPU et réduisent le coût de service des tokens.
Principaux enseignements du rapport
- Par type de produit, les modules de mémoire CXL détenaient 43,82 % de la part du marché Compute Express Link (CXL) Memory en 2025, tandis que les appliances de mémoire CXL devraient croître à un CAGR de 40,76 % jusqu'en 2031.
- Par type de mémoire, la mémoire volatile détenait 92,18 % des revenus en 2025, tandis que la mémoire persistante devrait croître à un CAGR de 41,92 % jusqu'en 2031 sur le marché Compute Express Link (CXL) Memory.
- Par application, l'infrastructure IA représentait 48,67 % des revenus en 2025 et devrait croître à un CAGR de 39,98 % jusqu'en 2031 sur le marché Compute Express Link (CXL) Memory.
- Par utilisateur final, les fournisseurs de cloud hyperscale détenaient 58,94 % des revenus en 2025 et devraient croître à un CAGR de 39,76 % jusqu'en 2031 sur le marché Compute Express Link (CXL) Memory.
- Par géographie, l'Amérique du Nord détenait 42,73 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 40,88 % jusqu'en 2031 sur le marché Compute Express Link (CXL) Memory.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial Compute Express Link (CXL) Memory
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement mémoire liés à l'IA dans le calcul hétérogène | +12.5% | Mondial, avec la plus forte intensité dans les clusters d'infrastructure IA en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Désagrégation de la mémoire pour une meilleure utilisation et un TCO réduit | +8.3% | Mondial, avec une adoption commerciale précoce chez les hyperscalers nord-américains et dans les centres de données d'entreprise en Asie-Pacifique | Moyen terme (2-4 ans) |
| Disponibilité de l'écosystème CXL 3.x sur les CPU, mémoires et commutateurs | +6.2% | Amérique du Nord et Asie-Pacifique, avec des retombées vers l'Europe à mesure que les investissements dans les centres de données IA progressent | Moyen terme (2-4 ans) |
| Demande hyperscale pour une infrastructure composable | +5.1% | Amérique du Nord, Chine, Japon, Corée du Sud, Taïwan et Europe | Moyen terme (2-4 ans) |
| Hiérarchisation de la mémoire définie par logiciel dans les centres de données d'entreprise | +3.8% | Amérique du Nord et Europe, avec des gains précoces dans les clusters de services financiers en Asie-Pacifique | Long terme (≥ 4 ans) |
| Exigences de partage de mémoire à l'échelle du rack et multi-hôtes | +2.4% | Mondial, mené initialement par les hyperscalers puis suivi par les entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement mémoire liés à l'IA dans le calcul hétérogène
Les pipelines d'inférence IA en entreprise étaient couramment pilotés par la mémoire plutôt que par le calcul, laissant les GPU inactifs lorsque les besoins en cache KV dépassaient la DRAM disponible. La mémoire attachée via CXL étend la capacité au-delà des emplacements DIMM connectés au CPU et aide à servir des fenêtres de contexte plus longues. Elle permet également une concurrence d'inférence plus élevée sans augmentation proportionnelle des nœuds GPU. La recherche identifie la désagrégation de la mémoire CXL comme une réponse architecturale au déséquilibre croissant calcul-mémoire dans les centres de calcul intelligents. Les modèles plus grands accentuent ce déséquilibre car leurs besoins en paramètres et en cache augmentent avec la complexité des charges de travail. Le marché Compute Express Link (CXL) Memory sert donc les charges de travail d'entraînement et d'inférence plutôt qu'un cycle de remplacement matériel temporaire.
Désagrégation de la mémoire pour une meilleure utilisation et un TCO réduit
Le provisionnement statique laisse la mémoire sous-utilisée lorsque des charges de travail intensives en calcul et en mémoire s'exécutent sur des nœuds séparés. Un pool CXL partagé permet à la capacité de se déplacer vers les charges de travail qui en ont besoin plutôt que de rester affectée à un seul serveur. Astera Labs a déclaré que ses contrôleurs Leo fonctionnant sur les machines virtuelles Microsoft Azure de la série M ont atteint plus de 1,5 fois la mise à l'échelle de la mémoire serveur sur les plateformes Intel Xeon 6.[1] Le projet Vistara de Meta a montré que la mémoire DDR4 réutilisée peut être attachée à des hôtes plus récents via CXL. Le marché Compute Express Link (CXL) Memory peut donc aligner une demande d'infrastructure réduite avec la réutilisation de mémoire qui serait autrement mise hors service. Cette combinaison élargit l'argumentaire d'achat en termes de performance, de coût et de priorités de durabilité.
Disponibilité de l'écosystème CXL 3.x sur les CPU, mémoires et commutateurs
CXL a évolué de l'extension mono-hôte dans la version 1.1 à la mise en commun dans la version 2.0 et à la connectivité multi-rack dans la version 3.x. CXL 3.x ajoute le routage basé sur les ports et utilise PCIe Gen 6 pour prendre en charge une bande passante de 64 GT/s. Le CXL Consortium a indiqué que la mise en commun de mémoire CXL 2.0 était en production et prévoyait un déploiement plus large à mesure que les plateformes CXL 3.x deviendraient disponibles. Marvell a présenté son commutateur Structera S 30260 en mars 2026 avec 260 voies et 4 To/s de bande passante agrégée. Le déploiement généralisé dépend encore de processeurs hôtes compatibles, notamment Intel Diamond Rapids et AMD EPYC Venice. Le marché Compute Express Link (CXL) Memory pourrait croître rapidement à mesure que ces plateformes deviennent plus largement disponibles.
Demande hyperscale pour une infrastructure composable
Les opérateurs hyperscale gèrent des charges de travail variées qui créent souvent des pénuries de mémoire et laissent la DRAM des systèmes voisins sous-utilisée. L'infrastructure composable permet aux opérateurs d'allouer la capacité mise en commun entre les locataires et les charges de travail en temps réel. Astera Labs a déclaré un chiffre d'affaires de 852,5 millions USD pour l'exercice 2025, en hausse de 115 % par rapport à l'année précédente, tout en identifiant la connectivité mémoire comme un domaine de produits central. L'EX-5410C SmartStack de Liqid prend en charge jusqu'à 20 To par châssis et peut évoluer au-delà de 100 To au sein d'un seul fabric LIQID. Le marché Compute Express Link (CXL) Memory permet aux opérateurs cloud de mieux adapter les allocations de mémoire des machines virtuelles à la demande des clients. Une densité plus élevée de machines virtuelles peut également soutenir une tarification premium pour les instances intensives en mémoire.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la mise à niveau des serveurs existants | -3.2% | Mondial, en particulier dans les environnements d'entreprise avec des cycles de renouvellement pluriannuels | Court terme (≤ 2 ans) |
| Friction d'interopérabilité et de validation entre fournisseurs | -2.8% | Mondial, en particulier dans les déploiements d'entreprise et de télécommunications avec du matériel hétérogène | Moyen terme (2-4 ans) |
| Coût initial élevé de déploiement pour les contrôleurs, modules et logiciels de fabric | -2.1% | Mondial, avec des effets plus importants sur les entreprises du marché intermédiaire et les centres de données régionaux | Moyen terme (2-4 ans) |
| Préoccupations de sécurité et d'isolation de la mémoire dans les pools partagés | -1.4% | Mondial, en particulier pour les charges de travail cloud multi-locataires, BFSI et gouvernementales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la mise à niveau des serveurs existants
La plupart des serveurs installés utilisent des DIMM DDR4 ou DDR5 et ne disposent pas des voies PCIe 5.0 et du firmware nécessaires aux dispositifs CXL. Une étude IEEE a révélé que le déploiement de CXL en dehors des programmes ciblés restait limité et que les configurations cloud annoncées utilisaient couramment des hôtes Intel Xeon 6. Les entreprises avec des cycles de renouvellement de 4 à 5 ans doivent souvent remplacer le matériel avant d'adopter CXL. La hiérarchisation du système d'exploitation, la prise en charge NUMA par l'hyperviseur et les bibliothèques d'allocation de mémoire nécessitent également des mises à jour coordonnées. Ces exigences créent un décalage d'adoption pour le marché Compute Express Link (CXL) Memory parmi les acheteurs d'entreprise et du marché intermédiaire. La limitation est transitoire, mais elle peut contraindre les déploiements jusqu'en 2027.
Friction d'interopérabilité et de validation entre fournisseurs
Une configuration CXL en production relie des CPU hôtes, des contrôleurs, des modules de mémoire, des commutateurs, des retimers, des systèmes d'exploitation et des environnements d'exécution d'applications. Le travail de qualification qui en résulte peut entrer en concurrence avec d'autres priorités de modernisation et retarder les achats jusqu'aux renouvellements de serveurs planifiés. Chaque couche peut ajouter un travail de qualification avant que le système soit prêt pour le déploiement. L'étude IEEE décrit les défis pratiques liés à la mise à l'échelle progressive des déploiements CXL dans les environnements cloud. Les recommandations d'Intel exigent également l'alignement avec les normes CXL, ACPI, UEFI et SNIA Persistent Memory Programming. Les opérateurs de plus petite taille peuvent ne pas disposer des ressources nécessaires pour mener une validation simultanée auprès de plusieurs fournisseurs. Cela place l'adoption précoce du marché Compute Express Link (CXL) Memory chez les hyperscalers qui disposent d'équipes dédiées à la validation matérielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les modules dominent les revenus initiaux tandis que les appliances soutiennent les fabrics de mémoire partagée
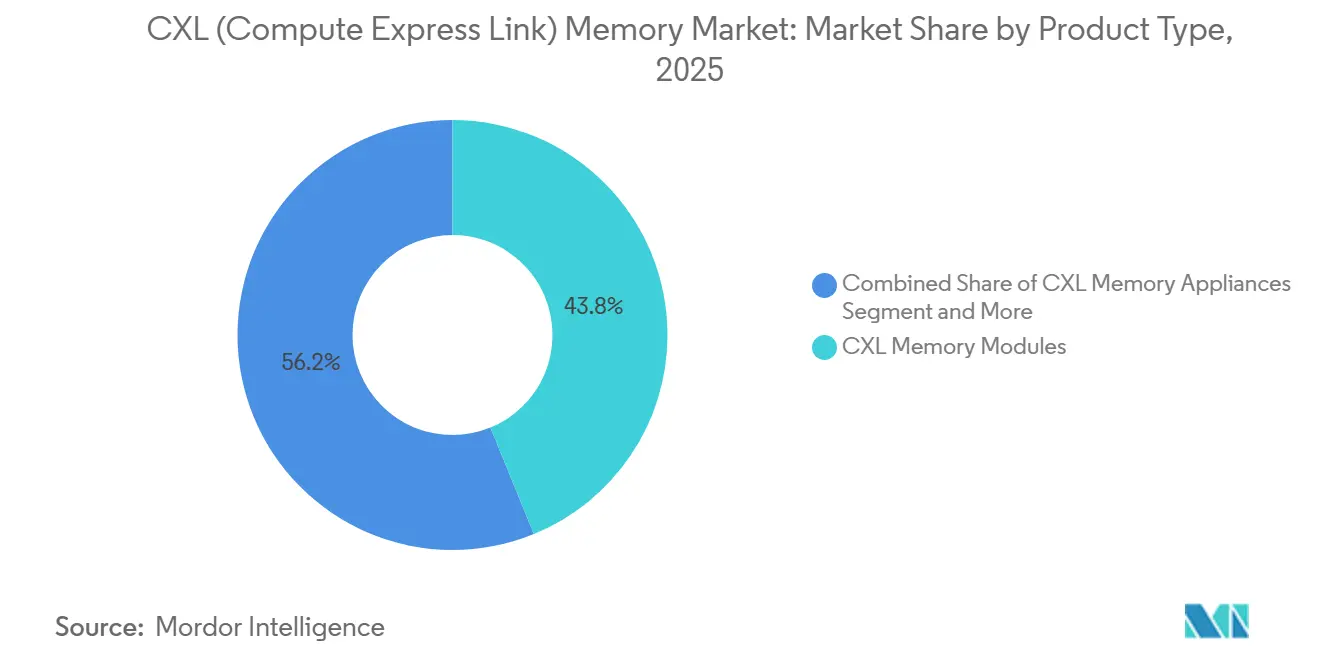
Les modules de mémoire CXL détenaient 43,82 % de la part du marché Compute Express Link (CXL) Memory en 2025. Leur avance reflétait la compatibilité avec les facteurs de forme de serveur E3.S et EDSFF déjà utilisés dans les centres de données. Les modules offrent une barrière d'intégration plus faible que les systèmes au niveau du châssis et sont bien adaptés aux premiers déploiements CXL. Les appliances de mémoire CXL devraient croître à un CAGR de 40,76 % jusqu'en 2031. Elles combinent des commutateurs, des baies de dispositifs et des logiciels de gestion pour permettre aux opérateurs de partager des pools entre plusieurs hôtes.
L'appliance Pangea v2 de Samsung a atteint un débit de transfert de données 10,2 fois supérieur à celui des solutions RDMA conventionnelles et a réduit les goulots d'étranglement jusqu'à 96 %. L'entreprise prévoyait Pangea v3, basé sur CXL 3.2, pour 2026. Les extenseurs de mémoire CXL restent utiles lorsqu'un seul hôte a besoin de plus de capacité sans commutation. Le NVvault de Netlist utilise CXL Global Persistent Flush pour prendre en charge la sauvegarde DRAM vers NAND après une coupure de courant. Les commutateurs, contrôleurs et retimers CXL restent essentiels car ils permettent les fabrics de mémoire, le mappage, la cohérence du cache et le conditionnement du signal. Le secteur de la mémoire Compute Express Link (CXL) dépend de ces composants même lorsque les acheteurs déploient des modules ou des appliances.

Par type de mémoire : la mémoire volatile conserve son échelle tandis que la mémoire persistante répond aux besoins de durabilité
La mémoire volatile représentait 92,18 % des revenus en 2025. Cette concentration reflète les cas d'utilisation d'extension de capacité et de bande passante basés sur la technologie DRAM établie. En 2025, les modules CXL commerciaux de Samsung Electronics, SK hynix et Micron Technology étaient basés sur la DRAM. Ces produits permettent aux opérateurs d'ajouter de la mémoire sans modifier le modèle d'accès mémoire de l'application. Les déploiements CXL 2.0 étaient également centrés sur la mise en commun de capacité DRAM, ce qui favorisait les configurations volatiles.
Le livre blanc sur la fiabilité du CXL Consortium a abordé la fiabilité de la mémoire volatile dans CXL 2.0 et CXL 3.1.[2] La mémoire persistante devrait croître à un CAGR de 41,92 % jusqu'en 2031 au sein de la taille du marché de la mémoire CXL. Elle cible les bases de données en mémoire, la récupération de points de contrôle IA et les caches distribués qui nécessitent que les données survivent à une coupure de courant. Le protocole Global Persistent Flush prend en charge la persistance ordonnée lors des coupures de courant et peut associer un accès de type DRAM à une durabilité sauvegardée par NAND. Des recherches présentées à HPCA 2026 ont abordé les méthodes de fiabilité et de sécurité pour la mémoire CXL HPCA. Ces fondements techniques soutiennent une utilisation plus large en entreprise des configurations persistantes.
Par application : l'infrastructure IA occupe le rôle le plus important tandis que les usages des centres de données s'élargissent
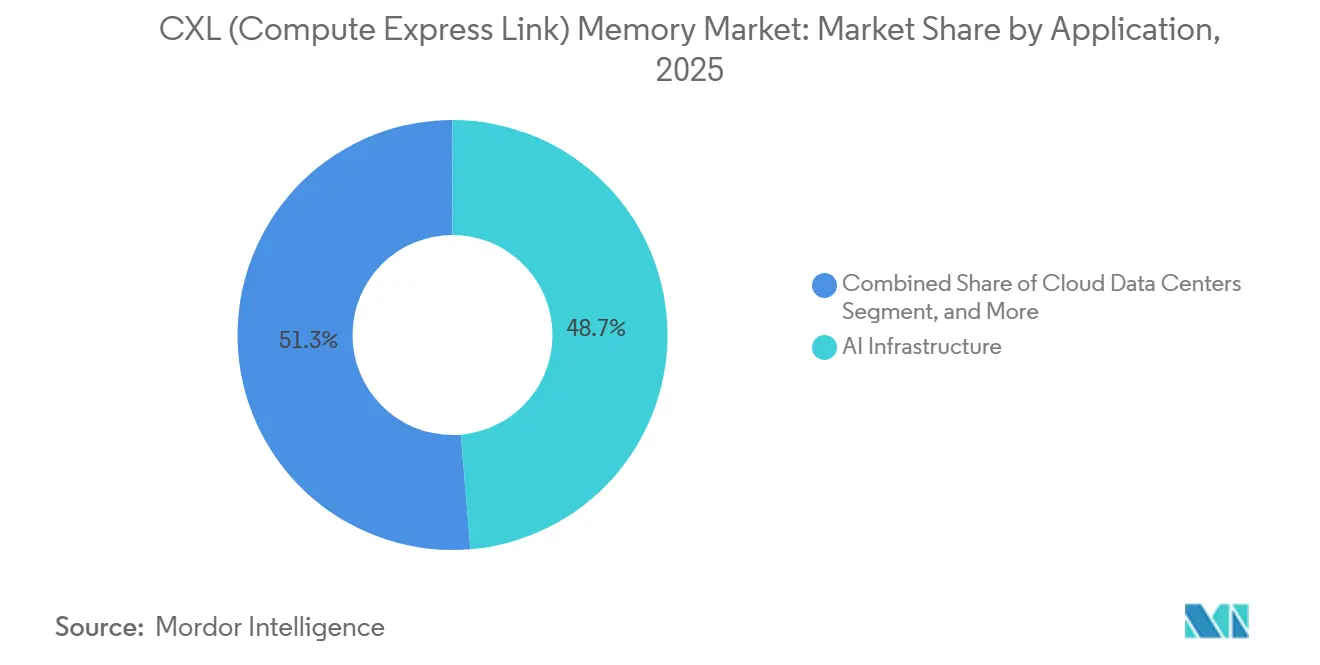
L'infrastructure IA représentait 48,67 % de la taille du marché Compute Express Link (CXL) Memory en 2025. Elle devrait également croître à un CAGR de 39,98 % jusqu'en 2031. L'inférence de grands modèles de langage nécessite une capacité DRAM croissante à mesure que les fenêtres de contexte et les tailles de modèles augmentent. CXL peut étendre la mémoire disponible sans nécessiter de nœuds de calcul supplémentaires. Cela fait de l'infrastructure IA l'application centrale pour les premiers déploiements CXL.
Les centres de données cloud et d'entreprise constituent les prochains groupes d'applications les plus importants car la désagrégation peut améliorer l'utilisation de la mémoire dans les charges de travail mixtes. La recherche d'Alibaba Cloud sur PolarDB a montré l'utilisation de la mise en commun CXL pour les bases de données cloud natives sans dégradation des performances. Les utilisateurs HPC ont également besoin d'une grande capacité mémoire pour les travaux de simulation et de génomique. L'infrastructure edge en est encore à ses débuts car les limites d'alimentation et thermiques contraignent les choix matériels. La commutation CXL 3.x compacte pourrait améliorer son adéquation à long terme pour les systèmes edge. Le marché Compute Express Link (CXL) Memory soutient ces applications avec une approche commune de fabric mémoire.
Par utilisateur final : les hyperscalers définissent le rythme d'adoption tandis que les secteurs verticaux d'entreprise constituent la demande future
Les fournisseurs de cloud hyperscale détenaient 58,94 % de la part du marché de la mémoire Compute Express Link (CXL) en 2025. Ils devraient croître à un CAGR de 39,76 % jusqu'en 2031. Leur échelle leur permet d'absorber les risques technologiques précoces et de financer des travaux de validation spécialisés. Microsoft Azure a rendu la mémoire attachée via CXL disponible sur les machines virtuelles de la série M lors d'une préversion privée en novembre 2025. Le projet Vistara de Meta a également montré que les grands opérateurs peuvent traiter l'architecture CXL comme une capacité propriétaire.
Les acheteurs en informatique d'entreprise et dans les télécommunications recherchent davantage de mémoire pour la modernisation des bases de données et l'analytique en temps réel. Les organisations BFSI peuvent utiliser la mémoire mise en commun pour les charges de travail de calcul de risques et de détection de fraudes. Les utilisateurs dans le secteur de la santé peuvent conserver de plus grands ensembles de données génomiques et d'imagerie médicale sans mettre à niveau chaque serveur. Les utilisateurs dans la fabrication et le secteur public sont des adoptants à un stade plus précoce qui ont besoin de systèmes IA avec performance, isolation et infrastructure souveraine. Par conséquent, le marché de la mémoire Compute Express Link (CXL) dispose d'un pipeline croissant au-delà de sa base hyperscale.
Analyse géographique
L'Amérique du Nord détenait 42,73 % de la part du marché de la mémoire Compute Express Link (CXL) en 2025. La région combine des opérateurs cloud hyperscale avec une production précoce de contrôleurs et de retimers par des entreprises de semi-conducteurs américaines. La préversion privée CXL de Microsoft Azure et la prise en charge d'Intel Granite Rapids ont contribué à faire entrer la technologie dans l'infrastructure commerciale. Astera Labs a déclaré 852,5 millions USD de chiffre d'affaires pour l'exercice 2025, portés par la demande de connectivité IA à l'échelle du rack.[3] Dell Technologies, Hewlett Packard Enterprise, Super Micro Computer et Liqid ajoutent une capacité d'intégration système. Ces conditions soutiennent le leadership nord-américain pendant la période de prévision.
L'Asie-Pacifique devrait croître à un CAGR de 40,88 % jusqu'en 2031. Les fournisseurs de mémoire sud-coréens, l'écosystème de semi-conducteurs et d'ODM de Taïwan, ainsi que l'expansion des centres de données IA chinois et japonais soutiennent ce rythme. Samsung Electronics et SK hynix sont en concurrence pour développer des modules de mémoire basés sur CXL 3.2. SK hynix a présenté un CMM-DDR5 256 Go de deuxième génération basé sur CXL 3.2 en juin 2026. Son architecture Inference Memory Tier Expansion place un niveau hybride CXL entre HBM ou DDR et SSD pour les charges de travail d'inférence IA. Montage Technology souligne également le rôle croissant de l'Asie-Pacifique dans l'approvisionnement en contrôleurs CXL.
L'Europe était la troisième zone régionale en importance, avec une adoption centrée sur les clusters BFSI, fabrication et HPC. La proposition de la Commission européenne relative à la loi sur le développement du cloud et de l'IA vise à tripler la capacité des centres de données de l'UE d'ici 2035 et à simplifier les approbations de projets. La demande du reste du monde comprend le Moyen-Orient, l'Amérique du Sud et l'Afrique, où les programmes de cloud souverain peuvent soutenir une adoption ultérieure.
Paysage concurrentiel
Le marché de la mémoire Compute Express Link (CXL) est modérément concentré, mais les positions concurrentielles diffèrent selon les couches de la chaîne de valeur. Samsung Electronics, SK hynix et Micron Technology dominent le secteur de la fabrication de mémoire. Astera Labs, Marvell Technology, Montage Technology et Rambus sont des fournisseurs clés de contrôleurs et de retimers. Liqid, GigaIO, H3 Platform, Dell Technologies, Hewlett Packard Enterprise et Super Micro Computer se disputent le marché de l'intégration d'appliances. Les fabricants de mémoire se sont éloignés de la conception de contrôleurs en interne, créant un rôle pour des fournisseurs fabless spécialisés. Cette structure peut soutenir des gains récurrents en conception de contrôleurs à mesure que de nouvelles plateformes de serveurs atteignent la production.
Astera Labs a décrit les contrôleurs de connectivité mémoire CXL Leo et les commutateurs de fabric intelligent Scorpio comme des produits d'infrastructure IA à l'échelle du rack dans son rapport annuel de l'exercice 2025. Marvell a lancé le Structera S 30260 en mars 2026 pour prendre en charge la mise en commun de mémoire à l'échelle du rack avec un commutateur CXL 3.0 à 260 voies.[4] Samsung a mené des travaux de brevets sur le chiffrement de mémoire par hôte pour les pools multi-locataires CXL. H3 Platform a réalisé une validation en conditions réelles de son système de partage et de mise en commun de mémoire CXL avec des partenaires pilotes avant ses débuts au FMS 2025. Ces mouvements témoignent d'une concurrence autour des performances des composants et des systèmes déployables.
Les logiciels de hiérarchisation, de surveillance et d'allocation adaptée aux charges de travail restent un domaine ouvert sur le marché de la mémoire Compute Express Link (CXL). MemVerge et Liqid travaillent sur des plans de contrôle, tandis que Meta et Microsoft développent des systèmes pour leur propre infrastructure. Panmnesia et XConn indiquent une concurrence émergente dans l'espace matériel de fabric. PCIe Gen 6 offre à CXL 3.x 64 GT/s par voie, créant de l'espace pour des fabrics mémoire axés sur l'IA. L'intensité concurrentielle devrait augmenter à mesure que les systèmes CXL 3.x atteignent une production en volume.
Leaders du secteur de la mémoire Compute Express Link (CXL)
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
-
Astera Labs, Inc.
-
Montage Technology.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Samsung Electronics a annoncé que son module de mémoire CXL de nouvelle génération, le CMM-D 3.0, a été mis à niveau de CXL 3.1 à CXL 3.2, avec une production de masse ciblée pour la fin de l'année 2026. Le CMM-D 3.0 introduit la fonction CXL Hot Page Monitoring Unit (CHMU), qui optimise le flux de données entre plusieurs dispositifs de mémoire en surveillant la fréquence d'utilisation, et double la bande passante du produit de deuxième génération. Samsung vise à devenir le premier fabricant à produire en masse un module basé sur CXL 3.2, s'appuyant sur sa lignée antérieure CMM-D 1.0 (CXL 1.1, 2022) et CMM-D 2.0 (CXL 2.0, 2023).
- Juin 2026 : SK hynix a dévoilé un échantillon de son module de mémoire CMM-DDR5 de deuxième génération, appliquant CXL 3.2 pour la première fois et offrant une capacité de 256 Go, soit le double de la première génération de 128 Go, lors de l'exposition internationale HPED 2026, et a commencé les ventes commerciales. Le module a été séparément démontré fonctionnant dans un serveur à mémoire mise en commun de la société d'infrastructure IA Liqid lors de la conférence HPE Discover à Las Vegas, première démonstration publique d'un module CXL 3.2 fonctionnant dans un environnement de mémoire mise en commun de classe production.
- Mars 2026 : Marvell Technology a lancé le Structera S 30260, un commutateur CXL à 260 voies prenant en charge CXL 3.0 avec 4 To/s de bande passante agrégée, à l'OFC 2026. Le commutateur permet la mise en commun de mémoire à l'échelle du rack en connectant des CPU, des GPU et des dispositifs de mémoire au-delà des limites des serveurs, et devrait commencer à être fourni aux clients au troisième trimestre 2026.
- Novembre 2025 : Astera Labs a annoncé que ses contrôleurs de mémoire intelligente CXL Leo sont déployés dans les machines virtuelles Microsoft Azure de la série M, marquant le premier déploiement cloud hyperscale du secteur de mémoire attachée via CXL. Les contrôleurs prennent en charge CXL 2.0 avec jusqu'à 2 To de capacité mémoire par contrôleur, permettant aux fournisseurs de services cloud de multiplier par plus de 1,5 la mémoire serveur pour les charges de travail IA et de bases de données en mémoire.
Périmètre du rapport sur le marché mondial Compute Express Link (CXL) Memory
Le rapport sur le marché Compute Express Link (CXL) Memory est segmenté par type de produit (extenseurs de mémoire CXL, modules de mémoire CXL, commutateurs CXL, contrôleurs et retimers CXL, contrôleurs et retimers CXL, et appliances de mémoire CXL), type de mémoire (volatile et persistante), application (infrastructure IA, centres de données cloud, centres de données d'entreprise, calcul haute performance et infrastructure edge), utilisateur final (fournisseurs de cloud hyperscale, informatique d'entreprise et télécommunications, banque, services financiers et assurance, santé, fabrication, et gouvernement et secteur public) et géographie (Amérique du Nord, Europe, Asie-Pacifique et reste du monde). Les prévisions de marché sont fournies en termes de valeur (USD).
| Extenseurs de mémoire CXL |
| Modules de mémoire CXL |
| Commutateurs CXL |
| Contrôleurs et retimers CXL |
| Contrôleurs et retimers CXL |
| Appliances de mémoire CXL |
| Mémoire volatile |
| Mémoire persistante |
| Infrastructure IA |
| Centres de données cloud |
| Centres de données d'entreprise |
| Calcul haute performance |
| Infrastructure edge |
| Fournisseurs de cloud hyperscale |
| Informatique d'entreprise et télécommunications |
| Banque, services financiers et assurance |
| Santé |
| Fabrication |
| Gouvernement et secteur public |
| Amérique du Nord | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par type de produit | Extenseurs de mémoire CXL | |
| Modules de mémoire CXL | ||
| Commutateurs CXL | ||
| Contrôleurs et retimers CXL | ||
| Contrôleurs et retimers CXL | ||
| Appliances de mémoire CXL | ||
| Par type de mémoire | Mémoire volatile | |
| Mémoire persistante | ||
| Par application | Infrastructure IA | |
| Centres de données cloud | ||
| Centres de données d'entreprise | ||
| Calcul haute performance | ||
| Infrastructure edge | ||
| Par utilisateur final | Fournisseurs de cloud hyperscale | |
| Informatique d'entreprise et télécommunications | ||
| Banque, services financiers et assurance | ||
| Santé | ||
| Fabrication | ||
| Gouvernement et secteur public | ||
| Par géographie | Amérique du Nord | |
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule l'adoption de la mémoire CXL et quelle sera la taille du marché en 2031 ?
L'inférence IA a accru la demande de capacité de cache KV et d'une meilleure utilisation de la mémoire. La mise en commun CXL aide les opérateurs à étendre la mémoire utilisable sans augmentations de calcul équivalentes et peut réduire les temps d'inactivité causés par une capacité mémoire contrainte. Cela importe particulièrement lorsque des fenêtres de contexte plus longues augmentent la demande de cache plus rapidement que la capacité DIMM disponible. Les acheteurs examinent également si la mise en commun de mémoire peut améliorer le débit avant d'étendre les parcs de GPU, car le coût des accélérateurs sous-utilisés peut dépasser le coût incrémental de mémoire connectée via CXL supplémentaire. Le résultat dépend de la charge de travail, de la plateforme, de la configuration logicielle, de la topologie mémoire et de la capacité de l'opérateur à valider un déploiement en production auprès des fournisseurs, des charges de travail et des environnements d'exploitation de manière fiable dans le temps. La taille du marché de la mémoire CXL (Compute Express Link) est projetée à 1,64 milliard USD en 2025, 2,47 milliards USD en 2026, et devrait atteindre 12,86 milliards USD d'ici 2031, avec un CAGR de 39,09 % de 2026 à 2031
Quelle catégorie de produits domine les revenus de la mémoire CXL ?
Les modules de mémoire CXL détenaient 43,82 % des revenus en 2025 car ils s'adaptent aux facteurs de forme de serveur E3.S et EDSFF établis et peuvent être intégrés avec moins de modifications que les systèmes au niveau du châssis. Ils sont utiles lorsque les opérateurs ont d'abord besoin d'une extension attachée à l'hôte avant de passer à des fabrics partagés.
Pourquoi les appliances de mémoire CXL connaissent-elles une croissance rapide ?
Les appliances devraient croître à un CAGR significatif jusqu'en 2031 car elles regroupent des commutateurs, des baies de dispositifs et des logiciels de gestion pour des pools de mémoire partagée pouvant servir plusieurs hôtes de calcul. Cela réduit la charge d'ingénierie liée à l'assemblage séparé de commutateurs, de modules, d'outils de gestion et d'infrastructure physique.
Quels utilisateurs adoptent la mémoire CXL en premier ?
Les fournisseurs de cloud hyperscale détenaient 58,94 % des revenus des utilisateurs finaux en 2025 et disposent des ressources nécessaires pour une validation complexe des plateformes entre processeurs, dispositifs de mémoire, matériel de fabric et logiciels système. Leur capacité à valider plusieurs combinaisons de fournisseurs en fait des utilisateurs précoces naturels d'une technologie aux exigences d'interopérabilité élevées.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 40,88 % jusqu'en 2031, soutenue par les fournisseurs de mémoire, la fabrication de serveurs taïwanaise et le développement de centres de données IA en Chine, au Japon et en Corée du Sud. Les fournisseurs régionaux participent également aux segments de modules, contrôleurs, semi-conducteurs et fabrication à la conception originale de la chaîne de valeur.
Qu'est-ce qui ralentit l'adoption de la mémoire CXL en entreprise ?
Les serveurs plus anciens manquent souvent des voies PCIe et du firmware requis, tandis que les systèmes multi-fournisseurs nécessitent une validation matérielle et logicielle substantielle entre les plateformes hôtes, les systèmes d'exploitation et les environnements d'exécution d'applications. Le travail de qualification qui en résulte peut entrer en concurrence avec d'autres priorités de modernisation et retarder les achats jusqu'aux renouvellements de serveurs planifiés.