
Compute Express Link (CXL) Memory Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.47 Milliarden US-Dollar |
| Marktgröße (2031) | 12.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 39.09 % |
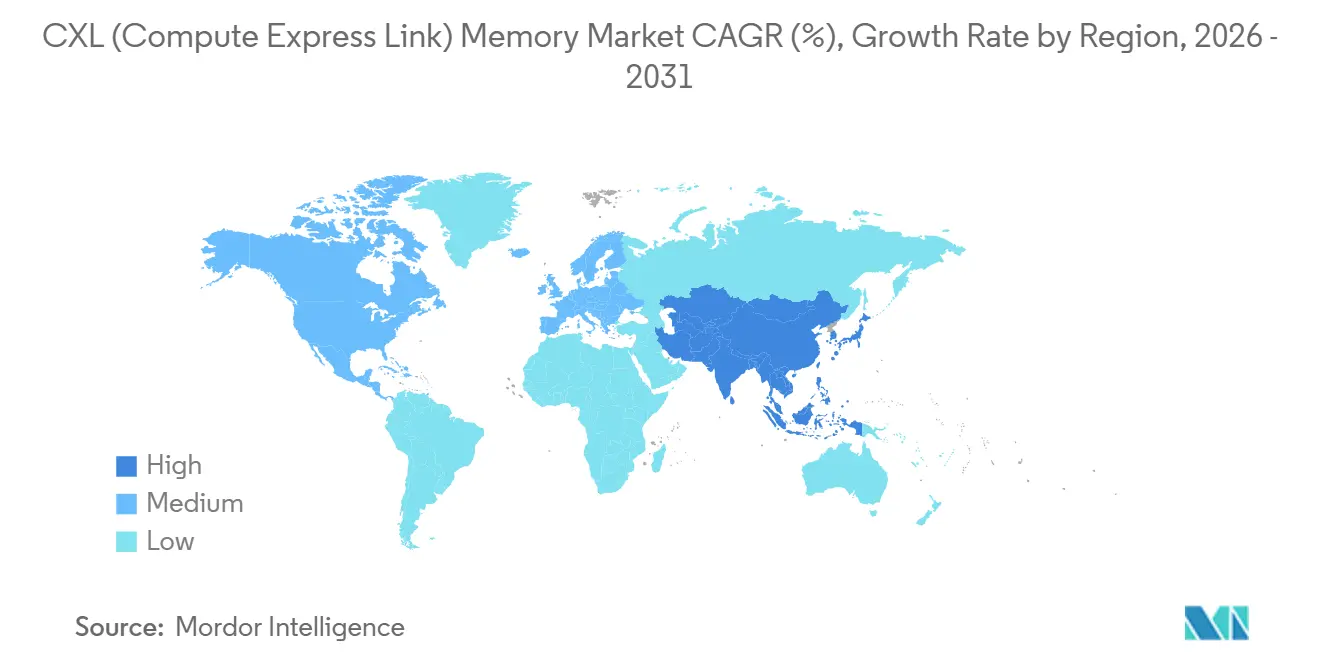
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
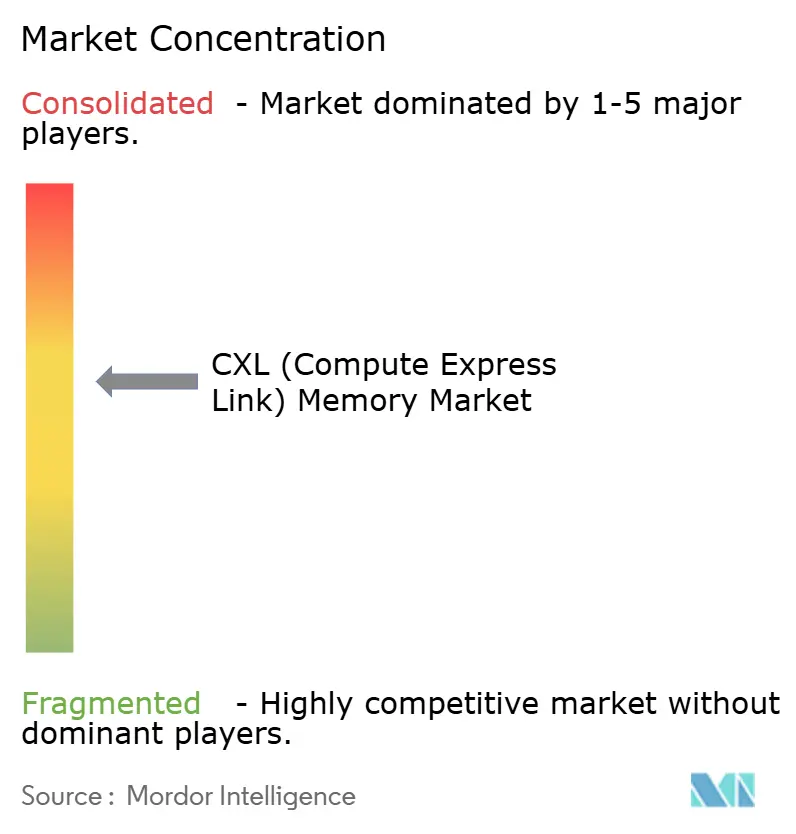
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Compute Express Link (CXL) Memory Marktanalyse von Mordor Intelligence
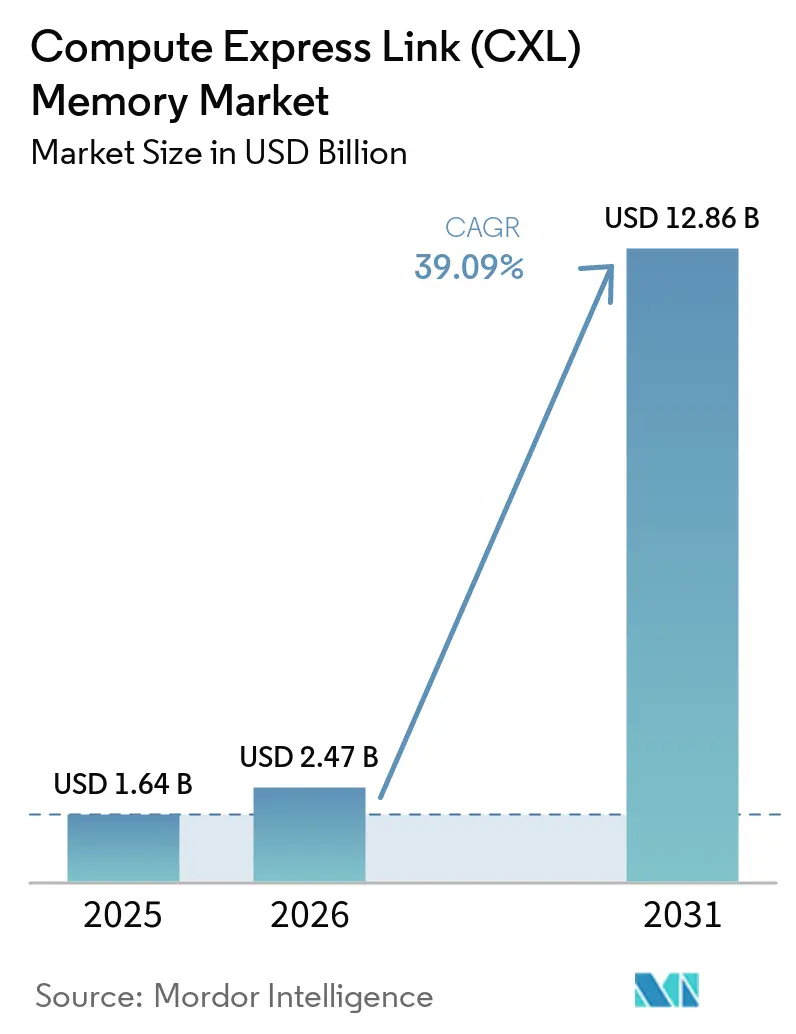
Die Marktgröße des Compute Express Link (CXL) Memory Marktes wird auf 1,64 Milliarden USD im Jahr 2025, 2,47 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 12,86 Milliarden USD erreichen, mit einer CAGR von 39,09 % von 2026 bis 2031. Das Wachstum ist an die Grenzen der Speicherbandbreite bei KI-Training und Inferenz-Workloads gebunden. Betreiber benötigen mehr nutzbaren Speicher, ohne Rechenkapazität in gleichem Maße hinzuzufügen. CXL nutzt die physische PCIe-Schicht, um eine latenzarme, cache-kohärente Verbindung für gepoolten Speicher bereitzustellen. Dies macht knotenlokal angebundenen DRAM für große KI-Deployments weniger zentral und unterstützt die Speicher-Disaggregation im großen Maßstab. Der Compute Express Link (CXL) Memory Markt profitiert auch dann, wenn validierte Systeme die GPU-Auslastung verbessern und die Kosten für die Bereitstellung von Token senken.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten CXL Memory Module im Jahr 2025 einen Marktanteil von 43,82 % am Compute Express Link (CXL) Memory Markt, während CXL Memory Appliances bis 2031 voraussichtlich mit einer CAGR von 40,76 % wachsen werden.
- Nach Speichertyp entfielen im Jahr 2025 92,18 % des Umsatzes auf flüchtigen Speicher, während persistenter Speicher bis 2031 im Compute Express Link (CXL) Memory Markt voraussichtlich mit einer CAGR von 41,92 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 48,67 % des Umsatzes auf KI-Infrastruktur, die bis 2031 im Compute Express Link (CXL) Memory Markt voraussichtlich mit einer CAGR von 39,98 % wachsen wird.
- Nach Endnutzer hielten Hyperscale-Cloud-Anbieter im Jahr 2025 58,94 % des Umsatzes und werden bis 2031 im Compute Express Link (CXL) Memory Markt voraussichtlich mit einer CAGR von 39,76 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 42,73 % des Umsatzes, während Asien-Pazifik bis 2031 im Compute Express Link (CXL) Memory Markt voraussichtlich mit einer CAGR von 40,88 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Compute Express Link (CXL) Memory Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-bedingte Speicherengpässe in heterogenen Rechenumgebungen | +12.5% | Global, mit höchster Intensität in nordamerikanischen und asiatisch-pazifischen KI-Infrastruktur-Clustern | Kurzfristig (≤ 2 Jahre) |
| Speicher-Disaggregation für bessere Auslastung und niedrigere Gesamtbetriebskosten | +8.3% | Global, mit früher kommerzieller Einführung bei nordamerikanischen Hyperscalern und asiatisch-pazifischen Unternehmensrechenzentren | Mittelfristig (2–4 Jahre) |
| CXL 3.x Ökosystem-Bereitschaft über CPUs, Speicher und Switches hinweg | +6.2% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf Europa im Zuge des Ausbaus von KI-Rechenzentren | Mittelfristig (2–4 Jahre) |
| Hyperscale-Nachfrage nach zusammensetzbarer Infrastruktur | +5.1% | Nordamerika, China, Japan, Südkorea, Taiwan und Europa | Mittelfristig (2–4 Jahre) |
| Software-definiertes Speicher-Tiering in Unternehmensrechenzentren | +3.8% | Nordamerika und Europa, mit frühen Gewinnen in asiatisch-pazifischen Finanzdienstleistungs-Clustern | Langfristig (≥ 4 Jahre) |
| Rack-skalierte und Multi-Host-Speicherfreigabe-Anforderungen | +2.4% | Global, zunächst von Hyperscalern angeführt und anschließend von Unternehmen gefolgt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-bedingte Speicherengpässe in heterogenen Rechenumgebungen
KI-Inferenz-Pipelines in Unternehmen waren häufig speicher- statt rechengebunden, was GPUs im Leerlauf ließ, wenn die KV-Cache-Anforderungen den verfügbaren DRAM überstiegen. CXL-angebundener Speicher erweitert die Kapazität über CPU-angebundene DIMM-Steckplätze hinaus und hilft dabei, längere Kontextfenster zu bedienen. Er ermöglicht auch eine höhere Inferenz-Parallelität ohne proportionalen Anstieg der GPU-Knoten. Forschungsarbeiten identifizieren die CXL-Speicher-Disaggregation als architektonische Antwort auf das wachsende Ungleichgewicht zwischen Rechenleistung und Speicher in intelligenten Rechenzentren. Größere Modelle verstärken dieses Missverhältnis, da ihre Parameter- und Cache-Anforderungen mit der Workload-Komplexität steigen. Der Compute Express Link (CXL) Memory Markt bedient daher Training- und Inferenz-Workloads und nicht einen vorübergehenden Hardware-Ersatzzyklus.
Speicher-Disaggregation für bessere Auslastung und niedrigere Gesamtbetriebskosten
Statische Bereitstellung lässt Speicher ungenutzt, wenn rechen- und speicherintensive Workloads auf separaten Knoten laufen. Ein gemeinsamer CXL-Pool ermöglicht es, Kapazität zu Workloads zu verschieben, die sie benötigen, anstatt sie einem einzelnen Server zuzuweisen. Astera Labs gab an, dass seine Leo-Controller, die auf Microsoft Azure M-Series-Virtual-Machines laufen, auf Intel Xeon 6-Plattformen eine mehr als 1,5-fache Server-Speicher-Skalierung erreichten.[1] Metas Vistara-Projekt zeigte, dass wiederverwendeter DDR4-Speicher über CXL an neuere Hosts angebunden werden kann. Der Compute Express Link (CXL) Memory Markt kann daher eine geringere Infrastrukturnachfrage mit der Wiederverwendung von Speicher verbinden, der andernfalls ausgemustert würde. Diese Kombination erweitert die Beschaffungsargumente um Leistungs-, Kosten- und Nachhaltigkeitsprioritäten.
CXL 3.x Ökosystem-Bereitschaft über CPUs, Speicher und Switches hinweg
CXL entwickelte sich von der Einzelhost-Erweiterung in Version 1.1 über das Pooling in Version 2.0 bis hin zur Multi-Rack-Konnektivität in Version 3.x. CXL 3.x fügt Port-Based Routing hinzu und nutzt PCIe Gen 6, um 64 GT/s Bandbreite zu unterstützen. Das CXL-Konsortium berichtete, dass CXL 2.0 Memory Pooling in Produktion war und eine breitere Bereitstellung erwartet wurde, sobald CXL 3.x-Plattformen verfügbar werden. Marvell stellte seinen Structera S 30260 Switch im März 2026 mit 260 Lanes und 4 TB/s aggregierter Bandbreite vor. Eine breite Bereitstellung hängt weiterhin von kompatiblen Host-Prozessoren ab, darunter Intel Diamond Rapids und AMD EPYC Venice. Der Compute Express Link (CXL) Memory Markt könnte schnell wachsen, sobald diese Plattformen breiter verfügbar werden.
Hyperscale-Nachfrage nach zusammensetzbarer Infrastruktur
Hyperscale-Betreiber verwalten vielfältige Workloads, die häufig Speicherengpässe verursachen und DRAM auf benachbarten Systemen ungenutzt lassen. Zusammensetzbare Infrastruktur ermöglicht es Betreibern, gepoolte Kapazität in Echtzeit über Mandanten und Workloads hinweg zuzuweisen. Astera Labs meldete für das Geschäftsjahr 2025 einen Umsatz von 852,5 Millionen USD, ein Plus von 115 % gegenüber dem Vorjahr, und identifizierte Speicherkonnektivität als zentralen Produktbereich. Liqids EX-5410C SmartStack unterstützt bis zu 20 TB pro Chassis und kann innerhalb eines einzigen LIQID-Fabrics auf über 100 TB skalieren. Der Compute Express Link (CXL) Memory Markt ermöglicht es Cloud-Betreibern, die Speicherzuweisungen virtueller Maschinen besser an die Kundennachfrage anzupassen. Eine höhere Dichte virtueller Maschinen kann auch Premium-Preise für speicherintensive Instanzen unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Modernisierung älterer Server | -3.2% | Global, insbesondere in Unternehmensumgebungen mit mehrjährigen Erneuerungszyklen | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitäts- und Validierungsreibung zwischen Anbietern | -2.8% | Global, insbesondere bei Unternehmens- und Telekommunikations-Deployments mit heterogener Hardware | Mittelfristig (2–4 Jahre) |
| Hohe anfängliche Bereitstellungskosten für Controller, Module und Fabric-Software | -2.1% | Global, mit stärkeren Auswirkungen auf mittelständische Unternehmen und regionale Rechenzentren | Mittelfristig (2–4 Jahre) |
| Sicherheits- und Speicherisolierungsbedenken in gemeinsamen Pools | -1.4% | Global, insbesondere bei mandantenfähigen Cloud-, BFSI- und Behörden-Workloads | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Modernisierung älterer Server
Die meisten installierten Server verwenden DDR4- oder DDR5-DIMMs und verfügen nicht über die PCIe 5.0-Lanes und die Firmware, die für CXL-Geräte erforderlich sind. Eine IEEE-Studie ergab, dass die CXL-Bereitstellung außerhalb gezielter Programme begrenzt blieb und dass angekündigte Cloud-Konfigurationen häufig Intel Xeon 6-Hosts verwendeten. Unternehmen mit 4–5-jährigen Erneuerungszyklen müssen oft Hardware ersetzen, bevor sie CXL einführen können. Betriebssystem-Tiering, Hypervisor-NUMA-Bewusstsein und Speicherzuweisungsbibliotheken benötigen ebenfalls koordinierte Aktualisierungen. Diese Anforderungen erzeugen eine Einführungsverzögerung für den Compute Express Link (CXL) Memory Markt bei Unternehmens- und Mittelstandskäufern. Die Einschränkung ist vorübergehend, kann jedoch Deployments bis 2027 begrenzen.
Interoperabilitäts- und Validierungsreibung zwischen Anbietern
Eine produktive CXL-Konfiguration verbindet Host-CPUs, Controller, Speichermodule, Switches, Retimer, Betriebssysteme und Anwendungs-Laufzeitumgebungen. Die daraus resultierende Qualifizierungsarbeit kann mit anderen Modernisierungsprioritäten konkurrieren und Käufe bis zu geplanten Server-Erneuerungen verzögern. Jede Schicht kann zusätzliche Qualifizierungsarbeit erfordern, bevor das System bereit für den Einsatz ist. Die IEEE-Studie beschreibt praktische Herausforderungen bei der schrittweisen Skalierung von CXL-Deployments in Cloud-Umgebungen. Intels Leitlinien erfordern zudem die Abstimmung mit CXL-, ACPI-, UEFI- und SNIA Persistent Memory Programming-Standards. Kleinere Betreiber verfügen möglicherweise nicht über die Ressourcen, um gleichzeitig bei mehreren Lieferanten zu validieren. Dies konzentriert die frühe Einführung im Compute Express Link (CXL) Memory Markt bei Hyperscalern, die dedizierte Hardware-Validierungsteams unterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Module führen den frühen Umsatz an, während Appliances gemeinsame Speicher-Fabrics unterstützen
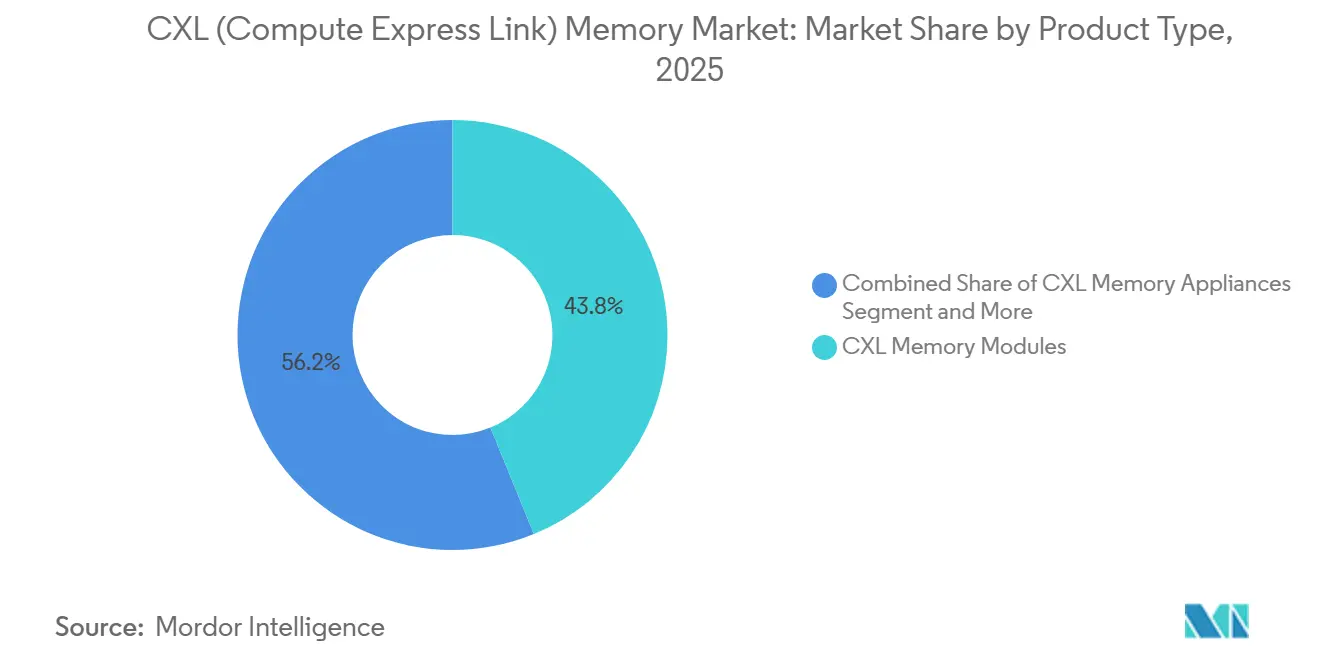
CXL Memory Module hielten im Jahr 2025 einen Marktanteil von 43,82 % am Compute Express Link (CXL) Memory Markt. Ihre Führungsposition spiegelte die Kompatibilität mit E3.S- und EDSFF-Server-Formfaktoren wider, die bereits in Rechenzentren eingesetzt werden. Module bieten eine geringere Integrationshürde als Chassis-Systeme und eignen sich gut für frühe CXL-Deployments. CXL Memory Appliances werden bis 2031 voraussichtlich mit einer CAGR von 40,76 % wachsen. Sie kombinieren Switches, Geräteschächte und Verwaltungssoftware, um Betreibern die gemeinsame Nutzung von Pools über mehrere Hosts hinweg zu ermöglichen.
Samsungs Pangea v2 Appliance erzielte einen 10,2-fach höheren Datendurchsatz als herkömmliche RDMA-Lösungen und reduzierte Engpässe um bis zu 96 %. Das Unternehmen plante Pangea v3, basierend auf CXL 3.2, für 2026. CXL Memory Expander bleiben nützlich, wenn ein einzelner Host mehr Kapazität ohne Switching benötigt. Netlists NVvault nutzt CXL Global Persistent Flush, um DRAM-zu-NAND-Backup nach einem Stromausfall zu unterstützen. CXL Switches, Controller und Retimer bleiben unverzichtbar, da sie Speicher-Fabrics, Mapping, Cache-Kohärenz und Signalaufbereitung ermöglichen. Die Compute Express Link (CXL) Memory Branche ist auf diese Komponenten angewiesen, auch wenn Käufer Module oder Appliances einsetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Speichertyp: Flüchtiger Speicher behält seine Größenordnung, während persistenter Speicher Langlebigkeitsanforderungen adressiert
Flüchtiger Speicher entfiel im Jahr 2025 auf 92,18 % des Umsatzes. Diese Konzentration spiegelt Kapazitäts- und Bandbreitenerweiterungsanwendungsfälle wider, die auf etablierter DRAM-Technologie basieren. Im Jahr 2025 waren kommerzielle CXL-Module von Samsung Electronics, SK hynix und Micron Technology DRAM-basiert. Diese Produkte ermöglichen es Betreibern, Speicher hinzuzufügen, ohne das Speicherzugriffsmodell der Anwendung zu ändern. CXL 2.0-Deployments konzentrierten sich ebenfalls auf DRAM-Kapazitätspooling, was flüchtige Konfigurationen begünstigte.
Das Zuverlässigkeits-Whitepaper des CXL-Konsortiums behandelte die Zuverlässigkeit von flüchtigem Speicher über CXL 2.0 und CXL 3.1 hinweg.[2] Persistenter Speicher wird bis 2031 innerhalb der CXL Memory Marktgröße voraussichtlich mit einer CAGR von 41,92 % wachsen. Er zielt auf In-Memory-Datenbanken, KI-Checkpoint-Wiederherstellung und verteilte Caches ab, die Daten nach einem Stromausfall erhalten müssen. Das Global Persistent Flush-Protokoll unterstützt geordnete Persistenz über Stromausfälle hinweg und kann DRAM-ähnlichen Zugriff mit NAND-gestützter Langlebigkeit kombinieren. Auf der HPCA 2026 vorgestellte Forschungsarbeiten befassten sich mit Zuverlässigkeits- und Sicherheitsmethoden für CXL Memory HPCA. Diese technischen Grundlagen unterstützen eine breitere Unternehmensnutzung persistenter Konfigurationen.
Nach Anwendung: KI-Infrastruktur hat die größte Bedeutung, während sich die Nutzung in Rechenzentren ausweitet
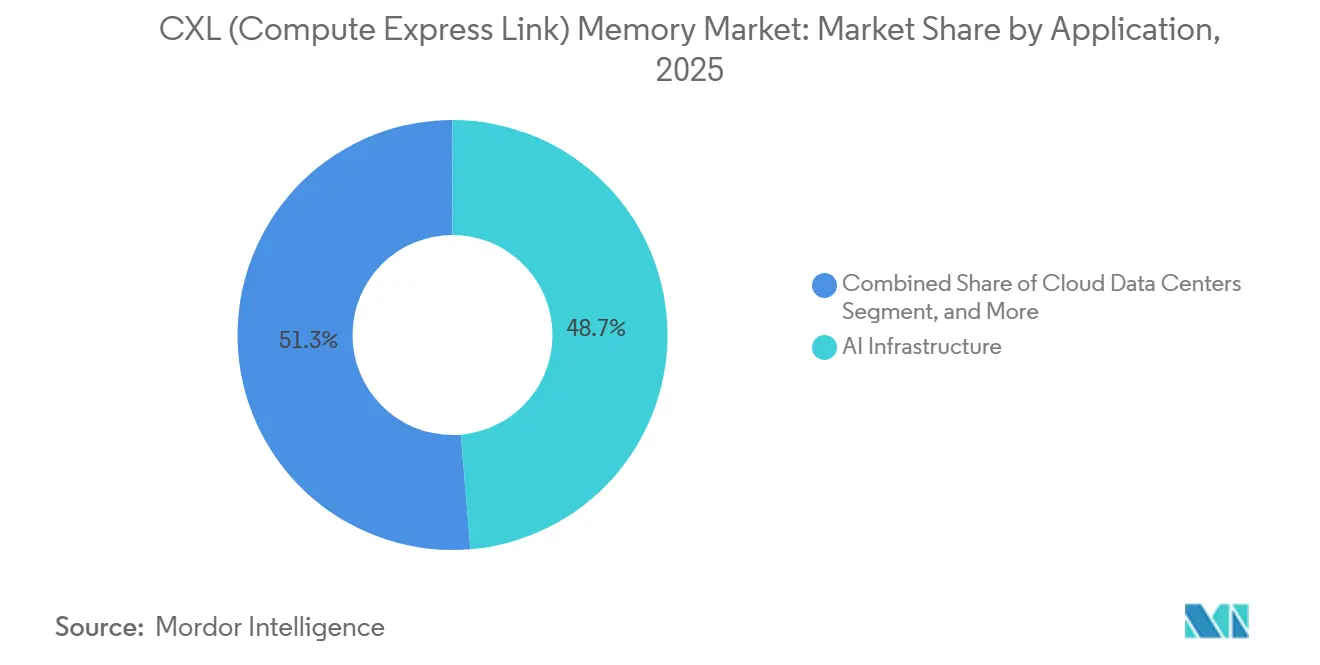
KI-Infrastruktur entfiel im Jahr 2025 auf 48,67 % der Compute Express Link (CXL) Memory Marktgröße. Sie wird bis 2031 voraussichtlich auch mit einer CAGR von 39,98 % wachsen. Die Inferenz großer Sprachmodelle erfordert wachsende DRAM-Kapazität, da Kontextfenster und Modellgrößen zunehmen. CXL kann den verfügbaren Speicher erweitern, ohne zusätzliche Rechenknoten zu erfordern. Dies macht KI-Infrastruktur zur zentralen Anwendung für frühe CXL-Deployments.
Cloud- und Unternehmensrechenzentren sind die nächstgrößten Anwendungsgruppen, da Disaggregation die Speicherauslastung bei gemischten Workloads verbessern kann. Alibaba Cloud-Forschung zu PolarDB zeigte den Einsatz von CXL-Pooling für cloud-native Datenbanken ohne Leistungseinbußen. HPC-Nutzer benötigen ebenfalls hohe Speicherkapazität für Simulations- und Genomik-Arbeiten. Edge-Infrastruktur befindet sich noch in einem frühen Stadium, da Leistungs- und Wärmegrenzen die Hardware-Auswahl einschränken. Kompaktes CXL 3.x-Switching könnte seine langfristige Eignung für Edge-Systeme verbessern. Der Compute Express Link (CXL) Memory Markt unterstützt diese Anwendungen mit einem gemeinsamen Speicher-Fabric-Ansatz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Hyperscaler bestimmen das Einführungstempo, während Unternehmensvertikalen die künftige Nachfrage bilden
Hyperscale-Cloud-Anbieter hielten im Jahr 2025 58,94 % des Compute Express Link (CXL) Memory Marktanteils. Sie werden bis 2031 voraussichtlich mit einer CAGR von 39,76 % wachsen. Ihre Größe ermöglicht es ihnen, frühe Technologierisiken zu absorbieren und spezialisierte Validierungsarbeiten zu finanzieren. Microsoft Azure stellte CXL-angebundenen Speicher auf M-Series-Virtual-Machines im Rahmen einer privaten Vorschau im November 2025 zur Verfügung. Metas Vistara-Projekt zeigte zudem, dass große Betreiber die CXL-Architektur als proprietäre Fähigkeit behandeln können.
Unternehmens-IT- und Telekommunikationskäufer suchen nach mehr Speicher für die Datenbankmodernisierung und Echtzeit-Analysen. BFSI-Organisationen können gepoolten Speicher für Risikoberechnungs- und Betrugserkennung-Workloads nutzen. Gesundheitsnutzer können größere Genomik- und medizinische Bilddatensätze vorhalten, ohne jeden Server aufzurüsten. Fertigungs- und Behördennutzer sind frühere Einführer, die KI-Systeme mit Leistung, Isolation und souveräner Infrastruktur benötigen. Folglich verfügt der Compute Express Link (CXL) Memory Markt über eine wachsende Pipeline jenseits seiner Hyperscale-Basis.
Geografische Analyse
Nordamerika hielt im Jahr 2025 42,73 % des Compute Express Link (CXL) Memory Marktanteils. Die Region vereint Hyperscale-Cloud-Betreiber mit der frühen Produktion von Controllern und Retimern durch US-amerikanische Halbleiterunternehmen. Microsofts CXL-Private-Preview auf Azure und die Unterstützung durch Intel Granite Rapids halfen dabei, die Technologie in die kommerzielle Infrastruktur zu überführen. Astera Labs meldete für das Geschäftsjahr 2025 einen Umsatz von 852,5 Millionen USD, getrieben durch die Nachfrage nach Rack-skalierter KI-Konnektivität.[3] Dell Technologies, Hewlett Packard Enterprise, Super Micro Computer und Liqid ergänzen die Systemintegrationskapazität. Diese Bedingungen unterstützen die nordamerikanische Führungsposition im Prognosezeitraum.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 40,88 % wachsen. Südkoreanische Speicherlieferanten, Taiwans Halbleiter- und ODM-Ökosystem sowie der Ausbau chinesischer und japanischer KI-Rechenzentren unterstützen dieses Tempo. Samsung Electronics und SK hynix konkurrieren bei der Entwicklung von CXL 3.2-basierten Speichermodulen. SK hynix präsentierte im Juni 2026 ein zweites CMM-DDR5-Speichermodul der zweiten Generation mit 256 GB auf Basis von CXL 3.2. Seine Inference Memory Tier Expansion-Architektur platziert eine CXL-Hybrid-Tier zwischen HBM oder DDR und SSD für KI-Inferenz-Workloads. Montage Technology unterstreicht ebenfalls die wachsende Rolle Asien-Pazifiks bei der CXL-Controller-Versorgung.
Europa war die drittgrößte Region, wobei die Einführung auf BFSI, Fertigung und HPC-Cluster konzentriert war. Der Vorschlag der Europäischen Kommission für ein Cloud- und KI-Entwicklungsgesetz zielt darauf ab, die EU-Rechenzentrumskapazität bis 2035 zu verdreifachen und Projektgenehmigungen zu vereinfachen. Die Nachfrage im Rest der Welt umfasst den Nahen Osten, Südamerika und Afrika, wo Souveräne-Cloud-Programme eine spätere Einführung unterstützen können.

Wettbewerbslandschaft
Der Compute Express Link (CXL) Memory Markt ist mäßig konzentriert, aber die Wettbewerbspositionen unterscheiden sich je nach Wertschöpfungskettenebene. Samsung Electronics, SK hynix und Micron Technology führen die Speicherfertigungsbranche an. Astera Labs, Marvell Technology, Montage Technology und Rambus sind wichtige Lieferanten von Controllern und Retimern. Liqid, GigaIO, H3 Platform, Dell Technologies, Hewlett Packard Enterprise und Super Micro Computer konkurrieren im Appliance-Integrationsmarkt. Speicherhersteller haben sich vom internen Controller-Design abgewandt, was eine Rolle für spezialisierte fabless-Lieferanten schafft. Diese Struktur kann wiederkehrende Controller-Design-Wins unterstützen, wenn neue Server-Plattformen in die Produktion gehen.
Astera Labs beschrieb Leo CXL Memory Connectivity Controller und Scorpio Smart Fabric Switches in seinem Jahresbericht für das Geschäftsjahr 2025 als Rack-skalierte KI-Infrastrukturprodukte. Marvell brachte den Structera S 30260 im März 2026 auf den Markt, um Rack-Level-Speicherpooling mit einem 260-Lane CXL 3.0 Switch zu unterstützen.[4] Samsung hat Patentarbeiten zur Host-spezifischen Speicherverschlüsselung für CXL-Mandantenpools verfolgt. H3 Platform schloss vor seinem FMS-Debüt 2025 die reale Validierung seines CXL-Speicherfreigabe- und Pooling-Systems mit Pilotpartnern ab. Diese Schritte zeigen den Wettbewerb um Komponentenleistung und einsatzfähige Systeme.
Software für Tiering, Monitoring und workload-bewusste Zuweisung bleibt ein offener Bereich im Compute Express Link (CXL) Memory Markt. MemVerge und Liqid arbeiten an Steuerungsebenen, während Meta und Microsoft Systeme für ihre eigene Infrastruktur entwickeln. Panmnesia und XConn deuten auf aufkommenden Wettbewerb im Fabric-Hardware-Bereich hin. PCIe Gen 6 bietet CXL 3.x 64 GT/s pro Lane und schafft Raum für KI-fokussierte Speicher-Fabrics. Die Wettbewerbsintensität wird voraussichtlich steigen, wenn CXL 3.x-Systeme die Serienproduktion erreichen.
Führende Unternehmen im Compute Express Link (CXL) Memory Markt
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
-
Astera Labs, Inc.
-
Montage Technology.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Samsung Electronics gab bekannt, dass sein nächstes CXL Memory Module der nächsten Generation, CMM-D 3.0, von CXL 3.1 auf CXL 3.2 aufgerüstet wurde, mit einer geplanten Massenproduktion bis Ende 2026. Das CMM-D 3.0 führt die CXL Hot Page Monitoring Unit (CHMU)-Funktion ein, die den Datenfluss zwischen mehreren Speichergeräten durch Überwachung der Nutzungshäufigkeit optimiert, und verdoppelt die Bandbreite des Produkts der zweiten Generation. Samsung strebt an, der erste Hersteller zu sein, der ein auf CXL 3.2 basierendes Modul in Massenproduktion herstellt, und baut dabei auf seiner früheren CMM-D 1.0 (CXL 1.1, 2022) und CMM-D 2.0 (CXL 2.0, 2023) Produktlinie auf.
- Juni 2026: SK hynix stellte auf der internationalen Ausstellung HPED 2026 ein Muster seines CMM-DDR5-Speichermoduls der zweiten Generation vor, das erstmals CXL 3.2 anwendet und eine Kapazität von 256 GB bietet – doppelt so viel wie das erste Modell mit 128 GB – und begann mit dem kommerziellen Verkauf. Das Modul wurde separat in einem gepoolten Speicherserver des KI-Infrastrukturunternehmens Liqid auf der HPE Discover-Konferenz in Las Vegas demonstriert, die erste öffentliche Demonstration eines CXL 3.2-Moduls in einer produktionsreifen gepoolten Speicherumgebung.
- März 2026: Marvell Technology brachte auf der OFC 2026 den Structera S 30260 auf den Markt, ein 260-Lane CXL Switch-Gerät, das CXL 3.0 mit 4 TB/s aggregierter Bandbreite unterstützt. Der Switch ermöglicht Rack-Level-Speicherpooling durch die Verbindung von CPUs, GPUs und Speichergeräten über Server-Grenzen hinweg und soll im dritten Quartal 2026 mit der Auslieferung von Mustern an Kunden beginnen.
- November 2025: Astera Labs gab bekannt, dass seine Leo CXL Smart Memory Controller in Microsoft Azure M-Series-Virtual-Machines eingesetzt werden, was die erste Hyperscale-Cloud-Bereitstellung von CXL-angebundenem Speicher in der Branche markiert. Die Controller unterstützen CXL 2.0 mit bis zu 2 TB Speicherkapazität pro Controller und ermöglichen es Cloud-Dienstleistern, den Server-Speicher für KI- und In-Memory-Datenbank-Workloads um mehr als das 1,5-Fache zu skalieren.


Globaler Compute Express Link (CXL) Memory Marktbericht – Umfang
Der Compute Express Link (CXL) Memory Marktbericht ist segmentiert nach Produkttyp (CXL Memory Expander, CXL Memory Module, CXL Switches, CXL Controller und Retimer, CXL Controller und Retimer sowie CXL Memory Appliances), Speichertyp (Flüchtig und Persistent), Anwendung (KI-Infrastruktur, Cloud-Rechenzentren, Unternehmensrechenzentren, Hochleistungsrechnen und Edge-Infrastruktur), Endnutzer (Hyperscale-Cloud-Anbieter, Unternehmens-IT und Telekommunikation, Bank-, Finanz- und Versicherungswesen, Gesundheitswesen, Fertigung sowie Behörden und öffentlicher Sektor) sowie Geografie (Nordamerika, Europa, Asien-Pazifik und Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| CXL Memory Expander |
| CXL Memory Module |
| CXL Switches |
| CXL Controller und Retimer |
| CXL Controller und Retimer |
| CXL Memory Appliances |
| Flüchtiger Speicher |
| Persistenter Speicher |
| KI-Infrastruktur |
| Cloud-Rechenzentren |
| Unternehmensrechenzentren |
| Hochleistungsrechnen |
| Edge-Infrastruktur |
| Hyperscale-Cloud-Anbieter |
| Unternehmens-IT und Telekommunikation |
| Bank-, Finanz- und Versicherungswesen |
| Gesundheitswesen |
| Fertigung |
| Behörden und öffentlicher Sektor |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Produkttyp | CXL Memory Expander | |
| CXL Memory Module | ||
| CXL Switches | ||
| CXL Controller und Retimer | ||
| CXL Controller und Retimer | ||
| CXL Memory Appliances | ||
| Nach Speichertyp | Flüchtiger Speicher | |
| Persistenter Speicher | ||
| Nach Anwendung | KI-Infrastruktur | |
| Cloud-Rechenzentren | ||
| Unternehmensrechenzentren | ||
| Hochleistungsrechnen | ||
| Edge-Infrastruktur | ||
| Nach Endnutzer | Hyperscale-Cloud-Anbieter | |
| Unternehmens-IT und Telekommunikation | ||
| Bank-, Finanz- und Versicherungswesen | ||
| Gesundheitswesen | ||
| Fertigung | ||
| Behörden und öffentlicher Sektor | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung von CXL Memory an und wie groß wird der Markt im Jahr 2031 sein?
KI-Inferenz hat die Nachfrage nach KV-Cache-Kapazität und höherer Speicherauslastung erhöht. CXL-Pooling hilft Betreibern, nutzbaren Speicher zu erweitern, ohne entsprechende Rechenkapazität hinzuzufügen, und kann Leerlaufzeiten durch begrenzte Speicherkapazität reduzieren. Dies ist besonders relevant, wenn längere Kontextfenster die Cache-Nachfrage schneller steigern als die verfügbare DIMM-Kapazität. Käufer prüfen auch, ob Speicherpooling den Durchsatz verbessern kann, bevor GPU-Flotten erweitert werden, da die Kosten ungenutzter Beschleuniger die inkrementellen Kosten zusätzlichen CXL-angebundenen Speichers überwiegen können. Das Ergebnis hängt von der Workload, der Plattform, der Software-Konfiguration, der Speichertopologie und der Fähigkeit des Betreibers ab, ein produktives Deployment über Lieferanten, Workloads und Betriebsumgebungen hinweg zuverlässig zu validieren. Die Marktgröße des CXL (Compute Express Link) Memory Marktes wird auf 1,64 Milliarden USD im Jahr 2025, 2,47 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 12,86 Milliarden USD erreichen, mit einer CAGR von 39,09 % von 2026 bis 2031
Welche Produktkategorie führt den CXL Memory Umsatz an?
CXL Memory Module hielten im Jahr 2025 43,82 % des Umsatzes, da sie zu etablierten E3.S- und EDSFF-Server-Formfaktoren passen und mit weniger Änderungen als Chassis-Systeme integriert werden können. Sie sind nützlich, wenn Betreiber zunächst eine Host-angebundene Erweiterung benötigen, bevor sie zu gemeinsamen Fabrics wechseln.
Warum wachsen CXL Memory Appliances schnell?
Appliances werden bis 2031 voraussichtlich mit einer signifikanten CAGR wachsen, da sie Switches, Geräteschächte und Verwaltungssoftware für gemeinsame Speicherpools bündeln, die mehrere Rechenknoten bedienen können. Dies reduziert den Engineering-Aufwand für die separate Zusammenstellung von Switches, Modulen, Verwaltungstools und physischer Infrastruktur.
Welche Nutzer führen CXL Memory zuerst ein?
Hyperscale-Cloud-Anbieter hielten im Jahr 2025 58,94 % des Endnutzerumsatzes und verfügen über Ressourcen für komplexe Plattformvalidierungen über Prozessoren, Speichergeräte, Fabric-Hardware und Systemsoftware hinweg. Ihre Fähigkeit, mehrere Anbieterkombinationen zu validieren, macht sie zu natürlichen Erstnutzern von Technologien mit anspruchsvollen Interoperabilitätsanforderungen.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 40,88 % wachsen, unterstützt durch Speicherlieferanten, taiwanesische Server-Fertigung und die Entwicklung von KI-Rechenzentren in China, Japan und Südkorea. Regionale Lieferanten sind auch an Modul-, Controller-, Halbleiter- und Original-Design-Manufacturing-Teilen der Wertschöpfungskette beteiligt.
Was verlangsamt die Unternehmenseinführung von CXL Memory?
Ältere Server verfügen oft nicht über die erforderlichen PCIe-Lanes und Firmware, während Multi-Vendor-Systeme eine umfangreiche Hardware- und Software-Validierung über Host-Plattformen, Betriebssysteme und Anwendungs-Laufzeitumgebungen hinweg erfordern. Die daraus resultierende Qualifizierungsarbeit kann mit anderen Modernisierungsprioritäten konkurrieren und Käufe bis zu geplanten Server-Erneuerungen verzögern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
