
Tamaño y Participación del Mercado de Memoria Compute Express Link (CXL)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.86 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 39.09 % |
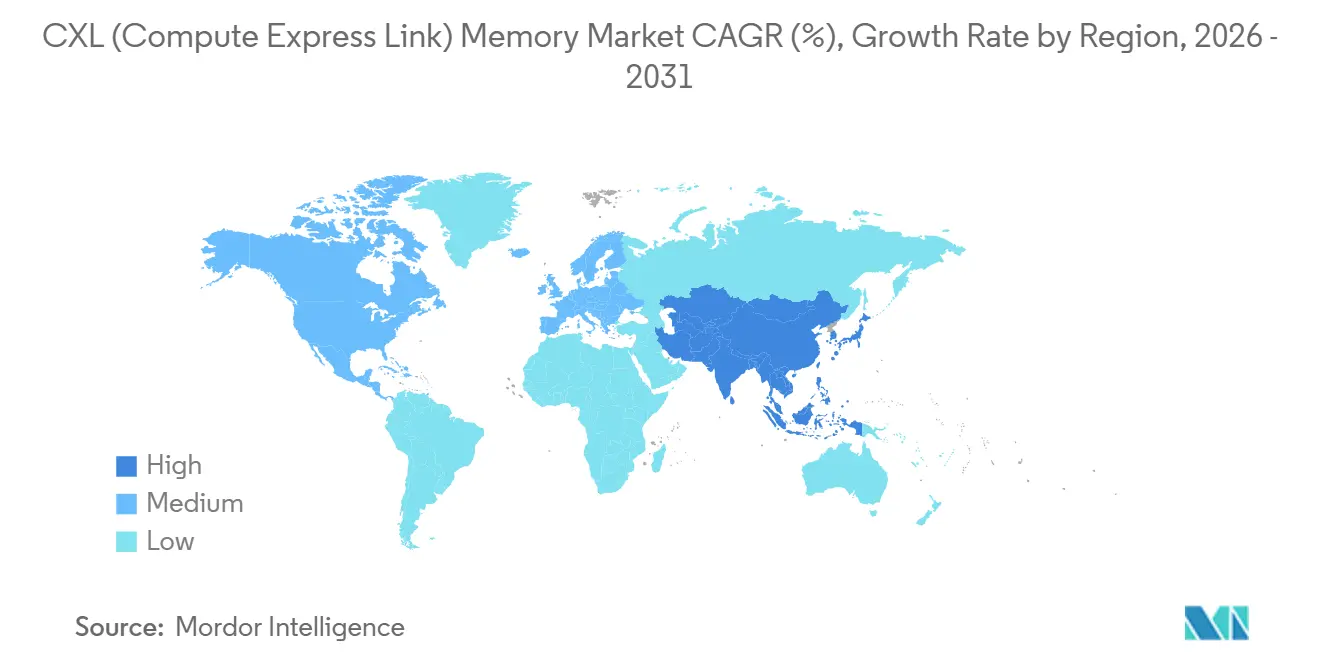
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
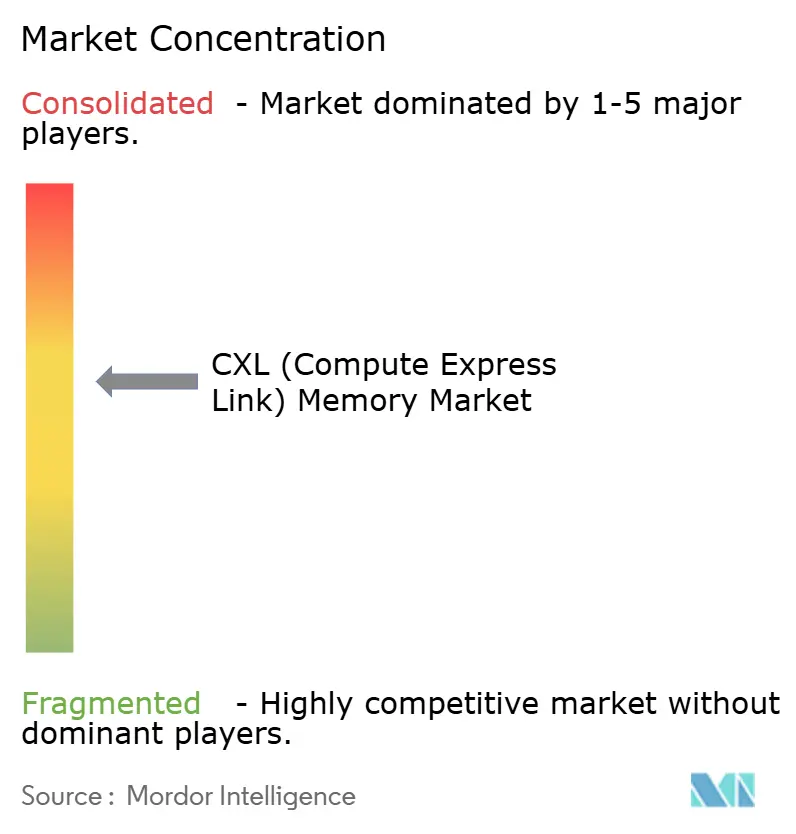
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Memoria Compute Express Link (CXL) por Mordor Intelligence
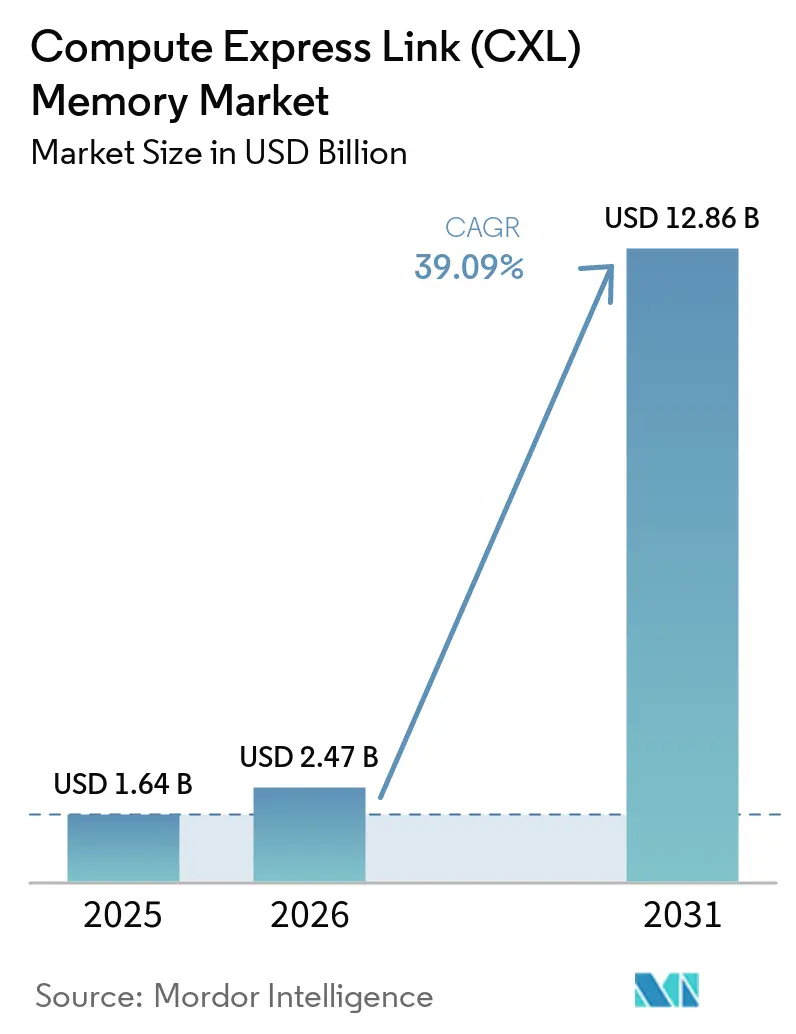
Se proyecta que el tamaño del mercado de Memoria Compute Express Link (CXL) sea de 1,64 mil millones de USD en 2025, 2,47 mil millones de USD en 2026, y alcance 12,86 mil millones de USD en 2031, creciendo a una CAGR del 39,09% de 2026 a 2031. El crecimiento está vinculado a los límites del ancho de banda de memoria en las cargas de trabajo de entrenamiento e inferencia de IA. Los operadores necesitan más memoria utilizable sin agregar capacidad de cómputo en igual medida. CXL utiliza la capa física de PCIe para proporcionar una conexión de baja latencia y coherencia de caché para memoria agrupada. Esto hace que la DRAM local del nodo sea menos central para las grandes implementaciones de IA y admite la desagregación de memoria a escala. El mercado de Memoria Compute Express Link (CXL) también se beneficia cuando los sistemas validados mejoran la utilización de GPU y reducen el costo de servir tokens.
Conclusiones Clave del Informe
- Por tipo de producto, los Módulos de Memoria CXL representaron el 43,82% de la participación del mercado de Memoria Compute Express Link (CXL) en 2025, mientras que se proyecta que los Dispositivos de Memoria CXL crezcan a una CAGR del 40,76% hasta 2031.
- Por tipo de memoria, la Memoria Volátil representó el 92,18% de los ingresos en 2025, mientras que se proyecta que la Memoria Persistente crezca a una CAGR del 41,92% hasta 2031 en el Mercado de Memoria Compute Express Link (CXL).
- Por aplicación, la Infraestructura de IA representó el 48,67% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 39,98% hasta 2031 en el Mercado de Memoria Compute Express Link (CXL).
- Por usuario final, los Proveedores de Nube a Hiperescala representaron el 58,94% de los ingresos en 2025 y se proyecta que crezcan a una CAGR del 39,76% hasta 2031 en el Mercado de Memoria Compute Express Link (CXL).
- Por geografía, América del Norte representó el 42,73% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 40,88% hasta 2031 en el Mercado de Memoria Compute Express Link (CXL).
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Memoria Compute Express Link (CXL)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella de Memoria Impulsados por IA en Cómputo Heterogéneo | +12.5% | Global, con mayor intensidad en los clústeres de infraestructura de IA de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Desagregación de Memoria para Mejor Utilización y Menor Costo Total de Propiedad | +8.3% | Global, con adopción comercial temprana en hiperescaladores de América del Norte y centros de datos empresariales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Preparación del Ecosistema CXL 3.x en CPUs, Memoria y Conmutadores | +6.2% | América del Norte y Asia-Pacífico, con expansión a Europa a medida que avanza la inversión en centros de datos de IA | Mediano plazo (2-4 años) |
| Demanda de Hiperescala para Infraestructura Componible | +5.1% | América del Norte, China, Japón, Corea del Sur, Taiwán y Europa | Mediano plazo (2-4 años) |
| Organización de Memoria por Niveles Definida por Software en Centros de Datos Empresariales | +3.8% | América del Norte y Europa, con ganancias tempranas en clústeres de servicios financieros de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Requisitos de Compartición de Memoria a Escala de Bastidor y Multi-Host | +2.4% | Global, liderado inicialmente por hiperescaladores y seguido por empresas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella de Memoria Impulsados por IA en Cómputo Heterogéneo
Las canalizaciones de inferencia de IA empresarial eran comúnmente impulsadas por la memoria en lugar del cómputo, dejando las GPU inactivas cuando los requisitos de caché KV superaban la DRAM disponible. La memoria conectada mediante CXL amplía la capacidad más allá de las ranuras DIMM conectadas a la CPU y ayuda a servir ventanas de contexto más largas. También permite una mayor concurrencia de inferencia sin un aumento proporcional en los nodos de GPU. La investigación identifica la desagregación de memoria CXL como una respuesta arquitectónica al creciente desequilibrio entre cómputo y memoria en los centros de computación inteligente. Los modelos más grandes aumentan este desajuste porque sus requisitos de parámetros y caché crecen con la complejidad de la carga de trabajo. El mercado de Memoria Compute Express Link (CXL), por lo tanto, sirve a las cargas de trabajo de entrenamiento e inferencia en lugar de a un ciclo temporal de reemplazo de hardware.
Desagregación de Memoria para Mejor Utilización y Menor Costo Total de Propiedad
El aprovisionamiento estático deja la memoria infrautilizada cuando las cargas de trabajo intensivas en cómputo e intensivas en memoria se ejecutan en nodos separados. Un grupo CXL compartido permite que la capacidad se mueva hacia las cargas de trabajo que la necesitan en lugar de permanecer asignada a un único servidor. Astera Labs declaró que sus controladores Leo ejecutándose en máquinas virtuales de la serie M de Microsoft Azure lograron más de 1,5 veces el escalado de memoria del servidor en plataformas Intel Xeon 6.[1] El proyecto Vistara de Meta demostró que la memoria DDR4 reutilizada puede conectarse a hosts más nuevos a través de CXL. El Mercado de Memoria Compute Express Link (CXL) puede, por lo tanto, alinear una menor demanda de infraestructura con la reutilización de memoria que de otro modo sería retirada. Esta combinación amplía el argumento para la adquisición en términos de rendimiento, costo y prioridades de sostenibilidad.
Preparación del Ecosistema CXL 3.x en CPUs, Memoria y Conmutadores
CXL evolucionó desde la expansión de un solo host en la versión 1.1 hasta la agrupación en la versión 2.0 y la conectividad multi-bastidor en la versión 3.x. CXL 3.x agrega Enrutamiento Basado en Puertos y utiliza PCIe Gen 6 para admitir un ancho de banda de 64 GT/s. El Consorcio CXL informó que la agrupación de memoria CXL 2.0 estaba en producción y esperaba una implementación más amplia a medida que las plataformas CXL 3.x estuvieran disponibles. Marvell presentó su conmutador Structera S 30260 en marzo de 2026 con 260 carriles y 4 TB/s de ancho de banda agregado. La implementación amplia aún depende de procesadores host compatibles, incluidos Intel Diamond Rapids y AMD EPYC Venice. El Mercado de Memoria Compute Express Link (CXL) puede crecer rápidamente a medida que estas plataformas estén más ampliamente disponibles.
Demanda de Hiperescala para Infraestructura Componible
Los operadores a hiperescala gestionan cargas de trabajo variadas que a menudo crean escasez de memoria y dejan la DRAM en sistemas cercanos infrautilizada. La infraestructura componible permite a los operadores asignar capacidad agrupada entre inquilinos y cargas de trabajo en tiempo real. Astera Labs reportó ingresos fiscales de 2025 de 852,5 millones de USD, un aumento del 115% respecto al año anterior, identificando la conectividad de memoria como un área de producto central. El SmartStack EX-5410C de Liqid admite hasta 20 TB por chasis y puede escalar más allá de 100 TB dentro de un único tejido LIQID. El Mercado de Memoria Compute Express Link (CXL) permite a los operadores de nube hacer coincidir mejor las asignaciones de memoria de máquinas virtuales con la demanda de los clientes. Una mayor densidad de máquinas virtuales también puede respaldar precios premium para instancias intensivas en memoria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Actualización de Servidores Heredados | -3.2% | Global, especialmente en entornos empresariales con ciclos de renovación de varios años | Corto plazo (≤ 2 años) |
| Fricción de Interoperabilidad y Validación entre Proveedores | -2.8% | Global, particularmente en implementaciones empresariales y de telecomunicaciones con hardware heterogéneo | Mediano plazo (2-4 años) |
| Alto Costo Inicial de Implementación para Controladores, Módulos y Software de Tejido | -2.1% | Global, con mayores efectos en empresas del mercado medio y centros de datos regionales | Mediano plazo (2-4 años) |
| Preocupaciones de Seguridad y Aislamiento de Memoria en Grupos Compartidos | -1.4% | Global, especialmente en cargas de trabajo de nube multi-inquilino, BFSI y gubernamentales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Actualización de Servidores Heredados
La mayoría de los servidores instalados utilizan DIMM DDR4 o DDR5 y carecen de los carriles PCIe 5.0 y el firmware necesarios para los dispositivos CXL. Un estudio del IEEE encontró que la implementación de CXL fuera de programas específicos seguía siendo limitada y que las configuraciones de nube anunciadas comúnmente utilizaban hosts Intel Xeon 6. Las empresas con ciclos de renovación de 4 a 5 años a menudo deben reemplazar el hardware antes de adoptar CXL. La organización por niveles del sistema operativo, la conciencia NUMA del hipervisor y las bibliotecas de asignación de memoria también necesitan actualizaciones coordinadas. Estos requisitos crean un retraso en la adopción para el Mercado de Memoria Compute Express Link (CXL) entre los compradores empresariales y del mercado medio. La limitación es transitoria, pero puede restringir las implementaciones hasta 2027.
Fricción de Interoperabilidad y Validación entre Proveedores
Una configuración CXL de producción vincula CPUs host, controladores, módulos de memoria, conmutadores, retemporizadores, sistemas operativos y tiempos de ejecución de aplicaciones. El trabajo de calificación resultante puede competir con otras prioridades de modernización y retrasar las compras hasta que se produzcan las renovaciones de servidores programadas. Cada capa puede agregar trabajo de calificación antes de que el sistema esté listo para su implementación. El estudio del IEEE describe desafíos prácticos para escalar incrementalmente las implementaciones de CXL en entornos de nube. La guía de Intel también requiere alineación con los estándares de programación CXL, ACPI, UEFI y SNIA de Memoria Persistente. Los operadores más pequeños pueden no tener los recursos para realizar validaciones simultáneas con múltiples proveedores. Esto sitúa la adopción temprana del Mercado de Memoria Compute Express Link (CXL) en los hiperescaladores que mantienen equipos dedicados de validación de hardware.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Módulos Lideran los Ingresos Tempranos Mientras que los Dispositivos Respaldan los Tejidos de Memoria Compartida
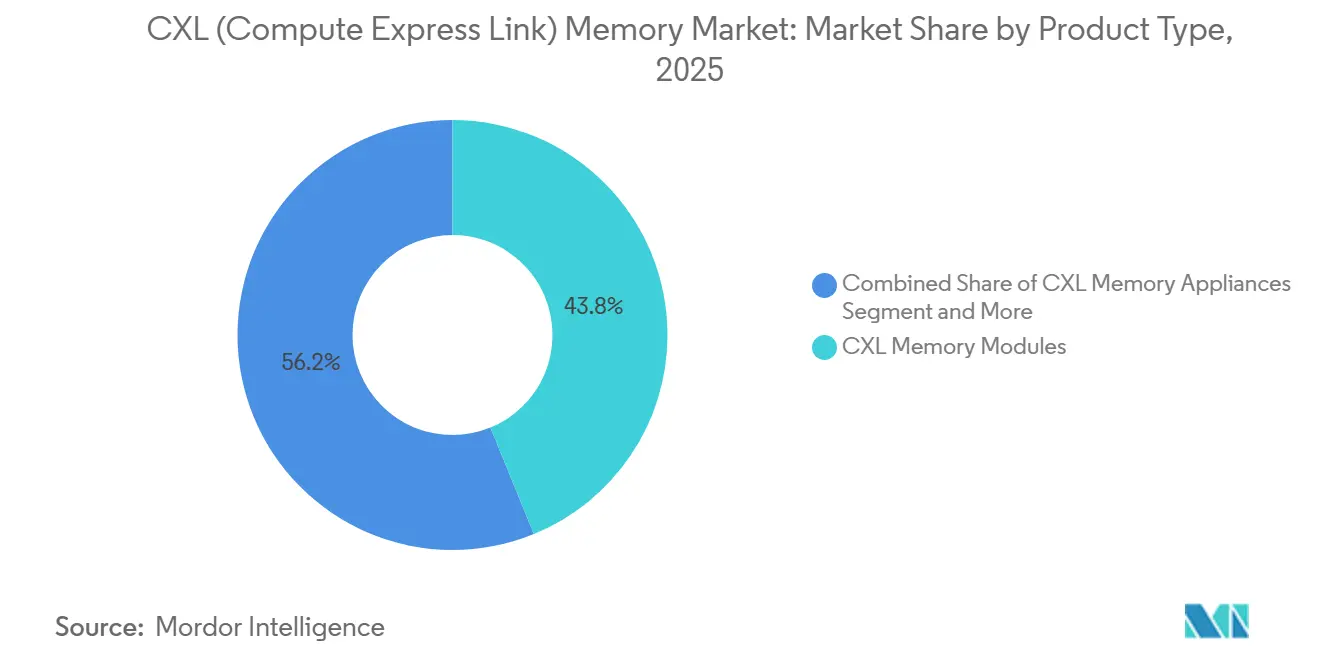
Los Módulos de Memoria CXL representaron el 43,82% de la participación del Mercado de Memoria Compute Express Link (CXL) en 2025. Su liderazgo reflejó la compatibilidad con los factores de forma de servidor E3.S y EDSFF ya utilizados en los centros de datos. Los módulos ofrecen una menor barrera de integración que los sistemas a nivel de chasis y son adecuados para las primeras implementaciones de CXL. Se proyecta que los Dispositivos de Memoria CXL crezcan a una CAGR del 40,76% hasta 2031. Combinan conmutadores, bahías de dispositivos y software de gestión para permitir a los operadores compartir grupos entre múltiples hosts.
El dispositivo Pangea v2 de Samsung logró un rendimiento de transferencia de datos 10,2 veces mayor que las soluciones RDMA convencionales y redujo los cuellos de botella hasta en un 96%. La empresa planeó Pangea v3, basado en CXL 3.2, para 2026. Los Expansores de Memoria CXL siguen siendo útiles cuando un único host necesita más capacidad sin conmutación. El NVvault de Netlist utiliza el Vaciado Persistente Global de CXL para admitir la copia de seguridad de DRAM a NAND tras una pérdida de energía. Los conmutadores, controladores y retemporizadores CXL siguen siendo esenciales porque habilitan los tejidos de memoria, el mapeo, la coherencia de caché y el acondicionamiento de señal. La industria de memoria Compute Express Link (CXL) depende de estos componentes incluso cuando los compradores implementan módulos o dispositivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Memoria: La Memoria Volátil Mantiene la Escala Mientras que la Memoria Persistente Aborda las Necesidades de Durabilidad
La Memoria Volátil representó el 92,18% de los ingresos en 2025. Esta concentración refleja los casos de uso de expansión de capacidad y ancho de banda basados en la tecnología DRAM establecida. En 2025, los módulos CXL comerciales de Samsung Electronics, SK hynix y Micron Technology eran basados en DRAM. Estos productos permiten a los operadores agregar memoria sin cambiar el modelo de acceso a memoria de la aplicación. Las implementaciones de CXL 2.0 también se centraron en la agrupación de capacidad DRAM, lo que favoreció las configuraciones volátiles.
El documento técnico de confiabilidad del Consorcio CXL analizó la confiabilidad de la memoria volátil en CXL 2.0 y CXL 3.1.[2] Se prevé que la Memoria Persistente crezca a una CAGR del 41,92% hasta 2031 dentro del tamaño del mercado de memoria CXL. Se orienta a bases de datos en memoria, recuperación de puntos de control de IA y cachés distribuidas que necesitan que los datos sobrevivan a un evento de pérdida de energía. El protocolo de Vaciado Persistente Global admite la persistencia ordenada ante pérdidas de energía y puede combinar el acceso similar a DRAM con la durabilidad respaldada por NAND. La investigación presentada en HPCA 2026 abordó métodos de confiabilidad y seguridad para la memoria CXL en HPCA. Estos fundamentos técnicos respaldan un uso empresarial más amplio de las configuraciones persistentes.
Por Aplicación: La Infraestructura de IA Ocupa el Papel Más Importante a Medida que los Usos en Centros de Datos se Amplían
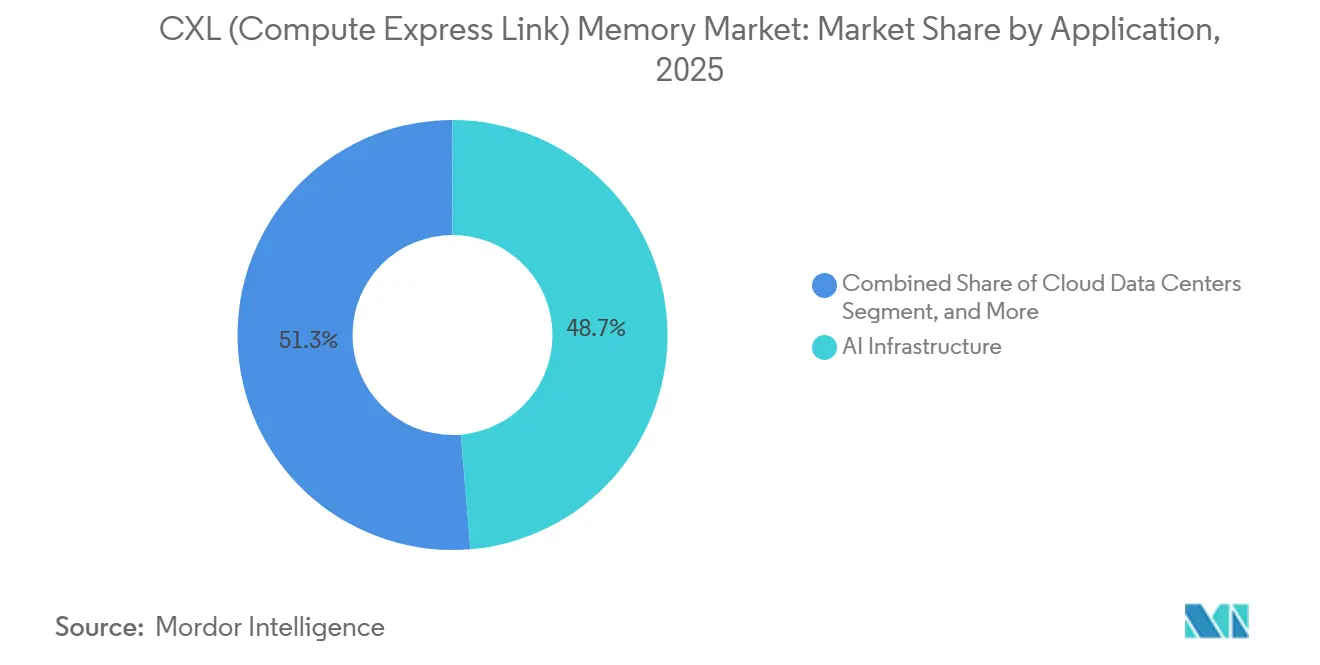
La Infraestructura de IA representó el 48,67% del tamaño del mercado de Memoria Compute Express Link (CXL) en 2025. También se proyecta que crezca a una CAGR del 39,98% hasta 2031. La inferencia de modelos de lenguaje de gran escala requiere una capacidad DRAM creciente a medida que aumentan las ventanas de contexto y los tamaños de los modelos. CXL puede ampliar la memoria disponible sin requerir nodos de cómputo adicionales. Esto convierte a la infraestructura de IA en la aplicación central para las primeras implementaciones de CXL.
Los centros de datos en la nube y empresariales son los siguientes grupos de aplicaciones más grandes porque la desagregación puede mejorar la utilización de la memoria en cargas de trabajo mixtas. La investigación de Alibaba Cloud sobre PolarDB mostró el uso de la agrupación CXL para bases de datos nativas de la nube sin degradación del rendimiento. Los usuarios de HPC también necesitan alta capacidad de memoria para trabajos de simulación y genómica. La infraestructura de borde sigue en sus primeras etapas porque los límites de energía y temperatura restringen las opciones de hardware. La conmutación compacta CXL 3.x puede mejorar su adecuación a largo plazo para los sistemas de borde. El Mercado de Memoria Compute Express Link (CXL) respalda estas aplicaciones con un enfoque común de tejido de memoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hiperescaladores Marcan el Ritmo de Adopción Mientras que los Sectores Verticales Empresariales Forman la Demanda Futura
Los Proveedores de Nube a Hiperescala representaron el 58,94% de la participación del mercado de memoria Compute Express Link (CXL) en 2025. Se proyecta que crezcan a una CAGR del 39,76% hasta 2031. Su escala les permite absorber el riesgo tecnológico temprano y financiar trabajos de validación especializados. Microsoft Azure puso a disposición memoria conectada mediante CXL en máquinas virtuales de la serie M durante una vista previa privada en noviembre de 2025. El proyecto Vistara de Meta también demostró que los principales operadores pueden tratar la arquitectura CXL como una capacidad propia.
Los compradores de TI empresarial y telecomunicaciones buscan más memoria para la modernización de bases de datos y el análisis en tiempo real. Las organizaciones BFSI pueden utilizar memoria agrupada para cargas de trabajo de cálculo de riesgos y detección de fraudes. Los usuarios del sector salud pueden almacenar conjuntos de datos más grandes de genómica e imágenes médicas sin actualizar cada servidor. Los usuarios de manufactura y del sector público son adoptantes en etapas más tempranas que necesitan sistemas de IA con rendimiento, aislamiento e infraestructura soberana. En consecuencia, el mercado de memoria Compute Express Link (CXL) tiene una cartera creciente más allá de su base de hiperescala.
Análisis Geográfico
América del Norte representó el 42,73% de la participación del mercado de memoria Compute Express Link (CXL) en 2025. La región combina operadores de nube a hiperescala con la producción temprana de controladores y retemporizadores por parte de empresas semiconductoras estadounidenses. La vista previa privada de CXL de Microsoft Azure y el soporte de Intel Granite Rapids ayudaron a trasladar la tecnología a la infraestructura comercial. Astera Labs reportó 852,5 millones de USD en ingresos para el año fiscal 2025, impulsados por la demanda de conectividad de IA a escala de bastidor.[3] Dell Technologies, Hewlett Packard Enterprise, Super Micro Computer y Liqid añaden capacidad de integración de sistemas. Estas condiciones respaldan el liderazgo de América del Norte durante el período de pronóstico.
Se proyecta que Asia-Pacífico crezca a una CAGR del 40,88% hasta 2031. Los proveedores de memoria de Corea del Sur, el ecosistema de semiconductores y fabricación de diseño original de Taiwán, y la expansión de los centros de datos de IA chinos y japoneses respaldan este ritmo. Samsung Electronics y SK hynix compiten por desarrollar módulos de memoria basados en CXL 3.2. SK hynix presentó un módulo CMM-DDR5 de segunda generación de 256 GB basado en CXL 3.2 en junio de 2026. Su arquitectura de Expansión de Nivel de Memoria para Inferencia coloca un nivel híbrido CXL entre HBM o DDR y SSD para cargas de trabajo de inferencia de IA. Montage Technology también destaca el papel en expansión de Asia-Pacífico en el suministro de controladores CXL.
Europa fue la tercera área regional más grande, con adopción centrada en BFSI, manufactura y clústeres de HPC. La propuesta de la Comisión Europea de la Ley de Desarrollo de Nube e IA tiene como objetivo triplicar la capacidad de los centros de datos de la Unión Europea para 2035 y simplificar las aprobaciones de proyectos. La demanda del resto del mundo incluye Oriente Medio, América del Sur y África, donde los programas de nube soberana pueden respaldar una adopción posterior.

Panorama Competitivo
El mercado de memoria Compute Express Link (CXL) está moderadamente concentrado, pero las posiciones competitivas difieren entre las capas de la cadena de valor. Samsung Electronics, SK hynix y Micron Technology lideran la industria de fabricación de memoria. Astera Labs, Marvell Technology, Montage Technology y Rambus son proveedores clave de controladores y retemporizadores. Liqid, GigaIO, H3 Platform, Dell Technologies, Hewlett Packard Enterprise y Super Micro Computer compiten en el mercado de integración de dispositivos. Los fabricantes de memoria se han alejado del diseño interno de controladores, creando un papel para proveedores especializados sin fábrica propia. Esta estructura puede respaldar victorias recurrentes en el diseño de controladores a medida que las nuevas plataformas de servidores alcanzan la producción.
Astera Labs describió los Controladores de Conectividad de Memoria CXL Leo y los Conmutadores de Tejido Inteligente Scorpio como productos de infraestructura de IA a escala de bastidor en su informe anual fiscal 2025. Marvell lanzó el Structera S 30260 en marzo de 2026 para admitir la agrupación de memoria a nivel de bastidor con un conmutador CXL 3.0 de 260 carriles.[4] Samsung ha llevado a cabo trabajo de patentes sobre cifrado de memoria por host para grupos multi-inquilino de CXL. H3 Platform completó la validación en el mundo real de su sistema de compartición y agrupación de memoria CXL con socios piloto antes de su debut en FMS 2025. Estos movimientos muestran competencia en torno al rendimiento de componentes y sistemas implementables.
El software para la organización por niveles, la supervisión y la asignación consciente de la carga de trabajo sigue siendo un área abierta en el mercado de memoria Compute Express Link (CXL). MemVerge y Liqid están trabajando en planos de control, mientras que Meta y Microsoft están desarrollando sistemas para su propia infraestructura. Panmnesia y XConn indican una competencia emergente en el espacio de hardware de tejido. PCIe Gen 6 proporciona a CXL 3.x 64 GT/s por carril, creando espacio para tejidos de memoria orientados a IA. Es probable que la intensidad competitiva aumente a medida que los sistemas CXL 3.x alcancen la producción en volumen.
Líderes de la Industria de Memoria Compute Express Link (CXL)
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
-
Astera Labs, Inc.
-
Montage Technology.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Samsung Electronics anunció que su Módulo de Memoria CXL de próxima generación, CMM-D 3.0, ha sido actualizado de CXL 3.1 a CXL 3.2, con producción en masa prevista para finales de 2026. El CMM-D 3.0 introduce la función de Unidad de Monitoreo de Páginas Activas CXL (CHMU), que optimiza el flujo de datos entre múltiples dispositivos de memoria monitoreando la frecuencia de uso, y duplica el ancho de banda del producto de segunda generación. Samsung aspira a convertirse en el primer fabricante en producir en masa un módulo basado en CXL 3.2, basándose en su linaje anterior CMM-D 1.0 (CXL 1.1, 2022) y CMM-D 2.0 (CXL 2.0, 2023).
- Junio de 2026: SK hynix presentó una muestra de su módulo de memoria CMM-DDR5 de segunda generación, aplicando CXL 3.2 por primera vez y ofreciendo una capacidad de 256 GB, el doble que la primera generación de 128 GB, en la exposición internacional HPED 2026, e inició las ventas comerciales. El módulo fue demostrado por separado funcionando en un servidor de memoria agrupada de la empresa de infraestructura de IA Liqid en la conferencia Discover de HPE en Las Vegas, siendo la primera demostración pública de un módulo CXL 3.2 operando en un entorno de memoria agrupada de clase productiva.
- Marzo de 2026: Marvell Technology lanzó el Structera S 30260, un dispositivo conmutador CXL de 260 carriles compatible con CXL 3.0 con 4 TB/s de ancho de banda agregado, en OFC 2026. El conmutador permite la agrupación de memoria a nivel de bastidor conectando CPUs, GPUs y dispositivos de memoria a través de los límites del servidor, y se espera que comience a distribuirse a los clientes en el tercer trimestre de 2026.
- Noviembre de 2025: Astera Labs anunció que sus Controladores de Memoria Inteligente CXL Leo están implementados en las máquinas virtuales de la serie M de Microsoft Azure, marcando la primera implementación de nube a hiperescala de la industria de memoria conectada mediante CXL. Los controladores admiten CXL 2.0 con hasta 2 TB de capacidad de memoria por controlador, lo que permite a los proveedores de servicios en la nube escalar la memoria del servidor en más de 1,5 veces para cargas de trabajo de IA y bases de datos en memoria.


Alcance del Informe del Mercado Global de Memoria Compute Express Link (CXL)
El Informe del Mercado de Memoria Compute Express Link (CXL) está segmentado por Tipo de Producto (Expansores de Memoria CXL, Módulos de Memoria CXL, Conmutadores CXL, Controladores y Retemporizadores CXL, Controladores y Retemporizadores CXL, y Dispositivos de Memoria CXL), Tipo de Memoria (Volátil y Persistente), Aplicación (Infraestructura de IA, Centros de Datos en la Nube, Centros de Datos Empresariales, Computación de Alto Rendimiento e Infraestructura de Borde), Usuario Final (Proveedores de Nube a Hiperescala, TI Empresarial y Telecomunicaciones, Banca, Servicios Financieros y Seguros, Salud, Manufactura, y Gobierno y Sector Público) y Geografía (América del Norte, Europa, Asia Pacífico y Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Expansores de Memoria CXL |
| Módulos de Memoria CXL |
| Conmutadores CXL |
| Controladores y Retemporizadores CXL |
| Controladores y Retemporizadores CXL |
| Dispositivos de Memoria CXL |
| Memoria Volátil |
| Memoria Persistente |
| Infraestructura de IA |
| Centros de Datos en la Nube |
| Centros de Datos Empresariales |
| Computación de Alto Rendimiento |
| Infraestructura de Borde |
| Proveedores de Nube a Hiperescala |
| TI Empresarial y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Salud |
| Manufactura |
| Gobierno y Sector Público |
| América del Norte | |
| Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Resto de Asia Pacífico | |
| Resto del Mundo |
| Por Tipo de Producto | Expansores de Memoria CXL | |
| Módulos de Memoria CXL | ||
| Conmutadores CXL | ||
| Controladores y Retemporizadores CXL | ||
| Controladores y Retemporizadores CXL | ||
| Dispositivos de Memoria CXL | ||
| Por Tipo de Memoria | Memoria Volátil | |
| Memoria Persistente | ||
| Por Aplicación | Infraestructura de IA | |
| Centros de Datos en la Nube | ||
| Centros de Datos Empresariales | ||
| Computación de Alto Rendimiento | ||
| Infraestructura de Borde | ||
| Por Usuario Final | Proveedores de Nube a Hiperescala | |
| TI Empresarial y Telecomunicaciones | ||
| Banca, Servicios Financieros y Seguros | ||
| Salud | ||
| Manufactura | ||
| Gobierno y Sector Público | ||
| Por Geografía | América del Norte | |
| Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Resto de Asia Pacífico | ||
| Resto del Mundo | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la adopción de memoria CXL y cuál será el tamaño del mercado en 2031?
La inferencia de IA ha aumentado la demanda de capacidad de caché KV y una mayor utilización de la memoria. La agrupación CXL ayuda a los operadores a ampliar la memoria utilizable sin igualar las adiciones de cómputo y puede reducir el tiempo de inactividad causado por la capacidad de memoria limitada. Esto importa particularmente donde las ventanas de contexto más largas aumentan la demanda de caché más rápido que la capacidad DIMM disponible. Los compradores también examinan si la agrupación de memoria puede mejorar el rendimiento antes de expandir las flotas de GPU, porque el costo de los aceleradores infrautilizados puede superar el costo incremental de memoria adicional conectada mediante CXL. El resultado depende de la carga de trabajo, la plataforma, la configuración del software, la topología de memoria y la capacidad del operador para validar una implementación de producción entre proveedores, cargas de trabajo y entornos operativos de manera confiable a lo largo del tiempo. Se proyecta que el tamaño del Mercado de Memoria CXL (Compute Express Link) sea de 1,64 mil millones de USD en 2025, 2,47 mil millones de USD en 2026, y alcance 12,86 mil millones de USD en 2031, creciendo a una CAGR del 39,09% de 2026 a 2031
¿Qué categoría de producto lidera los ingresos de memoria CXL?
Los Módulos de Memoria CXL representaron el 43,82% de los ingresos en 2025 porque se adaptan a los factores de forma de servidor E3.S y EDSFF establecidos y pueden integrarse con menos cambios que los sistemas a nivel de chasis. Son útiles cuando los operadores primero necesitan expansión conectada al host antes de pasar a tejidos compartidos.
¿Por qué los dispositivos de memoria CXL están creciendo rápidamente?
Se proyecta que los dispositivos crezcan a una CAGR significativa hasta 2031 porque agrupan conmutadores, bahías de dispositivos y software de gestión para grupos de memoria compartida que pueden servir a varios hosts de cómputo. Esto reduce la carga de ingeniería de ensamblar conmutadores, módulos, herramientas de gestión e infraestructura física por separado.
¿Qué usuarios están adoptando la memoria CXL primero?
Los Proveedores de Nube a Hiperescala representaron el 58,94% de los ingresos por usuario final en 2025 y cuentan con recursos para la validación compleja de plataformas entre procesadores, dispositivos de memoria, hardware de tejido y software de sistema. Su capacidad para validar varias combinaciones de proveedores los convierte en usuarios tempranos naturales de tecnología con exigentes requisitos de interoperabilidad.
¿Qué región está creciendo más rápidamente?
Se prevé que Asia-Pacífico crezca a una CAGR del 40,88% hasta 2031, respaldada por proveedores de memoria, la fabricación de servidores taiwanesa y el desarrollo de centros de datos de IA en China, Japón y Corea del Sur. Los proveedores regionales también participan en las partes de módulos, controladores, semiconductores y fabricación de diseño original de la cadena de valor.
¿Qué frena la adopción empresarial de la memoria CXL?
Los servidores más antiguos a menudo carecen de los carriles PCIe y el firmware requeridos, mientras que los sistemas de múltiples proveedores necesitan una validación sustancial de hardware y software entre plataformas host, sistemas operativos y tiempos de ejecución de aplicaciones. El trabajo de calificación resultante puede competir con otras prioridades de modernización y retrasar las compras hasta que se produzcan las renovaciones de servidores programadas.


 Sus datos están seguros y nunca se venden ni se comparten.
