
認知テストおよび評価市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 8.35 十億米ドル |
| 市場規模 (2031) | 13.41 十億米ドル |
| 成長率 (2026 - 2031) | 9.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる認知テストおよび評価市場分析
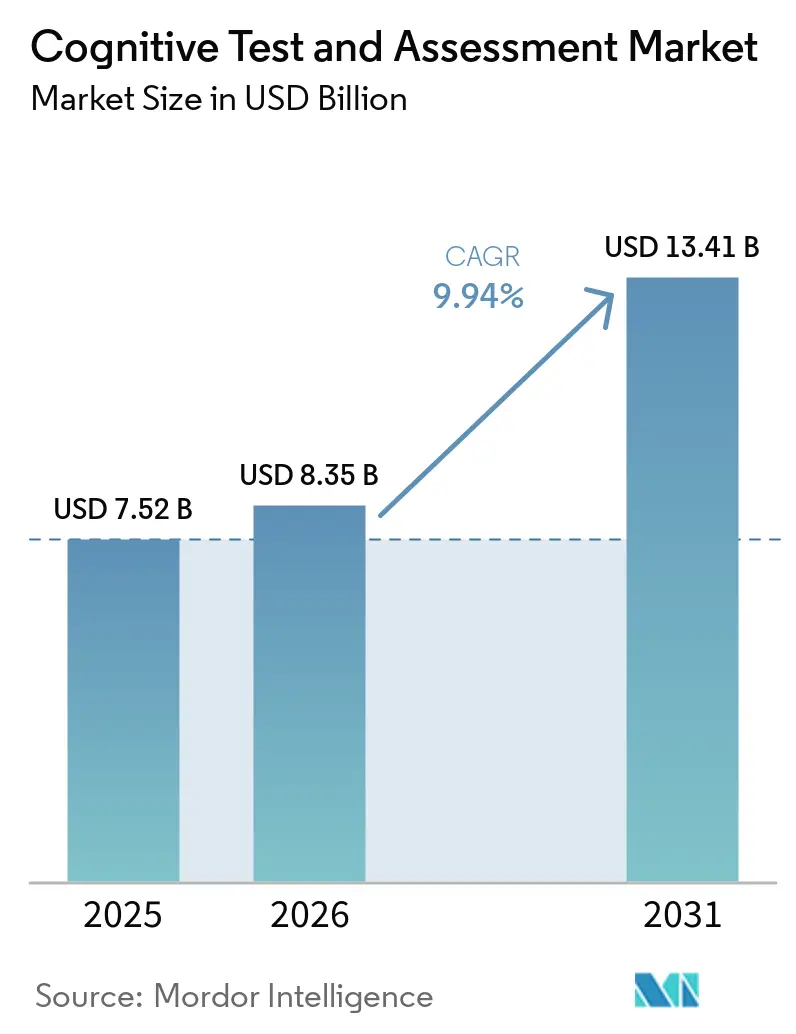
世界の認知テストおよび評価市場規模は2026年に8.35 ビリオン 米ドルとなり、2025年の7.52 ビリオン 米ドルから拡大し、2031年までに13.41 ビリオン 米ドルに達すると予測されており、CAGRは9.94%です。認知テストおよび評価は、世界で5,500万人が認知症を抱え、毎年約1,000万件の新規症例が加わるという大規模かつ拡大する神経学的ケアニーズによって支えられており、これによりテストに対する基礎的な需要が構造的に維持されています[1]。認知テストおよび評価市はまた、医薬品開発における検証済みデジタルエンドポイントの広範な採用からも恩恵を受けており、米国のデジタルヘルス技術に関する規制経路が中枢神経系プログラムを実施するスポンサーにとってより明確になっています。アルツハイマー病に対するFDA認可の初の血液ベース体外診断補助ツールが、より多くの患者を疾患の早期段階でより早い時点から正式な評価経路に移行させているため、早期診断によって対象患者プールが拡大しています。上位5社が2025年の収益の46.3%を占めるにとどまっており、検証済みデジタルツールやバイオマーカー連携型製品を持つ専門企業にとって意味のある余地が残されているため、競争環境は中程度にとどまっています。認知テストおよび評価市場に対する近期の主な制約は、確立されたケア経路外での不均一な償還と、AI支援ツールにおける人口統計学的バイアスへの継続的な懸念であり、これらが多様な患者集団への広範な展開を遅らせています[2]。
レポートの主要ポイント
提供モダリティ別では、デジタル・コンピューターベース評価が2025年に市場の48.5%を占め、リモート/オンライン評価は2031年にかけてCAGR 10.4%で拡大する見込みです。
エンドユーザー別では、医療提供者が2025年に市場の32.5%を占め、個人消費者が2031年にかけてCAGR 11.8%という最高の予測成長率を記録しました。
用途別では、臨床診断・モニタリングが2025年の認知テストおよび評価市場規模の37.9%を占め、消費者向け脳健康・ウェルネスが2031年にかけてCAGR 10.8%で拡大しています。
評価タイプ別では、神経心理学的評価が2025年に26.3%のシェアでトップとなり、注意・実行機能評価が2031年にかけてCAGR 11.4%で拡大すると予測されています。
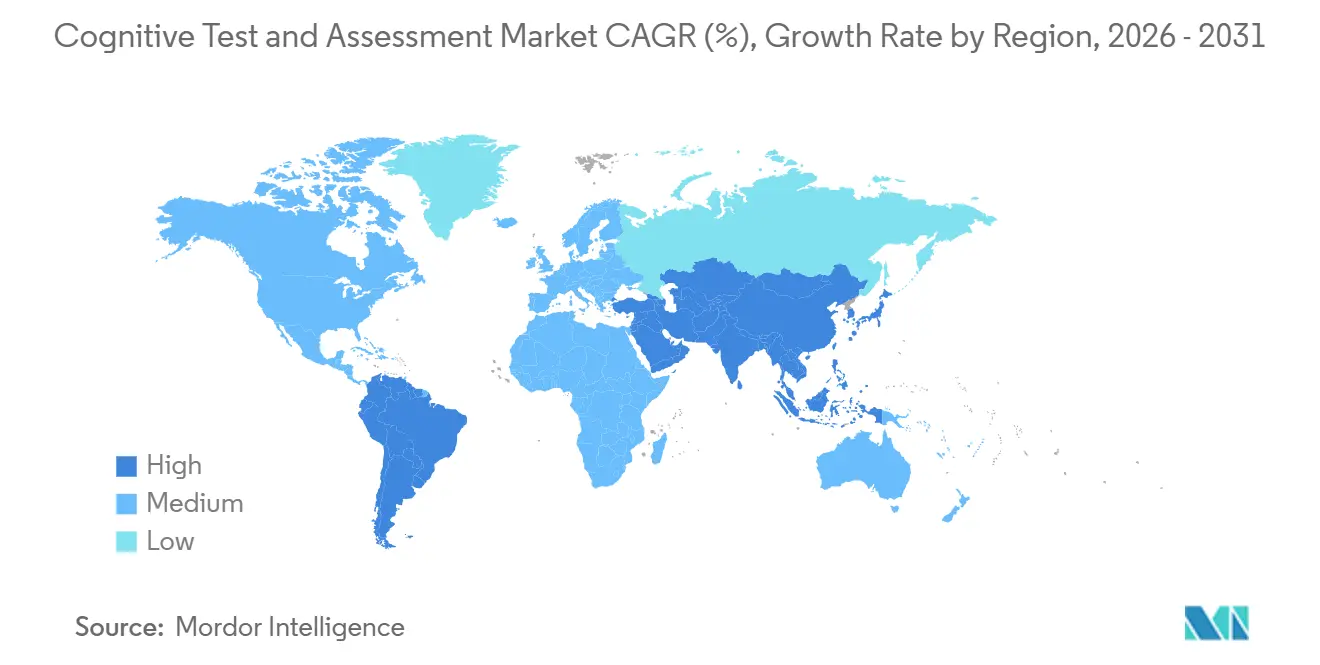
地域別では、北米が2025年に市場の38.3%を占め、アジア太平洋地域が2031年にかけてCAGR 11.9%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の認知テストおよび評価市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認知症および神経変性疾患の負担の増大 | +2.1% | 世界全体、アジア太平洋地域および北米で最も高い強度 | 長期(4年以上) |
| 分散型中枢神経系臨床試験の成長 | +1.8% | 北米およびヨーロッパ、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| テレヘルスおよびモバイル認知テストの採用 | +1.6% | 北米、北欧諸国、およびアジア太平洋地域の都市部 | 短期(2年以内) |
| スケーラブルな認知ベンチマーキングの雇用主・教育機関による活用 | +1.0% | 北米、ヨーロッパ、およびアジア太平洋地域の企業ハブ | 中期(2〜4年) |
| アルツハイマー治療経路による反復ステージング需要の増加 | +1.4% | 北米およびヨーロッパ、アジア太平洋地域が追随 | 中期(2〜4年) |
| 音声ベースのデジタルバイオマーカーによる低負担モニタリングの実現 | +0.9% | 北米、ヨーロッパ、日本、インドが新興市場として台頭 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
認知症および神経変性疾患の負担の増大
認知テストおよび評価市場は、大規模かつ依然として増大する疾患負担から恩恵を受けています。世界の認知症有病率はすでに5,500万人に達しており、年間発症率は約1,000万件の新規症例に近い水準を維持しており、診断、病期分類、フォローアップケアにわたる反復的なテスト需要を持続させています。2025年の査読済み疾患負担研究もまた、人口のさらなる高齢化に伴い、世界の認知症症例数が2050年までに1億5,300万人に達すると予測されるという、より大規模な長期的患者基盤を指摘しています[3]。これは認知テストおよび評価市場にとって重要であり、各患者は通常、一度限りのテストではなく、複数の治療ポイントで繰り返し評価を受ける必要があるためです。2025年5月にFujirebioのLumipulse血液検査がFDA認可を受けたことで、より多くの患者が疾患進行の早期段階で構造化された認知評価に組み込まれるようになっており、早期の生物学的確認がそのパターンを強化しています。
分散型中枢神経系臨床試験の成長
認知テストおよび評価市場はまた、中枢神経系試験がリモート・デジタルファーストの試験デザインへと明確にシフトしていることによっても支えられています。スポンサーは、サイト負担を軽減し、採用の柔軟性を向上させ、長期の試験期間にわたってより高頻度のデータを生成できるため、デジタル認知エンドポイントをますます活用しています[4]。Cogstateは2025年12月31日時点でポートフォリオに133件の進行中の臨床試験を報告しており、これは前年比34%増であり、デジタル評価インフラに対するスポンサー需要の拡大を直接示しています。同開示では、2026会計年度上半期に42件の新規試験が開始されたことも示されており、前年同期の25件と比較して、従来のアルツハイマー研究の枠を超えた広範な採用が進んでいることを示しています。気分、睡眠、その他の神経学的プログラムへの多様化により、認知テストおよび評価市場における試験関連需要は、特定の治療領域や試験結果への依存度を低下させることで、より持続的なものとなっています。
テレヘルスおよびモバイル認知テストの採用
認知テストおよび評価市場は、医療提供者と患者がデジタルケアワークフローに慣れ親しむにつれて、リモート提供へとさらに移行しています。提供された資料の中で最も強力な証拠はBrainCheckから得られており、同社は2025年に150以上の新規医療機関がプラットフォームに参加し、ネットワークが500以上の医療機関と年間105,000件の評価に拡大したと述べています。このようなネットワーク拡大は、リモートおよびモバイル認知テストが一時的な拡張ツールではなく、日常的なケア業務の一部になりつつあることを示しています。また、認知テストおよび評価市場のアクセス条件も変化しており、初回のインタラクションごとに専門医の受診を必要とせず、より広い地域で検証済みスクリーニングを実施できるようになっています。実際には、農村部へのリーチが拡大し、スケジューリングの摩擦が低減され、患者が正式な神経内科や老年科の経路に移行する前の早期トリアージが支援されます
アルツハイマー治療経路による反復ステージング需要の増加
認知テストおよび評価市場では、アルツハイマー治療経路が時間をかけてより構造化されたモニタリングを必要とするようになったため、反復使用需要が強まっています。疾患修飾療法がケアプランに組み込まれると、医療提供者は治療決定とフォローアップ管理を導くために、ベースラインの病期分類、定期的なレビュー、および繰り返しの再評価を必要とします。CMSは確立された適用範囲の経路の下で認知評価とケアプランニングを引き続き支援しており、償還されるケアエピソード内での正式な評価の役割を強化しています。これは、治療モニタリングの義務が初回診断と並んで評価需要を支えているため、2025年に臨床診断・モニタリングが最大の用途領域であり続けた理由を説明するのに役立ちます。その結果、基礎となる患者集団の将来的な成長を考慮する前でも、患者一人当たりのテスト頻度が上昇している認知テストおよび評価市場が形成されています。
制約の影響分析*
| 制約 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 確立されたケア経路外での限定的な償還 | -0.8% | 世界全体、南米、中東、アフリカ、および日本を除くアジア太平洋地域で最も深刻 | 中期(2〜4年) |
| 神経データのプライバシーとサイバーセキュリティリスク | -0.5% | 北米、GDPRの下のヨーロッパ、および新興データ法を持つアジア太平洋市場 | 短期(2年以内)から中期(2〜4年) |
| AIバイアスと人口統計横断的検証の脆弱性 | -0.6% | 世界全体、多言語および低SDI人口で最も重大 | 長期(4年以上) |
| デバイス間および言語間の同等性のギャップ | -0.4% | アジア太平洋地域の多言語市場、中東・アフリカ、および南米 | 中期(2〜4年)から長期(4年以上) |
| 情報源: Mordor Intelligence | |||
確立されたケア経路外での限定的な償還
認知テストおよび評価市場は、限られた数の確立されたケア環境以外では依然として不均一な償還に直面しています。米国では、CMSがCPTコード99483を通じて認知評価とケアプランニングを支援しています。ただし、そのフレームワークは、多くのリモートプラットフォームが依存する短時間でより頻繁なデジタルインタラクションではなく、定義されたケアエピソードに適用されます。これにより、多くのベンダーは2つの異なる需要プールのバランスを取ることを余儀なくされています。一方は償還に結びついたもの、もう一方は自己負担、雇用主負担、または機関予算によるものです。このギャップが重要なのは、認知テストおよび評価市場における採用決定が、臨床的価値よりも支払者の経路がすでに存在するかどうかに依存することが多いためです。また、国によって償還条件が大きく異なり、新しいデジタル評価フォーマットに遅れをとることが多いため、国際展開も困難になっています。
AIバイアスと人口統計横断的検証の脆弱性
認知テストおよび評価市場はまた、AI支援ツールがより広範な臨床使用に向けて進む中で、深刻な検証上の課題に直面しています。2025年のJournal of Medical Internet Researchの研究では、自律型認知検査において測定可能な年齢関連バイアスが発見され、統計的調整後でも完全な人口統計学的アクセシビリティを保証できないと述べられています。2025年のAI and Ethicsのレビューでは、認知症スクリーニング向けのマルチモーダルAIシステムが、不均一なソースデータセットで訓練された事前学習済みモデルからイアスを継承し、過小代表グループ間での実世界の汎化性を弱める可能性があるとさらに警告しています。認知テストおよび評価市場にとって、これは臨床的および商業的リスクの両方を生み出しており、医療システムは年齢、言語、教育、または民族によってパフォーマンスが低下する可能性のあるツールの展開に消極的です。また、より広範な採用が、それらのツールが対象とする正確な集団にわたる層別化されたエビデンスに依存するようになっているため、ベンダーの検証負担も高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供モダリティ別:デジタルプラットフォームが臨床・研究ワークフローを統合
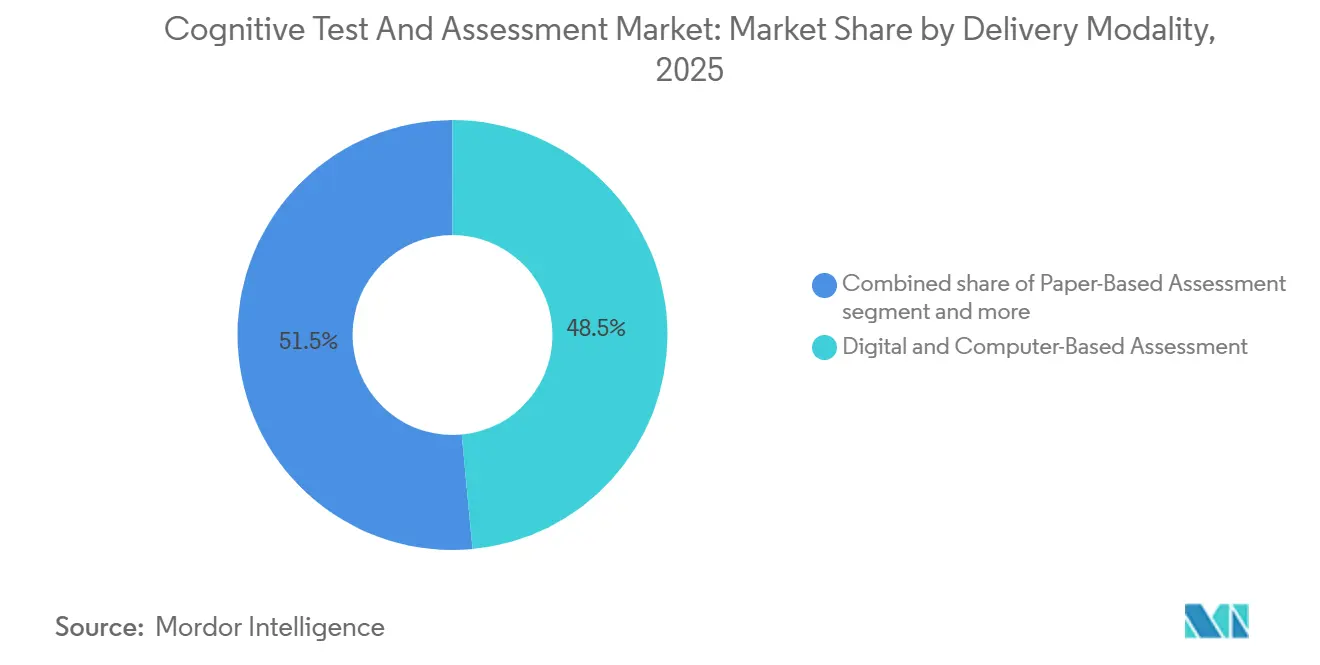
デジタル・コンピューターベース評価は2025年の認知テストおよび評価市場シェアの48.5%を占め、審査期間中の最大の提供モダリティとなりました。この地位は、認知テストおよび評価市場における紙による管理から、臨床ケア、研究、出版社主導のテストプラットフォームにわたる検証済みデジタワークフローへの長期的な移行を反映しています。Pearsonが2025年9月に完全デジタル版D-KEFS Advancedを発売したことは、主要サプライヤーが単に紙のフォームをデジタル化するだけでなく、ネイティブタブレット使用とより豊かな応答キャプチャのためにバッテリーを再設計していることを示しています。デジタルテストは、より迅速なスコアリング、より一貫した管理、より優れたデータキャプチャをサポートしており、これはスループットの高いケア環境やマルチサイト試験において特に価値があります。また、認知テストおよび評価市場のベンダーに対して、結果を縦断的記録、リモートワークフロー、バイオマーカー主導のモニタリングモデルと連携させる柔軟性を提供します。
紙ベースの評価は、多くの臨床医が長年の規範、慣れ親しんだ解釈フレームワーク、およびレガシー機器を中心に構築された心理測定の歴史に依然として固執しているため、依然として相当量を維持しています。認知評価産業の一部では、そのインストールベースが依然として移行を遅らせており、プロバイダーはデジタルフォーマットが年齢層、言語、デバイス条件にわたって同等性を維持することへの確信を求めています。リモート/オンライン評価は最も急成長しているモダリティであり、2031年にかけてCAGR 10.4%で拡大すると予測されており、需要がクリニックに縛られた提供モデルを超えて移行していることを示しています。Cambridge Cognitionの2026年のOura連携脳健康研究もまた、認知テストおよび評価市場の方向性を示しており、検証済みタスクが接続されたデジタルエコシステム内で継続的な睡眠および生理学的データとますます組み合わされています。リモートフォーマットが成熟するにつれて、価値提案は単純な利便性から持続的な縦断的モニタリングへとシフトし、これは一度限りのスクリーニングのみよりもベンダーにとってより防御可能な立場となります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:消費者セグメントが従来の臨床優先モデルを変革
医療提供者は2025年に市場の32.5%を占め、認知テストおよび評価市場で最大のエンドユーザーグループとなりました。正式な診断、治療の病期分類、および償還される認知ケアプランニングが依然として主に医療提供者主導のチャネル内で行われているため、病院、クリニック、神経内科、およびリハビリテーション施設は引き続き中心的な役割を担っています。学術・教育機関は、標準化されたテストバッテリーを通じて安定した量を引き続き支援しています。同時に、研究機関は中枢神経系研究で使用される検証済みツールの重要な顧客基盤であり続けています。政府・防衛機関もまた、運用環境における専門的な準備態勢とパフォーマンスツールへの需要を維持しています。企業の購買担当者も、特に注意力、適応性、情報処理に依存する役割のスケーラブルなベンチマキングを求める雇用主の間で、ますます関連性を高めています。
個人消費者は最も急成長しているエンドユーザーグループであり、2031年にかけてCAGR 11.8%で成長すると予測されており、認知テストおよび評価市場へのアクセス方法における意味のある変化を示しています。この動きは、直接消費者向けプラットフォーム、アプリベースの提供、および症状主導の評価だけでなく縦断的な脳健康追跡への公衆の関心の高まりによって支えられています。Cambridge CognitionのインドのIvoryとのパートナーシップは、専門的な医療と消費者向け健康チャネルの両方を対象とし、リーチを広げるために複数のインドの言語をサポートしているため、強力な例となっています。同社の開示では、インドの高齢者における大きな診断ギャップも強調されており、認知テストおよび評価市場における消費者主導モデルが、正式な臨床受診前に診断不足の集団へのリーチを拡大できることを示しています。これは臨床チャネルに取って代わるものではありませんが、ファネルのフロントエンドを拡大し、疾患またはウェルネスサイクルの早い段階でより多くの人々をモニタリングに取り込みます。
用途別:モニタリング義務が臨床需要を固定し、ウェルネスチャネルが加速
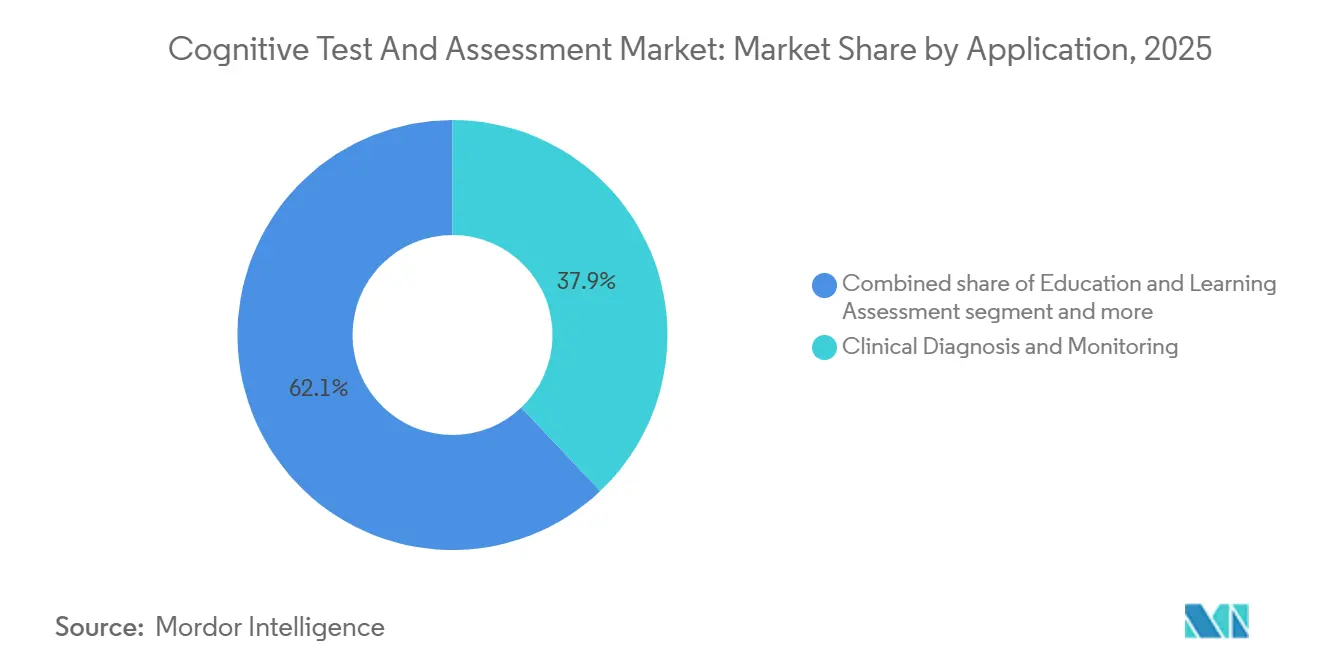
臨床診断・モニタリングは2025年の認知テストおよび評価市場の37.9%を占め、最大の用途領域となりました。このリーダーシップは、神経学的診断、疾患の病期分類、治療フォローアップ、メディケア連携スクリーニング、および正式なケア経路内の認知エンドポイントの継続的な重要性を反映しています。Linus Healthが2026年5月に、その認知のデジタル評価がCEOiベンチマークを満たすか上回り、認知機能が正常な個人と認知機能が低下した個人を区別するための感度90.7%、特異度100%を達成したと発表したことは、簡潔なデジタルツールが臨床トリアージにおける地位を向上させていることを示しています。研究および臨床試験もまた、サイトや患者集団にわたって展開できる反復可能な検証済み測定を必要とするスポンサーがいるため、安定した用途領域であり続けています。スポーツおよびパフォーマンス管理、ならびに教育関連の用途は、標準化された評価が意思決定に重要であり続ける中で、安定した需要を引き続き提供しています。
消費者向け脳健康・ウェルネスは最も急成長している用途であり、2031年にかけてCAGR 10.8%で成長すると予測されており、認知テストおよび評価市場が厳密な診断環境を超えて明確に拡大していることを示しています。ここでの需要は、明らかな症状が現れる前にベースラインを求め、ツールが信頼性が高く使いやすければ継続的な追跡に参加する意欲のある成人によって牽引されています。これにより、ユーザーと医療提供者の両方が臨床的に根拠のある測定により高い価値を置くため、検証済みの評価はゲームのようなトレーニングモデルよりも商業的に持続可能なものとなります。認知テストおよび評価市場のこの部分で最も強力な製品は、簡潔なテスト、縦断的なトレンド追跡、および生理学的または睡眠関連データストリームとの統合を組み合わせたものになる可能性が高いです。カテゴリーが成長するにつれて、査読済みの検証とより明確な健康ポジショニングを持つベンダーが製品の主張を守るのに有利な立場にあるため、規制上の精査もここではより重要になります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
評価タイプ別:注意機能が新たな生産性の競争領域として台頭
神経心理学的評価は2025年に26.3%のシェアで市場をリードし、認知症の病期分類、研究プロトコル、法医学的評価、および専門的な臨床検査における確立された役割を反映しています。これらは深い検証の歴史を持ち、多くの専門的な環境で依然として参照グレードのツールと見なされているため、認知テストおよび評価市場における地位は引き続き重要です。知能・記憶・認知能力テストもまた、臨床、教育、および研究のユースケースに対応する出版社や専門ベンダーを通じて、強い機関需要を維持しています。言語・行動・感情評価は、開発者やスポンサーが研究デザインにおける行動および神経精神医学的アウトカムにより多くの注意を払うようになるにつれて、地位を高めています。Cogstateが2026年1月に、2026会計年度上半期に気分、睡眠、その他の神経学的状態の契約が約6倍に増加したと開示したことは、隣接する評価カテゴリーが商業的機会を拡大していることを示しています。
注意・実行機能評価は最も急成長しているセグメントであり、2031年にかけてCAGR 11.4%で成長すると予測されており、認知テストおよび評価市場の中で最もダイナミックな部分の一つとなっています。成長は、ADHD関連評価、職場準備ベンチマーキング、および神経変性ケア経路における早期マーカーとしての実行機能低下の使用からの需要によって支えられています。HarverによるAI PREVAILの2026年4月の発売は、認知テストが適応性とAIツールの実際の使用に結びついた雇用主の意思決定フレームワークにどのように移行しているかを示しています。査読済みの研究もまた、npj Digital Medicineが多言語・マルチモーダル音声処理を低負担の認知スクリーニングへの信頼できるアプローチとして強調しており、このセグメントの技術的基盤を拡大しています。臨床的関連性と職場での有用性のこの組み合わせにより、認知テストおよび評価市場のこのセグメントは、より伝統的なテストカテゴリーと比較して異常に広い需要ドライバーを持っています。
地域分析
北米は2025年の認知テストおよび評価市場シェアの38.3%を占め、最大の地域市場となりました。この地域は、成熟した臨床インフラ、密度の高いバイオファーマ試験活動、デジタルツールへの幅広い親しみ、およびCPTコード99483の下での認知評価とケアプランニングに対する確立されたメディケアサポートから恩恵を受けています。北米の認知テストおよび評価市場はまた、医薬品開発におけるデジタルヘルス技術に関する米国の規制の明確化によっても強化されており、ベンダーとスポンサーが不確実性を低減して検証済みの認知エンドポイントを採用するのに役立っています。2025年5月の初の血液ベースアルツハイマー診断補助ツールのFDA認可もまた構造的な追い風であり、早期の生物学的確認が縦断的評価経路に入る患者数を増加させるためです。アジア太平洋地域より低い地域成長率であっても、多くの新製品モデルが他の地域に展開する前に米国での検証、償還ロジック、またはスポンサーの牽引力を必要とするため、北米の認知テストおよび評価市場は戦略的に重要であり続けています。
アジア太平洋地域は最も急成長している地域であり、2031年にかけてCAGR 11.9%で拡大すると予測されており、認知テストおよび評価市場における将来の需要成長の中心に位置しています。日本は重要な例であり、国立長寿医療研究センターが2026年4月から19の市区町村にわたってコミュニティJ-MINT脳健康プログラム試験を開始し、大規模な構造化された認知予防活動の政府主導の展開を示しています。インドもまた大きな成長機会を示しており、Cambridge CognitionとIvoryの2026年2月のパートナーシップは、多言語デジタル評価が大規模な診断不足の集団において専門的な医療と消費者チャネルの両方にわたってどのように位置付けられるかを示しています。フィリピンは地域の状況にさらなる層を加えており、DOST-PCHRDがNEUROMAP PHプロジェクトに6,000万フィリピンペソ(1.0 ミリオン 米ドル)を拠出し、地域化された早期発見と神経画像能力を強化しています。
ヨーロッパは2031年にかけてCAGR 6.0%で成長すると予測されており、世界平均を下回るものの、安定した機関需要と確立された臨床インフラによって支えられています。英国政府が2025年12月にPearson Education Limitedとオンライン教育心理評価ソフトウェアと180ライセンスを提供する契約を締結したことは、公共部門の調達がヨーロッパの認知テストおよび評価市場の活発なチャネルであり続けることを確認しています。Cambridge Cognitionの2026年4月の業績発表もまた、臨床研究、学術研究、専門的な医療、消費者向け健康・ウェルネスにわたる回復と拡大を示しており、2026年の予想収益は12.4 ミリオン 米ドル(GBP 9.5 ミリオン)であり、専門ベンダーが未開拓のセグメントで成長を見出していることを示しています。南米、中東、アフリカは認知評価においてより小さな市場であり続けています。それでも、デジタル提供は、専門的なインフラが密でない地域において、両地域にスケールへの実用的な経路を提供します。これらの市場では、モバイルおよびリモート評価モデルが従来のサイト重視のフォーマットよりも重要になる可能性が高く、アクセスの障壁を低減し、不均一な医療提供者の分布により適合しているためです。
競争環境
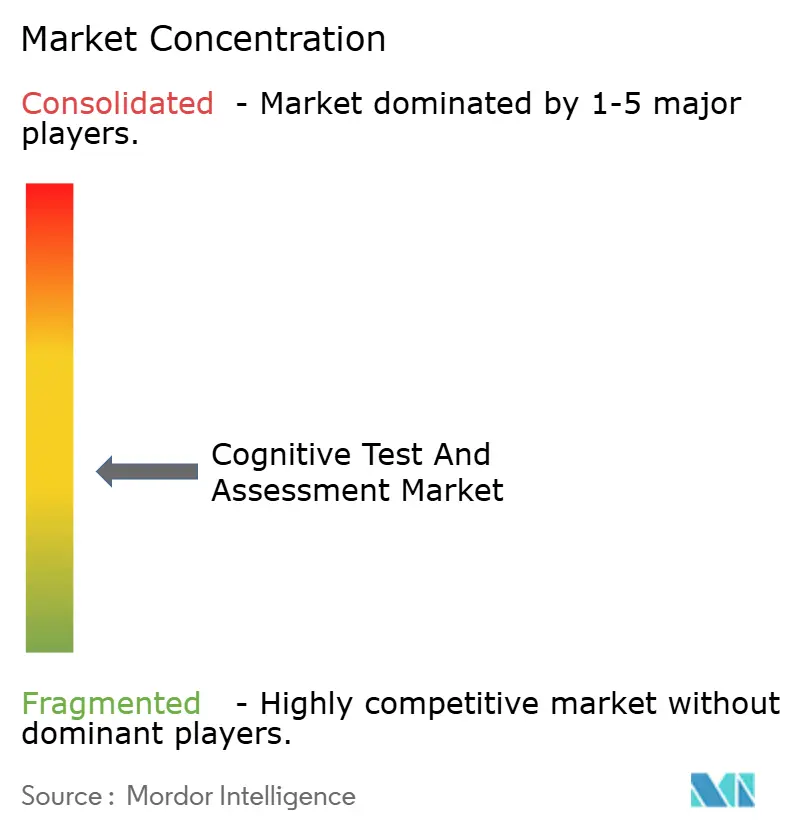
認知テストおよび評価市場は、高度に集中しているというよりも、中程度に分散したままです。上位5社が2025年の収益の46.3%を占めており、Pearsonが18.4%、Cambridge Cognitionが8.5%、Cogstateが7.8%、Signant Healthが6.7%、CogniFitが4.9%となっています。これにより、出版社主導の評価会社、専門的な試験サービスプロバイダー、およびより狭いユースケースに焦点を当てたデジタルヘルス参入企業を含む150以上のニッチサプライヤーの長いロングテールが残されています。この構造により、価格設定、ワークフロー設計、および検証の深さにおける競が活発に維持される一方で、専門企業がより小さいながらも信頼できるポジションを守ることができます。したがって、認知テストおよび評価市場は、トップでの幅広さと、サプライヤーベースのさらに下での標的を絞った臨床的または技術的差別化を報います。
Pearsonのポジションは、単一の主力テストではなく、機器の深さ、幅広い専門的リーチ、およびデジタル提供インフラに基づいて構築されています。2025年7月のAdaptive Testing TechnologiesとのCAT-MHおよびK-CATツールをQ-globalに導入する契約は、プラットフォームを従来の認知評価を超えて隣接する精神的・行動的スクリーニングのユースケースに拡大しました。2025年9月のD-KEFS Advancedの発売はさらに、Pearsonがレガシーのインストール済み製品のみに依存するのではなく、デジタルネイティブな再設計に引き続き投資していることを示しました。認知テストおよび評価市場において、プラットフォームの幅を持つベンダーはより多くの専門的なワークフローにクロスセルでき、単一製品の競合他社よりも長くユーザーの注目を維持できるため、これは重要です。
Cambridge CognitionとCogstateは、認知テストおよび評価市場において2つの異なるが信頼できる専門モデルを代表しています。Cambridge Cognitionは、OuraリンクされたブレインヘルススタディやインドのIvoryパートナーシップを通じた多言語展開に示されるように、マルチモーダルおよび消費者隣接のユースケースに向けて推進しています。また、AAIC 2025の資料がいくつかのヨーロッパ言語にわたる言語横断的な検証作業を示しており、将来的にパッシブまたは低負担のモニタリングがより重要になる可能性がある場所でのポジションを強化しているため、音声バイオマーカー能力にも投資しています。対照的に、Cogstateは2025年12月31日時点で1億4,900万米ドルの契約済み将来収益を持ち、以前の年よりも気分、睡眠、および神経学的プログラムのより広い組み合わせを持つ製薬および臨床試験チャネルと密接に結びついたままです。より小さな挑戦者にとっての競争的な開口部は依然として現実のものです。それでも、認知テストおよび評価市場で最も防御可能なポジションは、複数のエンドマーケットにわたって検証、ワークフロー統合、および反復使用の関連性を組み合わせたものであるように見えます。
認知テストおよび評価産業のリーダー企業
-
Pearson PLC
-
Cambridge Cognition Ltd
-
Cogstate Ltd
-
Signant Health
-
CogniFit Inc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Linus Healthは、その認知のデジタル評価(DAC)が臨床デジタル認知評価のCEOiベンチマークを満たすか上回り、認知機能が正常な個人と認知機能が低下した個人を区別するための感度90.7%、特異度100%を達成したと発表しました。これにより、DACは新興の血液バイオマーカー確認ワークフローにおけるプライマリケア展開可能なトリアージツールとして位置付けられます。
- 2026年4月:Harverは、AI PREVAILを発売しました。これは、博士号を持つ産業・組織心理学者によって開発された、実際の業務環境においてAIを理解し活用する従業員および候補者の能力を測定するための、初の専用AIの適性・適応性評価モジュールです。この発売は、企業向け認知評価セグント内でAI対応ベンチマーキングが独自の製品カテゴリーとして参入したことを示しています。
- 2026年4月:Cambridge Cognitionは、2025年通期の業績を発表し、臨床研究、学術研究、専門的な医療、消費者向け健康・ウェルネスの4つの市場セグメントすべてにわたる収益の回復と拡大を示し、2026年の予想収益はGBP 9.5 ミリオンとなりました。同社は2025年に専門的な医療と消費者向け健康・ウェルネス市場に参入し、これまでのすべての契約がインバウンドの問い合わせによって推進されており、新しい分野でのCANTABに対する強いブランド牽引力を示しています。
- 2026年4月:日本の国立長寿医療研究センターは、2026年4月から19の市区町村にわたってコミュニティJ-MINT脳健康プログラムをテストするクラスターランダム化比較試験を開始し、構造化された認知評価をコアプログラムコンポーネントとしました。これは日本における認知評価インフラの最大の政府主導の展開を表しています。
世界の認知テストおよび評価市場レポートの範囲
| 紙ベース評価 |
| デジタル・コンピューターベース評価 |
| リモート/オンライン評価 |
| 医療提供者(病院、クリニック、リハビリテーションセンター) |
| 学術・教育機関 |
| 企業 |
| 研究機関 |
| 政府・防衛機関 |
| 個人消費者 |
| 臨床診断・モニタリング |
| 教育・学習評価 |
| 企業・労働力評価 |
| 研究・臨床試験 |
| スポーツ・パフォーマンス管理 |
| 消費者向け脳健康・ウェルネス |
| 神経心理学的評価 |
| 知能・記憶・認知能力テスト |
| 注意・実行機能評価 |
| 言語・行動・感情評価 |
| 適性・スキル評価 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米のその他の地域 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ヨーロッパのその他の地域 | |
| アジア太平洋地域 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋地域のその他の地域 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカのその他の地 |
| 提供モダリティ別 | 紙ベース評価 | |
| デジタル・コンピューターベース評価 | ||
| リモート/オンライン評価 | ||
| エンドユーザー別 | 医療提供者(病院、クリニック、リハビリテーションセンター) | |
| 学術・教育機関 | ||
| 企業 | ||
| 研究機関 | ||
| 政府・防衛機関 | ||
| 個人消費者 | ||
| 用途別 | 臨床診断・モニタリング | |
| 教育・学習評価 | ||
| 企業・労働力評価 | ||
| 研究・臨床試験 | ||
| スポーツ・パフォーマンス管理 | ||
| 消費者向け脳健康・ウェルネス | ||
| 評価タイプ別 | 神経心理学的評価 | |
| 知能・記憶・認知能力テスト | ||
| 注意・実行機能評価 | ||
| 言語・行動・感情評価 | ||
| 適性・スキル評価 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米のその他の地域 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ヨーロッパのその他の地域 | ||
| アジア太平洋地域 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋地域のその他の地域 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカのその他の地 | ||
レポートで回答される主要な質問
認知テストおよび評価市場の2026年の価値はいくらですか?
認知テストおよび評価市場は2026年に84億米ドルと評価されており、CAGRが9.9%で2031年までに134億米ドルに達すると予測されています。
認知評価において収益創出をリードしている地域はどこですか?
北米は2025年に38.3%のシェアでリードしており、成熟した償還、強力なバイオファーマ試験活動、および確立されたデジタルヘルスインフラによって支えられています。
2031年にかけて最も急成長している地域はどこですか?
アジア太平洋地域は最も急成長している地域であり、高齢化する人口と政府主導の脳健康プログラムに支えられ、2031年にかけてCAGR 11.9%が見込まれています。
認知テストにおいて最も急成長している提供モデルはどれですか?
リモート/オンライン評価は最も急成長している提供モダリティであり、医療提供者がデジタルおよびモバイルワークフローを拡大する中で、2031年にかけてCAGR 10.4%が予測されています。
認知評価の反復需要を牽引しているものは何ですか?
認知症ケアとアルツハイマー治療経路が時間をかけてベースラインの病期分類、フォローアップモニタリング、および定期的な再評価を必要とするため、反復需要が増加しています。
サプライヤーベースはどの程度集中していますか?
サプライヤーベースは中程度に分散しています。上位5社が2025年の収益の46.3%を占め、より小さなニッチおよび専門ベンダーの長いロングテールが残されています。