
Tamaño y Participación del Mercado de Pruebas y Evaluaciones Cognitivas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
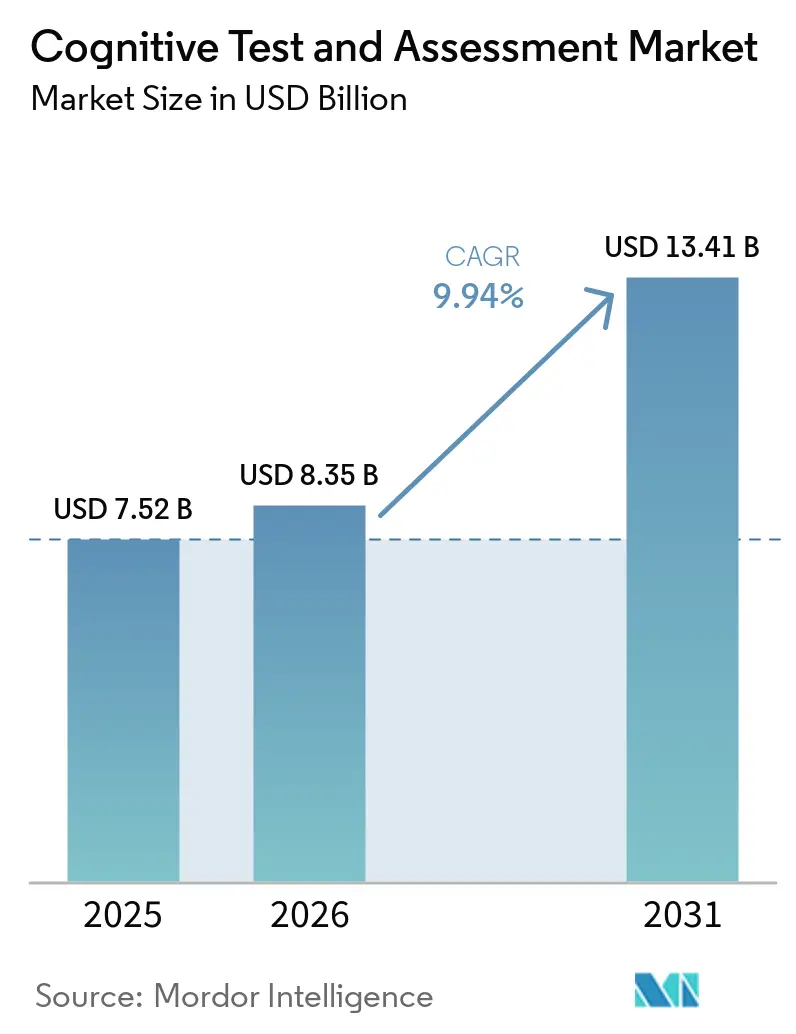
| Tamaño del Mercado (2026) | 8.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas y Evaluaciones Cognitivas por Mordor Intelligence
El tamaño del mercado global de pruebas y evaluaciones cognitivas se situó en 8,35 mil millones de USD en 2026, frente a los 7,52 mil millones de USD en 2025, y se proyecta que alcance los 13,41 mil millones de USD en 2031, con una CAGR del 9,94%. Las pruebas y evaluaciones cognitivas están siendo respaldadas por una necesidad de atención neurológica amplia y en expansión, con 55 millones de personas que viven con demencia en todo el mundo y casi 10 millones de nuevos casos añadidos cada año, lo que mantiene la demanda base de pruebas estructuralmente intacta[1]. El mercado de pruebas y evaluaciones cognitivas también se beneficia de la adopción más amplia de criterios de valoración digitales validados en el desarrollo de fármacos, ya que las vías regulatorias de Estados Unidos para las tecnologías de salud digital se han vuelto más claras para los patrocinadores que ejecutan programas del sistema nervioso central. El diagnóstico temprano está ampliando el grupo de pacientes potenciales, dado que el primer auxiliar de diagnóstico in vitro basado en sangre autorizado por la FDA para la enfermedad de Alzheimer está incorporando a más pacientes en vías de evaluación formal en etapas más tempranas del deterioro. Las condiciones competitivas siguen siendo moderadas, ya que los 5 principales proveedores representaron el 46,3% de los ingresos en 2025, dejando un margen significativo para los especialistas con herramientas digitales validadas y ofertas vinculadas a biomarcadores. Los principales límites a corto plazo del mercado de pruebas y evaluaciones cognitivas siguen siendo el reembolso desigual fuera de las vías de atención establecidas y la preocupación continua por el sesgo demográfico en las herramientas asistidas por inteligencia artificial, lo que ralentiza el despliegue generalizado entre poblaciones de pacientes diversas[2].
Conclusiones Clave del Informe
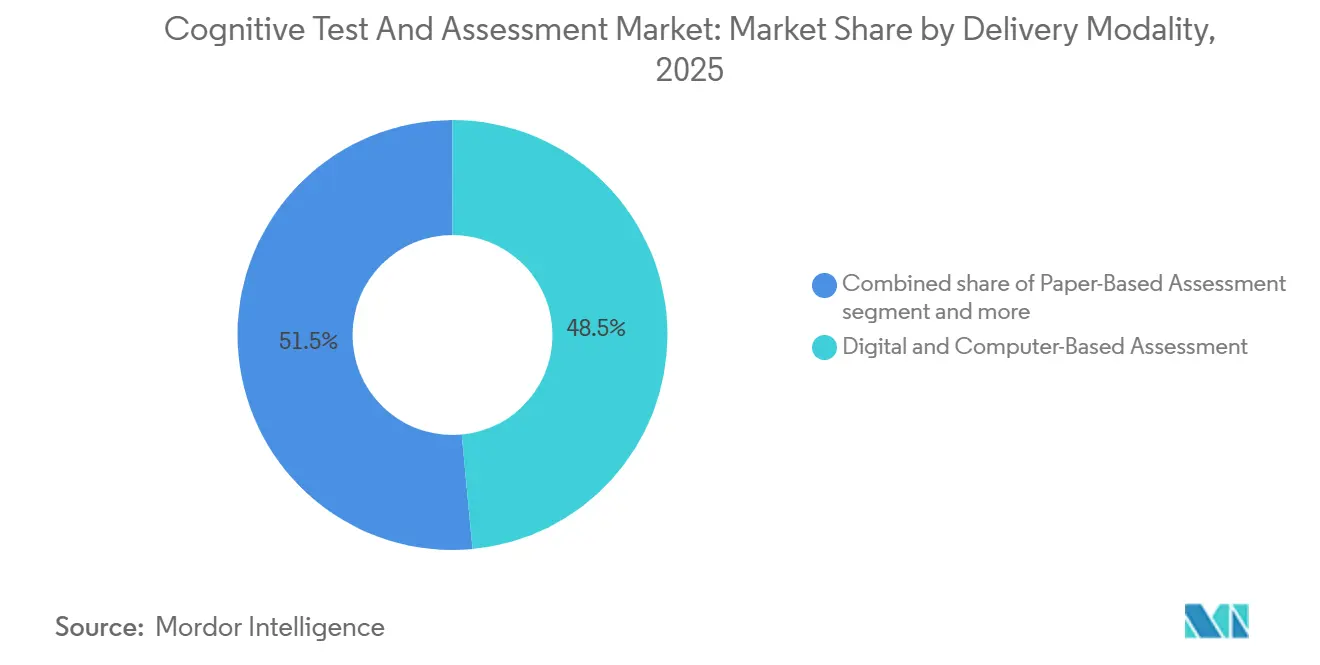
Por modalidad de entrega, la Evaluación Digital y Basada en Computadora representó el 48,5% del mercado en 2025, mientras que se prevé que la Evaluación Remota/En Línea se expanda a una CAGR del 10,4% hasta 2031.
Por usuario final, los Proveedores de Atención Médica representaron el 32,5% del mercado en 2025, mientras que los Consumidores Individuales registraron la CAGR proyectada más alta, del 11,8%, hasta 2031.
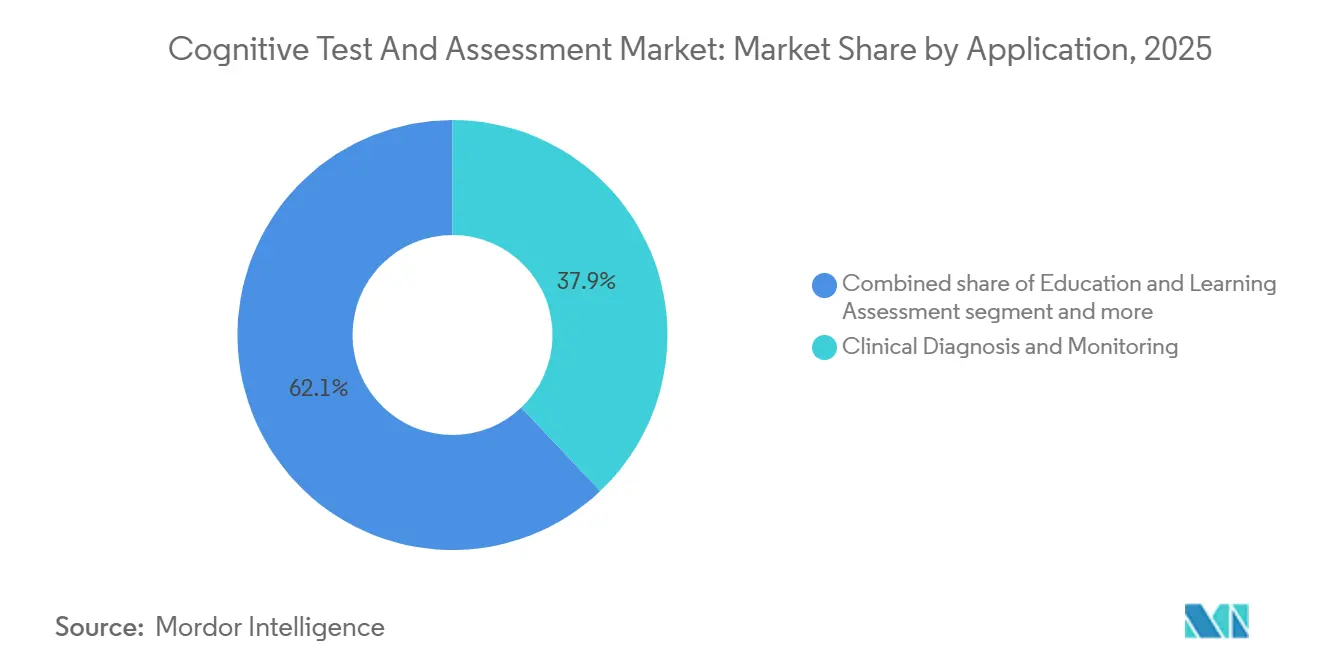
Por aplicación, el Diagnóstico Clínico y Monitoreo representó el 37,9% del tamaño del mercado de pruebas y evaluaciones cognitivas en 2025, mientras que la Salud Cerebral y el Bienestar del Consumidor avanza a una CAGR del 10,8% hasta 2031.
Por tipo de evaluación, las Evaluaciones Neuropsicológicas lideraron con una participación del 26,3% en 2025, mientras que se proyecta que las Evaluaciones de Atención y Función Ejecutiva se expandan a una CAGR del 11,4% hasta 2031.
Por geografía, América del Norte representó el 38,3% del mercado en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 11,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pruebas y Evaluaciones Cognitivas
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Demencia y Enfermedades Neurodegenerativas | +2.1% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento de los Ensayos Clínicos Descentralizados del Sistema Nervioso Central | +1.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Telesalud y Pruebas Cognitivas Móviles | +1.6% | América del Norte, países nórdicos y centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Uso por Parte de Empleadores y Educación de Evaluaciones Cognitivas Escalables | +1.0% | América del Norte, Europa y centros corporativos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Las Vías Terapéuticas del Alzheimer Incrementan las Necesidades de Estadificación Repetida | +1.4% | América del Norte y Europa, con Asia-Pacífico siguiendo | Mediano plazo (2-4 años) |
| Los Biomarcadores Digitales Basados en el Habla Permiten un Monitoreo de Bajo Impacto | +0.9% | América del Norte, Europa y Japón, con India emergiendo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Demencia y Enfermedades Neurodegenerativas
El mercado de pruebas y evaluaciones cognitivas se beneficia de una carga de enfermedad amplia y aún creciente. La prevalencia global de demencia ya se sitúa en 55 millones de personas, y la incidencia anual se mantiene cerca de los 10 millones de nuevos casos, lo que sostiene una demanda recurrente de pruebas en diagnóstico, estadificación y atención de seguimiento. Un estudio de carga revisado por pares de 2025 también señaló una base de pacientes a largo plazo mucho mayor, con casos globales de demencia proyectados para alcanzar los 153 millones en 2050 a medida que las poblaciones envejezcan aún más[3]. Esto es relevante para el mercado de pruebas y evaluaciones cognitivas porque cada paciente generalmente requiere evaluaciones repetidas en múltiples puntos de tratamiento en lugar de una sola prueba puntual. La confirmación biológica temprana está reforzando ese patrón, ya que la autorización de la FDA de la prueba de sangre Lumipulse de Fujirebio en mayo de 2025 está incorporando a más pacientes en evaluaciones cognitivas estructuradas en etapas más tempranas de la progresión de la enfermedad.
Crecimiento de los Ensayos Clínicos Descentralizados del Sistema Nervioso Central
El mercado de pruebas y evaluaciones cognitivas también está respaldado por un claro cambio en los ensayos del sistema nervioso central hacia diseños de estudio remotos y con prioridad digital. Los patrocinadores utilizan cada vez más criterios de valoración cognitivos digitales porque reducen la carga del sitio, mejoran la flexibilidad de reclutamiento y generan datos de mayor frecuencia durante períodos de estudio prolongados[4]. Cogstate reportó 133 ensayos clínicos activos en su cartera al 31 de diciembre de 2025, lo que representó un aumento interanual del 34% y una señal directa de la creciente demanda de los patrocinadores por infraestructura de evaluación digital. La misma divulgación mostró 42 nuevos inicios de ensayos en la primera mitad del ejercicio fiscal 2026, frente a 25 en el período comparable anterior, lo que indica una adopción más amplia más allá de un grupo reducido de estudios heredados sobre el Alzheimer. La diversificación hacia programas de estado de ánimo, sueño y otras condiciones neurológicas hace que la demanda relacionada con ensayos en el mercado de pruebas y evaluaciones cognitivas sea más duradera al reducir la dependencia de cualquier área terapéutica o resultado de ensayo específico.
Adopción de Telesalud y Pruebas Cognitivas Móviles
El mercado de pruebas y evaluaciones cognitivas avanza cada vez más hacia la entrega remota a medida que los proveedores y los pacientes se familiarizan con los flujos de trabajo de atención digital. El punto de prueba más sólido del material suministrado proviene de BrainCheck, que indicó que más de 150 nuevas consultas se unieron a su plataforma en 2025, llevando su red a más de 500 consultas y 105.000 evaluaciones durante el año. Este tipo de expansión de red demuestra que las pruebas cognitivas remotas y móviles están convirtiéndose en parte de las operaciones de atención rutinaria en lugar de ser una herramienta de extensión temporal. También cambia las condiciones de acceso en el mercado de pruebas y evaluaciones cognitivas, ya que el cribado validado puede administrarse en geografías más amplias sin requerir una visita especializada para cada interacción inicial. En términos prácticos, eso amplía el alcance hacia zonas rurales, reduce la fricción en la programación de citas y apoya el triaje temprano antes de que los pacientes ingresen a las vías formales de neurología o geriatría.
Las Vías Terapéuticas del Alzheimer Incrementan las Necesidades de Estadificación Repetida
El mercado de pruebas y evaluaciones cognitivas está experimentando una mayor demanda de uso repetido porque las vías de tratamiento del Alzheimer ahora requieren un monitoreo más estructurado a lo largo del tiempo. Una vez que las terapias modificadoras de la enfermedad se incluyen en el plan de atención, los proveedores necesitan estadificación de referencia, revisiones periódicas y reevaluaciones repetidas para orientar las decisiones de tratamiento y la gestión del seguimiento. El CMS continúa respaldando la evaluación cognitiva y la planificación de la atención bajo las vías de cobertura establecidas, reforzando el papel de la evaluación formal dentro de los episodios de atención reembolsados. Esto ayuda a explicar por qué el Diagnóstico Clínico y Monitoreo se mantuvo como la mayor área de aplicación en 2025, ya que las obligaciones de monitoreo terapéutico ahora respaldan la demanda de evaluación junto con el diagnóstico por primera vez. El resultado es un mercado de pruebas y evaluaciones cognitivas donde la frecuencia de pruebas por paciente está aumentando, incluso antes de considerar el crecimiento futuro en la población de pacientes subyacente.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reembolso Limitado Fuera de las Vías de Atención Establecidas | -0.8% | Global, más agudo en América del Sur, Oriente Medio, África y Asia-Pacífico, excluyendo Japón | Mediano plazo (2-4 años) |
| Exposición a la Privacidad de Neurodatos y Ciberseguridad | -0.5% | América del Norte, Europa bajo el RGPD y los mercados de Asia-Pacífico con leyes de datos emergentes | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Sesgo de Inteligencia Artificial y Débil Validación Transdemográfica | -0.6% | Global, más relevante en poblaciones multilingües y de bajo índice de desarrollo sostenible | Largo plazo (≥ 4 años) |
| Brechas de Equivalencia entre Dispositivos e Idiomas | -0.4% | Mercados multilingües de Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reembolso Limitado Fuera de las Vías de Atención Establecidas
El mercado de pruebas y evaluaciones cognitivas aún enfrenta un reembolso desigual fuera de un número limitado de entornos de atención establecidos. En Estados Unidos, el CMS respalda la evaluación cognitiva y la planificación de la atención a través del código CPT 99483. Sin embargo, ese marco se aplica a un episodio de atención definido en lugar de las interacciones digitales más breves y frecuentes de las que dependen muchas plataformas remotas. Eso deja a muchos proveedores equilibrando dos grupos de demanda distintos: uno vinculado al reembolso y otro al pago directo, la financiación del empleador o los presupuestos institucionales. La brecha importa porque las decisiones de adopción en el mercado de pruebas y evaluaciones cognitivas a menudo dependen menos del valor clínico y más de si ya existe una vía de pago. También dificulta la expansión internacional, ya que las condiciones de reembolso varían ampliamente entre países y a menudo van a la zaga de los nuevos formatos de evaluación digital.
Sesgo de Inteligencia Artificial y Débil Validación Transdemográfica
El mercado de pruebas y evaluaciones cognitivas también enfrenta un serio desafío de validación a medida que las herramientas asistidas por inteligencia artificial avanzan hacia un uso clínico más amplio. Un estudio de 2025 en el Journal of Medical Internet Research encontró un sesgo relacionado con la edad medible en un examen cognitivo autónomo. Indicó que incluso después del ajuste estadístico, no se podía garantizar la plena accesibilidad demográfica. Una revisión de 2025 en AI and Ethics advirtió además que los sistemas de inteligencia artificial multimodal para el cribado de demencia pueden heredar sesgos de modelos preentrenados con conjuntos de datos de origen desiguales, debilitando así la generalizabilidad en el mundo real entre grupos subrepresentados. Para el mercado de pruebas y evaluaciones cognitivas, esto crea riesgos tanto clínicos como comerciales, ya que los sistemas de salud son menos propensos a implementar herramientas que puedan tener un rendimiento inferior según la edad, el idioma, la educación o la etnia. También aumenta la carga de validación para los proveedores, ya que una adopción más amplia ahora depende de evidencia estratificada entre las poblaciones exactas a las que se espera que sirvan esas herramientas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modalidad de Entrega: Las Plataformas Digitales Consolidan los Flujos de Trabajo Clínicos y de Investigación
La evaluación digital y basada en computadora representó el 48,5% de la participación del mercado de pruebas y evaluaciones cognitivas en 2025, convirtiéndola en la mayor modalidad de entrega durante el período analizado. Esa posición refleja una transición más prolongada en el mercado de pruebas y evaluaciones cognitivas desde la administración en papel hacia flujos de trabajo digitales validados en atención clínica, estudios de investigación y plataformas de pruebas lideradas por editores. El lanzamiento por parte de Pearson del D-KEFS Advanced totalmente digital en septiembre de 2025 mostró cómo los principales proveedores ya no se limitan a digitalizar formularios en papel, sino que están rediseñando baterías para el uso nativo en tabletas y una captura de respuestas más enriquecida. Las pruebas digitales permiten una puntuación más rápida, una administración más consistente y una mejor captura de datos, lo que es especialmente valioso en entornos de atención de alto rendimiento y ensayos multicéntricos. También ofrece a los proveedores en el mercado de pruebas y evaluaciones cognitivas mayor flexibilidad para vincular resultados con registros longitudinales, flujos de trabajo remotos y modelos de monitoreo basados en biomarcadores.
La evaluación basada en papel aún conserva un volumen significativo porque muchos clínicos siguen anclados a normas de larga data, marcos interpretativos familiares e historiales psicométricos construidos en torno a instrumentos heredados. En partes de la industria de evaluación cognitiva, esa base instalada aún ralentiza la migración porque los proveedores quieren tener la certeza de que los formatos digitales preservan la equivalencia entre grupos de edad, idiomas y condiciones de dispositivo. La Evaluación Remota/En Línea es la modalidad de más rápido crecimiento y se prevé que se expanda a una CAGR del 10,4% hasta 2031, lo que indica que la demanda se está desplazando más allá de los modelos de entrega vinculados a la clínica. El estudio de salud cerebral vinculado a Oura de Cambridge Cognition en 2026 también ilustra hacia dónde se dirige el mercado de pruebas y evaluaciones cognitivas, con tareas validadas cada vez más emparejadas con datos continuos de sueño y fisiológicos dentro de ecosistemas digitales conectados. A medida que los formatos remotos maduran, la propuesta de valor pasa de la simple conveniencia al monitoreo longitudinal sostenido, que es una posición más defendible para los proveedores que el cribado puntual por sí solo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: El Segmento de Consumidores Disrumpe el Modelo Tradicional con Prioridad Clínica
Los proveedores de atención médica representaron el 32,5% del mercado en 2025, convirtiéndolos en el mayor grupo de usuarios finales en el mercado de pruebas y evaluaciones cognitivas. Los hospitales, clínicas, consultas de neurología y entornos de rehabilitación siguen siendo centrales porque el diagnóstico formal, la estadificación del tratamiento y la planificación de la atención cognitiva reembolsada aún ocurren principalmente dentro de los canales liderados por proveedores. Las instituciones académicas y educativas continúan apoyando un volumen constante a través de baterías de pruebas estandarizadas. Al mismo tiempo, las organizaciones de investigación siguen siendo una base de clientes importante para las herramientas validadas utilizadas en estudios del sistema nervioso central. Las agencias gubernamentales y de defensa también mantienen la demanda de herramientas especializadas de preparación y rendimiento en entornos operativos. Los compradores corporativos son cada vez más relevantes, especialmente donde los empleadores desean evaluaciones escalables para roles que dependen de la atención, la adaptabilidad y el procesamiento de información.
Los consumidores individuales son el grupo de usuarios finales de más rápido crecimiento y se prevé que crezcan a una CAGR del 11,8% hasta 2031, marcando un cambio significativo en cómo se accede al mercado de pruebas y evaluaciones cognitivas. El movimiento está siendo respaldado por plataformas directas al consumidor, entrega a través de aplicaciones y un creciente interés público en el seguimiento longitudinal de la salud cerebral en lugar de solo la evaluación impulsada por síntomas. La asociación de Cambridge Cognition con Ivory en India es un ejemplo sólido, ya que se dirige tanto a los canales de atención médica profesional como de salud del consumidor y admite múltiples idiomas indios para ampliar el alcance. La misma divulgación de la empresa destacó una importante brecha diagnóstica entre los adultos mayores en India, subrayando cómo los modelos liderados por consumidores en el mercado de pruebas y evaluaciones cognitivas pueden extender el alcance a poblaciones subdiagnosticadas antes de una visita clínica formal. Esto no reemplaza el canal clínico, pero amplía el extremo frontal del embudo y lleva a más personas al monitoreo en etapas más tempranas del ciclo de enfermedad o bienestar.
Por Aplicación: Los Mandatos de Monitoreo Anclan la Demanda Clínica Mientras los Canales de Bienestar se Aceleran
El diagnóstico clínico y monitoreo representó el 37,9% del mercado de pruebas y evaluaciones cognitivas en 2025, convirtiéndolo en la mayor área de aplicación. Ese liderazgo refleja la continua importancia del diagnóstico neurológico, la estadificación de enfermedades, el seguimiento terapéutico, el cribado vinculado a Medicare y los criterios de valoración cognitivos dentro de las vías de atención formal. El anuncio de Linus Health en mayo de 2026 de que su Evaluación Digital de la Cognición cumplió o superó los estándares de referencia CEOi, con una sensibilidad del 90,7% y una especificidad del 100% para separar a individuos cognitivamente no deteriorados de los cognitivamente deteriorados, muestra cómo las herramientas digitales breves están mejorando su posición en el triaje clínico. La investigación y los ensayos clínicos también siguen siendo un área de aplicación estable porque los patrocinadores necesitan medidas repetibles y validadas que puedan implementarse en múltiples sitios y poblaciones de pacientes. La gestión deportiva y del rendimiento, junto con las aplicaciones relacionadas con la educación, continúan contribuyendo con una demanda constante donde la evaluación estandarizada sigue siendo importante para la toma de decisiones.
La salud cerebral y el bienestar del consumidor es la aplicación de más rápido crecimiento. Se prevé que crezca a una CAGR del 10,8% hasta 2031, lo que indica una clara expansión del mercado de pruebas y evaluaciones cognitivas más allá de los entornos estrictamente diagnósticos. La demanda aquí está impulsada por adultos que desean una línea de base antes de que aparezcan síntomas obvios y están dispuestos a participar en un seguimiento continuo si las herramientas son creíbles y fáciles de usar. Eso hace que la evaluación validada sea comercialmente más duradera que los modelos de entrenamiento tipo juego, ya que tanto los usuarios como los proveedores otorgan mayor valor a la medición con base clínica. Los productos más sólidos en esta parte del mercado de pruebas y evaluaciones cognitivas probablemente serán aquellos que combinen pruebas breves, seguimiento de tendencias longitudinales e integración con flujos de datos fisiológicos o relacionados con el sueño. El escrutinio regulatorio también importa más aquí, porque los proveedores con validación revisada por pares y un posicionamiento de salud más claro están mejor posicionados para defender las afirmaciones del producto a medida que la categoría crece.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Evaluación: La Función de Atención Emerge como el Nuevo Campo de Batalla de la Productividad
Las evaluaciones neuropsicológicas lideraron el mercado con una participación del 26,3% en 2025, lo que refleja su papel establecido en la estadificación de la demencia, los protocolos de investigación, la evaluación forense y los exámenes clínicos especializados. Su posición sigue siendo importante en el mercado de pruebas y evaluaciones cognitivas porque tienen historiales de validación profundos y aún se consideran herramientas de referencia en muchos entornos profesionales. Las Pruebas de Inteligencia, Memoria y Capacidad Cognitiva también mantienen una fuerte demanda institucional a través de editores y proveedores especializados que atienden casos de uso clínico, educativo y de investigación. Las Evaluaciones de Lenguaje, Conductuales y Emocionales están ganando terreno a medida que los desarrolladores y patrocinadores prestan más atención a los resultados conductuales y neuropsiquiátricos en el diseño de estudios. La divulgación de Cogstate en enero de 2026 de que los contratos de estado de ánimo, sueño y otras condiciones neurológicas crecieron casi 6 veces en la primera mitad del ejercicio fiscal 2026 ilustra cómo las categorías de evaluación adyacentes están ampliando la oportunidad comercial.
Las evaluaciones de atención y función ejecutiva son el segmento de más rápido crecimiento y se prevé que crezcan a una CAGR del 11,4% hasta 2031, convirtiéndolas en una de las partes más dinámicas del mercado de pruebas y evaluaciones cognitivas. El crecimiento está siendo respaldado por la demanda de evaluación relacionada con el TDAH, la evaluación de preparación laboral y el uso del deterioro ejecutivo como marcador temprano en las vías de atención neurodegenerativa. El lanzamiento por parte de Harver en abril de 2026 de AI PREVAIL muestra cómo las pruebas cognitivas están ingresando a los marcos de toma de decisiones de los empleadores vinculados a la adaptabilidad y el uso real de herramientas de inteligencia artificial. El trabajo revisado por pares también está ampliando la base técnica de este segmento, con npj Digital Medicine destacando el procesamiento del habla multilingüe y multimodal como un enfoque creíble para el cribado cognitivo de bajo impacto. Esa combinación de relevancia clínica y utilidad en el lugar de trabajo otorga a este segmento del mercado de pruebas y evaluaciones cognitivas impulsores de demanda inusualmente amplios en comparación con las categorías de pruebas más tradicionales.
Análisis Geográfico
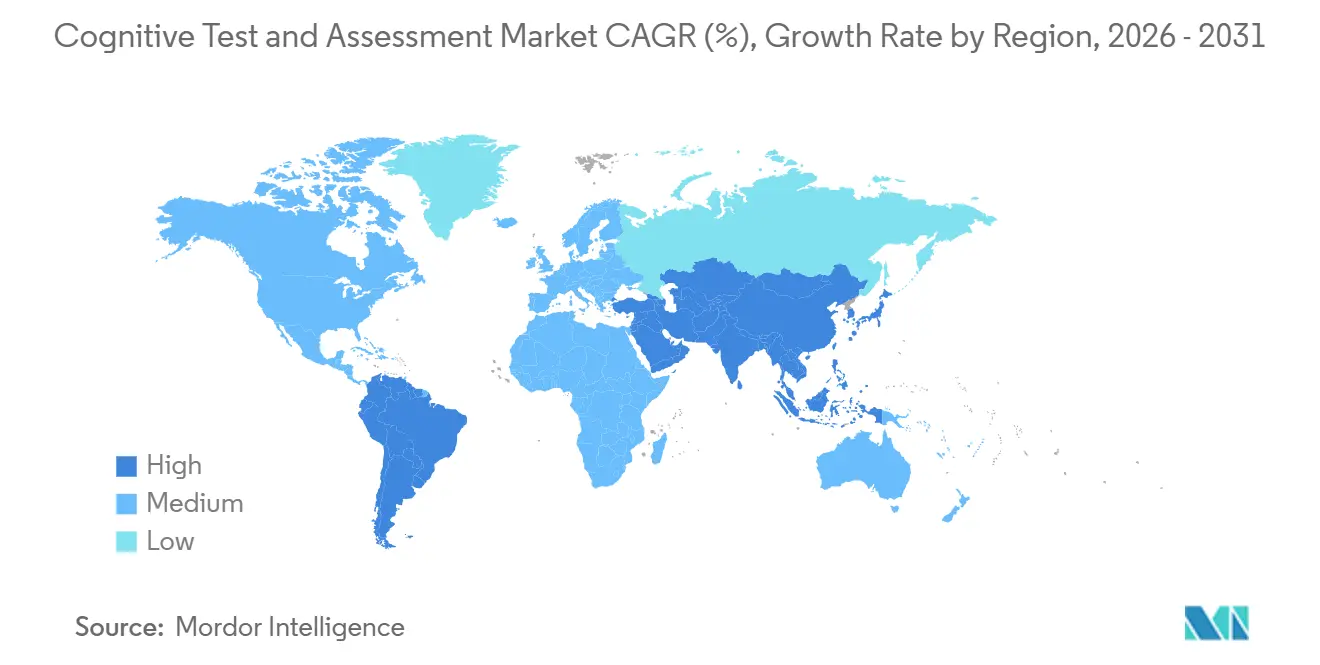
América del Norte representó el 38,3% de la participación del mercado de pruebas y evaluaciones cognitivas en 2025, lo que la convirtió en el mayor mercado regional. La región se beneficia de una infraestructura clínica madura, una densa actividad de ensayos biofarmacéuticos, una amplia familiaridad con las herramientas digitales y el respaldo establecido de Medicare para la evaluación cognitiva y la planificación de la atención bajo el código CPT 99483. El mercado de pruebas y evaluaciones cognitivas en América del Norte también se está fortaleciendo gracias a la claridad regulatoria de Estados Unidos en torno a las tecnologías de salud digital en el desarrollo de fármacos, lo que ayuda a los proveedores y patrocinadores a adoptar criterios de valoración cognitivos validados con menor incertidumbre. La autorización de la FDA del primer auxiliar de diagnóstico del Alzheimer basado en sangre en mayo de 2025 es otro viento de cola estructural, porque la confirmación biológica temprana aumenta el número de pacientes que ingresan a vías de evaluación longitudinal. Incluso con una tasa de crecimiento regional más baja que Asia-Pacífico, el mercado de pruebas y evaluaciones cognitivas de América del Norte sigue siendo estratégicamente importante porque muchos nuevos modelos de productos aún necesitan validación en Estados Unidos, lógica de reembolso o tracción de patrocinadores antes de escalar en otros lugares.
Asia-Pacífico es la región de más rápido crecimiento y se prevé que se expanda a una CAGR del 11,9% hasta 2031, posicionándola en el centro del crecimiento futuro de la demanda en el mercado de pruebas y evaluaciones cognitivas. Japón es un ejemplo clave, con el Centro Nacional de Geriatría y Gerontología lanzando el ensayo comunitario del Programa de Salud Cerebral J-MINT en 19 municipios a partir de abril de 2026, lo que apunta al despliegue respaldado por el gobierno de actividades estructuradas de prevención cognitiva a escala. India también representa una importante oportunidad de crecimiento, y la asociación de Cambridge Cognition con Ivory en febrero de 2026 muestra cómo la evaluación digital multilingüe puede posicionarse tanto en los canales de atención médica profesional como de salud del consumidor en una gran población subdiagnosticada. Filipinas añade otra capa al panorama regional, ya que el DOST-PCHRD financió el proyecto NEUROMAP PH con 60 millones de PHP, o 1,0 millones de USD, para fortalecer la capacidad localizada de detección temprana y neuroimagen.
Se prevé que Europa crezca a una CAGR del 6,0% hasta 2031, por debajo del promedio global, pero respaldada por una demanda institucional estable y una infraestructura clínica establecida. El contrato del gobierno del Reino Unido de diciembre de 2025 con Pearson Education Limited para proporcionar software de evaluación de psicología educativa en línea y 180 licencias confirma que la contratación del sector público sigue siendo un canal activo para el mercado de pruebas y evaluaciones cognitivas en Europa. El comunicado de resultados de Cambridge Cognition de abril de 2026 también mostró recuperación y expansión en estudios clínicos, investigación académica, atención médica profesional y salud y bienestar del consumidor, con ingresos esperados para 2026 de 12,4 millones de USD (9,5 millones de GBP), lo que indica que los proveedores especializados están encontrando crecimiento en segmentos con baja penetración. América del Sur, Oriente Medio y África siguen siendo mercados más pequeños para la evaluación cognitiva. Sin embargo, la entrega digital ofrece a ambas regiones una ruta práctica para escalar donde la infraestructura especializada es menos densa. En esos mercados, los modelos de evaluación móvil y remota probablemente importarán más que los formatos tradicionales con alta dependencia de sitios, porque reducen las barreras de acceso y se adaptan mejor a la distribución desigual de proveedores.

Panorama Competitivo
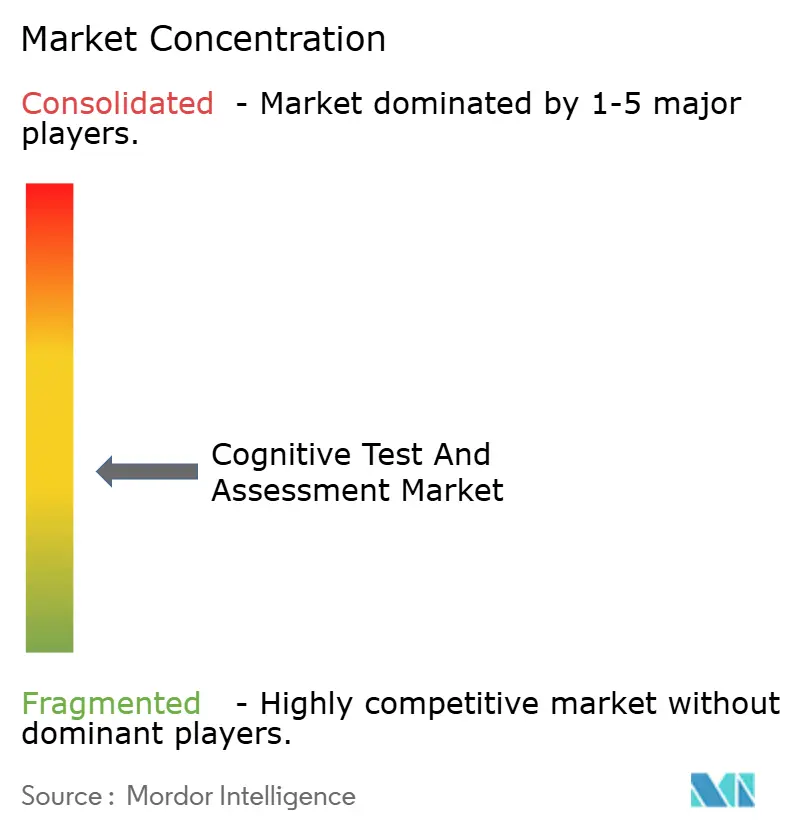
El mercado de pruebas y evaluaciones cognitivas sigue siendo moderadamente fragmentado en lugar de altamente concentrado. Los 5 principales actores representaron el 46,3% de los ingresos en 2025, con Pearson en el 18,4%, Cambridge Cognition en el 8,5%, Cogstate en el 7,8%, Signant Health en el 6,7% y CogniFit en el 4,9%. Eso deja una larga cola de más de 150 proveedores de nicho, incluidas empresas de evaluación lideradas por editores, proveedores especializados de servicios de ensayos y nuevos participantes de salud digital enfocados en casos de uso más específicos. Esta estructura mantiene activa la competencia en precios, diseño de flujos de trabajo y profundidad de validación, al tiempo que permite a los especialistas defender posiciones más pequeñas pero creíbles. El mercado de pruebas y evaluaciones cognitivas, por lo tanto, recompensa la amplitud en la cima y la diferenciación clínica o tecnológica específica más abajo en la base de proveedores.
La posición de Pearson se basa en la profundidad de instrumentos, el amplio alcance profesional y la infraestructura de entrega digital en lugar de en una sola prueba insignia. Su acuerdo de julio de 2025 con Adaptive Testing Technologies para incorporar las herramientas CAT-MH y K-CAT a Q-global amplió la plataforma más allá de la evaluación cognitiva tradicional hacia casos de uso adyacentes de cribado mental y conductual. Su lanzamiento del D-KEFS Advanced en septiembre de 2025 demostró además que Pearson sigue invirtiendo en el rediseño nativo digital en lugar de depender únicamente de los productos instalados heredados. En el mercado de pruebas y evaluaciones cognitivas, eso importa porque los proveedores con amplitud de plataforma pueden realizar ventas cruzadas en más flujos de trabajo profesionales y mantener la atención del usuario durante más tiempo que los competidores de un solo producto.
Cambridge Cognition y Cogstate representan dos modelos de especialistas diferentes pero creíbles en el mercado de pruebas y evaluaciones cognitivas. Cambridge Cognition está avanzando hacia casos de uso multimodales y adyacentes al consumidor, como lo demuestra su estudio de salud cerebral vinculado a Oura y su expansión multilingüe a través de la asociación con Ivory en India. También está invirtiendo en capacidad de biomarcadores del habla, con materiales de la AAIC 2025 que muestran trabajo de validación translingüística en varios idiomas europeos, lo que fortalece su posición donde el monitoreo pasivo o de bajo impacto puede importar más en el futuro. Cogstate, por el contrario, sigue estrechamente vinculada al canal farmacéutico y de ensayos clínicos, con 104,9 millones de USD en ingresos futuros contratados al 31 de diciembre de 2025, y una combinación más amplia de programas de estado de ánimo, sueño y neurológicos que en años anteriores. La apertura competitiva para los competidores más pequeños sigue siendo real. Sin embargo, las posiciones más defendibles en el mercado de pruebas y evaluaciones cognitivas ahora parecen ser aquellas que combinan validación, integración de flujos de trabajo y relevancia de uso repetido en múltiples mercados finales.
Líderes de la Industria de Pruebas y Evaluaciones Cognitivas
-
Pearson PLC
-
Cambridge Cognition Ltd
-
Cogstate Ltd
-
Signant Health
-
CogniFit Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Linus Health anunció que su Evaluación Digital de la Cognición (DAC) cumple o supera los estándares de referencia CEOi para evaluaciones cognitivas digitales clínicas, logrando una sensibilidad del 90,7% y una especificidad del 100% para distinguir a individuos cognitivamente no deteriorados de aquellos con deterioro cognitivo. Esto posiciona a DAC como una herramienta de triaje desplegable en atención primaria dentro del flujo de trabajo emergente de confirmación de biomarcadores sanguíneos.
- Abril de 2026: Harver lanzó AI PREVAIL, el primer módulo de evaluación de aptitud y adaptabilidad para inteligencia artificial diseñado específicamente para este fin, desarrollado por psicólogos organizacionales e industriales con doctorado para medir la capacidad de empleados y candidatos para comprender y aprovechar la inteligencia artificial en contextos de trabajo reales. El lanzamiento señala la entrada de la evaluación de preparación para la inteligencia artificial como una categoría de producto distinta dentro del segmento de evaluación cognitiva corporativa.
- Abril de 2026: Cambridge Cognition reportó los resultados del año completo 2025, mostrando recuperación de ingresos y expansión en los 4 segmentos de mercado: Estudios Clínicos, Investigación Académica, Atención Médica Profesional y Salud y Bienestar del Consumidor, con ingresos esperados para 2026 de 9,5 millones de GBP. La empresa ingresó a los mercados de Atención Médica Profesional y Salud y Bienestar del Consumidor en 2025, con todos los acuerdos hasta la fecha impulsados por consultas entrantes, lo que indica una fuerte atracción de marca para CANTAB en nuevos segmentos verticales.
- Abril de 2026: El Centro Nacional de Geriatría y Gerontología de Japón lanzó un ensayo controlado aleatorizado por conglomerados que prueba el Programa de Salud Cerebral J-MINT comunitario en 19 municipios a partir de abril de 2026, con la evaluación cognitiva estructurada como componente central del programa. Esto representa el mayor despliegue patrocinado por el gobierno de infraestructura de evaluación cognitiva en Japón hasta la fecha.


Alcance del Informe Global del Mercado de Pruebas y Evaluaciones Cognitivas
| Evaluación Basada en Papel |
| Evaluación Digital y Basada en Computadora |
| Evaluación Remota/En Línea |
| Proveedores de Atención Médica (Hospitales, Clínicas y Centros de Rehabilitación) |
| Instituciones Académicas y Educativas |
| Empresas Corporativas |
| Organizaciones de Investigación |
| Agencias Gubernamentales y de Defensa |
| Consumidores Individuales |
| Diagnóstico Clínico y Monitoreo |
| Evaluación Educativa y de Aprendizaje |
| Evaluación Corporativa y de la Fuerza Laboral |
| Investigación y Ensayos Clínicos |
| Gestión Deportiva y del Rendimiento |
| Salud Cerebral y Bienestar del Consumidor |
| Evaluaciones Neuropsicológicas |
| Pruebas de Inteligencia, Memoria y Capacidad Cognitiva |
| Evaluaciones de Atención y Función Ejecutiva |
| Evaluaciones de Lenguaje, Conductuales y Emocionales |
| Evaluaciones de Aptitud y Habilidades |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Modalidad de Entrega | Evaluación Basada en Papel | |
| Evaluación Digital y Basada en Computadora | ||
| Evaluación Remota/En Línea | ||
| Por Usuario Final | Proveedores de Atención Médica (Hospitales, Clínicas y Centros de Rehabilitación) | |
| Instituciones Académicas y Educativas | ||
| Empresas Corporativas | ||
| Organizaciones de Investigación | ||
| Agencias Gubernamentales y de Defensa | ||
| Consumidores Individuales | ||
| Por Aplicación | Diagnóstico Clínico y Monitoreo | |
| Evaluación Educativa y de Aprendizaje | ||
| Evaluación Corporativa y de la Fuerza Laboral | ||
| Investigación y Ensayos Clínicos | ||
| Gestión Deportiva y del Rendimiento | ||
| Salud Cerebral y Bienestar del Consumidor | ||
| Por Tipo de Evaluación | Evaluaciones Neuropsicológicas | |
| Pruebas de Inteligencia, Memoria y Capacidad Cognitiva | ||
| Evaluaciones de Atención y Función Ejecutiva | ||
| Evaluaciones de Lenguaje, Conductuales y Emocionales | ||
| Evaluaciones de Aptitud y Habilidades | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de pruebas y evaluaciones cognitivas en 2026?
El mercado de pruebas y evaluaciones cognitivas está valorado en 8,4 mil millones de USD en 2026 y se prevé que alcance los 13,4 mil millones de USD en 2031, con una CAGR del 9,9%.
¿Qué región lidera la generación de ingresos en evaluación cognitiva?
América del Norte lideró en 2025 con una participación del 38,3%, respaldada por un reembolso maduro, una fuerte actividad de ensayos biofarmacéuticos y una infraestructura de salud digital establecida.
¿Qué geografía crece más rápido hasta 2031?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR esperada del 11,9% hasta 2031, respaldada por el envejecimiento de las poblaciones y los programas de salud cerebral respaldados por el gobierno.
¿Qué modelo de entrega crece más rápido en las pruebas cognitivas?
La evaluación remota/en línea es la modalidad de entrega de más rápido crecimiento, con una CAGR proyectada del 10,4% hasta 2031, a medida que los proveedores amplían los flujos de trabajo digitales y móviles.
¿Qué impulsa la demanda repetida de evaluaciones cognitivas?
La demanda repetida está aumentando porque las vías de atención de la demencia y el tratamiento del Alzheimer requieren estadificación de referencia, monitoreo de seguimiento y reevaluación periódica a lo largo del tiempo.
¿Qué tan concentrada está la base de proveedores?
La base de proveedores está moderadamente fragmentada. Los 5 principales actores representaron el 46,3% de los ingresos en 2025, dejando una larga cola de proveedores de nicho y especializados más pequeños.


 Sus datos están seguros y nunca se venden ni se comparten.
