
Marktgröße und -anteil für kognitive Tests und Assessments
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
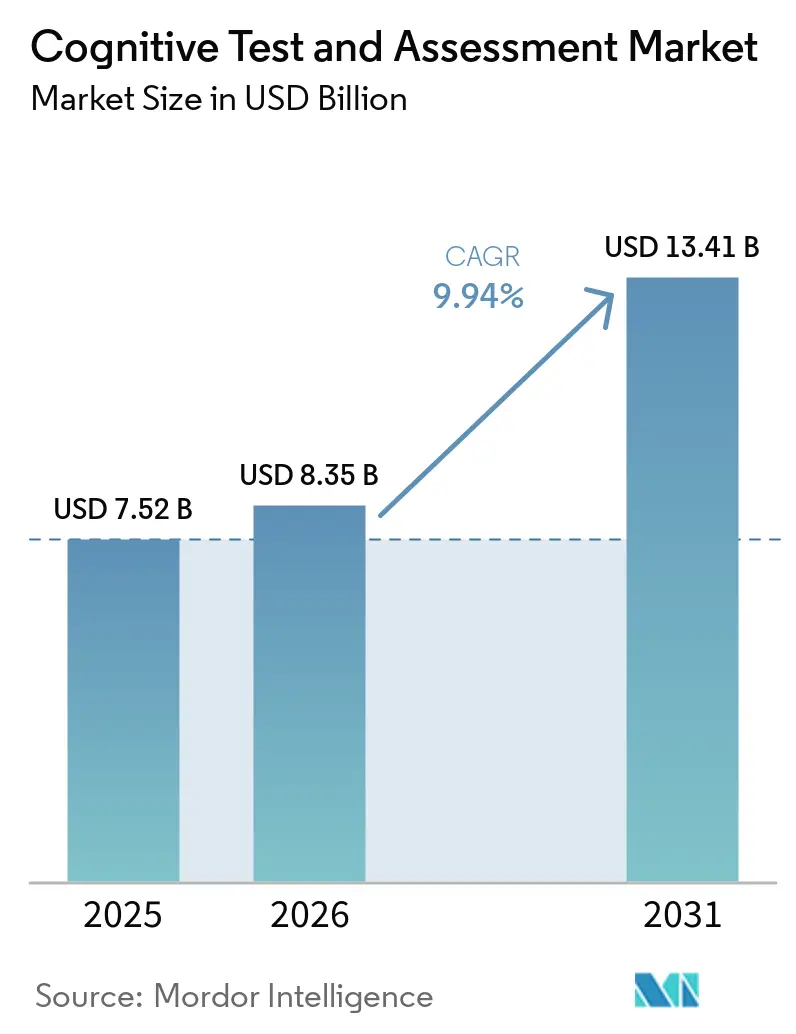
| Marktgröße (2026) | 8.35 Milliarden US-Dollar |
| Marktgröße (2031) | 13.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kognitive Tests und Assessments von Mordor Intelligence
Die globale Marktgröße für kognitive Tests und Assessments belief sich im Jahr 2026 auf 8,35 Milliarden USD, gegenüber 7,52 Milliarden USD im Jahr 2025, und wird bis 2031 voraussichtlich 13,41 Milliarden USD erreichen, mit einer CAGR von 9,94 %. Die kognitiven Tests und Assessments werden durch einen großen und wachsenden Bedarf an neurologischer Versorgung unterstützt, wobei weltweit 55 Millionen Menschen mit Demenz leben und jährlich fast 10 Millionen neue Fälle hinzukommen, was die Basisnachfrage nach Tests strukturell stabil hält[1]. Der Markt für kognitive Tests und Assessments profitiert auch von der breiteren Einführung validierter digitaler Endpunkte in der Arzneimittelentwicklung, da die regulatorischen Wege der Vereinigten Staaten für digitale Gesundheitstechnologien für Sponsoren, die Programme für das zentrale Nervensystem durchführen, klarer geworden sind. Eine frühere Diagnose erweitert den adressierbaren Patientenpool, da das erste von der FDA zugelassene blutbasierte In-vitro-Diagnostikhilfsmittel für die Alzheimer-Krankheit mehr Patienten in frheren Stadien des Rückgangs in formale Bewertungspfade bringt. Die Wettbewerbsbedingungen bleiben moderat, da die Top-5-Anbieter im Jahr 2025 46,3 % des Umsatzes ausmachten, was für Spezialisten mit validierten digitalen Tools und biomarkerverknüpften Angeboten erheblichen Spielraum lässt. Die wichtigsten kurzfristigen Einschränkungen des Marktes für kognitive Tests und Assessments bleiben die uneinheitliche Erstattung außerhalb etablierter Versorgungspfade und die anhaltende Besorgnis über demografische Verzerrungen in KI-gestützten Tools, die eine breite Einführung in verschiedenen Patientenpopulationen verlangsamen[2].
Wichtigste Erkenntnisse des Berichts
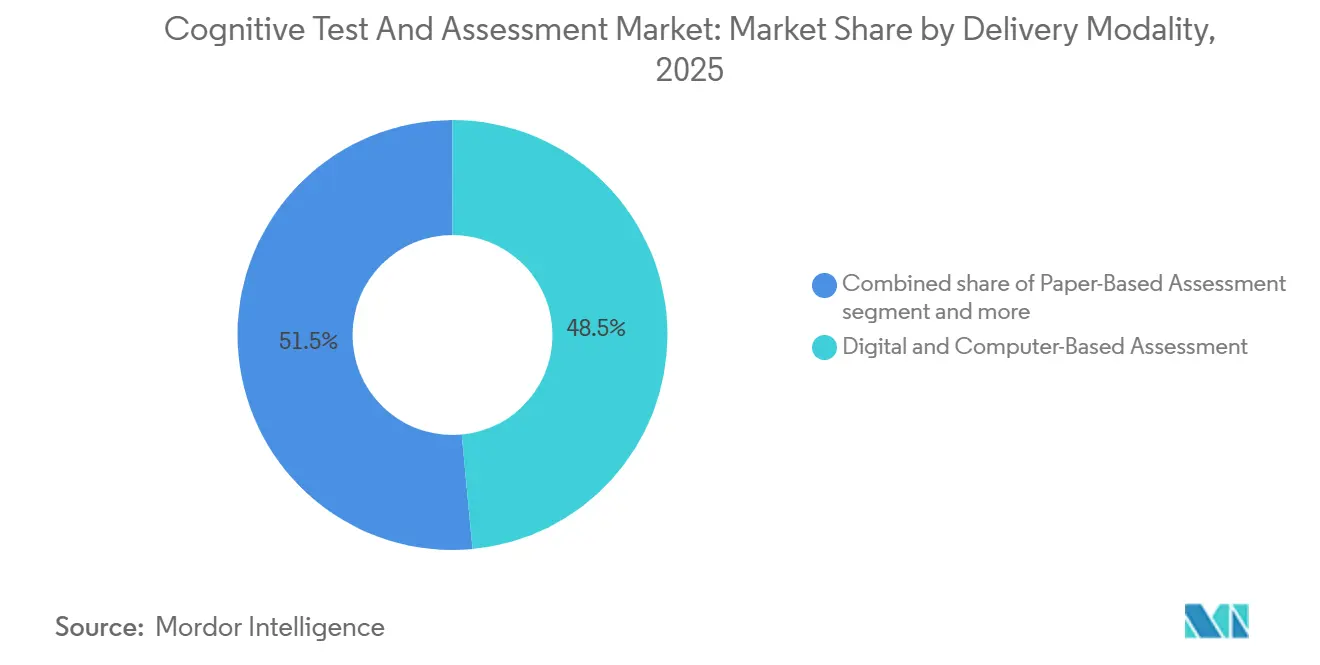
Nach Bereitstellungsmodalität hielt die digitale und computergestützte Bewertung im Jahr 2025 einen Marktanteil von 48,5 %, während die Remote-/Online-Bewertung bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen wird.
Nach Endnutzer hielten Gesundheitsdienstleister im Jahr 2025 einen Marktanteil von 32,5 %, während Einzelverbraucher mit einer prognostizierten CAGR von 11,8 % bis 2031 das höchste Wachstum verzeichneten.
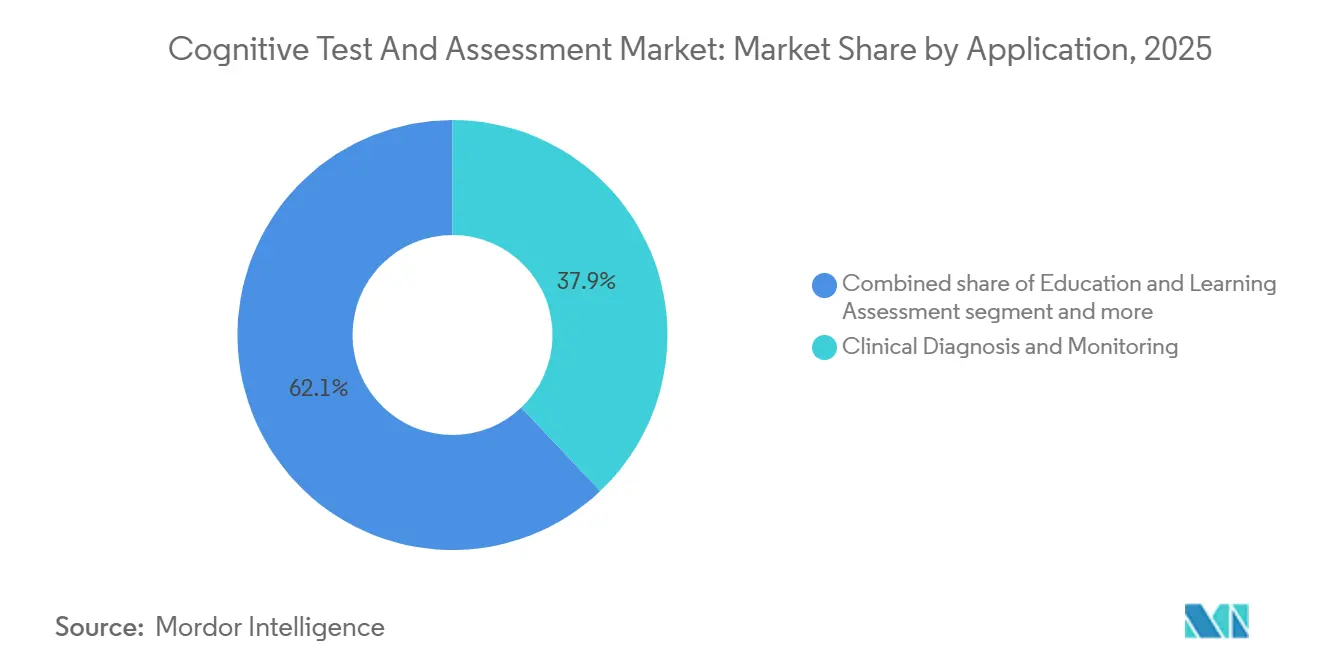
Nach Anwendung entfiel auf klinische Diagnose & Überwachung im Jahr 2025 ein Anteil von 37,9 % an der Marktgröße für kognitive Tests und Assessments, während die Gehirngesundheit & Wellness für Verbraucher mit einer CAGR von 10,8 % bis 2031 wächst.
Nach Bewertungstyp führten neuropsychologische Assessments mit einem Anteil von 26,3 % im Jahr 2025, während Aufmerksamkeits- & Exekutivfunktionsbewertungen bis 2031 voraussichtlich mit einer CAGR von 11,4 % wachsen werden.
Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,3 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für kognitive Tests und Assessments
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch Demenz und neurodegenerative Erkrankungen | +2.1% | Global, mit der höchsten Intensität im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum dezentralisierter klinischer Studien zum zentralen Nervensystem | +1.8% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung von Telemedizin und mobilem kognitivem Testen | +1.6% | Nordamerika, nordische Länder und städtische Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Nutzung skalierbarer kognitiver Benchmarking-Lösungen durch Arbeitgeber und Bildungseinrichtungen | +1.0% | Nordamerika, Europa und Unternehmensstandorte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Alzheimer-Therapiepfade erhöhen den Bedarf an wiederholtem Staging | +1.4% | Nordamerika und Europa, gefolgt vom asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Sprachbasierte digitale Biomarker ermöglichen eine weniger belastende Überwachung | +0.9% | Nordamerika, Europa und Japan, mit aufstrebendem Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch Demenz und neurodegenerative Erkrankungen
Der Markt für kognitive Tests und Assessments profitiert von einer großen, noch wachsenden Krankheitslast. Die weltweite Demenzprävalenz liegt bereits bei 55 Millionen Menschen, und die jährliche Inzidenz bleibt bei nahezu 10 Millionen neuen Fällen, was eine wiederkehrende Testnachfrage in den Bereichen Diagnose, Staging und Nachsorge aufrechthält. Eine 2025 veröffentlichte, von Fachleuten begutachtete Belastungsstudie wies auch auf eine viel größere langfristige Patientenbasis hin, wobei die weltweiten Demenzkrankheitsfälle bis 2050 voraussichtlich 153 Millionen erreichen werden, da die Bevölkerungen weiter altern[3]. Dies ist für den Markt für kognitive Tests und Assessments von Bedeutung, da jeder Patient in der Regel wiederholte Bewertungen an mehreren Behandlungspunkten benötigt und nicht nur einen einmaligen Test. Eine frühere biologische Bestätigung verstärkt dieses Muster, da die FDA-Zulassung des Lumipulse-Bluttests von Fujirebio im Mai 2025 mehr Patienten in früheren Stadien der Krankheitsprogression in strukturierte kognitive Bewertungen bringt.
Wachstum dezentralisierter klinischer Studien zum zentralen Nervensystem
Der Markt für kognitive Tests und Assessments wird auch durch eine klare Verlagerung der Studien zum zentralen Nervensystem hin zu remote-orientierten, digital-first-Studiendesigns unterstützt. Sponsoren setzen zunehmend auf digitale kognitive Endpunkte, da diese den Aufwand für Studienzentren reduzieren, die Flexibilität bei der Rekrutierung verbessern und über lange Studienzeiträume Daten mit höherer Frequenz generieren[4]. Cogstate meldete zum 31. Dezember 2025 133 aktive klinische Studien in seinem Portfolio, was einem Anstieg von 34 % gegenüber dem Vorjahr entspricht und ein direktes Zeichen für die wachsende Nachfrage der Sponsoren nach digitaler Bewertungsinfrastruktur ist. Dieselbe Offenlegung zeigte 42 neue Studienstarts in der ersten Hälfte des Geschäftsjahres 2026, gegenüber 25 im vergleichbaren Vorjahreszeitraum, was auf eine breitere Einführung über eine enge Gruppe von Legacy-Alzheimer-Studien hinaus hindeutet. Die Diversifizierung in Stimmungs-, Schlaf- und andere neurologische Programme macht die studienbezogene Nachfrage im Markt für kognitive Tests und Assessments dauerhafter, indem die Abhängigkeit von einem einzelnen Therapiebereich oder Studienergebnis verringert wird.
Einführung von Telemedizin und mobilem kognitivem Testen
Der Markt für kognitive Tests und Assessments bewegt sich weiter in Richtung Remote-Bereitstellung, da Anbieter und Patienten mit digitalen Versorgungsabläufen vertrauter werden. Der stärkste Beweis im bereitgestellten Material stammt von BrainCheck, das angab, dass im Jahr 2025 mehr als 150 neue Praxen seiner Plattform beigetreten sind, wodurch sein Netzwerk auf über 500 Praxen und 105.000 Bewertungen für das Jahr angewachsen ist. Diese Art von Netzwerkexpansion zeigt, dass Remote- und mobiles kognitives Testen Teil des routinemäßigen Versorgungsbetriebs wird und kein vorübergehendes Erweiterungswerkzeug mehr ist. Es verändert auch die Zugangsbedingungen im Markt für kognitive Tests und Assessments, da validiertes Screening über breitere geografische Gebiete hinweg durchgeführt werden kann, ohne dass für jede erste Interaktion ein Spezialistenbesuch erforderlich ist. In der Praxis erweitert dies die Reichweite in ländliche Gebiete, verringert den Planungsaufwand und unterstützt eine frühere Triage, bevor Patienten in formale Neurologie- oder Geriatriepfade übergehen.
Alzheimer-Therapiepfade erhöhen den Bedarf an wiederholtem Staging
Der Markt für kognitive Tests und Assessments verzeichnet eine stärkere Wiederholungsnutzungsnachfrage, da Alzheimer-Behandlungspfade nun eine strukturiertere Überwachung im Laufe der Zeit erfordern. Sobald krankheitsmodifizierende Therapien in den Behandlungsplan aufgenommen werden, benötigen Anbieter ein Basis-Staging, Intervallüberprüfungen und wiederholte Neubewertungen, um Behandlungsentscheidungen und das Folgemanagement zu steuern. CMS unterstützt weiterhin die kognitive Bewertung und Versorgungsplanung im Rahmen etablierter Erstattungspfade und stärkt damit die Rolle der formalen Bewertung innerhalb erstatteter Versorgungsepisoden. Dies erklärt, warum klinische Diagnose & Überwachung im Jahr 2025 der größte Anwendungsbereich blieb, da therapeutische Überwachungspflichten nun die Bewertungsnachfrage neben der Erstdiagnose unterstützen. Das Ergebnis ist ein Markt für kognitive Tests und Assessments, in dem die Testhäufigkeit pro Patient steigt, noch bevor das zukünftige Wachstum der zugrunde liegenden Patientenpopulation berücksichtigt wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Erstattung außerhalb etablierter Versorgungspfade | -0.8% | Global, am stärksten ausgeprägt in Südamerika, dem Nahen Osten, Afrika und dem asiatisch-pazifischen Raum, mit Ausnahme Japans | Mittelfristig (2–4 Jahre) |
| Datenschutz bei neurologischen Daten und Cybersicherheitsrisiken | -0.5% | Nordamerika, Europa unter der DSGVO und asiatisch-pazifische Märkte mit aufkommenden Datenschutzgesetzen | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| KI-Verzerrung und schwache demografische Kreuzvalidierung | -0.6% | Global, am folgenreichsten in mehrsprachigen Bevölkerungen und Bevölkerungen mit niedrigem SDI | Langfristig (≥ 4 Jahre) |
| Lücken bei der geräte- und sprachübergreifenden Äquivalenz | -0.4% | Mehrsprachige Märkte im asiatisch-pazifischen Raum, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Erstattung außerhalb etablierter Versorgungspfade
Der Markt für kognitive Tests und Assessments sieht sich nach wie vor mit einer uneinheitlichen Erstattung außerhalb einer begrenzten Anzahl etablierter Versorgungsumgebungen konfrontiert. In den Vereinigten Staaten unterstützt CMS die kognitive Bewertung und Versorgungsplanung über den CPT-Code 99483. Dennoch gilt dieser Rahmen für eine definierte Versorgungsepisode und nicht für die kürzeren, häufigeren digitalen Interaktionen, auf die viele Remote-Plattformen angewiesen sind. Dies zwingt viele Anbieter dazu, zwei unterschiedliche Nachfragepools zu balancieren: einen, der an die Erstattung gebunden ist, und einen anderen, der auf Selbstzahlung, Arbeitgeberfinanzierung oder institutionellen Budgets basiert. Die Lücke ist bedeutsam, da Adoptionsentscheidungen im Markt für kognitive Tests und Assessments oft weniger vom klinischen Wert als davon abhängen, ob bereits ein Kostenträgerpfad existiert. Es erschwert auch die internationale Expansion, da die Erstattungsbedingungen von Land zu Land stark variieren und neuen digitalen Bewertungsformaten oft hinterherhinken.
KI-Verzerrung und schwache demografische Kreuzvalidierung
Der Markt für kognitive Tests und Assessments steht auch vor einer ernsthaften Validierungsherausforderung, da KI-gestützte Tools auf eine breitere klinische Nutzung zusteuern. Eine 2025 im Journal of Medical Internet Research veröffentlichte Studie fand messbare altersbedingte Verzerrungen in einer autonomen kognitiven Untersuchung. Sie stellte fest, dass selbst nach statistischer Anpassung eine vollständige demografische Zugänglichkeit nicht garantiert werden konnte. Ein 2025 in AI and Ethics veröffentlichter Überblick warnte ferner, dass multimodale KI-Systeme für das Demenz-Screening Verzerrungen aus vortrainierten Modellen erben können, die auf ungleichmäßigen Quelldatensätzen trainiert wurden, wodurch die reale Generalisierbarkeit auf unterrepräsentierte Gruppen geschwächt wird. Für den Markt für kognitive Tests und Assessments schafft dies sowohl klinische als auch kommerzielle Risiken, da Gesundheitssysteme weniger bereit sind, Tools einzusetzen, die bei Alter, Sprache, Bildung oder Ethnizität möglicherweise schlechter abschneiden. Es erhöht auch die Validierungslast für Anbieter, da eine breitere Einführung nun von stratifizierten Belegen über genau die Populationen abhängt, für die diese Tools gedacht sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodalität: Digitale Plattformen konsolidieren klinische und Forschungsabläufe
Die digitale und computergestützte Bewertung hielt im Jahr 2025 einen Marktanteil von 48,5 % im Markt für kognitive Tests und Assessments und war damit die größte Bereitstellungsmodalität im Betrachtungszeitraum. Diese Position spiegelt einen längeren Übergang im Markt für kognitive Tests und Assessments von der Papieradministration hin zu validierten digitalen Abläufen in der klinischen Versorgung, Forschungsstudien und verlagsgeführten Testplattformen wider. Pearsons Einführung des vollständig digitalen D-KEFS Advanced im September 2025 zeigte, wie führende Anbieter nicht mehr nur Papierformulare digitalisieren, sondern Testbatterien für die native Tablet-Nutzung und eine reichhaltigere Antworterfassung neu gestalten. Digitales Testen unterstützt eine schnellere Auswertung, eine konsistentere Durchführung und eine bessere Datenerfassung, was besonders in Versorgungsumgebungen mit hohem Durchsatz und multizentrischen Studien wertvoll ist. Es gibt Anbietern im Markt für kognitive Tests und Assessments auch mehr Flexibilität, Ergebnisse mit Längsschnittdaten, Remote-Abläufen und biomarkergesteuerten Überwachungsmodellen zu verknüpfen.
Papierbasierte Bewertungen behalten nach wie vor ein bedeutendes Volumen, da viele Kliniker an langjährigen Normen, vertrauten Interpretationsrahmen und psychometrischen Historien festhalten, die um Legacy-Instrumente herum aufgebaut wurden. In Teilen der kognitiven Bewertungsbranche verlangsamt diese installierte Basis die Migration noch immer, da Anbieter sicherstellen möchten, dass digitale Formate die Äquivalenz über Altersgruppen, Sprachen und Gerätebedingungen hinweg wahren. Remote-/Online-Bewertung ist die am schnellsten wachsende Modalität und wird bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen, was darauf hindeutet, dass sich die Nachfrage über klinikgebundene Bereitstellungsmodelle hinaus bewegt. Die mit Oura verknüpfte Gehirngesundheitsstudie von Cambridge Cognition aus dem Jahr 2026 veranschaulicht auch, wohin sich der Markt für kognitive Tests und Assessments entwickelt, wobei validierte Aufgaben zunehmend mit kontinuierlichen Schlaf- und physiologischen Daten in vernetzten digitalen Ökosystemen kombiniert werden. Mit der Reifung von Remote-Formaten verlagert sich das Wertversprechen von einfacher Bequemlichkeit hin zu einer nachhaltigen Längsschnittüberwachung, was für Anbieter eine besser verteidigbare Position darstellt als alleiniges Einmal-Screening.


Nach Endnutzer: Das Verbrauchersegment stört das traditionelle klinisch-orientierte Modell
Gesundheitsdienstleister hielten im Jahr 2025 einen Marktanteil von 32,5 % und waren damit die größte Endnutzergruppe im Markt für kognitive Tests und Assessments. Krankenhäuser, Kliniken, neurologische Praxen und Rehabilitationseinrichtungen bleiben zentral, da formale Diagnose, Behandlungs-Staging und erstattete kognitive Versorgungsplanung nach wie vor hauptsächlich in anbietergeführten Kanälen stattfinden. Akademische und Bildungseinrichtungen unterstützen weiterhin ein stabiles Volumen durch standardisierte Testbatterien. Gleichzeitig bleiben Forschungsorganisationen eine wichtige Kundenbasis für validierte Tools, die in Studien zum zentralen Nervensystem eingesetzt werden. Regierungs- und Verteidigungsbehörden halten auch die Nachfrage nach spezialisierten Bereitschafts- und Leistungstools in operativen Umgebungen aufrecht. Unternehmenskäufer werden ebenfalls relevanter, insbesondere dort, wo Arbeitgeber skalierbares Benchmarking für Rollen wünschen, die von Aufmerksamkeit, Anpassungsfähigkeit und Informationsverarbeitung abhängen.
Einzelverbraucher sind die am schnellsten wachsende Endnutzergruppe und werden bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen, was eine bedeutende Verschiebung in der Art und Weise markiert, wie auf den Markt für kognitive Tests und Assessments zugegriffen wird. Die Bewegung wird durch Direct-to-Consumer-Plattformen, App-basierte Bereitstellung und wachsendes öffentliches Interesse an der Längsschnitt-Verfolgung der Gehirngesundheit unterstützt, anstatt nur symptomgetriebene Bewertungen durchzuführen. Die Partnerschaft von Cambridge Cognition mit Ivory in Indien ist ein starkes Beispiel, da sie sowohl professionelle Gesundheitsversorgung als auch Verbrauchergesundheitskanäle anspricht und mehrere indische Sprachen unterstützt, um die Reichweite zu verbreitern. Dieselbe Unternehmensoffenlegung hob eine große diagnostische Lücke bei älteren Erwachsenen in Indien hervor und unterstreicht, wie verbrauchergeführte Modelle im Markt für kognitive Tests und Assessments die Reichweite auf unterdiagnostizierte Bevölkerungsgruppen vor einem formalen klinischen Besuch ausweiten können. Dies ersetzt nicht den klinischen Kanal, erweitert aber das vordere Ende des Trichters und bringt mehr Menschen früher in der Krankheits- oder Wellness-Zyklusüberwachung.
Nach Anwendung: Überwachungspflichten verankern die klinische Nachfrage, während Wellness-Kanäle beschleunigen
Klinische Diagnose & Überwachung machte im Jahr 2025 37,9 % des Marktes für kognitive Tests und Assessments aus und war damit der größte Anwendungsbereich. Diese Führungsposition spiegelt die anhaltende Bedeutung der neurologischen Diagnose, des Krankheits-Stagings, der therapeutischen Nachsorge, des Medicare-verknüpften Screenings und der kognitiven Endpunkte innerhalb formaler Versorgungspfade wider. Die Ankündigung von Linus Health im Mai 2026, dass sein Digital Assessment of Cognition die CEOi-Benchmarks erfüllte oder übertraf, mit einer Sensitivität von 90,7 % und einer Spezifität von 100 % bei der Unterscheidung kognitiv unbeeinträchtigter und kognitiv beeinträchtigter Personen, zeigt, wie kurze digitale Tools ihren Stand in der klinischen Triage verbessern. Forschung und klinische Studien bleiben ebenfalls ein stabiler Anwendungsbereich, da Sponsoren wiederholbare, validierte Maßnahmen benötigen, die über Standorte und Patientenpopulationen hinweg eingesetzt werden können. Sport- und Leistungsmanagement sowie bildungsbezogene Anwendungen tragen weiterhin eine stabile Nachfrage bei, wo standardisierte Bewertungen für die Entscheidungsfindung wichtig bleiben.
Gehirngesundheit & Wellness für Verbraucher ist der am schnellsten wachsende Anwendungsbereich. Es wird bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen, was eine klare Expansion des Marktes für kognitive Tests und Assessments über streng diagnostische Umgebungen hinaus anzeigt. Die Nachfrage wird hier von Erwachsenen angetrieben, die eine Basislinie wünschen, bevor offensichtliche Symptome auftreten, und die bereit sind, sich an einer laufenden Verfolgung zu beteiligen, wenn die Tools glaubwürdig und einfach zu bedienen sind. Das macht validierte Bewertungen kommerziell dauerhafter als spielähnliche Trainingsmodelle, da Nutzer und Anbieter beide einen höheren Wert auf klinisch fundierte Messungen legen. Die stärksten Produkte in diesem Teil des Marktes für kognitive Tests und Assessments werden wahrscheinlich diejenigen sein, die kurze Tests, Längsschnitt-Trendverfolgung und Integration mit physiologischen oder schlafbezogenen Datenströmen kombinieren. Die regulatorische Kontrolle ist hier ebenfalls wichtiger, da Anbieter mit von Fachleuten begutachteter Validierung und einer klareren Gesundheitspositionierung besser in der Lage sind, Produktansprüche zu verteidigen, wenn die Kategorie wächst.
Nach Bewertungstyp: Aufmerksamkeitsfunktion entwickelt sich zum neuen Produktivitätsschlachtfeld
Neuropsychologische Assessments führten den Markt mit einem Anteil von 26,3 % im Jahr 2025 an und spiegeln ihre etablierte Rolle beim Demenz-Staging, in Forschungsprotokollen, bei forensischen Bewertungen und in spezialisierten klinischen Untersuchungen wider. Ihre Position bleibt im Markt für kognitive Tests und Assessments wichtig, da sie tiefe Validierungshistorien haben und in vielen professionellen Umgebungen noch immer als Referenzinstrumente gelten. Intelligenz-, Gedächtnis- & kognitive Fähigkeitstests behalten auch eine starke institutionelle Nachfrage durch Verlage und Spezialanbieter, die klinische, bildungsbezogene und Forschungsanwendungsfälle bedienen. Sprach-, Verhaltens- & emotionale Assessments gewinnen an Bedeutung, da Entwickler und Sponsoren den Verhaltens- und neuropsychiatrischen Ergebnissen im Studiendesign mehr Aufmerksamkeit widmen. Die Offenlegung von Cogstate vom Januar 2026, dass Stimmungs-, Schlaf- und andere neurologische Zustandsverträge in der ersten Hälfte des Geschäftsjahres 2026 um fast das 6-Fache gewachsen sind, veranschaulicht, wie angrenzende Bewertungskategorien die kommerzielle Chance erweitern.
Aufmerksamkeits- & Exekutivfunktionsbewertungen sind das am schnellsten wachsende Segment und werden bis 2031 voraussichtlich mit einer CAGR von 11,4 % wachsen, was sie zu einem der dynamischsten Teile des Marktes für kognitive Tests und Assessments macht. Das Wachstum wird durch die Nachfrage aus der ADHS-bezogenen Bewertung, dem Benchmarking der Arbeitsbereitschaft und der Verwendung von Exekutivfunktionsrückgang als frühem Marker in neurodegenerativen Versorgungspfaden unterstützt. Harvers Einführung von AI PREVAIL im April 2026 zeigt, wie kognitives Testen in Arbeitgeber-Entscheidungsrahmen eingebettet wird, die an Anpassungsfähigkeit und den realen Einsatz von KI-Tools geknüpft sind. Von Fachleuten begutachtete Arbeiten erweitern auch die technische Basis für dieses Segment, wobei npj Digital Medicine mehrsprachige, multimodale Sprachverarbeitung als glaubwürdigen Ansatz für ein weniger belastendes kognitives Screening hervorhebt. Diese Kombination aus klinischer Relevanz und Arbeitsplatznutzen verleiht diesem Segment des Marktes für kognitive Tests und Assessments ungewöhnlich breite Nachfragetreiber im Vergleich zu traditionelleren Testkategorien.
Geografische Analyse
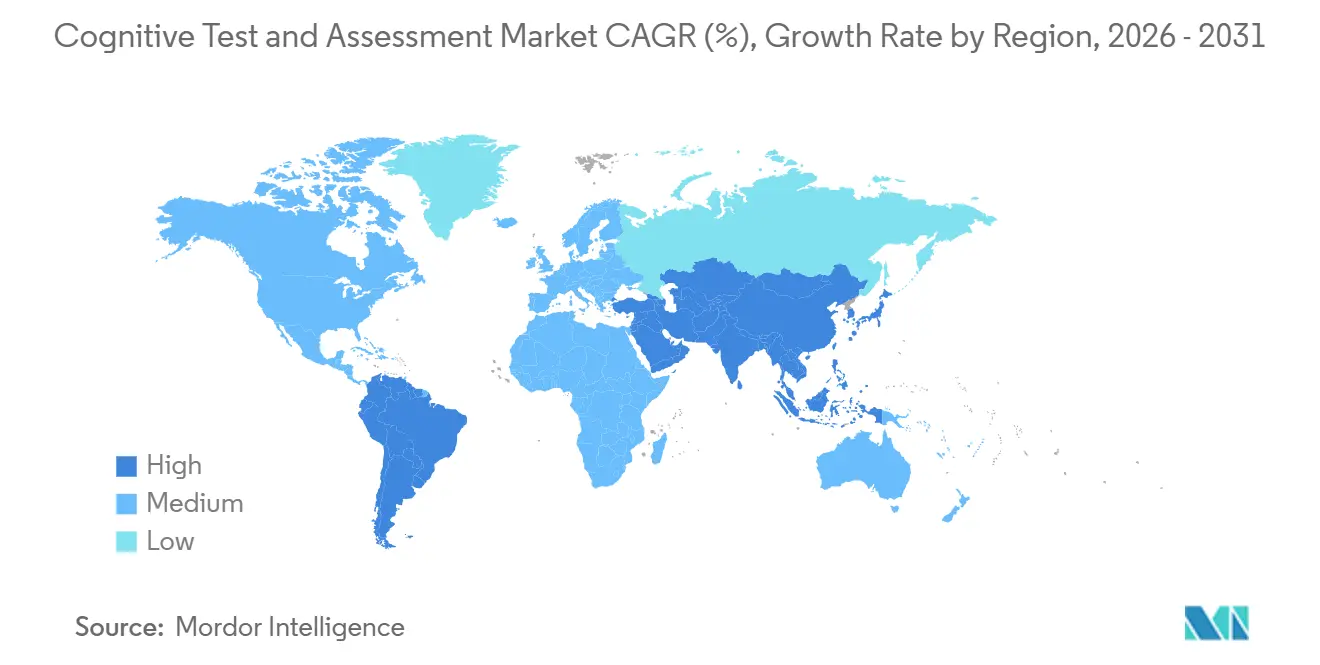
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,3 % im Markt für kognitive Tests und Assessments und war damit der größte regionale Markt. Die Region profitiert von einer ausgereiften klinischen Infrastruktur, dichter biopharmazeutischer Studienaktivität, breiter Vertrautheit mit digitalen Tools und etablierter Medicare-Unterstützung für kognitive Bewertung und Versorgungsplanung unter dem CPT-Code 99483. Der Markt für kognitive Tests und Assessments in Nordamerika wird auch durch die regulatorische Klarheit der USA zu digitalen Gesundheitstechnologien in der Arzneimittelentwicklung gestärkt, was Anbietern und Sponsoren hilft, validierte kognitive Endpunkte mit weniger Unsicherheit einzuführen. Die FDA-Zulassung des ersten blutbasierten Alzheimer-Diagnostikhilfsmittels im Mai 2025 ist ein weiterer struktureller Rückenwind, da eine frühere biologische Bestätigung die Anzahl der Patienten erhöht, die in Längsschnittbewertungspfade eintreten. Selbst mit einer niedrigeren regionalen Wachstumsrate als der asiatisch-pazifische Raum bleibt der nordamerikanische Markt für kognitive Tests und Assessments strategisch wichtig, da viele neue Produktmodelle noch eine US-Validierung, Erstattungslogik oder Sponsorenunterstützung benötigen, bevor sie anderswo skaliert werden.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wird bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen, was ihn in den Mittelpunkt des zukünftigen Nachfragewachstums im Markt für kognitive Tests und Assessments stellt. Japan ist ein wichtiges Beispiel, wobei das National Center for Geriatrics and Gerontology das Community-J-MINT-Gehirngesundheitsprogramm-Studienversuch in 19 Gemeinden ab April 2026 gestartet hat, was auf eine staatlich geförderte Einführung strukturierter kognitiver Präventionsaktivitäten in großem Maßstab hindeutet. Indien stellt auch eine große Wachstumschance dar, und die Partnerschaft von Cambridge Cognition mit Ivory vom Februar 2026 zeigt, wie mehrsprachige digitale Bewertungen sowohl in professionellen Gesundheitsversorgungs- als auch in Verbrauchergesundheitskanälen in einer großen unterdiagnostizierten Bevölkerung positioniert werden können. Die Philippinen fügen der regionalen Situation eine weitere Ebene hinzu, da DOST-PCHRD das NEUROMAP-PH-Projekt mit 60 Millionen PHP oder 1,0 Millionen USD finanzierte, um die lokalisierte Früherkennung und Neuroimaging-Kapazität zu stärken.
Europa wird bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen, unter dem globalen Durchschnitt, aber unterstützt durch eine stabile institutionelle Nachfrage und eine etablierte klinische Infrastruktur. Der Vertrag der britischen Regierung vom Dezember 2025 mit Pearson Education Limited zur Bereitstellung von Online-Bildungspsychologie-Bewertungssoftware und 180 Lizenzen bestätigt, dass die Beschaffung durch den öffentlichen Sektor ein aktiver Kanal für den Markt für kognitive Tests und Assessments in Europa bleibt. Die Ergebnismitteilung von Cambridge Cognition vom April 2026 zeigte auch Erholung und Expansion in klinischen Studien, akademischer Forschung, professioneller Gesundheitsversorgung sowie Verbrauchergesundheit und Wellness, mit einem erwarteten Umsatz für 2026 von 12,4 Millionen USD (9,5 Millionen GBP), was darauf hindeutet, dass Spezialanbieter in wenig erschlossenen Segmenten Wachstum finden. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte für kognitive Bewertungen. Dennoch bietet die digitale Bereitstellung beiden Regionen einen praktischen Weg zur Skalierung, wo die Spezialinfrastruktur weniger dicht ist. In diesen Märkten werden mobile und Remote-Bewertungsmodelle wahrscheinlich wichtiger sein als traditionelle, standortintensive Formate, da sie Zugangshürden abbauen und besser zur ungleichmäßigen Anbieterverteilung passen.

Wettbewerbslandschaft
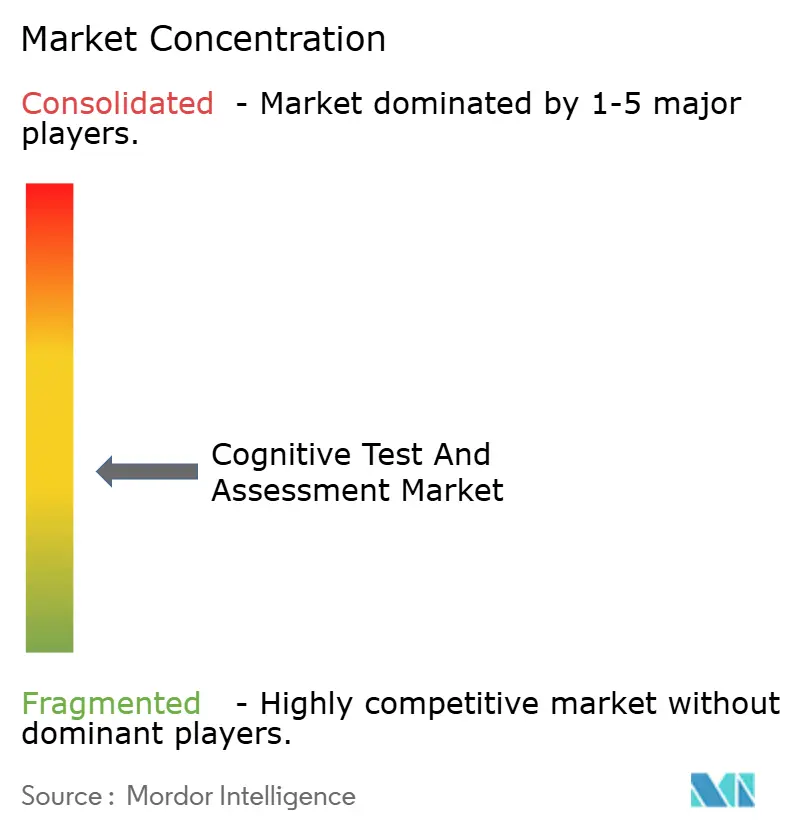
Der Markt für kognitive Tests und Assessments bleibt mäßig fragmentiert und nicht stark konzentriert. Die Top-5-Anbieter hielten im Jahr 2025 46,3 % des Umsatzes, wobei Pearson 18,4 %, Cambridge Cognition 8,5 %, Cogstate 7,8 %, Signant Health 6,7 % und CogniFit 4,9 % ausmachten. Das hinterlässt einen langen Schwanz von mehr als 150 Nischenanbietern, darunter verlagsgeführte Bewertungsunternehmen, spezialisierte Studiendienstleister und Einsteiger im Bereich digitale Gesundheit, die sich auf engere Anwendungsfälle konzentrieren. Diese Struktur hält den Wettbewerb bei Preisgestaltung, Workflow-Design und Validierungstiefe aktiv, während Spezialisten kleinere, aber glaubwürdige Positionen verteidigen können. Der Markt für kognitive Tests und Assessments belohnt daher Breite an der Spitze und gezielte klinische oder technologische Differenzierung weiter unten in der Anbieterbasis.
Pearsons Position basiert auf Instrumententiefe, breiter professioneller Reichweite und digitaler Bereitstellungsinfrastruktur und nicht auf einem einzigen Flaggschiff-Test. Seine Vereinbarung vom Juli 2025 mit Adaptive Testing Technologies, CAT-MH- und K-CAT-Tools auf Q-global zu bringen, erweiterte die Plattform über die traditionelle kognitive Bewertung hinaus in angrenzende psychische und Verhaltens-Screening-Anwendungsfälle. Die Einführung des D-KEFS Advanced im September 2025 zeigte ferner, dass Pearson weiterhin in digital-natives Redesign investiert, anstatt sich nur auf Legacy-Installationsprodukte zu verlassen. Im Markt für kognitive Tests und Assessments ist das wichtig, da Anbieter mit Plattformbreite mehr professionelle Workflows übergreifend verkaufen und die Nutzeraufmerksamkeit länger halten können als Einzelprodukt-Konkurrenten.
Cambridge Cognition und Cogstate repräsentieren zwei unterschiedliche, aber glaubwürdige Spezialistenmodelle im Markt für kognitive Tests und Assessments. Cambridge Cognition drängt in Richtung multimodaler und verbrauchernaher Anwendungsfälle, wie durch seine mit Oura verknüpfte Gehirngesundheitsstudie und seine mehrsprachige Expansion durch die Ivory-Partnerschaft in Indien gezeigt. Es investiert auch in Sprachbiomarker-Kapazitäten, wobei AAIC-2025-Materialien sprachübergreifende Validierungsarbeiten in mehreren europäischen Sprachen zeigen, was seine Position stärkt, wo passive oder weniger belastende Überwachung in Zukunft wichtiger sein könnte. Cogstate hingegen bleibt eng mit dem pharmazeutischen und klinischen Studienkanal verbunden, mit 104,9 Millionen USD an vertraglich vereinbartem zukünftigem Umsatz zum 31. Dezember 2025 und einem breiteren Mix aus Stimmungs-, Schlaf- und neurologischen Programmen als in früheren Jahren. Die Wettbewerbsöffnung für kleinere Herausforderer bleibt real. Dennoch scheinen die am besten verteidigbaren Positionen im Markt für kognitive Tests und Assessments nun diejenigen zu sein, die Validierung, Workflow-Integration und Wiederholungsnutzungsrelevanz über mehrere Endmärkte hinweg kombinieren.
Branchenführer im Bereich kognitive Tests und Assessments
-
Pearson PLC
-
Cambridge Cognition Ltd
-
Cogstate Ltd
-
Signant Health
-
CogniFit Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Linus Health gab bekannt, dass sein Digital Assessment of Cognition (DAC) die CEOi-Benchmarks für klinische digitale kognitive Bewertungen erfüllt oder übertrifft und dabei eine Sensitivität von 90,7 % und eine Spezifität von 100 % bei der Unterscheidung kognitiv unbeeinträchtigter Personen von solchen mit kognitiver Beeinträchtigung erreicht. Dies positioniert DAC als ein in der Primärversorgung einsetzbares Triage-Tool im aufkommenden Blut-Biomarker-Bestätigungs-Workflow.
- April 2026: Harver lancierte AI PREVAIL, das erste zweckgebaute KI-Eignungs- und Anpassungsfähigkeitsbewertungsmodul, das von promovierten Arbeits- und Organisationspsychologen entwickelt wurde, um die Fähigkeit von Mitarbeitern und Kandidaten zu messen, KI in realen Arbeitskontexten zu verstehen und zu nutzen. Die Einführung signalisiert den Eintritt von KI-Bereitschafts-Benchmarking als eigenständige Produktkategorie innerhalb des Segments für kognitive Unternehmensbewertungen.
- April 2026: Cambridge Cognition berichtete über die Jahresergebnisse 2025, die eine Umsatzerholung und -expansion in allen 4 Marktsegmenten zeigten: Klinische Studien, Akademische Forschung, Professionelle Gesundheitsversorgung und Verbrauchergesundheit & Wellness, mit einem erwarteten Umsatz für 2026 von 9,5 Millionen GBP. Das Unternehmen trat 2025 in die Märkte Professionelle Gesundheitsversorgung und Verbrauchergesundheit & Wellness ein, wobei alle bisherigen Vereinbarungen durch eingehende Anfragen getrieben wurden, was auf eine starke Markenattraktivität für CANTAB in neuen Vertikalen hindeutet.
- April 2026: Das National Center for Geriatrics and Gerontology in Japan startete eine cluster-randomisierte kontrollierte Studie, die das Community-J-MINT-Gehirngesundheitsprogramm in 19 Gemeinden ab April 2026 testet, mit strukturierter kognitiver Bewertung als Kernprogrammkomponente. Dies stellt die bisher größte staatlich geförderte Einführung kognitiver Bewertungsinfrastruktur in Japan dar.


Berichtsumfang des globalen Marktes für kognitive Tests und Assessments
| Papierbasierte Bewertung |
| Digitale und computergestützte Bewertung |
| Remote-/Online-Bewertung |
| Gesundheitsdienstleister (Krankenhäuser, Kliniken und Rehabilitationszentren) |
| Akademische und Bildungseinrichtungen |
| Unternehmenskunden |
| Forschungsorganisationen |
| Regierungs- und Verteidigungsbehörden |
| Einzelverbraucher |
| Klinische Diagnose und Überwachung |
| Bildungs- und Lernbewertung |
| Unternehmens- und Belegschaftsbewertung |
| Forschung und klinische Studien |
| Sport- und Leistungsmanagement |
| Gehirngesundheit und Wellness für Verbraucher |
| Neuropsychologische Assessments |
| Intelligenz-, Gedächtnis- und kognitive Fähigkeitstests |
| Aufmerksamkeits- und Exekutivfunktionsbewertungen |
| Sprach-, Verhaltens- und emotionale Assessments |
| Eignungs- und Kompetenzbewertungen |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Bereitstellungsmodalität | Papierbasierte Bewertung | |
| Digitale und computergestützte Bewertung | ||
| Remote-/Online-Bewertung | ||
| Nach Endnutzer | Gesundheitsdienstleister (Krankenhäuser, Kliniken und Rehabilitationszentren) | |
| Akademische und Bildungseinrichtungen | ||
| Unternehmenskunden | ||
| Forschungsorganisationen | ||
| Regierungs- und Verteidigungsbehörden | ||
| Einzelverbraucher | ||
| Nach Anwendung | Klinische Diagnose und Überwachung | |
| Bildungs- und Lernbewertung | ||
| Unternehmens- und Belegschaftsbewertung | ||
| Forschung und klinische Studien | ||
| Sport- und Leistungsmanagement | ||
| Gehirngesundheit und Wellness für Verbraucher | ||
| Nach Bewertungstyp | Neuropsychologische Assessments | |
| Intelligenz-, Gedächtnis- und kognitive Fähigkeitstests | ||
| Aufmerksamkeits- und Exekutivfunktionsbewertungen | ||
| Sprach-, Verhaltens- und emotionale Assessments | ||
| Eignungs- und Kompetenzbewertungen | ||
| Sonstiges | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für kognitive Tests und Assessments im Jahr 2026?
Der Markt für kognitive Tests und Assessments wird im Jahr 2026 auf 8,4 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 13,4 Milliarden USD erreichen, mit einer CAGR von 9,9 %.
Welche Region führt bei der Umsatzgenerierung im Bereich kognitive Bewertungen?
Nordamerika führte im Jahr 2025 mit einem Anteil von 38,3 %, unterstützt durch ausgereifte Erstattungsstrukturen, starke biopharmazeutische Studienaktivität und eine etablierte digitale Gesundheitsinfrastruktur.
Welche Region wächst bis 2031 am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer erwarteten CAGR von 11,9 % bis 2031, unterstützt durch alternde Bevölkerungen und staatlich geförderte Gehirngesundheitsprogramme.
Welches Bereitstellungsmodell wächst beim kognitiven Testen am schnellsten?
Remote-/Online-Bewertung ist die am schnellsten wachsende Bereitstellungsmodalität mit einer prognostizierten CAGR von 10,4 % bis 2031, da Anbieter digitale und mobile Workflows ausbauen.
Was treibt die Wiederholungsnachfrage nach kognitiven Bewertungen an?
Die Wiederholungsnachfrage steigt, weil Demenzversorgung und Alzheimer-Therapiepfade Basis-Staging, Folgeüberwachung und regelmäßige Neubewertungen im Laufe der Zeit erfordern.
Wie konzentriert ist die Anbieterbasis?
Die Anbieterbasis ist mäßig fragmentiert. Die Top-5-Anbieter machten im Jahr 2025 46,3 % des Umsatzes aus und hinterlassen einen langen Schwanz kleinerer Nischen- und Spezialanbieter.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
