
Taille et part du marché des tests et évaluations cognitifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.35 Milliards de dollars |
| Taille du Marché (2031) | 13.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests et évaluations cognitifs par Mordor Intelligence
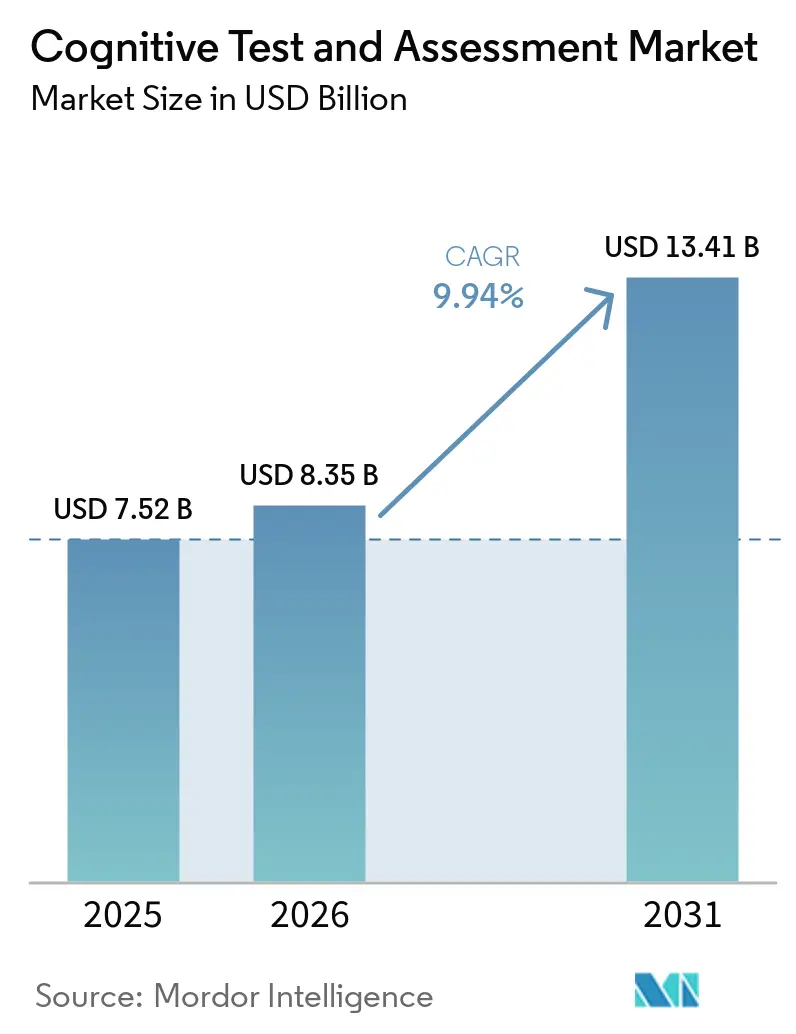
La taille du marché mondial des tests et évaluations cognitifs s'élevait à 8,35 milliards USD en 2026, contre 7,52 milliards USD en 2025, et devrait atteindre 13,41 milliards USD d'ici 2031, avec un CAGR de 9,94 %. Les tests et évaluations cognitifs sont soutenus par un besoin de soins neurologiques vaste et croissant, avec 55 millions de personnes vivant avec la démence dans le monde et près de 10 millions de nouveaux cas ajoutés chaque année, ce qui maintient la demande de base pour les tests structurellement intacte[1]. Le marché des tests et évaluations cognitifs bénéficie également de l'adoption plus large d'indicateurs numériques validés dans le développement de médicaments, les voies réglementaires des États-Unis pour les technologies de santé numérique étant devenues plus claires pour les promoteurs gérant des programmes du système nerveux central. Le diagnostic précoce élargit le bassin de patients adressables, car le premier outil de diagnostic in vitro à base de sang homologué par la FDA pour la maladie d'Alzheimer oriente davantage de patients vers des parcours d'évaluation formels à des stades plus précoces de déclin. Les conditions concurrentielles restent modérées, les 5 premiers fournisseurs représentant 46,3 % du chiffre d'affaires en 2025, laissant une marge significative pour les spécialistes disposant d'outils numériques validés et d'offres liées aux biomarqueurs. Les principales limites à court terme du marché des tests et évaluations cognitifs restent le remboursement inégal en dehors des parcours de soins établis et la préoccupation persistante concernant les biais démographiques dans les outils assistés par intelligence artificielle, ce qui ralentit le déploiement généralisé auprès de populations de patients diversifiées[2].
Principaux enseignements du rapport
Par modalité de prestation, l'évaluation numérique et informatisée détenait 48,5 % du marché en 2025, tandis que l'évaluation à distance/en ligne devrait se développer à un CAGR de 10,4 % jusqu'en 2031.
Par utilisateur final, les prestataires de soins de santé détenaient 32,5 % du marché en 2025, tandis que les consommateurs individuels ont enregistré le CAGR projeté le plus élevé à 11,8 % jusqu'en 2031.
Par application, le diagnostic clinique et le suivi représentaient 37,9 % de la taille du marché des tests et évaluations cognitifs en 2025, tandis que la santé cérébrale et le bien-être des consommateurs progresse à un CAGR de 10,8 % jusqu'en 2031.
Par type d'évaluation, les évaluations neuropsychologiques étaient en tête avec une part de 26,3 % en 2025, tandis que les évaluations de l'attention et des fonctions exécutives devraient se développer à un CAGR de 11,4 % jusqu'en 2031.
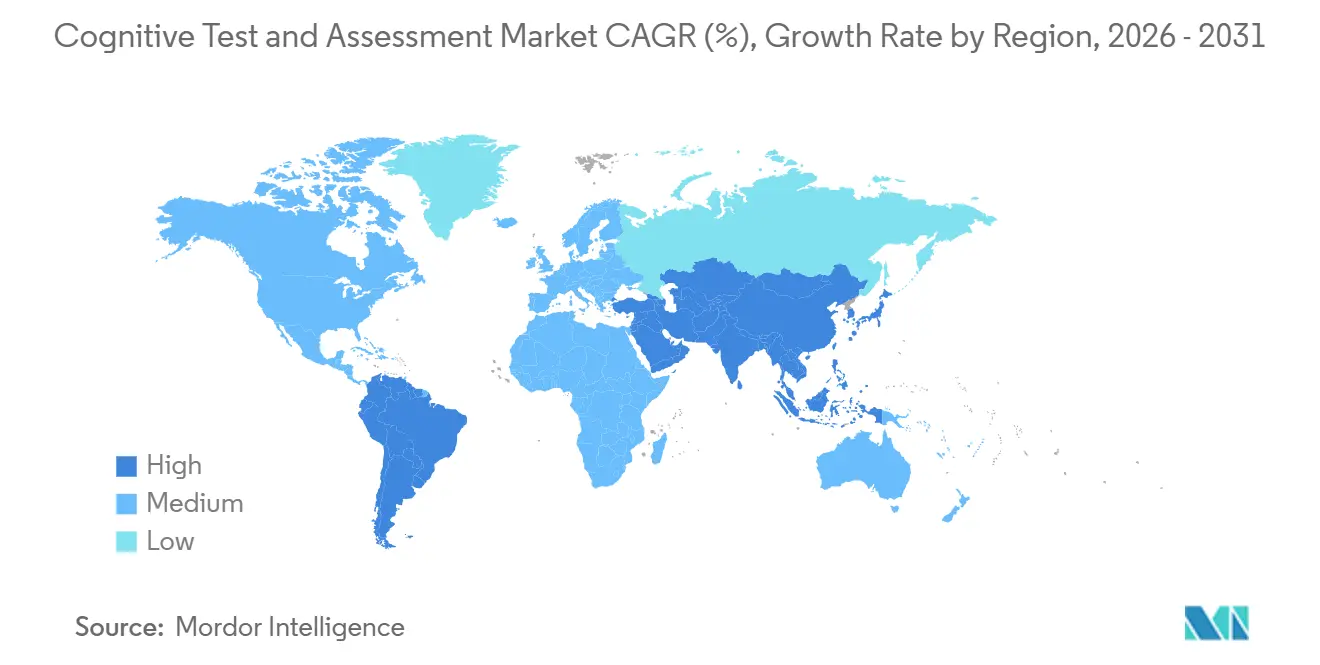
Par géographie, l'Amérique du Nord détenait 38,3 % du marché en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des tests et évaluations cognitifs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du fardeau des maladies démentielles et neurodégénératives | +2.1% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance des essais cliniques décentralisés sur le système nerveux central | +1.8% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de la télésanté et des tests cognitifs mobiles | +1.6% | Amérique du Nord, pays nordiques et centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Utilisation par les employeurs et l'éducation de l'étalonnage cognitif évolutif | +1.0% | Amérique du Nord, Europe et pôles d'entreprises d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Les parcours thérapeutiques de la maladie d'Alzheimer augmentent les besoins de stadification répétée | +1.4% | Amérique du Nord et Europe, avec l'Asie-Pacifique en suivant | Moyen terme (2-4 ans) |
| Les biomarqueurs numériques vocaux permettent une surveillance à faible contrainte | +0.9% | Amérique du Nord, Europe et Japon, avec l'Inde en émergence | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du fardeau des maladies démentielles et neurodégénératives
Le marché des tests et évaluations cognitifs bénéficie d'un fardeau de maladie important et toujours croissant. La prévalence mondiale de la démence s'élève déjà à 55 millions de personnes, et l'incidence annuelle reste proche de 10 millions de nouveaux cas, ce qui soutient une demande de tests récurrente pour le diagnostic, la stadification et les soins de suivi. Une étude de fardeau évaluée par des pairs en 2025 a également indiqué une base de patients à long terme bien plus large, avec des cas de démence dans le monde projetés à 153 millions d'ici 2050 à mesure que les populations vieillissent davantage[3]. Cela est important pour le marché des tests et évaluations cognitifs car chaque patient nécessite généralement des évaluations répétées à plusieurs points de traitement plutôt qu'un seul test ponctuel. La confirmation biologique précoce renforce ce schéma, car l'homologation par la FDA du test sanguin Lumipulse de Fujirebio en mai 2025 amène davantage de patients dans une évaluation cognitive structurée à des stades plus précoces de la progression de la maladie.
Croissance des essais cliniques décentralisés sur le système nerveux central
Le marché des tests et évaluations cognitifs est également soutenu par un changement clair dans les essais sur le système nerveux central vers des conceptions d'études à distance et axées sur le numérique. Les promoteurs utilisent de plus en plus des indicateurs cognitifs numériques car ils réduisent la charge des sites, améliorent la flexibilité du recrutement et génèrent des données à plus haute fréquence sur de longues périodes d'étude[4]. Cogstate a signalé 133 essais cliniques actifs dans son portefeuille au 31 décembre 2025, soit une augmentation de 34 % d'une année sur l'autre, signe direct d'une demande croissante des promoteurs pour une infrastructure d'évaluation numérique. La même communication a montré 42 nouveaux démarrages d'essais au cours du premier semestre de l'exercice 2026, contre 25 au cours de la période comparable précédente, indiquant une adoption plus large au-delà d'un groupe restreint d'études historiques sur la maladie d'Alzheimer. La diversification vers les programmes d'humeur, de sommeil et d'autres affections neurologiques rend la demande liée aux essais sur le marché des tests et évaluations cognitifs plus durable en réduisant la dépendance à un seul domaine thérapeutique ou résultat d'essai.
Adoption de la télésanté et des tests cognitifs mobiles
Le marché des tests et évaluations cognitifs évolue davantage vers la prestation à distance à mesure que les prestataires et les patients se familiarisent avec les flux de travail de soins numériques. La preuve la plus solide dans le matériel fourni provient de BrainCheck, qui a indiqué que plus de 150 nouveaux cabinets ont rejoint sa plateforme en 2025, portant son réseau à plus de 500 cabinets et 105 000 évaluations pour l'année. Ce type d'expansion du réseau montre que les tests cognitifs à distance et mobiles font partie des opérations de soins de routine plutôt qu'un outil d'extension temporaire. Cela modifie également les conditions d'accès sur le marché des tests et évaluations cognitifs, car le dépistage validé peut être administré dans des zones géographiques plus larges sans nécessiter une visite spécialisée pour chaque interaction initiale. En termes pratiques, cela élargit la portée dans les zones rurales, réduit les frictions de planification et soutient le triage précoce avant que les patients n'entrent dans les parcours formels de neurologie ou de gériatrie.
Les parcours thérapeutiques de la maladie d'Alzheimer augmentent les besoins de stadification répétée
Le marché des tests et évaluations cognitifs connaît une demande d'utilisation répétée plus forte car les parcours de traitement de la maladie d'Alzheimer nécessitent désormais une surveillance plus structurée dans le temps. Une fois que les thérapies modificatrices de la maladie sont incluses dans le plan de soins, les prestataires ont besoin d'une stadification de référence, de révisions à intervalles réguliers et d'une réévaluation répétée pour guider les décisions de traitement et la gestion du suivi. Le CMS continue de soutenir l'évaluation cognitive et la planification des soins dans le cadre des voies de couverture établies, renforçant le rôle de l'évaluation formelle au sein des épisodes de soins remboursés. Cela explique pourquoi le diagnostic clinique et le suivi sont restés le plus grand domaine d'application en 2025, car les obligations de surveillance thérapeutique soutiennent désormais la demande d'évaluation parallèlement au premier diagnostic. Le résultat est un marché des tests et évaluations cognitifs où la fréquence des tests par patient augmente, même avant de prendre en compte la croissance future de la population de patients sous-jacente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remboursement limité en dehors des parcours de soins établis | -0.8% | Mondial, le plus aigu en Amérique du Sud, au Moyen-Orient, en Afrique et en Asie-Pacifique, à l'exclusion du Japon | Moyen terme (2-4 ans) |
| Exposition à la confidentialité des neurodonnées et à la cybersécurité | -0.5% | Amérique du Nord, Europe sous le RGPD et marchés d'Asie-Pacifique avec des lois émergentes sur les données | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Biais de l'intelligence artificielle et faible validation inter-démographique | -0.6% | Mondial, le plus conséquent dans les populations multilingues et à faible indice de développement socio-démographique | Long terme (≥ 4 ans) |
| Lacunes d'équivalence entre appareils et langues | -0.4% | Marchés multilingues d'Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remboursement limité en dehors des parcours de soins établis
Le marché des tests et évaluations cognitifs est encore confronté à un remboursement inégal en dehors d'un nombre limité de contextes de soins établis. Aux États-Unis, le CMS soutient l'évaluation cognitive et la planification des soins via le code CPT 99483. Néanmoins, ce cadre s'applique à un épisode de soins défini plutôt qu'aux interactions numériques plus courtes et plus fréquentes dont dépendent de nombreuses plateformes à distance. Cela laisse de nombreux fournisseurs équilibrant deux bassins de demande distincts : l'un lié au remboursement et l'autre au paiement direct, au financement par l'employeur ou aux budgets institutionnels. L'écart est important car les décisions d'adoption sur le marché des tests et évaluations cognitifs dépendent souvent moins de la valeur clinique et davantage de l'existence d'une voie de remboursement. Cela rend également l'expansion internationale plus difficile, car les conditions de remboursement varient considérablement d'un pays à l'autre et sont souvent en retard par rapport aux nouveaux formats d'évaluation numérique.
Biais de l'intelligence artificielle et faible validation inter-démographique
Le marché des tests et évaluations cognitifs est également confronté à un sérieux défi de validation à mesure que les outils assistés par intelligence artificielle progressent vers une utilisation clinique plus large. Une étude de 2025 publiée dans le Journal of Medical Internet Research a trouvé un biais lié à l'âge mesurable dans un examen cognitif autonome. Elle a indiqué que même après ajustement statistique, une accessibilité démographique complète ne pouvait être garantie. Une revue de 2025 dans AI and Ethics a en outre averti que les systèmes d'intelligence artificielle multimodaux pour le dépistage de la démence peuvent hériter de biais provenant de modèles pré-entraînés sur des ensembles de données sources inégaux, affaiblissant ainsi la généralisabilité dans le monde réel pour les groupes sous-représentés. Pour le marché des tests et évaluations cognitifs, cela crée à la fois des risques cliniques et commerciaux, car les systèmes de santé sont moins enclins à déployer des outils susceptibles de sous-performer selon l'âge, la langue, le niveau d'éducation ou l'origine ethnique. Cela augmente également la charge de validation pour les fournisseurs, car une adoption plus large dépend désormais de preuves stratifiées couvrant exactement les populations que ces outils sont censés servir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modalité de prestation : les plateformes numériques consolident les flux de travail cliniques et de recherche
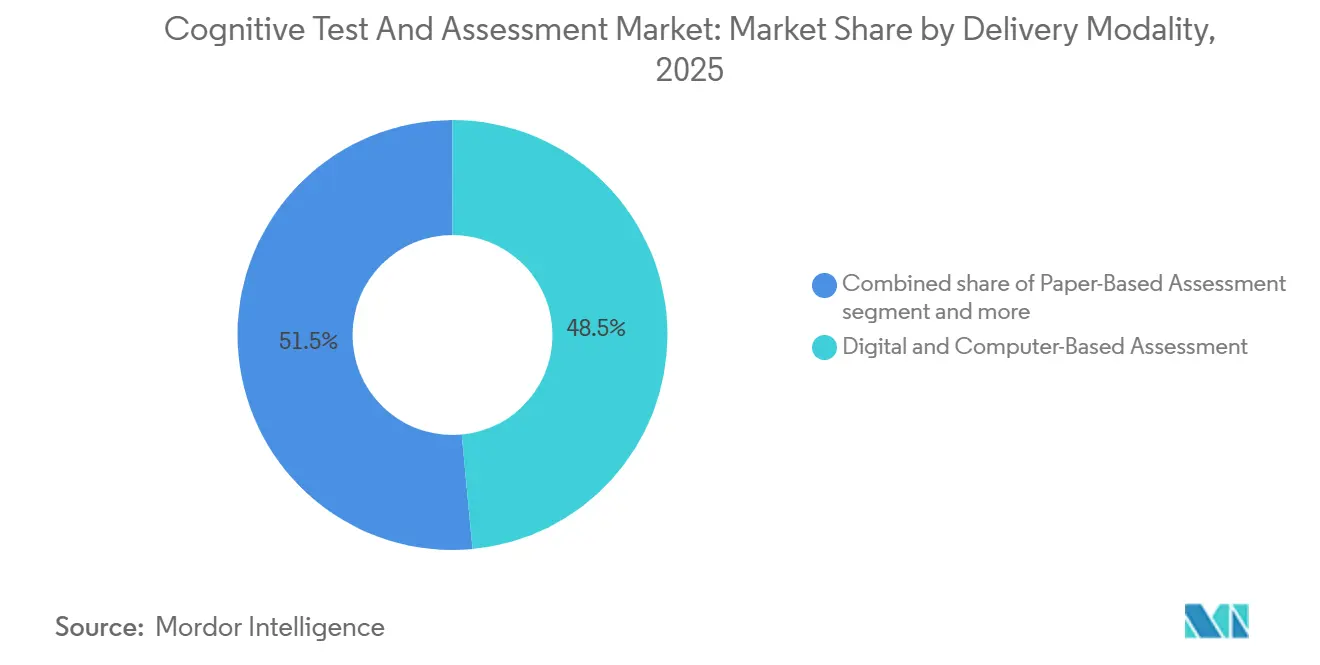
L'évaluation numérique et informatisée détenait 48,5 % de la part du marché des tests et évaluations cognitifs en 2025, ce qui en fait la plus grande modalité de prestation au cours de la période examinée. Cette position reflète une transition plus longue sur le marché des tests et évaluations cognitifs, passant de l'administration sur papier vers des flux de travail numériques validés dans les soins cliniques, les études de recherche et les plateformes de tests dirigées par les éditeurs. Le lancement par Pearson du D-KEFS Advanced entièrement numérique en septembre 2025 a montré comment les principaux fournisseurs ne se contentent plus de numériser des formulaires papier, mais repensent les batteries pour une utilisation native sur tablette et une capture de réponses plus riche. Les tests numériques permettent une notation plus rapide, une administration plus cohérente et une meilleure capture des données, ce qui est particulièrement précieux dans les environnements de soins à haut débit et les essais multi-sites. Ils offrent également aux fournisseurs sur le marché des tests et évaluations cognitifs plus de flexibilité pour relier les résultats aux dossiers longitudinaux, aux flux de travail à distance et aux modèles de surveillance axés sur les biomarqueurs.
L'évaluation sur papier conserve encore un volume significatif car de nombreux cliniciens restent ancrés dans des normes de longue date, des cadres interprétatifs familiers et des historiques psychométriques construits autour d'instruments hérités. Dans certaines parties du secteur de l'évaluation cognitive, cette base installée ralentit encore la migration car les prestataires veulent s'assurer que les formats numériques préservent l'équivalence selon les groupes d'âge, les langues et les conditions des appareils. L'évaluation à distance/en ligne est la modalité à la croissance la plus rapide et devrait se développer à un CAGR de 10,4 % jusqu'en 2031, indiquant que la demande évolue au-delà des modèles de prestation liés aux cliniques. L'étude sur la santé cérébrale liée à Oura de Cambridge Cognition en 2026 illustre également la direction que prend le marché des tests et évaluations cognitifs, avec des tâches validées de plus en plus associées à des données continues de sommeil et physiologiques au sein d'écosystèmes numériques connectés. À mesure que les formats à distance mûrissent, la proposition de valeur passe de la simple commodité à une surveillance longitudinale soutenue, ce qui constitue une position plus défendable pour les fournisseurs que le seul dépistage ponctuel.

Par utilisateur final : le segment des consommateurs perturbe le modèle traditionnel axé sur le clinique
Les prestataires de soins de santé détenaient 32,5 % du marché en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux sur le marché des tests et évaluations cognitifs. Les hôpitaux, les cliniques, les cabinets de neurologie et les établissements de réadaptation restent centraux car le diagnostic formel, la stadification du traitement et la planification des soins cognitifs remboursés se déroulent encore principalement dans les canaux dirigés par les prestataires. Les établissements d'enseignement académique et scolaire continuent de soutenir un volume stable grâce à des batteries de tests standardisées. Dans le même temps, les organisations de recherche restent une base de clients importante pour les outils validés utilisés dans les études sur le système nerveux central. Les agences gouvernementales et de défense maintiennent également une demande pour des outils spécialisés de préparation et de performance dans des contextes opérationnels. Les acheteurs d'entreprise deviennent également plus pertinents, notamment lorsque les employeurs souhaitent un étalonnage évolutif pour les rôles qui dépendent de l'attention, de l'adaptabilité et du traitement de l'information.
Les consommateurs individuels constituent le groupe d'utilisateurs finaux à la croissance la plus rapide et devraient croître à un CAGR de 11,8 % jusqu'en 2031, marquant un changement significatif dans la façon dont le marché des tests et évaluations cognitifs est accessible. Ce mouvement est soutenu par des plateformes directes aux consommateurs, une prestation via des applications et un intérêt public croissant pour le suivi longitudinal de la santé cérébrale plutôt que pour la seule évaluation axée sur les symptômes. Le partenariat de Cambridge Cognition avec Ivory en Inde en est un exemple fort, car il cible à la fois les canaux de soins de santé professionnels et de santé grand public et prend en charge plusieurs langues indiennes pour élargir la portée. La même communication de l'entreprise a mis en évidence un écart de diagnostic majeur chez les personnes âgées en Inde, soulignant comment les modèles axés sur les consommateurs sur le marché des tests et évaluations cognitifs peuvent étendre la portée aux populations sous-diagnostiquées avant une visite clinique formelle. Cela ne remplace pas le canal clinique, mais élargit l'avant de l'entonnoir et amène davantage de personnes dans la surveillance plus tôt dans le cycle de maladie ou de bien-être.
Par application : les mandats de surveillance ancrent la demande clinique tandis que les canaux de bien-être s'accélèrent
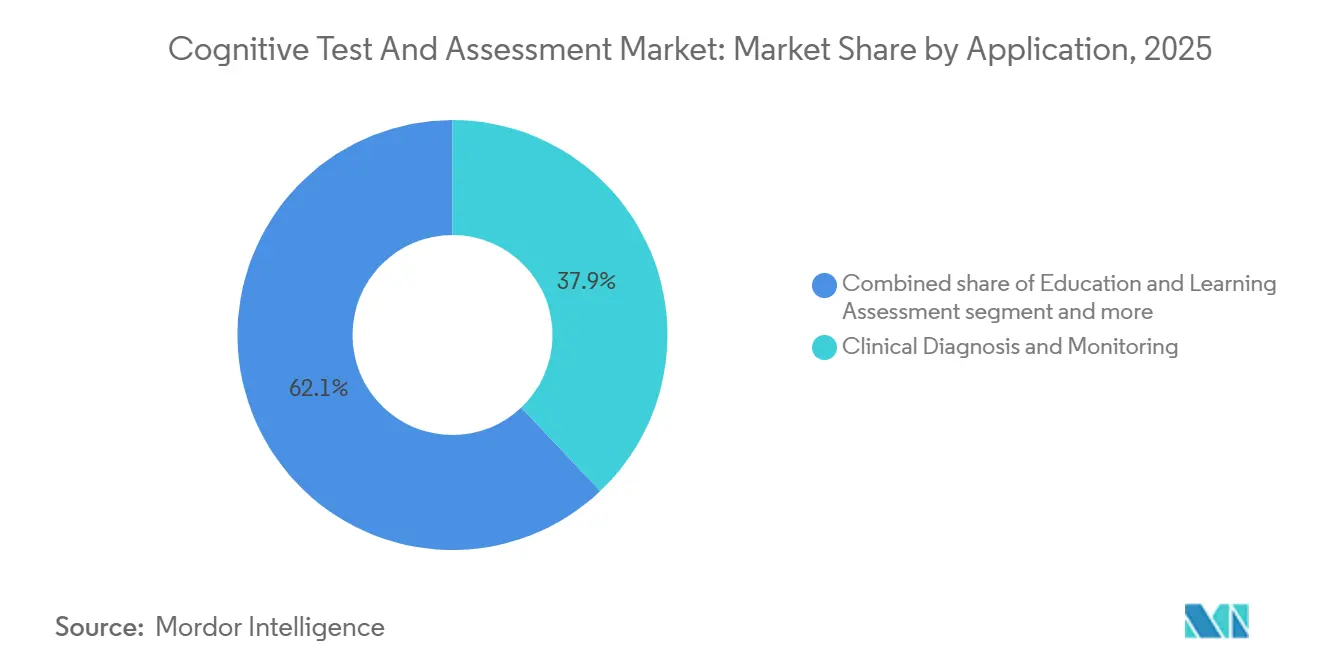
Le diagnostic clinique et le suivi représentaient 37,9 % du marché des tests et évaluations cognitifs en 2025, ce qui en fait le plus grand domaine d'application. Ce leadership reflète l'importance continue du diagnostic neurologique, de la stadification de la maladie, du suivi thérapeutique, du dépistage lié à Medicare et des indicateurs cognitifs dans les parcours de soins formels. L'annonce de Linus Health en mai 2026 selon laquelle son évaluation numérique de la cognition a atteint ou dépassé les critères de référence CEOi, avec une sensibilité de 90,7 % et une spécificité de 100 % pour distinguer les individus cognitivement non altérés des individus cognitivement altérés, montre comment les outils numériques brefs améliorent leur position dans le triage clinique. La recherche et les essais cliniques restent également un domaine d'application stable car les promoteurs ont besoin de mesures répétables et validées pouvant être déployées sur plusieurs sites et populations de patients. La gestion du sport et de la performance, ainsi que les applications liées à l'éducation, continuent de contribuer à une demande stable là où l'évaluation standardisée reste importante pour la prise de décision.
La santé cérébrale et le bien-être des consommateurs est l'application à la croissance la plus rapide. Elle devrait croître à un CAGR de 10,8 % jusqu'en 2031, indiquant une expansion claire du marché des tests et évaluations cognitifs au-delà des contextes strictement diagnostiques. La demande ici est portée par des adultes qui souhaitent établir une référence avant l'apparition de symptômes évidents et sont prêts à s'engager dans un suivi continu si les outils sont crédibles et faciles à utiliser. Cela rend l'évaluation validée plus durable commercialement que les modèles d'entraînement de type jeu, car les utilisateurs et les prestataires accordent tous deux une plus grande valeur à la mesure cliniquement fondée. Les produits les plus solides dans cette partie du marché des tests et évaluations cognitifs sont susceptibles d'être ceux qui combinent des tests brefs, un suivi des tendances longitudinales et une intégration avec des flux de données physiologiques ou liées au sommeil. La surveillance réglementaire est également plus importante ici, car les fournisseurs disposant d'une validation évaluée par des pairs et d'un positionnement de santé plus clair sont mieux placés pour défendre les allégations de produits à mesure que la catégorie se développe.
Par type d'évaluation : la fonction attentionnelle émerge comme le nouveau champ de bataille de la productivité
Les évaluations neuropsychologiques ont dominé le marché avec une part de 26,3 % en 2025, reflétant leur rôle établi dans la stadification de la démence, les protocoles de recherche, l'évaluation médico-légale et les bilans cliniques spécialisés. Leur position reste importante sur le marché des tests et évaluations cognitifs car elles ont de profondes histoires de validation et sont encore considérées comme des outils de référence dans de nombreux contextes professionnels. Les tests d'intelligence, de mémoire et de capacité cognitive conservent également une forte demande institutionnelle auprès des éditeurs et des fournisseurs spécialisés au service des cas d'utilisation cliniques, éducatifs et de recherche. Les évaluations du langage, du comportement et des émotions gagnent du terrain à mesure que les développeurs et les promoteurs accordent plus d'attention aux résultats comportementaux et neuropsychiatriques dans la conception des études. La communication de Cogstate en janvier 2026 selon laquelle les contrats liés à l'humeur, au sommeil et à d'autres affections neurologiques ont presque été multipliés par 6 au cours du premier semestre de l'exercice 2026 illustre comment les catégories d'évaluation adjacentes élargissent l'opportunité commerciale.
Les évaluations de l'attention et des fonctions exécutives constituent le segment à la croissance la plus rapide et devraient croître à un CAGR de 11,4 % jusqu'en 2031, ce qui en fait l'une des parties les plus dynamiques du marché des tests et évaluations cognitifs. La croissance est soutenue par la demande liée à l'évaluation du trouble déficitaire de l'attention avec hyperactivité, à l'étalonnage de la préparation au travail et à l'utilisation du déclin exécutif comme marqueur précoce dans les parcours de soins neurodégénératifs. Le lancement par Harver en avril 2026 d'AI PREVAIL montre comment les tests cognitifs s'intègrent dans les cadres de décision des employeurs liés à l'adaptabilité et à l'utilisation réelle des outils d'intelligence artificielle. Les travaux évalués par des pairs élargissent également la base technique de ce segment, npj Digital Medicine mettant en évidence le traitement de la parole multilingue et multimodal comme une approche crédible pour un dépistage cognitif à faible contrainte. Cette combinaison de pertinence clinique et d'utilité en milieu de travail confère à ce segment du marché des tests et évaluations cognitifs des moteurs de demande inhabituellement larges par rapport aux catégories de tests plus traditionnelles.
Analyse géographique
L'Amérique du Nord détenait 38,3 % de la part du marché des tests et évaluations cognitifs en 2025, ce qui en faisait le plus grand marché régional. La région bénéficie d'une infrastructure clinique mature, d'une activité dense d'essais biopharmaceutiques, d'une large familiarité avec les outils numériques et d'un soutien Medicare établi pour l'évaluation cognitive et la planification des soins via le code CPT 99483. Le marché des tests et évaluations cognitifs en Amérique du Nord est également renforcé par la clarté réglementaire américaine autour des technologies de santé numérique dans le développement de médicaments, ce qui aide les fournisseurs et les promoteurs à adopter des indicateurs cognitifs validés avec moins d'incertitude. L'homologation par la FDA du premier outil de diagnostic de la maladie d'Alzheimer à base de sang en mai 2025 constitue un autre vent arrière structurel, car la confirmation biologique précoce augmente le nombre de patients entrant dans des parcours d'évaluation longitudinaux. Même avec un taux de croissance régional inférieur à celui de l'Asie-Pacifique, le marché nord-américain des tests et évaluations cognitifs reste stratégiquement important car de nombreux nouveaux modèles de produits ont encore besoin d'une validation américaine, d'une logique de remboursement ou d'une traction auprès des promoteurs avant de se développer ailleurs.
L'Asie-Pacifique est la région à la croissance la plus rapide et devrait se développer à un CAGR de 11,9 % jusqu'en 2031, la positionnant au centre de la croissance future de la demande sur le marché des tests et évaluations cognitifs. Le Japon en est un exemple clé, avec le Centre national de gériatrie et de gérontologie lançant l'essai communautaire J-MINT Brain Health Program dans 19 municipalités à partir d'avril 2026, indiquant un déploiement soutenu par le gouvernement d'activités structurées de prévention cognitive à grande échelle. L'Inde représente également une opportunité de croissance majeure, et le partenariat de Cambridge Cognition avec Ivory en février 2026 montre comment l'évaluation numérique multilingue peut être positionnée à la fois dans les canaux de soins de santé professionnels et grand public dans une grande population sous-diagnostiquée. Les Philippines ajoutent une autre dimension au tableau régional, le DOST-PCHRD ayant financé le projet NEUROMAP PH à hauteur de 60 millions PHP, soit 1,0 million USD, pour renforcer la capacité de détection précoce localisée et de neuroimagerie.
L'Europe devrait croître à un CAGR de 6,0 % jusqu'en 2031, en dessous de la moyenne mondiale mais soutenue par une demande institutionnelle stable et une infrastructure clinique établie. Le contrat du gouvernement britannique de décembre 2025 avec Pearson Education Limited pour fournir un logiciel d'évaluation psychologique éducative en ligne et 180 licences confirme que les marchés publics restent un canal actif pour le marché des tests et évaluations cognitifs en Europe. La déclaration de résultats d'avril 2026 de Cambridge Cognition a également montré une reprise et une expansion dans les études cliniques, la recherche académique, les soins de santé professionnels et la santé et le bien-être des consommateurs, avec un chiffre d'affaires attendu pour 2026 de 12,4 millions USD (9,5 millions GBP), ce qui indique que les fournisseurs spécialisés trouvent de la croissance dans des segments sous-pénétrés. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits pour l'évaluation cognitive. Néanmoins, la prestation numérique offre aux deux régions une voie pratique vers la mise à l'échelle là où l'infrastructure spécialisée est moins dense. Dans ces marchés, les modèles d'évaluation mobiles et à distance sont susceptibles d'être plus importants que les formats traditionnels à forte présence sur site car ils réduisent les obstacles à l'accès et s'adaptent mieux à une distribution inégale des prestataires.
Paysage concurrentiel
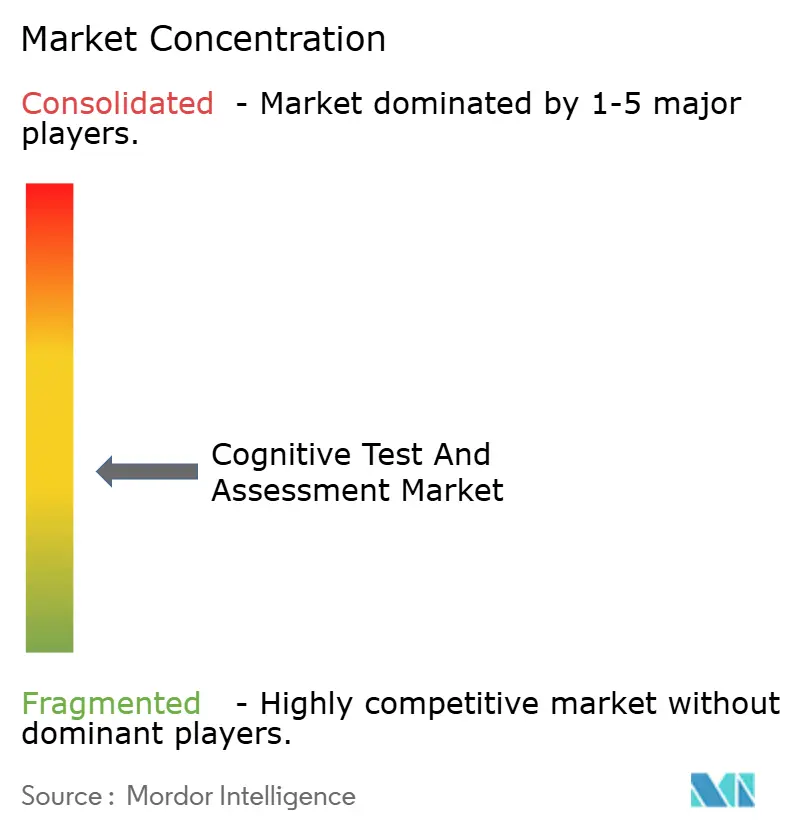
Le marché des tests et évaluations cognitifs reste modérément fragmenté plutôt que très concentré. Les 5 premiers acteurs détenaient 46,3 % du chiffre d'affaires en 2025, avec Pearson à 18,4 %, Cambridge Cognition à 8,5 %, Cogstate à 7,8 %, Signant Health à 6,7 % et CogniFit à 4,9 %. Cela laisse une longue traîne de plus de 150 fournisseurs de niche, notamment des cabinets d'évaluation dirigés par des éditeurs, des prestataires de services d'essais spécialisés et des entrants dans le domaine de la santé numérique axés sur des cas d'utilisation plus étroits. Cette structure maintient une concurrence active sur les prix, la conception des flux de travail et la profondeur de validation, tout en permettant aux spécialistes de défendre des positions plus petites mais crédibles. Le marché des tests et évaluations cognitifs récompense donc l'étendue au sommet et une différenciation clinique ou technologique ciblée plus bas dans la base de fournisseurs.
La position de Pearson est construite sur la profondeur des instruments, une large portée professionnelle et une infrastructure de prestation numérique plutôt que sur un seul test phare. Son accord de juillet 2025 avec Adaptive Testing Technologies pour apporter les outils CAT-MH et K-CAT à Q-global a élargi la plateforme au-delà de l'évaluation cognitive traditionnelle vers des cas d'utilisation de dépistage mental et comportemental adjacents. Son lancement du D-KEFS Advanced en septembre 2025 a en outre montré que Pearson investit toujours dans la refonte native numérique plutôt que de s'appuyer uniquement sur des produits hérités installés. Sur le marché des tests et évaluations cognitifs, cela est important car les fournisseurs disposant d'une étendue de plateforme peuvent vendre de manière croisée dans davantage de flux de travail professionnels et retenir l'attention des utilisateurs plus longtemps que les concurrents à produit unique.
Cambridge Cognition et Cogstate représentent deux modèles spécialisés différents mais crédibles sur le marché des tests et évaluations cognitifs. Cambridge Cognition s'oriente vers des cas d'utilisation multimodaux et adjacents aux consommateurs, comme le montre son étude sur la santé cérébrale liée à Oura et son expansion multilingue via le partenariat Ivory en Inde. Elle investit également dans la capacité des biomarqueurs vocaux, les documents de l'AAIC 2025 montrant des travaux de validation inter-linguistique dans plusieurs langues européennes, ce qui renforce sa position là où la surveillance passive ou à faible contrainte pourrait être plus importante à l'avenir. Cogstate, en revanche, reste étroitement liée au canal pharmaceutique et des essais cliniques, avec 104,9 millions USD de chiffre d'affaires futur contracté au 31 décembre 2025, et un mix plus large de programmes d'humeur, de sommeil et neurologiques que les années précédentes. L'ouverture concurrentielle pour les challengers plus petits reste réelle. Néanmoins, les positions les plus défendables sur le marché des tests et évaluations cognitifs semblent désormais être celles qui combinent validation, intégration des flux de travail et pertinence d'utilisation répétée sur plusieurs marchés finaux.
Leaders du secteur des tests et évaluations cognitifs
-
Pearson PLC
-
Cambridge Cognition Ltd
-
Cogstate Ltd
-
Signant Health
-
CogniFit Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Linus Health a annoncé que son évaluation numérique de la cognition (DAC) atteint ou dépasse les critères de référence CEOi pour les évaluations cognitives numériques cliniques, atteignant une sensibilité de 90,7 % et une spécificité de 100 % pour distinguer les individus cognitivement non altérés de ceux présentant une déficience cognitive. Cela positionne la DAC comme un outil de triage déployable en soins primaires dans le flux de travail émergent de confirmation par biomarqueurs sanguins.
- Avril 2026 : Harver a lancé AI PREVAIL, le premier module d'évaluation de l'aptitude et de l'adaptabilité à l'intelligence artificielle conçu à cet effet, développé par des psychologues organisationnels et industriels de niveau doctoral pour mesurer la capacité des employés et des candidats à comprendre et à exploiter l'intelligence artificielle dans des contextes de travail réels. Ce lancement signale l'entrée de l'étalonnage de la préparation à l'intelligence artificielle en tant que catégorie de produits distincte au sein du segment d'évaluation cognitive d'entreprise.
- Avril 2026 : Cambridge Cognition a publié ses résultats annuels 2025 montrant une reprise du chiffre d'affaires et une expansion dans les 4 segments de marché, études cliniques, recherche académique, soins de santé professionnels et santé et bien-être des consommateurs, avec un chiffre d'affaires attendu pour 2026 de 9,5 millions GBP. L'entreprise est entrée sur les marchés des soins de santé professionnels et de la santé et du bien-être des consommateurs en 2025, tous les accords à ce jour étant motivés par des demandes entrantes, indiquant une forte attractivité de la marque CANTAB dans de nouveaux secteurs verticaux.
- Avril 2026 : Le Centre national de gériatrie et de gérontologie du Japon a lancé un essai contrôlé randomisé en grappes testant le programme communautaire J-MINT Brain Health Program dans 19 municipalités à partir d'avril 2026, avec une évaluation cognitive structurée comme composante centrale du programme. Cela représente le plus grand déploiement d'infrastructure d'évaluation cognitive soutenu par le gouvernement au Japon à ce jour.
Portée du rapport mondial sur le marché des tests et évaluations cognitifs
| Évaluation sur papier |
| Évaluation numérique et informatisée |
| Évaluation à distance/en ligne |
| Prestataires de soins de santé (hôpitaux, cliniques et centres de réadaptation) |
| Établissements d'enseignement académique et scolaire |
| Entreprises |
| Organisations de recherche |
| Agences gouvernementales et de défense |
| Consommateurs individuels |
| Diagnostic clinique et suivi |
| Évaluation de l'éducation et de l'apprentissage |
| Évaluation d'entreprise et de la main-d'œuvre |
| Recherche et essais cliniques |
| Gestion du sport et de la performance |
| Santé cérébrale et bien-être des consommateurs |
| Évaluations neuropsychologiques |
| Tests d'intelligence, de mémoire et de capacité cognitive |
| Évaluations de l'attention et des fonctions exécutives |
| Évaluations du langage, du comportement et des émotions |
| Évaluations des aptitudes et des compétences |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par modalité de prestation | Évaluation sur papier | |
| Évaluation numérique et informatisée | ||
| Évaluation à distance/en ligne | ||
| Par utilisateur final | Prestataires de soins de santé (hôpitaux, cliniques et centres de réadaptation) | |
| Établissements d'enseignement académique et scolaire | ||
| Entreprises | ||
| Organisations de recherche | ||
| Agences gouvernementales et de défense | ||
| Consommateurs individuels | ||
| Par application | Diagnostic clinique et suivi | |
| Évaluation de l'éducation et de l'apprentissage | ||
| Évaluation d'entreprise et de la main-d'œuvre | ||
| Recherche et essais cliniques | ||
| Gestion du sport et de la performance | ||
| Santé cérébrale et bien-être des consommateurs | ||
| Par type d'évaluation | Évaluations neuropsychologiques | |
| Tests d'intelligence, de mémoire et de capacité cognitive | ||
| Évaluations de l'attention et des fonctions exécutives | ||
| Évaluations du langage, du comportement et des émotions | ||
| Évaluations des aptitudes et des compétences | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des tests et évaluations cognitifs en 2026 ?
Le marché des tests et évaluations cognitifs est évalué à 8,4 milliards USD en 2026 et devrait atteindre 13,4 milliards USD d'ici 2031, avec un CAGR de 9,9 %.
Quelle région est en tête de la génération de revenus dans l'évaluation cognitive ?
L'Amérique du Nord était en tête en 2025 avec une part de 38,3 %, soutenue par un remboursement mature, une forte activité d'essais biopharmaceutiques et une infrastructure de santé numérique établie.
Quelle géographie connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR attendu de 11,9 % jusqu'en 2031, soutenu par le vieillissement des populations et les programmes de santé cérébrale soutenus par les gouvernements.
Quel modèle de prestation connaît la croissance la plus rapide dans les tests cognitifs ?
L'évaluation à distance/en ligne est la modalité de prestation à la croissance la plus rapide, avec un CAGR projeté de 10,4 % jusqu'en 2031, à mesure que les prestataires développent les flux de travail numériques et mobiles.
Qu'est-ce qui stimule la demande répétée d'évaluations cognitives ?
La demande répétée augmente car les parcours de soins de la démence et de la maladie d'Alzheimer nécessitent une stadification de référence, une surveillance de suivi et une réévaluation périodique dans le temps.
Quelle est la concentration de la base de fournisseurs ?
La base de fournisseurs est modérément fragmentée. Les 5 premiers acteurs représentaient 46,3 % du chiffre d'affaires en 2025, laissant une longue traîne de fournisseurs de niche et spécialisés plus petits.