
中国ビニール壁紙市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
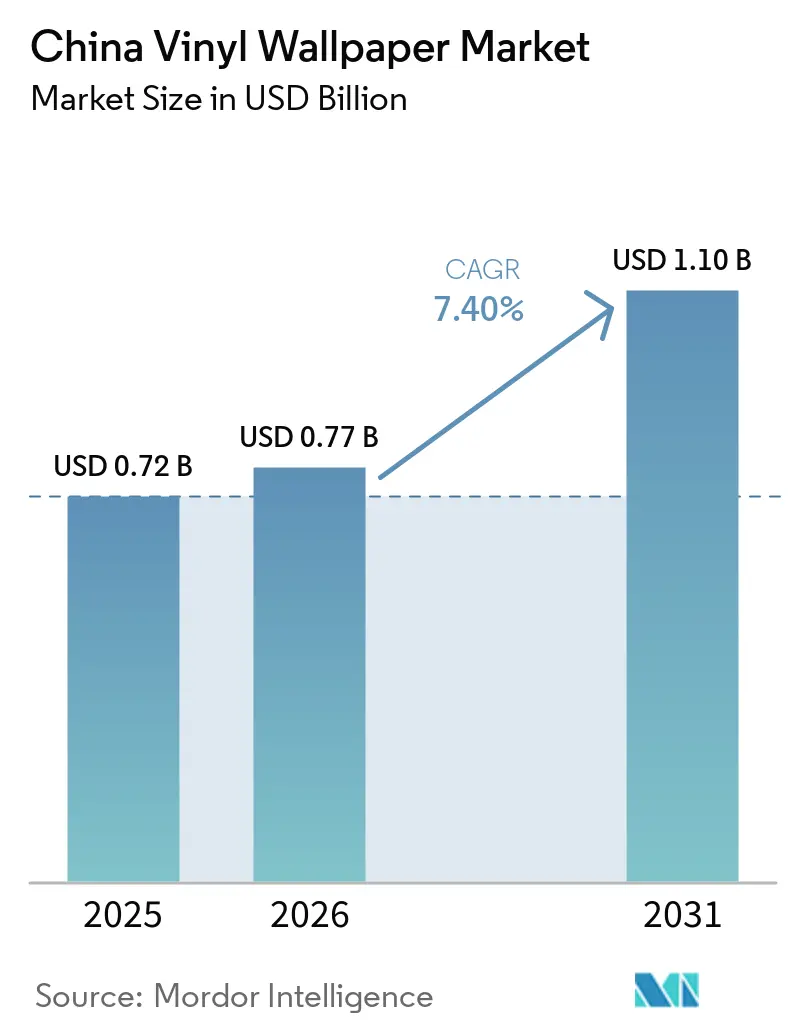
| 基準年の市場規模 (2025) | 0.72 十億米ドル |
| 市場規模 (2026) | 0.77 十億米ドル |
| 市場規模 (2031) | 1.10 十億米ドル |
| 成長率 (2026 - 2031) | 7.40 % |
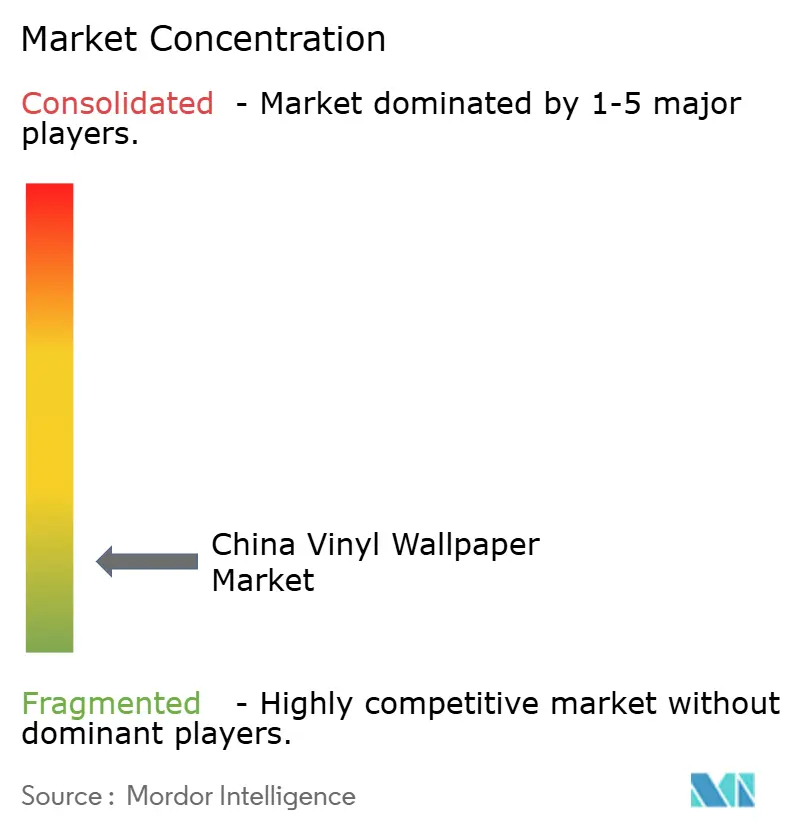
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国ビニール壁紙市場分析
中国ビニール壁紙市場は2025年に0.72 ビリオン 米ドルと評価され、2026年には0.77 ビリオン 米ドルと推定され、2026年から2031年にかけてCAGR 7.40%で成長し、2031年までに1.10 ビリオン 米ドルに達すると予測されています。中国ビニール壁紙市場は、既存住宅のリノベーション活動と商業インテリアにおける耐久性の高い壁面仕上げ材の需要によって支えられています。老朽化した住宅団地の更新に向けた政策支援が、内装仕上げ材を必要とするプロジェクトの母数を拡大しています。また、住宅所有者が家全体を塗り替えるのではなく、限定的なリノベーション購入としてフィーチャーウォールを選択する場合にも、中国ビニール壁紙市場は恩恵を受けます。サプライヤーは、認証済みの低排出製品、より幅広いデザインラインナップ、カスタマイズ注文への迅速な対応で応えています。有害物質および防火安全要件への適合は、製品開発、プロジェクト適格性、および小規模生産者のコスト競争力に影響を与えるため、ますます重要性を増しています。
レポートの主要ポイント
- 製品タイプ別では、ビニールコーティング紙が2025年にセグメントシェアの40%を占め、ファブリックバックドビニールは2031年にかけてCAGR 7.7%で拡大すると予測されています。
- 施工タイプ別では、従来型フォーマットが2025年にセグメントシェアの64%を占め、自己粘着型壁紙は2031年にかけてCAGR 8%で成長すると予測されています。
- 用途別では、リノベーション・リモデリングが2025年にセグメントシェアの55%を占め、新築は2031年にかけてCAGR 8.3%で拡大すると予測されています。
- エンドユーザー別では、住宅用購入者が2025年にセグメントシェアの69%を占め、商業用ユーザーは2031年にかけてCAGR 7.8%で成長すると予測されています。
- 流通チャネル別では、B2Cチャネルが2025年にセグメントシェアの72%を占め、B2Bチャネルは2031年にかけてCAGR 7.8%で成長すると予測されています。
- 地域別では、中国東部が2025年にセグメントシェアの37.1%を占め、中国中南部は2031年にかけてCAGR 7.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国ビニール壁紙市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高通行量および湿気の多い内装における耐久性と洗浄性 | +1.2% | 全国規模、中国東部および中国中南部に集中 | 短期(2年以内) |
| 住宅リノベーションおよびペイントからフィーチャーウォールへの置き換え | +2.1% | 全国規模、上海・北京・成都・重慶での早期成長 | 中期(2〜4年) |
| デジタル印刷によるカスタマイズと小ロット生産 | +1.0% | 中国東部および珠江デルタ | 中期(2〜4年) |
| 商業用ホスピタリティ、小売、ヘルスケア、オフィスの改装 | +0.8% | 中国東部、中国中南部、および中国南部 | 長期(4年以上) |
| Eコマース主導のデザイン発見とダイレクト・トゥ・コンシューマー販売 | +0.9% | 全国規模、第1層および第2層都市でのプラットフォーム強度 | 短期(2年以内) |
| 中国生産クラスターにおける柔軟なOEM製造と迅速なデザイン対応 | +0.6% | 広東省、浙江省、江蘇省 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高通行量および湿気の多い内装における耐久性と洗浄性
中国ビニール壁紙市場は、素材の耐湿性、耐摩耗性、耐汚染性から支持を得ています。これらの特性は、定期的な清掃が求められるキッチン、バスルーム、子供部屋、商業用廊下、その他の内装空間において重要です。ビニール製品は、繰り返しの表面メンテナンスが想定される場所において、紙ベースおよび不織布製品に対する実用的な代替品となり得ます。2026年の研究では、中国の住宅における室内VOC曝露が依然として高水準にあり、エンジニアリングウッド製品と家具がその主要な発生源として特定されました[1]。このエビデンスは、低排出を文書化しGB 18585-2023への適合を証明できる製品の重要性を高めています。明確な試験・適合記録を提供するメーカーは、健康に配慮した空間においてその要件を製品差別化に活用できます。
住宅リノベーションおよびペイントからフィーチャーウォールへの置き換え
住宅リノベーションは、新築住宅の完成のみに依存せず、既存住宅内での工事を生み出すため、中国ビニール壁紙市場における中心的な需要の場であり続けています。2025年5月に発表された全国都市更新の枠組みは、2030年までに2000年以前に建設された住宅団地の体系的な改修を目標としています[2]。2019年から2024年の間に28万棟以上の住宅団地が改修され、4,800万世帯が恩恵を受けました。このリノベーションパイプラインは、壁面仕上げ材サプライヤーにとって、交換および部分的な改修の重要性を高めています。フィーチャーウォールは、全室施工にコミットすることなく、パターンと色彩を加えることを可能にします。このフォーマットは、支出と施工範囲を抑えながら目に見える変化を求める購入者のプロジェクトに適しています。
デジタル印刷によるカスタマイズと小ロット生産
デジタルインクジェット印刷は、広東省、浙江省、江蘇省のメーカーが利用できる受注経済を変えつつあります。ワイドフーマットUVおよびラテックス印刷・カット システムにより、壁紙メーカーは500平方メートル以下のカスタマイズ注文に対応できます[3]。これにより、ブティックホスピタリティ施設、小売マネージャー、個人購入者にとってオーダーメイド印刷がより身近になります。小ロット注文に対応できるため、従来のスクリーン印刷で必要とされていたコミットメントなしに対応できることから、中国ビニール壁紙市場はこのシフトから恩恵を受けます。小ロット生産はまた、大量生産注文を行う前にデザインをテストする手段をサプライヤーに提供します。迅速なデザインサイクルにより、メーカーは季節需要に対応し、変化する視覚的嗜好に応えることができます。
Eコマース主導のデザイン発見とダイレクト・トゥ・コンシューマー販売
オンラインチャネルは、中国ビニール壁紙市場においてデザイン発見から購入までの経路を短縮しました。消費者はショールームを訪問することなく、パターンを比較し、ライブストリームのデモンストレーションを視聴し、ビジュアライゼーションツールを利用できるようになりました。IKEAは2025年8月にJD.comでのサービスを開始し、以前のTmallでの活動に続いて中国でのオンラインプレゼンスを拡大しました。ロイターは、中国のIKEAの新規顧客の5人に1人が以前Tmallを通じて来店していたと報告しました。これは、ホームファニッシング購買プロセスにおける大手Eコマースプラットフォームの重要性を示しています。これらのプラットフォームがオンラインデザイン選択とホームデリバリーへの期待に対する消費者の親しみを高める際に、壁紙ブランドは恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塩化ビニル、フタル酸エステル、ホルムアルデヒド、TVOCに関する規制強化 | -0.7% | 全国規模、第1層都市で加速 | 短期(2年以内) |
| 不織布、ファブリック、ペイント、壁布、壁パネルによる代替 | -1.2% | 全国規模、中国東部および中国南部で最も顕著 | 中期(2〜4年) |
| PVC、可塑剤、接着剤、エネルギーコストの変動 | -0.5% | 全国規模、山東省および新疆での供給集中 | 短期(2年以内) |
| 防火安全認定および製品表示検証コスト | -0.3% | 全国規模、公共部門調達に焦点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
塩化ビニル、フタル酸エステル、ホルムアルデヒド、TVOCに関する規制強化
GB 18585-2023は2024年12月1日に施行され、PVCおよびビニールコーティングを含む基材タイプ全般にわたる壁紙に有害物質の制限を適用しています。この規格は、ホルムアルデヒド、重金属、揮発性有機炭素分画を含む化合物への対応をメーカーに求めています。これらの要件は、中国ビニール壁紙市場における開発、試験、文書化の負担を増大させます。特に、旧来の処方に依存していたり、確立されたコンプライアンスプロセスを持たないメーカーにとって重大な影響があります。健康に配慮した場所向けの製品は、実用的なパフォーマンス要件と、より厳格な素材開示の両方を満たす必要があります。その結果、参入コストが高まり、処方開発への投資を先送りにしてきたサプライヤーにとってはよ困難な道となっています。
不織布、ファブリック、ペイント、壁布、壁パネルによる代替
ビニール壁紙は、不織布製品、ファブリックベースの壁布、ペイント、壁パネル、その他の装飾的な壁面仕上げ材と競合しています。各代替品は、施工速度、素材の外観、環境面でのポジショニング、または耐久性の認識など、異なる購入者の懸念に対応しています。中国ビニール壁紙市場は、デザインの柔軟性、洗浄性、および1平方メートルあたりのコストに関する明確な優位性を維持する必要があります。水性コーティング不織布壁紙はT/ZZB 3860-2024の技術規格の枠組みを持ち、競合サプライヤーに環境および施工面での主張の根拠を提供しています。壁布もまた、購入者がファブリックテクスチャーやシームレス仕上げを好むプロジェクトで競合します。ペイントは馴染みのある低複雑性の選択肢であり続け、壁パネルは剛性があり迅速に施工できる表面が好まれる場合に訴求力を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ・構造タイプ別:ビニールコーティング紙がリード、ファブリックバックドビニールが加速
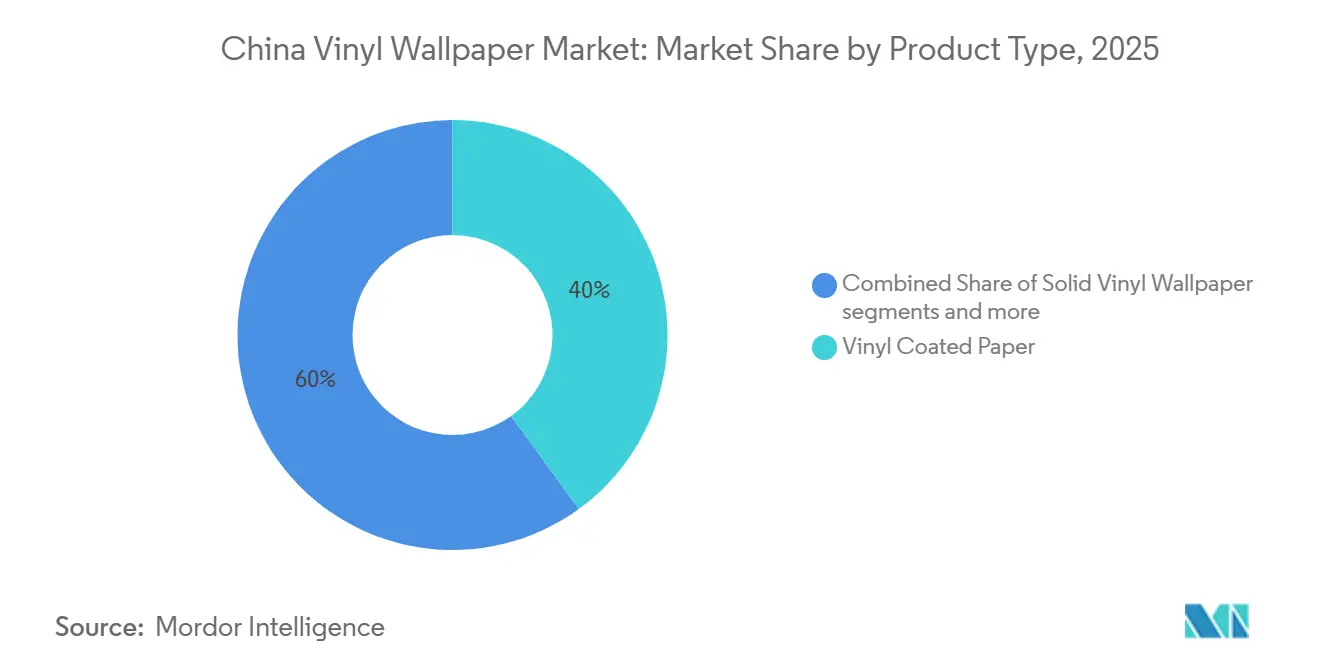
ビニールコーティング紙は2025年にセグメントシェアの40.0%を占めました。印刷可能な紙基材と保護PVCコーティングにより、手頃な価格帯で高精細なパターンを実現します。これにより、プレミアム素材コストをかけずに多様性を求める住宅リノベーションおよび軽商業プロジェクトに適しています。このセグメントは、幅広いテクスチャー、装飾パターン、フォトリアリスティックな壁画オプションの恩恵を受けています。ビニールコーティング紙は、購入者が視覚的な選択肢、洗浄性、価格のバランスを必要とする場合の一般的なデフォルト選択肢であり続けています。その役割は、住宅所有者が部屋ごとに仕上げ材を選択することが多い既存住宅リノベーション市場と密接に結びついています。
ファブリックバックドビニールは2026年から2031年にかけてCAGR 7.70%で成長すると予測されており、最も成長の速い構造タイプとなっています。ファブリックバックドビニールの中国ビニール壁紙市場規模は、その引張強度と施工時の角部破れへの耐性によって支えられています。これらの特性は、壁面が不均一で表面が激しく使用されるホスピタリティ、ヘルスケア、オフィスのリノベーションにおいて重要です。ファブリックバッキングはまた、長期サイクルの商業プロジェクトにおけるより耐久性の高い仕様をサポートします。ソリッドビニールは、耐摩耗性がより高い素材コストを正当化できる廊下やロビーエリアでの使用を継続しています。不織布ビニール、テクスチャード製品、デジタル印刷壁画は、より簡単な施工、パーソナライズされたグラフィック、またはより個性的な仕上げを求める購入者に対応しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
施工タイプ別:従来型フォーマットが優勢、自己粘着型が構造的シェアを拡大
従来型のペースト施工フォーマットは2025年にセグメントシェアの64.0%を占めました。施工業者、インテリアデザイナー、不動産開発業者は、プロフェッショナルな施工ワークフローにおいてこれらのフォーマットを引き続き使用しています。ペースト施工は永続的な接着を提供し、施工中の位置調整を可能にします。これは、大型商業壁面での寸法精度が重要な場合に価値があります。従来型フォーマットは施工業者にも馴染みがあるため、確立されたプロジェクト慣行に適合します。その地位は、このカテゴリーにおけるプロフェッショナルな仕様と施工の継続的な重要性を反映しています。
自己粘着型壁紙は2026年から2031年にかけてCAGR 8.00%で拡大すると予測されています。自己粘着型製品の中国ビニール壁紙市場規模は、壁面を傷つけずに取り外せる壁面処理を求める都市部の賃借人によって支えられています。ソーシャルコマースは、施工の簡便さがオンラインでの発見を即座のホームアップグレード決定に変えることができるため、このフォーマットの購入を容易にします。接着剤の化学特性は、システムが表面フィルムと並んで有害物質要件を満たす必要があるため、依然として重要です。ブランドは、きれいな取り外しをサポートし、製品を繰り返し使えるインテリアリフレッシュオプションとして再ポジショニングするために接着剤処方を改善しています。これにより、このフォーマットは一回限りの価格主導の衝動買いよりも強力なユースケースを持つようになります。
用途別:リノベーションが過半数を維持、新築が加速
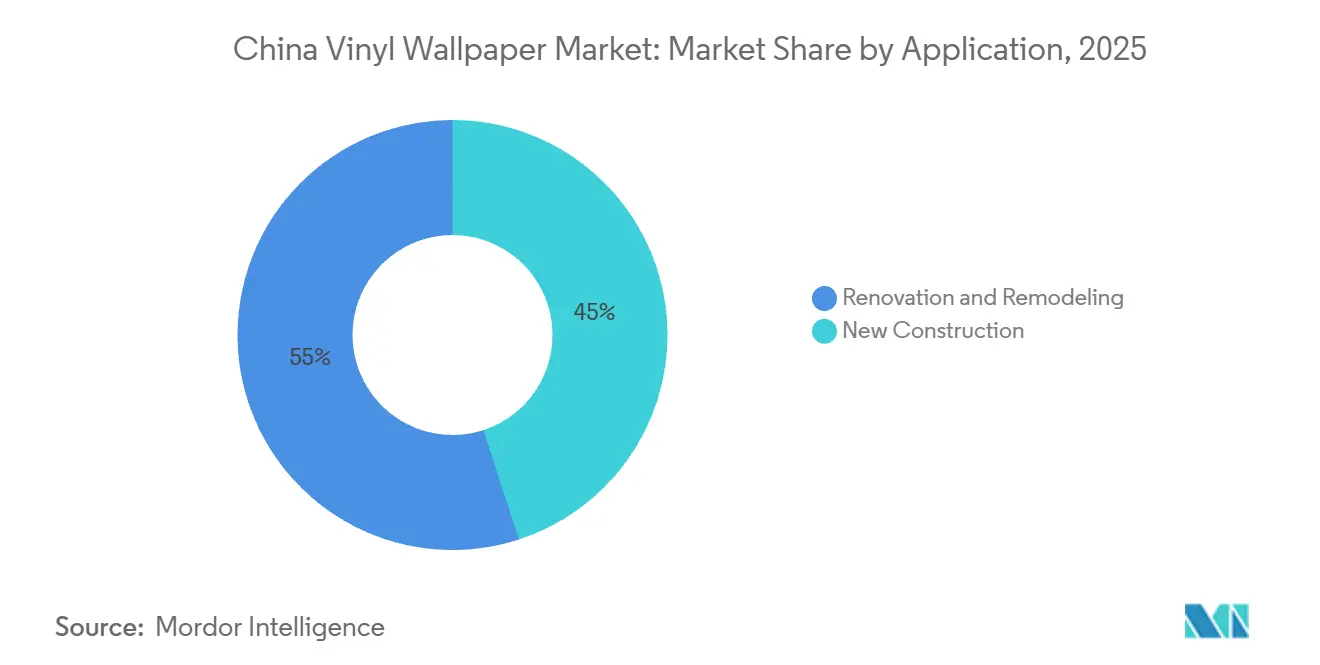
リノベーション・リモデリングは2025年にセグメントシェアの55.0%を占めました。老朽化した都市住宅は、交換、部分的なリモデリング、高齢者対応インテリアアップグレードの大きな基盤を生み出しています。2025年5月の都市更新政策の方向性は、2000年以前に建設された団地への体系的な取り組みを支援しています。リノベーション購入者は、既存の表面を交換するため、パターンの多様性と施工品質により高い価値を置く傾向があります。この環境は、基本的な代替品よりも中プレミアムのビニールコーティング紙とファブリックバックドビニールを優遇します。また、全室リノベーションなしに目に見える変化をもたらすフィーチャーウォール購入もサポートします。
新築は2026年から2031年にかけてCAGR 8.30%で成長すると予測されています。中国ビニール壁紙市場は、完成した内装を必要とし、設計段階でより高性能な表面素材を指定できる新規住宅プロジェクトから恩恵を受けます。2025年5月に導入された新築建物要件には、住宅建設における最低階高および遮音規定が含まれていました。これらの条件は、改善された空間・音響基準を補完する仕上げ材の選択をサポートできます。新築はまた、散在する住宅リノベーションよりも仕様、施工、調達においてより標準化された環境を提供します。その成長の速さはリノベーションを置き換えるものではありませんが、壁紙サプライヤーが利用できるプロジェクト基盤を広げます。
エンドユーザー別:住宅用がリード、商業用セグメントが加速
住宅用購入者は2025年にセグメントシェアの69.0%を占めました。リビングルームと寝室は、住宅所有者がリノベーション時に主要な視覚的キャンバスとしてこれらの部屋を使用するため、主要なデザイン空間であり続けています。キッチンとバスルームは、洗浄性が重要な場所でソリッドビニールとビニールコーティング紙を好みます。子供部屋は、介護者が壁面を傷つけずに取り外せることを重視する可能性があるため、ピールアンドスティック製品に関連しています。住宅需要はまた、フィーチャーウォールや小規模アップグレードの魅力を反映しています。これらの用途は、商業プロジェクトが成長する中でも、カテゴリー需要の中心に家庭を置き続けています。
商業用エンドユーザーは2026年から2031年にかけてCAGR 7.80%で成長すると予測されています。ホスピタリティ、ヘルスケア、小売、オフィスの改装は、高通行量エリアにおけるより重厚なビニールへの需要を生み出します。商業用購入者が物理的な耐久性と並んで抗菌性、低排出性、または防火性能の文書を必要とする場合、中国ビニール壁紙市場は恩恵を受けます。ファブリックバックドビニールは、施工においてより高い引張強度が必要な場合に特に関連性があります。商業用製品は、より重い表面重量とポストプロセスコーティングによって差別化を達成しながら、住宅用製品と共有ラインで製造されることが多いです。この生産アプローチにより、サプライヤーは完全に別個の製造システムを必要とせずに両方の顧客グループにサービスを提供できます。
流通チャネル別:B2Cが優勢、B2Bチャネルが最速で拡大
B2Cチャネルは2025年にセグメントシェアの72.0%を占めました。オンラインチャネルは、幅広い視覚的選択肢と便利な配送を提供するため、このルート内で重要な成長エンジンになりつつあります。ホームファニッシングプラットフォームは、消費者を隣接する壁紙購入へと導くデザイン発見ポイントとして機能できます。IKEAの2025年8月のJD.comへの参入は、中国のホームファニッシングエコシステムにもう一つの大型デジタルチャネルを追加しました[4]。専門壁紙店は、購入者がサンプルへの触覚的なアクセスを求める場合に依然として重要です。ビジュアライゼーションツールがオンライン選択を改善するにつれて、その役割は完全に消えるのではなく変化しています。
B2Bチャネルは2026年から2031年にかけてCAGR 7.8%で拡大すると予測されています。施工業者、建築家、インテリアデザイナーは、より広範なデザイン・アンド・ビルドパッケージの中に壁紙選択を含めることが増えています。これらの購入者がヘルスケア、教育、ホスピタリティプロジェクトで委託を受ける場合、中国ビニール壁紙産業は恩恵を受けます。B2B活動は、個人消費者の購入よりも大規模で繰り返し可能な注文を生み出すことができます。地元の店舗と非組織化チャネルは、専門小売とEコマースフルフィルメントの発展が遅れている低層都市でのリーチを依然として提供しています。たがって、流通はより混合的になりつつあり、消費者のオンライン発見とプロジェクト仕様がプロフェッショナルチャネルを通じて進んでいます。
地域分析
中国東部は2025年にセグメントシェアの37.1%を占めました。上海、江蘇省、浙江省は、インテリアデザイン会社、建物完成施工業者、不動産開発業者、素材サプライヤーの密集したエリアを形成しています。この集中は、仕様と施工のための一貫したパイプラインを生み出します。海寧の浙江MSDグループと複数の紹興拠点のメーカーが、PVCおよびビニールコーティング製品の地域製造基盤に貢献しています。中国東部はまた、住宅リノベーションと商業デザイン活動が幅広い製品ミックスをサポートできる環境を提供しています。この地域の確立されたデザインおよび生産ネットワークが、中国ビニール壁紙市場における地位を強化しています。
中国中南部は2031年にかけてCAGR 7.6%で拡大すると予測されています。成都と重慶は、活発な住宅開発、インテリアフィットアウト要件、および継続的な都市開発を通じて需要を支えています。これらの都市での継続的な住宅開発と都市建設は、新築および改修の壁面仕上げ工事の基盤を拡大しています。この地域はまた、より耐久性の高い装飾表面を必要とするホスピタリティおよび観光開発の足跡を持っています。
中国北部は、特に北京周辺のオフィス、公共部門、住宅団地の改修を通じて安定した役割を維持しています。中国北部セグメントは、より広範な都市更新アジェンダの下でターゲットとされた老朽化住宅地区によって支えられています。四川省、雲南省、貴州省を含む中国西南部は、都市化と国内観光インフラによって支えられた二次的な成長エリアであり続けています。中国東北部は、老朽化した住宅ストックに関連したリノベーション機会を持っています。中国北西部は、民間不動産サイクルよりも政府主導の都市化プログラムによってペースが決まっています。これらの小規模地域は、全国的なリノベーション支援が低層都市に届き、住宅改善プロジェクトの利用可能性が拡大する際に恩恵を受けます。
競合環境
中国ビニール壁紙市場は断片化しており、支配的な地位に近い単一のメーカーは存在しません。サプライヤー基盤は地域メーカーと多数の基本製品サプライヤーに分散しています。この構造は、低層製品への参入障壁の低さを反映しています。競争は、デザインポートフォリオ、ブランド認知度、製品性能、認証、および流通リーチに基づいています。Guangdong Yulan Groupは、13本の自動化生産ラインと年間700万ロールの壁紙および500万平方メートルの壁布の生産能力を持つ主要メーカーです。2025年1月の国家グリーンファクトリーへの指定は、製造上の資格情報が機関および政府関連のリノベーション工事への参加をどのようにサポートできるかを示しています。
Yulanはまた、2025年9月に若い都市世帯とペット飼育者向けにYuciペット引っかき傷防止シームレス壁布を発表しました。同社は、実店舗と公式オンラインプラットフォームを通じて利用可能な全国工場補助金プロモーションを通じて製品を発売しました。2025年9月に発表されたZhuoyue 5シームレス壁布は、新しい最低3.1メートルの住宅階高基準向けに設計されました。これらの行動は、製品適応、ターゲットを絞った消費者ユースケース、オフラインとオンラインの組み合わせたリーチを中心に構築された戦略を示しています。UNIWAL Groupは、2025年に北京のソフトファニッシング展示市場へのオムニチャネル展開という異なるアプローチを採用しました。これにより、ショールーム活動とデジタルコマースを組み合わせてプロフェッショナルおよび消費者購入者にリーチしました。
中国ビニール壁紙市場は、価格だけでなく認証、防火性能、デジタルデザインサービスへとシフトしています。GB 8624-2025は2027年1月に施行予定であり、公共部門プロジェクトで使用される製品の防火性能認定への新たな注目を必要とします。試験と文書化に早期投資するサプライヤーは、より限定された機関サプライヤープールへのアクセスを得る可能性があります。浙江MSDグループは2026年7月のIndoBuildTechでVRショールームを使用し、デジタル貿易フォーマットを通じて国際B2B購入者にリーチしました。広東省と浙江省のメーカーはまた、ワイドフォーマット印刷を使用して、より短いリードタイムと低い最小数量でブランド固有のホテル、小売、オフィスの施工を完了できます。
中国ビニール壁紙産業リーダー
-
Guangdong Yulan Group Co., Ltd.
-
Shanghai Oya Decoration Materials Co., Ltd.
-
Jiangsu Aishe Wallpaper Co., Ltd.
-
Rainbow Wallpaper Co., Ltd.
-
Beijing Oriental Grammy Wallpaper Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年8月:IKEAがJD.comでサービスを開始し、初期提供として6,500製品を展開し、JD.comの物流ネットワークを活用。Tmallに続く2つ目の主要中国Eコマースプラットフォームを追加し、ビニール壁紙の発見と購入を促進するオンラインホームファニッシングエコシステムをさらに深化させた。
- 2025年1月:中国工業情報化部が2024年グリーン製造リストを発表し、Guangdong Yulan Groupを国家グリーンファクトリー指定企業に含めた。これは主要な中国壁紙メーカーとして初の国家レベルの環境製造認証であり、Yulanの製品を政府および機関調達の優遇対象として資格付けるものである。
中国ビニール壁紙市場レポートの調査範囲
| ソリッドビニール壁紙 |
| ビニールコーティング紙 |
| ファブリックバックドビニール |
| 不織布ビニール壁紙 |
| その他の製品タイプ |
| 従来型・非自己粘着型 |
| 自己粘着型・ピールアンドスティックビニール壁紙 |
| 新築 |
| リノベーション・リモデリング |
| 住宅用 | リビングルーム |
| キッチン | |
| 寝室 | |
| バスルーム | |
| 子供部屋 | |
| 商業用 |
| B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | |
| ホームセンター | |
| オンライン | |
| 地元の店舗(非組織化チャネル) | |
| その他の流通チャネル | |
| B2Bチャネル(施工業者および施工者、インテリアデザイナーおよび建築家、プロジェクト調達および機関販売) |
| 中国東部 |
| 中国西南部 |
| 中国北部 |
| 中国中南部 |
| 中国東北部 |
| 中国北西部 |
| 製品タイプ・構造タイプ別 | ソリッドビニール壁紙 | |
| ビニールコーティング紙 | ||
| ファブリックバックドビニール | ||
| 不織布ビニール壁紙 | ||
| その他の製品タイプ | ||
| 施工タイプ別 | 従来型・非自己粘着型 | |
| 自己粘着型・ピールアンドスティックビニール壁紙 | ||
| 用途別 | 新築 | |
| リノベーション・リモデリング | ||
| エンドユーザー別 | 住宅用 | リビングルーム |
| キッチン | ||
| 寝室 | ||
| バスルーム | ||
| 子供部屋 | ||
| 商業用 | ||
| 流通チャネル別 | B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | ||
| ホームセンター | ||
| オンライン | ||
| 地元の店舗(非組織化チャネル) | ||
| その他の流通チャネル | ||
| B2Bチャネル(施工業者および施工者、インテリアデザイナーおよび建築家、プロジェクト調達および機関販売) | ||
| 地域別 | 中国東部 | |
| 中国西南部 | ||
| 中国北部 | ||
| 中国中南部 | ||
| 中国東北部 | ||
| 中国北西部 | ||
レポートで回答される主要な質問
2026年における中国ビニール壁紙セクターの価値は?
中国ビニール壁紙市場規模は2026年に0.77 ビリオン 米ドルであり、CAGR 7.4%で2031年までに1.10 ビリオン 米ドルに達すると予測されています。
中国でビニール壁紙の需要をリードする製品タイプは?
ビニールコーティング紙は、幅広い印刷オプションと手頃な価格、実用的な表面保護を組み合わせているため、2025年に40%のシェアでリードしました。
中国で最も成長の速い施工フォーマットは?
自己粘着型壁紙は、賃借人とオンラインでのホームアップグレード購入に支えられ、2031年にかけてCAGR 8%で成長すると予測されています。
中国でビニール壁面仕上げ材にとってリノベーションが重要な理由は?
リノベーション・リモデリングは2025年に55%のシェアを占め、老朽化した住宅団地の改修とフィーチャーウォールへの需要によって支えられています。