
Tamanho e Participação do Mercado de Papel de Parede de Vinil da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
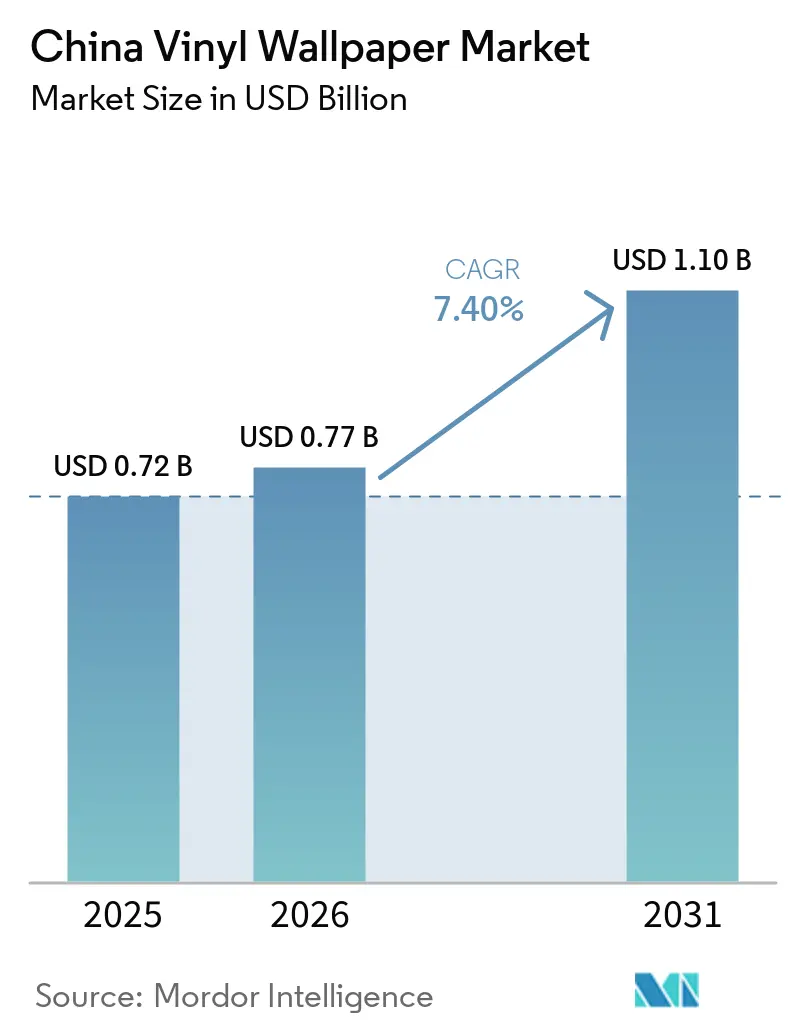
| Tamanho do mercado no ano base (2025) | 0.72 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.40 % |
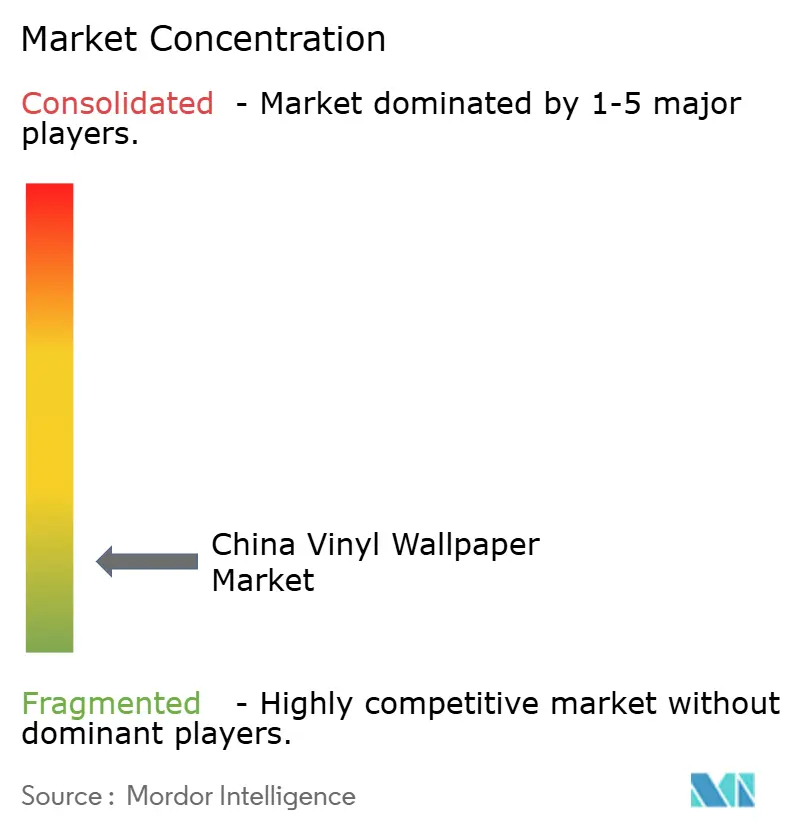
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Papel de Parede de Vinil da China por Mordor Intelligence
O mercado de papel de parede de vinil da China foi avaliado em 0,72 bilhões de USD em 2025, é estimado em 0,77 bilhões de USD em 2026 e tem previsão de atingir 1,10 bilhões de USD até 2031, crescendo a um CAGR de 7,40% durante 2026–2031. O mercado de papel de parede de vinil da China é sustentado pela atividade de renovação em residências existentes e pela necessidade de acabamentos de parede duráveis em interiores comerciais. O apoio de políticas para a renovação de conjuntos residenciais mais antigos fortaleceu o conjunto de projetos que requerem acabamentos interiores. O mercado de papel de parede de vinil da China também se beneficia quando os proprietários escolhem paredes de destaque como uma compra de renovação contida, em vez de repintar toda a residência. Os fornecedores estão respondendo com produtos certificados de menor emissão, gamas de design mais amplas e atendimento mais rápido para pedidos personalizados. A conformidade com os requisitos de substâncias nocivas e segurança contra incêndio está se tornando mais importante porque afeta o desenvolvimento de produtos, a elegibilidade de projetos e a posição de custo de produtores menores.
Principais Conclusões do Relatório
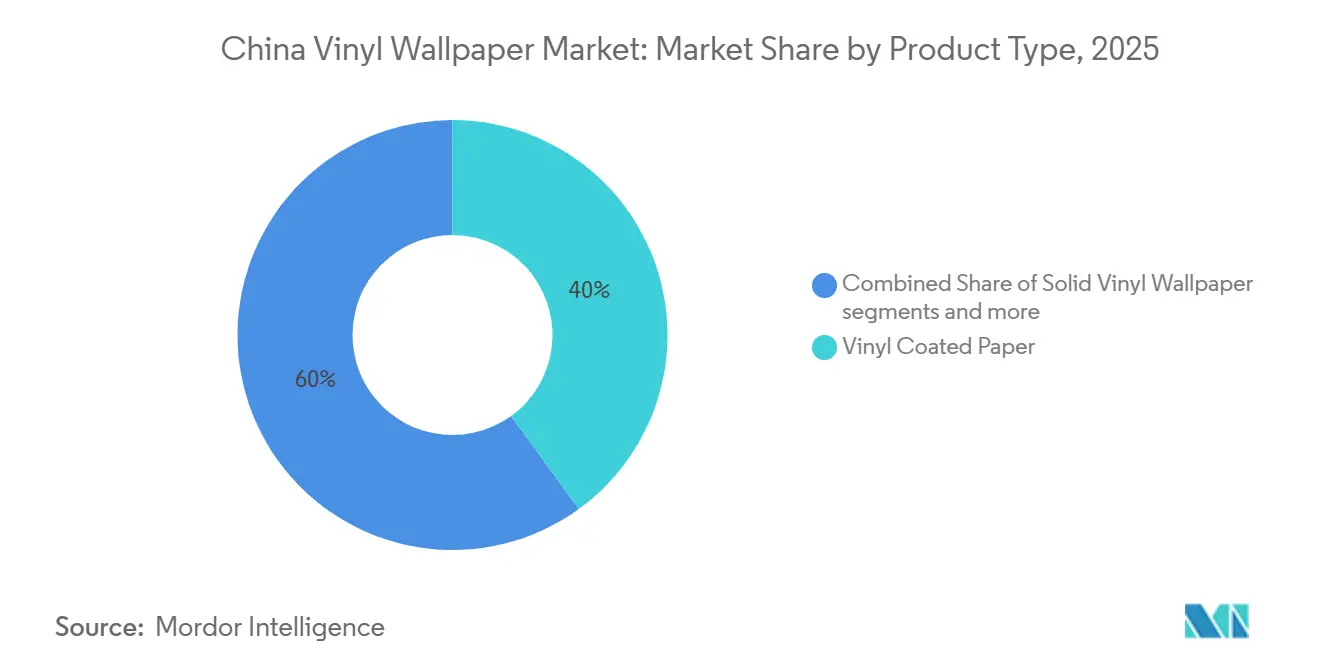
- Por tipo de produto, o papel revestido de vinil detinha 40% da participação do segmento em 2025, enquanto o vinil com suporte de tecido tem previsão de expandir a um CAGR de 7,7% até 2031.
- Por tipo de instalação, os formatos tradicionais detinham 64% da participação do segmento em 2025, enquanto o papel de parede autoadesivo tem previsão de crescer a um CAGR de 8% até 2031.
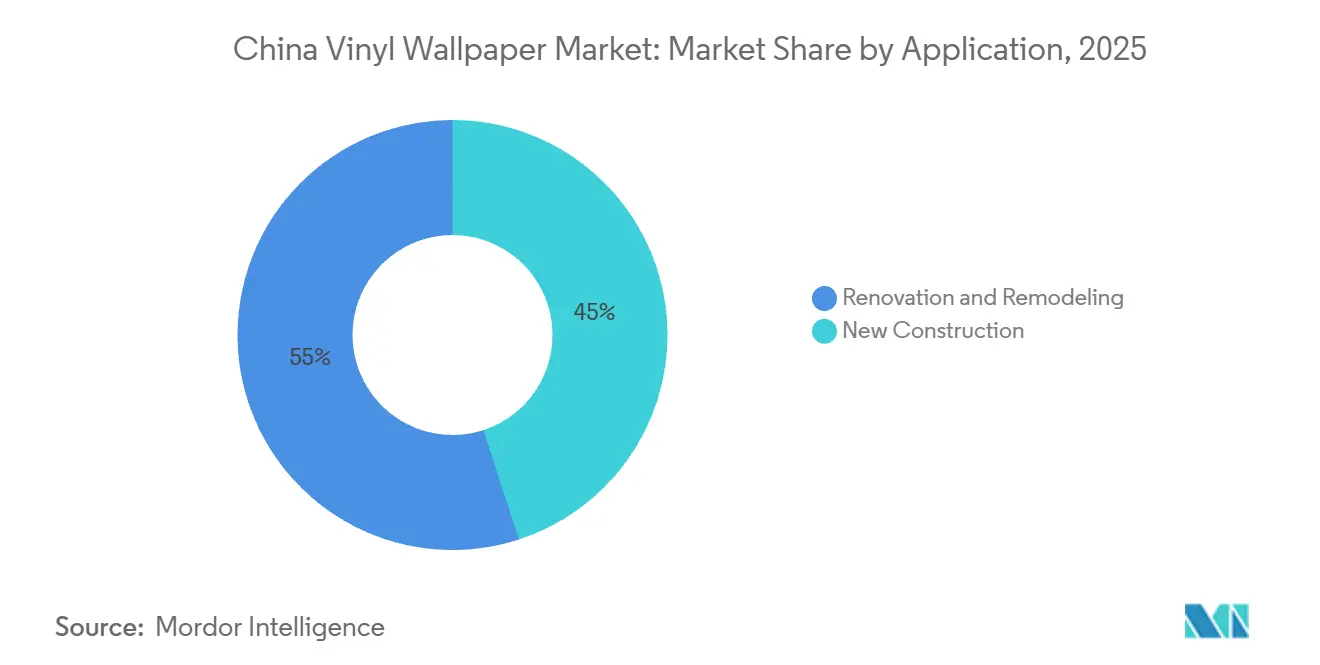
- Por aplicação, renovação e remodelação representaram 55% da participação do segmento em 2025, enquanto a nova construção tem previsão de expandir a um CAGR de 8,3% até 2031.
- Por usuário final, os compradores residenciais representaram 69% da participação do segmento em 2025, enquanto os usuários comerciais têm previsão de crescer a um CAGR de 7,8% até 2031.
- Por canal de distribuição, os canais B2C detinham 72% da participação do segmento em 2025, enquanto os canais B2B têm previsão de crescer a um CAGR de 7,8% até 2031.
- Por geografia, o Leste da China detinha 37,1% da participação do segmento em 2025, enquanto o Centro-Sul da China tem previsão de crescer a um CAGR de 7,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Papel de Parede de Vinil da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Durabilidade e lavabilidade em interiores de alto tráfego e sujeitos à umidade | +1.2% | Nacional, concentrado no Leste da China e no Centro-Sul da China | Curto prazo (≤ 2 anos) |
| Renovação residencial e substituição de tinta por paredes de destaque | +2.1% | Nacional, com ganhos iniciais em Xangai, Pequim, Chengdu e Chongqing | Médio prazo (2-4 anos) |
| Personalização por impressão digital e produção em pequenas tiragens | +1.0% | Leste da China e o Delta do Rio das Pérolas | Médio prazo (2-4 anos) |
| Hotelaria comercial, varejo, saúde e reforma de escritórios | +0.8% | Leste da China, Centro-Sul da China e Sul da China | Longo prazo (≥ 4 anos) |
| Descoberta de design liderada pelo comércio eletrônico e venda direta ao consumidor | +0.9% | Nacional, com força de plataforma em cidades de Nível 1 e Nível 2 | Curto prazo (≤ 2 anos) |
| Fabricação OEM flexível e rápido desenvolvimento de design em clusters de produção chineses | +0.6% | Guangdong, Zhejiang e Jiangsu | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Durabilidade e Lavabilidade em Interiores de Alto Tráfego e Sujeitos à Umidade
O mercado de papel de parede de vinil da China recebe suporte da resistência do material à umidade, abrasão e manchas. Essas características são relevantes em cozinhas, banheiros, quartos infantis, corredores comerciais e outros interiores que requerem limpeza rotineira. Os produtos de vinil podem oferecer uma alternativa prática às opções à base de papel e não tecido onde se espera manutenção frequente da superfície. Um estudo de 2026 constatou que a exposição interna a COV em residências chinesas permaneceu significativa, com produtos de madeira engenheirada e móveis identificados como os principais contribuintes para essa carga[1]. Essa evidência aumenta a importância de produtos que possam documentar emissões mais baixas e conformidade com a GB 18585-2023. Os fabricantes que fornecem registros claros de testes e conformidade podem usar o requisito para diferenciar seus produtos em ambientes sensíveis à saúde.
Renovação Residencial e Substituição de Tinta por Paredes de Destaque
A renovação residencial permanece o principal cenário de demanda para o mercado de papel de parede de vinil da China porque cria trabalho dentro das habitações existentes, em vez de depender apenas de novas conclusões de residências. A estrutura nacional de renovação urbana emitida em maio de 2025 visava atualizações sistemáticas de conjuntos residenciais construídos antes de 2000 até 2030[2]. Mais de 280.000 conjuntos residenciais foram atualizados entre 2019 e 2024, beneficiando 48 milhões de domicílios. Esse pipeline de renovação torna a substituição e a reforma parcial mais importantes para os fornecedores de revestimentos de parede. As paredes de destaque permitem que os domicílios adicionem padrão e cor sem se comprometer com um tratamento de sala inteira. O formato se encaixa em projetos onde os compradores desejam mudanças visíveis enquanto mantêm os gastos e o escopo de instalação contidos.
Personalização por Impressão Digital e Produção em Pequenas Tiragens
A impressão digital por jato de tinta está mudando a economia de pedidos disponível para os fabricantes em Guangdong, Zhejiang e Jiangsu. Sistemas de impressão e corte UV e látex de grande formato permitem que os produtores de papel de parede atendam pedidos personalizados de 500 metros quadrados ou menos[3]. Isso torna as impressões sob medida mais acessíveis a propriedades de hotelaria boutique, gerentes de varejo e compradores individuais. O mercado de papel de parede de vinil da China se beneficia dessa mudança porque pedidos menores podem ser atendidos sem o mesmo compromisso exigido pela serigrafia tradicional. A produção em pequenas tiragens também oferece aos fornecedores uma forma de testar designs antes de fazer pedidos de produção maiores. Ciclos de design mais rápidos ajudam os fabricantes a atender à demanda sazonal e a responder às mudanças nas preferências visuais.
Descoberta de Design Liderada pelo Comércio Eletrônico e Venda Direta ao Consumidor
Os canais online encurtaram o caminho da descoberta de design à compra no mercado de papel de parede de vinil da China. Os consumidores agora podem comparar padrões, assistir a demonstrações ao vivo e usar ferramentas de visualização sem começar com uma visita a uma loja física. A IKEA foi lançada no JD.com em agosto de 2025, expandindo sua presença online chinesa após sua atividade anterior no Tmall. A Reuters relatou que 1 em cada 5 novos clientes da IKEA na China havia chegado anteriormente pelo Tmall. Isso mostra a importância das grandes plataformas de comércio eletrônico na jornada de compra de móveis e decoração para o lar. As marcas de papel de parede podem se beneficiar quando essas plataformas aumentam a familiaridade do consumidor com a seleção de design online e as expectativas de entrega em domicílio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites mais rígidos para cloreto de vinila, ftalatos, formaldeído e COVT | -0.7% | Nacional, acelerado nas cidades de Nível 1 | Curto prazo (≤ 2 anos) |
| Substituição por não tecido, tecido, tinta, revestimento de parede e painéis de parede | -1.2% | Nacional, mais forte no Leste da China e no Sul da China | Médio prazo (2-4 anos) |
| Volatilidade de custos de PVC, plastificante, adesivo e energia | -0.5% | Nacional, com concentração de fornecimento em Shandong e Xinjiang | Curto prazo (≤ 2 anos) |
| Custos de qualificação de segurança contra incêndio e verificação de alegações de produtos | -0.3% | Nacional, com foco em aquisições do setor público | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites Mais Rígidos para Cloreto de Vinila, Ftalatos, Formaldeído e COVT
A GB 18585-2023 entrou em vigor em 1º de dezembro de 2024 e aplica limites de substâncias nocivas a papéis de parede em todos os tipos de substrato, incluindo PVC e revestimentos de vinil. A norma exige que os produtores abordem compostos que incluem formaldeído, metais pesados e frações de carbono orgânico volátil. Esses requisitos aumentam o ônus de desenvolvimento, teste e documentação para o mercado de papel de parede de vinil da China. Eles são especialmente relevantes para produtores que dependiam de formulações mais antigas ou que não tinham processos de conformidade estabelecidos. Os produtos destinados a locais sensíveis à saúde devem satisfazer tanto as expectativas práticas de desempenho quanto as divulgações de materiais mais exigentes. O resultado é um custo de entrada mais elevado e um caminho mais difícil para os fornecedores que adiaram o investimento em trabalho de formulação.
Substituição por Não Tecido, Tecido, Tinta, Revestimento de Parede e Painéis de Parede
O papel de parede de vinil compete com produtos de não tecido, revestimento de parede à base de tecido, tinta, painéis de parede e outros acabamentos decorativos de parede. Cada alternativa aborda uma preocupação diferente do comprador, incluindo velocidade de instalação, aparência do material, posicionamento ambiental ou durabilidade percebida. O mercado de papel de parede de vinil da China deve, portanto, manter um argumento claro em torno de flexibilidade de design, lavabilidade e custo por metro quadrado. Os revestimentos de parede de não tecido com revestimento aquoso têm uma estrutura de norma técnica sob a T/ZZB 3860-2024, dando aos fornecedores concorrentes uma base para alegações ambientais e de instalação. O revestimento de parede de tecido também compete em projetos onde os compradores preferem textura de tecido ou acabamentos sem emendas. A tinta permanece uma opção familiar de menor complexidade, enquanto os painéis de parede podem atrair onde uma superfície rígida e de instalação rápida é preferida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto / Tipo de Construção: Papel Revestido de Vinil Lidera, Vinil com Suporte de Tecido Acelera
O papel revestido de vinil detinha 40,0% da participação do segmento em 2025. Seu substrato de papel imprimível e revestimento de PVC protetor suportam padrões de alta definição a preços acessíveis. Isso o torna adequado para renovação residencial e projetos comerciais leves que requerem variedade sem um custo de material premium. O segmento se beneficia de uma ampla gama de texturas, padrões decorativos e opções de murais fotorrealistas. O papel revestido de vinil permanece um padrão comum quando os compradores precisam de um equilíbrio entre escolha visual, lavabilidade e preço. Seu papel está intimamente ligado ao conjunto de renovação de residências existentes, onde os proprietários frequentemente selecionam acabamentos cômodo a cômodo.
O vinil com suporte de tecido tem projeção de crescer a um CAGR de 7,70% durante 2026–2031, tornando-o o tipo de construção de crescimento mais rápido. O tamanho do mercado de papel de parede de vinil da China para vinil com suporte de tecido é sustentado por sua resistência à tração e sua capacidade de resistir ao rasgamento nas quinas durante a instalação. Essas qualidades importam em renovações de hotelaria, saúde e escritórios onde as paredes podem ser irregulares e as superfícies são muito utilizadas. O suporte de tecido também suporta uma especificação mais durável para projetos comerciais de longo ciclo. O vinil sólido continua a servir corredores e áreas de saguão onde a resistência à abrasão pode justificar um custo de material mais elevado. O vinil de não tecido, produtos texturizados e murais impressos digitalmente atendem a compradores que buscam instalação mais fácil, gráficos personalizados ou acabamentos mais distintos.


Por Tipo de Instalação: Formatos Tradicionais Dominantes, Autoadesivo Ganhando Participação Estrutural
Os formatos tradicionais aplicados com cola detinham 64,0% da participação do segmento em 2025. Empreiteiros, designers de interiores e incorporadoras continuam a usar esses formatos em fluxos de trabalho de instalação profissional. A aplicação com cola proporciona adesão permanente e permite o reposicionamento durante a instalação. Isso é valioso onde a precisão dimensional importa em grandes superfícies de parede comerciais. Os formatos tradicionais também permanecem familiares aos instaladores e, portanto, se encaixam nas práticas estabelecidas de projetos. Sua posição reflete a importância contínua da especificação e instalação profissional na categoria.
O papel de parede autoadesivo tem previsão de expandir a um CAGR de 8,00% durante 2026–2031. O tamanho do mercado de papel de parede de vinil da China para produtos autoadesivos é sustentado por locatários urbanos que buscam tratamentos de parede que possam ser removidos sem danificar a superfície. O comércio social torna esse formato mais fácil de comprar porque a simplicidade de instalação pode transformar a descoberta online em uma decisão imediata de melhoria do lar. A química adesiva permanece importante porque o sistema deve atender aos requisitos de substâncias nocivas juntamente com o filme de face. As marcas estão melhorando as formulações adesivas para suportar a remoção limpa e reposicionar o produto como uma opção de atualização interior repetível. Isso dá ao formato um caso de uso mais forte do que uma compra impulsiva única baseada em preço.
Por Aplicação: Renovação Detém a Maioria, Nova Construção Acelera
Renovação e remodelação detinham 55,0% da participação do segmento em 2025. As habitações urbanas mais antigas criam uma grande base para substituição, remodelação parcial e atualizações de interiores adaptados ao envelhecimento. A direção da política de renovação urbana de maio de 2025 apoia o trabalho sistemático em conjuntos construídos antes de 2000. Os compradores de renovação frequentemente atribuem mais valor à variedade de padrões e à qualidade de construção porque estão substituindo uma superfície existente. Esse cenário favorece o papel revestido de vinil de nível médio-premium e o vinil com suporte de tecido em detrimento de alternativas básicas. Também suporta compras de paredes de destaque que proporcionam uma mudança visível sem uma renovação interior completa.
A nova construção tem previsão de crescer a um CAGR de 8,30% durante 2026–2031. O mercado de papel de parede de vinil da China se beneficia de novos projetos residenciais que requerem interiores acabados e podem especificar materiais de superfície de maior desempenho na fase de design. Os novos requisitos de construção introduzidos em maio de 2025 incluíam disposições mínimas de altura de piso e isolamento acústico na construção residencial. Essas condições podem apoiar a seleção de acabamentos que complementem padrões espaciais e acústicos aprimorados. A nova construção também oferece um cenário mais padronizado para especificação, instalação e aquisição do que reformas domésticas dispersas. Seu crescimento mais rápido não desloca a renovação, mas amplia a base de projetos disponível para os fornecedores de papel de parede.
Por Usuário Final: Residencial Lidera, Segmento Comercial Acelera
Os compradores residenciais representaram 69,0% da participação do segmento em 2025. Salas de estar e quartos permanecem os principais cenários de design porque os proprietários usam esses cômodos como a principal tela visual durante a renovação. Cozinhas e banheiros favorecem o vinil sólido e o papel revestido de vinil onde a lavabilidade importa. Os quartos infantis são relevantes para produtos de destacar e colar porque os cuidadores podem valorizar a remoção sem danos à parede. A demanda residencial também reflete o apelo das paredes de destaque e das atualizações de menor escopo. Esses usos mantêm os domicílios no centro da demanda da categoria mesmo com o crescimento dos projetos comerciais.
Os usuários finais comerciais têm previsão de crescer a um CAGR de 7,80% durante 2026–2031. Hotelaria, saúde, varejo e reforma de escritórios criam demanda por vinil mais resistente em áreas de alto tráfego. O mercado de papel de parede de vinil da China se beneficia quando os compradores comerciais exigem documentação antimicrobiana, de menor emissão ou de desempenho contra incêndio juntamente com durabilidade física. O vinil com suporte de tecido é particularmente relevante onde as instalações precisam de maior resistência à tração. Os produtos comerciais frequentemente podem ser fabricados em linhas compartilhadas com produtos residenciais, com diferenciação alcançada por meio de pesos de face mais pesados e revestimentos pós-processo. Essa abordagem de produção permite que os fornecedores atendam a ambos os grupos de clientes sem exigir sistemas de fabricação inteiramente separados.
Por Canal de Distribuição: B2C Domina, Canais B2B Expandem Mais Rapidamente
Os canais B2C detinham 72,0% da participação do segmento em 2025. Os canais online estão se tornando um importante motor de crescimento nessa rota porque oferecem ampla escolha visual e entrega conveniente. As plataformas de móveis e decoração para o lar podem atuar como pontos de descoberta de design que levam os consumidores a compras adjacentes de revestimentos de parede. O lançamento da IKEA no JD.com em agosto de 2025 adicionou outro grande canal digital ao ecossistema chinês de móveis e decoração para o lar[4]. As lojas especializadas em papel de parede ainda importam quando os compradores querem acesso tátil a amostras. Seu papel está mudando à medida que as ferramentas de visualização melhoram a seleção online, em vez de desaparecer completamente.
Os canais B2B têm projeção de expandir a um CAGR de 7,8% durante 2026–2031. Empreiteiros, arquitetos e designers de interiores incluem cada vez mais a seleção de revestimentos de parede em pacotes mais amplos de design e construção. O setor de papel de parede de vinil da China se beneficia quando esses compradores obtêm mandatos em projetos de saúde, educação e hotelaria. A atividade B2B pode criar pedidos maiores e mais repetíveis do que as compras individuais de consumidores. Lojas locais e canais não organizados ainda proporcionam alcance em cidades de menor nível onde o varejo especializado e o atendimento de comércio eletrônico permanecem menos desenvolvidos. A distribuição está, portanto, se tornando mais mista, com a descoberta do consumidor online e a especificação de projetos movendo-se por canais profissionais.
Análise Geográfica
O Leste da China detinha 37,1% da participação do segmento em 2025. Xangai, Jiangsu e Zhejiang formam uma área densa para empresas de design de interiores, empreiteiros de conclusão de obras, incorporadoras e fornecedores de materiais. Essa concentração cria um pipeline consistente para especificação e instalação. A Zhejiang MSD Group em Haining e múltiplos produtores baseados em Shaoxing contribuem para uma base de fabricação regional de produtos de PVC e vinil revestido. O Leste da China também fornece um cenário onde a renovação residencial e a atividade de design comercial podem suportar uma ampla combinação de produtos. As redes estabelecidas de design e produção da região reforçam sua posição no mercado de papel de parede de vinil da China.
O Centro-Sul da China tem projeção de expandir a um CAGR de 7,6% até 2031. Chengdu e Chongqing sustentam a demanda por meio do desenvolvimento ativo de habitação, requisitos de acabamento interior e desenvolvimento urbano contínuo. O desenvolvimento habitacional em andamento e a construção urbana nessas cidades expandem a base para trabalhos de acabamento de parede em nova construção e reforma. A região também tem uma presença de desenvolvimento de hotelaria e turismo que pode exigir superfícies decorativas mais duráveis.
O Norte da China mantém um papel estável por meio da reforma de escritórios, setor público e conjuntos residenciais, especialmente em torno de Pequim. O segmento do Norte da China é sustentado por distritos habitacionais mais antigos visados pela agenda mais ampla de renovação urbana. O Sudoeste da China, incluindo Sichuan, Yunnan e Guizhou, permanece uma área de crescimento secundária sustentada pela urbanização e pela infraestrutura de turismo doméstico. O Nordeste da China tem uma oportunidade de renovação ligada ao estoque habitacional mais antigo. O Noroeste da China é impulsionado mais por programas de urbanização liderados pelo governo do que por ciclos privados de imóveis. Essas regiões menores se beneficiam quando o apoio nacional à renovação alcança cidades de menor nível e expande a disponibilidade de projetos de melhoria do lar.
Cenário Competitivo
O mercado de papel de parede de vinil da China é fragmentado, sem nenhum produtor próximo de uma posição dominante. A base de fornecedores está distribuída entre produtores regionais e muitos fornecedores de produtos básicos. Essa estrutura reflete as baixas barreiras de entrada em produtos de nível inferior. A concorrência é baseada em portfólio de design, reconhecimento de marca, desempenho do produto, certificação e alcance de distribuição. A Guangdong Yulan Group é um grande produtor com 13 linhas de produção automatizadas e uma capacidade anual de 7 milhões de rolos de papel de parede e 5 milhões de metros quadrados de revestimento de parede de tecido. Sua designação de janeiro de 2025 como Fábrica Verde nacional mostra como as credenciais de fabricação podem apoiar a participação em trabalhos de renovação institucionais e vinculados ao governo.
A Yulan também introduziu seu revestimento de parede sem emendas resistente a arranhões de animais de estimação Yuci em setembro de 2025 para domicílios urbanos jovens e donos de animais de estimação. A empresa lançou o produto por meio de uma promoção nacional de subsídio de fábrica disponível em lojas físicas e plataformas online oficiais. Seu revestimento de parede sem emendas Zhuoyue 5, introduzido em setembro de 2025, foi projetado para o novo padrão mínimo de altura de piso residencial de 3,1 metros. Essas ações mostram uma estratégia construída em torno de adaptação de produtos, casos de uso de consumidores direcionados e alcance combinado offline e online. O UNIWAL Group usou uma abordagem diferente por meio de uma expansão omnicanal no mercado de exposição de decoração suave de Pequim em 2025. Isso combinou atividade de showroom com comércio digital para alcançar compradores profissionais e consumidores.
O mercado de papel de parede de vinil da China está se deslocando em direção à certificação, desempenho contra incêndio e serviços de design digital, em vez de apenas preço. A GB 8624-2025 está programada para entrar em vigor em janeiro de 2027 e exigirá atenção renovada à qualificação de desempenho contra incêndio para produtos usados em projetos do setor público. Os fornecedores que investirem cedo em testes e documentação podem obter acesso a um conjunto de fornecedores institucionais mais limitado. A Zhejiang MSD Group usou um showroom de realidade virtual na IndoBuildTech em julho de 2026 para alcançar compradores B2B internacionais por meio de um formato de comércio digital. Os produtores em Guangdong e Zhejiang também podem usar impressão de grande formato para concluir instalações específicas de marca em hotéis, varejo e escritórios com prazos de entrega mais curtos e quantidades mínimas mais baixas.
Líderes do Setor de Papel de Parede de Vinil da China
-
Guangdong Yulan Group Co., Ltd.
-
Shanghai Oya Decoration Materials Co., Ltd.
-
Jiangsu Aishe Wallpaper Co., Ltd.
-
Rainbow Wallpaper Co., Ltd.
-
Beijing Oriental Grammy Wallpaper Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2025: A IKEA foi lançada no JD.com com uma oferta inicial de 6.500 produtos e utilização da rede logística do JD.com, adicionando uma segunda grande plataforma de comércio eletrônico chinesa após o Tmall, aprofundando ainda mais o ecossistema online de móveis e decoração para o lar que impulsiona a descoberta e a compra de papel de parede de vinil.
- Janeiro de 2025: O Ministério da Indústria e Tecnologia da Informação da China divulgou sua lista de Fabricação Verde de 2024, incluindo a Guangdong Yulan Group entre os designados como Fábrica Verde nacional, a primeira certificação de fabricação ambiental de nível nacional para um grande produtor chinês de papel de parede e uma credencial que qualifica os produtos da Yulan para preferência de aquisição governamental e institucional.


Escopo do Relatório do Mercado de Papel de Parede de Vinil da China
| Papel de Parede de Vinil Sólido |
| Papel Revestido de Vinil |
| Vinil com Suporte de Tecido |
| Papéis de Parede de Vinil de Não Tecido |
| Outro Tipo de Produto |
| Tradicional / Não Autoadesivo |
| Autoadesivo / Papel de Parede de Vinil de Destacar e Colar |
| Nova Construção |
| Renovação e Remodelação |
| Residencial | Sala de Estar |
| Cozinha | |
| Quarto | |
| Banheiro | |
| Quarto Infantil | |
| Comercial |
| Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas em Papel de Parede | |
| Centros de Decoração para o Lar | |
| Online | |
| Lojas Locais (canais não organizados) | |
| Outros Canais de Distribuição | |
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Aquisição de Projetos e Vendas Institucionais) |
| Leste da China |
| Sudoeste da China |
| Norte da China |
| Centro-Sul da China |
| Nordeste da China |
| Noroeste da China |
| Por Tipo de Produto / Tipo de Construção | Papel de Parede de Vinil Sólido | |
| Papel Revestido de Vinil | ||
| Vinil com Suporte de Tecido | ||
| Papéis de Parede de Vinil de Não Tecido | ||
| Outro Tipo de Produto | ||
| Por Tipo de Instalação | Tradicional / Não Autoadesivo | |
| Autoadesivo / Papel de Parede de Vinil de Destacar e Colar | ||
| Por Aplicação | Nova Construção | |
| Renovação e Remodelação | ||
| Por Usuário Final | Residencial | Sala de Estar |
| Cozinha | ||
| Quarto | ||
| Banheiro | ||
| Quarto Infantil | ||
| Comercial | ||
| Por Canal de Distribuição | Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas em Papel de Parede | ||
| Centros de Decoração para o Lar | ||
| Online | ||
| Lojas Locais (canais não organizados) | ||
| Outros Canais de Distribuição | ||
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Aquisição de Projetos e Vendas Institucionais) | ||
| Por Geografia | Leste da China | |
| Sudoeste da China | ||
| Norte da China | ||
| Centro-Sul da China | ||
| Nordeste da China | ||
| Noroeste da China | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor do setor de papel de parede de vinil da China em 2026?
O tamanho do mercado de papel de parede de vinil da China é de 0,77 bilhões de USD em 2026 e tem previsão de atingir 1,10 bilhões de USD até 2031 a um CAGR de 7,4%.
Qual tipo de produto de papel de parede de vinil lidera a demanda na China?
O papel revestido de vinil liderou com 40% de participação em 2025 porque combina amplas opções de impressão com preços acessíveis e proteção prática da superfície.
Qual formato de instalação está crescendo mais rapidamente na China?
O papel de parede autoadesivo tem previsão de crescer a um CAGR de 8% até 2031, sustentado por locatários e compras de melhoria do lar online.
Por que a renovação é importante para os revestimentos de parede de vinil na China?
Renovação e remodelação detinham 55% de participação em 2025, sustentadas por atualizações de conjuntos residenciais mais antigos e demanda por paredes de destaque.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
