
Marktgröße und Marktanteil des chinesischen Vinyl-Tapeten-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.72 Milliarden US-Dollar |
| Marktgröße (2026) | 0.77 Milliarden US-Dollar |
| Marktgröße (2031) | 1.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.40 % |
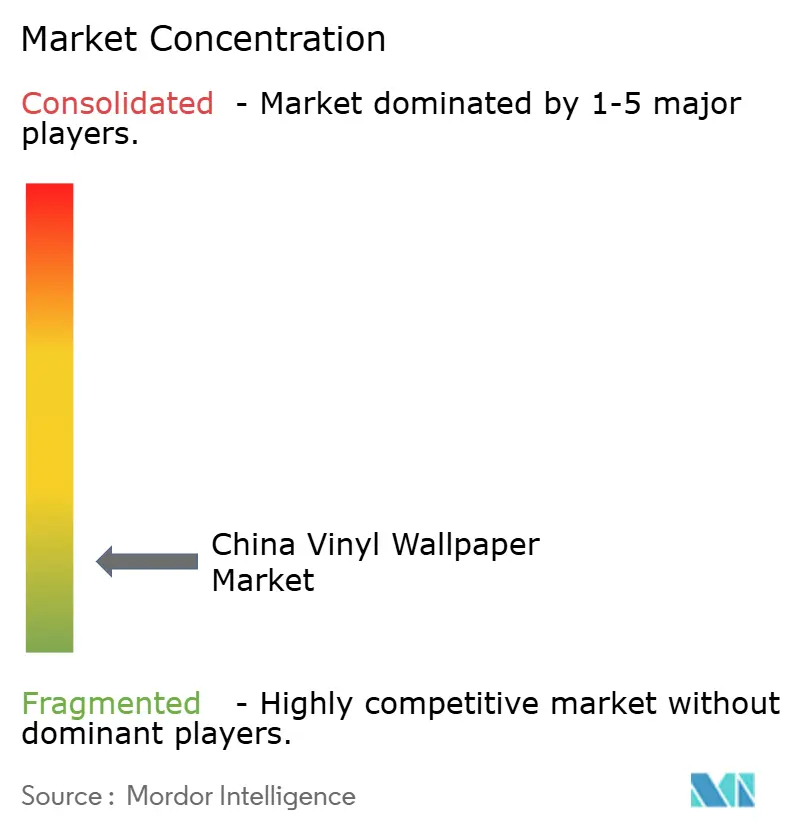
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Vinyl-Tapeten-Marktes von Mordor Intelligence
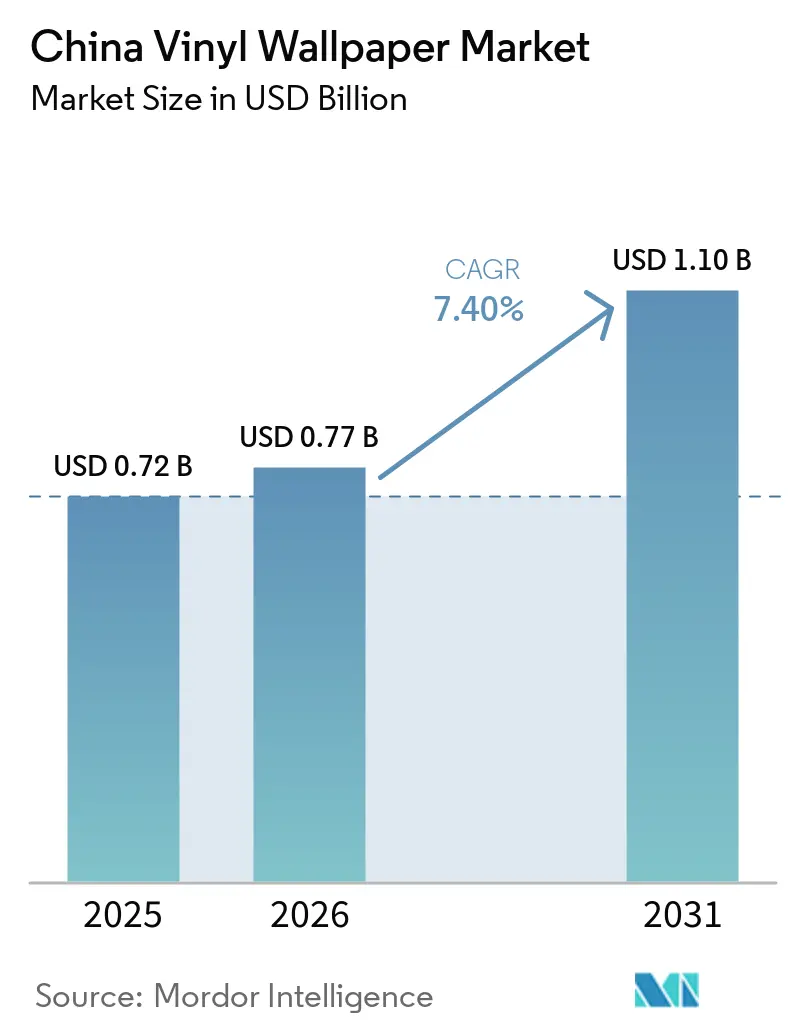
Der chinesische Vinyl-Tapeten-Markt wurde im Jahr 2025 auf 0,72 Milliarden USD bewertet, wird für 2026 auf 0,77 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,10 Milliarden USD erreichen, mit einer CAGR von 7,40 % im Zeitraum 2026–2031. Der chinesische Vinyl-Tapeten-Markt wird durch Renovierungsaktivitäten in bestehenden Wohngebäuden und den Bedarf an langlebigen Wandbelägen in gewerblichen Innenräumen gestützt. Die politische Unterstützung für die Erneuerung älterer Wohnanlagen hat den Pool an Projekten gestärkt, die Innenausbauarbeiten erfordern. Der chinesische Vinyl-Tapeten-Markt profitiert auch davon, wenn Hausbesitzer Akzentwände als begrenzte Renovierungsmaßnahme wählen, anstatt ein gesamtes Haus neu zu streichen. Lieferanten reagieren mit zertifizierten emissionsärmeren Produkten, breiteren Designsortimenten und schnellerer Auftragsabwicklung für individuelle Bestellungen. Die Einhaltung von Anforderungen an Schadstoffe und Brandschutz gewinnt zunehmend an Bedeutung, da sie die Produktentwicklung, die Projektfähigkeit und die Kostenposition kleinerer Hersteller beeinflusst.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt vinylbeschichtetes Papier im Jahr 2025 einen Segmentanteil von 40 %, während gewebeverstärktes Vinyl bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen wird.
- Nach Installationstyp hielten traditionelle Formate im Jahr 2025 einen Segmentanteil von 64 %, während selbstklebende Tapeten bis 2031 voraussichtlich mit einer CAGR von 8 % wachsen werden.
- Nach Anwendung entfielen auf Renovierung und Umbau im Jahr 2025 55 % des Segmentanteils, während Neubau bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen wird.
- Nach Endnutzer entfielen auf Privatkäufer im Jahr 2025 69 % des Segmentanteils, während gewerbliche Nutzer bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
- Nach Vertriebskanal hielten B2C-Kanäle im Jahr 2025 einen Segmentanteil von 72 %, während B2B-Kanäle bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
- Nach Geografie hielt Ostchina im Jahr 2025 einen Segmentanteil von 37,1 %, während Südmittelchina bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum chinesischen Vinyl-Tapeten-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langlebigkeit und Waschbarkeit in stark frequentierten und feuchtigkeitsanfälligen Innenräumen | +1.2% | National, konzentriert in Ostchina und Südmittelchina | Kurzfristig (≤ 2 Jahre) |
| Wohnrenovierung und Ersatz von Farbe durch Akzentwände | +2.1% | National, mit frühen Gewinnen in Shanghai, Peking, Chengdu und Chongqing | Mittelfristig (2–4 Jahre) |
| Digital gedruckte Individualisierung und Kleinserienfertigung | +1.0% | Ostchina und das Perlflussdelta | Mittelfristig (2–4 Jahre) |
| Gewerbliche Hotellerie, Einzelhandel, Gesundheitswesen und Bürorenovierung | +0.8% | Ostchina, Südmittelchina und Südchina | Langfristig (≥ 4 Jahre) |
| E-Commerce-gestützte Designentdeckung und Direktvertrieb an Verbraucher | +0.9% | National, mit Plattformstärke in Städten der Tier-1- und Tier-2-Kategorie | Kurzfristig (≤ 2 Jahre) |
| Flexible OEM-Fertigung und schnelle Designumsetzung in chinesischen Produktionsclustern | +0.6% | Guangdong, Zhejiang und Jiangsu | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langlebigkeit und Waschbarkeit in stark frequentierten und feuchtigkeitsanfälligen Innenräumen
Der chinesische Vinyl-Tapeten-Markt profitiert von der Beständigkeit des Materials gegenüber Feuchtigkeit, Abrieb und Flecken. Diese Eigenschaften sind in Küchen, Badezimmern, Kinderzimmern, gewerblichen Fluren und anderen Innenräumen relevant, die eine regelmäßige Reinigung erfordern. Vinylprodukte können eine praktische Alternative zu papier- und vliesbasierten Optionen bieten, wenn eine wiederholte Oberflächenpflege erwartet wird. Eine Studie aus dem Jahr 2026 ergab, dass die Belastung durch flüchtige organische Verbindungen (VOC) in Innenräumen chinesischer Wohngebäude weiterhin erheblich war, wobei Holzwerkstoffe und Möbel als führende Verursacher dieser Belastung identifiziert wurden[1]. Diese Erkenntnisse erhöhen die Bedeutung von Produkten, die nachweislich geringere Emissionen aufweisen und die Anforderungen der GB 18585-2023 erfüllen. Hersteller, die klare Prüf- und Konformitätsnachweise erbringen, können diese Anforderung nutzen, um ihre Produkte in gesundheitssensiblen Räumen zu differenzieren.
Wohnrenovierung und Ersatz von Farbe durch Akzentwände
Wohnrenovierungen bleiben das zentrale Nachfrageumfeld für den chinesischen Vinyl-Tapeten-Markt, da sie Arbeiten im Bestand schaffen, ohne ausschließlich von Neubauprojekten abhängig zu sein. Das im Mai 2025 verabschiedete nationale Stadtentwicklungsrahmenwerk zielte auf eine systematische Aufwertung von vor dem Jahr 2000 errichteten Wohnanlagen bis 2030 ab[2]. Zwischen 2019 und 2024 wurden mehr als 280.000 Wohnanlagen aufgewertet, von denen 48 Millionen Haushalte profitierten. Diese Renovierungspipeline macht Ersatz und Teilsanierung für Wandbelagslieferanten wichtiger. Akzentwände ermöglichen es Haushalten, Muster und Farbe hinzuzufügen, ohne sich für eine Vollraumgestaltung zu entscheiden. Das Format passt zu Projekten, bei denen Käufer eine sichtbare Veränderung wünschen, während Ausgaben und Installationsumfang begrenzt bleiben.
Digital gedruckte Individualisierung und Kleinserienfertigung
Der digitale Tintenstrahldruck verändert die Auftragsökonomie für Hersteller in Guangdong, Zhejiang und Jiangsu. Großformatige UV- und Latex-Druck-Schneidesysteme ermöglichen es Tapetenherstellern, individuelle Aufträge von 500 Quadratmetern oder weniger zu bearbeiten[3]. Dadurch werden maßgeschneiderte Drucke für Boutique-Hotelbetriebe, Einzelhandelsmanager und Privatkäufer zugänglicher. Der chinesische Vinyl-Tapeten-Markt profitiert von diesem Wandel, da kleinere Aufträge ohne den gleichen Aufwand wie beim traditionellen Siebdruck bedient werden können. Die Kleinserienfertigung gibt Lieferanten auch die Möglichkeit, Designs zu testen, bevor größere Produktionsaufträge erteilt werden. Schnellere Designzyklen helfen Herstellern, die saisonale Nachfrage zu bedienen und auf sich ändernde visuelle Präferenzen zu reagieren.
E-Commerce-gestützte Designentdeckung und Direktvertrieb an Verbraucher
Online-Kanäle haben den Weg von der Designentdeckung bis zum Kauf im chinesischen Vinyl-Tapeten-Markt verkürzt. Verbraucher können nun Muster vergleichen, Live-Stream-Demonstrationen ansehen und Visualisierungstools nutzen, ohne zunächst ein Ladengeschäft aufsuchen zu müssen. IKEA startete im August 2025 auf JD.com und erweiterte damit seine chinesische Online-Präsenz nach seiner früheren Tmall-Aktivität. Reuters berichtete, dass 1 von 5 neuen IKEA-Kunden in China zuvor über Tmall gewonnen wurde. Dies zeigt die Bedeutung großer E-Commerce-Plattformen im Kaufprozess für Heimeinrichtungsprodukte. Tapetenhersteller können davon profitieren, wenn diese Plattformen die Vertrautheit der Verbraucher mit der Online-Designauswahl und den Erwartungen an die Lieferung nach Hause steigern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Grenzwerte für Vinylchlorid, Phthalate, Formaldehyd und TVOC | -0.7% | National, beschleunigt in Städten der Tier-1-Kategorie | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Vlies, Gewebe, Farbe, Wandtuch und Wandpaneele | -1.2% | National, am stärksten in Ostchina und Südchina | Mittelfristig (2–4 Jahre) |
| Volatilität bei PVC-, Weichmacher-, Kleber- und Energiekosten | -0.5% | National, mit Versorgungskonzentration in Shandong und Xinjiang | Kurzfristig (≤ 2 Jahre) |
| Kosten für Brandschutzqualifikation und Produktangabenverifizierung | -0.3% | National, mit Fokus auf öffentliche Beschaffung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Grenzwerte für Vinylchlorid, Phthalate, Formaldehyd und TVOC
Die GB 18585-2023 trat am 1. Dezember 2024 in Kraft und legt Schadstoffgrenzwerte für Tapeten aller Substrattypen fest, einschließlich PVC und Vinylbeschichtungen. Die Norm verpflichtet Hersteller, Verbindungen wie Formaldehyd, Schwermetalle und flüchtige organische Kohlenstoffverbindungen zu berücksichtigen. Diese Anforderungen erhöhen den Entwicklungs-, Prüf- und Dokumentationsaufwand für den chinesischen Vinyl-Tapeten-Markt. Sie sind besonders relevant für Hersteller, die auf ältere Formulierungen setzten oder keine etablierten Konformitätsprozesse hatten. Produkte für gesundheitssensible Standorte müssen sowohl praktische Leistungserwartungen als auch anspruchsvollere Materialoffenlegungen erfüllen. Das Ergebnis sind höhere Markteintrittskosten und ein schwierigerer Weg für Lieferanten, die Investitionen in die Formulierungsarbeit aufgeschoben haben.
Substitution durch Vlies, Gewebe, Farbe, Wandtuch und Wandpaneele
Vinyl-Tapeten stehen im Wettbewerb mit Vlieswaren, gewebebasierten Wandtüchern, Farbe, Wandpaneelen und anderen dekorativen Wandbelägen. Jede Alternative spricht ein anderes Käuferanliegen an, darunter Installationsgeschwindigkeit, Materialoptik, Umweltpositionierung oder wahrgenommene Langlebigkeit. Der chinesische Vinyl-Tapeten-Markt muss daher ein klares Argument rund um Designflexibilität, Waschbarkeit und Kosten pro Quadratmeter aufrechterhalten. Wasserbasierte beschichtete Vlies-Wandbeläge verfügen über einen technischen Normrahmen gemäß T/ZZB 3860-2024, der konkurrierenden Lieferanten eine Grundlage für Umwelt- und Installationsansprüche bietet. Wandtuch konkurriert auch in Projekten, bei denen Käufer Gewebetextur oder nahtlose Oberflächen bevorzugen. Farbe bleibt eine vertraute Option mit geringerer Komplexität, während Wandpaneele dort attraktiv sein können, wo eine starre und schnell zu installierende Oberfläche bevorzugt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp / Konstruktionstyp: Vinylbeschichtetes Papier führt, gewebeverstärktes Vinyl beschleunigt
Vinylbeschichtetes Papier hielt im Jahr 2025 einen Segmentanteil von 40,0 %. Sein bedruckbares Papiersubstrat und die schützende PVC-Beschichtung ermöglichen hochauflösende Muster zu zugänglichen Preispunkten. Dies macht es geeignet für Wohnrenovierungen und leichte Gewerbeprojekte, die Vielfalt ohne einen Premiumwerkstoffaufpreis erfordern. Das Segment profitiert von einer breiten Palette an Texturen, dekorativen Mustern und fotorealistischen Wandbildoptionen. Vinylbeschichtetes Papier bleibt eine gängige Standardwahl, wenn Käufer eine Balance aus visueller Auswahl, Waschbarkeit und Preis benötigen. Seine Rolle ist eng mit dem Bestand an zu renovierenden Bestandswohnungen verknüpft, wo Hausbesitzer Oberflächen oft Zimmer für Zimmer auswählen.
Gewebeverstärktes Vinyl wird voraussichtlich mit einer CAGR von 7,70 % im Zeitraum 2026–2031 wachsen und ist damit der am schnellsten wachsende Konstruktionstyp. Die Marktgröße des chinesischen Vinyl-Tapeten-Marktes für gewebeverstärktes Vinyl wird durch seine Zugfestigkeit und seine Fähigkeit gestützt, Eckenrisse während der Installation zu widerstehen. Diese Eigenschaften sind in der Hotellerie, im Gesundheitswesen und bei Bürorenovierungen wichtig, wo Wände uneben sein können und Oberflächen stark beansprucht werden. Die Gewebeverstärkung unterstützt auch eine langlebigere Spezifikation für langfristige Gewerbeprojekte. Vollvinyl bedient weiterhin Flure und Lobbybereiche, wo Abriebfestigkeit einen höheren Materialpreis rechtfertigen kann. Vliesvinyl, strukturierte Produkte und digital gedruckte Wandbilder bedienen Käufer, die eine einfachere Installation, personalisierte Grafiken oder markantere Oberflächen suchen.
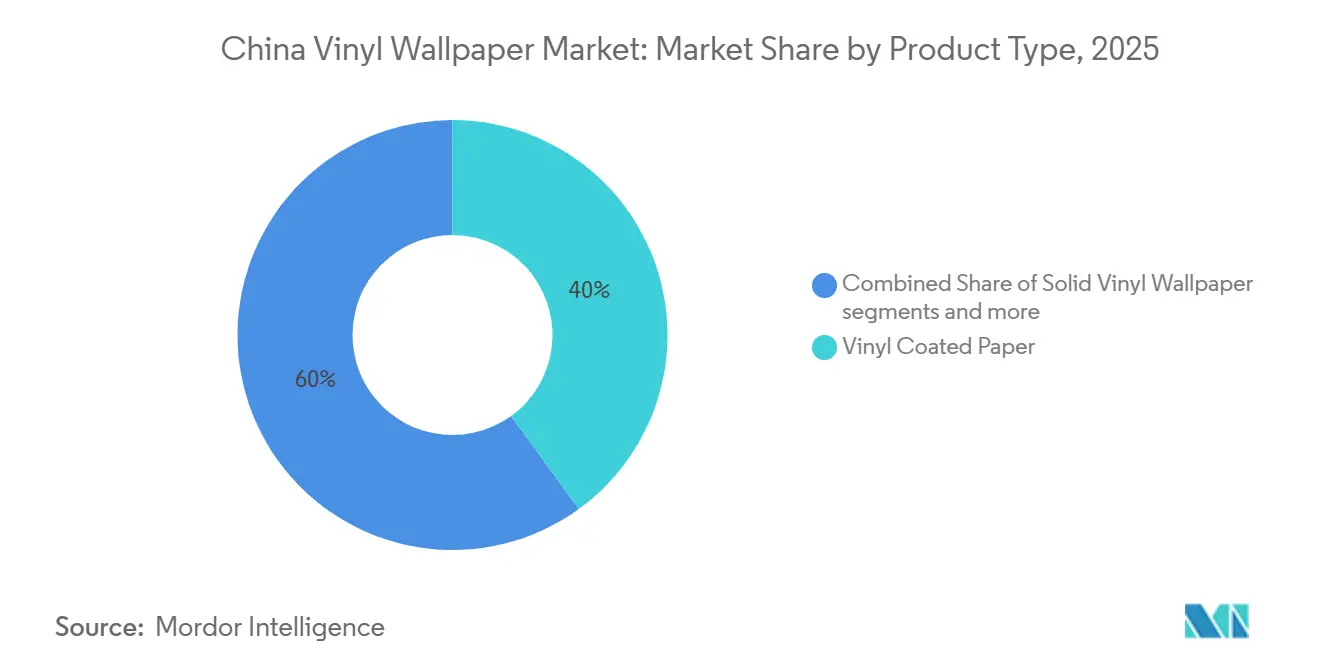
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Installationstyp: Traditionelle Formate dominieren, selbstklebende Tapeten gewinnen strukturellen Anteil
Traditionelle, kleberaufgetragene Formate hielten im Jahr 2025 einen Segmentanteil von 64,0 %. Handwerker, Innenarchitekten und Immobilienentwickler verwenden diese Formate weiterhin in professionellen Installationsabläufen. Die Kleberauftragung sorgt für dauerhafte Haftung und ermöglicht eine Neupositionierung während der Installation. Dies ist wertvoll, wenn Maßgenauigkeit über große gewerbliche Wandflächen hinweg wichtig ist. Traditionelle Formate sind Installateuren auch vertraut und passen daher zu etablierten Projektpraktiken. Ihre Position spiegelt die anhaltende Bedeutung professioneller Spezifikation und Installation in der Kategorie wider.
Selbstklebende Tapeten werden voraussichtlich mit einer CAGR von 8,00 % im Zeitraum 2026–2031 wachsen. Die Marktgröße des chinesischen Vinyl-Tapeten-Marktes für selbstklebende Produkte wird durch städtische Mieter gestützt, die Wandgestaltungen suchen, die ohne Beschädigung der Oberfläche entfernt werden können. Social Commerce erleichtert den Kauf dieses Formats, da die Installationseinfachheit eine Online-Entdeckung in eine sofortige Heimverbesserungsentscheidung umwandeln kann. Die Kleberchemie bleibt wichtig, da das System neben dem Deckfilm auch Schadstoffanforderungen erfüllen muss. Marken verbessern Kleberformulierungen, um eine saubere Entfernung zu unterstützen und das Produkt als wiederholbare Option zur Innenraumauffrischung zu positionieren. Dies verleiht dem Format einen stärkeren Verwendungszweck als einen einmaligen, preisgetriebenen Impulskauf.
Nach Anwendung: Renovierung hält Mehrheit, Neubau beschleunigt
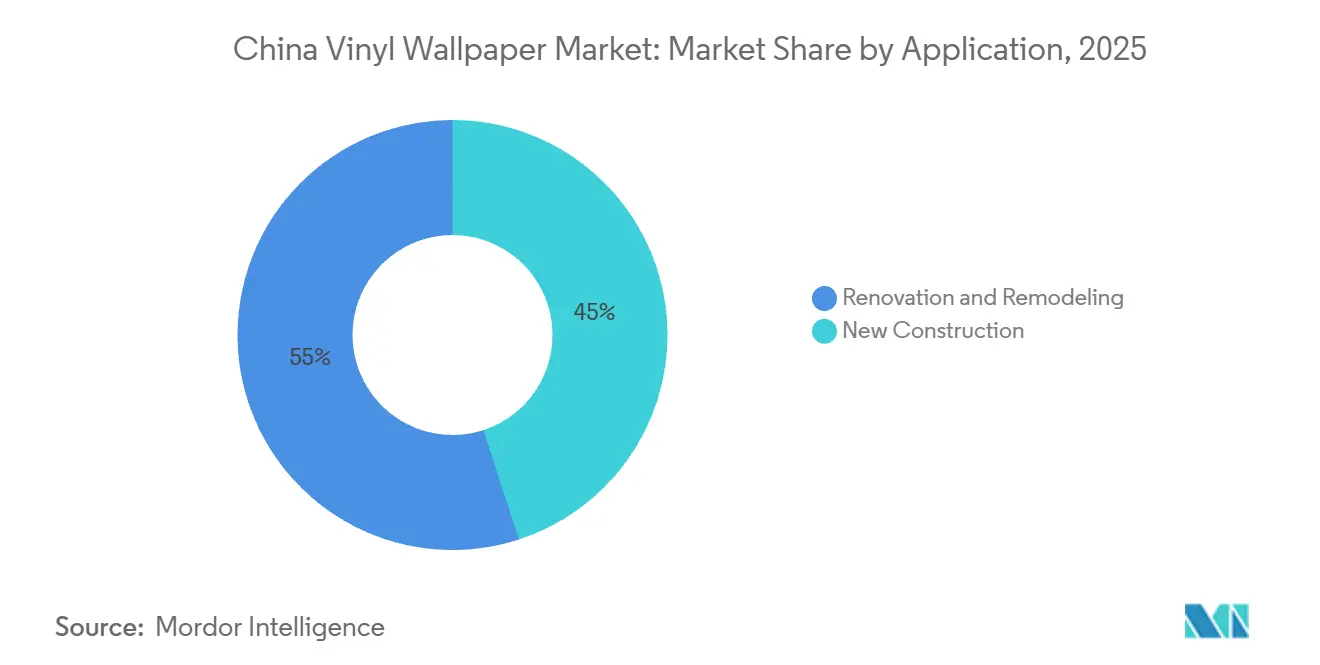
Renovierung und Umbau hielten im Jahr 2025 einen Segmentanteil von 55,0 %. Ältere städtische Wohngebäude schaffen eine große Basis für Ersatz, Teilsanierung und altersgerechte Innenraumaufwertungen. Die im Mai 2025 eingeschlagene Stadtentwicklungspolitik unterstützt systematische Arbeiten an vor dem Jahr 2000 errichteten Wohnanlagen. Renovierungskäufer legen oft mehr Wert auf Mustervielfalt und Konstruktionsqualität, da sie eine bestehende Oberfläche ersetzen. Dieses Umfeld begünstigt mittelpreisiges vinylbeschichtetes Papier und gewebeverstärktes Vinyl gegenüber einfachen Alternativen. Es unterstützt auch Akzentwandkäufe, die eine sichtbare Veränderung ohne eine vollständige Innenrenovierung ermöglichen.
Neubau wird voraussichtlich mit einer CAGR von 8,30 % im Zeitraum 2026–2031 wachsen. Der chinesische Vinyl-Tapeten-Markt profitiert von neuen Wohnbauprojekten, die fertige Innenräume erfordern und leistungsfähigere Oberflächenmaterialien bereits in der Planungsphase festlegen können. Im Mai 2025 eingeführte neue Bauvorschriften umfassten Mindestgeschosshöhen und Schallschutzanforderungen im Wohnungsbau. Diese Bedingungen können die Auswahl von Oberflächen begünstigen, die verbesserte räumliche und akustische Standards ergänzen. Neubau bietet auch ein standardisierteres Umfeld für Spezifikation, Installation und Beschaffung als verstreute Wohnrenovierungen. Sein schnelleres Wachstum verdrängt die Renovierung nicht, erweitert aber die Projektbasis für Tapetenhersteller.
Nach Endnutzer: Wohnbereich führt, gewerbliches Segment beschleunigt
Privatkäufer entfielen im Jahr 2025 auf einen Segmentanteil von 69,0 %. Wohnzimmer und Schlafzimmer bleiben die wichtigsten Designbereiche, da Hausbesitzer diese Räume bei Renovierungen als primäre visuelle Gestaltungsfläche nutzen. Küchen und Badezimmer bevorzugen Vollvinyl und vinylbeschichtetes Papier, wo Waschbarkeit wichtig ist. Kinderzimmer sind für Abzieh- und Klebeprodukte relevant, da Eltern möglicherweise eine Entfernung ohne Wandschäden schätzen. Die Wohnraumnachfrage spiegelt auch den Reiz von Akzentwänden und Aufwertungen mit geringem Umfang wider. Diese Verwendungszwecke halten Haushalte im Mittelpunkt der Kategorienachfrage, auch wenn gewerbliche Projekte wachsen.
Gewerbliche Endnutzer werden voraussichtlich mit einer CAGR von 7,80 % im Zeitraum 2026–2031 wachsen. Hotellerie, Gesundheitswesen, Einzelhandel und Bürorenovierung schaffen Nachfrage nach strapazierfähigerem Vinyl in stark frequentierten Bereichen. Der chinesische Vinyl-Tapeten-Markt profitiert, wenn gewerbliche Käufer neben physischer Langlebigkeit auch antimikrobielle, emissionsarme oder brandschutztechnische Dokumentation benötigen. Gewebeverstärktes Vinyl ist besonders relevant, wo Installationen mehr Zugfestigkeit erfordern. Gewerbliche Produkte können oft auf gemeinsamen Linien mit Wohnprodukten hergestellt werden, wobei die Differenzierung durch schwerere Deckgewichte und Nachbearbeitungsbeschichtungen erreicht wird. Dieser Produktionsansatz ermöglicht es Lieferanten, beide Kundengruppen zu bedienen, ohne vollständig separate Fertigungssysteme zu benötigen.
Nach Vertriebskanal: B2C dominiert, B2B-Kanäle wachsen am schnellsten
B2C-Kanäle hielten im Jahr 2025 einen Segmentanteil von 72,0 %. Online-Kanäle entwickeln sich zu einem wichtigen Wachstumsmotor innerhalb dieses Weges, da sie eine breite visuelle Auswahl und bequeme Lieferung bieten. Heimeinrichtungsplattformen können als Designentdeckungspunkte fungieren, die Verbraucher zu angrenzenden Wandbelagskäufen führen. IKEAs JD.com-Start im August 2025 fügte dem chinesischen Heimeinrichtungs-Ökosystem einen weiteren großen digitalen Kanal hinzu[4]. Spezialtapetengeschäfte sind weiterhin wichtig, wenn Käufer taktilen Zugang zu Mustern wünschen. Ihre Rolle verändert sich, da Visualisierungstools die Online-Auswahl verbessern, ohne vollständig zu verschwinden.
B2B-Kanäle werden voraussichtlich mit einer CAGR von 7,8 % im Zeitraum 2026–2031 wachsen. Handwerker, Architekten und Innenarchitekten beziehen die Wandbelagsauswahl zunehmend in umfassendere Design-und-Bau-Pakete ein. Die chinesische Vinyl-Tapeten-Branche profitiert, wenn diese Käufer Aufträge in den Bereichen Gesundheitswesen, Bildung und Hotellerie erhalten. B2B-Aktivitäten können größere und wiederholbarere Aufträge als einzelne Verbraucherkäufe generieren. Lokale Geschäfte und unorganisierte Kanäle bieten weiterhin Reichweite in Städten niedrigerer Kategorien, wo Spezialeinzelhandel und E-Commerce-Lieferung weniger entwickelt sind. Der Vertrieb wird daher zunehmend gemischter, mit Verbraucherentdeckung online und Projektspezifikation über professionelle Kanäle.
Geografische Analyse
Ostchina hielt im Jahr 2025 einen Segmentanteil von 37,1 %. Shanghai, Jiangsu und Zhejiang bilden ein dichtes Gebiet für Innenarchitekturbüros, Baufertigstellungsunternehmen, Immobilienentwickler und Materiallieferanten. Diese Konzentration schafft eine konsistente Pipeline für Spezifikation und Installation. Zhejiang MSD Group in Haining und mehrere in Shaoxing ansässige Hersteller tragen zu einer regionalen Fertigungsbasis für PVC- und vinylbeschichtete Produkte bei. Ostchina bietet auch ein Umfeld, in dem Wohnrenovierungen und gewerbliche Designaktivitäten ein breites Produktsortiment unterstützen können. Die etablierten Design- und Produktionsnetzwerke der Region stärken ihre Position im chinesischen Vinyl-Tapeten-Markt.
Südmittelchina wird voraussichtlich bis 2031 mit einer CAGR von 7,6 % wachsen. Chengdu und Chongqing unterstützen die Nachfrage durch aktive Wohnbauentwicklung, Innenausbauanforderungen und anhaltende Stadtentwicklung. Laufende Wohnbauentwicklung und städtischer Bau in diesen Städten erweitern die Basis für Neubau- und Sanierungsarbeiten an Wandoberflächen. Die Region verfügt auch über einen Hotellerie- und Tourismusentwicklungs-Fußabdruck, der langlebigere dekorative Oberflächen erfordern kann.
Nordchina behält eine stabile Rolle durch Büro-, öffentlichen Sektor- und Wohnanlagesanierungen, insbesondere rund um Peking. Das Nordchina-Segment wird durch ältere Wohnviertel gestützt, die im Rahmen der übergeordneten Stadtentwicklungsagenda anvisiert werden. Südwestchina, einschließlich Sichuan, Yunnan und Guizhou, bleibt ein sekundäres Wachstumsgebiet, das durch Urbanisierung und Infrastruktur für den Binnentourismus gestützt wird. Nordostchina hat eine Renovierungschance, die mit älterem Wohnungsbestand verbunden ist. Nordwestchina wird stärker durch staatlich geführte Urbanisierungsprogramme als durch private Immobilienzyklen bestimmt. Diese kleineren Regionen profitieren, wenn nationale Renovierungsunterstützung Städte niedrigerer Kategorien erreicht und die Verfügbarkeit von Heimverbesserungsprojekten erweitert.
Wettbewerbslandschaft
Der chinesische Vinyl-Tapeten-Markt ist fragmentiert, ohne dass ein einzelner Hersteller einer dominanten Position nahekommt. Die Lieferantenbasis verteilt sich auf regionale Hersteller und viele Basisproduktlieferanten. Diese Struktur spiegelt niedrige Markteintrittsbarrieren bei Produkten der unteren Preisklasse wider. Der Wettbewerb basiert auf Designportfolio, Markenbekanntheit, Produktleistung, Zertifizierung und Vertriebsreichweite. Guangdong Yulan Group ist ein bedeutender Hersteller mit 13 automatisierten Produktionslinien und einer Jahreskapazität von 7 Millionen Tapetenrollen und 5 Millionen Quadratmetern Wandtuch. Ihre Auszeichnung als nationale Grüne Fabrik im Januar 2025 zeigt, wie Fertigungsnachweise die Teilnahme an institutionellen und staatlich geförderten Renovierungsarbeiten unterstützen können.
Yulan führte im September 2025 auch sein Yuci kratzfestes nahtloses Wandtuch für junge städtische Haushalte und Tierbesitzer ein. Das Unternehmen brachte das Produkt über eine nationale Fabriksubventionsaktion auf den Markt, die über physische Geschäfte und offizielle Online-Plattformen verfügbar war. Sein Zhuoyue 5 nahtloses Wandtuch, das im September 2025 eingeführt wurde, wurde für den neuen Mindeststandard von 3,1 Metern Wohngeschosshöhe konzipiert. Diese Maßnahmen zeigen eine Strategie, die auf Produktanpassung, zielgerichtete Verbraucheranwendungsfälle und kombinierte Offline- und Online-Reichweite ausgerichtet ist. UNIWAL Group verfolgte einen anderen Ansatz durch eine Omni-Channel-Expansion in den Berliner Soft-Furnishing-Ausstellungsmarkt im Jahr 2025. Dies kombinierte Showroom-Aktivitäten mit digitalem Handel, um professionelle und Verbraucherkäufer zu erreichen.
Der chinesische Vinyl-Tapeten-Markt verlagert sich hin zu Zertifizierung, Brandschutzleistung und digitalen Designdienstleistungen statt allein auf den Preis. GB 8624-2025 soll im Januar 2027 in Kraft treten und erfordert erneute Aufmerksamkeit für die Brandschutzqualifikation von Produkten, die in öffentlichen Projekten verwendet werden. Lieferanten, die frühzeitig in Prüfung und Dokumentation investieren, können Zugang zu einem eingeschränkteren institutionellen Lieferantenpool erhalten. Zhejiang MSD Group nutzte im Juli 2026 einen VR-Showroom auf der IndoBuildTech, um internationale B2B-Käufer über ein digitales Handelsformat zu erreichen. Hersteller in Guangdong und Zhejiang können auch Großformatdruck nutzen, um markenspezifische Hotel-, Einzelhandels- und Büroinstallationen mit kürzeren Vorlaufzeiten und geringeren Mindestmengen zu realisieren.
Marktführer der chinesischen Vinyl-Tapeten-Branche
-
Guangdong Yulan Group Co., Ltd.
-
Shanghai Oya Decoration Materials Co., Ltd.
-
Jiangsu Aishe Wallpaper Co., Ltd.
-
Rainbow Wallpaper Co., Ltd.
-
Beijing Oriental Grammy Wallpaper Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2025: IKEA startete auf JD.com mit einem anfänglichen Angebot von 6.500 Produkten und der Nutzung des Logistiknetzwerks von JD.com, wodurch nach Tmall eine zweite große chinesische E-Commerce-Plattform hinzugefügt wurde, was das Online-Heimeinrichtungs-Ökosystem, das die Entdeckung und den Kauf von Vinyl-Tapeten antreibt, weiter vertieft.
- Januar 2025: Chinas Ministerium für Industrie und Informationstechnologie veröffentlichte seine Liste der Grünen Fertigung 2024, in der Guangdong Yulan Group unter den nationalen Designees der Grünen Fabrik aufgeführt ist – die erste nationale Umweltzertifizierung für die Fertigung eines bedeutenden chinesischen Tapetenherstellers und ein Nachweis, der Yulans Produkte für staatliche und institutionelle Beschaffungspräferenzen qualifiziert.


Berichtsumfang des chinesischen Vinyl-Tapeten-Marktes
| Vollvinyl-Tapete |
| Vinylbeschichtetes Papier |
| Gewebeverstärktes Vinyl |
| Vlies-Vinyl-Tapeten |
| Sonstige Produkttypen |
| Traditionell / Nicht selbstklebend |
| Selbstklebende / Abzieh- und Klebe-Vinyl-Tapete |
| Neubau |
| Renovierung und Umbau |
| Wohnbereich | Wohnzimmer |
| Küche | |
| Schlafzimmer | |
| Badezimmer | |
| Kinderzimmer | |
| Gewerbe |
| B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Spezialtapetengeschäfte | |
| Heimwerkermärkte | |
| Online | |
| Lokale Geschäfte (unorganisierte Kanäle) | |
| Sonstige Vertriebskanäle | |
| B2B-Kanäle (Handwerker und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) |
| Ostchina |
| Südwestchina |
| Nordchina |
| Südmittelchina |
| Nordostchina |
| Nordwestchina |
| Nach Produkttyp / Konstruktionstyp | Vollvinyl-Tapete | |
| Vinylbeschichtetes Papier | ||
| Gewebeverstärktes Vinyl | ||
| Vlies-Vinyl-Tapeten | ||
| Sonstige Produkttypen | ||
| Nach Installationstyp | Traditionell / Nicht selbstklebend | |
| Selbstklebende / Abzieh- und Klebe-Vinyl-Tapete | ||
| Nach Anwendung | Neubau | |
| Renovierung und Umbau | ||
| Nach Endnutzer | Wohnbereich | Wohnzimmer |
| Küche | ||
| Schlafzimmer | ||
| Badezimmer | ||
| Kinderzimmer | ||
| Gewerbe | ||
| Nach Vertriebskanal | B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Spezialtapetengeschäfte | ||
| Heimwerkermärkte | ||
| Online | ||
| Lokale Geschäfte (unorganisierte Kanäle) | ||
| Sonstige Vertriebskanäle | ||
| B2B-Kanäle (Handwerker und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) | ||
| Nach Geografie | Ostchina | |
| Südwestchina | ||
| Nordchina | ||
| Südmittelchina | ||
| Nordostchina | ||
| Nordwestchina | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des chinesischen Vinyl-Tapeten-Sektors im Jahr 2026?
Die Marktgröße des chinesischen Vinyl-Tapeten-Marktes beträgt 0,77 Milliarden USD im Jahr 2026 und soll bis 2031 bei einer CAGR von 7,4 % einen Wert von 1,10 Milliarden USD erreichen.
Welcher Vinyl-Tapeten-Produkttyp führt die Nachfrage in China an?
Vinylbeschichtetes Papier führte im Jahr 2025 mit einem Anteil von 40 %, da es breite Druckoptionen mit zugänglichen Preisen und praktischem Oberflächenschutz verbindet.
Welches Installationsformat wächst in China am schnellsten?
Selbstklebende Tapeten werden voraussichtlich bis 2031 mit einer CAGR von 8 % wachsen, unterstützt durch Mieter und Online-Heimverbesserungskäufe.
Warum ist Renovierung für Vinyl-Wandbeläge in China wichtig?
Renovierung und Umbau hielten im Jahr 2025 einen Anteil von 55 %, unterstützt durch Aufwertungen älterer Wohnanlagen und die Nachfrage nach Akzentwänden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
