
Taille et part du marché du papier peint vinyle en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.72 Milliards de dollars |
| Taille du Marché (2026) | 0.77 Milliards de dollars |
| Taille du Marché (2031) | 1.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.40 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du papier peint vinyle en Chine par Mordor Intelligence
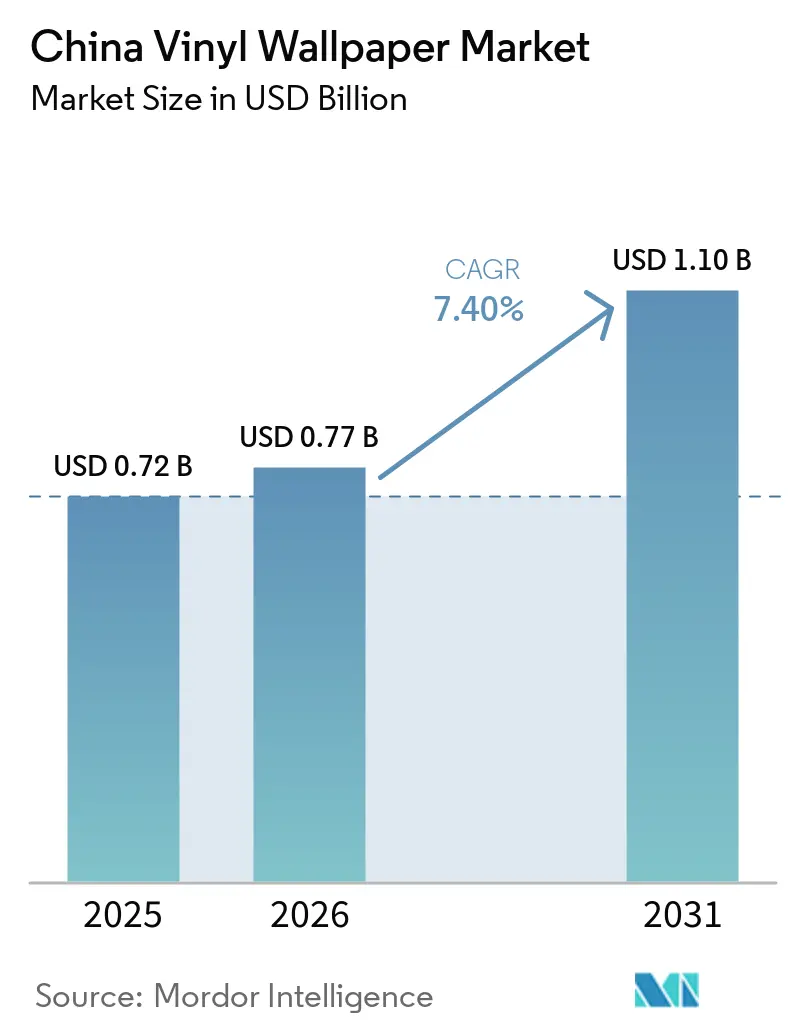
Le marché du papier peint vinyle en Chine était évalué à 0,72 milliard USD en 2025, est estimé à 0,77 milliard USD en 2026, et devrait atteindre 1,10 milliard USD d'ici 2031, avec un CAGR de 7,40 % durant la période 2026–2031. Le marché du papier peint vinyle en Chine est soutenu par l'activité de rénovation dans les logements existants et par le besoin de revêtements muraux durables dans les intérieurs commerciaux. Le soutien des politiques publiques en faveur du renouvellement des anciens ensembles résidentiels a renforcé le vivier de projets nécessitant des finitions intérieures. Le marché du papier peint vinyle en Chine bénéficie également du choix des propriétaires d'opter pour des murs d'accent comme achat de rénovation contenu plutôt que de repeindre l'intégralité d'un logement. Les fournisseurs répondent à cette tendance avec des produits certifiés à faibles émissions, des gammes de designs plus larges et une exécution plus rapide des commandes personnalisées. La conformité aux exigences relatives aux substances nocives et à la sécurité incendie devient de plus en plus importante car elle influe sur le développement des produits, l'éligibilité aux projets et la position concurrentielle des petits producteurs.
Principaux enseignements du rapport
- Par type de produit, le papier enduit de vinyle détenait 40 % de la part de segment en 2025, tandis que le vinyle sur support tissu devrait se développer à un CAGR de 7,7 % jusqu'en 2031.
- Par type d'installation, les formats traditionnels détenaient 64 % de la part de segment en 2025, tandis que le papier peint auto-adhésif devrait croître à un CAGR de 8 % jusqu'en 2031.
- Par application, la rénovation et le remodelage représentaient 55 % de la part de segment en 2025, tandis que la nouvelle construction devrait se développer à un CAGR de 8,3 % jusqu'en 2031.
- Par utilisateur final, les acheteurs résidentiels représentaient 69 % de la part de segment en 2025, tandis que les utilisateurs commerciaux devraient croître à un CAGR de 7,8 % jusqu'en 2031.
- Par canal de distribution, les canaux B2C détenaient 72 % de la part de segment en 2025, tandis que les canaux B2B devraient croître à un CAGR de 7,8 % jusqu'en 2031.
- Par géographie, la Chine de l'Est détenait 37,1 % de la part de segment en 2025, tandis que la Chine Centre-Sud devrait croître à un CAGR de 7,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du papier peint vinyle en Chine
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durabilité et lavabilité dans les intérieurs à fort trafic et sujets à l'humidité | +1.2% | National, concentré en Chine de l'Est et en Chine Centre-Sud | Court terme (≤ 2 ans) |
| Rénovation résidentielle et remplacement de la peinture par des murs d'accent | +2.1% | National, avec des gains précoces à Shanghai, Pékin, Chengdu et Chongqing | Moyen terme (2-4 ans) |
| Personnalisation par impression numérique et production en petites séries | +1.0% | Chine de l'Est et delta de la rivière des Perles | Moyen terme (2-4 ans) |
| Hôtellerie commerciale, commerce de détail, santé et rénovation de bureaux | +0.8% | Chine de l'Est, Chine Centre-Sud et Chine du Sud | Long terme (≥ 4 ans) |
| Découverte de designs via le commerce en ligne et vente directe aux consommateurs | +0.9% | National, avec une force des plateformes dans les villes de rang 1 et rang 2 | Court terme (≤ 2 ans) |
| Fabrication OEM flexible et délais de conception rapides dans les clusters de production chinois | +0.6% | Guangdong, Zhejiang et Jiangsu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durabilité et lavabilité dans les intérieurs à fort trafic et sujets à l'humidité
Le marché du papier peint vinyle en Chine tire parti de la résistance du matériau à l'humidité, à l'abrasion et aux taches. Ces caractéristiques sont pertinentes dans les cuisines, les salles de bains, les chambres d'enfants, les couloirs commerciaux et autres intérieurs nécessitant un nettoyage régulier. Les produits vinyliques peuvent offrir une alternative pratique aux options à base de papier et non tissées dans les espaces où un entretien répété des surfaces est attendu. Une étude de 2026 a révélé que l'exposition aux COV intérieurs dans les résidences chinoises restait significative, les produits en bois d'ingénierie et les meubles étant identifiés comme les principaux contributeurs à cette charge[1]. Ces données renforcent l'importance des produits capables de documenter des émissions plus faibles et leur conformité à la norme GB 18585-2023. Les fabricants qui fournissent des dossiers de tests et de conformité clairs peuvent utiliser cette exigence pour différencier leurs produits dans les pièces sensibles à la santé.
Rénovation résidentielle et remplacement de la peinture par des murs d'accent
La rénovation résidentielle reste le principal contexte de demande pour le marché du papier peint vinyle en Chine, car elle génère des travaux dans le parc immobilier existant sans dépendre uniquement des nouvelles livraisons de logements. Le cadre national de renouvellement urbain publié en mai 2025 visait des mises à niveau systématiques des ensembles résidentiels construits avant 2000, jusqu'en 2030[2]. Plus de 280 000 ensembles résidentiels ont été rénovés entre 2019 et 2024, bénéficiant à 48 millions de ménages. Ce pipeline de rénovation rend le remplacement et la réhabilitation partielle plus importants pour les fournisseurs de revêtements muraux. Les murs d'accent permettent aux ménages d'ajouter motifs et couleurs sans s'engager dans un traitement complet de la pièce. Ce format convient aux projets où les acheteurs souhaitent un changement visible tout en maintenant les dépenses et la portée des travaux d'installation dans des limites raisonnables.
Personnalisation par impression numérique et production en petites séries
L'impression numérique par jet d'encre modifie l'économie des commandes disponibles pour les fabricants du Guangdong, du Zhejiang et du Jiangsu. Les systèmes d'impression et de découpe UV et latex grand format permettent aux producteurs de papier peint de traiter des commandes personnalisées de 500 mètres carrés ou moins[3]. Cela rend les impressions sur mesure plus accessibles aux établissements hôteliers de niche, aux responsables de commerce de détail et aux acheteurs individuels. Le marché du papier peint vinyle en Chine bénéficie de cette évolution car les petites commandes peuvent être traitées sans le même engagement requis par la sérigraphie traditionnelle. La production en petites séries offre également aux fournisseurs un moyen de tester des designs avant de passer des commandes de production plus importantes. Des cycles de conception plus rapides aident les fabricants à répondre à la demande saisonnière et à s'adapter à l'évolution des préférences visuelles.
Découverte de designs via le commerce en ligne et vente directe aux consommateurs
Les canaux en ligne ont raccourci le parcours entre la découverte de designs et l'achat sur le marché du papier peint vinyle en Chine. Les consommateurs peuvent désormais comparer des motifs, regarder des démonstrations en direct et utiliser des outils de visualisation sans commencer par une visite en showroom. IKEA a lancé ses activités sur JD.com en août 2025, élargissant sa présence en ligne en Chine après son activité antérieure sur Tmall. Reuters a rapporté qu'1 nouveau client IKEA sur 5 en Chine était auparavant passé par Tmall. Cela illustre l'importance des grandes plateformes de commerce en ligne dans le parcours d'achat de produits d'ameublement. Les marques de papier peint peuvent en bénéficier lorsque ces plateformes accroissent la familiarité des consommateurs avec la sélection de designs en ligne et les attentes en matière de livraison à domicile.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durcissement des limites sur le chlorure de vinyle, les phtalates, le formaldéhyde et les COVT | -0.7% | National, accéléré dans les villes de rang 1 | Court terme (≤ 2 ans) |
| Substitution par des produits non tissés, tissu, peinture, toile murale et panneaux muraux | -1.2% | National, plus marqué en Chine de l'Est et en Chine du Sud | Moyen terme (2-4 ans) |
| Volatilité des coûts du PVC, des plastifiants, des adhésifs et de l'énergie | -0.5% | National, avec une concentration de l'offre dans le Shandong et le Xinjiang | Court terme (≤ 2 ans) |
| Coûts de qualification en matière de sécurité incendie et de vérification des allégations produits | -0.3% | National, avec un accent sur les marchés publics | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des limites sur le chlorure de vinyle, les phtalates, le formaldéhyde et les COVT
La norme GB 18585-2023 est entrée en vigueur le 1er décembre 2024 et applique des limites de substances nocives aux papiers peints sur tous les types de substrats, y compris le PVC et les revêtements vinyliques. La norme exige des producteurs qu'ils traitent des composés incluant le formaldéhyde, les métaux lourds et les fractions de carbone organique volatil. Ces exigences alourdissent la charge de développement, de test et de documentation pour le marché du papier peint vinyle en Chine. Elles sont particulièrement significatives pour les producteurs qui s'appuyaient sur d'anciennes formulations ou qui ne disposaient pas de processus de conformité établis. Les produits destinés aux espaces sensibles à la santé doivent satisfaire à la fois aux attentes pratiques en matière de performance et à des exigences plus strictes en matière de divulgation des matériaux. Il en résulte un coût d'entrée plus élevé et un parcours plus difficile pour les fournisseurs qui ont différé leurs investissements dans les travaux de formulation.
Substitution par des produits non tissés, tissu, peinture, toile murale et panneaux muraux
Le papier peint vinyle est en concurrence avec les produits non tissés, les toiles murales à base de tissu, la peinture, les panneaux muraux et d'autres revêtements muraux décoratifs. Chaque alternative répond à une préoccupation différente de l'acheteur, notamment la rapidité d'installation, l'aspect du matériau, le positionnement environnemental ou la durabilité perçue. Le marché du papier peint vinyle en Chine doit donc maintenir un argumentaire clair autour de la flexibilité du design, de la lavabilité et du coût au mètre carré. Les revêtements muraux non tissés à enduction aqueuse disposent d'un cadre de norme technique sous T/ZZB 3860-2024, offrant aux fournisseurs concurrents une base pour des allégations environnementales et d'installation. La toile murale est également en concurrence dans les projets où les acheteurs préfèrent une texture tissée ou des finitions sans raccord. La peinture reste une option familière à moindre complexité, tandis que les panneaux muraux peuvent séduire lorsqu'une surface rigide et à pose rapide est préfére.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit / type de construction : le papier enduit de vinyle en tête, le vinyle sur support tissu s'accélère
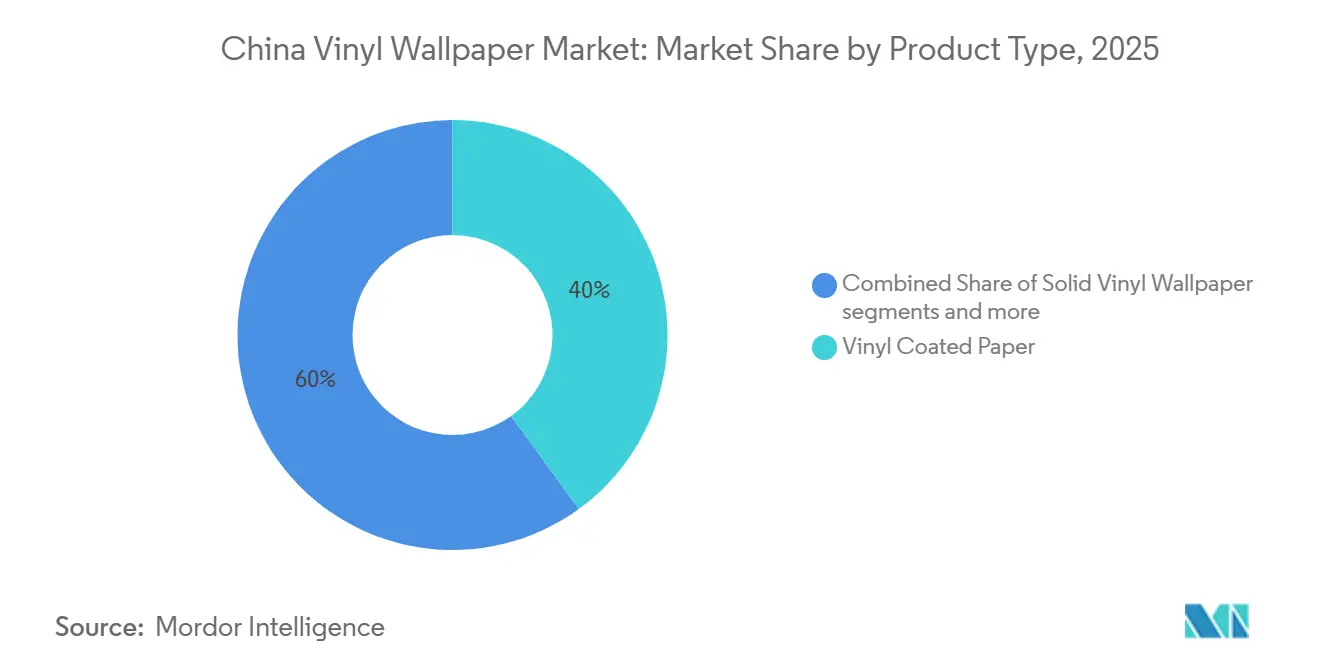
Le papier enduit de vinyle détenait 40,0 % de la part de segment en 2025. Son substrat papier imprimable et son revêtement PVC protecteur permettent des motifs haute définition à des prix accessibles. Cela le rend adapté aux projets de rénovation résidentielle et de commerce léger nécessitant de la variété sans coût de matériau premium. Le segment bénéficie d'une large gamme de textures, de motifs décoratifs et d'options de fresques photoréalistes. Le papier enduit de vinyle reste un choix courant par défaut lorsque les acheteurs ont besoin d'un équilibre entre choix visuel, lavabilité et prix. Son rôle est étroitement lié au parc de rénovation de logements existants, où les propriétaires sélectionnent souvent les finitions pièce par pièce.
Le vinyle sur support tissu devrait croître à un CAGR de 7,70 % durant 2026–2031, ce qui en fait le type de construction à la croissance la plus rapide. La taille du marché du papier peint vinyle en Chine pour le vinyle sur support tissu est soutenue par sa résistance à la traction et sa capacité à résister aux déchirures d'angle lors de l'installation. Ces qualités sont importantes dans les rénovations hôtelières, de santé et de bureaux où les murs peuvent être irréguliers et les surfaces fortement sollicitées. Le support tissu permet également une spécification plus durable pour les projets commerciaux à long cycle. Le vinyle solide continue de servir les couloirs et les halls d'entrée où la résistance à l'abrasion peut justifier un coût de matériau plus élevé. Le vinyle non tissé, les produits texturés et les fresques imprimées numériquement servent les acheteurs recherchant une installation plus facile, des graphismes personnalisés ou des finitions plus distinctives.

Par type d'installation : formats traditionnels dominants, l'auto-adhésif gagne une part structurelle
Les formats traditionnels à colle appliquée détenaient 64,0 % de la part de segment en 2025. Les entrepreneurs, les designers d'intérieur et les promoteurs immobiliers continuent d'utiliser ces formats dans les flux de travail d'installation professionnelle. L'application de colle assure une adhérence permanente et permet le repositionnement pendant l'installation. Cela est précieux lorsque la précision dimensionnelle est importante sur de grandes surfaces murales commerciales. Les formats traditionnels restent également familiers aux installateurs et s'intègrent donc aux pratiques de projet établies. Leur position reflète l'importance continue de la prescription et de l'installation professionnelles dans la catégorie.
Le papier peint auto-adhésif devrait se développer à un CAGR de 8,00 % durant 2026–2031. La taille du marché du papier peint vinyle en Chine pour les produits auto-adhésifs est soutenue par les locataires urbains qui recherchent des revêtements muraux pouvant être retirés sans endommager la surface. Le commerce social facilite l'achat de ce format car la simplicité d'installation peut transformer une découverte en ligne en une décision immédiate d'amélioration du logement. La chimie des adhésifs reste importante car le système doit satisfaire aux exigences relatives aux substances nocives en plus du film de surface. Les marques améliorent les formulations d'adhésifs pour faciliter le retrait propre et repositionner le produit comme une option de rafraîchissement intérieur répétable. Cela confère au format un cas d'usage plus solide qu'un achat impulsif ponctuel axé sur le prix.
Par application : la rénovation détient la majorité, la nouvelle construction s'accélère
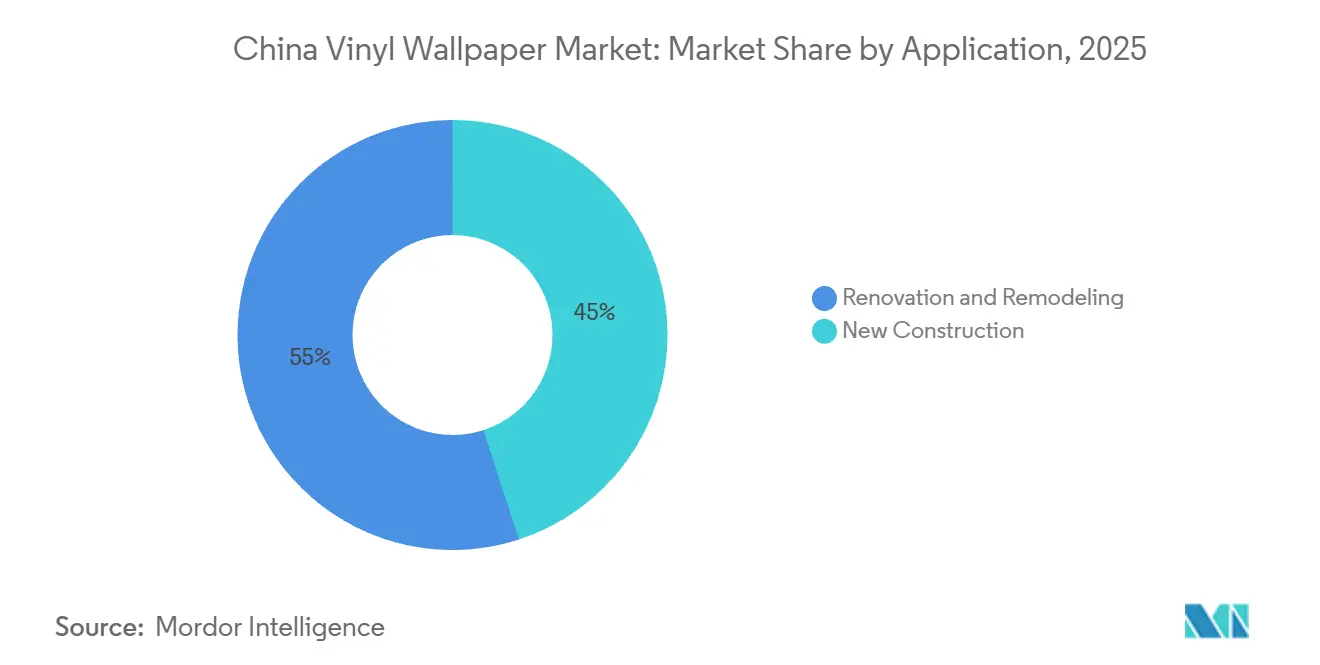
La rénovation et le remodelage détenaient 55,0 % de la part de segment en 2025. Les logements urbains anciens constituent une large base pour le remplacement, la réhabilitation partielle et les mises à niveau intérieures adaptées au vieillissement. La politique de renouvellement urbain de mai 2025 soutient des travaux systématiques sur les ensembles construits avant 2000. Les acheteurs en rénovation accordent souvent plus de valeur à la variété des motifs et à la qualité de construction car ils remplacent une surface existante. Ce contexte favorise le papier enduit de vinyle et le vinyle sur support tissu de gamme moyenne-premium par rapport aux alternatives basiques. Il soutient également les achats de murs d'accent qui apportent un changement visible sans rénovation intérieure complète.
La nouvelle construction devrait croître à un CAGR de 8,30 % durant 2026–2031. Le marché du papier peint vinyle en Chine bénéficie des nouveaux projets résidentiels qui nécessitent des intérieurs finis et peuvent spécifier des matériaux de surface plus performants dès la phase de conception. Les nouvelles exigences de construction introduites en mai 2025 comprenaient des dispositions minimales de hauteur sous plafond et d'isolation acoustique dans la construction résidentielle. Ces conditions peuvent favoriser la sélection de finitions qui complètent des standards spatiaux et acoustiques améliorés. La nouvelle construction offre également un cadre plus standardisé pour la prescription, l'installation et l'approvisionnement que les rénovations résidentielles dispersées. Sa croissance plus rapide ne supplante pas la rénovation, mais élargit la base de projets disponibles pour les fournisseurs de papier peint.
Par utilisateur final : le résidentiel en tête, le segment commercial s'accélère
Les acheteurs résidentiels représentaient 69,0 % de la part de segment en 2025. Les salons et les chambres restent les principaux espaces de design car les propriétaires utilisent ces pièces comme toile visuelle principale lors de la rénovation. Les cuisines et les salles de bains favorisent le vinyle solide et le papier enduit de vinyle où la lavabilité est importante. Les chambres d'enfants sont pertinentes pour les produits à décoller-coller car les parents peuvent valoriser le retrait sans endommager les murs. La demande résidentielle reflète également l'attrait des murs d'accent et des mises à niveau à portée limitée. Ces usages maintiennent les ménages au cœur de la demande de la catégorie même si les projets commerciaux se développent.
Les utilisateurs finaux commerciaux devraient croître à un CAGR de 7,80 % durant 2026–2031. L'hôtellerie, la santé, le commerce de détail et la rénovation de bureaux créent une demande de vinyle plus résistant dans les zones à fort trafic. Le marché du papier peint vinyle en Chine bénéficie lorsque les acheteurs commerciaux exigent une documentation antimicrobienne, à faibles émissions ou de performance incendie en plus de la durabilité physique. Le vinyle sur support tissu est particulièrement pertinent lorsque les installations nécessitent une plus grande résistance à la traction. Les produits commerciaux peuvent souvent être fabriqués sur des lignes partagées avec les produits résidentiels, la différenciation étant obtenue par des grammages de surface plus élevés et des revêtements post-traitement. Cette approche de production permet aux fournisseurs de servir les deux groupes de clients sans nécessiter des systèmes de fabrication entièrement séparés.
Par canal de distribution : le B2C domine, les canaux B2B se développent le plus rapidement
Les canaux B2C détenaient 72,0 % de la part de segment en 2025. Les canaux en ligne deviennent un moteur de croissance important dans cette voie car ils offrent un large choix visuel et une livraison pratique. Les plateformes d'ameublement peuvent servir de points de découverte de designs qui orientent les consommateurs vers des achats adjacents de revêtements muraux. Le lancement d'IKEA sur JD.com en août 2025 a ajouté un second grand canal numérique à l'écosystème chinois d'ameublement[4]. Les magasins spécialisés en papier peint restent importants lorsque les acheteurs souhaitent un accès tactile aux échantillons. Leur rôle évolue à mesure que les outils de visualisation améliorent la sélection en ligne, sans disparaître complètement.
Les canaux B2B devraient se développer à un CAGR de 7,8 % durant 2026–2031. Les entrepreneurs, les architectes et les designers d'intérieur intègrent de plus en plus la sélection de revêtements muraux dans des offres globales de conception et de construction. Le secteur du papier peint vinyle en Chine bénéficie lorsque ces acheteurs obtiennent des mandats dans des projets de santé, d'éducation et d'hôtellerie. L'activité B2B peut générer des commandes plus importantes et plus récurrentes que les achats individuels des consommateurs. Les magasins locaux et les canaux non organisés offrent encore une portée dans les villes de rang inférieur où le commerce de détail spécialisé et l'exécution du commerce en ligne restent moins développés. La distribution devient donc plus mixte, avec une découverte des consommateurs en ligne et une prescription de projets passant par des canaux professionnels.
Analyse géographique
La Chine de l'Est détenait 37,1 % de la part de segment en 2025. Shanghai, le Jiangsu et le Zhejiang forment une zone dense pour les cabinets de design d'intérieur, les entrepreneurs en achèvement de bâtiments, les promoteurs immobiliers et les fournisseurs de matériaux. Cette concentration crée un pipeline constant pour la prescription et l'installation. Zhejiang MSD Group à Haining et plusieurs producteurs basés à Shaoxing contribuent à une base de fabrication régionale pour les produits PVC et vinyle enduit. La Chine de l'Est offre également un contexte où l'activité de rénovation résidentielle et de design commercial peut soutenir une gamme de produits étendue. Les réseaux de design et de production établis de la région renforcent sa position sur le marché du papier peint vinyle en Chine.
La Chine Centre-Sud devrait se développer à un CAGR de 7,6 % jusqu'en 2031. Chengdu et Chongqing soutiennent la demande grâce au développement actif du logement, aux exigences d'aménagement intérieur et au développement urbain continu. Le développement immobilier et la construction urbaine en cours dans ces villes élargissent la base pour les travaux de finition murale dans la nouvelle construction et la réhabilitation. La région dispose également d'une empreinte de développement hôtelier et touristique qui peut nécessiter des surfaces décoratives plus durables.
La Chine du Nord maintient un rôle stable grâce à la réhabilitation de bureaux, du secteur public et d'ensembles résidentiels, notamment autour de Pékin. Le segment de la Chine du Nord est soutenu par les anciens quartiers résidentiels ciblés dans le cadre du programme plus large de renouvellement urbain. La Chine du Sud-Ouest, incluant le Sichuan, le Yunnan et le Guizhou, reste une zone de croissance secondaire soutenue par l'urbanisation et les infrastructures de tourisme intérieur. La Chine du Nord-Est présente une opportunité de rénovation liée à un parc immobilier ancien. La Chine du Nord-Ouest est davantage rythmée par les programmes d'urbanisation pilotés par l'État que par les cycles immobiliers privés. Ces régions plus petites bénéficient lorsque le soutien national à la rénovation atteint les villes de rang inférieur et élargit la disponibilité des projets d'amélioration du logement.
Paysage concurrentiel
Le marché du papier peint vinyle en Chine est fragmenté, aucun producteur n'étant proche d'une position dominante. La base de fournisseurs est répartie entre des producteurs régionaux et de nombreux fournisseurs de produits de base. Cette structure reflète les faibles barrières à l'entrée dans les produits de gamme inférieure. La concurrence repose sur le portefeuille de designs, la notoriété de la marque, la performance des produits, la certification et la portée de la distribution. Guangdong Yulan Group est un producteur majeur avec 13 lignes de production automatisées et une capacité annuelle de 7 millions de rouleaux de papier peint et 5 millions de mètres carrés de toile murale. Sa désignation en janvier 2025 comme Usine Verte nationale illustre comment les accréditations de fabrication peuvent soutenir la participation aux travaux de rénovation institutionnels et liés au gouvernement.
Yulan a également lancé sa toile murale sans raccord résistante aux griffes d'animaux de compagnie Yuci en septembre 2025, destinée aux jeunes ménages urbains et aux propriétaires d'animaux. L'entreprise a lancé le produit via une promotion nationale de subvention en usine disponible dans les magasins physiques et les plateformes en ligne officielles. Sa toile murale sans raccord Zhuoyue 5, lancée en septembre 2025, a été conçue pour la nouvelle norme minimale de hauteur sous plafond résidentielle de 3,1 mètres. Ces actions illustrent une stratégie fondée sur l'adaptation des produits, des cas d'usage consommateurs ciblés et une portée combinée hors ligne et en ligne. UNIWAL Group a adopté une approche différente avec une expansion omnicanale sur le marché des revêtements souples de Pékin en 2025. Cette démarche combinait l'activité en showroom avec le commerce numérique pour atteindre les acheteurs professionnels et grand public.
Le marché du papier peint vinyle en Chine évolue vers la certification, la performance incendie et les services de design numérique plutôt que vers le seul prix. La norme GB 8624-2025 devrait entrer en vigueur en janvier 2027 et nécessitera une attention renouvelée à la qualification de performance incendie pour les produits utilisés dans les projets du secteur public. Les fournisseurs qui investissent tôt dans les tests et la documentation peuvent accéder à un vivier de fournisseurs institutionnels plus restreint. Zhejiang MSD Group a utilisé un showroom en réalité virtuelle à IndoBuildTech en juillet 2026 pour atteindre les acheteurs B2B internationaux via un format commercial numérique. Les producteurs du Guangdong et du Zhejiang peuvent également utiliser l'impression grand format pour réaliser des installations hôtelières, de commerce de détail et de bureaux spécifiques à une marque avec des délais plus courts et des quantités minimales plus faibles.
Leaders du secteur du papier peint vinyle en Chine
-
Guangdong Yulan Group Co., Ltd.
-
Shanghai Oya Decoration Materials Co., Ltd.
-
Jiangsu Aishe Wallpaper Co., Ltd.
-
Rainbow Wallpaper Co., Ltd.
-
Beijing Oriental Grammy Wallpaper Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2025 : IKEA a lancé ses activités sur JD.com avec une offre initiale de 6 500 produits et l'utilisation du réseau logistique de JD.com, ajoutant une seconde grande plateforme de commerce en ligne chinoise après Tmall, approfondissant ainsi l'écosystème d'ameublement en ligne qui stimule la découverte et l'achat de papier peint vinyle.
- Janvier 2025 : le Ministère de l'Industrie et des Technologies de l'Information de Chine a publié sa liste de Fabrication Verte 2024, incluant Guangdong Yulan Group parmi les désignés nationaux Usine Verte, première certification nationale de fabrication environnementale pour un grand producteur chinois de papier peint et accréditation qualifiant les produits de Yulan pour la préférence d'achat gouvernementale et institutionnelle.
Périmètre du rapport sur le marché du papier peint vinyle en Chine
| Papier peint en vinyle solide |
| Papier enduit de vinyle |
| Vinyle sur support tissu |
| Papiers peints vinyle non tissés |
| Autre type de produit |
| Traditionnel / non auto-adhésif |
| Papier peint vinyle auto-adhésif / à décoller-coller |
| Nouvelle construction |
| Rénovation et remodelage |
| Résidentiel | Salon |
| Cuisine | |
| Chambre | |
| Salle de bains | |
| Chambre d'enfant | |
| Commercial |
| Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papier peint | |
| Grandes surfaces de bricolage | |
| En ligne | |
| Magasins locaux (canaux non organisés) | |
| Autres canaux de distribution | |
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) |
| Chine de l'Est |
| Chine du Sud-Ouest |
| Chine du Nord |
| Chine Centre-Sud |
| Chine du Nord-Est |
| Chine du Nord-Ouest |
| Par type de produit / type de construction | Papier peint en vinyle solide | |
| Papier enduit de vinyle | ||
| Vinyle sur support tissu | ||
| Papiers peints vinyle non tissés | ||
| Autre type de produit | ||
| Par type d'installation | Traditionnel / non auto-adhésif | |
| Papier peint vinyle auto-adhésif / à décoller-coller | ||
| Par application | Nouvelle construction | |
| Rénovation et remodelage | ||
| Par utilisateur final | Résidentiel | Salon |
| Cuisine | ||
| Chambre | ||
| Salle de bains | ||
| Chambre d'enfant | ||
| Commercial | ||
| Par canal de distribution | Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papier peint | ||
| Grandes surfaces de bricolage | ||
| En ligne | ||
| Magasins locaux (canaux non organisés) | ||
| Autres canaux de distribution | ||
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) | ||
| Par géographie | Chine de l'Est | |
| Chine du Sud-Ouest | ||
| Chine du Nord | ||
| Chine Centre-Sud | ||
| Chine du Nord-Est | ||
| Chine du Nord-Ouest | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du secteur du papier peint vinyle en Chine en 2026 ?
La taille du marché du papier peint vinyle en Chine est de 0,77 milliard USD en 2026 et devrait atteindre 1,10 milliard USD d'ici 2031 à un CAGR de 7,4 %.
Quel type de produit en papier peint vinyle domine la demande en Chine ?
Le papier enduit de vinyle était en tête avec 40 % de part en 2025 car il combine de larges options d'impression avec des prix accessibles et une protection pratique de la surface.
Quel format d'installation connaît la croissance la plus rapide en Chine ?
Le papier peint auto-adhésif devrait croître à un CAGR de 8 % jusqu'en 2031, soutenu par les locataires et les achats d'amélioration du logement en ligne.
Pourquoi la rénovation est-elle importante pour les revêtements muraux vinyliques en Chine ?
La rénovation et le remodelage détenaient 55 % de part en 2025, soutenus par les mises à niveau des anciens ensembles résidentiels et la demande de murs d'accent.