
ベビードリンク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
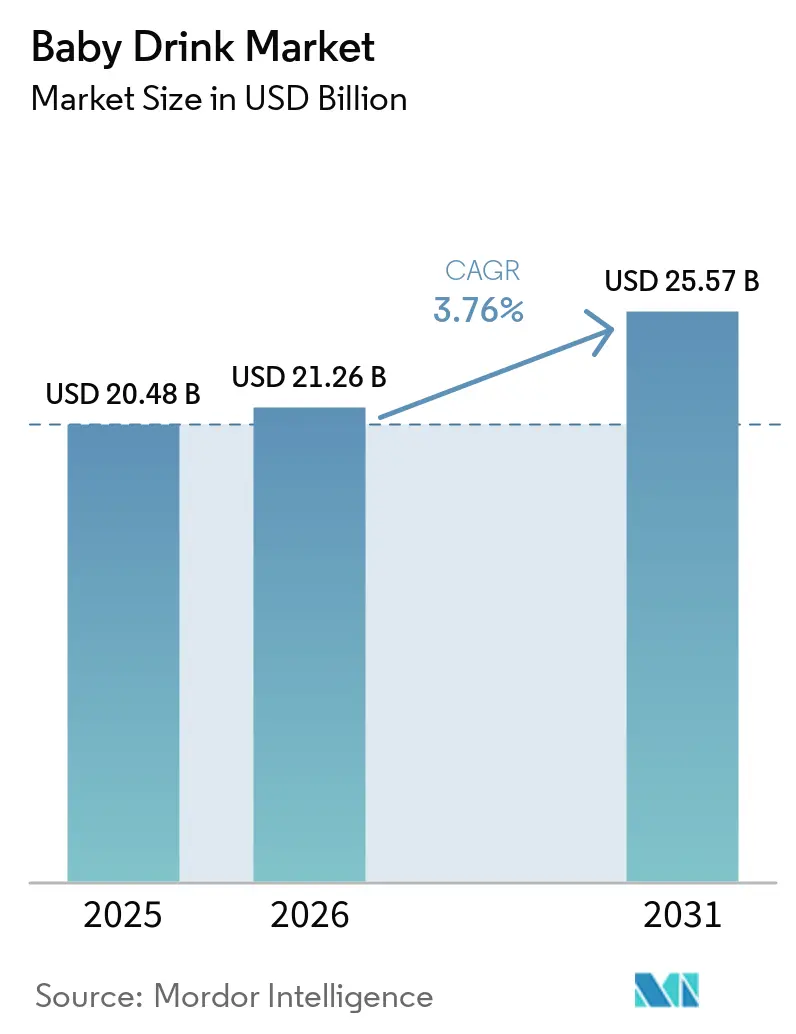
| 市場規模 (2026) | 21.26 十億米ドル |
| 市場規模 (2031) | 25.57 十億米ドル |
| 成長率 (2026 - 2031) | 3.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベビードリンク市場分析
ベビードリンク市場規模は2025年に204.8 ビリオン 米ドルと評価され、2026年の212.6 ビリオン 米ドルから2031年には255.7 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.76%です。ベビードリンク市場は、複数の先進国における出生率の緩やかな低下にもかかわらず、家計支出の増加に伴い拡大しています。親は利便性、安全性、および健康上のメリットが認められるプレミアム栄養製品への支出を増やす傾向が強まっています。認定オーガニック製品、生理活性成分配合製品、およびサブスクリプション型補充モデルは、クリーンラベル成分、機能性栄養、および安定した製品供給に対する需要に応えることで、購買パターンを再形成しています。共働き世帯は調製時間を短縮できる調乳済み製品をますます優先するようになっており、デジタルチャネルはeコマースプラットフォーム、ブランドウェブサイト、およびサブスクリプションサービスを通じて専門ブランドが親に直接アクセスする手段を提供しています。安全管理、表示規制、および調製粉乳の登録要件は、特に規制基準が国によって異なることから、製品発売および国際展開において引き続き重要な考慮事項となっています。最近の製品リコールにより、ベビードリンク市場に対する監視がさらに強化されており、ブランドの信頼性と消費者の信頼を維持するためにトレーサビリティ、成分の透明性、および品質保証が不可欠となっています。
レポートの主要ポイント
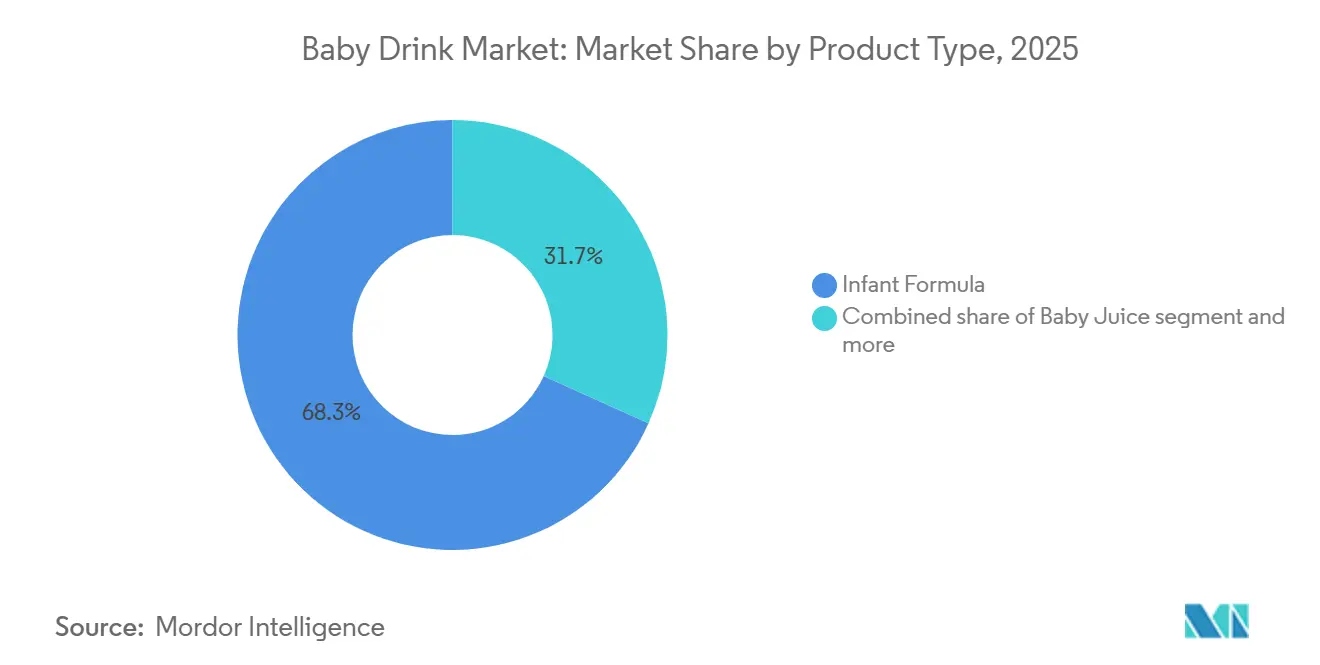
- 製品タイプ別では、乳児用粉ミルクが2025年のベビードリンク市場において最大シェアの68.26%を占め、ベビージュースは2026〜2031年の期間に最も高いCAGR 6.77%で成長すると予測されています。
- 包装タイプ別では、ボトルが2025年のベビードリンク市場において最大シェアの61.37%を占め、パウチおよびその他は2026〜2031年の期間に最も高いCAGR 6.92%で成長すると予測されています。
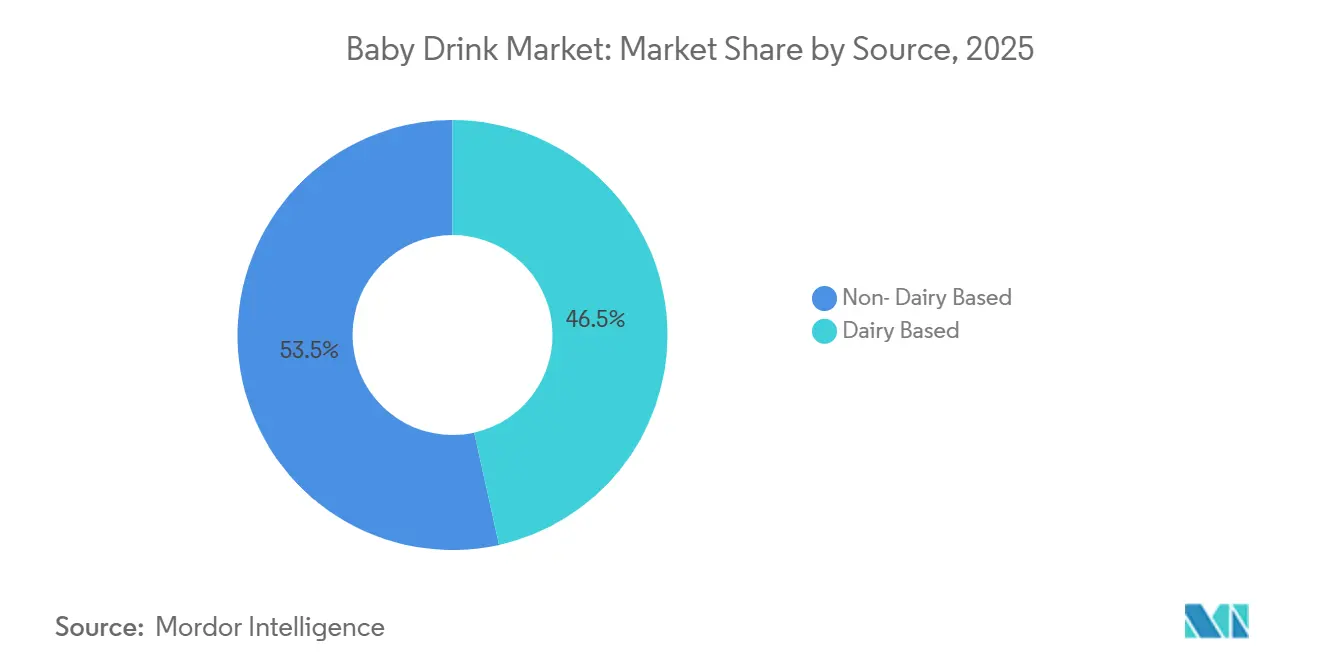
- 原料別では、非乳製品ベース製品が2025年のベビードリンク市場において最大シェアの53.47%を占め、2026〜2031年の期間に最も高いCAGR 6.45%で成長すると予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年のベビードリンク市場において最大シェアの58.77%を占め、オンライン小売店は2026〜2031年の期間に最も高いCAGR 7.47%で成長すると予測されています。
- 地域別では、アジア太平洋2025年のベビードリンク市場において最大シェアの45.38%を占め、アジア太平洋は2026〜2031年の期間に最も高いCAGR 5.42%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 共働き親の利便性の高い授乳製品への需要 | +0.8% | グローバル、特に北米、西欧、および都市部のアジア太平洋に集中 | 短期(2年以内) |
| オーガニックおよび機能性栄養のプレミアム化 | +0.7% | 北米、西欧、およびプレミアムアジア太平洋市場 | 中期(2年~4年) |
| eコマース、ダイレクト・トゥ・コンシューマー、およびサブスクリプション補充 | +0.6% | グローバル、特に北米、中国、および東南アジアで高い普及率 | 短期(2年以内) |
| 完全母乳育児後の移行期栄養 | +0.5% | アジア太平洋、南米、中東・アフリカでの普及が加速するグローバル市場 | 中期(2年~4年) |
| 信頼購買の手がかりとしてのQRレベルのトレーサビリティ | +0.3% | 中国、香港、欧州、および北米 | 長期(4年以上) |
| アレルギーおよび不耐症管理のための地域特化型特殊調製粉乳 | +0.4% | 北米、欧州、アジア太平洋、中東・アフリカ | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
共働き親の利便性の高い授乳製品への需要
共働き世帯の増加が、利便性の高い安定した授乳製品への需要を押し上げています。この傾向は、女性の労働参加率の上昇により完全母乳育児の実質的な期間が短縮されやすい、南アジアおよび東南アジアの都市部において特に顕著です。世界保健機関によれば、生後6か月から補完食が必要となり、この授乳移行期間中に粉ミルクの使用が他の製品と重複する場合があります[1]。調乳済みの液体タイプの製品は、限られた準備時間の中で育児を行う保護者を支援し、1回の授乳あたりの支出増加につながる可能性があります。その利便性は、多忙な仕事ケジュールを持つ家庭において、価格が唯一の購買決定要因となる重要性を低下させる可能性があります。メーカーが変化する家庭のルーティンに合致した信頼性の高い製品形態を提供することで、ベビードリンク市場は恩恵を受けます。都市部の世帯が時間節約ソリューションを優先し続けるにつれ、利便性の高いベビードリンク形態への需要はさらに強まる見込みです。
オーガニックおよび機能性栄養のプレミアム化
北米および西欧の保護者は、有機認証、機能性成分、透明性の高いラベル表示を備えた乳幼児栄養製品をますます好む傾向あります。有機認証製品は、従来品と比較して35%〜65%のプレミアム価格を設定できます。ヒトミルクオリゴ糖、プロバイオティクス、その他の生理活性成分が製品ポジショニングにおいて存在感を増しています。この傾向により、大手メーカーや専門ブランドは基本的な栄養訴求を超えた粉ミルク製品の差別化が可能となります。保護者が製品間の明確な栄養上または品質上の違いを認識した場合、ベビードリンク市場は付加価値を獲得できます。ただし、メーカーはプレミアム成分を導入する際に、製品訴求を証拠に基づいて裏付け、ラベル表示の法令遵守を確保する必要があります。エビデンスに基づくプレミアム製品への継続的な需要は、ベビードリンク市場におけるイノベーションと価値成長を支えると期待されます。
eコマース、ダイレクト・トゥ・コンシューマー、およびサブスクリプション補充
オンライン小売店は2031年までにCAGR 7.47%で成長すると予測されており、ベビードリンク市場において最も成長の速い流通チャネルとなっています。サブスクリプションサービスは、粉ミルクや幼児向け栄養製品を定期購入する家庭のリピート購買を促進します。本草案によれ、Bobbie Baby, Inc.は2026年半ばまでに年換算売上高が2億米ドルを超え、サブスクリプション開始後最初の4か月間で平均3.4回の配送を記録しました。また、実店舗購入者からオンラインサブスクライバーへの90日以内の転換率が6〜9%であることも報告されています。これらのモデルは、最初の粉ミルク購入を超えて顧客との関係を継続させることができます。中国および東南アジアでは、オンラインプラットフォームが輸入ブランドの製品原産地および真正性確認に関する消費者の懸念に対応する上でも役立っています。その結果、オンライン小売およびサブスクリプションモデルは、ベビードリンク市場においてブランドロイヤルティを強化し、顧客生涯価値を向上させる可能性が高いと考えられます。
完全母乳育児後の移行期栄養
補完食への移行により、生後6ヶ月以降の母乳以外の飲料および栄養形態に対する需要が高まっている。世界保健機関は、乳児が母乳と並行して補完食を必要とする段階として生後6ヶ月を定めている。家庭では、水分補給、消化器系の快適性、および微量栄養素の摂取をサポートする製品を導入しながら、引き続き粉ミルクを使用する場合がある。この重複により、授乳移行期における1世帯あたりの購入製品数が増する可能性がある。したがって、ベビードリンク市場は、特定の年齢層および明確に定義された栄養ニーズに合わせた製品に対する機会を提供している。メーカーは、乳児の栄養要件の変化に対応した年齢適切な処方を開発することで、この機会を活用することができる。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 母乳育児促進および倫理的マーケティング規制 | -0.5% | グローバル、特にWHOコードを適用する国で規制が厳格 | 短期(2年以内) |
| 製品安全性、リコール、および汚染物質検査リスク | -0.4% | 北米、欧州、およびアジア太平洋 | 短期(2年以内) |
| プレミアム価格と購入可能性への圧力 | -0.3% | 南米、中東・アフリカ、およびアジア太平洋の低所得層 | 中期(2年~4年) |
| 調製粉乳バリアント登録および処方変更の摩擦 | -0.2% | グローバル、特に中国、欧州連合、および米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
母乳育児促進とマーケティング規制
世界保健総会は2025年5月27日にWHA78決議を採択し、母乳代替品のデジタルマーケティングに対するより強力な規制を求めました[2]。同決議は、インフルエンサーコンテンツ、パーソナライズド広告、国境を越えたソーシャルメディア活動を含むデジタルコミュニケーションを対象としています。世界保健機関の2026年状況報告書は194か国の法的枠組みを検討し、国内規制を母乳代替品のマーケティングに関する国際規準に整合させるための継続的な取り組みを強調しています。新たな国内規制により、企業は製品ラベル表示、消費者向けコミュニケーション、第三者マーケティング契約の見直しを求められる場合があります。これらの要件は、ターゲット型オンライン顧客獲得に依存するブランドにとって特に重要な意味を持ちます。ベビードリンク市場は、母乳育児の促進と責任あるマーケティング慣行を推進する公衆衛生規制への継続的な遵守が求められます。企業は、デジタルマーケティング戦略が各市場において引き続き法令に準拠していることを確保するため、規制動向を注意深く監視する必要があります。
安全性、購入可能性、および登録要件
粉末乳児用粉ミルクは、消費者の信頼に影響を与え、製造コストを増加させる可能性のある継続的な安全リスクをはらんでいます。米国疾病予防管理センターは、2025年の乳児用粉ミクに関連した乳児ボツリヌス症のアウトブレイクにおいて28件の確定例と20件の疑い例を報告しており、関連調査は2026年3月に終了しました[3]。この事案により、ByHeartは全ロット番号および全パッケージサイズのWhole Nutrition粉ミルク製品を自主回収しました。定期的な検査とリコール対応体制の整備は、直接消費者向けチャネルを通じて事業を展開する企業を含め、引き続き不可欠です。また、高価格帯は特に南米、中東・アフリカ、アジア太平洋の低所得層において、プレミアム有機製品や特殊製品へのアクセスを制限する可能性があります。さらに、中国、欧州連合、米国における登録および処方変更の要件は、新たな粉ミルクバリアントの上市に要する期間を長引かせる可能性があります。これらの要因は、コンプライアンスコストの増加および製品供給の遅延を通じて市場成長を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
乳児用粉ミルクが最大シェアを占め、ベビージュースが最高成長率をリード乳児用調製粉乳は、乳児栄養における不可欠な役割と、大幅な数量減少なしにプレミアム機能を組み込む能力に支えられ、2025年のグローバルベビードリンク市場価値の68.26%を占めると予測されています。製品差別化には、オーガニック認証、ヒトミルクオリゴ糖(HMO)補充、および低アレルゲン処方がますます含まれるようになっています。このカテゴリーは、精密発酵生理活性タンパク質に向けても進化しています。Nestléが2026年6月にHelainaとヒト同一ラクトフェリン(efferaとして知られる)の開発に向けたパートナーシップを計画していることは、新たな処方性能の段階が出現する可能性を示しています。このイノベーションは、ウシ由来ラクトフェリンに関連する供給制約と価格変動の緩和に役立つ可能性があります。プレミアム化と成分イノベーションが加速するにつれ、主要な調製粉乳メーカーは2031年に向けて確立された競合他社およびダイレクト・トゥ・コンシューマーブランドに対してポジションを強化することが期待されています。
ベビージュースは、グローバルベビードリンク市場において最も成長の速い製品タイプとなり、2031年までにCAGR6.77%を記録すると予測されています。成長は、世界保健機関(WHO)が推奨する6ヶ月間の完全母乳育児後の補完栄養への移行に支えられており、継続的な調製粉乳消費と並行して補助飲料への繰り返しの需要が生じています。ミレニアル世代およびZ世代の親も、乳児向けに添加糖を避け、コールドプレス、最小限の加工、および発達段階に適したジュース製品を好む傾向が強まることで需要を形成しています。乳児用電解質溶液は急性脱水管理において専門的な役割を維持すると予想され、機能性・ハーブドリンクはプロバイオティクスや植物性補充を求める親にアピールしています。生理活性成分、低糖含有量、または加工品質によって差別化するブランドは、カテゴリー全体で競争が激化する中で成長を獲得する可能性が高いです。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
包装タイプ別:
ボトルが現在の需要をリードし、パウチおよびその他がより速く拡大ボトルは2025年のベビードリンク市場シェアの61.37%を占めると予測されており、粉末粉ミルク容器および調乳済み液体タイプへの需要に支えられています。保護者は、分量管理、保存、製品保護を可能にする包装を重視します。これらの要件は、確立された輸出国から長距離にわたって流通する粉ミルクにとって特に重要です。缶も常温流通において重要な役割を維持しており、保管と輸送をサポートします。ボトルは先進国市場および新興市場の消費者に広く普及しており、取り扱い中に繊細な栄養製品を保護する能力がその役割をさらに強固なものにしています。その結果、最大の包装セグメントは確立されたサプライチェーンと広範な消費者認知から引き続き恩恵を受けています。ボトルは包装形態別のベビードリンク市場規模において中心的な位置を占め続けています。
パウチおよびその他の包装形態は2026〜2031年の期間にCAGR 6.92%で成長すると予測されており、包装タイプの中で最も高い成長率となっています。携帯性の高い形態は、自宅外での持ち運びや使用が容易な製品を求める働く保護者に訴求します。提供された草案は、利便性と持続可能性の要件への対応として、単一素材リサイクル可能デザインも取り上げています。草案によれば、英国の拡大生産者責任制度が2025年に開始され、非リサイクル性ラミネートに対して1トンあたり最大1,000英ポンドの追加課徴金が課される予定です。この政策環境は、サプライヤーに多層包装の使用削減を促す可能性があります。ただし、パウチメーカーは乳幼児栄養製品の保護に必要なバリア特性を引き続き維持する必要があります。これらの形態のより速い成長は、利便性、小売要件、および素材回収のバランスを取る取り組みを反映しています。
原料別:
非乳製品ベース製品が規模と成長の両方をリード非乳製品ベース製品は2025年のベビードリンク市場において53.47%のシェアを保持すると予想されており、乳製品ベース製品を上回っています。このセグメントには、大豆ベース、米タンパクベース、オーツ麦ベース、およびアミノ酸ベースの代替が含まれます。需要は、乳糖不耐症、ガラクトース血症、アレルギー、および食事上の好みを管理する世帯に支えられています。大豆ベース調製粉乳は、特殊授乳における確立された使用実績により、カテゴリーの重要な構成要素であり続けています。乳製品ベース処方は、牛乳ベースの栄養に親しみのある消費者がいる市場において引き続き重要な役割を果たしています。ヤギ乳ベース製品もオーストラリアおよび一部の東南アジア市場で注目を集めています。このセグメントのリーディングポジションは、ベビードリンク市場における特殊授乳ニーズの重要性を浮き彫りにしています。
非乳製品ベース製品は2026年~2031年の期間にCAGR6.45%で成長すると予測されており、最も成長の速い原料セグメントとなっています。提供された草案によれば、牛乳タンパクアレルギーは世界の乳児の2~3%に影響を与えています。早期スクリーニングと診断により、症状発現から特殊調製粉乳への移行までの時間が短縮され、特定の医療的および食事上のニーズに対応する製品への需要が増加します。確立された特殊製品ポートフォリオと医療チャネルとの強固な関係を持つメーカーは、この需要を満たすのに有利な立場にあります。製品の入手可能性、臨床的適合性、および明確なガイダンスは、親の信頼を構築するために引き続き重要です。非乳製品ベース製品は最大の市場シェアと最高の成長率を兼ね備えており、特殊代替品への持続的な需要を示しています。このパフォーマンスは、ベビードリンク市場における原料セグメントへのさらなるポートフォリオ投資を支持しています。
流通チャネル別:
スーパーマーケットおよびハイパーマーケットが販売をリードし、オンライン小売店がより速く成長スーパーマーケットおよびハイパーマーケットは2025年のベビードリンク市場価値の58.77%を占め、乳児用調製粉乳と日常的な家庭用食料品購入との強い製品隣接性に支えられています。買い物をまとめる親は、これらの大型小売店で調製粉乳やその他のベビー飲料を購入する可能性が高いです。コンビニエンスストアおよび食料品店は補充購入や緊急購入に引き続き対応していますが、オンライン小売業者がかつて消費者を近隣店舗に向かわせていた在庫切れをますます緩和するにつれ、そのシェア成長は制約されています。薬局および専門ベビー小売店は、親が乳児栄養に関する薬局ベースの推薦に大きな信頼を置くドイツやフランスなどの市場において引き続き重要です。それにもかかわらず、スーパーマーケットおよびハイパーマーケットは、幅広い製品品揃え、確立された買い物ルーティン、および広範な家庭へのリーチにより、リーディングポジションを維持すると予想されています。
オンライン小売店は最も成長の速い流通セグメントとなり、2031年までにCAGR7.47%を記録すると予測されています。ダイレクト・トゥ・コンシューマー(DTC)ブランドは、サブスクリプションプラットフォームを使用して初回購入を継続的な収益ストリームに転換することでこの成長を牽引しています。2026年半ばに導入されたBobbie Babyの実店舗からサブスクリプションへのファネルは、実店舗入者の6~9%を90日以内にオンラインサブスクライバーに転換したと報告されており、店舗棚がDTCビジネスの顧客獲得チャネルとして機能し得ることを示しています。このシフトは、流通戦略が単なる物流機能としてではなく、収益性、顧客維持、およびマージン構造にますます影響を与えることを示しています。競争力のあるオンラインサブスクリプション機能を開発しない確立されたブランドは、より強力なDTCエコシステムを持つチャレンジャーブランドにプレミアム層の消費者を奪われる可能性があります。
地域分析
アジア太平洋地域のベビードリンク市場
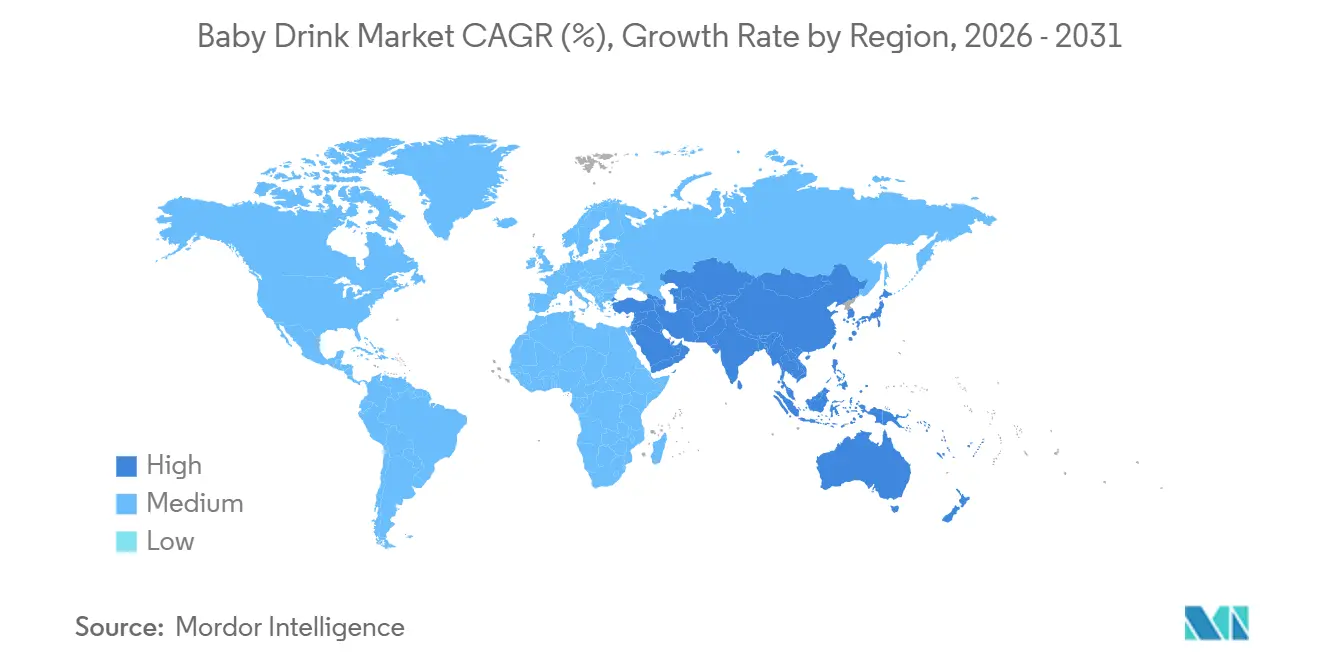
アジア太平洋地域は2025年のベビードリンク市場シェアの45.38%を占め、最大の地域セグメントとなっています。中国は依然として同地域最大の国内市場ですが、国家市場監督管理総局による粉ミルク登録統合を受け、成長率は中一桁台に鈍化していす。この政策により承認バリアントの数が削減され、登録要件を満たしたサプライヤーが優遇されました。インドでは、パッケージ化された乳幼児向け栄養食品が第2層・第3層都市に普及するにつれ、重要性が高まっています。可処分所得の上昇、女性労働力参加率の増加、そして近代的な小売へのアクセス拡大がこの拡大を支えています。インドネシア、タイ、ベトナムも、母親の就業率上昇や医療ネットワークによる乳幼児栄養への関与拡大に伴い、需要に貢献しています。アジア太平洋地域はベビードリンク市場における現在最大の基盤を形成しています。
アジア太平洋地域は2026年から2031年にかけてCAGR 5.42%で成長すると予測されており、全地理的セグメントの中で最も高い成長率となっています。南アジアおよび東南アジア全域における都市化が、利便性の高い授乳形態と小売の幅広い普及への需要を支えています。プレミアム製品もまた、都市部の中国、インド、東南アジアの都市における価値成長を牽引しています。提供されたドラフトによると、これらの地域の保護者は認証済みオーガニック粉ミルクを従来品より35〜65%高いプレミアム価格で購入しています。2026年6月、DanoneはMADE Groupおよびそのサパート・デイリー・オーストラリア合弁会社の残余49%持分を取得する最終契約を締結し、アジア太平洋地域における栄養事業の地位を強化しました。この取引は、確立されたサプライヤーが買収を通じて地域プレゼンスを拡大する方法を示しています。地域のより速い成長は、アクセスしやすい栄養製品の入手可能性と、現地の登録・マーケティング規制への準拠にかかっています。
南北アメリカおよびEMEAのベビードリンク市場
北米と欧州は、急速な数量成長よりもプレミアム製品への需要を通じて大きな価値を生み出しています。2025年11月、Perrigoはキャッシュフローの改善とポートフォリオの焦点を絞るため、乳幼児用粉ミルク事業の戦略的見直しを発表しました。この見直しには、同セグメントへの2億4,000万米ドルの投資(以前に発表済み)の再評価が含まれています。この投資は、提供されたドラフトで特定されたサプライ混乱を受け、国内製造の回復力を強化することを目的としていした。欧州では、ドイツ、フランス、英国がオーガニックおよびプレミアム乳幼児栄養食品の主要市場であり続けています。南米は特化型栄養への認識が高まっているにもかかわらず価格感応度が高く、ブラジルとアルゼンチンが地域消費の相当なシェアを占めています。サウジアラビアとアラブ首長国連邦は輸入粉ミルクへの強い需要を示している一方、ナイジェリアとエジプトは流通と購入可能性の制約に直面しています。トルコは、小児栄養に関する医療の関与が発展するにつれ、中東・アフリカにおける追加的な機会を示しています。これらの地域を総合すると、ベビードリンク市場がプレミアム製品への成熟した需要と、アクセス改善に向けた初期段階の機会を組み合わせていることが示されています。
競合環境
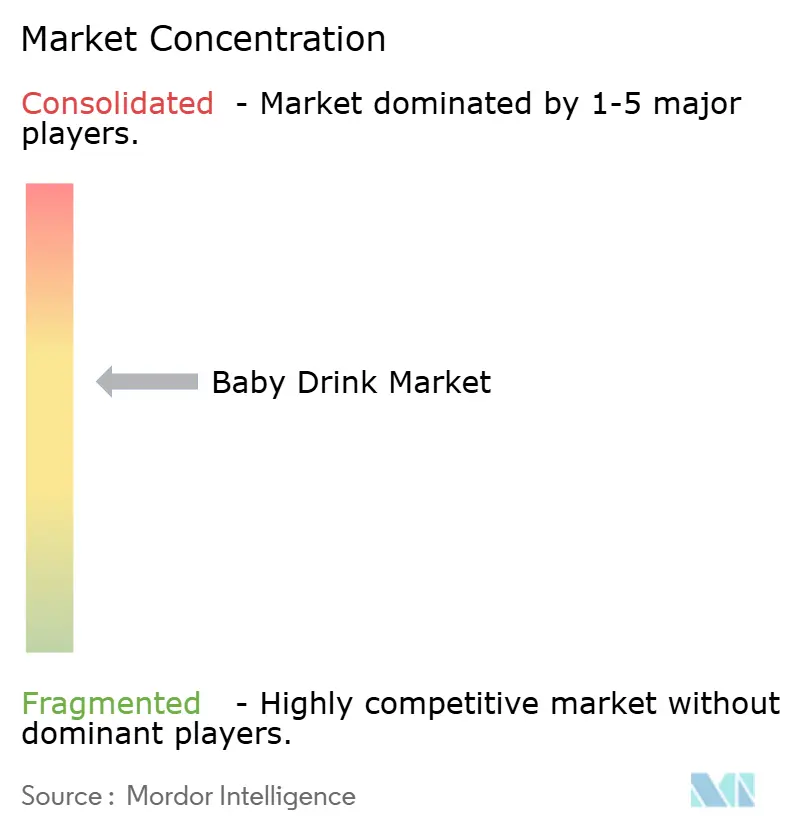
ベビードリンク市場は中程度に集約されており、Nestlé S.A.、Danone S.A.、Abbott Laboratories、Reckitt Benckiser Group plcが合計で相当な市場価値シェアを保有しています。有機製品専門メーカー、直接消費者向けブランド、地域プレイヤーからなる成長グループが、成分差別化とチャネルイノベーションを通じてプレミアム層のポジショニングを競っています。主要プレイヤーは、買収主導の能力拡大と生理活性成分のサプライチェーン管理という2つの戦略的優先事項にますます注力しています。Danone S.A.によるReckitt Benckiser Group plcからのMead Johnson買収に関する予備的協議(年間売上高は約21億英ポンド)が完了した場合、北米の競争環境を大きく塗り替える可能性があります。
このような取引は、Abbott LaboratoriesおよびKoninklijke Friesland Campina N.V.による防衛的なポートフォリオ見直しを促す可能性が高いと考えられます。成分面では、Nestlé S.A.とHelainaによる精密発酵ラクトフェリンに関する2026年6月の協業計画が、生理活性成分サプライチェーンに関連する知的財産が持続的な競争優位性となり得ることを示しています。この動向はまた、カテゴリーのイノベーション軌跡の先行指標としての特許出願の戦略的重要性を強化しています。ホワイトスペースの機会は3つの戦略的領域に存在します。すなわち、中東・アフリカおよび東南アジア市場における診断不足のアレルギー疾患向けプレミアム特殊粉ミルク、デジタルコマースの成熟度が北米を下回る欧州における直接消費者向けサブスクリプションインフラ、そして南米における手頃なプレミアムセグメントです。
南米では、機能性栄養訴求が保護者の関心を集めていますが、ブランドインフラは依然として限定的です。Feihe International Inc.、Inner Mongolia Yili Industrial Group Co., Ltd.、Ausnutria Dairy Corporation Ltd.を含む中国国内専門メーカーは、現地化された処方と国家市場監督管理総局準拠の登録を通じて国内市場シェアを守っています。ただし、これらのメーカーの国際的なプレゼンスは在外中国人コミュニティ向けチャネル以外では依然として限定的であり、輸入プレミアムブランドが中国における越境電子商取引の流通を拡大する中で構造的なギャップが生じています。HiPP GmbH & Co. Vertrieb KG、Holle baby food AG、Bobbie Baby, Inc.などの小規模有機チャレンジャーブランドは、大手製品リコールが確立されたブランドへの消費者信頼を損なったセグメントにおいて、プレミアム棚スペースとデジタルでの認知を獲得しています。既存企業にとって、リコールに起因する信頼の低下、直接消費者向けブランドとの競争激化、生理活性成分へのアクセスをめぐる競争は、単一の能力投資では完全に対処できない多面的な戦略的課題を生み出しています。
ベビードリンク産業のリーダー企業
-
Nestlé S.A.
-
Danone S.A.
-
Abbott Laboratories
-
Reckitt Benckiser Group plc
-
Friesland Campina N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
ベビードリンク市場 このレポートでカバーされる企業
- Nestlé S.A.
- Abbott Laboratories
- Danone S.A.
- Reckitt Benckiser Group plc
- Friesland Campina N.V.
- The Kraft Heinz Company
- Arla Foods amba
- Meiji Holdings Co., Ltd.
- HiPP GmbH & Co. Vertrieb KG
- Perrigo Company plc
- Inner Mongolia Yili Industrial Group Co., Ltd.
- Ausnutria Dairy Corporation Ltd.
- Feihe International Inc.
- Beingmate Group Co., Ltd.
- Bubs Australia Ltd.
- Bellamy’s Organic
- The Hain Celestial Group, Inc.
- Holle baby food AG
- Morinaga Milk Industry Co., Ltd.
- Bobbie Baby, Inc.
最近の産業開発事情 ベビードリンク市場
- 2026年3月:Danoneは、調理済みおよび粉末形態の栄養バランスの取れた食事ソリューションのメーカーであるHuelを買収するための最終合意を締結しました。この買収により、Danoneの機能性栄養ポートフォリオが拡大し、英国、欧州、および米国全体でのダイレクト・トゥ・コンシューマー能力が強化されます。
- 2026年11月:Munchkinは乳児用調製粉乳カテゴリーに2製品で参入しました:35.99 米ドルのOriginalと39.99 米ドルのMade with Organic Milkです。後者にはニュージーランド産のUSDA認定オーガニックミルクが含まれています。munchkin.comでサブスクリプションオプションを通じて入手可能であり、2026年3月中旬からTargetストアで独占販売される予定です。
- 2025年11月:ByHeartは2025年11月11日、米国複数州にわたる乳児ボツリヌス症の確定症例28件および疑い症例20件に関連したアウトブレイクを受けたFDAの命令に応じて、全Whole Nutrition乳児用調製粉乳製品をリコールしました。米国疾病予防管理センターは2026年3月に調査を終了し、FDAは根本原因分析を継続しました。
- 2024年8月:Perrigoは、ウィスコンシン州オークレアにあるNestléのゲートウェイ乳児用調製粉乳工場の取得およびGood Startブランドの権利を含む戦略的投資に約1億7,000万 米ドルを投資しました。この投資には即時の6,000万 米ドルの生産能力拡大も含まれており、同社は年間700万ポンドの生産能力が追加されると述べました。
グローバルベビードリンク市場レポートの範囲
セグメンテーション概要
| 乳児用調製粉乳 |
| ベビージュース |
| 乳児用電解質溶液 |
| 機能性・ハーブドリンク |
| ボトル |
| 缶 |
| パウチおよびその他 |
| 非乳製品ベース |
| 乳製品ベース |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 乳児用調製粉乳 | |
| ベビージュース | ||
| 乳児用電解質溶液 | ||
| 機能性・ハーブドリンク | ||
| 包装タイプ別 | ボトル | |
| 缶 | ||
| パウチおよびその他 | ||
| 原料別 | 非乳製品ベース | |
| 乳製品ベース | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア/食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ベビードリンク市場の予測成長率はどのくらいですか?
ベビードリンク市場は2026年から2031年にかけてCAGR3.76%で成長し、2031年までに25.57 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つベビードリンク製品タイプはどれですか?
乳児用調製粉乳は2025年に68.26%で最大の製品タイプシェアを保有していました。
最も速く成長しているベビードリンク製品タイプはどれですか?
ベビージュースは2026年~2031年の期間にCAGR6.77%で最も速い製品タイプ成長を記録すると予測されています。
ベビードリンクにおいて最も速く拡大している販売チャネルはどれですか?
オンライン小売店は2026年~2031年の期間にCAGR7.47%で成長すると予測されており、ダイレクト・トゥ・コンシューマーサブスクリプションに支えられています。