
乳児用調製粉乳市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 54.52 十億米ドル |
| 市場規模 (2032) | 66.05 十億米ドル |
| 成長率 (2027 - 2032) | 3.91 % |
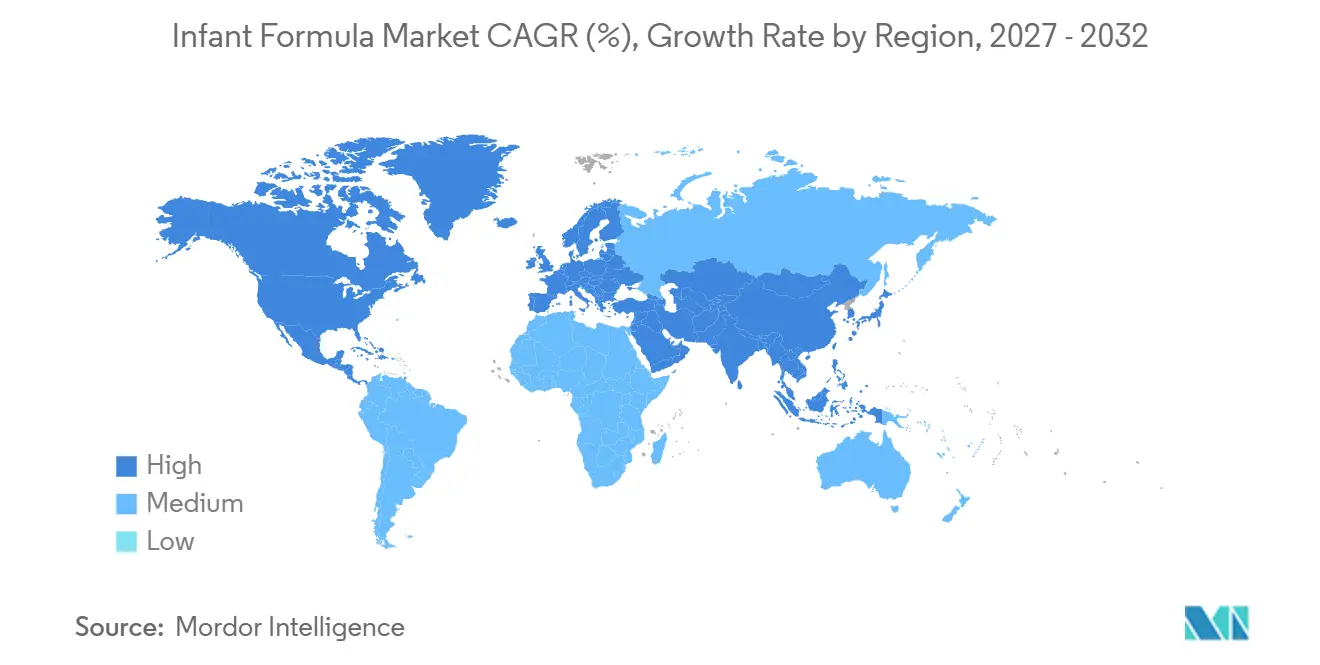
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
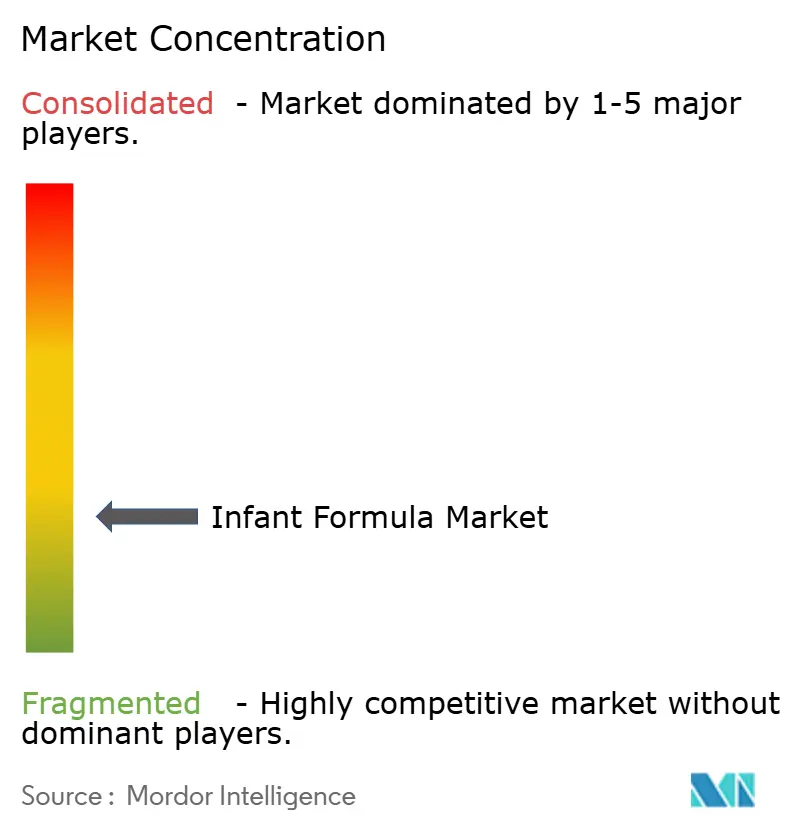
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳児用調製粉乳市場分析
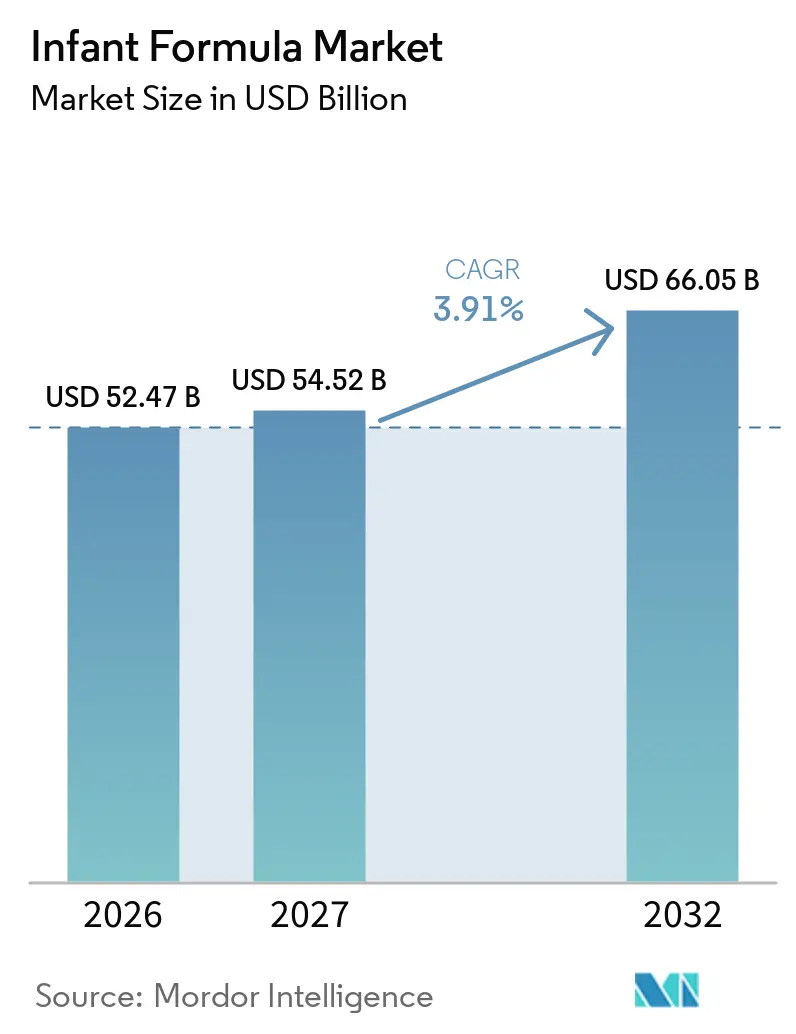
乳児用調製粉乳市場の規模は、2026年の520.47 ビリオン 米ドルから2027年には545.2 ビリオン 米ドルへ、さらに2032年には660.5 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 3.91%を記録する見込みです。出生数が減少している地域においても、多くの保護者が子ども一人当たりのプレミム製品や機能性製品への支出を増やしているため、乳児用調製粉乳市場は金額ベースで成長を続けています。母親の就労継続が、特に都市部の家庭において、利便性の高い授乳オプションへの需要を支えています。2025年には、18歳未満の子どもを持つ米国の母親の73.90%が労働力人口に含まれており、6歳未満の子どもを持つ母親の割合は68.00%でした[1]。製品開発においては、臨床的サポート、原材料の品質、および製品の安全性をめぐる競争が激化しています。規制当局による監視の強化およびデジタルプロモーションに関するルールの変化により、ブランドが製品の利点を訴求する手段が制限される可能性があります。
レポートの主要ポイント
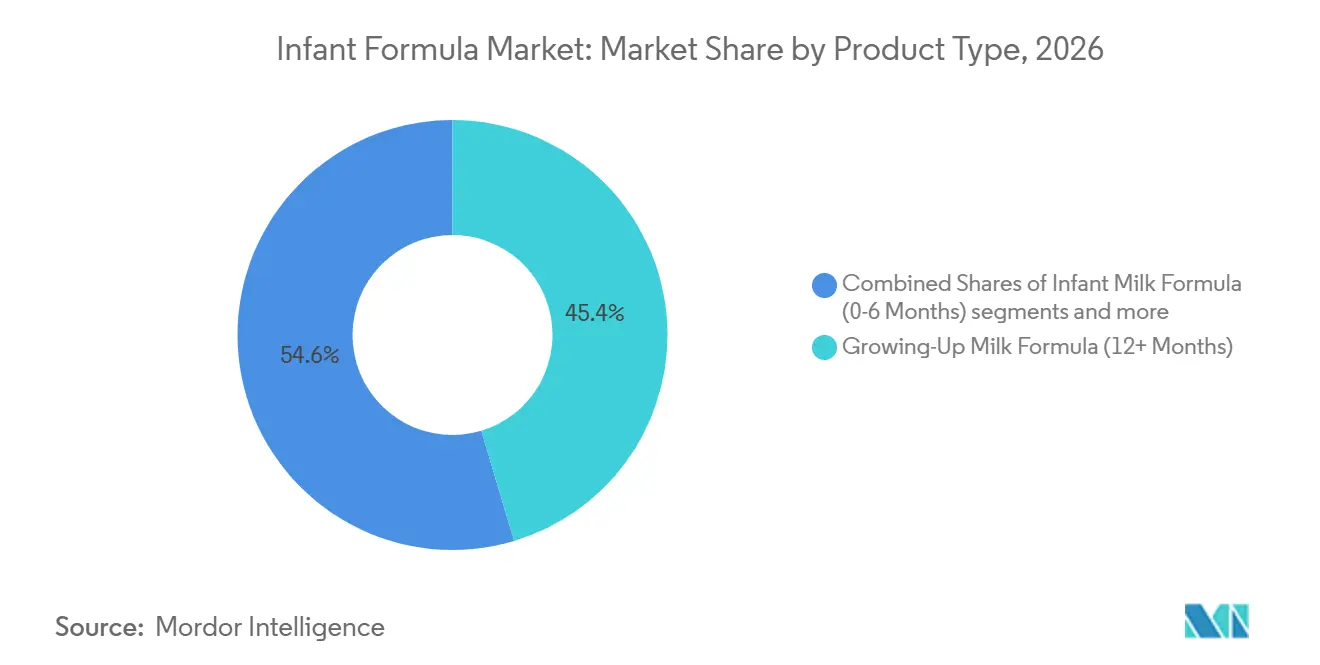
- タイプ別では、グローイングアップミルク調製粉乳が2026年の乳児用調製粉乳市場シェアの45.36%を占め、2032年にかけてCAGR 5.35%で成長する見込みです。
- カテゴリー別では、プレミアム調製粉乳が2026年の乳児用調製粉乳市場規模の56.48%を占め、2032年にかけてCAGR 4.59%で拡大する予測です。
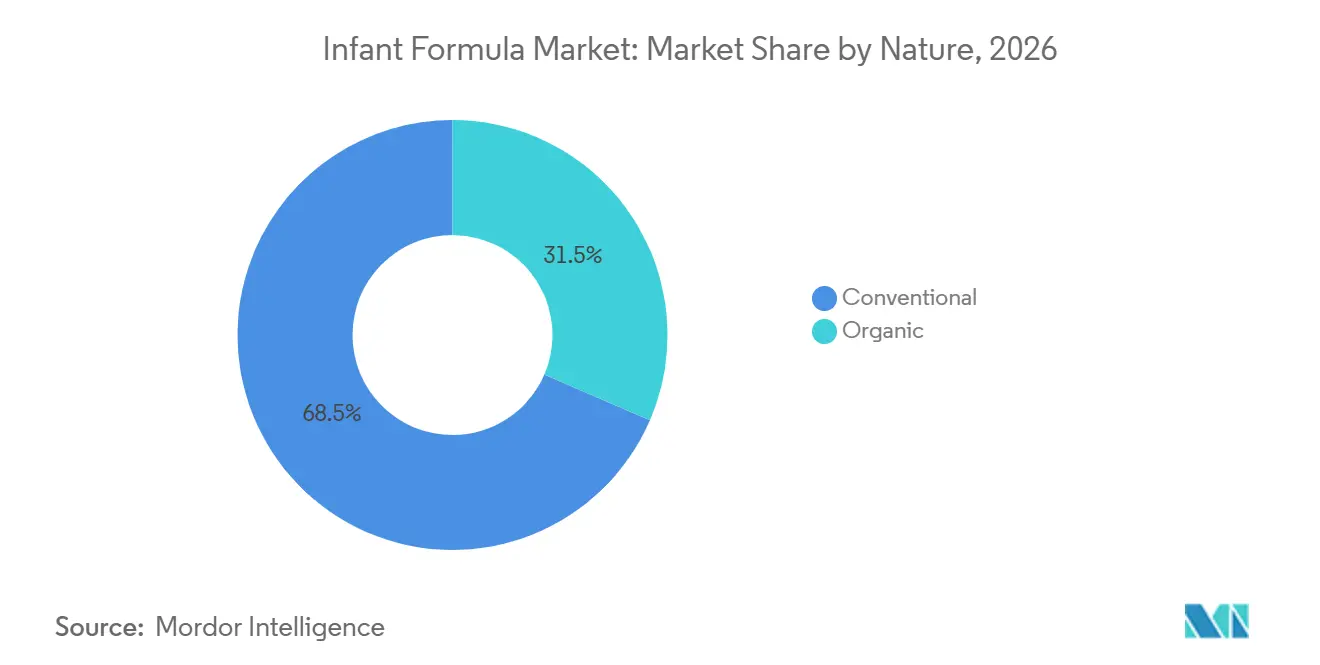
- 性質別では、従来型調製粉乳が2026年に68.52%の売上シェアを占め、オーガニック調製粉乳は2032年にかけてCAGR 6.11%を記録する予測です。
- 形態別では、粉末調製粉乳が2026年に72.37%の売上シェアを占め、液体調製粉乳は2032年にかけてCAGR 5.24%で成長する見込みです。
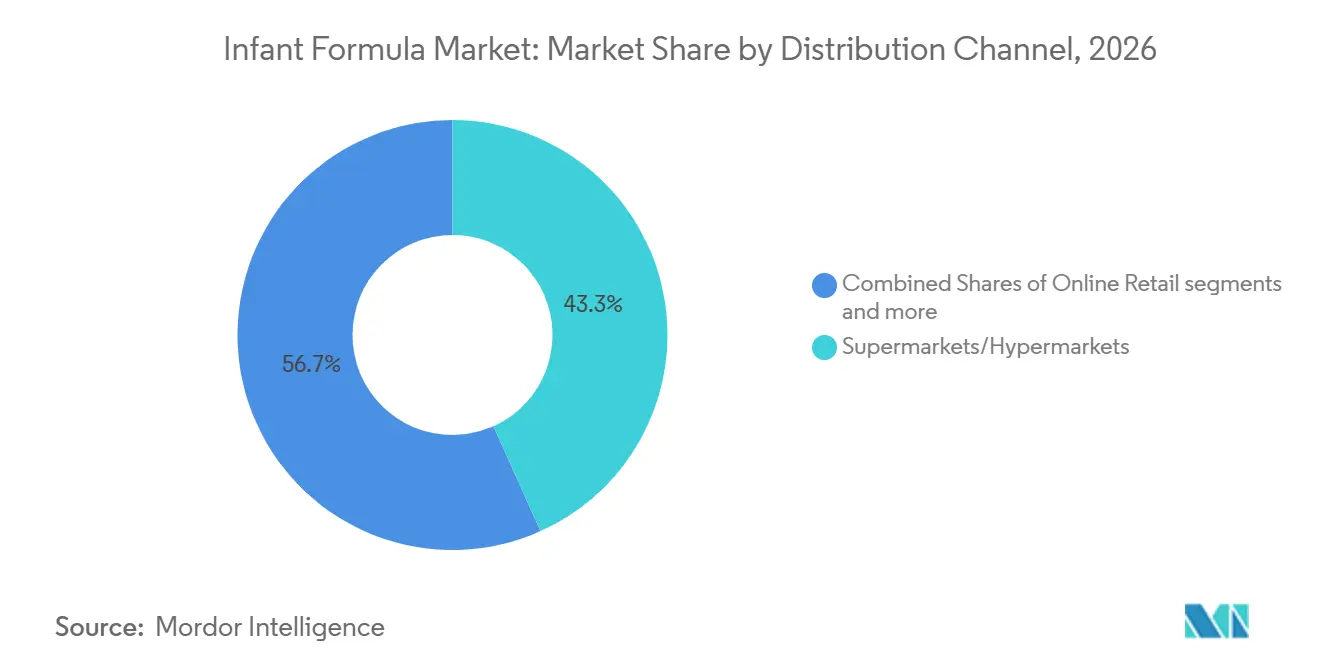
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年に43.28%の売上シェアを占め、オンライン小売は2032年にかけてCAGR 6.14%で成長する予測です。
- 地域別では、アジア太平洋地域が2026年に47.62%の売上シェアを占め、北米は2032年にかけてCAGR 5.27%で成長する予測です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の乳児用調製粉乳市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳児の栄養と発育に関する意識の高まり | +0.5% | 世界全体、アジア太平洋地域および北米に集中 | 中期(2〜4年) |
| 特殊・機能性乳児用調製粉乳への需要増加 | +0.7% | 世界全体、中国・ドイツ・米国が主導 | 長期(4年以上) |
| 利便性の高い製品およびすぐに授乳できる製品の採用拡大 | +0.5% | 北米、西欧、および中国の第1層都市 | 短期(2年以内) |
| 乳糖不耐症対応およびアレルギー対応調製粉乳への需要増加 | +0.4% | 北米、欧州連合、オーストラリア、および日本 | 中期(2〜4年) |
| 製品革新と乳児用調製粉乳の組成における技術進歩 | +0.6% | 世界全体、研究の中心は欧州・米国・中国 | 長期(4年以上) |
| 女性の労働参加率の向上 | +0.7% | 世界全体、アジア太平洋地域・中東・アフリカ・南米で特に顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
女性の労働参加率の向上
母親の就労は、乳児用調製粉乳市場における持続的な促進要因であり続けています。これは、柔軟な授乳ルーティンへのニーズを高めるためです。2025年には、6歳未満の子どもを持つ米国の母親の68.00%が労働力人口に含まれていました。このグループは、外出時間が限られている場合に調製済み授乳製品の使用と密接に関連しています。中国の大都市では、母親の52%以上が出産後6ヶ月以内に職場復帰しており、完全母乳育児期間が短縮されています。インドにおける労働参加率の向上は、現代的な小売業の拡大に伴い、第2層都市での調製粉乳の普及を支えています。すぐに授乳できる製品や液体タイプの製品は30%〜40%の価格プレミアムを持つ場合があり、調製粉乳の数量が安定している場合でも金成長を支えます。
製品革新と乳児用調製粉乳の組成における技術進歩
原材料の開発により、乳児用調製粉乳市場において臨床的エビデンスの重要性が高まっています。2025年の試験では、7種類のHMO、ウシ乳オリゴ糖、およびB. infantisを含む調製粉乳が、19日以内に年齢相応の成長を支援し、腸の快適性に関するアウトカムを改善したことが報告されました。Nestléは、中国本土において初のHMO含有液体調製粉乳としてWyeth Illumaを発売しました。Danoneは、5種類のHMOおよびBifidobacterium breve M-16を含む調製粉乳を発売し、乳児のボディマス指数アウトカムに関するエビデンスによって裏付けられています。HMO、GOS、MFGM、およびシンバイオティクスブレンドに関するエビデンスの拡大は、新製品開発の基準を引き上げています。健康強調表示に関する規制の強化は、特に欧州において、企業が臨床的エビデンスを消費者向けコミュニケーションに転換する方法を制限する可能性があります。
特殊・機能性乳児用調製粉乳への需要増加
特殊製品は、標準製品では対応が難しい授乳ニーズに応えるため、乳児用調製粉乳市場を支えています。これらの製品には、アレルギー対応、乳糖不耐症対応、逆流防止、および早産児向け調製粉乳が含まれます。米国食品医薬品局は、アレルギー対応と表示された調製粉乳について、確認されたアレルギー症例の少なくとも90%において95%の信頼度で耐性を実証することを求めています[2]。Nestlé Health Scienceは、査読済み試験においてAlthéra HMOおよびAlfaré HMOの98.40%の耐性を報告しました。牛乳タンパク質アレルギーは世界の乳児の推定2%〜3%に影響を与えており、広範囲加水分解調製粉乳への臨床的需要を維持しています。特殊栄養製品はより高いマージンをもたらし、臨床医が製品選択を指導した場合にリピート購入を強化できます。
乳児の栄養と発育に関する意識の高まり
保護者は、乳児用調製粉乳市場において製品を選択する際に、原材料と栄養組成により注意を払うようになっています。提供された2025年の14カ国6,800人の母親を対象とした調査では、回答者の61%が健全な成長を主要な購入基準として挙げました。同調査では、栄養組成がオーガニック認証やサステナビリティに関する主張よりも上位にランクされました。アルファラクトアルブミン、ホエイタンパク質加水分解物、およびMFGMに関する意識は、中国およびその他のアジア市場で特に顕著です。この変化により、透明性の高いラベルと裏付けのある製品情報の価値が高まっています。また、製品の問題やネガティブなオンライン議論が安全性や原材料の品質に疑問を呈した場合の評判リスクも高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 母乳育児への選好の高まり | -0.5% | 世界全体、北欧・東南アジア・サハラ以南アフリカで特に顕著 | 長期(4年以上) |
| 乳児用調製粉乳の組成およびマーケティングに関する厳格な規制 | -0.4% | 世界全体、欧州連合・中国・米国で積極的な監視 | 中期(2〜4年) |
| 製品リコールおよび汚染に関する懸念 | -0.3% | 北米おび欧州 | 短期(2年以内) |
| 乳製品原材料およびその他原材料の価格変動 | -0.4% | 世界全体、欧州およびオセアニア調達のサプライチェーンで特にリスクが高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
母乳育児への選好の高まり
母乳育児の推進は、特に公衆衛生プログラムが充実している国々において、児用調製粉乳市場の需要成長を抑制する可能性があります。2025年の世界母乳育児スコアカードは、医療費の節減および生産性向上を通じた母乳育児支援による投資収益率が44対1であると報告しました[3]。2025年5月、世界保健総会は2030年までのグローバル栄養計画を更新し、加盟国に対して母乳代替品のデジタルプロモーションへの対処を求めました。この政策の方向性は、生後6か月間の完全母乳育児率60%という世界保健機関の目標達成に向けて取り組んでいる国々において重要な意味を持ちます。2025年の研究では、調製粉乳の入手が制限された状況下で、調製粉乳に依存していた一部の米国家庭において母乳育児が増加したことが示さており、需要の一部がシフトし得ることが明らかになりました。これにより、母乳育児の推進とオンライン小売の両方が拡大している地域では、デジタルによる顧客獲得の機会が減少する可能性があります。
乳児用調製粉乳の組成およびマーケティングに関する厳格な規制
規制要件は、乳児用調製粉乳市場全体において製品発売を遅らせ、コンプライアンスコストを引き上げる可能性があります。米国食品医薬品局は2025年3月18日にオペレーション・ストーク・スピードを開始し、供給の強靭性強化、検査の拡充、栄養要件の見直し、および新規製造業者の支援を図っています。2025年5月、連邦官報は栄養基準および濃度制限に関する90日間の情報提供要請を開始しました。2026年の米国食品医薬品局の優先事項には、鉛・ヒ素・カドミウム・PFASの汚染物質曝露データ、および近代化された栄養フレームワークに関する取り組みが含まれます。中国の国家基準は、コンプライアンスが遅れた場合に処方変更が販売を混乱させる可能性を示しています。欧州では、乳児用調製粉乳に対する健康強調表示の禁止により、企業がHMOやプロバイオティクスの利点をパッケージに表示することが妨げられ、製品の差別化が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:グローイングアップミルクが規模と成長勢いの両面でリード
グローイングアップミルク調製粉乳は2026年に金額ベースの45.36%を占め、2032年にかけてCAGR 5.35%で成長する見込みです。これにより、このセグメントは現在の金額および予測成長率の両面でトップの地位を占めています。この製品は、栄養ブランドと家族との関係を最初の誕生日以降も延長します。一般的に、牛乳の代替品としてではなく、幼児向けの栄養オプションとして提示されています。このセグメントはまた、ステージ1およびステージ2の調製粉乳よりも軽いマーケティング規制のもとで運営されています。
生後0〜6ヶ月向けの乳児用ミルク調製粉乳は、乳児用調製粉乳産業における初期のブランド選択において中心的な役割を果たし続けています。また、最も幼い乳児に使用れるため、最も高い臨床的精査とリコールリスクにさらされています。生後6〜12ヶ月向けのフォローアップミルク調製粉乳は、離乳食の導入が早い国では需要が低くなっています。日本とドイツは、確立された離乳習慣を持つ市場の例であり、このステージへの需要を圧縮する可能性があります。特殊調製粉乳は、製品タイプ全体で最も高い単位マージンを持ち、多大な研究開発の注目を集めています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
カテゴリー別:プレミアム調製粉乳が構造的な金額シフトを示す
プレミアム調製粉乳は2026年に金額ベースの56.48%を占め、2032年にかけてCAGR 4.59%で成長する予測です。その地位は、原材料の品質と臨床的サポートに関連する製品への支出を反映しています。中国のプレミアム製品への移行において、世帯収入の高さが重要な要因となっています。中国のプレミアムセグメントは、高付加価値製品と臨床的原材料の品質との関連性から引き続き恩恵を受けています。新基準へのコンプライアンスにより、競合ブランドにとって処方変更のスピードも重要になっています。
スタンダード調製粉乳は、南アジア・東南アジア・サハラ以南アフリカの価格に敏感な地域において引き続き重要です。初めて利用するユーザーに低価格帯の製品へのアクセスを提供します。治療用調製粉乳は数量ベースでは小規模ですが、医療専門家を通じて選択された場合には安定した需要を持ちます。この臨床的ルートはリピート購入を支援し、スイッチングバリアを高めます。中間層ブランドは、スタンダードとプレミアムの間でより厳しい立場に置かれています。
性質別:オーガニック調製粉乳が現在の基盤を超えてペースを上げる
従来型調製粉乳は2026年に金額ベースの68.52%を占め、その手頃な価格と広範な入手可能性を反映しています。このセグメントは、確立された乳製品サプライチェーンと介護者の間での親しみやすさから恩恵を受けています。価格が主要な購入考慮事項となっている新興経済国において特に重要な役割を果たしています。従来型製品はまた、オーガニック乳製品の供給が限られている市場でも幅広い流通を持っています。これらの要因が、売上トップの地位を支えています。
オーガニック調製粉乳は2032年にかけてCAGR 6.11%で成長する見込みであり、より成長の速い自然系カテゴリーとなっています。米国のオーガニックベビーフードおよび調製粉乳の売上は2025年に8.80%増加しました。Bobbieは2025年4月にUSDA認証オーガニック全乳乳児用調製粉乳を発売し、2025年11月にコストコ、2026年4月にターゲットへの展開を拡大しました。このルートは、ダイレクト・トゥ・コンシューマーブランドが専門小売を超えた流通を構築できることを示しています。オーガニックの成長は、手頃な価格が広範な普及を制限するため、より高所得層に集中し続けるでしょう。
形態別:粉末が規模を維持しながら液体が付加価値を加える
粉末調製粉乳は2026年に金額ベースの72.37%を占め、大差をつけてトップの形態となっています。1回分あたりのコストが低いことは、授乳予算を慎重に管理する世帯において引き続き重要です。長い賞味期限は、冷蔵設備が均一でない市場での流通を支えています。介護者は粉末の調製に慣れており、多くの新興市場での需要を維持しています。これらの特徴が、乳児用調製粉乳市場における中心的な役割を引き続き支えています。
液体調製粉乳は2032年にかけてCAGR 5.24%で成長する見込みです。需要は、利便性が1回の授乳あたり30%〜40%のプレミアムを正当化できる高所得都市部で最も強くなっています。NestléはHMO含有のWyeth Illuma液体製品を使用して、中国本土でのプレミアムポジショニングを強化しました。BobbieおよびByHeartの全乳レシピも、粉末および液体形態にわたる製品開発を支えています。これらのレシピは、乳児の脳発達支援に関連する天然コレステロールおよびMFGM構造を保持しています。利便性の利点は、準備時間が少ない製品を必要とする働く保護者の間で最も強く維持される可能性が高いです。
流通チャネル別:スーパーマーケットが規模を維持しながらオンライン小売が発見を変える
スーパーマーケットおよびハイパーマーケットは2026年の流通金額の43.28%を占めました。実店舗では、保護者がパッケージや製品を直接比較することができます。棚への配置は、安全性が重要な製品カテゴリーにおける信頼を支えます。薬局およびドラッグストアは、医療推奨に従う保護者にサービスを提供することで異なる役割を果たしています。これにより、家族が臨床的指導なしに調製粉乳を変更することはほとんどないため、強いリピート購入が生まれる可能性があります。
オンライン小売は2032年にかけてCAGR 6.14%で成長する予測です。デジタルチャネルは、乳児用調製粉乳市場における製品の発見とリピート購入をますます支えています。Bubs Australiaは、中国でのオンライン・トゥ・オフラインアプローチにより2025年度に22%の売上増加を報告し、93都市の1,300店舗に到達しました。オンラインチャネルは、実店舗小売によって支援される場合、新しい場所への参入をより効率的にすることができます。また、ネガティブなレビューキャンペーンが集中したプラットフォームで急速に拡散する可能性があるため、評判リスクを高める可能性もあります。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域は2026年の乳児用調製粉乳市場規模の47.62%を占め、最大の地域市場となっています。中国は地域内で最大の国内市場であり、インド・ベトナム・日本・韓国はそれぞれ異なる需要経路をたどっています。都市化と中間層の拡大は、中国における高付加価値製品への需要を引き続き支えています。中国の国家基準により、コンプライアンスのスピードが重要な競争要因となっています。地域の成長は、成熟市場でのプレミアム化と発展途上市場でのパッケージ栄養食品へのアクセス拡大に依存しています。
北米は2032年にかけてCAGR 5.27%で成長する見込みです。オペレーション・ストーク・スピードは、米国の供給を多様化し安全監視を強化しようとするため、地域に追加的な注目をもたらしています。供給の信頼性、国内生産、およびブランドへの信頼は、保護者にとって引き続き重要な懸念事項です。カナダとメキシコが地域需要を加え、メキシコは一部米国チャネルを通じて供給されています。
欧州は、地域の出生数が3.30%減少したため、数量成長が低くなっています。HiPPやKendamilなどのブランドによるプレミアム化とオーガニック認証製品がこの圧力を部分的に相殺しています。南米は新たな投資を引き付けており、Nestléはブラジルのイトゥイウタバに9,400万スイスフランの乳児用調製粉乳製造施設を発表しました。これは2028年までの栄養・健康投資3億1,000万スイスフランの一部です。中東およびアフリカは若い人口と都市化から恩恵を受けており、アラブ首長国連邦とサウジアラビアがプレミアム参入ポイントとして機能しています。ナイジェリアは現代的な小売業の拡大に伴い数量ポテンシャルを提供しています。
競争環境
乳児用調製粉乳市場は、Nestlé、Danone、Abbott、Mead Johnson、Yili、China Feihe、およびその他の地域ブランドが幅広い市場群で競合しているため、市場集中度が低くなっています。最大の多国籍企業は、臨床研究、プレミアムポートフォリオの幅広さ、および供給能力を活用して競争しています。Nestlé、Danone、およびMead JohnsonとのAbbottが主要なグローバルグループを形成しています。Yili、China Feihe、Ausnutriaなどの中国メーカーは、現地の規制適合と国内消費者の信頼から恩恵を受けています。乳児用調製粉乳市場における競争は、グローバルな規模だけでなく、現地のコンプライアンスによっても形成されています。
Feiheは、現地消費者戦略の一環として、フフホトで子ども1人あたり1万〜10万人民元のインセンティブを提供しました。Yiliは2025年5月に香港でPro-Kidoを発売し、乳児の気管支炎症例が64%減少したと発表しました。これらの行動は、企業が現地に関連したプログラムとエビデンスに基づく主張に置く価値を示しています。Bobbieは米国において異なる競争アプローチを示しており、サプライチェーンの透明性、USDA認証オーガニック、および自社製造を活用しています。2025年11月の全国コストコへの展開により、オーガニック調製粉乳が数千の追加小売店舗に配置されました。
乳児用調製粉乳市場には、北米と中国以外のプレミアム価格帯において、裏付けのある臨床的サポートと透明性の高い調達を組み合わせた製品の余地があります。ReckittによるMead Johnson Nutritionの戦略的見直しは、所有権変わった場合に米国の競争構造を変える可能性があります。同社は、2026年1月に開始したMass General Brighamとの5年間の共同研究を含む研究への投資を継続しています。デジタル教育は、母乳代替品のデジタルマーケティングに関する世界保健機関の拡大された規則に準拠する必要があります。
乳児用調製粉乳産業リーダー
-
Nestlé S.A.
-
Danone S.A.
-
Abbott Laboratories
-
Yili Group
-
Reckitt Benckiser Group PLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:Abbottは米国において、ホールミルクを使用したSimilac 360 Total Careを発売しました。本製品は、ホールミルクと5種類のヒトミルクオリゴ糖(HMO)を組み合わせた、そのまま飲める液体乳児用調製粉乳です。
- 2026年3月:Little Spoonは、オーガニック グラスフェッド ホールミルク乳児用調製粉乳を発売し、乳児用調製粉乳市場に参入しました。この製品の発売により、同社のポートフォリオが乳児栄養分野へと拡大し、オーガニック原材料、製品の安全性、および透明性が強調されています。同社はまた、500種類以上の潜在的な毒素および汚染物質を対象とした独立したバッチ検査と、バッチレベルの検査結果を開示する計画についても強調しました。
- 2026年2月:Munchkinは、Munchkin乳児用調製粉乳オリジナルおよびMunchkin乳児用調製粉乳オーガニックミルク使用の2製品をもって、乳用調製粉乳市場への参入を発表しました。これらの処方は、母乳により近い組成となるよう設計された、タンパク質、脂質、炭水化物の特許取得済みブレンドを特徴としています。オーガニックバリアントには、ニュージーランド産のUSDA認定オーガニックミルクが使用されています。
- 2025年2月:Kabritaは、Health Canadaの承認を受け、生後0〜12か月の乳児向けヤギミルクベースの乳児用調製粉乳をカナダで発売しました。400gおよび800gの缶で販売されており、25種類のビタミンおよびミネラル、DHA、ARA、プレバイオティクスが含まれています。この発売により、Kabritaのカナダ市場における乳児栄養ポートフォリオが拡充されました。
世界の乳児用調製粉乳市場レポートの調査範囲
乳児用調製粉乳市場は、タイプ別に乳児用ミルク調製粉乳(0〜6ヶ月)、フォローアップミルク調製粉乳(6〜12ヶ月)、グローイングアップミルク調製粉乳(12ヶ月以上)、および特殊調製粉乳にセグメント化されています。カテゴリー別では、市場はスタンダード、プレミアム、および治療用製品に分類されています。性質別では、市場は従来型およびオーガニック調製粉乳に分類され、形態別では粉末および液体にセグメント化されています。流通チャネル別では、市場はスーパーマーケット/ハイパーマーケット、薬局およびドラッグストア、オンライン小売店、およびその他の流通チャネルに分類されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東およびアフリカをカバーしています。市場規模の算定は、上記のすべてのセグメントについて米ドルの金額ベースで行われています。
| 乳児用ミルク調製粉乳(0〜6ヶ月) |
| フォローアップミルク調製粉乳(6〜12ヶ月) |
| グローイングアップミルク調製粉乳(12ヶ月以上) |
| 特殊調製粉乳 |
| スタンダード |
| プレミアム |
| 治療用 |
| 従来型 |
| オーガニック |
| 粉末 |
| 液体 |
| スーパーマーケット/ハイパーマーケット |
| 薬局およびドラッグストア |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東およびアフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東およびアフリカその他 |
| タイプ別 | 乳児用ミルク調製粉乳(0〜6ヶ月) | |
| フォローアップミルク調製粉乳(6〜12ヶ月) | ||
| グローイングアップミルク調製粉乳(12ヶ月以上) | ||
| 特殊調製粉乳 | ||
| カテゴリー別 | スタンダード | |
| プレミアム | ||
| 治療用 | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| 薬局およびドラッグストア | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東およびアフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
2032年までの乳児用調製粉乳の予測成長率はどのくらいですか?
乳児用調製粉乳市場は2027年から2032年にかけてCAGR 3.91%で成長し、66.05 ビリオン 米ドルに達する見込みです。
最も速く成長している乳児用調製粉乳のタイプはどれですか?
グローイングアップミルク調製粉乳は2032年にかけてCAGR 5.35%で成長する見込みであり、2026年に金額ベースの45.36%を占めました。
プレミアム乳児用調製粉乳はなぜ重要ですか?
プレミアム調製粉乳は2026年に金額ベースの56.48%を占め、原材料の品質、臨床的サポート、および機能的利点への需要を反映しています。
オーガニック乳児用調製粉乳への需要を促進しているものは何ですか?
オーガニック調製粉乳は2032年にかけてCAGR 6.11%で成長する見込みであり、認証原材料への関心と小売での入手可能性の拡大によって支えられています。