
Baby-Getränke-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 21.26 Milliarden US-Dollar |
| Marktgröße (2031) | 25.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Baby-Getränke-Marktanalyse von Mordor Intelligence
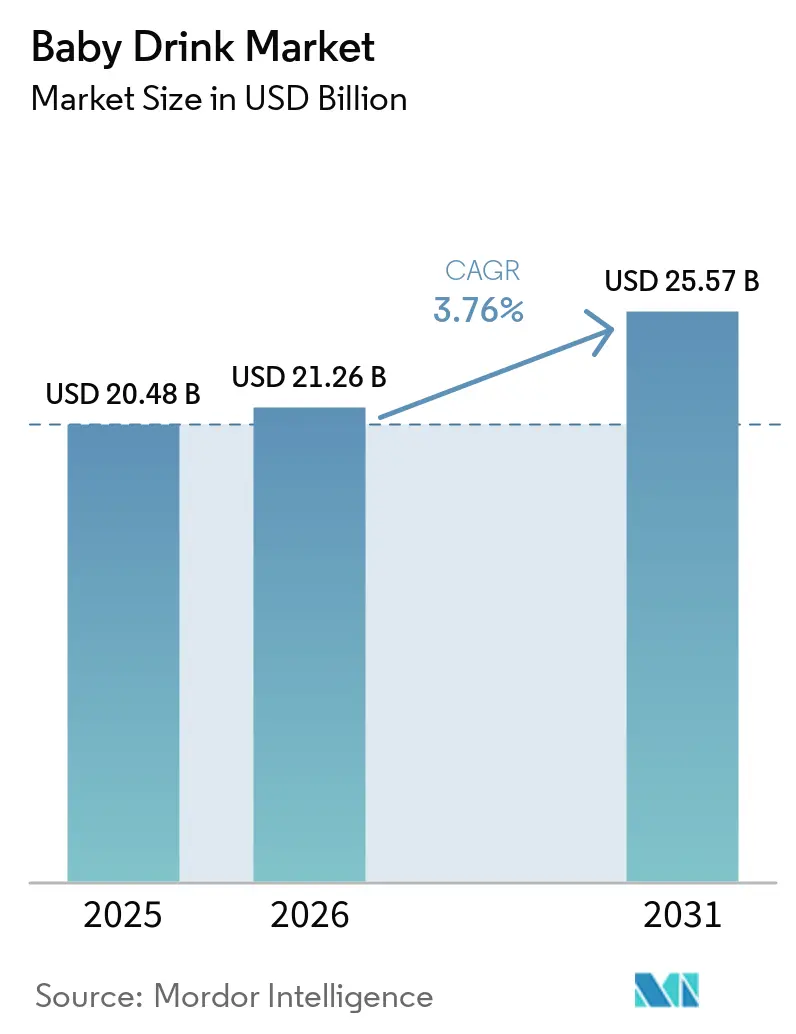
Die Marktgröße für Baby-Getränke wurde im Jahr 2025 auf 20,48 Milliarden USD geschätzt und soll von 21,26 Milliarden USD im Jahr 2026 auf 25,57 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,76 % während des Prognosezeitraums (2026–2031). Der Baby-Getränke-Markt expandiert, da die Haushaltsausgaben steigen, obwohl die Geburtenraten in mehreren entwickelten Volkswirtschaften nachlassen. Eltern sind zunehmend bereit, für Premium-Ernährungsprodukte auszugeben, die Bequemlichkeit, Sicherheit und wahrgenommene gesundheitliche Vorteile bieten. Zertifizierte Bio-Produkte, bioaktive Formulierungen und abonnementbasierte Nachfüllmodelle verändern die Kaufmuster, indem sie die Nachfrage nach Clean-Label-Zutaten, funktioneller Ernährung und zuverlässiger Produktverfügbarkeit bedienen. Haushalte mit zwei Einkommen priorisieren zunehmend gebrauchsfertige Optionen, die die Zubereitungszeit reduzieren, während digitale Kanäle Spezialmarken direkten Zugang zu Eltern über E-Commerce-Plattformen, Marken-Websites und Abonnementdienste ermöglichen. Sicherheitskontrollen, Kennzeichnungsvorschriften und Anforderungen zur Formelregistrierung bleiben entscheidende Überlegungen für Produkteinführungen und internationale Expansion, insbesondere da die regulatorischen Standards von Land zu Land variieren. Jüngste Produktrückrufe haben die Kontrolle des Baby-Getränke-Marktes weiter verschärft und machen Rückverfolgbarkeit, Zutaten-Transparenz und Qualitätssicherung unverzichtbar für die Aufrechterhaltung der Markenglaubwürdigkeit und des Verbrauchervertrauens.
Wichtigste Erkenntnisse des Berichts
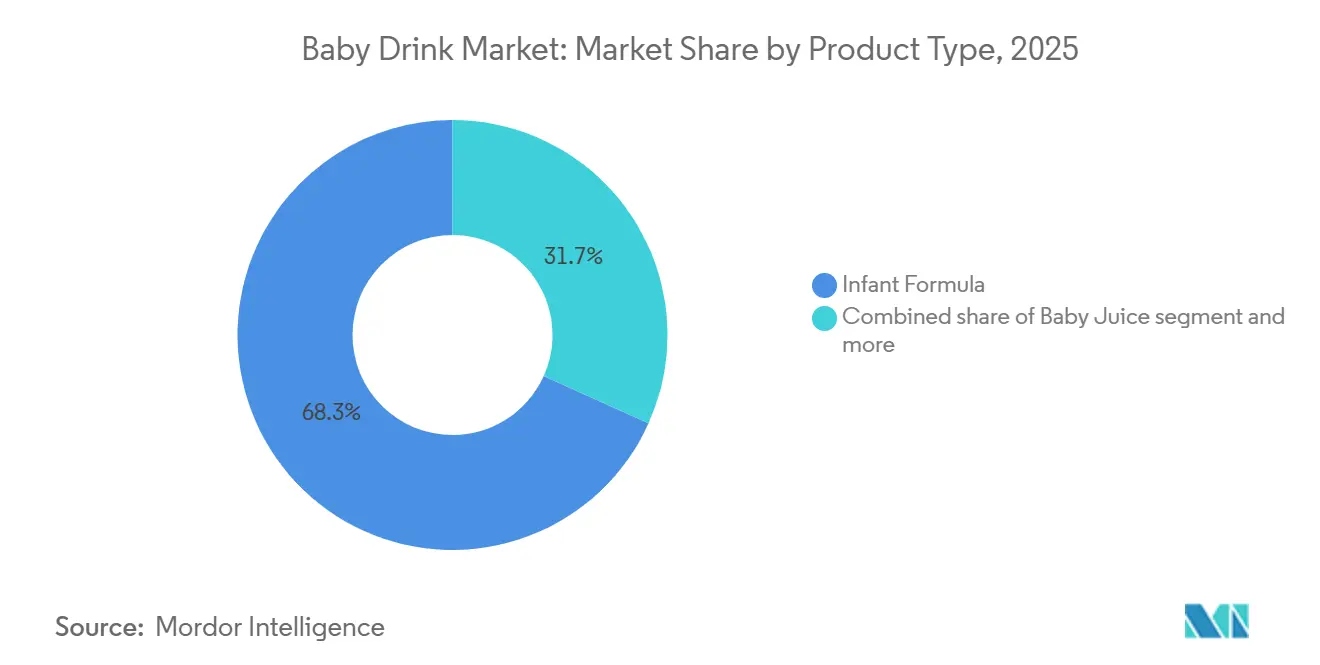
- Nach Produkttyp entfiel auf Säuglingsnahrung der größte Anteil am Baby-Drink-Markt mit 68,26 % im Jahr 2025, während Babysaft im Zeitraum 2026–2031 mit dem schnellsten CAGR von 6,77 % wachsen soll.
- Nach Verpackungstyp entfiel auf Flaschen der größte Anteil am Baby-Drink-Markt mit 61,37 % im Jahr 2025, während Beutel und Sonstiges im Zeitraum 2026–2031 mit dem schnellsten CAGR von 6,92 % wachsen sollen.
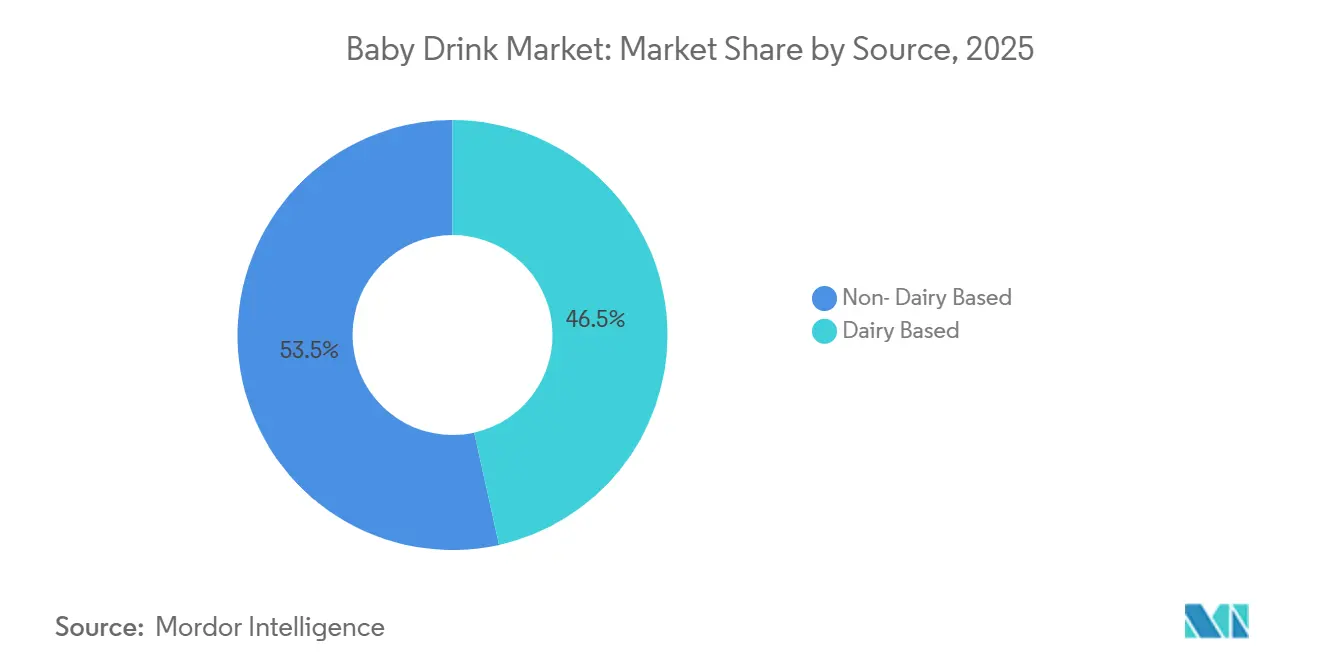
- Nach Quelle entfielen auf nicht-milchbasierte Produkte der größte Anteil am Baby-Drink-Markt mit 53,47 % im Jahr 2025, und sie sollen im Zeitraum 2026–2031 mit dem schnellsten CAGR von 6,45 % wachsen.
- Nach Vertriebskanal entfielen auf Supermärkte/Hypermärkte der größte Anteil am Baby-Drink-Markt mit 58,77 % im Jahr 2025, während Online-Einzelhandelsgeschäfte im Zeitraum 2026–2031 mit dem schnellsten CAGR von 7,47 % wachsen sollen.
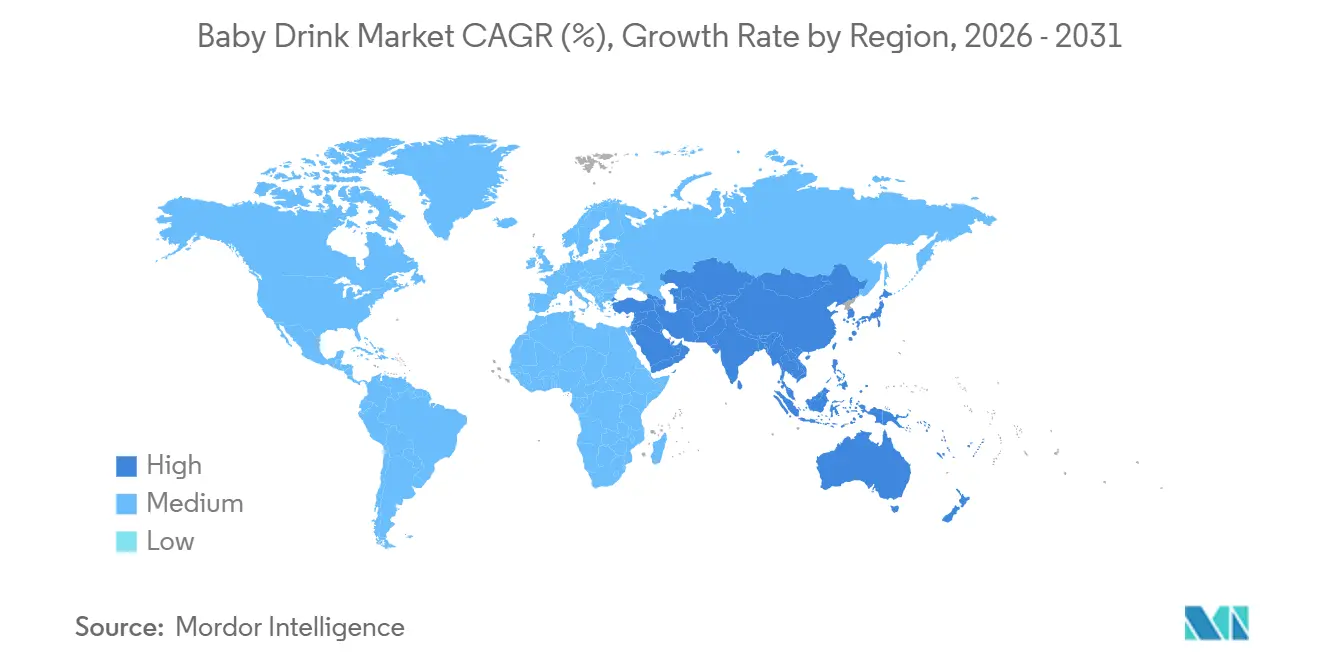
- Nach Geografie entfiel auf Asien-Pazifik der größte Anteil am Baby-Drink-Markt mit 45,38 % im Jahr 2025, während Asien-Pazifik im Zeitraum 2026–2031 mit dem schnellsten CAGR von 5,42 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage berufstätiger Eltern nach bequemer Ernährung | +0.8% | Global, konzentriert in Nordamerika, Westeuropa und urbanem Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Bio- und funktioneller Ernährung | +0.7% | Nordamerika, Westeuropa und Premium-Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| E-Commerce, Direktvertrieb an Verbraucher und Abonnement-Nachfüllung | +0.6% | Global, mit hoher Durchdringung in Nordamerika, China und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Übergangsernährung nach ausschließlichem Stillen | +0.5% | Global, mit schnellerer Akzeptanz in Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| QR-Rückverfolgbarkeit als vertrauensbildendes Kaufsignal | +0.3% | China, Hongkong, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Lokalisierte Spezialformeln für Allergie- und Unverträglichkeitsmanagement | +0.4% | Nordamerika, Europa, Asien-Pazifik sowie der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage berufstätiger Eltern nach bequemer Ernährung
Die zunehmende Zahl von Haushalten mit zwei Einkommen steigert die Nachfrage nach praktischen und konsistenten Ernährungsprodukten für Säuglinge. Dieser Trend ist besonders relevant in städtischen Gebieten Süd- und Südostasiens, wo eine höhere Erwerbsbeteiligung von Frauen die praktische Dauer des ausschließlichen Stillens verkürzen kann. Laut der Weltgesundheitsorganisation werden Beikostprodukte ab dem 6. Monat notwendig, was einen Ernährungszeitraum schafft, in dem die Verwendung von Säuglingsnahrung mit anderen Produkten überlappen kann[1]. Trinkfertige Formate helfen Eltern, begrenzte Zubereitungszeit zu bewältigen, und können zu höheren Ausgaben pro Mahlzeit führen. Ihre Bequemlichkeit kann die Bedeutung des Preises als alleinigen Kaufentscheidungsfaktor für Familien mit anspruchsvollen Arbeitsplänen verringern. Der Baby-Drink-Markt profitiert, wenn Hersteller zuverlässige Formate anbieten, die sich an verändernde Haushaltsroutinen anpassen. Da städtische Haushalte weiterhin zeitsparende Lösungen priorisieren, dürfte die Nachfrage nach praktischen Baby-Drink-Formaten zunehmen.
Premiumisierung von Bio- und funktioneller Ernährung
Eltern in Nordamerika und Westeuropa bevorzugen zunehmend Säuglingsernährungsprodukte mit Bio-Zertifizierung, funktionellen Inhaltsstoffen und transparenter Kennzeichnung. Zertifizierte Bio-Produkte können Aufschläge von 35 % bis 65 % gegenüber konventionellen Alternativen erzielen. Humane Milcholigosaccharide, Probiotika und andere bioaktive Inhaltsstoffe gewinnen in der Produktpositionierung zunehmend an Bedeutung. Dieser Trend ermöglicht es etablierten Herstellern und Spezialmarken, ihre Säuglingsnahrungsangebote über grundlegende Ernährungsaussagen hinaus zu differenzieren. Der Baby-Drink-Markt kann zusätzlichen Wert generieren, wenn Eltern klare ernährungsphysiologische oder qualitative Unterschiede zwischen Produkten erkennen. Hersteller müssen jedoch Produktaussagen durch Belege untermauern und die Einhaltung der Kennzeichnungsvorschriften bei der Einführung von Premium-Inhaltsstoffen sicherstellen. Die anhaltende Nachfrage nach hochwertigen, evidenzbasierten Produkten drfte Innovation und Wertwachstum im Baby-Drink-Markt unterstützen.
E-Commerce, Direktvertrieb an Verbraucher und Abonnement-Nachfüllung
Online-Einzelhandelsgeschäfte sollen bis 2031 mit einem CAGR von 7,47 % wachsen und sind damit der am schnellsten wachsende Vertriebskanal im Baby-Drink-Markt. Abonnementdienste unterstützen Wiederholungskäufe bei Familien, die regelmäßig Säuglingsnahrung und Kleinkindernährungsprodukte kaufen. Der Entwurf zeigt, dass Bobbie Baby bis Mitte 2026 einen annualisierten Umsatz von über 200 Millionen USD erzielte und in den ersten vier Monaten eines Abonnements durchschnittlich 3,4 Lieferungen verzeichnete. Er berichtet auch von einer Konversionsrate von 6–9 % von Käufern im stationären Einzelhandel zu Online-Abonnenten innerhalb von 90 Tagen. Diese Modelle können Kundenbeziehungen über den anfänglichen Kauf von Säuglingsnahrung hinaus verlängern. In China und Südostasien helfen Online-Plattformen importierten Marken auch dabei, Verbraucherbedenken hinsichtlich Produktherkunft und Authentifizierungsverifizierung zu begegnen. Infolgedessen dürften Online-Einzelhandel und Abonnementmodelle die Markentreue stärken und den Customer Lifetime Value im Baby-Drink-Markt verbessern.
Übergangsernährung nach ausschließlichem Stillen
Der Übergang zur Beikost erhöht die Nachfrage nach zusätzlichen Getränken und Ernährungsformaten nach den ersten 6 Lebensmonaten. Die Weltgesundheitsorganisation definiert den 6. Lebensmonat als den Zeitpunkt, ab dem Säuglinge neben der Muttermilch Beikost benötigen. Familien können weiterhin Säuglingsnahrung verwenden und gleichzeitig Produkte einführen, die Flüssigkeitszufuhr, Verdauungskomfort und Mikronährstoffaufnahme unterstützen. Diese Überschneidung kann die Anzahl der pro Haushalt gekauften Produkte während des Ernährungsübergangs erhöhen. Daher bietet der Baby-Drink-Markt Möglichkeiten für Produkte, die auf spezifische Altersgruppen und klar definierte Ernährungsbedürfnisse zugeschnitten sind. Hersteller können diese Chance nutzen, indem sie altersgerechte Formulierungen entwickeln, die den sich wandelnden Ernährungsanforderungen von Säuglingen gerecht werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Förderung des Stillens und Beschränkungen für ethisches Marketing | -0.5% | Global, mit restriktiven Regeln in Ländern, die den WHO-Kodex anwenden | Kurzfristig (≤ 2 Jahre) |
| Produktsicherheit, Rückruf und Exposition gegenüber Schadstofftests | -0.4% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Premium-Preis und Erschwinglichkeitsdruck | -0.3% | Südamerika, der Nahe Osten und Afrika sowie einkommensschwächere Bevölkerungsgruppen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Registrierung von Formel-Varianten und Reibungsverluste bei der Neuformulierung | -0.2% | Global, insbesondere China, die Europäische Union und die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Förderung des Stillens und Marketingbeschränkungen
Die Weltgesundheitsversammlung verabschiedete am 27. Mai 2025 die WHA78-Resolution, die stärkere Kontrollen des digitalen Marketings von Muttermilchersatzprodukten fordert[2]. Die Resolution befasst sich mit digitaler Kommunikation, einschließlich Influencer-Inhalten, personalisierter Werbung und grenzüberschreitenden Social-Media-Aktivitäten. Der Statusbericht der Weltgesundheitsorganisation von 2026 überprüft die Rechtsrahmen in 194 Ländern und hebt laufende Bemühungen hervor, nationale Vorschriften mit dem Internationalen Kodex für die Vermarktung von Muttermilchersatzprodukten in Einklang zu bringen. Neue nationale Vorschriften können Unternehmen dazu verpflichten, Produktkennzeichnungen, Verbraucherkommunikation und Drittanbieter-Marketingvereinbarungen zu überarbeiten. Diese Anforderungen sind besonders bedeutsam für Marken, die auf gezielten Online-Kundenerwerb angewiesen sind. Der Baby-Drink-Markt muss weiterhin die Vorschriften des öffentlichen Gesundheitswesens einhalten, die das Stillen und verantwortungsvolle Marketingpraktiken fördern. Unternehmen müssen regulatorische Entwicklungen genau beobachten, um sicherzustellen, dass ihre digitalen Marketingstrategien in allen Märkten konform bleiben.
Sicherheit, Erschwinglichkeit und Registrierungsanforderungen
Pulverförmige Säuglingsnahrung birgt anhaltende Sicherheitsrisiken, die das Verbrauchervertrauen beeinträchtigen und die Herstellungskosten erhöhen können. Die Centers for Disease Control and Prevention meldeten 28 bestätigte und 20 wahrscheinliche Fälle von Säuglingsbotulismus beim Ausbruch 2025 im Zusammenhang mit Säuglingsnahrung, und die damit verbundene Untersuchung wurde im März 2026 abgeschlossen[3]. Der Vorfall veranlasste ByHeart, seine Whole-Nutrition-Säuglingsnahrungsprodukte über alle Chargennummern und Packungsgrößen hinweg zurückzurufen. Routinetests und Rückrufbereitschaft bleiben unerlässlich, auch für Unternehmen, die über Direktvertriebskanäle an Verbraucher operieren. Höhere Preise können auch den Zugang zu hochwertigen Bio- und Spezialprodukten einschränken, insbesondere in Südamerika, dem Nahen Osten und Afrika sowie in einkommensschwächeren Teilen Asien-Pazifiks. Darüber hinaus können Registrierungs- und Reformulierungsanforderungen in China, der Europäischen Union und den Vereinigten Staaten die für die Einführung neuer Säuglingsnahrungsvarianten erforderliche Zeit verlängern. Diese Faktoren können das Marktwachstum einschränken, indem sie die Compliance-Kosten erhöhen und die Produktverfügbarkeit verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Säuglingsnahrung hält die größte Position und Babysaft führt das Wachstum anSäuglingsnahrung wird voraussichtlich 68,26 % des globalen Baby-Getränke-Marktwerts im Jahr 2025 ausmachen, unterstützt durch ihre wesentliche Rolle in der Säuglingsernährung und ihre Fähigkeit, Premium-Merkmale ohne nennenswerte Volumenerosion zu integrieren. Die Produktdifferenzierung umfasst zunehmend Bio-Zertifizierung, Supplementierung mit humanen Milcholigosacchariden (HMO) und hypoallergene Formulierungen. Die Kategorie entwickelt sich auch in Richtung präzisionsfermentierter bioaktiver Proteine. Die geplante Partnerschaft von Nestlé mit Helaina im Juni 2026 zur Entwicklung von humanidentischem Lactoferrin, bekannt als effera, signalisiert das potenzielle Entstehen einer neuen Ebene der Formulierungsleistung. Diese Innovation könnte dazu beitragen, Versorgungsengpässe und Preisvolatilität im Zusammenhang mit bovinem Lactoferrin zu mildern. Da Premiumisierung und Zutateninnovation zunehmen, werden führende Säuglingsnahrungshersteller voraussichtlich ihre Positionen gegenüber etablierten Wettbewerbern und Direktvertriebsmarken bis 2031 stärken.
Baby-Saft wird voraussichtlich der am schnellsten wachsende Produkttyp im globalen Baby-Getränke-Markt sein und eine prognostizierte CAGR von 6,77 % bis 2031 verzeichnen. Das Wachstum wird durch den Übergang zur Beikost nach dem von der Weltgesundheitsorganisation (WHO) empfohlenen sechsmonatigen Zeitraum des ausschließlichen Stillens unterstützt, der eine wiederkehrende Nachfrage nach ergänzenden Getränken neben dem fortgesetzten Formelkonsum schafft. Millennials und Gen-Z-Eltern prägen die Nachfrage auch, indem sie zunehmend zugesetzten Zucker vermeiden und kaltgepresste, minimal verarbeitete und entwicklungsgerechte Saftprodukte für Säuglinge bevorzugen. Baby-Elektrolytlösungen werden voraussichtlich eine spezialisierte Rolle bei der Behandlung akuter Dehydratation beibehalten, während funktionelle und pflanzliche Getränke Eltern ansprechen, die Probiotika- oder botanische Supplementierung suchen. Marken, die sich durch bioaktive Zutaten, reduzierten Zuckergehalt oder Verarbeitungsqualität differenzieren, werden wahrscheinlich Wachstum erzielen, da der Wettbewerb in der gesamten Kategorie zunimmt.

Nach Verpackungstyp:
Flaschen führen die aktuelle Nachfrage an und Beutel sowie Sonstiges wachsen schnellerFlaschen sollen 2025 voraussichtlich 61,37 % des Baby-Drink-Marktanteils ausmachen, unterstützt durch die Nachfrage nach Behältern für Pulversäuglingsnahrung und trinkfertigen Formaten. Eltern schätzen Verpackungen, die Portionskontrolle, Lagerung und Produktschutz ermöglichen. Diese Anforderungen sind besonders relevant für Säuglingsnahrung, die über weite Entfernungen aus etablierten Exportländern vertrieben wird. Dosen spielen ebenfalls eine wichtige Rolle bei der lagerstabilen Distribution, da sie Lagerung und Transport unterstützen. Flaschen sind Verbrauchern in entwickelten und aufstrebenden Märkten vertraut, und ihre Fähigkeit, empfindliche Ernährungsprodukte während der Handhabung zu schützen, stärkt ihre Rolle zusätzlich. Folglich profitiert das größte Verpackungssegment weiterhin von etablierten Lieferketten und weit verbreiteter Verbraucherbekanntheit. Flaschen bleiben zentral für die Baby-Drink-Marktgröße nach Verpackungsformat.
Beutel und andere Verpackungsformate sollen im Zeitraum 2026–2031 mit einem CAGR von 6,92 % wachsen, der schnellsten Wachstumsrate unter allen Verpackungstypen. Tragbare Formate sprechen berufstätige Eltern an, die Produkte suchen, die leichter zu transportieren und außerhalb des Hauses zu verwenden sind. Der bereitgestellte Entwurf identifiziert auch monomaterielle recycelbare Designs als Reaktion auf Anforderungen an Bequemlichkeit und Nachhaltigkeit. Laut dem bereitgestellten Entwurf begann das Extended-Producer-Responsibility-Programm des Vereinigten Königreichs im Jahr 2025 und wird Aufschläge von bis zu 1.000 GBP pro Tonne auf nicht recycelbare Laminate erheben. Dieses politische Umfeld kann Lieferanten dazu veranlassen, den Einsatz von Mehrschichtverpackungen zu reduzieren. Beutelhersteller müssen jedoch weiterhin die Barriereeigenschaften aufrechterhalten, die zum Schutz von Säuglingsernährungsprodukten erforderlich sind. Das schnellere Wachstum dieser Formate spiegelt Bemühungen wider, Bequemlichkeit, Einzelhandelsanforderungen und Materialrückgewinnung in Einklang zu bringen.
Nach Quelle:
Nicht milchbasierte Produkte führen sowohl in Umfang als auch WachstumNicht milchbasierte Produkte werden voraussichtlich einen Anteil von 53,47 % am Baby-Getränke-Markt im Jahr 2025 halten und damit vor milchbasierten Produkten liegen. Dieses Segment umfasst sojabasierte, reisproteinbasierte, haferbasierte und aminosäurebasierte Alternativen. Die Nachfrage wird von Haushalten unterstützt, die Laktoseintoleranz, Galaktosämie, Allergien und Ernährungspräferenzen managen. Sojabasierte Säuglingsnahrung bleibt aufgrund ihrer etablierten Verwendung in der Spezialernährung ein bedeutender Bestandteil der Kategorie. Milchbasierte Formulierungen spielen weiterhin eine wesentliche Rolle in Märkten, in denen Verbraucher mit kuhmilchbasierter Ernährung vertraut sind. Ziegenmilchbasierte Produkte gewinnen auch in Australien und ausgewählten südostasiatischen Märkten an Aufmerksamkeit. Die führende Position des Segments unterstreicht die Bedeutung spezialisierter Ernährungsbedürfnisse im Baby-Getränke-Markt.
Nicht milchbasierte Produkte werden voraussichtlich mit einer CAGR von 6,45 % während 2026–2031 wachsen und sind damit das am schnellsten wachsende Quellsegment. Laut dem bereitgestellten Entwurf sind 2–3 % der Säuglinge weltweit von einer Kuhmilchproteinallergie betroffen. Frühere Screenings und Diagnosen können die Zeit zwischen dem Auftreten von Symptomen und dem Übergang zu Spezialnahrung verkürzen und die Nachfrage nach Produkten erhöhen, die spezifische medizinische und diätetische Bedürfnisse erfüllen. Hersteller mit etablierten Spezialportfolios und starken Beziehungen zu medizinischen Kanälen sind gut positioniert, um diese Nachfrage zu bedienen. Produktverfügbarkeit, klinische Eignung und klare Orientierung bleiben entscheidend für den Aufbau des Elternvertrauens. Nicht milchbasierte Produkte kombinieren den größten Marktanteil mit der höchsten Wachstumsrate, was auf eine anhaltende Nachfrage nach spezialisierten Alternativen hindeutet. Diese Leistung unterstützt weitere Portfolioinvestitionen in Quellsegmente innerhalb des Baby-Getränke-Marktes.
Nach Vertriebskanal:
Supermärkte und Hypermärkte führen den Umsatz an, während Online-Einzelhandelsgeschäfte schneller wachsenSupermärkte und Hypermärkte machten 58,77 % des Baby-Getränke-Marktwerts im Jahr 2025 aus, unterstützt durch die starke Produktnähe zwischen Säuglingsnahrung und routinemäßigen Haushaltseinkäufen. Eltern, die Einkaufstouren konsolidieren, kaufen Säuglingsnahrung und andere Baby-Getränke eher in diesen großformatigen Einzelhandelsgeschäften. Convenience- und Lebensmittelgeschäfte bedienen weiterhin Ergänzungs- und Notfallkäufe; ihr Anteilswachstum bleibt jedoch begrenzt, da Online-Händler zunehmend Lieferengpässe mildern, die Verbraucher zuvor in nahegelegene Geschäfte trieben. Apotheken und Spezial-Babygeschäfte bleiben in Märkten wie Deutschland und Frankreich wichtig, wo Eltern apothekerbasierten Empfehlungen für Säuglingsernährung erhebliches Vertrauen entgegenbringen. Dennoch werden Supermärkte und Hypermärkte voraussichtlich ihre führende Position aufgrund ihrer breiten Produktsortimente, etablierten Einkaufsroutinen und umfangreichen Haushaltsreichweite behalten.
Online-Einzelhandelsgeschäfte werden voraussichtlich das am schnellsten wachsende Vertriebssegment sein und bis 2031 eine CAGR von 7,47 % verzeichnen. Direktvertriebsmarken treiben dieses Wachstum voran, indem sie Abonnementplattformen nutzen, um Erstkäufe in wiederkehrende Einnahmequellen umzuwandeln. Bobbie Babys Einzelhandels-zu-Abonnement-Trichter, der Mitte 2026 eingeführt wurde, konvertierte Berichten zufolge 6–9 % der stationären Einzelhandelskäufer innerhalb von 90 Tagen in Online-Abonnenten und demonstrierte, wie Ladenregale als Kundengewinnungskanäle für Direktvertriebsunternehmen dienen können. Diese Verschiebung zeigt, dass die Vertriebsstrategie zunehmend Rentabilität, Kundenbindung und Margenstrukturen beeinflusst, anstatt ausschließlich als logistische Funktion zu dienen. Etablierte Marken, die keine wettbewerbsfähigen Online-Abonnementfähigkeiten entwickeln, könnten Premium-Tier-Verbraucher an Herausforderermarken mit stärkeren Direktvertriebsökosystemen verlieren.
Geografische Analyse
APAC Baby-Drink-Markt
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 45,38 % am Baby-Drink-Markt und war damit das größte regionale Segment. China bleibt der größte nationale Markt der Region, obwohl sich das Wachstum nach der Konsolidierung der Formelregistrierung durch die Staatliche Verwaltung für Marktregulierung auf mittlere einstellige Werte verlangsamt hat. Die Politik reduzierte die Anzahl der genehmigten Varianten und begünstigte Lieferanten, die die Registrierungsanforderungen erfüllten. Indien gewinnt an Bedeutung, da verpackte Säuglingsernährung die Städte der zweiten und dritten Kategorie erreicht. Steigende verfügbare Einkommen, eine zunehmende Erwerbsbeteiligung von Frauen und ein breiterer Zugang zum modernen Einzelhandel unterstützen diese Expansion. Indonesien, Thailand und Vietnam tragen ebenfalls zur Nachfrage bei, da die Erwerbstätigkeit von Müttern steigt und Gesundheitsnetzwerke ihr Engagement in der frühkindlichen Ernährung ausbauen. Asien-Pazifik stellt die derzeit größte Basis für den Baby-Drink-Markt dar.
Für Asien-Pazifik wird für den Zeitraum 2026–2031 ein CAGR von 5,42 % prognostiziert, was die schnellste Wachstumsrate unter allen geografischen Segmenten darstellt. Die Urbanisierung in Süd- und Südostasien fördert die Nachfrage nach praktischen Ernährungsformaten und einer breiteren Einzelhandelsverfügbarkeit. Premiumprodukte treiben auch das Wertwachstum in den städtischen Gebieten Chinas, Indiens und südostasiatischer Städte voran. Gemäß dem bereitgestellten Entwurf kaufen Eltern an diesen Standorten zertifizierte Bio-Formelnahrung zu Aufpreisen von 35–65 % gegenüber konventionellen Produkten. Im Juni 2026 schloss Danone eine endgültige Vereinbarung zum Erwerb der MADE Group und des verbleibenden 49-%-Anteils an ihrem Gemeinschaftsunternehmen Saputo Dairy Australia ab, wodurch seine Ernährungsposition im asiatisch-pazifischen Raum gestärkt wurde. Die Transaktion zeigt, wie etablierte Lieferanten Akquisitionen nutzen, um ihre regionale Präsenz auszubauen. Ein schnelleres regionales Wachstum hängt von der Verfügbarkeit zugänglicher Ernährungsprodukte sowie der Einhaltung lokaler Registrierungs- und Marketingvorschriften ab.
Baby-Drink-Markt in Amerika und EMEA
Nordamerika und Europa erzielen erhebliche Werte durch die Nachfrage nach Premiumprodukten und nicht durch schnelles Mengenwachstum. Im November 2025 kündigte Perrigo eine strategische Überprüfung seines Säuglingsnahrungsgeschäfts an, um den Cashflow zu verbessern und den Portfoliofokus zu schärfen. Die Überprüfung umfasst eine Neubewertung der zuvor angekündigten Investition des Unternehmens in Höhe von 240 Millionen USD in das Segment. Die Investition zielte darauf ab, die Widerstandsfähigkeit der inländischen Fertigung nach den im bereitgestellten Entwurf identifizierten Versorgungsunterbrechungen zu stärken. In Europa bleiben Deutschland, Frankreich und das Vereinigte Königreich wichtige Märkte für biologische und hochwertige Säuglingsernährung. Südamerika bleibt preissensibel, trotz eines wachsenden Bewusstseins für spezialisierte Ernährung, wobei Brasilien und Argentinien einen erheblichen Anteil am regionalen Verbrauch ausmachen. Saudi-Arabien und die Vereinigten Arabischen Emirate verzeichnen eine starke Nachfrage nach importierter Formelnahrung, während Nigeria und Ägypten mit Distributions- und Erschwinglichkeitsproblemen konfrontiert sind. Die Türkei stellt eine zusätzliche Chance im Nahen Osten und Afrika dar, da das Engagement des Gesundheitswesens in der pädiatrischen Ernährung zunimmt. Insgesamt zeigen diese Regionen, dass der Baby-Drink-Markt eine ausgereifte Nachfrage nach Premiumprodukten mit Möglichkeiten in einem frühen Stadium zur Verbesserung des Zugangs verbindet.
Wettbewerbslandschaft
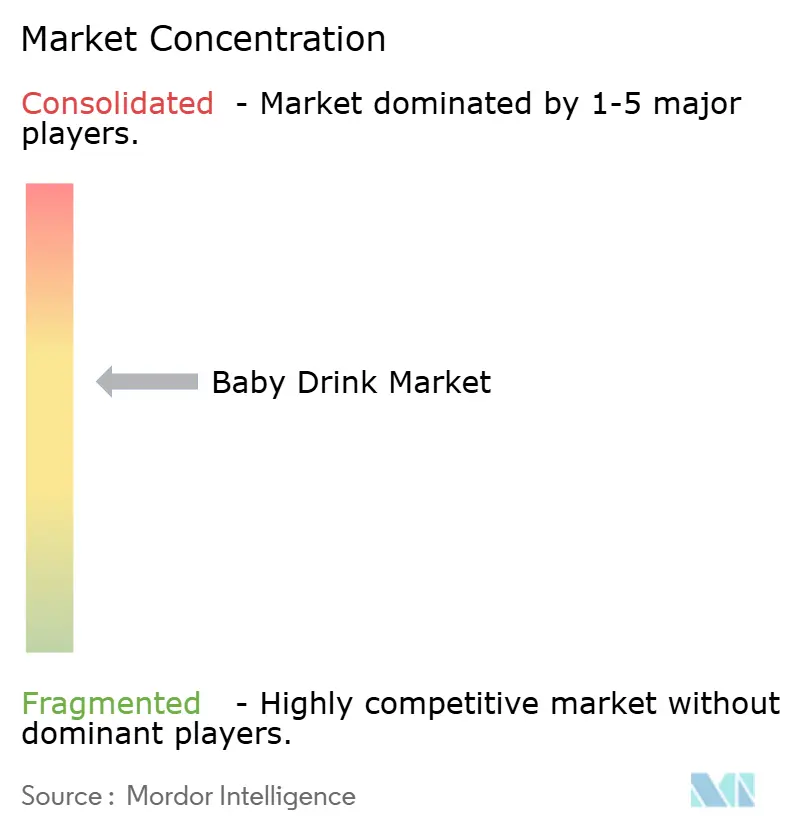
Der Baby-Drink-Markt ist mäßig konsolidiert, wobei Nestlé, Danone, Abbott Laboratories und Reckitt Benckiser einen bedeutenden kombinierten Marktanteil halten. Eine wachsende Gruppe von Bio-Spezialisten, Direktvertriebsmarken und regionalen Akteuren konkurriert um die Positionierung im Premium-Segment durch Differenzierung bei Inhaltsstoffen und Kanalinnovation. Führende Akteure konzentrieren sich zunehmend auf zwei strategische Prioritäten: akquisitionsgetriebene Kapazitätserweiterung und Kontrolle über bioaktive Inhaltsstoffe. Die Sondierungsgespräche von Danone über den möglichen Erwerb von Mead Johnson von Reckitt Benckiser, das jährlich rund 2,1 Milliarden GBP erwirtschaftet, könnte die nordamerikanische Wettbewerbslandschaft bei Abschluss wesentlich umgestalten.
Eine solche Transaktion würde wahrscheinlich defensive Portfolioüberprüfungen bei Abbott und Friesland Campina auslösen. Auf der Zutatenseite veranschaulicht die geplante Zusammenarbeit zwischen Nestlé und Helaina im Juni 2026 zu präzisionsfermentiertem Lactoferrin, wie geistiges Eigentum im Zusammenhang mit Lieferketten für bioaktive Inhaltsstoffe zu einem dauerhaften Wettbewerbsvorteil werden könnte. Diese Entwicklung unterstreicht auch die strategische Relevanz von Patentanmeldungen als Frühindikator für die Innovationsentwicklung der Kategorie. Weißraum-Chancen bestehen in drei strategischen Bereichen: Premium-Spezialformeln für unterdiagnostizierte Allergiezustände in den Märkten des Nahen Ostens und Afrikas sowie Südostasiens; Direktvertrieb-Abonnementinfrastruktur in Europa, wo die digitale Handelsreife unter der Nordamerikas liegt; und erschwingliche Premium-Segmente in Südamerika.
In Südamerika gewinnen funktionelle Ernährungsaussagen das Interesse der Eltern, aber die Markeninfrastruktur bleibt begrenzt. Chinesische Inlandsspezialisten, darunter Feihe, Yili und Ausnutria, verteidigen ihren Heimatmarktanteil durch lokalisierte Formulierungen und SAMR-konforme Registrierungen. Ihre internationale Präsenz bleibt jedoch außerhalb von Diaspora-Kanälen begrenzt, was eine strukturelle Lücke schafft, da importierte Premium-Marken ihren grenzüberschreitenden E-Commerce-Vertrieb in China ausbauen. Kleinere Bio-Herausforderer wie HiPP, Holle und Bobbie Baby gewinnen Premium-Regalfläche und digitale Aufmerksamkeit in Segmenten, in denen größere Produktrückrufe das Verbrauchervertrauen in etablierte Marken geschwächt haben. Für etablierte Unternehmen schaffen rückrufbedingte Vertrauensdefizite, zunehmender Wettbewerb durch Direktvertriebsmarken und der Wettbewerb um den Zugang zu bioaktiven Inhaltsstoffen eine mehrseitige strategische Herausforderung, die keine einzelne Kapazitätsinvestition vollständig bewältigen kann.
Führende Unternehmen der Baby-Getränke-Branche
-
Nestlé S.A.
-
Danone S.A.
-
Abbott Laboratories
-
Reckitt Benckiser Group plc
-
Friesland Campina N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Baby-Drink-Markt Unternehmen in diesem Bericht
- Nestlé S.A.
- Abbott Laboratories
- Danone S.A.
- Reckitt Benckiser Group plc
- Friesland Campina N.V.
- The Kraft Heinz Company
- Arla Foods amba
- Meiji Holdings Co., Ltd.
- HiPP GmbH & Co. Vertrieb KG
- Perrigo Company plc
- Inner Mongolia Yili Industrial Group Co., Ltd.
- Ausnutria Dairy Corporation Ltd.
- Feihe International Inc.
- Beingmate Group Co., Ltd.
- Bubs Australia Ltd.
- Bellamy’s Organic
- The Hain Celestial Group, Inc.
- Holle baby food AG
- Morinaga Milk Industry Co., Ltd.
- Bobbie Baby, Inc.
Neueste Industrielle Entwicklungen in Baby-Drink-Markt
- März 2026: Danone schloss eine endgültige Vereinbarung zur Übernahme von Huel ab, einem Hersteller von ernährungsausgewogenen Mahlzeitlösungen in gebrauchsfertigen und pulverförmigen Formaten. Die Übernahme erweitert Danones Portfolio für funktionelle Ernährung und stärkt seine Direktvertriebsfähigkeiten im Vereinigten Königreich, Europa und den Vereinigten Staaten.
- November 2026: Munchkin trat in die Säuglingsnahrungskategorie mit zwei Produkten ein: Original, zum Preis von 35,99 USD, und Made with Organic Milk, zum Preis von 39,99 USD. Letzteres enthält USDA-zertifizierte Bio-Milch aus Neuseeland. Es ist auf munchkin.com über eine Abonnementoption erhältlich und wird ab Mitte März 2026 exklusiv in Target-Filialen verkauft.
- November 2025: ByHeart rief am 11. November 2025 alle Whole Nutrition Säuglingsnahrungsprodukte zurück, als Reaktion auf ein FDA-Mandat nach einem Ausbruch, der mit 28 bestätigten und 20 wahrscheinlichen Fällen von Säuglingsbotulismus in mehreren US-Bundesstaaten in Verbindung gebracht wurde. Die Zentren für Seuchenkontrolle und -prävention schlossen ihre Untersuchung im März 2026 ab, während die Arzneimittelbehörde der Vereinigten Staaten ihre Ursachenanalyse fortsetzte.
- August 2024: Perrigo investierte rund 170 Millionen USD in strategische Investitionen, einschließlich der Übernahme von Nestlés Gateway-Säuglingsnahrungsanlage in Eau Claire, Wisconsin, und der Rechte an der Marke Good Start. Die Investition umfasste auch eine sofortige Kapazitätserweiterung von 60 Millionen USD, die laut Unternehmensangaben 7 Millionen Pfund jährliche Produktionskapazität hinzufügen würde.
Globaler Baby-Getränke-Marktberichtsumfang
Segmentierungsübersicht
| Säuglingsnahrung |
| Baby-Saft |
| Baby-Elektrolytlösungen |
| Funktionelle und pflanzliche Getränke |
| Flaschen |
| Dosen |
| Beutel und Sonstiges |
| Nicht milchbasiert |
| Milchbasiert |
| Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Säuglingsnahrung | |
| Baby-Saft | ||
| Baby-Elektrolytlösungen | ||
| Funktionelle und pflanzliche Getränke | ||
| Nach Verpackungstyp | Flaschen | |
| Dosen | ||
| Beutel und Sonstiges | ||
| Nach Quelle | Nicht milchbasiert | |
| Milchbasiert | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Baby-Getränke-Markt?
Der Baby-Getränke-Markt wird voraussichtlich mit einer CAGR von 3,76 % von 2026 bis 2031 wachsen und bis 2031 25,57 Milliarden USD erreichen.
Welcher Baby-Getränke-Produkttyp hat den größten Marktanteil?
Säuglingsnahrung hatte den größten Produkttyp-Anteil mit 68,26 % im Jahr 2025.
Welcher Baby-Getränke-Produkttyp wächst am schnellsten?
Baby-Saft wird voraussichtlich das schnellste Produkttyp-Wachstum mit einer CAGR von 6,77 % während 2026–2031 verzeichnen.
Welcher Vertriebskanal wächst für Baby-Getränke am schnellsten?
Online-Einzelhandelsgeschäfte werden voraussichtlich mit einer CAGR von 7,47 % während 2026–2031 wachsen, unterstützt durch Direktvertrieb-Abonnements.