
Tamaño y Participación del Mercado de Bebidas para Bebés
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 21.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.76 % |
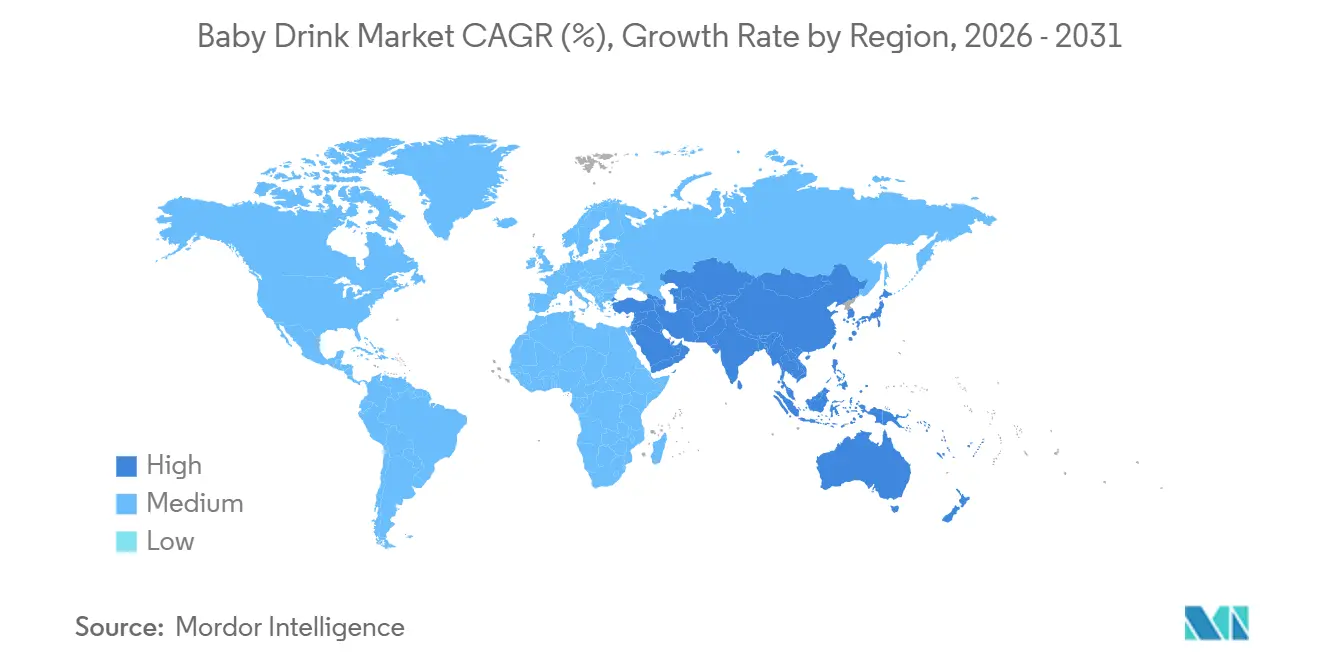
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
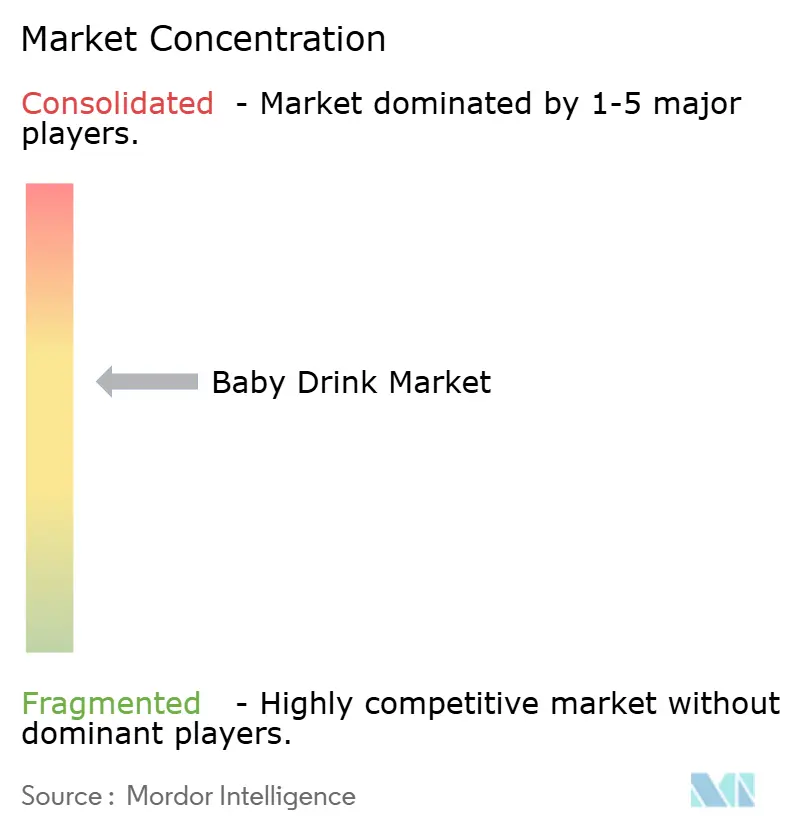
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas para Bebés por Mordor Intelligence
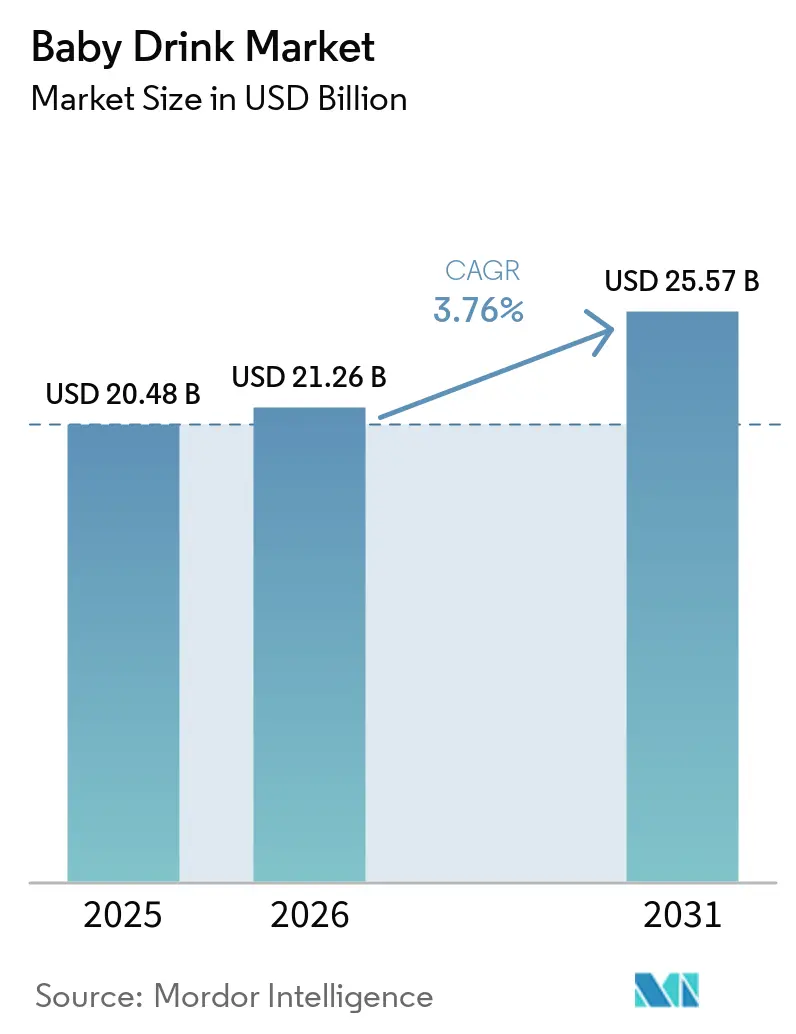
El tamaño del mercado de bebidas para bebés fue valorado en 20,48 mil millones de USD en 2025 y se estima que crecerá desde 21,26 mil millones de USD en 2026 hasta alcanzar los 25,57 mil millones de USD en 2031, a una CAGR del 3,76% durante el período de pronóstico (2026-2031). El mercado de bebidas para bebés se está expandiendo a medida que aumenta el gasto de los hogares, a pesar de la moderación de las tasas de natalidad en varias economías desarrolladas. Los padres están cada vez más dispuestos a gastar en productos de nutrición premium que ofrecen conveniencia, seguridad y beneficios percibidos para la salud. Los productos orgánicos certificados, las formulaciones bioactivas y los modelos de reabastecimiento por suscripción están reformando los patrones de compra al abordar la demanda de ingredientes de etiqueta limpia, nutrición funcional y disponibilidad confiable de productos. Los hogares con doble ingreso priorizan cada vez más las opciones listas para alimentar que reducen el tiempo de preparación, mientras que los canales digitales brindan a las marcas especializadas acceso directo a los padres a través de plataformas de comercio electrónico, sitios web de marcas y servicios de suscripción. Los controles de seguridad, las regulaciones de etiquetado y los requisitos de registro de fórmulas siguen siendo consideraciones críticas para el lanzamiento de productos y la expansión internacional, particularmente dado que los estándares regulatorios varían entre países. Los retiros recientes de productos han intensificado aún más el escrutinio del mercado de bebidas para bebés, haciendo que la trazabilidad, la transparencia de ingredientes y el aseguramiento de la calidad sean esenciales para mantener la credibilidad de la marca y la confianza del consumidor.
Conclusiones Clave del Informe
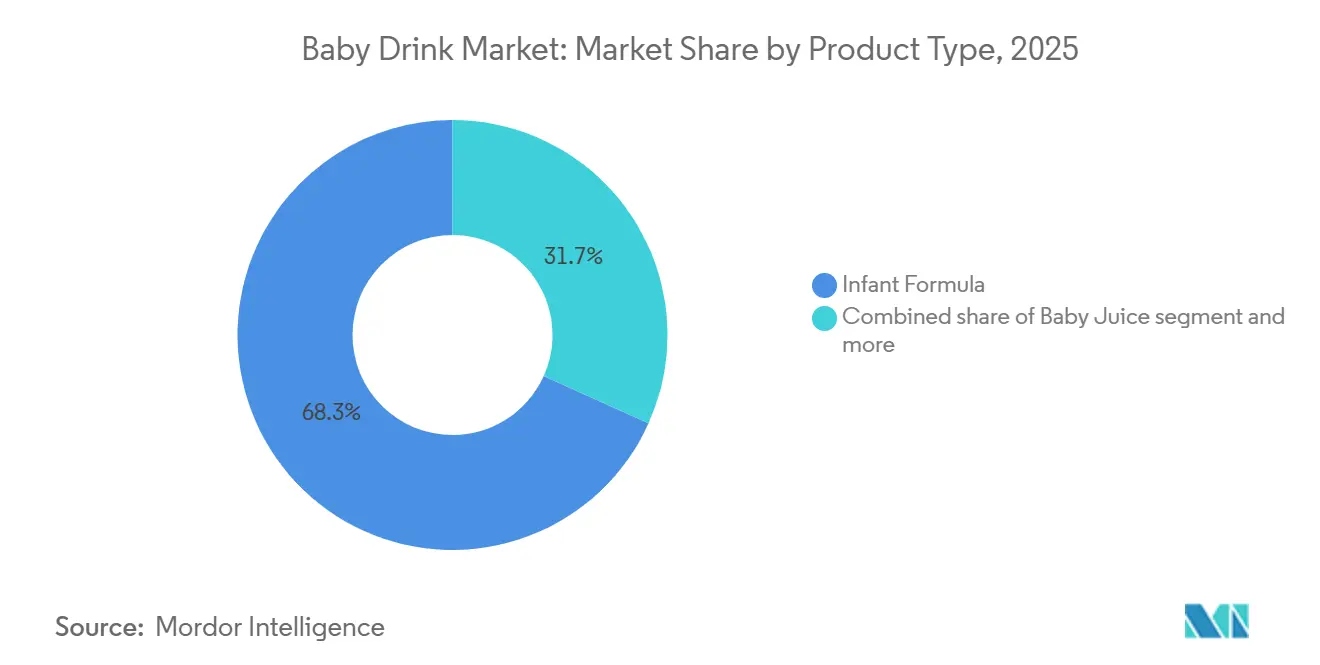
- Por tipo de producto, la fórmula infantil representó la mayor participación del mercado de bebidas para bebés, con un 68,26% en 2025, mientras que el jugo para bebés está proyectado para crecer al CAGR más rápido del 6,77% durante 2026-2031.
- Por tipo de envase, las botellas representaron la mayor participación del mercado de bebidas para bebés, con un 61,37% en 2025, mientras que las bolsas y otros están proyectados para crecer al CAGR más rápido del 6,92% durante 2026-2031.
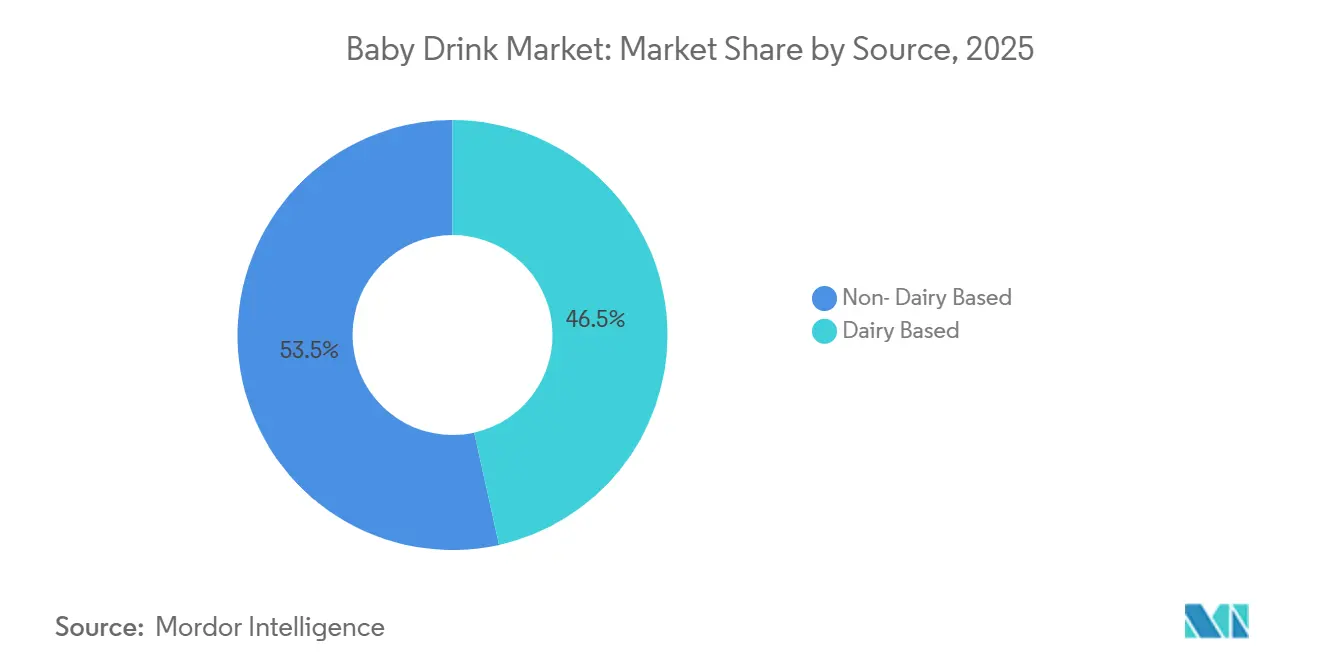
- Por fuente, los productos no lácteos representaron la mayor participación del mercado de bebidas para bebés, con un 53,47% en 2025, y están proyectados para crecer al CAGR más rápido del 6,45% durante 2026-2031.
- Por canal de distribución, los supermercados/hipermercados representaron la mayor participación del mercado de bebidas para bebés, con un 58,77% en 2025, mientras que las tiendas minoristas en línea están proyectadas para crecer al CAGR más rápido del 7,47% durante 2026-2031.
- Por geografía, Asia-Pacífico representó la mayor participación del mercado de bebidas para bebés, con un 45,38% en 2025, mientras que Asia-Pacífico está proyectado para crecer al CAGR más rápido del 5,42% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de los padres trabajadores por una alimentación conveniente | +0.8% | Global, concentrado en América del Norte, Europa Occidental y Asia-Pacífico urbano | Corto plazo (≤ 2 años) |
| Premiumización de la nutrición orgánica y funcional | +0.7% | América del Norte, Europa Occidental y mercados premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Comercio electrónico, venta directa al consumidor y reabastecimiento por suscripción | +0.6% | Global, con alta penetración en América del Norte, China y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Nutrición de transición tras la lactancia materna exclusiva | +0.5% | Global, con una adopción más rápida en Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Trazabilidad a nivel de código QR como señal de confianza en la compra | +0.3% | China, Hong Kong, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fórmulas especializadas localizadas para el manejo de alergias e intolerancias | +0.4% | América del Norte, Europa, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de los Padres Trabajadores por una Alimentación Conveniente
El aumento de los hogares con doble ingreso está incrementando la demanda de productos de alimentación convenientes y consistentes. Esta tendencia es particularmente relevante en las zonas urbanas del sur y el sudeste de Asia, donde una mayor participación femenina en la fuerza laboral puede reducir la duración práctica de la lactancia materna exclusiva. Según la Organización Mundial de la Salud, los alimentos complementarios se vuelven necesarios a los 6 meses, creando un período de alimentación durante el cual el uso de fórmula puede superponerse con otros productos[1]. Los formatos listos para consumir ayudan a los padres a gestionar el tiempo limitado de preparación y pueden favorecer un mayor gasto por ocasión de alimentación. Su conveniencia puede reducir la importancia del precio como único factor de compra para las familias con exigentes horarios laborales. El mercado de bebidas para bebés se beneficia cuando los fabricantes ofrecen formatos confiables que se alinean con las rutinas domésticas en evolución. A medida que los hogares urbanos continúan priorizando soluciones que ahorran tiempo, es probable que la demanda de formatos convenientes de bebidas para bebés se fortalezca.
Premiumización de la Nutrición Orgánica y Funcional
Los padres en América del Norte y Europa Occidental prefieren cada vez más productos de nutrición infantil con certificación orgánica, ingredientes funcionales y etiquetado transparente. Los productos orgánicos certificados pueden alcanzar precios superiores del 35% al 65% en comparación con las alternativas convencionales. Los oligosacáridos de la leche humana, los probióticos y otros ingredientes bioactivos son cada vez más prominentes en el posicionamiento de los productos. Esta tendencia permite a los fabricantes establecidos y a las marcas especializadas diferenciar sus ofertas de fórmula más allá de las declaraciones nutricionales básicas. El mercado de bebidas para bebés puede capturar valor adicional cuando los padres reconocen diferencias nutricionales o de calidad claras entre los productos. Sin embargo, los fabricantes deben fundamentar las declaraciones de los productos con evidencia y garantizar el cumplimiento del etiquetado al introducir ingredientes premium. Se espera que la demanda continua de productos premium basados en evidencia respalde la innovación y el crecimiento del valor en el mercado de bebidas para bebés.
Comercio Electrónico, Venta Directa al Consumidor y Reabastecimiento por Suscripción
Se prevé que las tiendas minoristas en línea crezcan a un CAGR del 7,47% hasta 2031, convirtiéndolas en el canal de distribución de más rápido crecimiento en el mercado de bebidas para bebés. Los servicios de suscripción respaldan las compras repetidas entre las familias que adquieren regularmente fórmula y productos de nutrición para niños pequeños. El borrador indica que Bobbie Baby superó los 200 millones de USD en ingresos anualizados a mediados de 2026 y promedió 3,4 entregas durante los primeros cuatro meses de una suscripción. También reporta una tasa de conversión del 6 al 9% de compradores en tiendas físicas a suscriptores en línea en un plazo de 90 días. Estos modelos pueden extender las relaciones con los clientes más allá de la compra inicial de fórmula. En China y el sudeste de Asia, las plataformas en línea también ayudan a las marcas importadas a abordar las preocupaciones de los consumidores relacionadas con el origen del producto y la verificación de autenticidad. Como resultado, el comercio minorista en línea y los modelos de suscripción probablemente fortalecerán la lealtad a la marca y mejorarán el valor de vida del cliente en el mercado de bebidas para bebés.
Nutrición de Transición Tras la Lactancia Materna Exclusiva
La transición a la alimentación complementaria aumenta la demanda de bebidas adicionales y formatos nutricionales después de los primeros 6 meses de vida. La Organización Mundial de la Salud identifica los 6 meses como la etapa en la que los lactantes requieren alimentos complementarios junto con la leche materna. Las familias pueden continuar usando fórmula mientras introducen productos que favorecen la hidratación, el confort digestivo y la ingesta de micronutrientes. Esta superposición puede aumentar el número de productos adquiridos por hogar durante la transición alimentaria. Por lo tanto, el mercado de bebidas para bebés ofrece oportunidades para productos adaptados a grupos de edad específicos y necesidades nutricionales claramente definidas. Los fabricantes pueden aprovechar esta oportunidad desarrollando formulaciones apropiadas para cada edad que aborden los requisitos nutricionales cambiantes de los lactantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Promoción de la lactancia materna y restricciones de marketing ético | -0.5% | Global, con normas restrictivas en países que aplican el Código de la OMS | Corto plazo (≤ 2 años) |
| Exposición a la seguridad del producto, retiros y pruebas de contaminantes | -0.4% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Precio premium y presión sobre la asequibilidad | -0.3% | América del Sur, Oriente Medio y África, y grupos de bajos ingresos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Registro de variantes de fórmula y fricción por reformulación | -0.2% | Global, especialmente China, la Unión Europea y los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Promoción de la Lactancia Materna y Restricciones de Marketing
La Asamblea Mundial de la Salud adoptó la Resolución WHA78 el 27 de mayo de 2025, instando a un mayor control sobre la comercialización digital de sucedáneos de la leche materna[2]. La resolución aborda las comunicaciones digitales, incluido el contenido de influenciadores, la publicidad personalizada y las actividades en redes sociales transfronterizas. El informe de situación 2026 de la Organización Mundial de la Salud revisa los marcos jurídicos de 194 países y destaca los esfuerzos continuos para alinear las regulaciones nacionales con el Código Internacional de Comercialización de Sucedáneos de la Leche Materna. Las nuevas regulaciones nacionales pueden requerir que las empresas revisen el etiquetado de los productos, las comunicaciones con los consumidores y los acuerdos de comercialización con terceros. Estos requisitos tienen especial importancia para las marcas que dependen de la captación de clientes en línea de forma dirigida. El mercado de bebidas para bebés debe continuar cumpliendo con las regulaciones de salud pública que promueven la lactancia materna y las prácticas de comercialización responsables. Las empresas deberán monitorear de cerca los desarrollos regulatorios para garantizar que sus estrategias de comercialización digital sigan siendo conformes en todos los mercados.
Seguridad, Asequibilidad y Requisitos de Registro
La fórmula infantil en polvo presenta riesgos de seguridad continuos que pueden afectar la confianza del consumidor y aumentar los costos de fabricación. Los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos reportaron 28 casos confirmados y 20 casos probables de botulismo infantil en el brote de 2025 vinculado a la fórmula infantil, y la investigación relacionada se cerró en marzo de 2026[3]. El incidente llevó a ByHeart a retirar sus productos de fórmula Whole Nutrition en todos los números de lote y tamaños de envase. Las pruebas de rutina y la preparación para retiros del mercado siguen siendo esenciales, incluso para las empresas que operan a través de canales directos al consumidor. Los precios más altos también pueden restringir el acceso a productos orgánicos y especializados premium, particularmente en América del Sur, Oriente Medio y África, y en las partes de menores ingresos de Asia-Pacífico. Además, los requisitos de registro y reformulación en China, la Unión Europea y los Estados Unidos pueden prolongar el tiempo necesario para lanzar nuevas variantes de fórmula. Estos factores pueden limitar el crecimiento del mercado al aumentar los costos de cumplimiento y retrasar la disponibilidad de los productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
la Fórmula Infantil Ocupa la Mayor Posición y el Jugo para Bebés Lidera el CrecimientoSe proyecta que la fórmula infantil represente el 68,26% del valor del mercado global de bebidas para bebés en 2025, respaldada por su papel esencial en la nutrición infantil y su capacidad para incorporar características premium sin una erosión significativa del volumen. La diferenciación de productos incluye cada vez más la certificación orgánica, la suplementación con oligosacáridos de la leche humana (HMO) y las formulaciones hipoalergénicas. La categoría también avanza hacia proteínas bioactivas obtenidas por fermentación de precisión. La asociación planificada de Nestlé en junio de 2026 con Helaina para desarrollar lactoferrina idéntica a la humana, conocida como effera, señala el posible surgimiento de un nuevo nivel de rendimiento en formulación. Esta innovación podría ayudar a mitigar las restricciones de suministro y la volatilidad de precios asociadas con la lactoferrina de origen bovino. A medida que se acelera la premiumización y la innovación en ingredientes, se espera que los principales fabricantes de fórmulas fortalezcan sus posiciones frente a los competidores establecidos y las marcas de venta directa al consumidor hasta 2031.
Se proyecta que el jugo para bebés sea el tipo de producto de más rápido crecimiento en el mercado global de bebidas para bebés, registrando una CAGR prevista del 6,77% hasta 2031. El crecimiento está respaldado por la transición a la nutrición complementaria tras el período de seis meses de lactancia materna exclusiva recomendado por la Organización Mundial de la Salud (OMS), que genera una demanda recurrente de bebidas suplementarias junto con el consumo continuo de fórmula. Los padres millennials y de la Generación Z también están moldeando la demanda al evitar cada vez más el azúcar añadido y favorecer los jugos prensados en frío, mínimamente procesados y apropiados para el desarrollo de los lactantes. Se espera que las soluciones de electrolitos para bebés mantengan un papel especializado en el manejo de la deshidratación aguda, mientras que las bebidas funcionales y herbales atraen a los padres que buscan suplementación probiótica o botánica. Las marcas que se diferencian a través de ingredientes bioactivos, contenido reducido de azúcar o calidad de procesamiento probablemente captarán crecimiento a medida que la competencia se intensifique en toda la categoría.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Empaque:
Las Botellas Lideran la Demanda Actual y las Bolsas y Otros se Expanden Más RápidoSe proyecta que las botellas representen el 61,37% de la participación del mercado de bebidas para bebés en 2025, respaldadas por la demanda de envases para fórmula en polvo y formatos listos para consumir. Los padres valoran los envases que permiten el control de porciones, el almacenamiento y la protección del producto. Estos requisitos son particularmente relevantes para la fórmula distribuida a largas distancias desde países exportadores establecidos. Las latas también conservan un papel importante en la distribución estable en estantería, ya que favorecen el almacenamiento y el transporte. Las botellas son familiares para los consumidores de los mercados desarrollados y emergentes, y su capacidad para proteger los productos nutricionales sensibles durante la manipulación refuerza aún más su papel. En consecuencia, el segmento de envases más grande continúa beneficiándose de cadenas de suministro establecidas y una amplia familiaridad del consumidor. Las botellas siguen siendo fundamentales para el tamaño del mercado de bebidas para bebés por formato de envase.
Se prevé que las bolsas y otros formatos de envase crezcan a un CAGR del 6,92% durante 2026-2031, la tasa de crecimiento más rápida entre los tipos de envases. Los formatos portátiles atraen a los padres trabajadores que buscan productos más fáciles de transportar y usar fuera del hogar. El borrador suministrado también identifica los diseños reciclables de un solo material como una respuesta a los requisitos de conveniencia y sostenibilidad. Según el borrador suministrado, el esquema de Responsabilidad Extendida del Productor del Reino Unido comenzó en 2025 e impondrá recargos de hasta 1.000 GBP por tonelada en laminados no reciclables. Este entorno de políticas puede alentar a los proveedores a reducir el uso de envases multicapa. Sin embargo, los fabricantes de bolsas deben continuar manteniendo las propiedades de barrera necesarias para proteger los productos de nutrición infantil. El crecimiento más rápido de estos formatos refleja los esfuerzos por equilibrar la conveniencia, los requisitos minoristas y la recuperación de materiales.
Por Fuente:
Los Productos No Lácteos Lideran Tanto en Escala como en CrecimientoSe espera que los productos No Lácteos representen una participación del 53,47% del mercado de bebidas para bebés en 2025, situándolos por delante de los productos Lácteos. Este segmento incluye alternativas a base de soja, proteína de arroz, avena y aminoácidos. La demanda está respaldada por hogares que gestionan intolerancia a la lactosa, galactosemia, alergias y preferencias dietéticas. La fórmula a base de soja sigue siendo un componente significativo de la categoría debido a su uso establecido en la alimentación especializada. Las formulaciones Lácteas continúan desempeñando un papel sustancial en los mercados donde los consumidores están familiarizados con la nutrición a base de leche de vaca. Los productos a base de leche de cabra también están ganando atención en Australia y mercados seleccionados del Sudeste Asiático. La posición líder del segmento destaca la importancia de las necesidades de alimentación especializada en el mercado de bebidas para bebés.
Se proyecta que los productos No Lácteos crezcan a una CAGR del 6,45% durante 2026-2031, convirtiéndolos en el segmento de fuente de más rápido crecimiento. Según el borrador suministrado, la alergia a la proteína de la leche de vaca afecta al 2-3% de los lactantes a nivel mundial. El cribado y diagnóstico más tempranos pueden reducir el tiempo entre el inicio de los síntomas y la transición a la fórmula especializada, aumentando la demanda de productos que aborden necesidades médicas y dietéticas específicas. Los fabricantes con carteras especializadas establecidas y relaciones sólidas con los canales médicos están bien posicionados para satisfacer esta demanda. La disponibilidad del producto, la idoneidad clínica y la orientación clara siguen siendo fundamentales para generar confianza en los padres. Los productos No Lácteos combinan la mayor participación de mercado con la tasa de crecimiento más alta, lo que indica una demanda sostenida de alternativas especializadas. Este desempeño respalda una mayor inversión en cartera en los segmentos de fuente dentro del mercado de bebidas para bebés.
Por Canal de Distribución:
Los Supermercados e Hipermercados Lideran las Ventas Mientras las Tiendas de Venta Minorista en Línea Crecen Más RápidoLos supermercados e hipermercados representaron el 58,77% del valor del mercado de bebidas para bebés en 2025, respaldados por la fuerte adyacencia de productos entre la fórmula infantil y las compras habituales de comestibles del hogar. Los padres que consolidan sus viajes de compras tienen más probabilidades de adquirir fórmula y otras bebidas para bebés a través de estos establecimientos minoristas de gran formato. Las tiendas de conveniencia y de comestibles continúan atendiendo las compras de reposición y de emergencia; sin embargo, su crecimiento de participación sigue siendo limitado a medida que los minoristas en línea mitigan cada vez más las roturas de stock que anteriormente llevaban a los consumidores a las tiendas cercanas. Las farmacias y los minoristas especializados en bebés siguen siendo importantes en mercados como Alemania y Francia, donde los padres depositan una confianza significativa en las recomendaciones basadas en farmacias para la nutrición infantil. No obstante, se espera que los supermercados e hipermercados mantengan su posición de liderazgo debido a sus amplios surtidos de productos, las rutinas de compra establecidas y su amplio alcance en los hogares.
Se proyecta que las tiendas de venta minorista en línea sean el segmento de distribución de más rápido crecimiento, registrando una CAGR del 7,47% hasta 2031. Las marcas de venta directa al consumidor están impulsando este crecimiento utilizando plataformas de suscripción para convertir las compras iniciales en flujos de ingresos recurrentes. El embudo de venta minorista a suscripción de Bobbie Baby, introducido a mediados de 2026, supuestamente convirtió al 6-9% de los compradores en tiendas físicas en suscriptores en línea en un plazo de 90 días, demostrando cómo los estantes de las tiendas pueden servir como canales de adquisición de clientes para los negocios de venta directa al consumidor. Este cambio indica que la estrategia de distribución influye cada vez más en la rentabilidad, la retención de clientes y las estructuras de margen, en lugar de servir únicamente como una función logística. Las marcas establecidas que no desarrollen capacidades competitivas de suscripción en línea pueden perder consumidores del segmento premium ante marcas emergentes con ecosistemas de venta directa al consumidor más sólidos.
Análisis Geográfico
Mercado de Bebidas para Bebés en Asia-Pacífico
Asia-Pacífico representó el 45,38% de la cuota del mercado de bebidas para bebés en 2025, convirtiéndose en el segmento regional más grande. China sigue siendo el mayor mercado nacional de la región, aunque el crecimiento se ha moderado a dígitos medios tras la consolidación del registro de fórmulas por parte de la Administración Estatal para la Regulación del Mercado. La política redujo el número de variantes aprobadas y favoreció a los proveedores que cumplieron con los requisitos de registro. India está ganando importancia a medida que la nutrición infantil envasada llega a las ciudades de nivel 2 y nivel 3. El aumento de los ingresos disponibles, la mayor participación femenina en la fuerza laboral y el acceso más amplio al comercio minorista moderno respaldan esta expansión. Indonesia, Tailandia y Vietnam también contribuyen a la demanda a medida que aumenta el empleo materno y las redes de atención médica incrementan su participación en la nutrición de la primera infancia. Asia-Pacífico representa la base actual más grande para el mercado de bebidas para bebés.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 5,42% durante 2026-2031, la tasa más rápida entre todos los segmentos geográficos. La urbanización en el sur y el sudeste de Asia respalda la demanda de formatos de alimentación convenientes y una mayor disponibilidad minorista. Los productos premium también impulsan el crecimiento del valor en las ciudades de China, India y el sudeste asiático. Según el borrador proporcionado, los padres en estas ubicaciones adquieren fórmula orgánica certificada con primas del 35-65% sobre los productos convencionales. En junio de 2026, Danone celebró un acuerdo definitivo para adquirir MADE Group y el 49% restante de su empresa conjunta Saputo Dairy Australia, fortaleciendo su posición en nutrición en Asia-Pacífico. La transacción demuestra cómo los proveedores establecidos utilizan adquisiciones para ampliar su presencia regional. Un crecimiento regional más rápido depende de la disponibilidad de productos nutricionales accesibles y del cumplimiento de las regulaciones locales de registro y comercialización.
Mercado de Bebidas para Bebés en América y EMEA
América del Norte y Europa generan un valor significativo a través de la demanda de productos premium en lugar de un rápido crecimiento en volumen. En noviembre de 2025, Perrigo anunció una revisión estratégica de su negocio de fórmula infantil para mejorar el flujo de caja y enfocar su cartera. La revisión incluye una reevaluación de la inversión de 240 millones de USD previamente anunciada por la empresa en el segmento. La inversión tenía como objetivo fortalecer la resiliencia de la fabricación nacional tras las interrupciones en el suministro identificadas en el borrador proporcionado. En Europa, Alemania, Francia y el Reino Unido siguen siendo mercados clave para la nutrición infantil orgánica y premium. América del Sur sigue siendo sensible al precio a pesar de la creciente conciencia sobre la nutrición especializada, con Brasil y Argentina representando una parte sustancial del consumo regional. Arabia Saudita y los Emiratos Árabes Unidos demuestran una fuerte demanda de fórmula importada, mientras que Nigeria y Egipto enfrentan restricciones de distribución y asequibilidad. Turquía representa una oportunidad adicional en Oriente Medio y África a medida que la atención médica en nutrición pediátrica se desarrolla. En conjunto, estas regiones demuestran que el mercado de bebidas para bebés combina una demanda madura de productos premium con oportunidades en etapas tempranas para mejorar el acceso.
Panorama Competitivo
El mercado de bebidas para bebés está moderadamente consolidado, con Nestlé S.A., Danone S.A., Abbott Laboratories y Reckitt Benckiser Group plc manteniendo una participación combinada significativa en el valor del mercado. Un grupo creciente de especialistas en productos orgánicos, marcas directas al consumidor y actores regionales compite por el posicionamiento en el segmento premium mediante la diferenciación de ingredientes y la innovación en canales. Los actores líderes se centran cada vez más en dos prioridades estratégicas: la expansión de capacidades mediante adquisiciones y el control sobre los ingredientes bioactivos. Las conversaciones exploratorias de Danone S.A. sobre la posible adquisición de Mead Johnson a Reckitt Benckiser Group plc, que genera aproximadamente 2,1 mil millones de GBP anuales, podría remodelar materialmente el panorama competitivo de América del Norte si se concreta.
Dicha transacción probablemente impulsaría revisiones defensivas de cartera por parte de Abbott Laboratories y Koninklijke Friesland Campina N.V. En cuanto a los ingredientes, la colaboración planificada para junio de 2026 entre Nestlé S.A. y Helaina sobre lactoferrina producida por fermentación de precisión ilustra cómo la propiedad intelectual relacionada con las cadenas de suministro de ingredientes bioactivos podría convertirse en una ventaja competitiva duradera. Este desarrollo también refuerza la relevancia estratégica de las solicitudes de patentes como indicador adelantado de la trayectoria de innovación de la categoría. Existen oportunidades de espacio en blanco en tres áreas estratégicas: fórmulas especializadas premium para condiciones alérgicas infradiagnosticadas en los mercados de Oriente Medio y África y del sudeste de Asia; infraestructura de suscripción directa al consumidor en Europa, donde la madurez del comercio digital sigue siendo inferior a la de América del Norte; y segmentos premium asequibles en América del Sur.
En América del Sur, las declaraciones de nutrición funcional están ganando el interés de los padres, pero la infraestructura de marca sigue siendo limitada. Los especialistas domésticos chinos, incluidos Feihe International Inc., Inner Mongolia Yili Industrial Group Co., Ltd. y Ausnutria Dairy Corporation Ltd., están defendiendo su participación en el mercado local mediante formulaciones localizadas y registros conformes con la Administración Estatal para la Regulación del Mercado. Sin embargo, su presencia internacional sigue siendo limitada fuera de los canales de la diáspora, lo que crea una brecha estructural a medida que las marcas premium importadas amplían su distribución de comercio electrónico transfronterizo en China. Los competidores orgánicos más pequeños, como HiPP GmbH & Co. Vertrieb KG, Holle baby food AG y Bobbie Baby, Inc., están ganando espacio en estantería premium y presencia digital en segmentos donde los principales retiros de productos han debilitado la confianza del consumidor en las marcas establecidas. Para las empresas establecidas, los déficits de confianza derivados de retiros del mercado, la creciente competencia de marcas directas al consumidor y la competencia por el acceso a ingredientes bioactivos crean un desafío estratégico en múltiples frentes que ninguna inversión única en capacidades puede abordar completamente.
Líderes de la Industria de Bebidas para Bebés
-
Nestlé S.A.
-
Danone S.A.
-
Abbott Laboratories
-
Reckitt Benckiser Group plc
-
Friesland Campina N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas para Bebés Empresas cubiertas en este informe
- Nestlé S.A.
- Abbott Laboratories
- Danone S.A.
- Reckitt Benckiser Group plc
- Friesland Campina N.V.
- The Kraft Heinz Company
- Arla Foods amba
- Meiji Holdings Co., Ltd.
- HiPP GmbH & Co. Vertrieb KG
- Perrigo Company plc
- Inner Mongolia Yili Industrial Group Co., Ltd.
- Ausnutria Dairy Corporation Ltd.
- Feihe International Inc.
- Beingmate Group Co., Ltd.
- Bubs Australia Ltd.
- Bellamy’s Organic
- The Hain Celestial Group, Inc.
- Holle baby food AG
- Morinaga Milk Industry Co., Ltd.
- Bobbie Baby, Inc.
Desarrollos recientes de la industria en Mercado de Bebidas para Bebés
- Marzo de 2026: Danone celebró un acuerdo definitivo para adquirir Huel, un productor de soluciones de comidas nutricionalmente equilibradas en formatos listos para beber y en polvo. La adquisición amplía la cartera de nutrición funcional de Danone y fortalece sus capacidades de venta directa al consumidor en el Reino Unido, Europa y los Estados Unidos.
- Noviembre de 2026: Munchkin ingresó a la categoría de fórmula infantil con dos productos: Original, con un precio de 35,99 USD, y Elaborado con Leche Orgánica, con un precio de 39,99 USD. Este último contiene leche orgánica certificada por el Departamento de Agricultura de los Estados Unidos procedente de Nueva Zelanda. Está disponible en munchkin.com a través de una opción de suscripción y se venderá exclusivamente en tiendas Target a partir de mediados de marzo de 2026.
- Noviembre de 2025: ByHeart retiró todos los productos de fórmula infantil Whole Nutrition el 11 de noviembre de 2025, en respuesta a un mandato de la Administración de Alimentos y Medicamentos de los Estados Unidos tras un brote vinculado a 28 casos confirmados y 20 casos probables de botulismo infantil en múltiples estados de los Estados Unidos. Los Centros para el Control y la Prevención de Enfermedades cerraron su investigación en marzo de 2026, mientras que la Administración de Alimentos y Medicamentos continuó su análisis de causa raíz.
- Agosto de 2024: Perrigo invirtió aproximadamente 170 millones de USD en inversiones estratégicas, incluida la adquisición de la planta de fórmula infantil Gateway de Nestlé en Eau Claire, Wisconsin, y los derechos de la marca Good Start. La inversión también incluyó una expansión inmediata de capacidad de 60 millones de USD, que la empresa declaró añadiría 7 millones de libras de capacidad de producción anual.
Alcance del Informe Global del Mercado de Bebidas para Bebés
Resumen de la segmentación
| Fórmula Infantil |
| Jugo para Bebés |
| Soluciones de Electrolitos para Bebés |
| Bebidas Funcionales y Herbales |
| Botellas |
| Latas |
| Bolsas y Otros |
| No Lácteo |
| Lácteo |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Comestibles |
| Tiendas de Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Medio Oriente y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto del Medio Oriente y África |
| Por Tipo de Producto | Fórmula Infantil | |
| Jugo para Bebés | ||
| Soluciones de Electrolitos para Bebés | ||
| Bebidas Funcionales y Herbales | ||
| Por Tipo de Empaque | Botellas | |
| Latas | ||
| Bolsas y Otros | ||
| Por Fuente | No Lácteo | |
| Lácteo | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Comestibles | ||
| Tiendas de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto del Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de bebidas para bebés?
Se proyecta que el mercado de bebidas para bebés crezca a una CAGR del 3,76% de 2026 a 2031, alcanzando los 25,57 mil millones de USD en 2031.
¿Qué tipo de producto de bebidas para bebés tiene la mayor participación?
La Fórmula Infantil tuvo la mayor participación por tipo de producto con un 68,26% en 2025.
¿Qué tipo de producto de bebidas para bebés está creciendo más rápido?
Se proyecta que el Jugo para Bebés registre el crecimiento más rápido por tipo de producto con una CAGR del 6,77% durante 2026-2031.
¿Qué canal de ventas se está expandiendo más rápido para las bebidas para bebés?
Se proyecta que las Tiendas de Venta Minorista en Línea crezcan a una CAGR del 7,47% durante 2026-2031, respaldadas por las suscripciones de venta directa al consumidor.