
Taille et part du marché des boissons pour bébés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
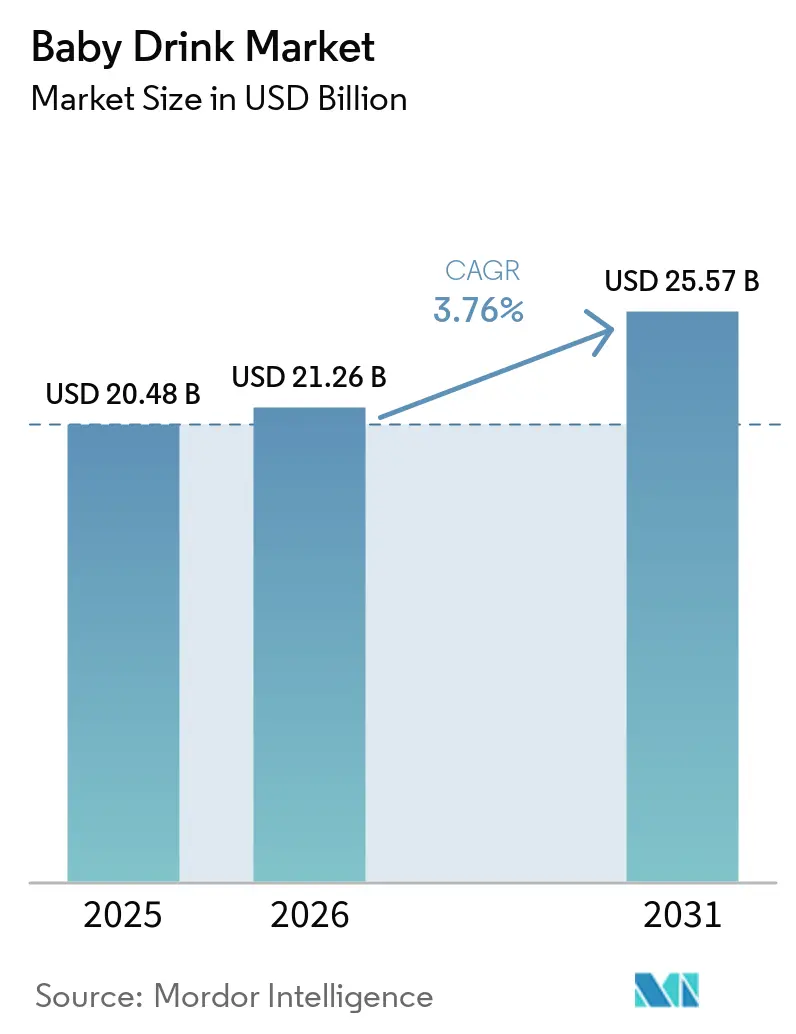
| Taille du Marché (2026) | 21.26 Milliards de dollars |
| Taille du Marché (2031) | 25.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
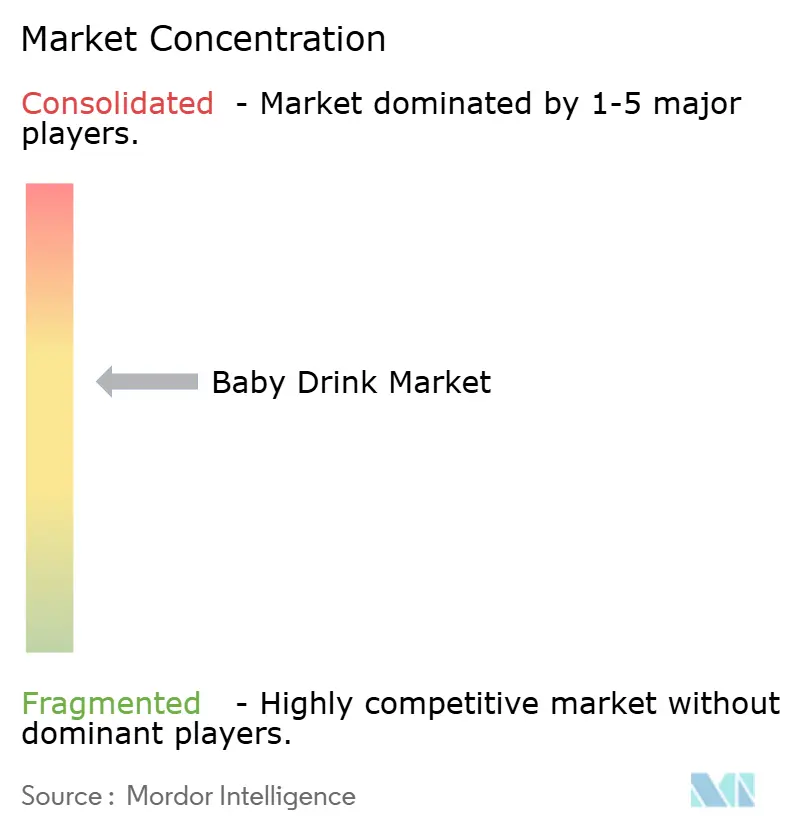
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boissons pour bébés par Mordor Intelligence
La taille du marché des boissons pour bébés était évaluée à 20,48 milliards USD en 2025 et devrait croître de 21,26 milliards USD en 2026 pour atteindre 25,57 milliards USD d'ici 2031, à un CAGR de 3,76 % au cours de la période de prévision (2026-2031). Le marché des boissons pour bébés se développe à mesure que les dépenses des ménages augmentent, malgré la modération des taux de natalité dans plusieurs économies développées. Les parents sont de plus en plus disposés à dépenser pour des produits nutritionnels haut de gamme offrant commodité, sécurité et bénéfices perçus pour la santé. Les produits biologiques certifiés, les formulations bioactives et les modèles de réapprovisionnement par abonnement reconfigurent les habitudes d'achat en répondant à la demande d'ingrédients à étiquette propre, de nutrition fonctionnelle et de disponibilité fiable des produits. Les ménages à double revenu privilégient de plus en plus les options prêtes à l'emploi qui réduisent le temps de préparation, tandis que les canaux numériques offrent aux marques spécialisées un accès direct aux parents via les plateformes de commerce en ligne, les sites de marques et les services d'abonnement. Les contrôles de sécurité, les réglementations en matière d'étiquetage et les exigences d'enregistrement des préparations restent des considérations essentielles pour les lancements de produits et l'expansion internationale, d'autant plus que les normes réglementaires varient d'un pays à l'autre. Les récents rappels de produits ont encore intensifié le contrôle du marché des boissons pour bébés, faisant de la traçabilité, de la transparence des ingrédients et de l'assurance qualité des éléments essentiels au maintien de la crédibilité de la marque et de la confiance des consommateurs.
Principaux enseignements du rapport
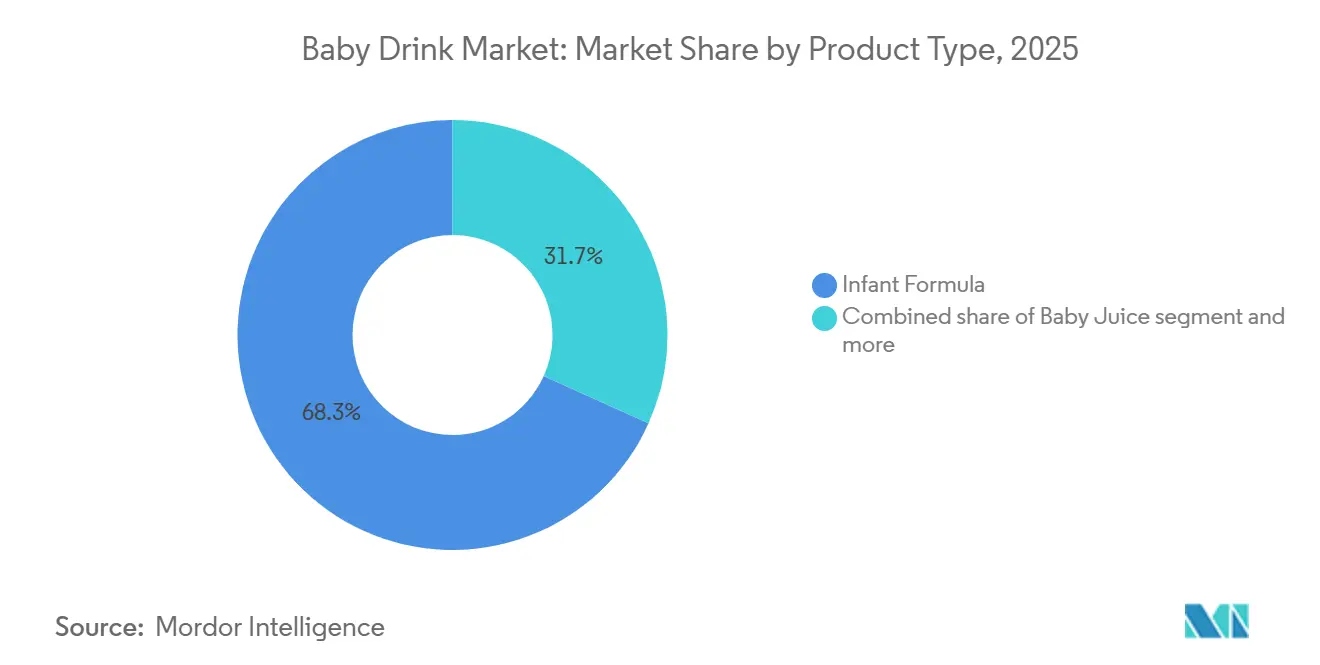
- Par type de produit, le lait infantile représentait la plus grande part du marché des boissons pour bébés, soit 68,26 % en 2025, tandis que le jus pour bébés devrait croître au CAGR le plus rapide de 6,77 % durant la période 2026-2031.
- Par type d'emballage, les bouteilles représentaient la plus grande part du marché des boissons pour bébés, soit 61,37 % en 2025, tandis que les pochettes et autres emballages devraient croître au CAGR le plus rapide de 6,92 % durant la période 2026-2031.
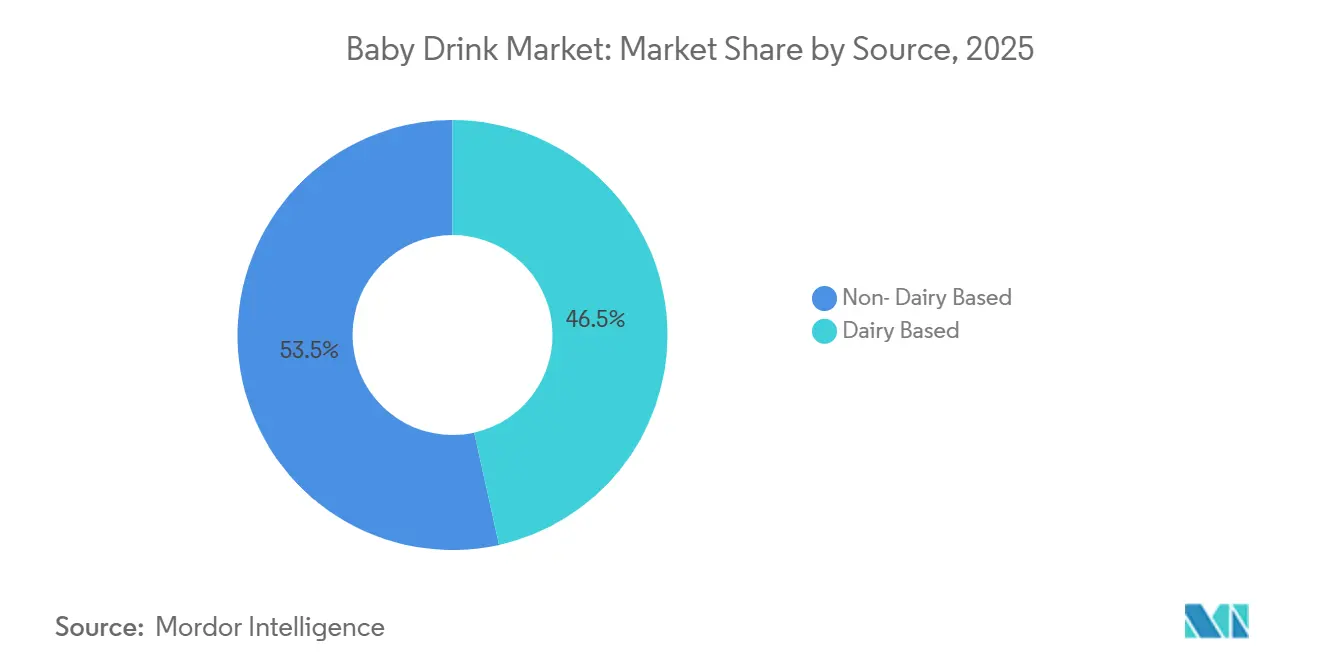
- Par source, les produits non laitiers représentaient la plus grande part du marché des boissons pour bébés, soit 53,47 % en 2025, et devraient croître au CAGR le plus rapide de 6,45 % durant la période 2026-2031.
- Par canal de distribution, les supermarchés/hypermarchés représentaient la plus grande part du marché des boissons pour bébés, soit 58,77 % en 2025, tandis que les magasins de vente au détail en ligne devraient croître au CAGR le plus rapide de 7,47 % durant la période 2026-2031.
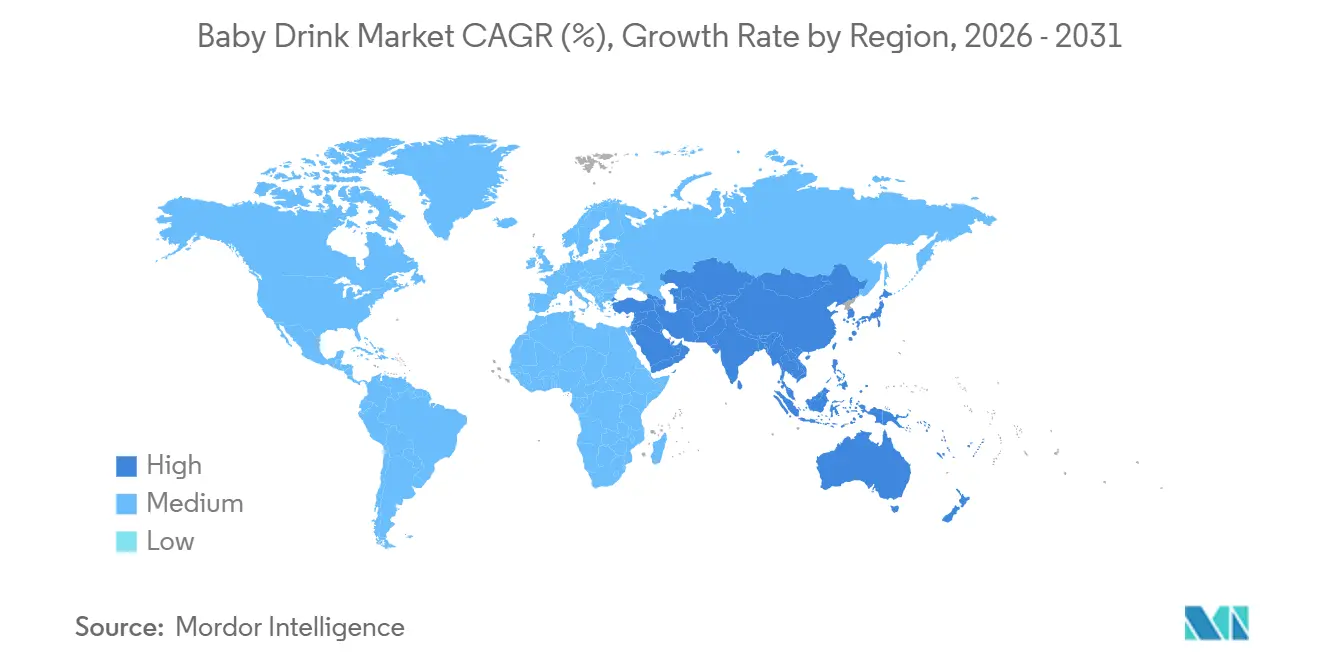
- Par géographie, l'Asie-Pacifique représentait la plus grande part du marché des boissons pour bébés, soit 45,38 % en 2025, et devrait croître au CAGR le plus rapide de 5,42 % durant la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande des parents actifs pour une alimentation pratique | +0.8% | Mondial, concentré en Amérique du Nord, en Europe occidentale et en Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Premiumisation de la nutrition biologique et fonctionnelle | +0.7% | Amérique du Nord, Europe occidentale et marchés haut de gamme d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Commerce en ligne, vente directe aux consommateurs et réapprovisionnement par abonnement | +0.6% | Mondial, avec une forte pénétration en Amérique du Nord, en Chine et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Nutrition de transition après l'allaitement maternel exclusif | +0.5% | Mondial, avec une adoption plus rapide en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Traçabilité au niveau du QR comme signal d'achat de confiance | +0.3% | Chine, Hong Kong, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Préparations spécialisées localisées pour la gestion des allergies et des intolérances | +0.4% | Amérique du Nord, Europe, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande des parents actifs pour une alimentation pratique
La hausse des ménages à double revenu accroît la demande de produits d'alimentation pratiques et cohérents. Cette tendance est particulièrement pertinente dans les zones urbaines d'Asie du Sud et du Sud-Est, où la participation accrue des femmes à la vie active peut réduire la durée pratique de l'allaitement maternel exclusif. Selon l'Organisation mondiale de la Santé, les aliments complémentaires deviennent nécessaires à 6 mois, créant une période d'alimentation durant laquelle l'utilisation du lait infantile peut se superposer à d'autres produits[1]. Les formats prêts à l'emploi aident les parents à gérer un temps de préparation limité et peuvent favoriser des dépenses plus élevées par occasion d'alimentation. Leur praticité peut réduire l'importance du prix comme seul facteur d'achat pour les familles aux emplois du temps chargés. Le marché des boissons pour bébés bénéficie lorsque les fabricants proposent des formats fiables qui s'alignent sur l'évolution des routines des ménages. À mesure que les ménages urbains continuent de privilégier les solutions permettant de gagner du temps, la demande de formats de boissons pour bébés pratiques devrait se renforcer.
Premiumisation de la nutrition biologique et fonctionnelle
Les parents en Amérique du Nord et en Europe occidentale préfèrent de plus en plus les produits de nutrition infantile avec une certification biologique, des ingrédients fonctionnels et un étiquetage transparent. Les produits certifiés biologiques peuvent afficher des primes de 35 % à 65 % par rapport aux alternatives conventionnelles. Les oligosaccharides du lait humain, les probiotiques et d'autres ingrédients bioactifs occupent une place de plus en plus importante dans le positionnement des produits. Cette tendance permet aux fabricants établis et aux marques spécialisées de différencier leurs offres de lait infantile au-delà des simples allégations nutritionnelles de base. Le marché des boissons pour bébés peut capter une valeur supplémentaire lorsque les parents reconnaissent des différences nutritionnelles ou qualitatives claires entre les produits. Cependant, les fabricants doivent étayer les allégations produits par des preuves et veiller à la conformité de l'étiquetage lors de l'introduction d'ingrédients premium. La demande soutenue de produits premium fondés sur des données probantes devrait soutenir l'innovation et la croissance en valeur sur le marché des boissons pour bébés.
Commerce en ligne, vente directe aux consommateurs et réapprovisionnement par abonnement
Les magasins de vente au détail en ligne devraient croître à un CAGR de 7,47 % jusqu'en 2031, ce qui en fait le canal de distribution à la croissance la plus rapide sur le marché des boissons pour bébés. Les services d'abonnement soutiennent les achats répétés parmi les familles qui achètent régulièrement du lait infantile et des produits de nutrition pour les tout-petits. Le projet indique que Bobbie Baby a dépassé 200 millions USD de chiffre d'affaires annualisé à mi-2026 et a enregistré en moyenne 3,4 livraisons au cours des quatre premiers mois d'un abonnement. Il indique également un taux de conversion de 6 à 9 % des acheteurs en magasin physique vers les abonnés en ligne dans les 90 jours. Ces modèles peuvent prolonger les relations clients au-delà de l'achat initial de lait infantile. En Chine et en Asie du Sud-Est, les plateformes en ligne aident également les marques importées à répondre aux préoccupations des consommateurs liées à l'origine des produits et à la vérification de leur authenticité. Par conséquent, la vente au détail en ligne et les modèles d'abonnement sont susceptibles de renforcer la fidélité à la marque et d'améliorer la valeur vie client sur le marché des boissons pour bébés.
Nutrition de transition après l'allaitement maternel exclusif
La transition vers l'alimentation complémentaire accroît la demande de boissons supplémentaires et de formats nutritionnels après les 6 premiers mois de vie. L'Organisation mondiale de la santé identifie 6 mois comme le stade auquel les nourrissons ont besoin d'aliments complémentaires en plus du lait maternel. Les familles peuvent continuer à utiliser des préparations infantiles tout en introduisant des produits favorisant l'hydratation, le confort digestif et l'apport en micronutriments. Ce chevauchement peut augmenter le nombre de produits achetés par foyer lors de la transition alimentaire. Par conséquent, le marché des boissons pour bébés offre des opportunités pour des produits adaptés à des tranches d'âge spécifiques et à des besoins nutritionnels clairement définis. Les fabricants peuvent tirer parti de cette opportunité en développant des formulations adaptées à l'âge qui répondent aux besoins nutritionnels évolutifs des nourrissons.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Promotion de l'allaitement maternel et restrictions de marketing éthique | -0.5% | Mondial, avec des règles restrictives dans les pays appliquant le Code de l'OMS | Court terme (≤ 2 ans) |
| Exposition à la sécurité des produits, aux rappels et aux tests de contaminants | -0.4% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression sur les prix haut de gamme et l'accessibilité financière | -0.3% | Amérique du Sud, Moyen-Orient et Afrique, et groupes à faibles revenus en Asie-Pacifique | Moyen terme (2-4 ans) |
| Friction liée à l'enregistrement des variantes de préparations et à la reformulation | -0.2% | Mondial, notamment en Chine, dans l'Union européenne et aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Promotion de l'allaitement maternel et restrictions de marketing
L'Assemblée mondiale de la Santé a adopté la Résolution WHA78 le 27 mai 2025, appelant à un renforcement des contrôles sur le marketing numérique des substituts du lait maternel[2]. La résolution porte sur les communications numériques, notamment le contenu des influenceurs, la publicité personnalisée et les activités sur les réseaux sociaux transfrontaliers. Le rapport de situation 2026 de l'Organisation mondiale de la Santé passe en revue les cadres juridiques de 194 pays et met en lumière les efforts continus pour aligner les réglementations nationales sur le Code international de commercialisation des substituts du lait maternel. De nouvelles réglementations nationales peuvent obliger les entreprises à réviser l'étiquetage des produits, les communications aux consommateurs et les dispositifs de marketing tiers. Ces exigences revêtent une importance particulière pour les marques qui s'appuient sur l'acquisition de clients en ligne ciblée. Le marché des boissons pour bébés doit continuer à se conformer aux réglementations de santé publique qui promeuvent l'allaitement maternel et des pratiques de marketing responsables. Les entreprises devront surveiller de près les évolutions réglementaires pour s'assurer que leurs stratégies de marketing numérique restent conformes sur l'ensemble des marchés.
Sécurité, accessibilité financière et exigences d'enregistrement
Le lait infantile en poudre présente des risques de sécurité persistants susceptibles d'affecter la confiance des consommateurs et d'augmenter les coûts de fabrication. Les Centres pour le contrôle et la prévention des maladies des États-Unis ont signalé 28 cas confirmés et 20 cas probables de botulisme infantile lors de l'épidémie de 2025 liée au lait infantile, et l'enquête connexe a été clôturée en mars 2026[3]. L'incident a conduit ByHeart à rappeler ses produits de lait infantile Whole Nutrition pour tous les numéros de lot et toutes les tailles d'emballage. Les tests de routine et la préparation aux rappels restent essentiels, y compris pour les entreprises opérant via des canaux de vente directe aux consommateurs. Des prix plus élevés peuvent également restreindre l'accès aux produits biologiques et spécialisés premium, en particulier en Amérique du Sud, au Moyen-Orient et en Afrique, et dans les zones à faibles revenus d'Asie-Pacifique. Par ailleurs, les exigences d'enregistrement et de reformulation en Chine, dans l'Union européenne et aux États-Unis peuvent prolonger le délai nécessaire au lancement de nouvelles variantes de lait infantile. Ces facteurs peuvent freiner la croissance du marché en augmentant les coûts de conformité et en retardant la disponibilité des produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
le Lait Infantile Occupe la Position la Plus Large et le Jus pour Bébés Mène la CroissanceLe lait infantile devrait représenter 68,26 % de la valeur du marché mondial des boissons pour bébés en 2025, soutenu par son rôle essentiel dans la nutrition infantile et sa capacité à intégrer des caractéristiques haut de gamme sans érosion significative des volumes. La différenciation des produits inclut de plus en plus la certification biologique, la supplémentation en oligosaccharides du lait humain (HMO) et les formulations hypoallergéniques. La catégorie progresse également vers des protéines bioactives issues de la fermentation de précision. Le partenariat prévu en juin 2026 entre Nestlé et Helaina pour développer de la lactoferrine identique à celle du lait humain, connue sous le nom d'effera, signale l'émergence potentielle d'un nouveau niveau de performance des formulations. Cette innovation pourrait contribuer à atténuer les contraintes d'approvisionnement et la volatilité des prix associées à la lactoferrine d'origine bovine. À mesure que la premiumisation et l'innovation en matière d'ingrédients s'accélèrent, les principaux fabricants de préparations devraient renforcer leurs positions face aux concurrents établis et aux marques de vente directe aux consommateurs jusqu'en 2031.
Le jus pour bébés devrait être le type de produit à la croissance la plus rapide sur le marché mondial des boissons pour bébés, enregistrant un CAGR prévisionnel de 6,77 % jusqu'en 2031. La croissance est soutenue par la transition vers une nutrition complémentaire après la période de six mois d'allaitement maternel exclusif recommandée par l'Organisation mondiale de la Santé (OMS), qui crée une demande récurrente de boissons supplémentaires parallèlement à la consommation continue de préparations. Les parents millennials et de la génération Z façonnent également la demande en évitant de plus en plus les sucres ajoutés et en privilégiant les produits de jus pressés à froid, peu transformés et adaptés au développement des nourrissons. Les solutions électrolytiques pour bébés devraient maintenir un rôle spécialisé dans la gestion de la déshydratation aiguë, tandis que les boissons fonctionnelles et à base de plantes séduisent les parents à la recherche d'une supplémentation probiotique ou botanique. Les marques qui se différencient par des ingrédients bioactifs, une teneur réduite en sucre ou une qualité de transformation sont susceptibles de capter la croissance à mesure que la concurrence s'intensifie dans la catégorie.

Par type d'emballage :
les bouteilles dominent la demande actuelle et les sachets et autres emballages se développent plus rapidementLes bouteilles devraient représenter 61,37 % de la part de marché des boissons pour bébés en 2025, soutenues par la demande de contenants pour lait infantile en poudre et de formats prêts à l'emploi. Les parents apprécient les emballages permettant le contrôle des portions, le stockage et la protection des produits. Ces exigences sont particulièrement pertinentes pour le lait infantile distribué sur de longues distances depuis les pays exportateurs établis. Les canettes conservent également un rôle important dans la distribution à longue conservation, car elles facilitent le stockage et le transport. Les bouteilles sont familières aux consommateurs des marchés développés et émergents, et leur capacité à protéger les produits nutritionnels sensibles lors de la manutention renforce davantage leur rôle. Par conséquent, le segment d'emballage le plus important continue de bénéficier de chaînes d'approvisionnement établies et d'une large familiarité des consommateurs. Les bouteilles restent au cœur de la taille du marché des boissons pour bébés par format d'emballage.
Les pochettes et autres formats d'emballage devraient croître à un CAGR de 6,92 % durant la période 2026-2031, le taux de croissance le plus rapide parmi les types d'emballage. Les formats portables séduisent les parents actifs qui recherchent des produits plus faciles à transporter et à utiliser en dehors du domicile. Le projet fourni identifie également les conceptions recyclables en matériau unique comme une réponse aux exigences de praticité et de durabilité. Selon le projet fourni, le dispositif de Responsabilité Élargie des Producteurs du Royaume-Uni, entré en vigueur en 2025, imposera des surcharges allant jusqu'à 1 000 GBP par tonne sur les stratifiés non recyclables. Cet environnement réglementaire pourrait inciter les fournisseurs à réduire l'utilisation d'emballages multicouches. Cependant, les fabricants de pochettes doivent continuer à maintenir les propriétés barrières nécessaires à la protection des produits de nutrition infantile. La croissance plus rapide de ces formats reflète les efforts visant à équilibrer praticité, exigences de la distribution et récupération des matériaux.
Par source :
les produits non laitiers dominent à la fois l'échelle et la croissanceLes produits non laitiers devraient détenir une part de 53,47 % du marché des boissons pour bébés en 2025, les plaçant devant les produits laitiers. Ce segment comprend les alternatives à base de soja, de protéines de riz, d'avoine et d'acides aminés. La demande est soutenue par les ménages gérant l'intolérance au lactose, la galactosémie, les allergies et les préférences alimentaires. Les préparations à base de soja restent une composante importante de la catégorie en raison de leur utilisation établie dans l'alimentation spécialisée. Les formulations laitières continuent de jouer un rôle substantiel sur les marchés où les consommateurs sont familiers avec la nutrition à base de lait de vache. Les produits à base de lait de chèvre gagnent également en attention en Australie et dans certains marchés d'Asie du Sud-Est. La position dominante du segment souligne l'importance des besoins alimentaires spécialisés sur le marché des boissons pour bébés.
Les produits non laitiers devraient croître à un CAGR de 6,45 % durant 2026-2031, ce qui en fait le segment source à la croissance la plus rapide. Selon le projet fourni, l'allergie aux protéines du lait de vache touche 2 à 3 % des nourrissons dans le monde. Un dépistage et un diagnostic plus précoces peuvent réduire le délai entre l'apparition des symptômes et la transition vers une préparation spécialisée, augmentant la demande de produits répondant à des besoins médicaux et alimentaires spécifiques. Les fabricants disposant de portefeuilles spécialisés établis et de relations solides avec les canaux médicaux sont bien positionnés pour répondre à cette demande. La disponibilité des produits, l'adéquation clinique et des conseils clairs restent essentiels pour renforcer la confiance des parents. Les produits non laitiers combinent la plus grande part de marché avec le taux de croissance le plus élevé, indiquant une demande soutenue pour des alternatives spécialisées. Cette performance soutient un investissement accru dans les segments sources au sein du marché des boissons pour bébés.
Par canal de distribution :
les supermarchés et hypermarchés dominent les ventes tandis que les magasins de vente en ligne croissent plus rapidementLes supermarchés et hypermarchés représentaient 58,77 % de la valeur du marché des boissons pour bébés en 2025, soutenus par la forte proximité entre les préparations infantiles et les achats d'épicerie courants des ménages. Les parents qui regroupent leurs courses sont plus susceptibles d'acheter des préparations et d'autres boissons pour bébés dans ces grandes surfaces. Les épiceries de proximité continuent de répondre aux achats de complément et d'urgence ; cependant, leur croissance de part reste limitée car les détaillants en ligne atténuent de plus en plus les ruptures de stock qui poussaient auparavant les consommateurs vers les magasins de proximité. Les pharmacies et les détaillants spécialisés pour bébés restent importants sur des marchés tels que l'Allemagne et la France, où les parents accordent une confiance significative aux recommandations en pharmacie pour la nutrition infantile. Néanmoins, les supermarchés et hypermarchés devraient maintenir leur position dominante grâce à leurs larges assortiments de produits, leurs habitudes d'achat établies et leur large portée auprès des ménages.
Les magasins de vente en ligne devraient être le segment de distribution à la croissance la plus rapide, enregistrant un CAGR de 7,47 % jusqu'en 2031. Les marques de vente directe aux consommateurs stimulent cette croissance en utilisant des plateformes d'abonnement pour convertir les achats initiaux en flux de revenus récurrents. L'entonnoir de conversion de Bobbie Baby du commerce physique vers l'abonnement, introduit à mi-2026, aurait converti 6 à 9 % des acheteurs en magasin physique en abonnés en ligne dans les 90 jours, démontrant comment les rayons des magasins peuvent servir de canaux d'acquisition de clients pour les entreprises de vente directe aux consommateurs. Ce changement indique que la stratégie de distribution influence de plus en plus la rentabilité, la fidélisation des clients et les structures de marge, plutôt que de servir uniquement de fonction logistique. Les marques établies qui ne développent pas de capacités d'abonnement en ligne compétitives risquent de perdre des consommateurs du segment haut de gamme au profit de marques challengers dotées d'écosystèmes de vente directe aux consommateurs plus solides.
Analyse géographique
Marché des Boissons pour Bébés en Asie-Pacifique
L'Asie-Pacifique représentait 45,38 % de la part de marché des boissons pour bébés en 2025, ce qui en fait le plus grand segment régional. La Chine demeure le plus grand marché national de la région, bien que la croissance se soit modérée à un rythme de quelques points au-dessus de la moyenne à la suite de la consolidation des enregistrements de préparations infantiles par l'Administration d'État pour la Réglementation du Marché. Cette politique a réduit le nombre de variantes approuvées et favorisé les fournisseurs répondant aux exigences d'enregistrement. L'Inde gagne en importance à mesure que la nutrition infantile conditionnée atteint les villes de niveau 2 et de niveau 3. La hausse des revenus disponibles, la participation croissante des femmes à la population active et un accès plus large au commerce de détail moderne soutiennent cette expansion. L'Indonésie, la Thaïlande et le Vietnam contribuent également à la demande, portée par la progression de l'emploi maternel et par l'engagement accru des réseaux de santé en faveur de la nutrition de la petite enfance. L'Asie-Pacifique représente la plus grande base actuelle du marché des boissons pour bébés.
L'Asie-Pacifique devrait croître à un CAGR de 5,42 % entre 2026 et 2031, soit le rythme le plus rapide parmi tous les segments géographiques. L'urbanisation en Asie du Sud et du Sud-Est soutient la demande de formats d'alimentation pratiques et une disponibilité plus large en commerce de détail. Les produits premium stimulent également la croissance en valeur dans les villes de Chine, d'Inde et d'Asie du Sud-Est. Selon le projet fourni, les parents dans ces zones achètent des préparations biologiques certifiées avec des primes de 35 à 65 % par rapport aux produits conventionnels. En juin 2026, Danone a conclu un accord définitif pour acquérir MADE Group ainsi que la participation résiduelle de 49 % dans sa coentreprise Saputo Dairy Australia, renforçant ainsi sa position en matière de nutrition en Asie-Pacifique. Cette transaction illustre la manière dont les fournisseurs établis recourent aux acquisitions pour étendre leur présence régionale. Une croissance régionale plus rapide dépend de la disponibilité de produits nutritionnels accessibles et du respect des réglementations locales en matière d'enregistrement et de commercialisation.
Marché des Boissons pour Bébés dans les Amériques et en EMEA
L'Amérique du Nord et l'Europe génèrent une valeur significative grâce à la demande de produits premium plutôt qu'à une croissance rapide des volumes. En novembre 2025, Perrigo a annoncé un examen stratégique de son activité de préparations infantiles afin d'améliorer les flux de trésorerie et d'affiner la composition de son portefeuille. Cet examen comprend une réévaluation de l'investissement de 240 millions USD précédemment annoncé par la société dans ce segment. Cet investissement visait à renforcer la résilience de la fabrication nationale à la suite des perturbations d'approvisionnement identifiées dans le projet fourni. En Europe, l'Allemagne, la France et le Royaume-Uni demeurent des marchés clés pour la nutrition infantile biologique et premium. L'Amérique du Sud reste sensible aux prix malgré une prise de conscience croissante de la nutrition spécialisée, le Brésil et l'Argentine représentant une part substantielle de la consommation régionale. L'Arabie Saoudite et les Émirats arabes unis affichent une forte demande de préparations importées, tandis que le Nigeria et l'Égypte font face à des contraintes de distribution et d'accessibilité financière. La Turquie représente une opportunité supplémentaire au Moyen-Orient et en Afrique, à mesure que l'engagement des acteurs de santé en faveur de la nutrition pédiatrique se développe. Collectivement, ces régions illustrent le fait que le marché des boissons pour bébés associe une demande mature pour les produits premium à des opportunités en phase initiale d'amélioration de l'accès.
Paysage concurrentiel
Le marché des boissons pour bébés est modérément consolidé, Nestlé, Danone, Abbott Laboratories et Reckitt Benckiser détenant une part de valeur de marché combinée significative. Un groupe croissant de spécialistes du biologique, de marques en vente directe aux consommateurs et d'acteurs régionaux se dispute le positionnement sur le segment premium grâce à la différenciation des ingrédients et à l'innovation dans les canaux de distribution. Les acteurs leaders se concentrent de plus en plus sur deux priorités stratégiques : l'expansion des capacités par acquisition et le contrôle des ingrédients bioactifs. Les discussions exploratoires de Danone concernant l'acquisition potentielle de Mead Johnson auprès de Reckitt Benckiser, qui génère environ 2,1 milliards GBP annuellement, pourrait remodeler substantiellement le paysage concurrentiel nord-américain si elle aboutit.
Une telle transaction déclencherait probablement des révisions défensives de portefeuille de la part d'Abbott et de Friesland Campina. Sur le front des ingrédients, la collaboration prévue en juin 2026 entre Nestlé et Helaina sur la lactoferrine produite par fermentation de précision illustre comment la propriété intellectuelle liée aux chaînes d'approvisionnement en ingrédients bioactifs pourrait devenir un avantage concurrentiel durable. Cette évolution renforce également la pertinence stratégique des dépôts de brevets en tant qu'indicateur avancé de la trajectoire d'innovation de la catégorie. Des opportunités d'espaces vierges existent dans trois domaines stratégiques : les formules spécialisées premium pour les affections allergiques sous-diagnostiquées dans les marchés du Moyen-Orient et de l'Afrique (MEA) et d'Asie du Sud-Est ; l'infrastructure d'abonnement en vente directe aux consommateurs en Europe, où la maturité du commerce numérique reste inférieure à celle de l'Amérique du Nord ; et les segments premium accessibles en Amérique du Sud.
En Amérique du Sud, les allégations de nutrition fonctionnelle suscitent un intérêt croissant de la part des parents, mais l'infrastructure de marque reste limitée. Les spécialistes domestiques chinois, notamment Feihe, Yili et Ausnutria, défendent leur part de marché intérieure grâce à des formulations localisées et des enregistrements conformes à l'Administration d'État pour la Réglementation du Marché. Cependant, leur présence internationale reste limitée en dehors des canaux diasporiques, créant un écart structurel à mesure que les marques premium importées développent leur distribution en commerce électronique transfrontalier en Chine. Les challengers biologiques de plus petite taille, tels que HiPP, Holle et Bobbie Baby, gagnent des espaces en rayons premium et une notoriété numérique dans des segments où des rappels de produits majeurs ont affaibli la confiance des consommateurs envers les marques établies. Pour les entreprises en place, les déficits de confiance liés aux rappels, la concurrence croissante des marques en vente directe aux consommateurs et la compétition pour l'accès aux ingrédients bioactifs créent un défi stratégique sur plusieurs fronts qu'aucun investissement unique en capacité ne peut pleinement résoudre.
Leaders du secteur des boissons pour bébés
-
Nestlé S.A.
-
Danone S.A.
-
Abbott Laboratories
-
Reckitt Benckiser Group plc
-
Friesland Campina N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons pour Bébés Entreprises couvertes dans ce rapport
- Nestlé S.A.
- Abbott Laboratories
- Danone S.A.
- Reckitt Benckiser Group plc
- Friesland Campina N.V.
- The Kraft Heinz Company
- Arla Foods amba
- Meiji Holdings Co., Ltd.
- HiPP GmbH & Co. Vertrieb KG
- Perrigo Company plc
- Inner Mongolia Yili Industrial Group Co., Ltd.
- Ausnutria Dairy Corporation Ltd.
- Feihe International Inc.
- Beingmate Group Co., Ltd.
- Bubs Australia Ltd.
- Bellamy’s Organic
- The Hain Celestial Group, Inc.
- Holle baby food AG
- Morinaga Milk Industry Co., Ltd.
- Bobbie Baby, Inc.
Développements industriels récents dans Marché des Boissons pour Bébés
- Mars 2026 : Danone a conclu un accord définitif pour acquérir Huel, un producteur de solutions de repas nutritionnellement équilibrés en formats prêts à boire et en poudre. L'acquisition élargit le portefeuille de nutrition fonctionnelle de Danone et renforce ses capacités de vente directe aux consommateurs au Royaume-Uni, en Europe et aux États-Unis.
- Novembre 2026 : Munchkin est entré dans la catégorie des préparations infantiles avec deux produits : Original, au prix de 35,99 USD, et Made with Organic Milk, au prix de 39,99 USD. Ce dernier contient du lait biologique certifié USDA provenant de Nouvelle-Zélande. Il est disponible sur munchkin.com via une option d'abonnement et sera vendu exclusivement dans les magasins Target à partir de mi-mars 2026.
- Novembre 2025 : ByHeart a rappelé tous les produits de préparations infantiles Whole Nutrition le 11 novembre 2025, en réponse à un mandat de la FDA à la suite d'une épidémie liée à 28 cas confirmés et 20 cas probables de botulisme infantile dans plusieurs États américains. Le CDC a clôturé son enquête en mars 2026, tandis que la FDA a poursuivi son analyse des causes profondes.
- Août 2024 : Perrigo a investi environ 170 millions USD dans des investissements stratégiques, notamment l'acquisition de l'usine de préparations infantiles Gateway de Nestlé à Eau Claire, Wisconsin, et les droits sur la marque Good Start. L'investissement comprenait également une expansion immédiate de capacité de 60 millions USD, que l'entreprise a déclaré permettrait d'ajouter 7 millions de livres de capacité de production annuelle.
Périmètre du rapport mondial sur le marché des boissons pour bébés
Aperçu de la segmentation
| Lait infantile |
| Jus pour bébés |
| Solutions électrolytiques pour bébés |
| Boissons fonctionnelles et à base de plantes |
| Bouteilles |
| Canettes |
| Sachets et autres |
| Non laitier |
| Laitier |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Magasins de vente en ligne |
| Autre canal de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Lait infantile | |
| Jus pour bébés | ||
| Solutions électrolytiques pour bébés | ||
| Boissons fonctionnelles et à base de plantes | ||
| Par type d'emballage | Bouteilles | |
| Canettes | ||
| Sachets et autres | ||
| Par source | Non laitier | |
| Laitier | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Magasins de vente en ligne | ||
| Autre canal de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché des boissons pour bébés ?
Le marché des boissons pour bébés devrait croître à un CAGR de 3,76 % de 2026 à 2031, pour atteindre 25,57 milliards USD d'ici 2031.
Quel type de produit de boissons pour bébés détient la plus grande part ?
Le lait infantile détenait la plus grande part par type de produit à 68,26 % en 2025.
Quel type de produit de boissons pour bébés connaît la croissance la plus rapide ?
Le jus pour bébés devrait enregistrer la croissance par type de produit la plus rapide à un CAGR de 6,77 % durant 2026-2031.
Quel canal de vente se développe le plus rapidement pour les boissons pour bébés ?
Les magasins de vente en ligne devraient croître à un CAGR de 7,47 % durant 2026-2031, soutenus par les abonnements de vente directe aux consommateurs.