
自動CPRデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 246.40 百万米ドル |
| 市場規模 (2031) | 367.60 百万米ドル |
| 成長率 (2026 - 2031) | 8.33 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動CPRデバイス市場分析
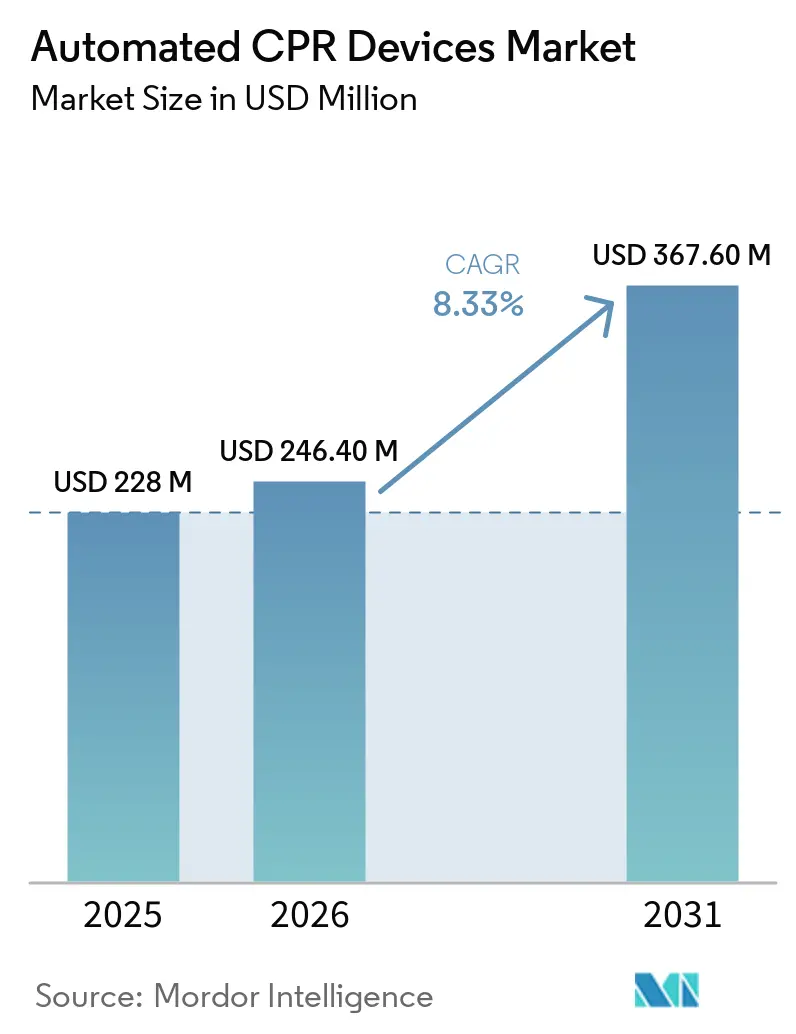
自動CPRデバイス市場規模は2025年に2億2,800万米ドルと評価され、2026年の2億4,640万米ドルから2031年には3億6,760万米ドルに達すると推定され、予測期間(2026年~2031年)中に8.33%のCAGRで成長します。
搬送中における途切れのない胸骨圧迫への依存度の高まり、バッテリー電動プラットフォームの優位性、およびカテーテル検査室への導入拡大が、この成長軌道を支えています。需要は、手動の心肺蘇生(CPR)を持続できない場面、すなわち航空医療ミッション、農村部の長距離搬送、および長時間の院内蘇生コードに集中しており、消耗品および保守契約の継続的な販売を促進しています。同時に、国際蘇生連絡委員会(ILCOR)および米国心臓協会(AHA)からのガイドラインによる慎重な姿勢が、すべての救急車への一律装備ではなく、選択的な高度急性期適応への採用を促しており、三次医療センターからのプレミアム購入と低稼働サービスにおける予算制約という二極化した自動CPRデバイス市場を生み出しています。StrykerとZollはトレーニング、ソフトウェア、消耗品を組み込んだ複数年のサービス契約を活用してスイッチングコストを高め、予測可能な収益源を通じて自動CPRデバイス市場を安定させているため、競争の激しさは中程度にとどまっています。
主要レポートのポイント
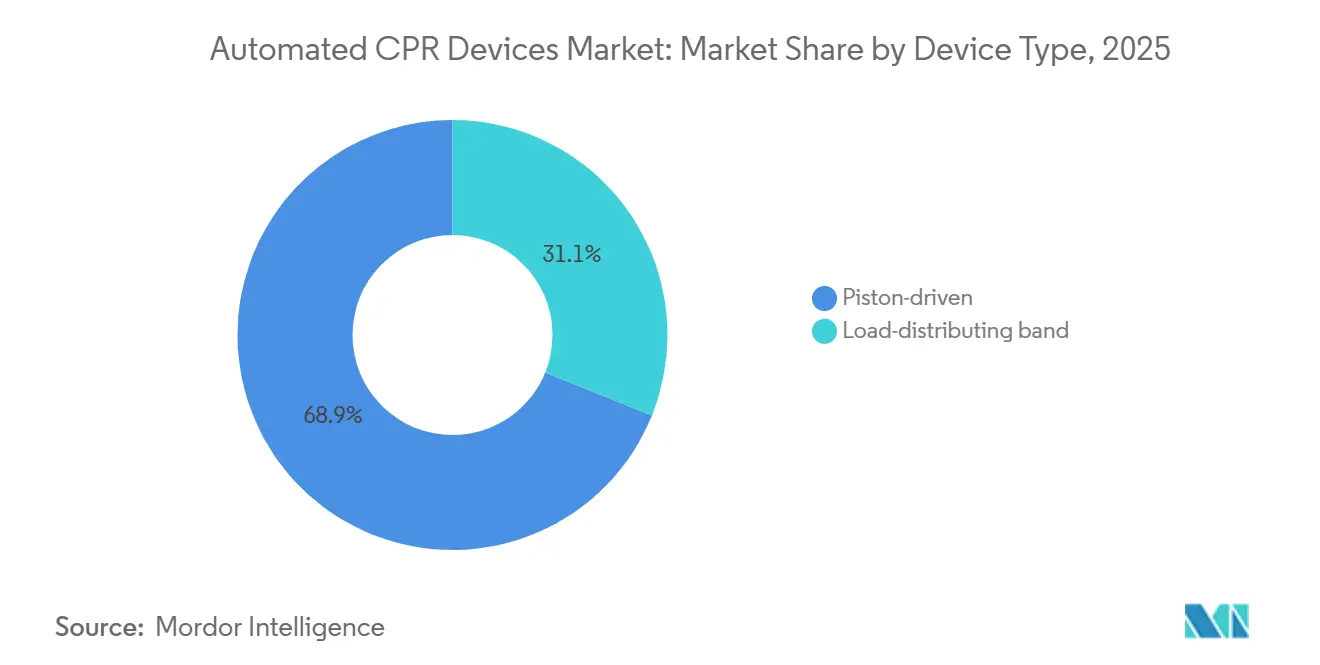
- デバイスタイプ別では、ピストン駆動式システムが2025年の自動CPRデバイス市場シェアの68.90%を占めてリードし、荷重分散バンド式ユニットは2031年にかけて最速の8.93% CAGRを記録しました。
- 電源別では、バッテリー電動式構成が2025年の自動CPRデバイス市場の61.30%を占め、2031年にかけて8.56% CAGRで拡大しています。
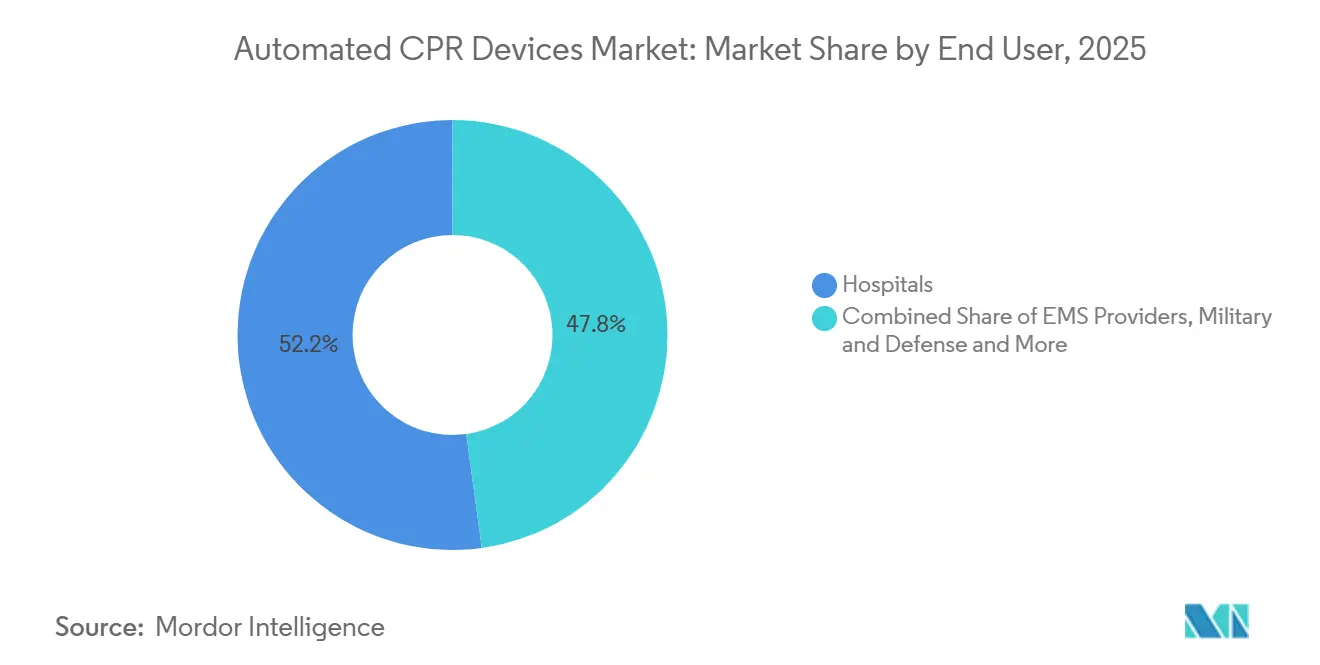
- エンドユーザー別では、病院が2025年に52.18%の収益を獲得し、救急医療サービス事業者は2026年~2031年に9.05% CAGRで拡大すると予測されています。
- 地域別では、北米が2025年に41.90%のシェアを保持しましたが、欧州は2031年にかけて8.78% CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 院外心停止(OHCA)発生率の上昇と依然として低い生存率が、CPR補助デバイスの採用を促進 | +2.1% | 北米、欧州、都市部のアジア太平洋地域で絶対的な症例数が最も多く、 世界規模で影響 | 長期 (4年以上) |
| 搬送の一貫性と乗務員の安全のためのバッテリー電動式機械的CPRへの移行 | +1.8% | 北米(航空医療および農村部地上搬送)、欧州(施設間搬送)、 オーストラリア | 中期 (2~4年) |
| 搬送、カテーテル検査室での経皮的冠動脈インターベンション(PCI)、および長時間蘇生コードにおけるEMSおよび病院での使用拡大 | +2.4% | 北米、欧州、中国・日本・韓国の一部三次医療センター | 中期 (2~4年) |
| 製品更新サイクルと新製品投入が導入済みベースと機能セットを拡大 | +1.2% | 北米と欧州の交換市場に集中し、 世界規模で影響 | 中期 (2~4年) |
| 飛行中の途切れないCPRのための航空医療搬送の標準化 | +1.0% | 北米(支配的な航空医療市場)、オーストラリア、北欧 | 短期 (2年以下) |
| 農村部のEMSにおける人員不足と高齢化するボランティア人材が、デバイス採用の必要性を高める | +1.5% | 北米農村部の郡、北欧、オーストラリアの地域サービス | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
院外心停止(OHCA)発生率の上昇と依然として低い生存率がCPR補助デバイスの採用を促進
世界の院外心停止(OHCA)の退院生存率は2025年を通じて10%を下回り、気道管理、血管アクセス、または除細動中の中断を最小化する補助デバイスの検証を医療システムに促しています。米国では、CARESレジストリが全リズム心停止において9.1%の生存率を報告し、アイルランドでは2,746症例にわたって8.0%の生存率が記録され、そのうち53%が機械的CPRを使用しました[1]。ウィーンのデータセットも9.3%の生存率という課題を示しており、不可避なハンズオフ期間中に灌流を維持するデバイスの必要性を強調しています。テヘラン大学の研究者らは、LUCAS-3が手動技術に置き換えられた際に自発循環再開において14.1パーセントポイントの絶対的改善を実証し、三次医療センターが難治性心停止アルゴリズムに機械的CPRを組み込む理由を裏付けています。これらの知見は総じて、神経学的に良好な生存における漸進的な改善を求めるシステムにとって、自動CPRデバイス市場における持続的な需要促進要因を示しています。
搬送、カテーテル検査室でのPCI、および長時間蘇生コードにおけるEMSおよび病院での使用拡大
カテーテル検査室では現在、進行中の心停止に対して同時経皮的冠動脈インターベンションによる治療が行われており、スウェーデンのコホートでは51%の自発循環再開と26%の良好な神経学的転帰と関連しています[2]。機械的デバイスは拡張期圧を30 mmHg以上に維持し、ガイドワイヤーが進む間の脳灌流を保護します。航空医療フリートは2025年に600件を超えるCPR搬送を記録し、Air Methodsは乱気流中に乗務員を拘束した状態を保つためにAutoPulse NXTを全航空機に標準化することを余儀なくされました。30マイルの施設間搬送に直面する地上機関もこれに追随しました。このような運用上の現実が、自動CPRデバイス市場を単なる基地内の利便性ではなく、搬送に不可欠な技術として定着させています。
搬送の一貫性と乗務員の安全のためのバッテリー電動式機械的CPRへの移行
バッテリー電動式アーキテクチャは圧縮酸素への依存を排除し、セットアップ時間を5秒未満に短縮し、1回の充電で最長45分間の稼働時間を実現します。これは最長のローターウィングミッションにも十分な時間です。Bluetooth対応のLUCAS 3.1は圧迫指標を電子患者ケア記録にエクスポートする機能を備えており、品質改善プログラムから高く評価されています。空気圧式デバイスは手術室では引き続き使用されていますが、シリンダーの物流やホースの絡まりが問題となる病院前の現場では重要性を失いつつあります。Mercy Airは2025年6月にAutoPulseを導入した主な理由として乱気流による負傷リスクを挙げており、乗務員の安全に関する義務がバッテリー採用を加速させていることを浮き彫りにしています。
農村部のEMSにおける人員不足と高齢化するボランティア人材がデバイス採用の必要性を高める
米国農村部の郡におけるボランティア乗務員の中央値は2025年に2~3名に減少し、10年前の4~5名から低下しており、20~40マイルの搬送中における手動CPRの継続性に支障をきたしています。コットン消防署、フェイエット郡EMS、およびその他の機関は、縮小する人員を補うために特に機械的デバイスを購入しました。ブール農村消防署は、LUCASを導入した後わずか2名の人員で35マイルの搬送を成功させたと報告しており、これは手動プロトコルでは不可能なシナリオです。個々の注文量は少ないものの、数千の農村機関にわたる累積需要が長期的に自動CPRデバイス市場を押し上げています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 臨床ガイドラインが日常的な使用を推奨せず、選択的な適応のみ | -1.2% | 欧州、カナダ、オーストラリアの公共部門調達に特に影響し、 世界規模で影響 | 短期 (2年以下) |
| 高い総所有コスト(デバイス、消耗品、トレーニング、保守) | -0.9% | 北米の低稼働農村サービス、リソースが制約されたアジア太平洋、中東・アフリカ、南米 | 中期 (2~4年) |
| 信頼性とリコールリスクがサービスの継続性を妨げ、臨床的信頼を損なう | -0.4% | 規制当局の監視が厳しい北米と欧州で感度が高く、 世界規模で影響 | 短期 (2年以下) |
| 不適切な使用がEMSプロトコルにおける初回除細動と薬剤投与を遅延させる可能性 | -0.3% | 迅速な応答時間(8分未満)を持つ北米と欧州のEMSシステム | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
臨床ガイドラインが日常的な使用を推奨せず、選択的な適応のみ
ILCORの2025年コンセンサスは、6件の無作為化試験が非選択的心停止において生存上の利益を示さなかったことを受け、日常的な機械的CPRに対して弱い推奨を発出しました。この結論はAHAおよび欧州蘇生協議会にも反映されています[3]。カナダの技術評価機関は骨折リスクと費用対効果データの欠如に関する懸念を追加し、予算委員会が大規模調達を延期する要因となりました。その結果、多くの購入者はデバイスの使用を搬送、カテーテル検査室、または人員が限られた症例に限定するようになり、ニッチな需要が持続する中でも自動CPRデバイス市場の短期的な数量を抑制しています。
高い総所有コスト(デバイス、消耗品、トレーニング、保守)
取得、トレーニング、サービス、および単回使用バンドを含めると、100件の蘇生を実施する機関における5年間のライフサイクル支出は約45,000米ドルに達します。年間心停止件数が20件未満の部門では、症例あたりのコストが2,000米ドルを超え、手動CPRが「無料」である場合には正当化が困難です。2026年のJAMAモデルは、在宅AEDプログラムを1QALYあたり448万米ドルと試算しており、低発生率の環境では高価な蘇生補助デバイスが費用対効果の面でいかに苦戦するかを示しています。同じ計算式が、基本的な生命維持機器を優先する予算を持つアジア太平洋およびアフリカにおける自動CPRデバイス市場の普及を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
ピストン駆動式アーキテクチャが導入済みベースの慣性の中で優位性を維持ピストン式システムは2025年の自動CPRデバイス市場シェアの68.90%を占め、2031年にかけて8.93% CAGRで拡大すると予測されています。このアーキテクチャの電動プランジャーは、毎分102回の圧迫を5.0~5.5 cmの深さで一貫して提供し、手動では3分以上維持することが困難な基準を実現します。複数年のサービス契約により、病院および救急医療サービス(EMS)事業者は専用の吸引カップとソフトウェアに縛られ、Strykerとその販売代理店の自動CPRデバイス市場規模を支える年金収入源を生み出しています。ZollのAutoPulseなどの荷重分散バンド式の競合製品は胸郭全周への圧力を加え、肥満患者に対してより優れた灌流指標を主張していますが、訓練を受けた乗務員は秒単位で重要な場面でのより迅速なセットアップを理由にピストン式ユニットを好む傾向があります。
新興の中国メーカーは同等のピストン式デバイスを西側の既存メーカーより30~40%低い価格で提供していますが、米国および欧州での規制上の遅延に直面しており、短期的なシェア獲得を制限しています。Corpulsのブルートゥース同期機能は、除細動周辺の中断を2.00秒に短縮するものであり、欧州の厳しく精査された市場においてどのように漸進的な機能向上が入札を勝ち取れるかを示しています。


電源別:
バッテリー電動式プラットフォームが搬送および航空医療のユースケースを獲得バッテリー電動式ユニットは2025年に61.30%のシェアを保持し、2031年にかけて8.56% CAGRで成長しており、ヘリコプターの離陸や階段昇降中の酸素ボンベへの依存を回避するという運用上の必要性を反映しています。このセグメントにおける自動CPRデバイス市場規模の拡大は、Air Methodsの2025年の全面展開やMercyエアの2025年6月の導入などのフリート全体での採用によって強化されています。空気圧式の代替品は、圧縮ガスが豊富な固定臨床環境において依然として根強く残っていますが、病院前の購入者がコードレスの簡便さに移行するにつれて、高いCAGRで後れを取ると予測されています。
エンドユーザー別:
搬送プロトコルが継続的な圧迫を標準化する中でEMS事業者がペースを設定病院は2025年に52.18%の収益を占め、冠動脈インターベンション中のカテーテル検査室での使用と、カニュレーション中に安定した灌流を必要とする体外式CPRプログラムによって支えられています。しかし、EMS事業者は、国内プロトコルが現場から病院への搬送中の途切れない圧迫を義務付けるにつれて、9.05% CAGRで2031年までに医療機関を上回ると見込まれています。このダイナミズムは、進化する現場ガイドラインが自動CPRデバイス市場内の支出優先事項をどのように再調整するかを浮き彫りにしています。
注記: 個々のセグメントのシェアはレポート購入後に入手可能
地域分析
北米および欧州の自動CPRデバイス市場
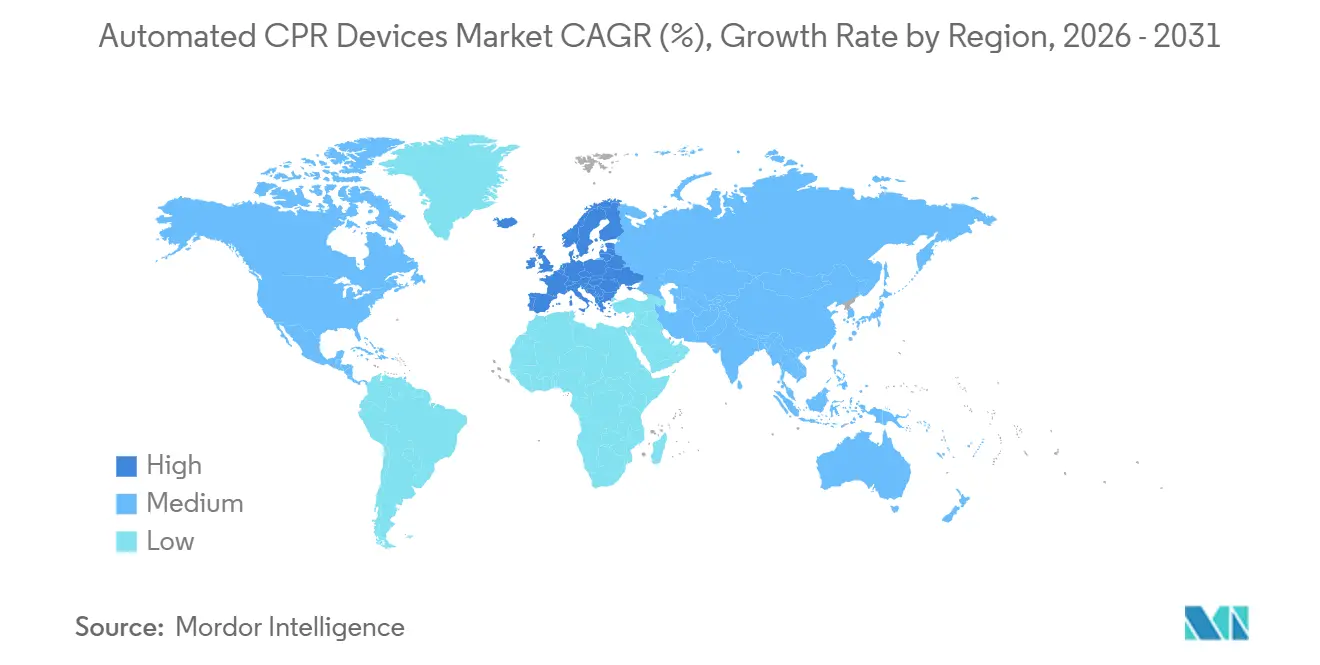
北米は最大の導入実績を維持しており、2025年の収益の41.90%を占めているが、ガイドラインの制約とコスト効果に関する議論が予測期間中の成長を抑制している。ロサンゼルス消防局による940万米ドルのモニター調達契約が機械式デバイスを意図的に外した事例は、選択的な支出の実態を示している。一方、欧州は27加盟国のうち24か国にわたるプロトコルの標準化と、循環器センターへの越境資金調達の増加を背景に、8.78%という最も高いCAGRを記録している。
アジア太平洋、中東・アフリカおよび南米の自動CPRデバイス市場
アジア太平洋地域は普及率では遅れをとっているものの、その意欲は衰えていない。中国の2023年の臨床医調査では、デバイスの入手可能性が限られているにもかかわらず、長時間の蘇生処置において用手CPRから機械式CPRへの移行が明らかになった。韓国のROSCERプロトタイプに代表される国内イノベーションは、供給の現地化を促進し、同地域における自動CPRデバイスの普及を加速させる可能性がある。中東・アフリカおよび南米は、2025年の収益において依然として小さなシェアにとどまっているが、カタールのレジストリが報告する機械式CPR実施率は、生存アウトカムに関しては混在した結果があるものの、高い普及率を示すニッチな市場が存在することを示している。

競合状況
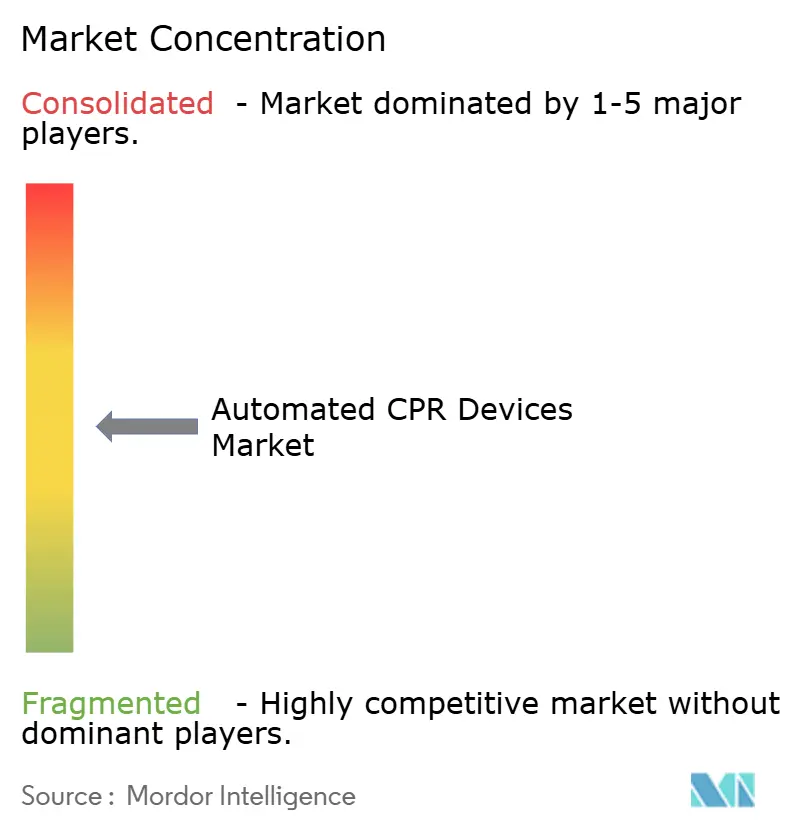
自動CPRデバイス市場は中程度に集中しています。StrykerのLUCASは2024年12月までに世界で50,000台を超え、Zoll MedicalのAutoPulse NXTはAir Methodsフリート全体を獲得し、航空医療分野の支配を示しています。旭化成の2025年度業績は除細動器の発売遅延により落ち込みましたが、同社はAutoPulseをモニター除細動器パッケージにバンドルすることで対抗しています。Corpulsなどの中堅企業は、インイヤーセンサー統合のためのCosinuss買収に示されるように、接続性で差別化を図っています。
中国の参入企業はコストに敏感な購入者を引き付けていますが、米国食品医薬品局(FDA)の認可を取得しておらず、高額入札への影響力が制限されています。2025年5月に5台の改装済みLUCASデモユニットを対象とするクラス2リコールは、慎重なガイドラインによってすでに抑制されている市場における評判リスクを浮き彫りにしています。
自動CPRデバイス産業リーダー
-
Stryker Corporation
-
ZOLL Medical Corporation
-
CU Medical Systems, Inc.
-
Codex Healthcare
-
SCHILLER AG
- 注:主要企業の掲載順は順位を示すものではありません。
自動CPRデバイス市場
- Ambulanc (Shenzhen) Tech.
- GS Elektromedizinische Geräte G. Stemple GmbH
- CU Medical Systems, Inc.
- Defibtech
- Codex Healthcare
- Henan Meisong Medical
- Michigan Instruments
- Resuscitation International
- Schiller
- Shenzhen Bangvo Technology
- Stryker
- SunLife Science
- ZOLL Medical Corportation

Recent Industry Developments in 自動CPRデバイス市場
- 2026年2月:ZOLLは、そのZenixモニター/除細動器が欧州連合の医療機器規則2017/745(EU MDRと通称)に基づく承認を取得したと発表しました。Zenixは、ZOLLの最先端のReal BVMヘルプおよび独自のReal CPRヘルプ技術を組み込み、医療専門家に換気品質を向上させ優れたCPRパフォーマンスを提供するためのリアルタイムフィードバックを提供します。
- 2025年1月:モントローズ地域医療(MRH)は、ZOLL AutoPulse NXT蘇生システムを導入することで心臓病サービスを強化しました。この追加により、MRHは心停止を経験している患者に一貫した高品質のCPRを提供できるようになります。この自動システムは、各患者の体型に合わせてカスタマイズされた継続的なハンズフリー胸骨圧迫を提供します。


世界の自動CPRデバイス市場レポートの範囲
本レポートの範囲によると、自動CPRデバイスは機械的胸骨圧迫デバイスとも呼ばれ、突然の心停止の被害者に高品質で一貫した胸骨圧迫を提供するために設計された携帯型機械です。これらのデバイスは手動CPRの補助として機能し、通常わずか2分後に始まり圧迫の深さと速度の低下につながる救助者の疲労など、人間の限界に対処します。
自動CPRデバイス市場は、デバイスタイプ、電源、エンドユーザー、および地域別にセグメント化されています。デバイスタイプ別では、市場はピストン駆動式と荷重分散バンド式にセグメント化されています。電源別では、市場はバッテリー電動式と空気圧式/酸素駆動式にセグメント化されています。エンドユーザー別では、市場は病院、EMS事業者、軍・防衛、外来手術センター・専門クリニックにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
| ピストン駆動式(ピストン/アーム) |
| 荷重分散バンド式(ベスト) |
| バッテリー電動式 |
| 空気圧式/酸素駆動式 |
| 病院 |
| EMS事業者 |
| 軍・防衛 |
| 外来手術センター・専門クリニック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| デバイスタイプ別 | ピストン駆動式(ピストン/アーム) | |
| 荷重分散バンド式(ベスト) | ||
| 電源別 | バッテリー電動式 | |
| 空気圧式/酸素駆動式 | ||
| エンドユーザー別 | 病院 | |
| EMS事業者 | ||
| 軍・防衛 | ||
| 外来手術センター・専門クリニック | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年までの自動CPRデバイス市場の予測値は?
市場は8.33% CAGRで2031年までに3億6,760万米ドルに達すると予測されています。
現在の販売をリードしているデバイスタイプはどれですか?
ピストン駆動式システムは2025年に68.90%のシェアを保持し、導入済みベースへの忠誠心によって引き続き優位性を維持しています。
バッテリー電動式プラットフォームが空気圧式ユニットよりも速く成長しているのはなぜですか?
酸素ボンベの物流を排除し、セットアップ時間を5秒未満に短縮し、ヘリコプターや狭いスペースでの安全な運用を可能にするためです。
最も急速に拡大しているエンドユーザーカテゴリーはどれですか?
搬送プロトコルが継続的な圧迫を義務付けるにつれて、EMS事業者は2031年にかけて9.05% CAGRで拡大しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

