
中国産業用繊維製造市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
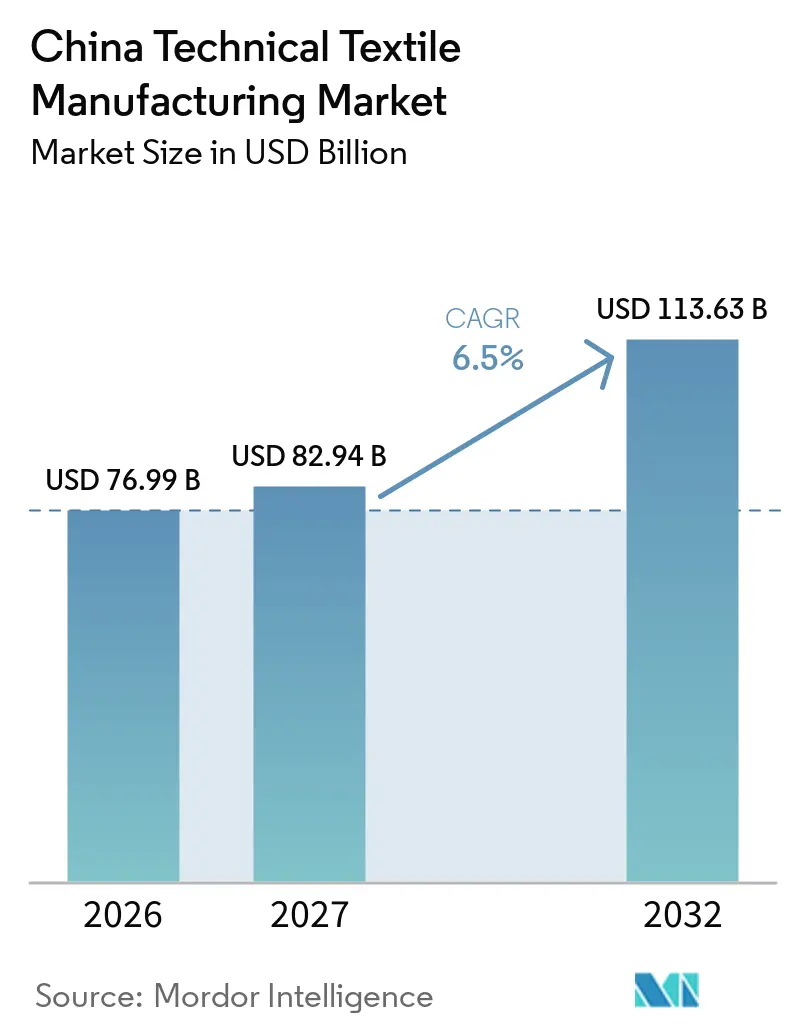
| 基準年の市場規模 (2026) | 76.99 十億米ドル |
| 市場規模 (2027) | 82.94 十億米ドル |
| 市場規模 (2032) | 113.63 十億米ドル |
| 成長率 (2027 - 2032) | 6.50 % |
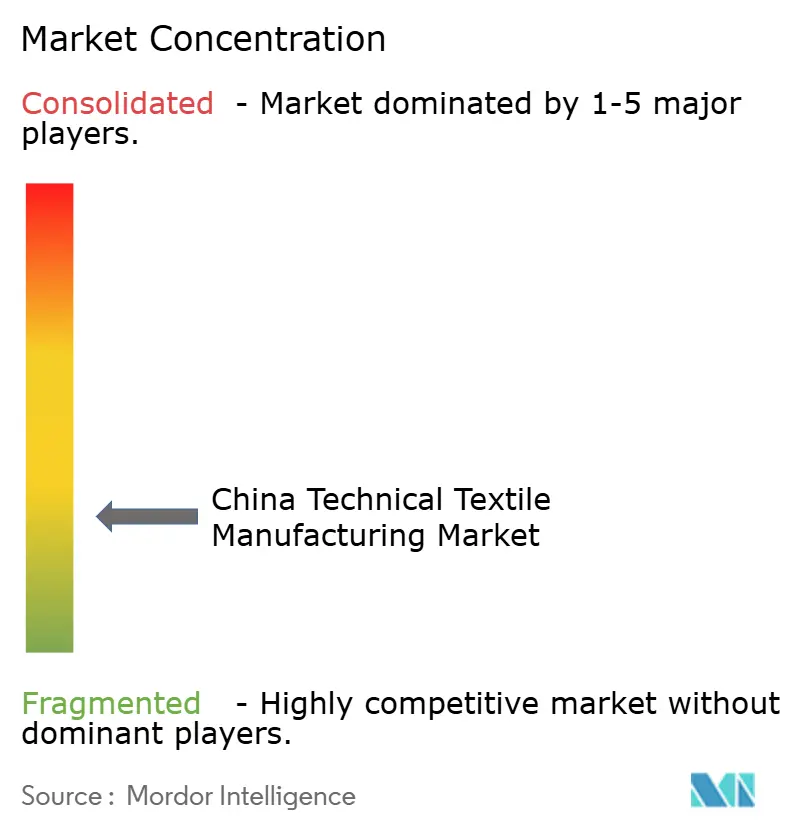
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国産業用繊維製造市場分析
中国産業用繊維製造市場規模は、2026年の76.99 ビリオン 米ドル、2027年の82.94 ビリオン 米ドルから2032年には113.63 ビリオン 米ドルへと拡大し、2027年から2032年にかけて6.5%のCAGRを記録すると予測されています。
中国の産業用繊維製造市場は、新エネルギー自動車、医療・衛生、インフラ、環境用途からの需要によって形成されています。バッテリー絶縁材、フィルタリング材、保護服、地盤工学素材に対するより高い仕様要求が、認証と一貫したパフォーマンスを必要とする製品への需要を押し上げています。この変化により、一般的な不織布や標準合成糸の生産者よりも、統合メーカーにとってマージンを守るより明確な道筋が生まれています。同時に、過剰生産能力、ポリマー価格の変動、貿易障壁が引き続きコモディティ志向のサプライヤーを圧迫しています。一帯一路構想圏の輸出需要は一部の生産者に販路を提供していますが、高仕様の医療、航空宇宙、防衛用途は依然として長い認定サイクルを必要としています。
主要レポートポイント
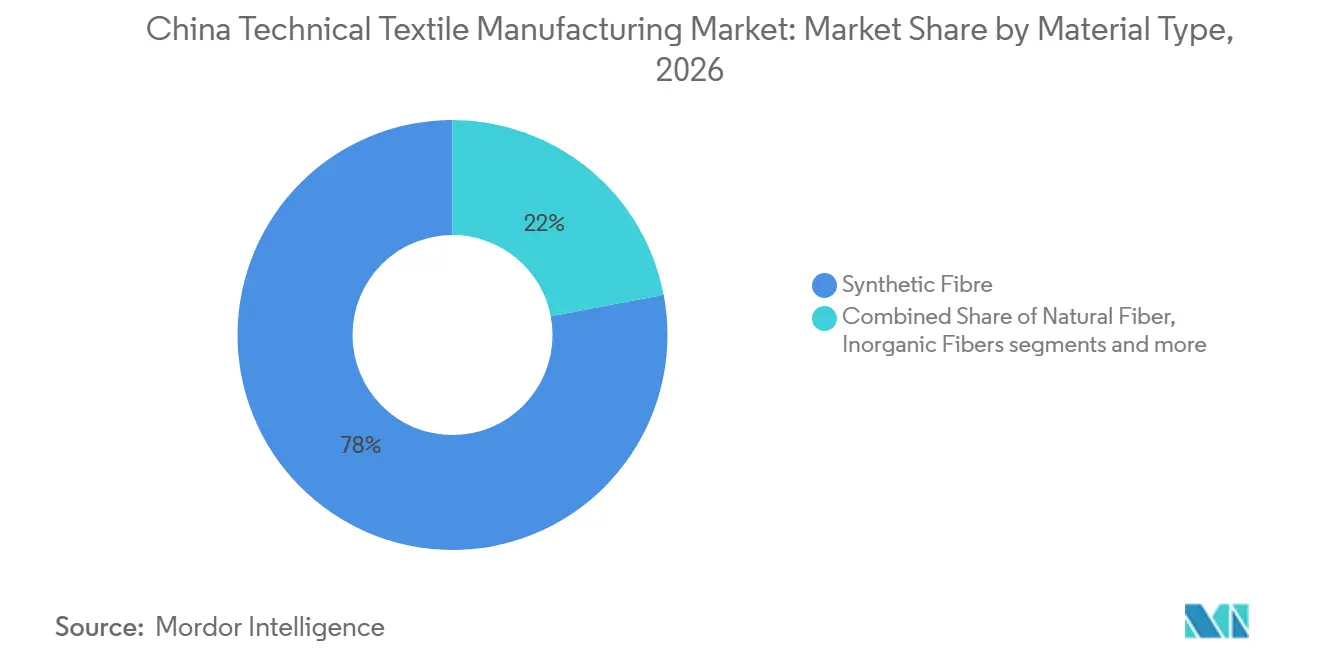
- 素材タイプ別では、合成繊維が2026年の中国産業用繊維製造市場シェアの78%を占め、再生繊維およびその他の繊維は2032年まで7.4%のCAGRで拡大すると予測されています。
- 形態・構造別では、不織布産業用繊維が2026年の中国業用繊維製造市場規模の44%を占め、2032年まで6.9%のCAGRで成長すると予測されています。
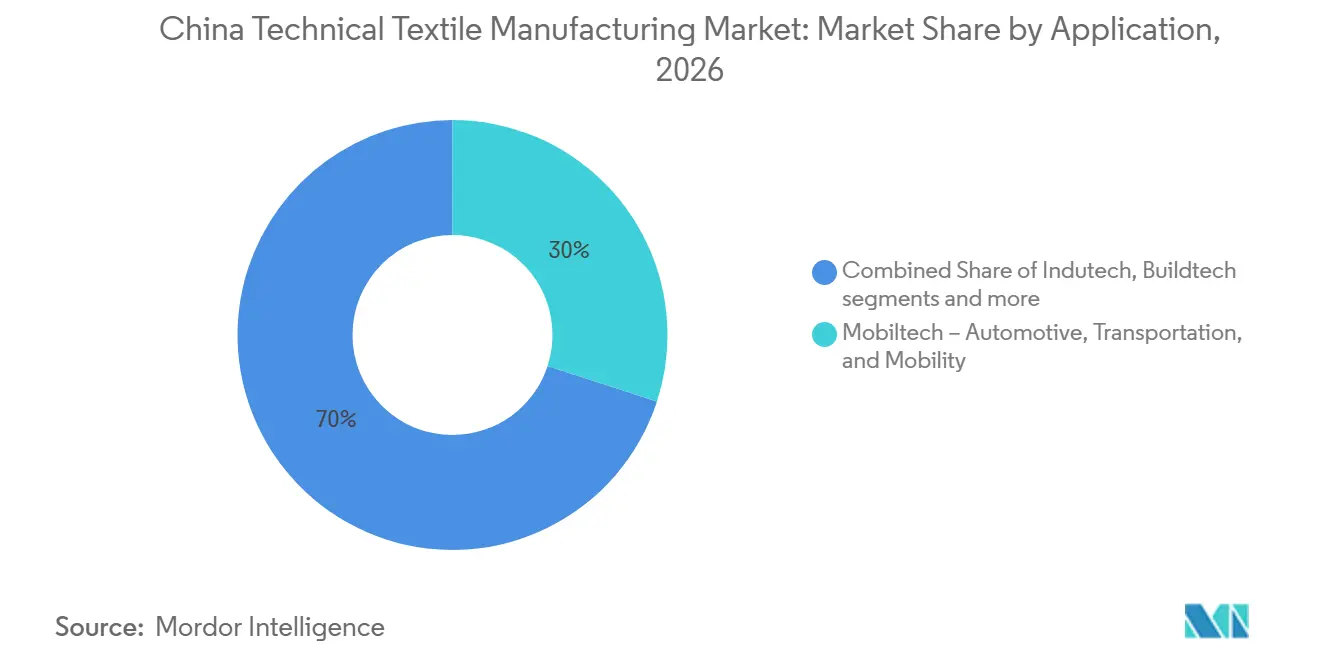
- 用途別では、モビルテックが2026年の中国産業用繊維製造市場シェアの30%を占め、2032年まで8.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
中国産業用繊維製造市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新エネルギー自動車、バッテリー、モビリティ素材の需要 | +1.5% | 国内全体。広東省、江蘇省、安徽省、四川省の新エネルギー自動車クラスターにおける中核的な利益を伴う | 短期(2年以内) |
| インフラ近代化と地盤工学需要 | +1.2% | 国内全体。中部、西部、沿岸インフラ回廊に集中 | 中期(2〜4年) |
| 医療・衛生・医療用不織布の拡大 | +1% | 国内全体。江蘇省、浙江省、福建省、山東省が最も強い | 短期(2年以内) |
| 輸出競争力および繊維から製品までの統合サプライチェーン | +0.8% | 沿岸省、特に江蘇省、浙江省、広東省、福建省。東南アジア移転拠点への波及を伴う | 中期(2〜4年) |
| 輸入高仕様産業用素材の国内代替 | +0.6% | 国内全体。江蘇省、浙江省、山東省の製造ハブが主導 | 長期(4年以上) |
| 産業バイヤー向けデジタルトレーサビリティおよび小ロットカスタマイズ | +0.4% | 国内全体。沿岸輸出志向省での早期利益を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新エネルギー自動車、バッテリー、モビリティ素材の需要
中国の新エネルギー自動車の拡大は、産業用繊維に対する数量と性能要件の両方を高めています。バッテリーパックに使用される素材には、熱保護、絶縁、分離、音響制御、軽量構造性能が求められます。電気自動車は従来車よりも多くの素材含有量を必要とするため、自動車メーカーが要求する水準が高まり、中国産業用繊維製造市場が恩恵を受けています。自動車メーカーはまた、トレーサブルな素材と一貫したライフサイクル情報に一層の注意を払っています。国産アラミド絶縁紙は輸入品に対してスト優位性を提供できます。したがって、機会はバッテリーグレード製品を認定し、素材性能を文書化できるサプライヤーにとって最も強く残ります。
インフラ近代化と地盤工学需要
交通、水管理、都市建設は引き続きジオテキスタイルおよび関連素材への需要を支えています。第15次五カ年計画の初年度は2026年であり、道路、高速鉄道、治水、都市排水投資の政策環境を維持しています。中国産業用繊維協会は、2025年にワイピング製品、自動車補助製品、風力発電用途の需要がそれぞれ10%以上成長したと報告しました。中国産業用繊維製造市場は、耐久性のある認定ジオコンポジットに対するより高い調達要件から利益を得られます。地盤工学建設素材には1,200社以上の生産者が参入しており、標準製品における価格競争は激しい状態が続いています。リサイクル可能または生体由来の製品要件を満たすサプライヤーは、インフラバイヤーが素材基準を引き上げるにつれてより有利な立場に立てます。
医療・衛生・医療用不織布の拡大
医療・衛生用不織布は、多くの産業グレードに影響る価格圧力にさらされる度合いが低い分野です。国家統計局のデータによると、2025年第1四半期の不織布生産量は医療需要に支えられて前年同期比8.9%増加しました。[1] 2023年から2025年にかけて2,400件以上の病院プロジェクトが承認されたことは、外科用ドレープ、ガウン、滅菌ラップ、創傷ケア基材への継続的な需要を示唆していますが、その過去の実績は新たな予測として使用されていません。中国産業用繊維製造市場は、医療改革の進展に伴い、プレミアム消耗品のより大きなアドレサブルベースも有しています。T/CNHAW 0017-2025機能評価基準が2025年10月に発行され、医療用繊維の性能要件が引き上げられました。これは、臨床グレード製品を汎用素材と差別化できる生産者に有利に働きます。
輸出競争力および繊維から製品までの統合サプライェーン
繊維から完成品までの統合生産は、中国サプライヤーにとって引き続き大きな優位性となっています。この構造により、リードタイムを短縮し、糸、生地、コーティング、コンバージョン、最終納品の調整コストを削減できます。産業用繊維の欧州連合向け輸出は3.8%増、ラテンアメリカ向けは5.3%増、アフリカ向けは2025年に11.6%増となり、北米向け輸送が関税圧力に直面する中でも成長を維持しました。一帯一路構想圏への輸出は2025年に234.3 億米ドルに達し、セクター輸出の60.7%に相当し、前年比4.2%増となりました。中国産業用繊維製造市場は、東南アジア、中央アジア、中東、アフリカからの需要を活用して、インフラ、衛生、フィルタリングの販売を支援できます。Zhejiang Hailideのベトナムにおけるタイヤコード工場は、海外生産能力が地域の自動車需要を地元生産拠点を通じてサービスするのに役立つことを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コモディティ不織布における過剰生産能力とマージン圧縮 | -1.2% | 国内全。山東省、江蘇省、浙江省のコモディティ不織布クラスターで最も深刻 | 短期(2年以内) |
| ポリマー、エネルギー、化学原料費の変動 | -0.9% | 国内全体。ポリプロピレンおよびポリエステル集約的な生産地域で増幅 | 短期(2年以内) |
| 輸出関税、貿易の断片化、コンプライアンスコスト | -0.7% | 沿岸輸出省。北米向けサプライチェーンへの波及を伴う | 中期(2〜4年) |
| 高仕様用途における不均一な認定サイクル | -0.5% | 国内全体。医療、航空宇宙、防衛のサプライチェーンで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コモディティ不織布における過剰生産能力とマージン圧縮
コモディティ不織布は、中国産業用繊維製造市場において最も強いマージンリスクを担っています。国家統計局のデータによると、中国の繊維セクターの利益は2025年に12%減少しました。中国産業用繊維協会の調査データによると、セクターの営業マージンは2025年に4.1%と、2024年から0.2ポイント低下し、指定規模以上の企業の売上高と総利益はそれぞれ2.4%と7%減少しました。2025年には、ニードルパンチライン140本とスパンボンドまたはメルトブローライン70本を含む70万トン超の不織布生産能力が契約されました。調査対象企業の36%のみが稼働率80%以上で操業し、平均稼働率は73.5%でした。この環境は統合化を促進し、収益性維持のために差別化された用途をより重要なものにしています。
ポリマー、エネルギー、化学原料費の変動
ポリマーとエネルギーのコストは、価格上昇時にマージンを圧迫し、価格が低迷した際に供給過剰を深刻化させます。国家統計局のデータによると、ポリプロピレン製糸材料は2025年4月初旬の1メートルトンあたり人民元7,290元(1,041.2 米ドル)から2025年12月下旬の人民元6,115元(873.4 米ドル)に低下しました。工業生産者物価指数は2025年1月から10月の前年同期比で平均2.7%低下しました。中国化学繊維協会の報告によると、化学繊維セクターの売上高は2025年に7.31%減少し、ポリエステルの利益は18.72%減、ナイロンの利益は37.64%減となりました。[2] 統合グループは、独立したコンバーターよりも原料エクスポージャーをより効果的に管理できます。しかし、ほとんどの生産者はポリマー市場とコンバージョンスプレッドの変動に依然として晒されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:合成繊維がリードし、特殊繊維はより速く成長
合成繊維は2026年のセクター価値の78%を占めました。輸送、保護、建設、航空宇宙、フィルタリングに使用されるポリエステル、ポリアミド、UHMWPEや無機繊維、その他の性能素材の量的基盤を提供しています。中国産業用繊維製造市場は規模においては合成素材に依存し続けていますが、認証要件は特殊製品を標準グレードから次第に差別化しています。ポリアミドとUHMWPEは、保護・防衛用途が検証されたパフォーマンスを必要とする分野で重要性を増しています。
再生繊維およびその他の繊維は最も成長の速い素材カテゴリーであり、2032年まで7.4%のCAGRが予測されていますこのグループには、リヨセル、バイオベース繊維、リサイクル原料、持続可能性とトレーサビリティ要件に対応できるその他の特殊代替素材が含まれます。中国化学繊維協会のデータによると、バイオベース化学繊維の利益は2025年に88.28%増加しました。グリーンファクトリー評価および循環型プログラムは、特に要求水準の高い海外バイヤーに向けて、輸出志向の生産者がトレーサブルおよびバイオ由来の原料を使用することを促進しています。合成繊維は多くの最終用途において引き続き不可欠ですが、性能、文書化された原料、一貫した品質を組み合わせたサプライヤーはより強力な提案を持ちます。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
形態・構造別:不織布がリードし、強化製品は戦略的価値を保持
不織布産業用繊維は2026年の中国産業用繊維製造市場規模の44%を占め、2032年まで6.9%のCAGRで成長すると予測されています。衛生、医療製品、フィルタリング、自動車部品、ジオテキスタイルにまたがる用途があり、異例に幅広い需要基盤を持ちます。スパンボンド、メルトブローン、ニードルパンチ、スパンレースラインはそれぞれ異なる最終用途に対応し、生産者が製品ミックスを調整できるようにしています。この柔軟性はコモディティ不織布グレードにおける過剰生産能力リスクを排除するものではありません。医療、フィルタリング、バッテリー、またはその他の認定製品を持つ生産者は、標準素材に注力する企業よりも価格設定においてより強固な基盤を持ちます。
国家統計局の報告によると、コード生地の生産量は2026年の最初の5ヶ月間に3.8%増加しました。中国の産業用繊維製造業において、紡績から製織・ディッピングまでの垂直統合は、製品の一貫性が顧客認定に影響するため重要です。物産業用繊維は、ジオグリッド補強や弾道防護など、性能の一貫性がサプライヤー選定の中心となる要求の厳しい用途に使用されます。製品分類と調達要件により、コンプライアンス能力がサプライヤー間の主要な差別化要素となっています。
用途別:モビルテックが成長をリードし、他の用途は需要を安定化
モビルテックは2026年のセクター価値の30%を占め、2032年まで8.5%のCAGRで拡大すると予測されています。電気自動車は、バッテリー絶縁材、熱バリア、音響層、軽量構造のためにより多くの不織布と特殊素材を必要とします。この用途は、自動車生産台数の増加と1台あたりの産業用繊維含有量の増大を組み合わせています。中国産業用繊維製造市場はまた、病院能力、衛生需要、インフラ投資から恩恵を受けるメドテックおよびジオテックによっても支えられています。ビルドテック、インドゥテック、プロテック、エコテックは、フィルタリング、保護作業服、環境浄化における需要の幅広い中間層を形成しています。
アグロテック、パックテック、ホームテック、クロステック、スポツテックは規模は小さいながらも安定した用途分野です。機能的仕上げ、耐久性、安全機能、カスタマイズにより、これらのカテゴリーでは選択的な価格設定力が生まれます。サプライヤーは、幅広い能力増強に頼るのではなく、用途固有の要件に合わせて投資判断を行う必要があります。医療、航空宇宙、防衛用途はより強いマージンを提供できますが、より長い検証サイクルが必要であり、新規参入者の成長を遅らせる可能性があります。この差異が中国産業用繊維製造市場全体において、生産能力主導の拡大と認定主導の成長を分けています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
地域分析
江蘇省、浙江省、福建省を中心とした東部沿岸クラスターが、中国産業用繊維製造市場の主要製造拠点です。中国産業用繊維製造市場内において、企業集積は沿岸サプライヤーが繊維生産、コンバージョン、試験、輸出物流、高仕様サプライチェーンへのアクセスを調整するのに役立っています。Hengli Groupは2026年2月、蘇州市呉江区において500,000トンの高性能ポリエステル繊維能力と研究開発本部を含む先進製造クラスターのプロジェクト協定として1,200 億人民元(17 億米ドル)に署名しました。[3] 浙江省の生産者は、国産供給が輸入素材への依存を低減できる高周波電子機器や特殊産業用途向けのLCPおよびPPS繊維の産業化を進めています。寧波・舟山港や上海などの港湾は輸出市場、自動車顧客、電子機器バイヤーとの連携を強化し、サプライヤーが国内需要と国際販売を組み合わせる助けとなっています。
山東省、河北省、天津市を含む中国北部は、フィルタリングメディア、産業用ジオテキスタイル、不織布、保護服の主要拠点です。アフリカ向け産業用繊維輸出は2025年に11.6%増加し、この地域のジオテキスタイルおよびフィルタリング能力に適した需要環境を生み出しています。天津TEDAのクリーン素材産業ゾーンは、高度なフィルタリング能力と、地元の納品と技術サポートが調達において重要な役割を果たす北部インフラプロジェクトへのアクセスを支えています。この地域にはコモディティ不織布の相当な生産能力もあり、稼働率が低下した際のマージン圧力へのエクスポージャーが高まっています。より高いフィルタリングおよび保護仕様を満たす生産者は、価格主導の競争への依存を減らし、特殊顧客へのアクセスを改善できます。
湖北省、四川省、重慶市、安徽省を含む中部および南西部省は、副次的な生産センターとして台頭しています。新エネルギー自動車クラスターへの近接性、絶縁材、補強材、関連不織布製品を含む電池およびモビリティ素材需要と地域サプライヤーを結びつけています。低い労働・エネルギーコストは内陸生産を支援でき、地域需要は沿岸輸送ルートへの依存を減らし、配送距離を短縮できます。この地域シフトは、第15次五カ年計画の協調発展への注力と整合しており、自動車サプライネットワークの拡大に伴い物流集中を緩和できます。
競合状況
中国産業用繊維製造市場は低い市場集中度を示しています。統合オペレーションを持つ大手国内企業がポリエステル繊維、産業用糸、タイヤコード、特殊素材で競合する一方、中小メーカーは標準グレードで価格競争を行うことが多い。Jiangsu Hengli Chemical Fiberは年間60万トンのポリエステル繊維生産能力を有しています。Zhejiang Hailide New Materialは産業用糸、タイヤコード、特殊仕様において重要な国内参加者です。これらのグループ間の対比は、技術認定と垂直統合が生産能力単独よりも重要性を増している理由を示しています。
Hengli Groupの2026年2月の呉江への1,200 億人民元(17 億米ドル)投資は、資本集約的な高仕様生産能力に向けた注目すべき動きです。Zhejiang Hailideのベトナム・タイニン省における5,200 万米ドルのタイヤコード生地工場は、2026年に設備の設置・試運転に入り、東南アジアの自動車顧客へのサービスと米国向け販売のためのコンプライアントな原産地オプションの維持という計画を支援しています。Toray Industries、Freudenberg Group、Asahi Kasei、Ahlstrom、Berry Global、DuPontなどの国際メーカーは、地元生産がサプライチェーンを短縮できるフィルタリング、自動車、医療用不織布において中国事業を維持しています。DuPontは2025年11月に江蘇省張家港市においてMOLYKOTE特殊潤滑剤工場の起工式を行い、中国の先進製造バリューチェーンをサポートしています。Ahlstromの2025年ポートフォリオ施策は、フィルタリング、ライフサイエンス、保護素材を重視し、中国の産業用および医療用不織布需要への直接的な関連性を持っています。
認定能力は、航空宇宙、医療機器、防衛サプライチェーンにおける主要な競争上の境界線であり続けています。高仕様産業用素材の輸入は2025年に3.8%増加して55.1 億米ドルに達し、臨床認定および航空宇宙グレード製品における外国依存が継続していることを示しています。国内サプライヤーは特殊繊維開発、特許、パイロット受注、研究開発投資を通じてこのギャップを埋めようとしていますが、顧客検証には時間がかかることがあります。これは、量産販売が始まる前の開発、試験、繰り返しの認定作業に資金を投じることができる確立されたメーカーに有利です。
中国産業用繊維製造業界リーダー
-
Jiangsu Hengli Chemical Fiber Co., Ltd.
-
Zhejiang Hailide New Material Co., Ltd.
-
Shanghai Shenda Co., Ltd.
-
Zhejiang Unifull Industrial Fibre Co., Ltd.
-
Shandong Helon Polytex Chemical Fibre Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年2月:Hengli Groupは、蘇州市呉江区において50万トンの高性能ポリエステル繊維基地、高級船舶発電機の研究開発・製造基地、研究開発本部を包含するHengliアドバンスト・インテリジェント・マニュファクチャリング産業クラスターの協定として1,200 億人民元(17 億米ドル)に署名しました。この投資はHengliの高級ポリエステル製造における技術的リーダーシップを強化すると同時に、船舶グレード部品における国産能力を確立します。
- 2025年11月:DuPontは、2027年初頭の操業開始を目標に、江蘇省張家港市においてMOLYKOTE特殊潤滑剤製造工場の起工式を開催しました。この投資は、中国の産業用繊維生産チェーンが提供する輸送、産業、エネルギー、電子機器製造セクターにおける高機能潤滑剤への高まる需要をサポートします。
- 2025年10月:Ahlstromはアブレイシブ事業の売却を完了し、研究・ライフサイエンス事業の拡大に向けてポートフォリオの合理化により資金を調達して米国拠点とするEBFを買収しました。このシフトはコモディティ化されたアブレイシブメディアからフィルタリングおよび特殊素材への意図的な転換を反映しており、中国の産業用および医療用不織布市場への直接的な関連性を持つAhlstromのフィルタリング・ライフサイエンスおよび保護素材セグメントを強化しています。
中国産業用繊維製造市場レポートの範囲
中国産業用繊維製造市場レポートは、素材タイプ(天然繊維、合成繊維、その他)、形態・構造(織物産業用繊維、不織布産業用繊維、その他)、用途(モビルテック-自動車、輸送、モビリティ、インドゥテック-産業・製造用途、その他)別にセグメント化されています。市場予測は価値(米ドル)で提供されます。
| 天然繊維 | 綿 |
| 黄麻 | |
| その他-亜麻、羊毛、麻、ヤシ繊維など | |
| 合成繊維 | ポリエステル |
| ポリアミド/ナイロン | |
| ポリプロピレン | |
| ポリエチレン/UHMWPE | |
| アラミドおよびその他の特殊合成繊維 | |
| 再生繊維-ビスコース、リヨセル、モーダル | |
| 無機繊維(ガラス、炭素、玄武岩など) | |
| その他(金属、導電性、その他特殊繊維) |
| 織物産業用繊維 |
| 不織布産業用繊維 |
| ニット産業用繊維 |
| 組み紐産業用繊維 |
| その他の工学的繊維構造(産業用糸、コード、ロービングなど) |
| モビルテック-自動車、輸送、モビリティ |
| インドゥテック-産業・製造用途 |
| ビルドテック-建築・建設 |
| メドテック-医療・衛生 |
| プロテック-個人・財産保護 |
| アグロテック-農業、園芸、林業、漁業 |
| ジオテック-ジオテキスタイルおよび土木工学 |
| パックテック-包装と収容 |
| エコテック-環境保護 |
| ホームテック-家具、床材、家庭用産業用途 |
| クロステック-衣類・フットウェア向け機能性コンポーネント |
| スポーツテック-スポーツとレジャー用途 |
| 素材タイプ別 | 天然繊維 | 綿 |
| 黄麻 | ||
| その他-亜麻、羊毛、麻、ヤシ繊維など | ||
| 合成繊維 | ポリエステル | |
| ポリアミド/ナイロン | ||
| ポリプロピレン | ||
| ポリエチレン/UHMWPE | ||
| アラミドおよびその他の特殊合成繊維 | ||
| 再生繊維-ビスコース、リヨセル、モーダル | ||
| 無機繊維(ガラス、炭素、玄武岩など) | ||
| その他(金属、導電性、その他特殊繊維) | ||
| 形態・構造別 | 織物産業用繊維 | |
| 不織布産業用繊維 | ||
| ニット産業用繊維 | ||
| 組み紐産業用繊維 | ||
| その他の工学的繊維構造(産業用糸、コード、ロービングなど) | ||
| 用途別 | モビルテック-自動車、輸送、モビリティ | |
| インドゥテック-産業・製造用途 | ||
| ビルドテック-建築・建設 | ||
| メドテック-医療・衛生 | ||
| プロテック-個人・財産保護 | ||
| アグロテック-農業、園芸、林業、漁業 | ||
| ジオテック-ジオテキスタイルおよび土木工学 | ||
| パックテック-包装と収容 | ||
| エコテック-環境保護 | ||
| ホームテック-家具、床材、家庭用産業用途 | ||
| クロステック-衣類・フットウェア向け機能性コンポーネント | ||
| スポーツテック-スポーツとレジャー用途 | ||
レポートで回答される主要な質問
2032年までの中国の産業用繊維製造の予測は何ですか?
中国産業用繊維製造市場は、2026年の76.99 ビリオン 米ドルから2032年までに113.63 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて6.5%のCAGRで成長します。成長はモビリティ、医療、インフラ、高付加価値産業用途と結びついています。
中国において最も強い成長見通しを持つ用途はどれですか?
モビルテックは2026年に30%のシェアでトップであり、2032年まで最高の予測CAGRである8.5%を記録します。電気自動車のバッテリーシステム、絶縁材、音響層、軽量コンポーネントがこの立場を支えています。
中国の産業用繊維において不織布が重要な理由は何ですか?
不織布は2026年に価値の44%を占め、6.9%のCAGRで成長すると予測されています。衛生、医療、フィルタリング、自動車、地盤工学用途に使用されていますが、標準グレードは生産能力と価格圧力に直面しています。
中国における特殊繊維の需要を推進しているものは何ですか?
バッテリー用途、医療製品、フィルタリング、保護装備、持続可能性要件が認定特殊素材の需要を高めています。再生繊維およびその他の繊維が最も成長の速い素材カテゴリーであり、2032年まで7.4%のCAGRが予測されています。
中国の産業用繊維メーカーが直面する主要リスクは何ですか?
コモディティ不織布の過剰生産能力、ポリマーコストの変動、関税、コンプライアンスコスト、長い認定サイクルが引き続き収益性を制限しています。2025年のセクターの営業マージンは4.1%であり、調査対象企業の平均稼働率は73.5%でした。
生産において最も重要な中国の地域はどこですか?
江蘇省、浙江省、福建省が主要な沿岸クラスターを形成しており、山東省、河北省、天津市、湖北省、四川省、重慶市、安徽省が重要または新興の生産センターです。沿岸地域は輸出リンクが強く、内陸拠点はモビリティサプライチェーンへの近接性から恩恵を受けています。