
Tamanho e Participação do Mercado de Helicópteros Militares da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
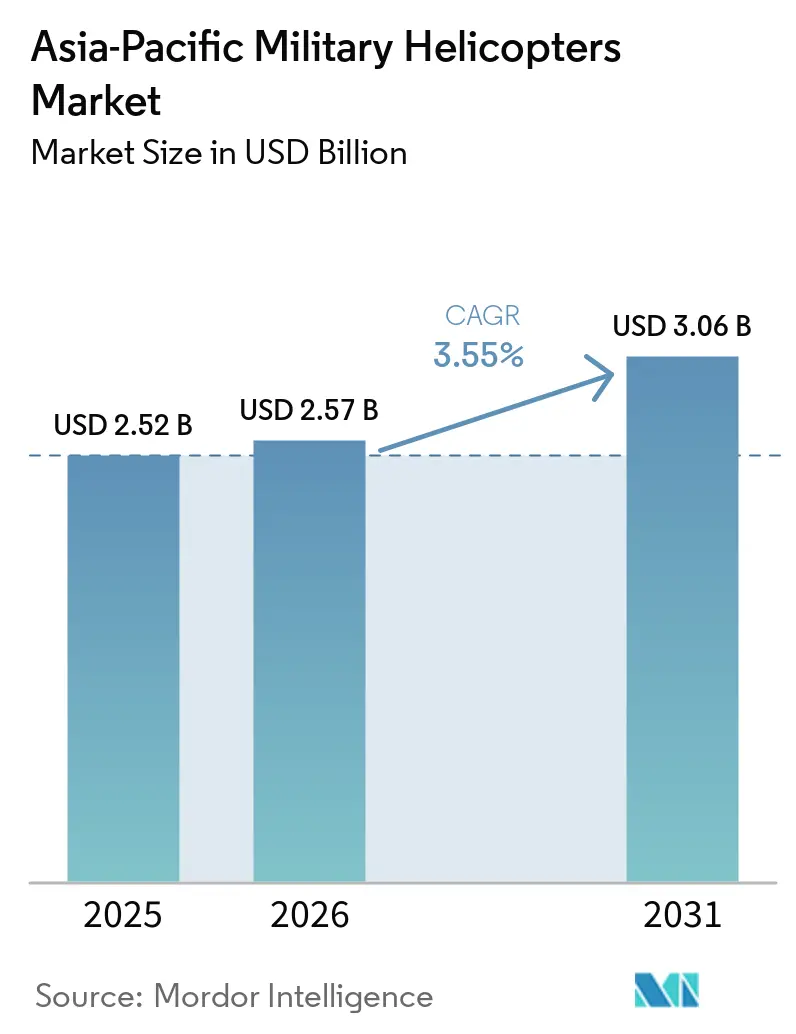
| Tamanho do mercado no ano base (2025) | 2.52 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.55 % |
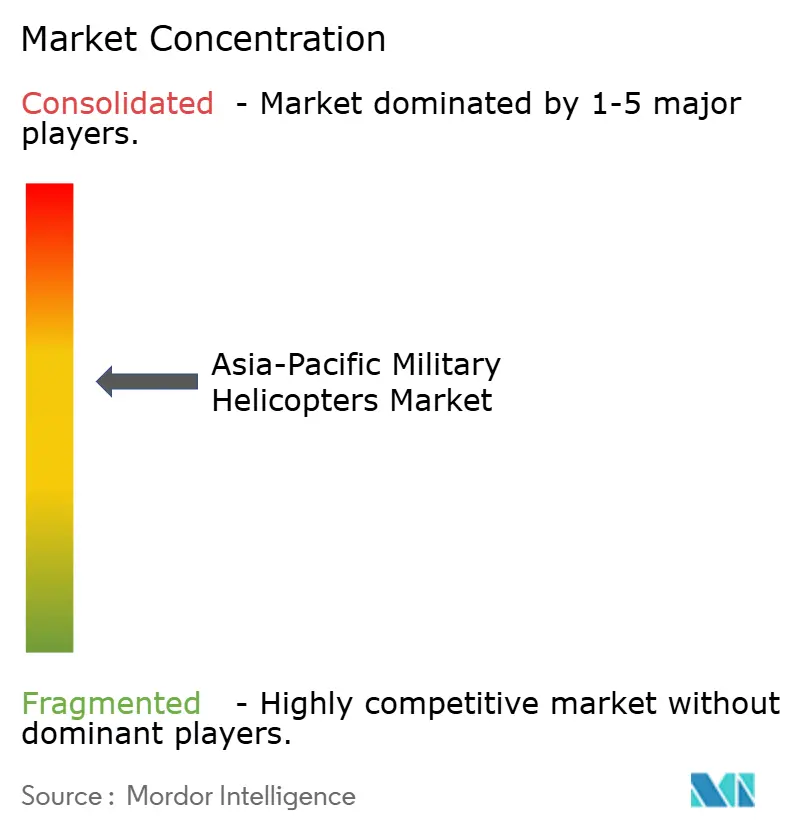
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Helicópteros Militares da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de helicópteros militares da Ásia-Pacífico foi avaliado em 2,52 bilhões de USD em 2025 e está previsto para crescer de 2,57 bilhões de USD em 2026 para 3,06 bilhões de USD até 2031, registrando um CAGR de 3,55% entre 2026 e 2031. O aumento dos gastos com defesa proporciona ao mercado uma base de aquisição mais sólida, especialmente à medida que os governos substituem frotas envelhecidas ou ampliam a capacidade de aviação naval. As demandas operacionais são excepcionalmente variadas, abrangendo desde vigilância marítima e logística em ilhas até implantação em alta altitude e resposta a desastres. Essas missões favorecem aeronaves adaptáveis, mas também exigem que os compradores equilibrem desempenho, produção doméstica e custos de suporte ao longo da vida útil. O mercado de helicópteros militares da Ásia-Pacífico está, portanto, se desenvolvendo em duas vertentes, com plataformas ocidentais de alta capacidade atendendo a lacunas operacionais específicas enquanto os fabricantes nacionais consolidam suas posições domésticas. Regras de soberania de dados, requisitos de certificação e controles de exportação tendem a manter os cronogramas contratuais longos, mesmo quando os compromissos orçamentários são claros.
Principais Conclusões do Relatório
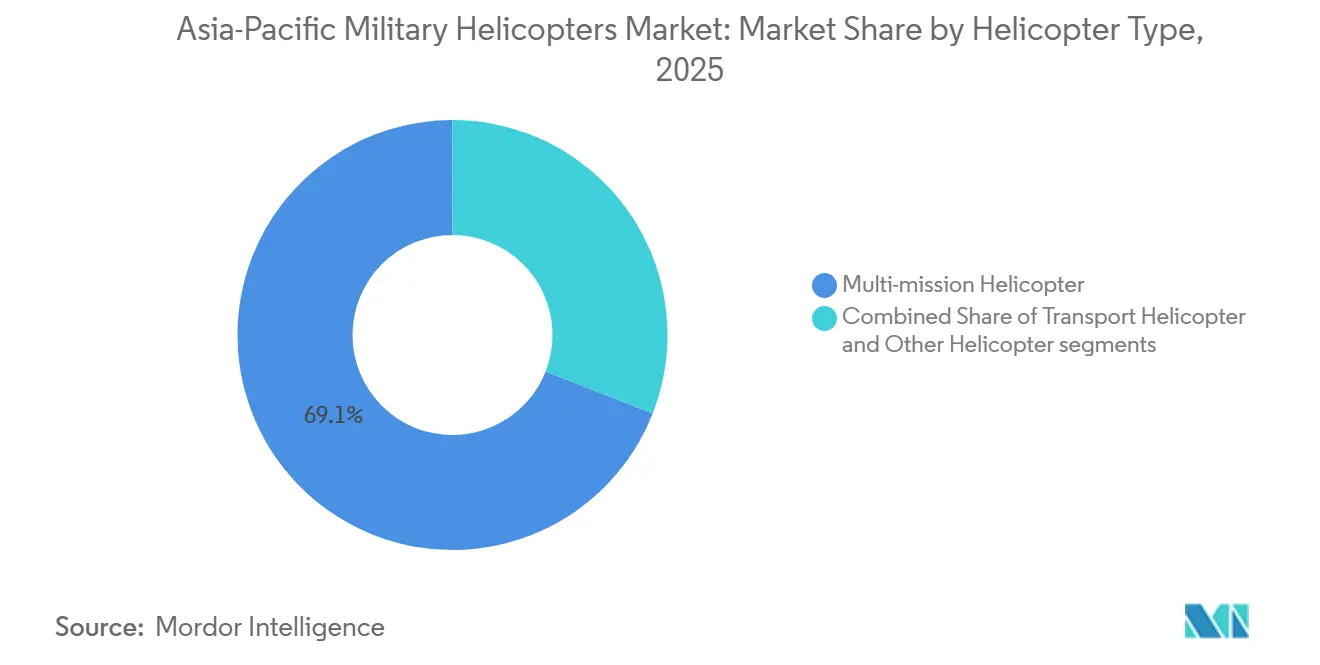
- Por tipo de helicóptero, os helicópteros multimissão detinham 69,06% da participação do mercado de helicópteros militares da Ásia-Pacífico em 2025, enquanto outros helicópteros têm previsão de crescer a um CAGR de 5,02% até 2031.
- Por serviço do usuário final, a Aviação do Exército detinha 46,56% da participação do mercado de helicópteros militares da Ásia-Pacífico em 2025, enquanto a Aviação Naval/do Corpo de Fuzileiros Navais tem previsão de crescer a um CAGR de 4,83% até 2031.
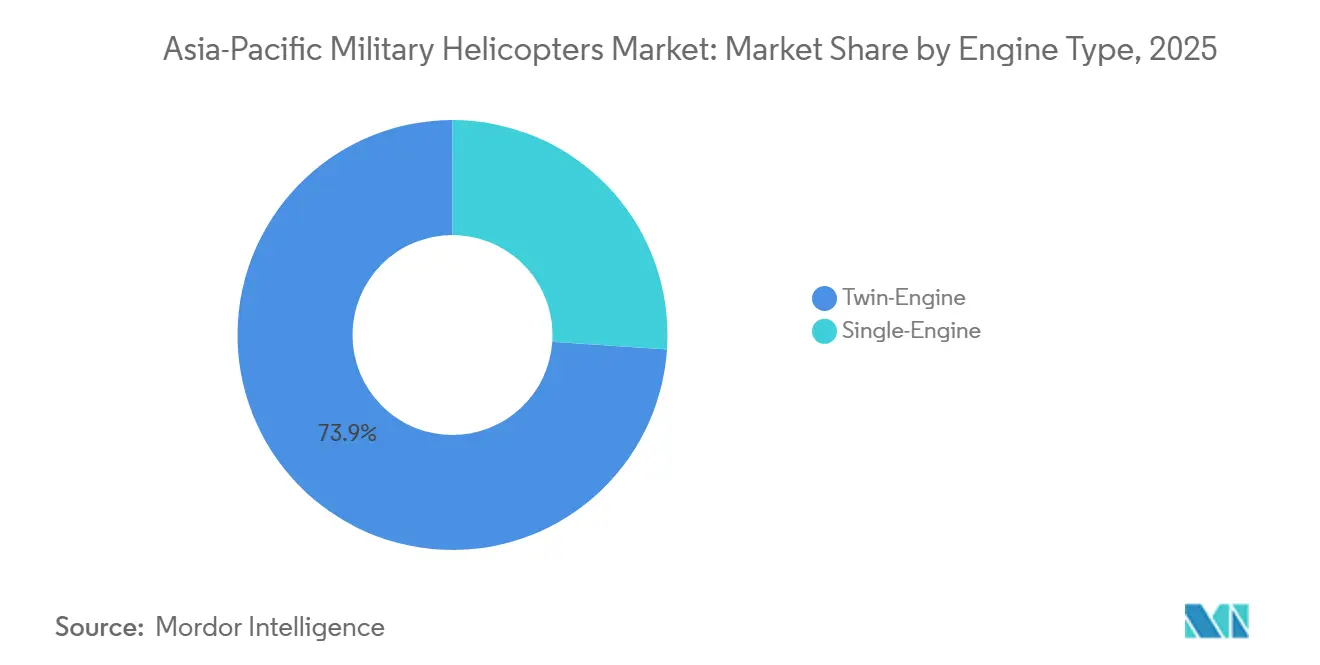
- Por tipo de motor, os helicópteros bimotores detinham 73,93% da participação do mercado de helicópteros militares da Ásia-Pacífico em 2025, enquanto os helicópteros monomotores têm previsão de crescer a um CAGR de 4,94% até 2031.
- Por aplicação, o transporte de tropas representava 40,72% da participação do mercado de helicópteros militares da Ásia-Pacífico em 2025, enquanto a assistência humanitária e o socorro em desastres têm previsão de crescer a um CAGR de 5,16% até 2031.
- Por geografia, a China detinha 39,78% da participação do mercado de helicópteros militares da Ásia-Pacífico em 2025, enquanto a Índia tem previsão de crescer a um CAGR de 5,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por segurança marítima e aviação naval | +0.80% | Núcleo da Ásia-Pacífico, incluindo Japão, Coreia do Sul, Índia, Austrália e ASEAN | Longo prazo (≥ 4 anos) |
| Renovação e substituição de frotas de plataformas envelhecidas | +0.70% | Global, concentrado na Austrália, Japão, Índia e Coreia do Sul | Médio prazo (2-4 anos) |
| Desenvolvimento doméstico de aeronaves de asa rotativa e transferência de tecnologia | +0.60% | Índia, Coreia do Sul, China e Indonésia | Longo prazo (≥ 4 anos) |
| Demanda por plataformas utilitárias médias multimissão | +0.50% | Global, com demanda elevada na Índia e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Requisitos de aeronaves de asa rotativa para alta altitude em ambientes himalaianos e de planalto | +0.40% | China e Índia, concentrado nas áreas de fronteira do Himalaia | Longo prazo (≥ 4 anos) |
| Operações embarcadas distribuídas e logística em ilhas | +0.30% | Filipinas, Indonésia, Japão, Austrália e Ilhas do Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Renovação e Substituição de Frotas de Plataformas Envelhecidas
A substituição de frotas está criando uma base confiável para o mercado de helicópteros militares da Ásia-Pacífico até o final da década de 2020. A Austrália recebeu os primeiros 2 de 29 helicópteros AH-64E Apache em outubro de 2025 como parte do Projeto Land 4503, substituindo a frota Tiger.[1] A Boeing também recebeu um contrato de suporte de 7 anos para a frota australiana de Apache, cobrindo manutenção, engenharia, treinamento e logística. O Japão passou do SH-60K para o SH-60L, mantendo a renovação dos helicópteros navais ativa mesmo após a maturação do programa anterior. A colisão de abril de 2024 envolvendo 2 helicópteros japoneses SH-60K também demonstrou como eventos de segurança podem aumentar a urgência das decisões de substituição planejadas. O mercado se beneficia quando os operadores convertem essas preocupações de manutenção e disponibilidade em programas de aquisição financiados.
Crescente Demanda por Segurança Marítima e Aviação Naval
As necessidades de segurança marítima estão impulsionando a aviação naval à frente de outros grupos de usuários finais no mercado de helicópteros militares da Ásia-Pacífico. A Coreia do Sul aprovou seu projeto de Helicóptero Operacional Marítimo-II em setembro de 2026 para substituir as aeronaves Westland Lynx envelhecidas e expandir a capacidade de guerra antissubmarino (ASW). A Índia continuou seu programa de indução do MH-60R, enquanto os EUA aprovaram uma potencial Venda Militar Estrangeira (FMS) de 5 helicópteros MH-60R para a Nova Zelândia em junho de 2026. Os programas de navios de guerra criam um requisito relacionado porque fragatas e contratorpedeiros precisam ser equipados com aeronaves de asa rotativa embarcadas para vigilância, ASW e logística. Essa conexão entre a construção naval e a aviação confere ao mercado uma demanda menos dependente de uma única decisão orçamentária anual. Também favorece aeronaves com sistemas de suporte marítimo estabelecidos e registros de operação a bordo de navios.
Desenvolvimento Doméstico de Aeronaves de Asa Rotativa e Transferência de Tecnologia
As políticas de produção doméstica estão mudando o acesso ao mercado de helicópteros militares da Ásia-Pacífico. O Conselho de Aquisição de Defesa da Índia aprovou a aquisição de Helicópteros Leves Avançados adicionais em setembro de 2026 como parte de um pacote de aquisição de capital que priorizou a indústria doméstica. A HAL também garantiu um contrato em março de 2026 para 6 helicópteros ALH Mk-III em função marítima para a Guarda Costeira Indiana, incluindo suporte logístico baseado em desempenho. A Coreia do Sul seguiu um caminho semelhante com o programa de Helicóptero de Ataque da Marinha, construído em torno da célula do Surion. O programa concluiu seu voo inaugural em dezembro de 2024 e estava previsto para concluir o desenvolvimento no final de 2026. Esses programas reduzem as oportunidades de importação direta, mas criam requisitos de produção e suporte domésticos maiores e mais duradouros.
Demanda por Plataformas Utilitárias Médias Multimissão
As aeronaves multimissão são centrais no planejamento de aquisições porque podem apoiar transporte, busca e salvamento, socorro em desastres e operações especiais a partir de uma plataforma comum. As Filipinas concluíram a aquisição de 32 helicópteros S-70i Black Hawk em agosto de 2026, elevando sua frota para 47 aeronaves. As solicitações de informações da Índia em 2025 abrangeram 276 helicópteros para reconhecimento, vigilância e utilidade naval, com suporte de longo prazo e produção doméstica como considerações fundamentais. A Indonésia também testou um H225M Caracal, coproduzido pela Airbus e PT Dirgantara Indonesia, em setembro de 2025. O mercado de helicópteros militares da Ásia-Pacífico está, portanto, recompensando projetos que podem oferecer maior cobertura de missão sem forçar os operadores a estabelecer várias frotas separadas. Esses requisitos também estão elevando as expectativas em relação a sistemas de missão, carga útil e capacidade de sustentação na classe utilitária média.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos ciclos de aquisição e restrições orçamentárias | -0.50% | Global, mais agudo no Sudeste Asiático | Médio prazo (2-4 anos) |
| Controles de exportação e restrições à transferência de tecnologia | -0.40% | Em toda a Ásia-Pacífico, especialmente nas transações Índia-EUA e ASEAN-Ocidente | Longo prazo (≥ 4 anos) |
| Altos custos de sustentação ao longo do ciclo de vida para frotas pequenas e mistas | -0.30% | Indonésia, Filipinas e Restante da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Complexidade de certificação, soberania de dados e integração de sistemas de missão | -0.20% | Índia, Austrália e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Aquisição e Restrições Orçamentárias
Os cronogramas de contratação governamental limitam a rapidez com que a demanda identificada se converte em aeronaves entregues. O Nepal concordou em junho de 2026 em aceitar 6 helicópteros utilitários Bell dos EUA após extensas discussões internas. A Tailândia incorporou 4 UH-60M Black Hawks em setembro de 2026, após um processo de aquisição vinculado a uma modificação contratual anterior dos EUA. Orçamentos de defesa menores podem ser particularmente limitados pelo custo operacional de plataformas avançadas. Seus programas de aeronaves frequentemente exigem longas decisões de aprovação, financiamento, treinamento e infraestrutura antes do início das entregas. Como resultado, a receita no mercado de helicópteros militares da Ásia-Pacífico pode ficar aquém do valor implícito nos anúncios públicos. Essa defasagem temporal é especialmente importante para fornecedores que dependem de um pequeno grupo de operadores emergentes.
Controles de Exportação e Restrições à Transferência de Tecnologia
As regras de controle de exportação continuam a restringir a transferência de tecnologias de helicópteros militares de alto valor. As regulamentações dos EUA regem a transferência de motores, aviônicos e sistemas de missão associados à FMS. Essas regras podem limitar o quanto um país importador pode realizar de forma independente em termos de manutenção, atualização e produção de componentes. O desenvolvimento do Turboshaft-10 pela China para o Z-20T ressalta seu compromisso em reduzir a dependência de componentes de propulsão importados.[2] As mesmas restrições podem tornar as aeronaves chinesas mais atraentes, onde as aprovações de transferência de tecnologia ocidental demoram mais. Isso não elimina os desafios de certificação, integração ou sustentação, mas pode alterar o apelo relativo dos fornecedores concorrentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Helicóptero:
Plataformas Multimissão Impulsionam o Volume, Tipos de Treinamento Ganham RitmoOs helicópteros multimissão representaram 69,06% da participação do mercado de helicópteros militares da Ásia-Pacífico em 2025. Sua liderança reflete uma preferência por aeronaves que podem transportar tropas, apoiar operações especiais, conduzir operações marítimas e responder a emergências sob um único programa de aquisição. A família Z-20 da China ilustra essa abordagem por meio de variantes utilitárias, navais, de assalto e de alta altitude que compartilham uma plataforma comum. O Z-20T fez sua estreia pública na 7ª Exposição de Helicópteros da China em outubro de 2025. Os helicópteros de transporte continuam sendo importantes para operadores que precisam de capacidades dedicadas de logística, evacuação médica e transporte pesado. Essas missões podem exigir projetos especializados porque os compromissos multimissão nem sempre são adequados para cargas grandes ou suporte de longo alcance. O mercado, portanto, continua a exigir tanto aeronaves médias adaptáveis quanto plataformas de transporte focadas.
Outros helicópteros têm previsão de crescer a um CAGR de 5,02% até 2031, tornando-os a categoria de crescimento mais rápido. Esse agrupamento inclui helicópteros leves de reconhecimento e aeronaves de treinamento dedicadas. A expansão das frotas requer mais pilotos, e a demanda por treinamento aumenta à medida que as forças armadas adicionam aeronaves de combate, utilitárias e marítimas. Helicópteros menores podem proporcionar horas de voo de menor custo para instrução básica de asa rotativa e funções utilitárias de rotina. Eles também podem atender aos requisitos de logística em ilhas e vigilância de fronteiras onde o risco de missão é menor do que nas operações navais de primeira linha. A transição mais ampla do Japão para o SH-60L cria a necessidade de capacidade confiável de treinamento e suporte em torno da aviação naval. Fornecedores que possam atender aos padrões de certificação e oferecer suporte de manutenção simples podem encontrar oportunidades nessas funções mais específicas.

Por Serviço do Usuário Final:
Domínio do Exército Persiste, Aviação Naval Altera o RitmoA Aviação do Exército representou 46,56% do mercado de helicópteros militares da Ásia-Pacífico em 2025. China, Índia e Coreia do Sul operam grandes forças de aviação do exército com requisitos contínuos em missões de ataque, reconhecimento, utilidade e transporte. O pipeline de pedidos da Índia inclui 156 helicópteros de combate leve Prachand e 34 aeronaves Dhruv, apoiando o planejamento de produção doméstica de longo prazo. A Coreia do Sul concluiu a entrega de sua frota de 245 unidades Surion para o Exército da República da Coreia em 2024, fornecendo uma base substancial para suporte e futuras atualizações. Os helicópteros do exército continuam sendo essenciais para a implantação rápida através de fronteiras terrestres, em terrenos difíceis e em áreas com acesso terrestre limitado. Sua ampla gama de missões ajuda a preservar a posição de mercado do Exército.
A Aviação Naval e do Corpo de Fuzileiros Navais tem previsão de crescer a um CAGR de 4,83% até 2031. O segmento é apoiado por requisitos simultâneos de ASW na Coreia do Sul, Índia, Nova Zelândia e Austrália. A aprovação dos EUA para a potencial aquisição de 5 helicópteros MH-60R pela Nova Zelândia mostra que operadores marítimos menores também estão substituindo aeronaves navais mais antigas. As frotas navais precisam de aeronaves que possam transportar sensores, armamentos e equipamentos de resgate enquanto operam a partir de navios. Novas fragatas e contratorpedeiros, portanto, criam um requisito de aviação relacionado que vai além de um único contrato de helicóptero. Usuários da Força Aérea, Paramilitares e da Guarda Costeira, e de Operações Conjuntas/Especiais criam demanda adicional para operações especiais, transporte e fiscalização marítima. Essa combinação de serviços fornece ao mercado de helicópteros militares da Ásia-Pacífico vários canais de demanda, mesmo quando os pedidos do exército são irregulares.
Por Tipo de Motor:
Confiabilidade dos Bimotores Prevalece, Economia dos Monomotores AceleraOs helicópteros bimotores representaram 73,93% da participação do mercado de helicópteros militares da Ásia-Pacífico em 2025. Sua posição está vinculada a missões onde a redundância é importante, incluindo patrulhas sobre a água, operações a bordo de navios e voos em alta altitude. As aeronaves marítimas frequentemente precisam da margem de carga útil para transportar sensores, sistemas de comunicação, armamentos e equipamentos de resgate. O ALH Mk-III marítimo da Índia, o H225M da Indonésia e o SH-60L do Japão refletem essas exigentes condições operacionais. Os testes do H225M pela PT Dirgantara Indonesia em setembro de 2025 destacaram o interesse do país em um helicóptero médio capaz com participação industrial doméstica.[3] Os projetos bimotores continuarão sendo importantes onde as consequências de uma falha de motor são graves.
Os helicópteros monomotores têm previsão de crescer a um CAGR de 4,94% até 2031. Sua economia é adequada para treinamento de pilotos, trabalho utilitário de rotina e missões selecionadas em ilhas ou fronteiras. Essas aeronaves geralmente oferecem custos operacionais mais baixos quando seus limites de carga útil e redundância se adequam à tarefa. Isso os torna úteis para forças que tentam expandir a capacidade de pilotos sem designar aeronaves operacionais mais custosas para o treinamento básico. A categoria também pode apoiar missões de vigilância e logística em ambientes de menor risco. A divisão entre aeronaves monomotoras e bimotoras está, portanto, intimamente ligada ao risco da missão, ao terreno e à economia da frota. O mercado continuará a exigir ambas as configurações em vez de avançar para uma única arquitetura padrão.
Por Aplicação:
Transporte de Tropas Ancora a Participação, Demanda Humanitária Cresce Mais RapidamenteO transporte de tropas representou 40,72% da participação do mercado de helicópteros militares da Ásia-Pacífico em 2025. O movimento rápido de pessoal continua sendo importante através de fronteiras montanhosas, cadeias de ilhas e áreas com acesso rodoviário limitado. A escala de produção doméstica de helicópteros da China apoia seus grandes requisitos de transporte e utilidade. Índia, Austrália e Coreia do Sul também precisam de aeronaves de asa rotativa capazes de implantar rapidamente tropas e suprimentos. As missões de transporte podem incluir evacuação de baixas, reabastecimento, apoio a operações especiais e resposta a desastres. Esses usos sobrepostos tornam o transporte de tropas uma aplicação central duradoura para o mercado. Eles também reforçam a demanda por aeronaves que possam ser operadas e mantidas a partir de bases dispersas.
A assistência humanitária e o socorro em desastres têm previsão de crescer a um CAGR de 5,16% até 2031. Os governos utilizam cada vez mais as funções de defesa civil para apoiar as decisões de aquisição de helicópteros. As Filipinas descreveram sua frota expandida de S-70i como um ativo para transporte, resposta humanitária e missões de busca e salvamento em todo o arquipélago. As primeiras 2 aeronaves Bell 412EPX foram incorporadas à Força Aérea das Filipinas em maio de 2026, adicionando uma opção utilitária separada à frota. A demanda por combate e apoio aéreo aproximado também está avançando por meio das entregas australianas de Apache, do programa de Helicóptero de Ataque da Marinha da Coreia do Sul e do pedido de Prachand da Índia. A demanda por treinamento cresce junto com essas adições à frota porque a disponibilidade de tripulação aérea deve acompanhar o ritmo das entregas de aeronaves. As missões humanitárias agora desempenham um papel prático no planejamento de aquisições ao fortalecer o argumento para plataformas com utilidade militar.
Análise Geográfica
Mercado de Helicópteros Militares da China
A China detinha 39,78% de participação de mercado no mercado de helicópteros militares da Ásia-Pacífico em 2025. Sua posição reflete volumes de aquisição que permanecem maiores do que os dos demais operadores regionais. A família Z-20 oferece à China uma plataforma doméstica comum para missões de utilidade, navais, de assalto e em alta altitude. A apresentação do Z-20T em 2025 demonstrou a contínua expansão dessa família para funções de combate especializadas. Essa abordagem pode reduzir a fragmentação da cadeia de suprimentos, ao mesmo tempo que permite variantes de missão distintas. A escala doméstica da China também sustenta uma base industrial mais ampla para produção, motores, peças e manutenção. Essas vantagens tornam a China o principal centro de volume no mercado.
Mercado de Helicópteros Militares da Índia
A Índia tem previsão de crescimento a um CAGR de 5,46% até 2031. O SIPRI reportou que os gastos militares da Índia aumentaram 8,9%, atingindo 92,10 bilhões de USD em 2025. O país confirmou pedidos à HAL de helicópteros Dhruv e Prachand, além de interesse contínuo em um grupo muito maior de aeronaves de reconhecimento, vigilância e utilidade naval. A política de aquisição da Índia coloca forte ênfase na fabricação doméstica e no suporte de longo prazo. Essa política apoia a HAL ao mesmo tempo que restringe o papel das importações diretas de plataformas. Os fornecedores estrangeiros mantêm oportunidades em áreas onde capacidades navais especializadas, de transporte pesado ou de ataque avançado são necessárias. A Índia continuará sendo uma fonte importante tanto de produção doméstica quanto de atividade de parceria no mercado.
Mercado de Helicópteros Militares da Ásia-Pacífico
O Japão e a Coreia do Sul são compradores tecnicamente avançados com fortes requisitos navais e industriais. O Japão continua a transição de sua frota naval para o SH-60L e mantém uma expansão mais ampla da defesa para apoiar a prontidão marítima. O projeto de Helicóptero Operacional Marítimo-II da Coreia do Sul e o programa de Helicóptero de Ataque Anfíbio cobrem tanto requisitos navais quanto anfíbios. A Indonésia combina participação industrial doméstica com modernização de transporte médio e pesado, incluindo o esforço do H225M e a aquisição do AW189. A Austrália está substituindo sua frota Tiger por 29 AH-64E Apaches, com capacidade operacional inicial prevista para o segundo semestre de 2027. As Filipinas, a Tailândia, a Nova Zelândia e o Nepal formam um grupo significativo de compradores menores, frequentemente utilizando arranjos de FMS dos EUA ou de apoio aliado. Esses países criam uma demanda constante por aeronaves de utilidade, marítimas e de resposta a desastres, mesmo quando seus pedidos individuais são modestos.
Cenário Competitivo
Principais Empresas no Mercado de Helicópteros Militares da Ásia-Pacífico
O mercado de helicópteros militares da Ásia-Pacífico é moderadamente consolidado no nível do fabricante de equipamento original. Airbus, Leonardo, Lockheed Martin, Sikorsky e Boeing continuam sendo importantes nos programas ocidentais de alta capacidade. HAL, KAI, AVIC, Kawasaki e Mitsubishi Heavy Industries estão fortalecendo suas posições nas aquisições domésticas. O equilíbrio competitivo varia por missão porque aeronaves navais de ASW, de transporte pesado, de treinamento e utilitárias médias têm requisitos de desempenho distintos. O MH-60R foi selecionado ou considerado em vários programas marítimos regionais, incluindo os da Índia e da Nova Zelândia. A família Z-20 da AVIC tem importância estratégica porque a escala doméstica apoia várias variantes militares. As políticas de produção nacional significam que os fornecedores devem competir em participação industrial, compromissos de serviço e capacidade da aeronave.
O contrato de suporte australiano da Boeing para o Apache é um exemplo de competição orientada a serviços na região. O acordo cobre manutenção, engenharia, treinamento e logística durante os primeiros anos da frota. A KAI está consolidando sua posição por meio da plataforma Surion e do programa de Helicóptero de Ataque da Marinha, que reduz o risco de desenvolvimento ao utilizar uma célula comprovada. O contrato do ALH Mk-III da Guarda Costeira da HAL também incluiu suporte logístico baseado em desempenho, demonstrando a importância dos compromissos de disponibilidade. Esses exemplos mostram que os fornecedores de aeronaves precisam cada vez mais oferecer manutenção, treinamento, peças e suporte de engenharia como parte da proposta central. Isso favorece empresas com parceiros locais, frotas instaladas e infraestrutura de serviço de longo prazo. Também eleva o custo de entrar em um programa nacional estabelecido com uma oferta apenas de plataforma.
O mercado de helicópteros militares da Ásia-Pacífico ainda oferece oportunidades de substituição para aeronaves utilitárias mais leves. Frotas envelhecidas de Chetak, Bell 206 e derivados do Alouette criam um requisito para opções práticas de substituição em vários países. No entanto, custo, montagem local e termos de sustentação serão tão importantes quanto a própria aeronave. Os fornecedores ocidentais mantêm uma posição em nichos de capacidade especializada, particularmente helicópteros marítimos avançados, de transporte pesado e de ataque de alto desempenho. Os fabricantes nacionais têm vantagem onde a política exige conteúdo local, transferência de tecnologia ou suporte doméstico assegurado.
Líderes do Setor de Helicópteros Militares da Ásia-Pacífico
-
The Boeing Company
-
Airbus SE
-
Aviation Industry Corporation of China, Ltd.
-
Lockheed Martin Corporation
-
Hindustan Aeronautics Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Helicópteros Militares da Ásia-Pacífico Empresas cobertas neste relatório
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters (Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- NHIndustries
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Elbit Systems Ltd.
- PT Dirgantara Indonesia
- Safran SA
- Tata Advanced Systems Limited
- Adani Defence and Aerospace (Adani Group)
Desenvolvimentos industriais recentes em Mercado de Helicópteros Militares da Ásia-Pacífico
- Setembro de 2026: A Administração do Programa de Aquisição de Defesa (DAPA) da Coreia do Sul aprovou um importante projeto de Helicóptero Operacional Marítimo-II para adquirir aproximadamente 20 Lockheed Martin MH-60R Seahawks para a Marinha da República da Coreia, substituindo as antigas células Westland Lynx. O programa está programado para ser executado até 2032 e expandir a capacidade de ASW da Marinha da República da Coreia.
- Setembro de 2026: O Conselho de Aquisição de Defesa da Índia concedeu Aceitação de Necessidade para Helicópteros Leves Avançados como parte de um pacote total de aquisição de capital de INR 1,10 lakh crore (11,14 bilhões de USD), com 98% das aquisições a serem provenientes da indústria indiana.
- Agosto de 2026: A Força Aérea das Filipinas concluiu o marco de entrega de seus 32 helicópteros Sikorsky S-70i Black Hawk, elevando as Filipinas para 47 aeronaves em serviço. A frota apoia o transporte de tropas, a resposta humanitária e as missões de busca e salvamento.
Escopo do Relatório do Mercado de Helicópteros Militares da Ásia-Pacífico
Os helicópteros militares são aeronaves de asa rotativa projetadas para missões de defesa e segurança em domínios terrestres e marítimos. Equipados com aviônicos específicos para a missão, sistemas de armas, recursos de sobrevivência e sistemas de propulsão avançados, eles apoiam operações táticas, estratégicas e humanitárias, incluindo apoio ao combate, transporte de tropas, reconhecimento, busca e salvamento, logística e socorro em desastres em ambientes diversos e contestados.
O mercado de helicópteros militares da Ásia-Pacífico é segmentado por tipo de helicóptero, serviço do usuário final, tipo de motor, aplicação e geografia. Por tipo de helicóptero, o mercado é segmentado em helicópteros multimissão, de transporte e outros. Por serviço do usuário final, o mercado é segmentado em força aérea, aviação do exército, aviação naval/do corpo de fuzileiros navais, operações conjuntas/especiais e paramilitares e guarda costeira. Por tipo de motor, o mercado é segmentado em helicópteros monomotores e bimotores. Por aplicação, o mercado é segmentado em combate e apoio aéreo aproximado, transporte de tropas, assistência humanitária e socorro em desastres e treinamento de pilotos. O relatório também abrange os tamanhos de mercado e previsões para o mercado de helicópteros militares da Ásia-Pacífico em seis países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Helicóptero Multimissão |
| Helicóptero de Transporte |
| Outros |
| Austrália |
| China |
| Índia |
| Indonésia |
| Japão |
| Malásia |
| Filipinas |
| Singapura |
| Coreia do Sul |
| Tailândia |
| Restante da Ásia-Pacífico |
| Tipo de Fuselagem | Helicóptero Multimissão |
| Helicóptero de Transporte | |
| Outros | |
| País | Austrália |
| China | |
| Índia | |
| Indonésia | |
| Japão | |
| Malásia | |
| Filipinas | |
| Singapura | |
| Coreia do Sul | |
| Tailândia | |
| Restante da Ásia-Pacífico |
Definição de mercado
- Tipo de Aeronave - Todas as aeronaves de asa rotativa militares utilizadas para diversas aplicações estão incluídas neste estudo.
- Subtipo de Aeronave - Para este estudo, todos os helicópteros militares com base em sua aplicação são considerados.
- Tipo de Fuselagem - Helicópteros Multimissão, Helicópteros de Transporte, Helicópteros de Treinamento e várias outras aeronaves de asa rotativa são considerados neste estudo.
| Palavra-chave | Definição |
|---|---|
| IATA | IATA significa Associação Internacional de Transporte Aéreo, uma organização comercial composta por companhias aéreas de todo o mundo que exerce influência sobre os aspectos comerciais do transporte aéreo. |
| ICAO | ICAO significa Organização Internacional de Aviação Civil, uma agência especializada das Nações Unidas que apoia a aviação e a navegação em todo o mundo. |
| Certificado de Operador Aéreo (COA) | Um certificado concedido por uma Autoridade Nacional de Aviação que permite a realização de atividades de voo comercial. |
| Certificado de Aeronavegabilidade (CA) | Um Certificado de Aeronavegabilidade (CA) é emitido para uma aeronave pela autoridade de aviação civil do estado em que a aeronave está registrada. |
| Produto Interno Bruto (PIB) | O produto interno bruto (PIB) é uma medida monetária do valor de mercado de todos os bens e serviços finais produzidos em um período de tempo específico pelos países. |
| RPK (Receita de Passageiros por Quilômetro) | O RPK de uma companhia aérea é a soma dos produtos obtidos multiplicando-se o número de passageiros pagantes transportados em cada etapa de voo pela distância da etapa - é o número total de quilômetros percorridos por todos os passageiros pagantes. |
| Fator de Ocupação | O fator de ocupação é uma métrica utilizada no setor de companhias aéreas que mede a porcentagem da capacidade de assentos disponíveis que foi preenchida com passageiros. |
| Fabricante Original de Equipamentos (OEM) | Um fabricante original de equipamentos (OEM) é tradicionalmente definido como uma empresa cujos bens são utilizados como componentes nos produtos de outra empresa, que então vende o item acabado aos usuários. |
| Associação Internacional de Segurança no Transporte (ITSA) | A Associação Internacional de Segurança no Transporte (ITSA) é uma rede internacional de chefes de autoridades independentes de investigação de segurança. |
| Assentos Disponíveis por Quilômetro (ASK) | Esta métrica é calculada multiplicando-se os Assentos Disponíveis (AS) em um voo, conforme definido acima, pela distância percorrida. |
| Peso Bruto | O peso totalmente carregado de uma aeronave, também conhecido como "peso de decolagem", que inclui o peso combinado de passageiros, carga e combustível. |
| Aeronavegabilidade | A capacidade de uma aeronave, ou outro equipamento ou sistema aerotransportado, de operar em voo e no solo sem risco significativo para a tripulação de voo, tripulação de terra, passageiros ou terceiros. |
| Normas de Aeronavegabilidade | Critérios detalhados e abrangentes de design e segurança aplicáveis à categoria de produto aeronáutico (aeronave, motor ou hélice). |
| Operador de Base Fixa (FBO) | Uma empresa ou organização que opera em um aeroporto. Um Operador de Base Fixa fornece serviços de operação de aeronaves como manutenção, abastecimento, treinamento de voo, serviços de fretamento, hangaragem e estacionamento. |
| Indivíduos de Alto Patrimônio Líquido (HNWIs) | Indivíduos de Alto Patrimônio Líquido (HNWIs) são indivíduos com mais de USD 1 milhão em ativos financeiros líquidos. |
| Indivíduos de Patrimônio Líquido Ultralto (UHNWIs) | Indivíduos de Patrimônio Líquido Ultralto (UHNWIs) são indivíduos com mais de USD 30 milhões em ativos financeiros líquidos. |
| Administração Federal de Aviação (FAA) | A divisão do Departamento de Transportes responsável pela aviação. Opera o Controle de Tráfego Aéreo e regula tudo, desde a fabricação de aeronaves até o treinamento de pilotos e as operações aeroportuárias nos Estados Unidos. |
| EASA (Agência Europeia para a Segurança da Aviação) | A Agência Europeia para a Segurança da Aviação é uma agência da União Europeia estabelecida em 2002 com a missão de supervisionar a segurança e a regulamentação da aviação civil. |
| Aeronave com Sistema de Alerta e Controle Aerotransportado (AEW&C) | Uma aeronave com Sistema de Alerta e Controle Aerotransportado (AEW&C) é equipada com um radar potente e um centro de comando e controle a bordo para dirigir as forças armadas. |
| A Organização do Tratado do Atlântico Norte (OTAN) | A Organização do Tratado do Atlântico Norte (OTAN), também chamada de Aliança do Atlântico Norte, é uma aliança militar intergovernamental entre 30 estados membros - 28 europeus e dois norte-americanos. |
| Caça de Ataque Conjunto (JSF) | O Caça de Ataque Conjunto (JSF) é um programa de desenvolvimento e aquisição destinado a substituir uma ampla gama de aeronaves de caça, ataque e ataque ao solo existentes para os Estados Unidos, Reino Unido, Itália, Canadá, Austrália, Países Baixos, Dinamarca, Noruega e, anteriormente, Turquia. |
| Aeronave de Combate Leve (LCA) | Uma aeronave de combate leve (LCA) é uma aeronave militar leve e multifunção a jato ou turboélice, comumente derivada de projetos de treinadores avançados, projetada para engajar em combate leve. |
| Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) | O Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) é um instituto internacional que fornece dados, análises e recomendações sobre conflitos armados, gastos militares e comércio de armas, bem como desarmamento e controle de armamentos. |
| Aeronave de Patrulha Marítima (MPA) | Uma aeronave de patrulha marítima (MPA), também conhecida como aeronave de reconhecimento marítimo, é uma aeronave de asa fixa projetada para operar por longos períodos sobre a água em funções de patrulha marítima, em particular, guerra antissubmarino (ASW), guerra antinavio (AShW) e busca e salvamento (SAR). |
| Número de Mach | O número de Mach é definido como a razão entre a velocidade real do ar e a velocidade do som na altitude de uma determinada aeronave. |
| Aeronave Furtiva | Furtividade é um termo comum aplicado à tecnologia e doutrina de baixa observabilidade (LO), que torna uma aeronave quase invisível ao radar, à detecção infravermelha ou visual. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (PMS) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




