
Tamaño y participación del mercado de servicios de inspección de edificios en Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.13 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.13 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servicios de inspección de edificios en Asia Pacífico por Mordor Intelligence
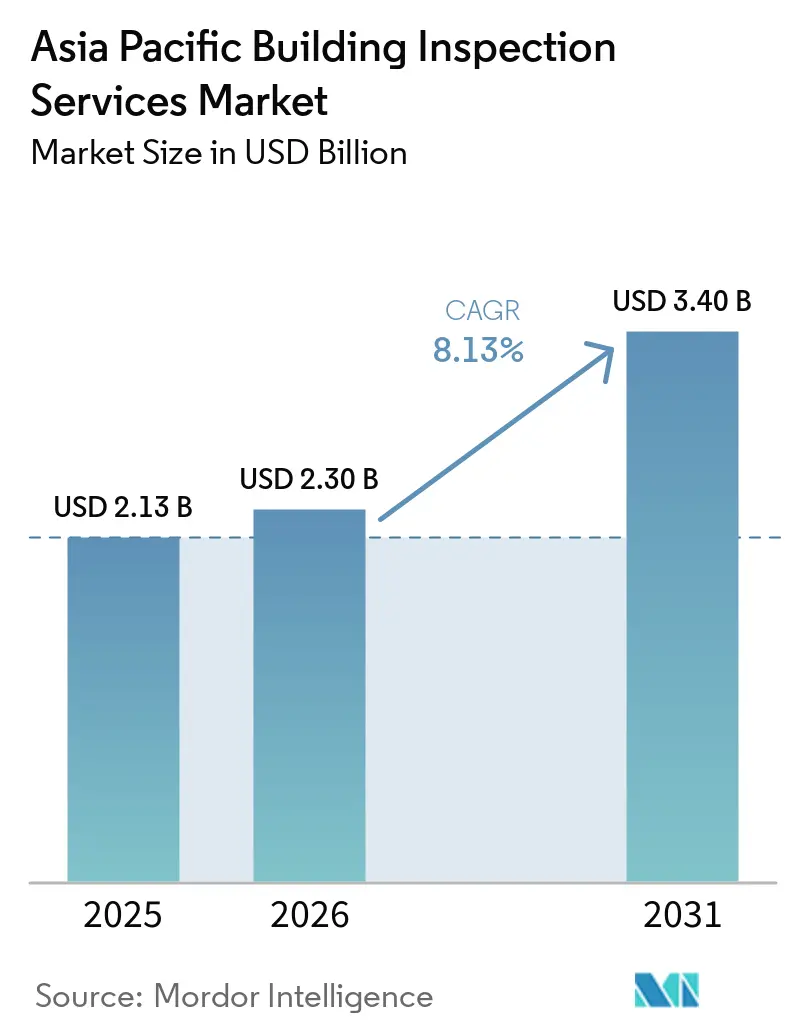
Se proyecta que el tamaño del mercado de servicios de inspección de edificios en Asia Pacífico sea de 2,13 mil millones de USD en 2025, 2,30 mil millones de USD en 2026, y alcance 3,40 mil millones de USD en 2031, creciendo a una CAGR del 8,13% de 2026 a 2031. El desarrollo urbano continuo, los requisitos más estrictos de defectos y entrega, y el uso más amplio de registros digitales de inspección están respaldando el mercado de servicios de inspección de edificios en Asia Pacífico. La inspección se está convirtiendo en un requisito contractual y legal para más activos, en lugar de ser una actividad discrecional. Los programas de edificios verdes y las mejoras en infraestructura pública también están ampliando la gama de servicios requeridos por los propietarios de activos. Estas condiciones favorecen a los proveedores que pueden combinar personal acreditado, conocimiento de códigos locales e informes habilitados por tecnología. El mercado de servicios de inspección de edificios en Asia Pacífico también tiene oportunidades en ciudades secundarias y asignaciones especializadas, donde los equipos internos de inspección a menudo carecen de capacidad.
Conclusiones clave del informe
- Por servicio, los servicios de inspección de edificios comerciales lideraron con el 43,2% de la participación del mercado de servicios de inspección de edificios en Asia Pacífico en 2025, mientras que se prevé que otros servicios especializados crezcan a una CAGR del 10,4% hasta 2031.
- Por tipo de abastecimiento, los servicios externalizados representaron el 58,1% de la participación del mercado de servicios de inspección de edificios en Asia Pacífico en 2025 y también se prevé que crezcan a una CAGR del 9,3% hasta 2031.
- Por aplicación, el segmento comercial representó el 46,8% del tamaño del mercado de servicios de inspección de edificios en Asia Pacífico en 2025, mientras que se prevé que otras aplicaciones crezcan a una CAGR del 12,2% hasta 2031.
- Por usuario final, los propietarios e inversores inmobiliarios representaron el 35,2% de la participación del mercado de servicios de inspección de edificios en Asia Pacífico en 2025, mientras que se prevé que los gobiernos y municipios crezcan a una CAGR del 10,1% hasta 2031.
- Por geografía, China representó el 38,7% del tamaño del mercado de servicios de inspección de edificios en Asia Pacífico en 2025, mientras que se prevé que India crezca a una CAGR del 9,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de servicios de inspección de edificios en Asia Pacífico
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Urbanización y construcción de nuevos edificios | +2.8% | Asia Pacífico, con mayor relevancia en India, China y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Programas de ciudades inteligentes y edificios verdes | +1.9% | Singapur, China, Australia, Corea del Sur e India | Mediano plazo (2-4 años) |
| Requisitos más estrictos de entrega y responsabilidad por defectos | +1.5% | Australia, India, Malasia y Filipinas | Corto plazo (≤ 2 años) |
| Modernización de infraestructura y resiliencia climática | +1.2% | China, India, Indonesia y las naciones insulares del Pacífico | Mediano plazo (2-4 años) |
| Inspección remota para ciudades secundarias y terrenos de difícil acceso | +0.9% | India, Indonesia y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Registros digitales de defectos para la gobernanza de edificios de gran altura y megaproyectos | +0.7% | China, Hong Kong, Singapur, Corea del Sur y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Urbanización y construcción de nuevos edificios
La nueva construcción y la renovación urbana están aumentando el número de activos que necesitan evaluación antes de la entrega, durante los períodos de responsabilidad por defectos y después de la ocupación. El mercado de servicios de inspección de edificios en Asia Pacífico se beneficia, por tanto, de una base instalada más amplia de edificios residenciales, comerciales y públicos. La Comisión Económica y Social de las Naciones Unidas para Asia y el Pacífico proyecta que la población urbana de la región, que ya supera los 2.200 millones, aumentará un 50% para 2050[1]. Una mayor densidad de edificios en ciudades secundarias puede reducir la disponibilidad de inspectores calificados en relación con el número de activos. Las herramientas de inspección remota pueden ayudar a los proveedores a llegar a terrenos de difícil acceso y ciudades de menor nivel, aunque la verificación física sigue siendo importante para muchas tareas reguladas. Este contexto favorece a los especialistas externalizados que pueden movilizar equipos certificados en múltiples ubicaciones.
Programas de ciudades inteligentes y edificios verdes
La certificación verde y la inversión en ciudades inteligentes están ampliando el trabajo de inspección necesario para verificar el rendimiento y el cumplimiento normativo de los edificios. El Consejo Mundial de Edificios Verdes informó que los edificios verdes en Asia Pacífico pueden obtener primas de alquiler de hasta el 11% y pueden generar ahorros de energía del 20% al 60%[2]. Estos beneficios económicos dan a los propietarios una razón para mantener la certificación mediante verificaciones periódicas en lugar de tratarla como un ejercicio puntual. El sello Green Mark de Singapur, el programa Green Star Buildings v1.1 de Australia y el marco GRIHA de India crean la necesidad de evaluaciones documentadas frente a criterios establecidos[3]. El Programa de las Naciones Unidas para el Desarrollo señaló que se esperaba que Asia Pacífico recibiera el 40% de la inversión mundial en ciudades inteligentes para 2025, lo que aumenta la necesidad de protocolos adecuados para sistemas de edificios conectados. Los registros digitales de defectos para edificios de gran altura y grandes proyectos pueden mejorar la rendición de cuentas cuando intervienen varios contratistas y organismos públicos.
Requisitos más estrictos de entrega y responsabilidad por defectos
Las normas de entrega más estrictas están haciendo que la inspección independiente sea más importante para promotores, propietarios y compradores. La Ley de Regulación y Desarrollo del Sector Inmobiliario de India establece un período de responsabilidad por defectos de 5 años en virtud de la Sección 14(3), y la aplicación a nivel estatal está haciendo que los registros de ocupación y defectos sean más relevantes en las transacciones. La Autoridad Reguladora del Sector Inmobiliario de Maharashtra inició en 2025 la verificación a escala estatal de los certificados de ocupación presentados por los promotores en más de 2.600 proyectos. El marco de vivienda de Malasia exige a los promotores que subsanen los defectos identificados en los 24 meses siguientes a la entrega de la posesión vacante. Estos requisitos amplían el período en el que la evidencia de inspección tiene valor comercial y legal. También alientan a los clientes a utilizar evaluadores certificados independientes en lugar de la autoevaluación controlada por el promotor.
Modernización de infraestructura y resiliencia climática
La modernización de infraestructura está ampliando el mercado de servicios de inspección de edificios en Asia Pacífico más allá de la nueva construcción. Los activos envejecidos necesitan evaluaciones periódicas cuando los gobiernos invierten en rehabilitación, mantenimiento y resiliencia climática. El programa de Transformación Verde de Japón está apoyando la inversión en centros de datos, instalaciones de semiconductores e infraestructura de energías renovables, donde la puesta en marcha y la verificación del cumplimiento normativo son especialmente importantes. Corea del Sur reforzó los requisitos de seguridad periódica para las estructuras de Clase 1 y Clase 2 mediante enmiendas vigentes desde diciembre de 2025. Este tipo de regulación convierte la inspección de mantenimiento en una obligación recurrente y puede hacer que la demanda sea menos sensible a los ciclos de construcción a corto plazo. También aumenta el valor de las empresas que comprenden las normas locales sobre activos y pueden proporcionar evidencia fiable para los propietarios públicos.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Disponibilidad desigual de inspectores calificados | -1.2% | Australia, ciudades de nivel 2 y nivel 3 de India, y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Aplicación inconsistente de códigos entre países y ciudades | -0.8% | Asia Pacífico, en particular Indonesia, Filipinas y Vietnam | Mediano plazo (2-4 años) |
| Interoperabilidad limitada de los sistemas digitales de inspección | -0.5% | Asia Pacífico, especialmente para clientes transfronterizos | Mediano plazo (2-4 años) |
| Brechas en la adopción tecnológica entre contratistas más pequeños | -0.4% | Mercados de nivel 2 y nivel 3 del Sudeste Asiático y el Sur de Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad desigual de inspectores calificados
Una oferta limitada de inspectores calificados puede restringir la capacidad de servicio incluso cuando la demanda está aumentando. Jobs and Skills Australia incluyó al inspector de edificios como una ocupación con escasez en todos los estados y territorios australianos en su lista de 2025. El Gobierno de Nueva Gales del Sur comprometió 9,2 millones de AUD en 2025 para acelerar la certificación de edificios y la aprobación de licencias de oficios. Las escaseces son especialmente difíciles en el trabajo residencial y comercial de pequeña escala, donde los niveles de honorarios pueden no atraer a personal con credenciales elevadas. Los proveedores pueden responder mediante formación, asociaciones geográficas y encuestas con drones, pero la tecnología no puede reemplazar cada juicio in situ. El resultado puede ser una calidad de servicio desigual entre las grandes ciudades y las ubicaciones menos desarrolladas.
Aplicación inconsistente de códigos entre países y ciudades
Los diferentes códigos de construcción y la aplicación local desigual dificultan la prestación de un servicio estandarizado en toda Asia Pacífico. El sistema de Aprobación de Edificios de Indonesia de 2021 reemplazó el antiguo permiso de construcción IMB, pero la calidad de implementación puede variar según la provincia. El Ministerio de Obras Públicas del país emitió el Reglamento N.° 6/2025, que establece normas de licencias basadas en el riesgo para las actividades de obras públicas, incluida la supervisión de la construcción. Los sistemas digitales también enfrentan limitaciones de interoperabilidad cuando los clientes regionales gestionan activos en múltiples jurisdicciones. Los contratistas más pequeños pueden carecer de los recursos o el incentivo para adoptar nuevas tecnologías de inspección. Hasta que las prácticas de aplicación y datos sean más consistentes, los proveedores deben adaptar los métodos y la documentación a cada entorno local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por servicio: los mandatos comerciales anclan los ingresos, la inspección especializada crece más rápido
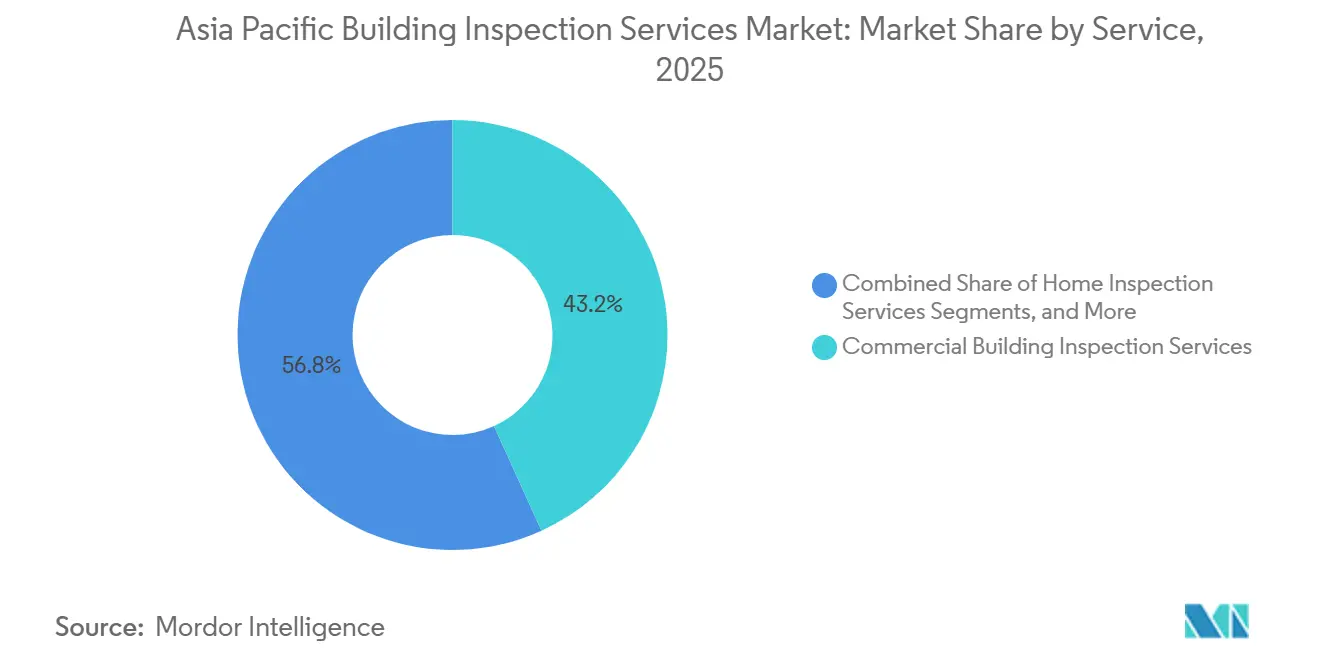
Los servicios de inspección de edificios comerciales representaron el 43,2% de la participación del mercado de servicios de inspección de edificios en Asia Pacífico en 2025, respaldados por los complejos requisitos de cumplimiento normativo y responsabilidad para oficinas, instalaciones logísticas, propiedades minoristas, sitios industriales y activos de uso mixto. Los clientes comerciales a menudo necesitan verificaciones documentadas de seguridad contra incendios, rendimiento energético, estado de fachadas y sistemas mecánicos, mientras que los servicios de inspección de viviendas y los servicios de inspección de elementos específicos continúan atendiendo grupos de demanda estables. La certificación verde y las expectativas de divulgación refuerzan la necesidad de evaluaciones más frecuentes y detalladas en los principales mercados. El trabajo comercial también tiene un alto valor por contrato porque los activos suelen ser grandes e importantes desde el punto de vista operativo.
Se prevé que otros servicios especializados crezcan a una CAGR del 10,4% de 2026 a 2031 e incluyen auditorías energéticas, pruebas de calidad del aire interior, inspecciones específicas de fachadas, estudios de asbesto, evaluación acústica y verificación de certificación verde. Los clientes están asignando cada vez más estos encargos a proveedores con certificaciones técnicas específicas o capacidades técnicas en lugar de adquirir un único servicio general. El Centro de Inspección ERI de Japón se formó en julio de 2025 mediante la integración de ERISolution y el Centro de Inspección de Edificios y Equipos Taito, ofreciendo encuestas de paredes exteriores con drones, estudios de asbesto y escaneo láser 3D bajo el marco de normas de construcción de Japón. Este cambio crea oportunidades para los especialistas y reduce la certeza de los contratos generalistas amplios. Al mismo tiempo, los centros de datos y las instalaciones de semiconductores también requieren verificaciones estructurales, mecánicas, eléctricas, de fontanería, puesta en marcha e imágenes térmicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de abastecimiento: los servicios externalizados lideran a medida que los requisitos superan la capacidad interna
Los servicios externalizados representaron el 58,1% del tamaño del mercado de servicios de inspección de edificios en Asia Pacífico en 2025. El liderazgo del segmento refleja el desafío de mantener personal certificado, equipos especializados y experiencia actualizada en códigos locales dentro de la organización de un propietario de inmuebles. Los requisitos más detallados para la certificación verde, el cumplimiento sísmico, los registros de defectos y la documentación digital favorecen a los proveedores externos que pueden distribuir habilidades escasas entre una base de clientes más amplia. Las grandes empresas estatales y los organismos públicos aún mantienen equipos internos donde cuentan con plantillas técnicas establecidas.
Los servicios externalizados también son el canal de abastecimiento de mayor crecimiento, con una previsión de CAGR del 9,3% hasta 2031. Esta combinación muestra que el desarrollo de capacidades internas no está siguiendo el ritmo del alcance cambiante del trabajo de inspección. Las iniciativas de seguro de calidad de China vinculan la inspección de terceros a la cobertura de propiedades, mientras que el proyecto piloto del Parque Industrial de Suzhou indica que los registros de inspección pueden tener valor más allá del cumplimiento normativo a través de activos de carbono negociables. Los equipos internos siguen siendo relevantes en China y Corea del Sur. Sin embargo, las crecientes necesidades de acreditación e inversión tecnológica dan a la industria de servicios de inspección de edificios en Asia Pacífico un fuerte incentivo para desarrollar capacidad externalizada que cumpla con las normativas locales.
Por aplicación: los activos comerciales lideran, mientras que otras aplicaciones amplían el alcance
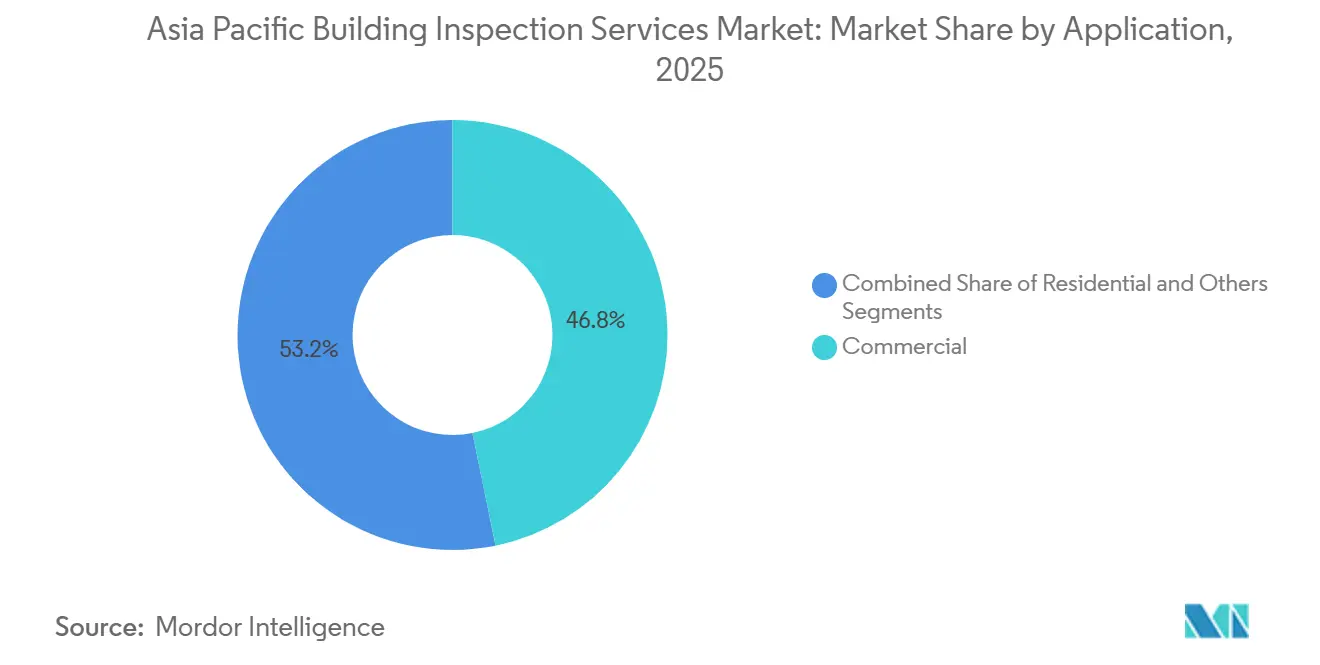
Las aplicaciones comerciales representaron el 46,8% de la participación del mercado de servicios de inspección de edificios en Asia Pacífico en 2025. Los edificios de acceso público y las instalaciones comerciales conllevan una exposición material a la responsabilidad, lo que respalda la inspección regular y la evidencia documentada de que los sistemas de seguridad, los elementos estructurales y las condiciones operativas cumplen con las normas aplicables. La demanda residencial sigue siendo fragmentada en varios mercados porque la inspección previa a la compra es voluntaria, aunque se utiliza habitualmente en las transacciones residenciales australianas. La demanda comercial también se beneficia de la concentración de activos de alto valor en los grandes centros urbanos.
Se prevé que otras aplicaciones se expandan a una CAGR del 12,2% hasta 2031 a medida que el trabajo de inspección se extiende a activos industriales, infraestructura pública, propiedades patrimoniales e instalaciones especializadas. Los operadores públicos están incorporando la evaluación estructural periódica en los programas de gestión de activos en lugar de actuar solo después de un deterioro visible. La Universidad Politécnica de Hong Kong desplegó un sistema de inspección de puentes con inteligencia artificial de múltiples niveles en 11 puentes locales en 2025, reduciendo el tiempo de inspección en un 50% e informando una precisión del 80%. La Universidad Metropolitana de Hong Kong y Hong Yip Service desarrollaron un sistema de realidad mixta para 5 categorías comunes de defectos residenciales, y estos ejemplos muestran cómo los sistemas digitales pueden ampliar la inspección al tiempo que requieren evidencia de campo utilizable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: los propietarios de inmuebles lideran la demanda, el gobierno añade trabajo recurrente
Los propietarios e inversores inmobiliarios representaron el 35,2% de los ingresos en 2025, convirtiéndose en el grupo de usuarios finales más grande. Su gasto refleja la protección del valor de los activos, las expectativas de los seguros, los requisitos de edificios verdes y las obligaciones durante los períodos de responsabilidad por defectos. El Consejo Mundial de Edificios Verdes informó que el 44% de los inversores en Asia Pacífico identificaron la obsolescencia relacionada con la sostenibilidad como su principal preocupación para los activos, lo que hace que la información fiable sobre el rendimiento de los edificios sea útil para las decisiones de inversión, arrendamiento y refinanciación. Las instituciones de seguros y financieras pueden reforzar la demanda cuando la frecuencia de inspección se incluye en los requisitos de suscripción.
Se prevé que los gobiernos y municipios crezcan a una CAGR del 10,1% hasta 2031. Los propietarios públicos están pasando del mantenimiento reactivo hacia programas de inspección planificados para activos de transporte, servicios públicos, atención sanitaria e instalaciones cívicas. El portal de mantenimiento de edificios públicos de Corea del Sur agrega el registro de agencias de inspección y el historial de inspecciones periódicas a nivel de ciudad, condado y distrito, apoyando la rendición de cuentas pública y el trabajo externalizado auditable. Las empresas de gestión de instalaciones, las agencias inmobiliarias y los corredores también pueden encargar más inspecciones a medida que los registros verificados se vuelven más importantes en las operaciones y las transacciones inmobiliarias.
Análisis geográfico
China representó el 38,7% de la participación del mercado de servicios de inspección de edificios en Asia Pacífico en 2025, respaldada por la escala de su entorno construido y los requisitos más estrictos en todas las categorías de activos. El ciclo de políticas de 2025 en el marco del 15.° Plan Quinquenal introdujo requisitos de inspección de emisiones de carbono para nuevos edificios públicos con una cobertura obligatoria del 100%. El Delta del Río Yangtze y el Delta del Río Perla representaron el 52% de la demanda de inspección china, mientras que la demanda de inspecciones de edificios más antiguos aumentó un 47% en las provincias del noreste a medida que aumentó la renovación urbana. El ecosistema tecnológico de inspección doméstico de China está desarrollando modelos de gemelos digitales que combinan el Modelado de Información de Construcción y los datos de inspección para el monitoreo estructural continuo. Esta combinación de nueva construcción, renovación urbana y registros digitales fortalece la demanda de especialistas locales y proveedores multinacionales de pruebas, inspección y certificación.
India es el país de mayor crecimiento en el mercado de servicios de inspección de edificios en Asia Pacífico, con una CAGR prevista del 9,22% hasta 2031. La aplicación de la Autoridad Reguladora del Sector Inmobiliario a nivel estatal está aumentando la importancia de los certificados de ocupación y la documentación de responsabilidad por defectos en las principales ciudades y cada vez más en ubicaciones de nivel 2. El programa de verificación de Maharashtra de 2025 hace que el proceso de documentación sea más visible para los promotores y los compradores de propiedades. India también ofrece un caso para la inspección remota en ubicaciones donde el personal calificado no está distribuido de manera uniforme. Las empresas que combinan el conocimiento regulatorio local con una cobertura de campo escalable están mejor posicionadas para atender esta demanda.
Japón, Corea del Sur y Australia son mercados de inspección maduros con normas detalladas y un uso creciente de la tecnología. Takenaka Corporation y H3 Zoom lanzaron los sistemas Inspector de Fachadas e Inspector de Interiores con inteligencia artificial en Japón en agosto de 2025 para la identificación automatizada de defectos y la generación de informes. Corea del Sur introdujo un Sistema Nacional de Supervisión Certificada en septiembre de 2026 que seleccionará hasta 150 supervisores de construcción certificados en su primer año y se ampliará a categorías de infraestructura adicionales para 2027. Indonesia y otros mercados del Sudeste Asiático están desarrollando capacidad regulatoria a medida que la demanda crece, y los proveedores necesitan acreditación local, capacidad lingüística y redes sobre el terreno antes de expandirse más allá de las ciudades principales.
Panorama competitivo
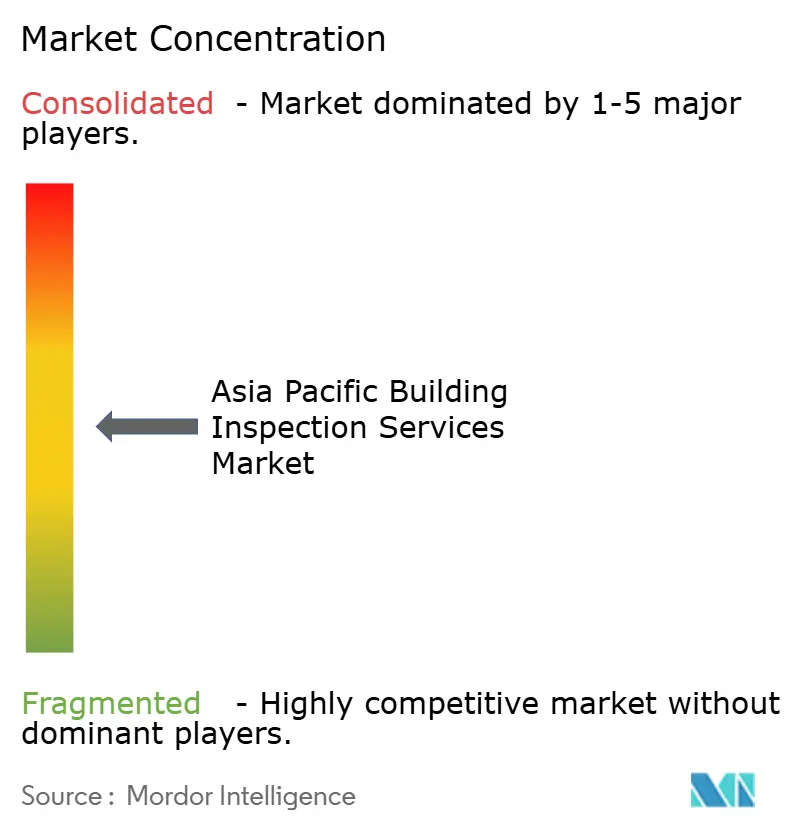
El mercado de servicios de inspección de edificios en Asia Pacífico está moderadamente concentrado en el extremo de alto valor, donde SGS Group, Bureau Veritas e Intertek Group plc tienen una amplia cobertura multijurisdiccional. El trabajo residencial y comercial de pequeña escala está más fragmentado porque los especialistas locales comprenden los códigos específicos de cada país, las prácticas de los clientes y los procesos de permisos. Bureau Veritas completó la adquisición de The APP Group en diciembre de 2024 y completó su integración como Bureau Veritas Buildings and Infrastructure Pty Ltd en diciembre de 2025. La adquisición añadió más de 500 empleados y más de 200 subcontratistas especializados a su plataforma regional de edificios e infraestructura. Este enfoque fortalece el acceso a encargos gubernamentales, de transporte, infraestructura social y grandes corporaciones.
La capacidad digital se está convirtiendo en un área importante de diferenciación en el mercado de servicios de inspección de edificios en Asia Pacífico. SGS adquirió Fulcrum Robotics en septiembre de 2025 para añadir sistemas aéreos no tripulados, sumergibles y con inteligencia artificial para la inspección industrial e infraestructural. En noviembre de 2025, SGS firmó un acuerdo para adquirir Information Quality en Australia, añadiendo capacidades de ingeniería digital, datos de activos y gestión de la información a su oferta de servicios. Panasonic Holdings lanzó la licencia global de su plataforma de inteligencia artificial para inspección visual en marzo de 2026, y NovaPeak, con sede en Singapur, la utiliza para inspecciones de fachadas en más de 1.000 edificios. TÜV SÜD inauguró un centro regional de 100 millones de SGD en Singapur para apoyar el trabajo de sostenibilidad y confianza digital en la Asociación de Naciones del Sudeste Asiático.
La tecnología no elimina la importancia de la certificación profesional, especialmente para el trabajo regulado. La acreditación de la Organización Internacional de Normalización y los esquemas locales como Green Mark, NABERS, BREEAM y los requisitos relacionados con la Autoridad Reguladora del Sector Inmobiliario siguen siendo barreras de entrada para las asignaciones complejas. Ningún proveedor tiene una posición regional dominante en la inspección de ciudades secundarias con drones, la certificación de activos de carbono mediante datos de inspección o el monitoreo de salud estructural basado en suscripción, lo que deja espacio para los especialistas que cumplen con las regulaciones locales. La industria de servicios de inspección de edificios en Asia Pacífico sigue siendo competitiva porque la escala, las credenciales locales, el conocimiento especializado y la prestación digital deben funcionar conjuntamente.
Líderes de la industria de servicios de inspección de edificios en Asia Pacífico
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Septiembre de 2026: el Ministerio de Territorio, Infraestructura y Transporte de Corea del Sur anunció el lanzamiento del Sistema Nacional de Supervisión Certificada, seleccionando hasta 150 supervisores de construcción certificados en su primer año y comprometiéndose a ampliar el programa a carreteras, transporte, recursos hídricos y desarrollo urbano para 2027. La reforma evalúa el desempeño de supervisión en lugar de las credenciales únicamente y está diseñada para elevar la calidad de la supervisión en las obras de construcción.
- Marzo de 2026: Panasonic Holdings Corporation anunció el lanzamiento global de la licencia de su Plataforma de Inteligencia Artificial para Inspección Visual, desarrollada por el Centro de I+D de Panasonic en Singapur. NovaPeak Pte. Ltd., con sede en Singapur, adoptó la plataforma para su solución de inspección de fachadas de edificios LiveInspect.AI en más de 1.000 edificios de Singapur.
- Diciembre de 2025: Bureau Veritas completó la integración total de The APP Group, renombrándola Bureau Veritas Buildings and Infrastructure Pty Ltd y nombrando a Melanie Kurzydlo como Vicepresidenta de Edificios e Infraestructura para la región del Pacífico. La integración incorpora más de 500 empleados y más de 200 subcontratistas especializados a la plataforma de Asia Pacífico de Bureau Veritas.


Alcance del informe del mercado de servicios de inspección de edificios en Asia Pacífico
| Servicios de inspección de viviendas |
| Servicios de inspección de elementos específicos |
| Servicios de inspección de edificios comerciales |
| Otros servicios especializados |
| Servicios internos |
| Servicios externalizados |
| Residencial |
| Comercial |
| Otras aplicaciones |
| Agencias y corredores inmobiliarios |
| Propietarios e inversores inmobiliarios |
| Gobiernos y municipios |
| Instituciones de seguros y financieras |
| Empresas de gestión de instalaciones |
| China |
| India |
| Japón |
| Corea del Sur |
| Australia |
| Indonesia |
| Resto de Asia Pacífico |
| Por servicio | Servicios de inspección de viviendas |
| Servicios de inspección de elementos específicos | |
| Servicios de inspección de edificios comerciales | |
| Otros servicios especializados | |
| Por tipo de abastecimiento | Servicios internos |
| Servicios externalizados | |
| Por aplicacin | Residencial |
| Comercial | |
| Otras aplicaciones | |
| Por usuario final | Agencias y corredores inmobiliarios |
| Propietarios e inversores inmobiliarios | |
| Gobiernos y municipios | |
| Instituciones de seguros y financieras | |
| Empresas de gestión de instalaciones | |
| Por países | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia Pacífico |


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los servicios de inspección de edificios en Asia Pacífico para 2031?
Se prevé que el sector alcance 3,4 mil millones de USD para 2031, expandiéndose a una CAGR del 8,13% de 2026 a 2031.
¿Qué categoría de servicio lidera los ingresos regionales?
Los servicios de inspección de edificios comerciales lideraron los ingresos con una participación del 43,2% en 2025, respaldados por los complejos requisitos de cumplimiento normativo y responsabilidad.
¿Por qué están creciendo los servicios de inspección externalizados en Asia Pacífico?
Los servicios externalizados representaron el 58,1% de la participación en 2025 y se prevé que crezcan a una CAGR del 9,3% porque muchos propietarios carecen de personal certificado interno y herramientas especializadas.
¿Qué país tiene la mayor participación en la demanda regional?
China lideró con una participación del 38,7% en 2025, respaldada por su gran entorno construido y los crecientes requisitos de cumplimiento normativo.
¿Qué país se espera que crezca más rápido hasta 2031?
Se prevé que India crezca a una CAGR del 9,22% hasta 2031 a medida que la aplicación de la Autoridad Reguladora del Sector Inmobiliario aumenta la importancia de la documentación de ocupación y defectos.
¿Cómo está cambiando la tecnología los servicios de inspección de edificios?
Los estudios con drones, la detección de defectos con inteligencia artificial, los gemelos digitales y los registros digitales pueden mejorar el acceso, la velocidad de los informes y la trazabilidad para el trabajo regulado.


 Sus datos están seguros y nunca se venden ni se comparten.
