
農業用灌漑機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 8.01 十億米ドル |
| 市場規模 (2031) | 10.39 十億米ドル |
| 成長率 (2026 - 2031) | 5.34 % |
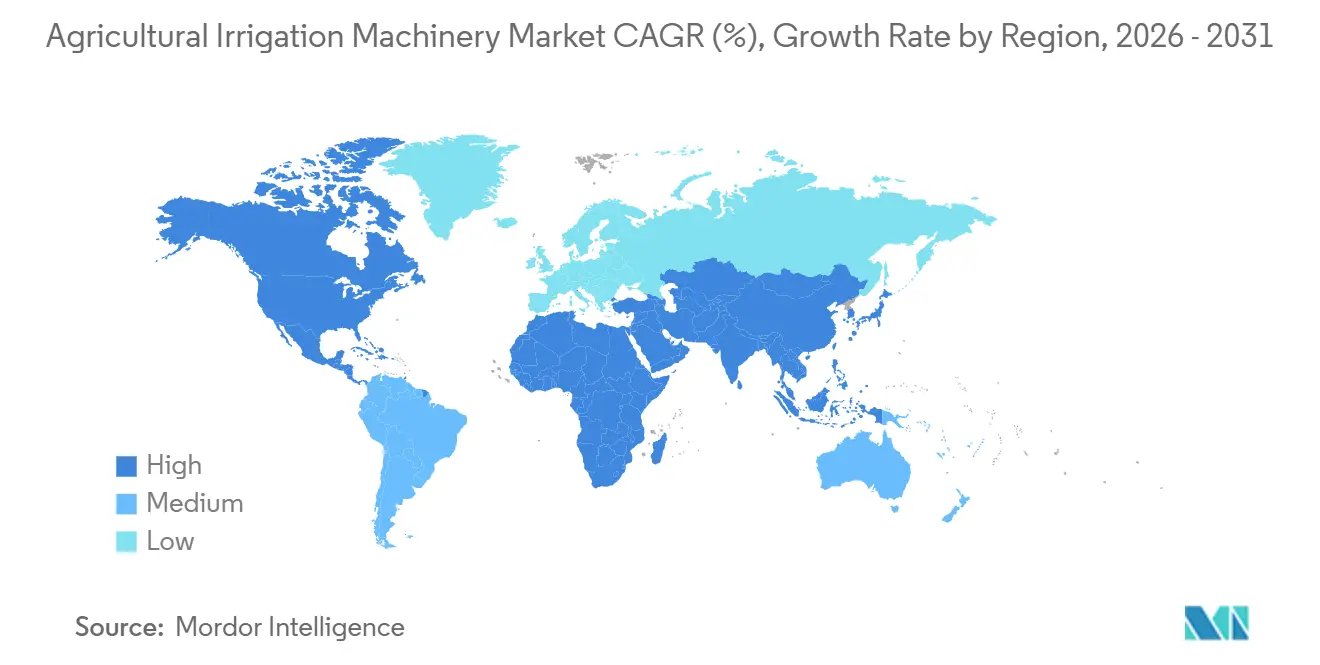
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
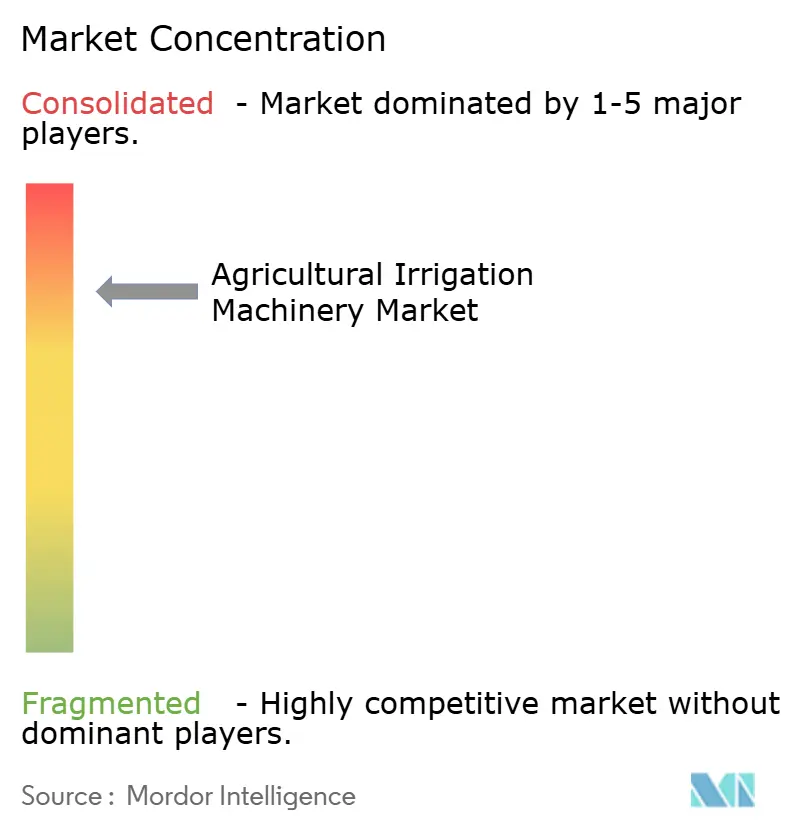
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業用灌漑機械市場分析
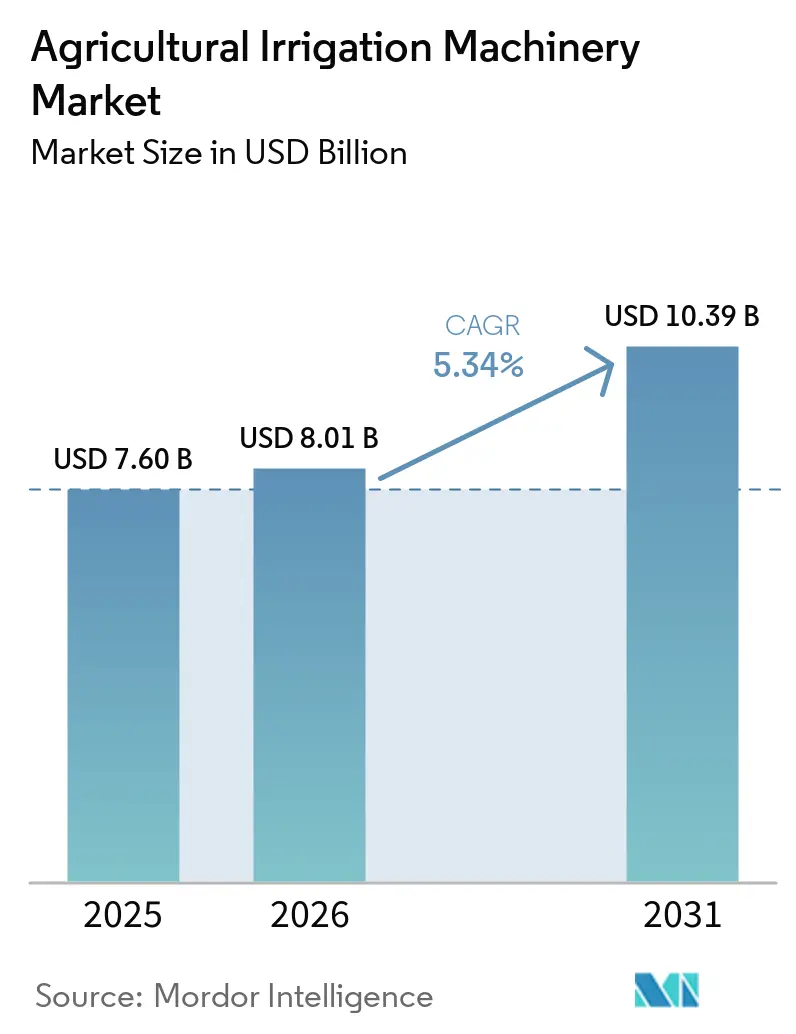
農業用灌漑機械市場規模は2025年に76億米ドルと評価され、2026年の80億1,000万米ドルから2031年には103億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.34%である。需要は、用水効率とデジタルコンプライアンス報告を統合した機器に集中しており、従来の補助金サイクルよりも速いペースで設備投資の優先順位に変化をもたらしている。カリフォルニア州とアリゾナ州における州レベルの用水報告義務がセンサー導入を加速させる一方、インドのマイクロ灌漑補助金は農業者の投資回収期間を5年から3年未満に短縮している。北米の穀物地帯ではピボットのアップグレードが主流であるが、アジア太平洋地域の分散した農地は農業者をモジュール式点滴キットへと誘導している。可変レート灌漑に関する特許活動は2024年以降に倍増しており、メーカーがゾーン別散水を次の競争の主戦場と見なしていることが確認される。
主要レポートの要点
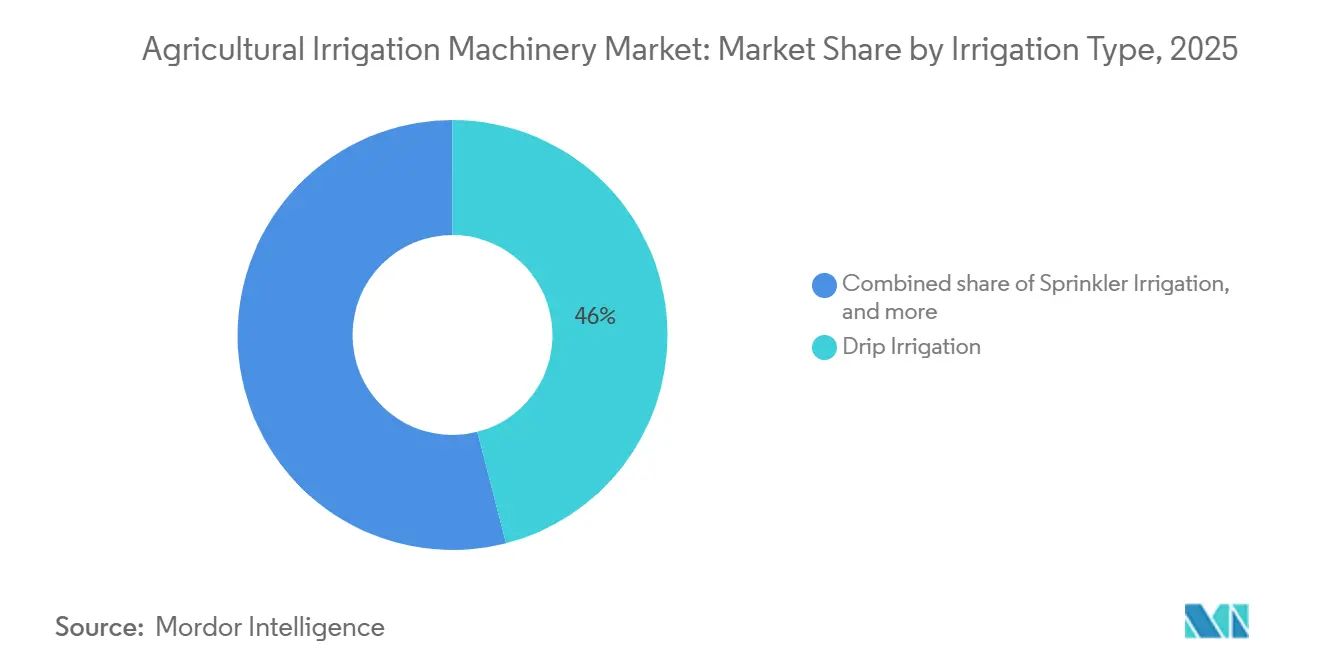
- 灌漑タイプ別では、点滴灌漑が2025年に46.0%の最大シェアを占め、スプリンクラー灌漑が2031年までに8.0%のCAGRで最も急成長するセグメントと予測されています。
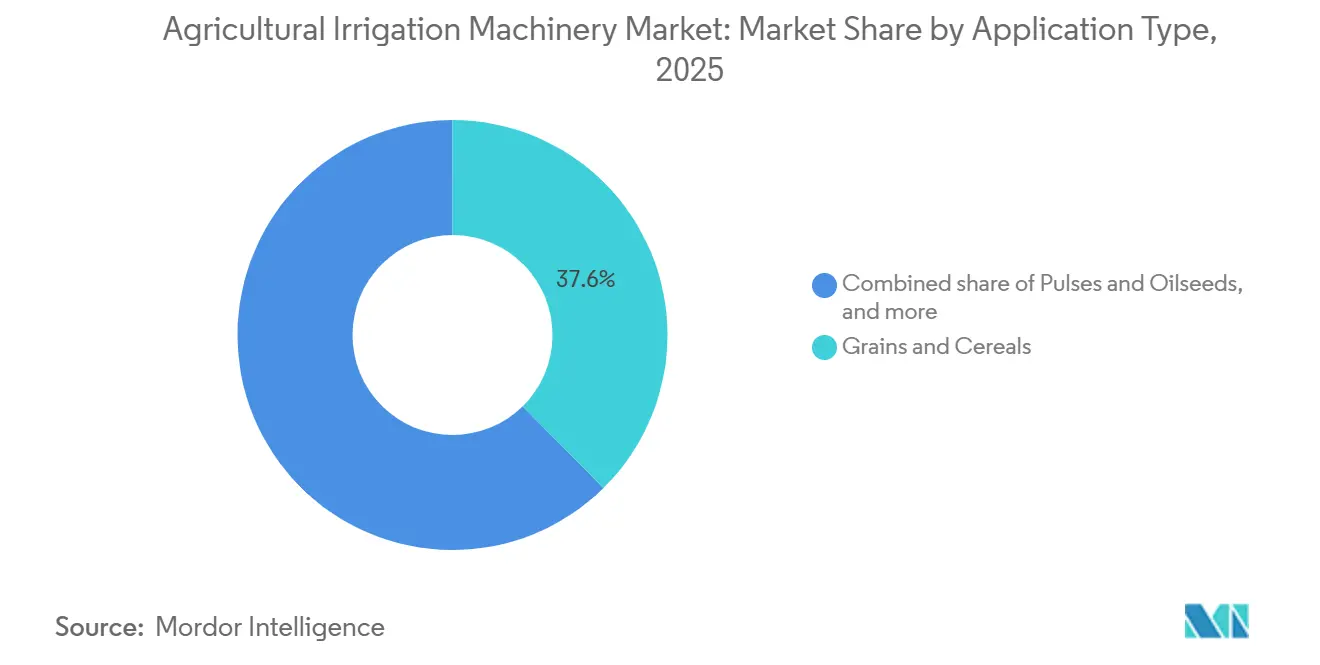
- 用途別では、穀物・シリアルが2025年に37.6%の最大シェアを占め、果物・野菜が2031年までに9.4%のCAGRで最も急成長するグメントと予測されています。
- 地域別では、北米が2025年に32.1%の最大シェアを占め、アジア太平洋地域が2031年までに8.0%のCAGRで最も急成長する地域と予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マイクロ灌漑導入に対する政府補助金 | +2.1% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| 水不足の深刻化が精密灌漑の需要を押し上げている | +2.5% | 世界全体、特に中東・北アフリカおよびカリフォルニア州で最も顕著 | 長期(4年以上) |
| 労働力不足が中規模農場の機械化を加速させている | +1.8% | 北米および欧州、アジア太平洋でも台頭 | 短期(2年以内) |
| IoTセンサーの統合が収穫量に応じた従量課金サービスモデルを可能にしている | +1.2% | 北米・欧州が先行導入、アジア太平洋が追随 | 中期(2~4年) |
| 環境・社会・ガバナンス(ESG)連動型ファイナンスが用水効率投資を評価している | +0.9% | 欧州・北米、アジア太平洋での選択的普及 | 長期(4年以上) |
| 用水節約技術に対するカーボンクレジット制度の急増 | +0.7% | 世界全体、自発的カーボン市場での活動が最も活発 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マイクロ灌漑導入に対する政府補助金
連邦政府による保全資金の増加により、中規模農家にとって初期費用の負担が軽減されています。2024年度、米国農務省(USDA)の環境品質インセンティブプログラムは、効率化アップグレードに対するシステム費用の最大75%を補助しました[1]。インフレ削減法による複数年にわたる保証は、メーカーが生産能力を拡大する意欲を高め、成果ベースの指標はベンダーの提供内容を政策目標と整合させています。同プログラムが水節約の成果を定量的に測定することに重点を置いている点は、メーカーの精密農業能力と合致しており、技術統合型ソリューションに競争上の優位性をもらしています。これらのインセンティブは、エミッターサプライヤーの間で年間受注の大幅な成長を促し、農業用灌漑機械市場における持続的な追い風を示しています。
水不足の深刻化が精密灌漑の需要を押し上げている
義務的な報告制度が自発的な保全活動に取って代わりつつあり、センサー搭載システムが不可欠となっている。経済的な考慮事項は水コストを超え、規制遵守にまで及んでいる。多くの法域では厳格な用水報告要件が施行されているためである。精密灌漑システムが詳細な消費量分析を提供できることは、任意の効率化手段ではなく、コンプライアンスのための必須ツールとしての位置づけを確立している。圃場試験と組み合わせることで、地下点滴蒸発散量(ET)代替による節水効果の根拠が、農学的および規制的な価値提案の両方を支持するものとなっている。
労働力不足が中規模農場の機械化を加速させている
賃金の上昇により、50〜200ヘクタール規模の農業経営体は自動化を進めるか、事業から撤退するかの選択を迫られています。国連食糧農業機関は、自動化により低技能雇用は減少するものの、センサーネットワークを管理できる技術者への需要が高まると指摘しています。2026年のfarmdocdaily研究では、精密農業の導入者が技術者の賃金上昇と関連していることが示されており、雇用の喪失ではなくスキルの転換が起きていることが明らかになっています。フランス、ドイツ、および米国中西部における農機具共有協同組合は、ピボットコストを分散させることで、これまで価格面で参入できなかった農家の間でも農業用灌漑機械産業を拡大しています。
IoTセンサーの統合が収穫量に応じた従量課金サービスモデルを可能にしている
リースバンドルは初期資本を削減し、キャッシュアウトフローを収穫収入に合わせる。Trimbleの液肥施用コントローラーは、水と栄養素の供給をリアルタイムの作物データに連動させ、中国のパイロット事業でエネルギーと炭素集約度を削減している。ヘクタール当たりのサブスクリプション料金は会計処理を簡素化し、小作農を引き付けることで農業用灌漑機械市場の対象プールを拡大している。資本支出から運営費への移行は会計・税務処理を簡素化し、企業所有構造の下で経営する農場管理者にとって精密灌漑の魅力を高めている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ピボットシステムの高い初期資本コスト | -1.4% | 世界全体、特に途上国市場で最も顕著 | 短期(2年以内) |
| 途上国における分散した農地が機器の投資収益率(ROI)を制限している | -1.2% | アジア太平洋・アフリカ、北米・欧州への影響は最小限 | 長期(4年以上) |
| 点滴チューブからのプラスチック廃棄物に対する懸念の高まり | -0.6% | 欧州・北米、アジア太平洋でも台頭 | 中期(2~4年) |
| 接続された灌漑ネットワークのサイバー脆弱性 | -0.4% | 北米・欧州が先行、アジア太平洋・中東 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ピボットシステムの高い初期資本コスト
センターピボットは1台当たり10万米ドルを超え、設置費用がさらに30%加算されることもあり、従来の融資では対応しきれない資金調達のギャップが生じている。残存価値が不透明であるため、特に中古機器取引所が整備されていない市場ではリース利用率が15%未満にとどまっている。資本障壁はまた、ピボットインフラと点滴横管を組み合わせたハイブリッドシステムへの関心を高めており、農業者は土地保有が安定するにつれて適用面積を調整する柔軟性を維持しながら、複数の作付け期間にわたって投資を段階的に行うことができる。これらのシステムにより、農業者は複数の作付け期間にわたって投資を分散させながら、土地保有が安定するにつれて適用面積を変更する柔軟性を保持できる。さらに、ハイブリッドシステムはスケーラブルなアプローチを提供し、農業者が全コストを一括負担することなく灌漑適用範囲を段階的に拡大できるため、資源制約のある農業者にとってより実行可能な選択肢となっている。
点滴チューブからのプラスチック廃棄物に対する懸念の高まり
欧州連合は2024年に使い捨てプラスチック指令を改正し、メーカーに生分解性ポリエチレンの試験導入と、2027年までに50%の廃棄物削減を達成するための回収スキームの実施を義務付けた[2]。同指令はまた、新基準を満たすための研究開発投資を促すべく、材料科学と廃棄物管理慣行における革新の必要性を強調している。さらに、同政策は効果的な実施と長期的な持続可能性を確保するため、政府、メーカー、消費者を含むステークホルダー間の協力促進を目指している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
灌漑タイプ別:
精密点滴灌漑が規制の追い風を捉える点滴灌漑は最大シェアを占め、2025年の農業用灌漑機械市場において46.0%を占め、市場平均を大きく上回っています。点滴灌漑の市場成長は、計量供給を優遇するカリフォルニアの報告規制と、エミッター・チューブ・フィルターに対するインドの補助金によって支えられています。農業用灌漑機械市場における点滴灌漑コンポーネントは、水分センサーおよび可変レートコントローラーへの需要増加に後押しされ、拡大が見込まれています。エミッターとチューブが引き続き収益の大部分を生み出す一方、農場が均一な灌漑スケジュールからデータ駆動型へと移行するにつれ、センサーが最も急成長するセグメントとなっています。
スプリンクラー灌漑は最も急成長するセグメントであり、2031年までに8.0%のCAGRで拡大すると予測されています。成熟したディーラーネットワークが販売量の維持に貢献する一方、新規販売は土壌プローブおよび流量計を統合した可変レート構成に偏っています。米国中西部でのフィールド試験では、ピボットが固定レートから可変レート散布に切り替えた場合、収量を損なうことなく15%〜25%の節水が実現されることが示されています[3]。コンポーネントの革新はクイックコネクトカプラーおよび自己洗浄フィルターに集中しており、設置作業を30%〜40%削減しています。地表灌漑や畝間灌漑などのその他の方式は、水不足対策の規制強化に伴い、合計シェアが10%を下回る水準に低下しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
用途タイプ別:
高付加価値作物が技術導入を牽引穀物・シリアルは2025年の農業用灌漑機械市場において最大シェアである37.6%を占めた。需要はヘクタール当たりコストの経済性を重視しており、スプリンクラーの販売量を下支えし続けている。この格差は、特産作物生産者が1エーカー当たりより高い収益を得ており、高度な灌漑システムへの投資を正当化できるという、異なる経済的ダイナミクスを浮き彫りにしている。
果物・野菜は最も成長が速いセグメントであり、2031年までに9.4%のCAGRで拡大すると予測されている。高い農場出荷価格が精密点滴灌漑を正当化し、ブドウの糖度向上やベリーの均一性改善をもたらす不足灌漑戦略を可能にしている。スペインのデジタルツイン試験では、灌漑タイミングをリアルタイムの土壌水分に連動させることで野菜の用水量を26%削減した。メーカーは作物別エミッターとアルゴリズムによるスケジューリングサービスを展開し、農学的専門知識を差別化要因として収益化している。したがって、園芸に関連する農業用灌漑機械市場シェアは2031年までに段階的に上昇すると予測される。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
北米農業用灌漑機械市場
北米は2025年に32.1%のシェアを占め、最大の地域となった。灌漑可能な農地のほとんどはすでにピボット設備と連携しているめ、アップグレードが主流となっている。カリフォルニア州上院法案88などのコンプライアンス義務が、流量計とテレメトリーを統合した改修工事を促進している。アリゾナ州の補助金はセンサー追加設備に対する資本格差を埋めており、ユニット販売量が横ばいとなる中でもピボットのマージンを維持している。カナダのプレーリー州とメキシコのバヒオ地域は段階的な成長をもたらしているが、依然として米国の需要のごく一部にとどまっている。
アジア太平洋地域の農業用灌漑機械市場
アジア太平洋地域は、2031年までの地域別CAGRで最も高い8.0%の成長を記録する見込みである。小規模農家の分散化により、1ヘクタール当たり800 ミリオン 米ドル未満の価格で提供されるモジュール式ドリップキットが大型ピボットを4対1の比率で上回る販売実績を示している。日本の温室栽培ブームも追い風となっており、農業用灌漑機械市場においてプレミアムマージンを生み出す高圧ドリップおよび液肥施用コントローラーへの需要を押し上げている。
欧州・中東・アフリカおよび南米農業用灌漑機械市場
欧州では、精密灌漑をグリーンファイナンスの対象となる持続可能な活動として認定する共通農業政策の環境分野のもと、着実な成長が続いている。地中海地域では、繰り返される干ばつが地下灌漑システムの普及を加速させており、オランダやドイツなどの国々は閉鎖型温室灌漑システムに注力している。中東・アフリカでは、国家支援による大規模農場および気候適応型農業回廊が需要を牽引している。一方、南米の大豆生産地域では降雨量の変動を緩和するためにピボット灌漑システムへの投資が進んでおり、農業用灌漑機械市場において地理的に多様化した収益源に貢献している。
規制環境
コンプライアンスと標準化が灌漑機械の仕様および市場参入計画に影響を与えており、主要市場では正式な性能・ラベリング基準への注目が高まっている。米国では、EPAのWaterSenseプログラムが気象条件に基づく灌漑コントローラーの性能に関する指針とラベリングを支援しており、そのスプレーノズル仕様の見直しは、さらなる評価のため2025年2月に一時停止された。
コロラド州は2026年5月4日にHB 26-1034を制定し、2026年8月12日に施行し、調達および遵守における標準化された効率基準を強化した。米国以外では、複数の地域で試験・文書要件が厳格化されている。中国は2026年5月1日に灌漑制御ヘッドに関するGB/T 21402-2025を実施した。ベトナムのSTAMEQは2026年4月に一部の中国製灌漑機器に対するSASO相互承認を停止し、輸出業者に現地型式試験への移行を促し、国境を越える出荷における耐圧性能および耐UV性能の実証を強化した。また欧州委員会は2026年3月12日に実施決定EU 2026/546を公表し、農業・林業機械に関する整合規格を更新した。
競合状況
2025年、農業用灌漑機械市場は統合が進んでおり、主要プレーヤーにはThe Toro Company、Lindsay Corporation、Valmont Industries, Inc. (Valley Irrigation)、Netafim Ltd. (Orbia Advance Corporation)、およびJain Irrigation Systems Limited (Rivulis Irrigation Limited)が含まれます。Netafim Ltd.は農学的アドバイザリーサービスを活用して複数シーズンにわたる契約を確保し、Lindsay CorporationはFieldNETアナリティクスプラットフォームの拡充によるサブスクリプション更新の促進に注力しています。Valmont Industries, Inc.の2025年第1四半期の業績は、北米市場でユニット販売量が安定する中でも、ソフトウェア対応による利益率の強靭化へのシフトを示しています。
新規参入企業は、AIによるスケジューリングや小規模農家向けの低圧点滴テープなど、高成長分野をターゲットにしています。特許出願はセンサーフュージョンおよび水使用アルゴリズムに集中しており、イノベーションサイクルの加速を促しています。環境・社会・ガバナンス(ESG)基準が調達判断に影響を与えており、リサイクルプログラムと透明なサプライチェーンを提供する企業が優先されています。ハードウェアの信頼性と統合デジタルエコシステムを組み合わせたメーカーは、農業用灌漑機械市場における競争上のポジションを強化しています。
接続された灌漑システムが潜在的な脆弱性をもたらすことから、サイバーセキュリティが戦略的優先事項となっています。ベンダーは、リスク回避志向の農家の懸念に対応するため、暗号化通信プロトコルおよびリモートファームウェアアップデートへの投資を進めています。環境保護庁(EPA)のWaterSenseなどのプログラムに基づく認証は、補助金機会へのアクセスを高め、ブランドロイヤティの向上を支援しています。全体として、フルスタックソリューションへの移行を進める既存プレーヤーは、機械的な製品のみに依存する競合他社を上回るパフォーマンスを発揮できる有利な立場にあります。
農業用灌漑機械産業のリーダー企業
-
The Toro Company
-
Lindsay Corporation
-
Valmont Industries, Inc. (Valley Irrigation)
-
Netafim Ltd. (Orbia Advance Corporation)
-
Jain Irrigation Systems Limited (Rivulis Irrigation Limited)
- 注:主要企業の掲載順は順位を示すものではありません。
農業用灌漑機械市場 このレポートでカバーされる企業
- Netafim Ltd. (Orbia Advance Corporation)
- Valmont Industries, Inc. (Valley Irrigation)
- Lindsay Corporation
- Jain Irrigation Systems Limited (Rivulis Irrigation Limited)
- The Toro Company
- Nelson Irrigation Corporation
- Rain Bird Corporation
- Mahindra & Mahindra Limited
- Hunter Industries Incorporated
- Reinke Manufacturing Company, Inc.
- Ningbo Rainfine Irrigation Co., Ltd.
- T-L Irrigation Company
- Sistemas Azud, S.A.
- Antelco Pty Ltd.
市場機会と将来展望
公的資金による灌漑の近代化・拡張プログラムは、新規管轄区域および改修された配水網に関連する機器・制御装置の近期的な需要を生み出しており、特に入札において定量的な節水効果と運用モニタリングが求められる場合に顕著です。2026年7月、世界銀行はタジキスタンのSWIM-2プロジェクトに対し、100,000ヘクタールにわたる水・灌漑管理インフラの近代化を目的として7,500万米ドルの補助金を承認し、土木工事と並行してポンプ、流量計測、ろ過、デジタルモニタリングの整備を調整しています。
機会は、デジタルによる説明責任と対をなす新規灌漑ヘクタールの周辺にも集中している。政府や大規模農家は、報告と運用最適化を支えるコントローラー、センサー、テレメトリーを必要としているためである。フィリピンでは、Balog-Balog Multi-Purpose Project第2期(2026年7月)の迅速化により、43.5MWの水力発電施設とともに21,935ヘクタールの灌漑面積が追加され、可変的な水利用可能性と電力経済性に適合できる農場内点滴・スプリンクラーパッケージの対象需要が拡大している。カリンガの国家灌漑局(National Irrigation Administration)も2026年に向けて71件の灌漑事業(5億4,500万ペソ)を示しており、標準化キット、現地サービス、相互運用可能なモニタリング(広く利用されているIoTアーキテクチャに整合したセンサー・コントローラー間接続)を備えた供給業者が、単発の機器販売を超えて競争できる、分散した小規模調達群を示している。
最近の産業開発事情 農業用灌漑機械市場
- 2026年6月:Orbia Netafimは、メキシコ・ソノラ州エルモシーヨに新工場を開設し、北中米向けの灌漑製品生産能力を拡大した。この拠点拡大により、リードタイムの短縮と点滴関連配水部品の地域的な供給継続性が支えられ、配送スケジュールが受注に影響する市場での競争力が強化される。
- 2025年12月:Lindsay Corporationは、中東・北アフリカ地域向けプロジェクトを対象に、Zimmatic灌漑システムおよびFieldNETリモート管理技術に関する8,000万米ドル規模の供給契約を発表した。このパッケージは契約規模でハードウェアとデジタル管理を結びつけ、機器供給に伴う継続的なソフトウェア・サービス収益への移行を強化する。
- 2024年11月:Netafim Ltd. Italiaによる精密灌漑専門企業Tecnir S.r.l.の買収により、南欧市場における能力と展開範囲が拡大した。この取引により高付加価値作物向け灌漑用途の技術的対応力が強化され、同グループは同地域において統合的な設計・サービスパッケージを提供できる立場を得る。
農業用灌漑機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、ドリップ、スプリンクラー、ピボットなどの灌漑方式および農業用途向けに販売される関連支援ハードウェアを含む、農場での水の移動・制御・散布に使用される機械および設備を市場対象としている。
対象外の範囲:民間灌漑インフラ(用水路、ダム、主要パイプライン)、一般的な農場用貯水設備、および機械の販売を伴わない純粋なサービスのみの収益は除外している。
セグメンテーション概要
- 灌漑タイプ別
- スプリンクラー灌漑
- ポンプユニット
- チューブ
- カプラー
- スプレーヘッドまたはスプリンクラーヘッド
- 継手および付属品
- センサー
- コントローラー
- インジェクター
- 流量計
- 点滴灌漑
- バルブ
- 逆流防止装置
- 圧力調整器
- フィルター
- エミッター
- チューブ
- その他の点滴灌漑コンポーネント
- ピボット灌漑
- その他の灌漑タイプ
- スプリンクラー灌漑
- 用途タイプ別
- 穀物・シリアル
- 豆類・油糧種子
- 果物・野菜
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- オランダ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- カンボジア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- ペルー
- 南米その他
- 中東
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
灌漑設備の需要は作物、水の利用可能性、農場の投資サイクルと密接に連動しているため、デスクワークは需要の背景構築から開始した。農地面積、作物構成、灌漑設備の輸出入動向を把握するために、USDA・ERSの公表データ、FAOデータベース、世界銀行の水ストレスおよび農業指標、国連コムトレードの貿易統計などの公開情報を活用した。
モデルを実用的に保つため、企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、灌漑普及と価格動向に関する信頼性の高い報道記事からの確認作業も加えた。財務上の訳が明確に記載されていない場合は、有料の企業財務情報・インテリジェンス、特許データベース、出荷レベルの貿易データを活用して製品構成のシグナルを検証し、標準的な価格帯をマッピングした。これらの例は網羅的なものではなく、データ収集、検証、調査の明確化のために他の情報源も参照している。
一次インタビューおよびサーベイ
一次情報は、製造業者、流通業者、販売店、灌漑設計者、農場側の購買担当者を対象とした専門家インタビューおよび構造化サーベイを通じて収集しており、市場規模は実際に購入・設置されているものに基づいている。これらの対話を通じて、実務上で灌漑機械として計上されるものの確認、平均販売価格の検証、およびアジア太平洋・欧州中東アフリカ・南北米大陸における普及パターンの検証を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | アジア太平洋:41% |
| 中位層:46% | 部門・ユニットリーダー:22% | 欧州中東アフリカ:37% |
| 中小規模プレーヤー:22% | マネージャー:58% | 南北米大陸:22% |
市場規模算定と予測
規模算定は、作物・地域別の灌漑面積を灌漑タイプ別の普及率を用いて設備需要に換算し、標準的なシステム価格帯を用いて金額に変換するトップダウン型需要プールアプローチで構築した。結果の現実性を保つため、灌漑機械ラインのサプライヤー収益の積み上げ、流通チャネルの確認、ドリップ・スプリンクラー・ピボット設備の抽出平均販売価格×数量計算など、選択的なボトムアップ検証も加えた。
追跡した主要インプットには、灌漑農地面積の動向、作物作付け構成(穀物、油糧種子、果物・野菜)、スプリンクラーおよびピボットシステムの更新サイクル、マイクロ灌漑へのシフト、コントローラー・フィルター・チューブ・継手の価格動向が含まれる。データのギャップが存在する市場では、類似地域の普及率代理指標を用いて仮定を補完し、インタビュー後に調整を行ったうえで最終合計値に反映させた。
予測にはシナリオ分析を採用した。灌漑需要は気象変動、水規制の圧力、農場の設備投資と連動して動くためである。灌漑面積の成長経路、普及率の浸透、価格の推移は専門家のコンセンサスに基づいて設定し、地域および灌漑タイプ全体に一貫して適用することで年次市場規模を算出した。
データ検証と更新サイクル
アウトプットは、貿易フロー、農業設備投資の方向性、導入済みベースの更新ロジックなど独立したシグナルと照合して三角検証を行い、作物・地域のコンテキストに対して高すぎる・低すぎる値を検出できるようにした。灌漑タイプおよび地域にわたって分散チェックを実施し、期待される関係性の乖離(例:農地面積の成長が設備需要と一致しない場合)が生じた際はインプットの再確認を行った。
承認前に、モデルと前提条件は複数ステップのアナリストレビューを経て、価格・普及率・対象範囲の境界に大きな不一致が見つかった場合はフォローアップの問い合わせを実施する。レポートは年次で更新され、重大なイベントが需要や価格の前提条件を変化させた場合は中間更新を行う。納品直前に最新の確認作業を完了させ、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの農業用灌漑機械市場規模と他の公表推計値との比較
農業用灌漑機械の公表市場規模がしばしば一致しないのは、各出版社が市場の境界を若干異なる形で設定し、農場活動を設備価値に換算するために異なる需要代理指標を使用しているためである。また、あるモデルが出荷シグナルに重点を置き、別のモデルが導入済みベースの更新に重点を置く場合にも差異が生じ、特定の年の計上価値がずれることがある。
Mordor Intelligenceは、灌漑タイプ別の普及率とコアコンポーネントの価格帯を追跡することで、推計値を農業用途の設備販売に紐付けている。一方、一部の情報源は灌漑システム支出全体を広く取り込み、より積極的な価格上昇の前提を適用することでバスケットを拡大しているように見受けられる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.60 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 8.71 ビリオン 米ドル(2025年) | この推計は灌漑システムおよび関連コンポーネントに対してより広い範囲を使用しているとみられ同一基準年の合計を押し上げる、より速い価格成長を適用している可能性もある。 |
| 産業アナリティクスB | 9.70 ビリオン 米ドル(2024年) | 基準年が異なり、セグメンテーションがより広い機械セットを示唆しているため、2024年の合計には隣接する設備カテゴリーが含まれ、異なる通貨タイミングおよびインフレ処理で価値が換算されている可能性がある。 |
情報源間の差異は主に、対象範囲の境界、基準年の選択、および普及率と価格の価値構築への反映方法に起因している。明確な灌漑タイプのマッピング、明示的な価格帯、および再現可能な需要ドライバーを使用することで、農地面積・普及率・更新動向に遡ることができる実用的な数値が得られる。
レポートで回答される主要な質問
2031年における農業用灌漑機械市場の予測値はいくらか?
農業用灌漑機械市場は2025年に76億米ドルと評価され、2026年の80億1,000万米ドルから2031年には103億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.34%である。
最も成長が速い灌漑タイプはどれか?
スプリンクラー灌漑は最も成長が速いセグメントであり、2031年までに8.0%のCAGRで拡大すると予測されている。
カリフォルニア州でセンサー導入を促進している政策は何か?
2025年10月に施行された上院法案88は、取水量の計測と報告を義務付けており、センサー搭載システムへの需要を高めている。
収穫量に応じた従量課金モデルは初期コストにどのような影響を与えるか?
IoTセンサーを含むリースバンドルは初期支出を40%~60%削減し、資金制約のある農業者にとって精密灌漑をより利用しやすくしている。