
アフリカ飼料用フレーバー・甘味料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 48.39 百万米ドル |
| 市場規模 (2026) | 49.83 百万米ドル |
| 市場規模 (2031) | 57.76 百万米ドル |
| 成長率 (2026 - 2031) | 3.00 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ飼料用フレーバー・甘味料市場分析
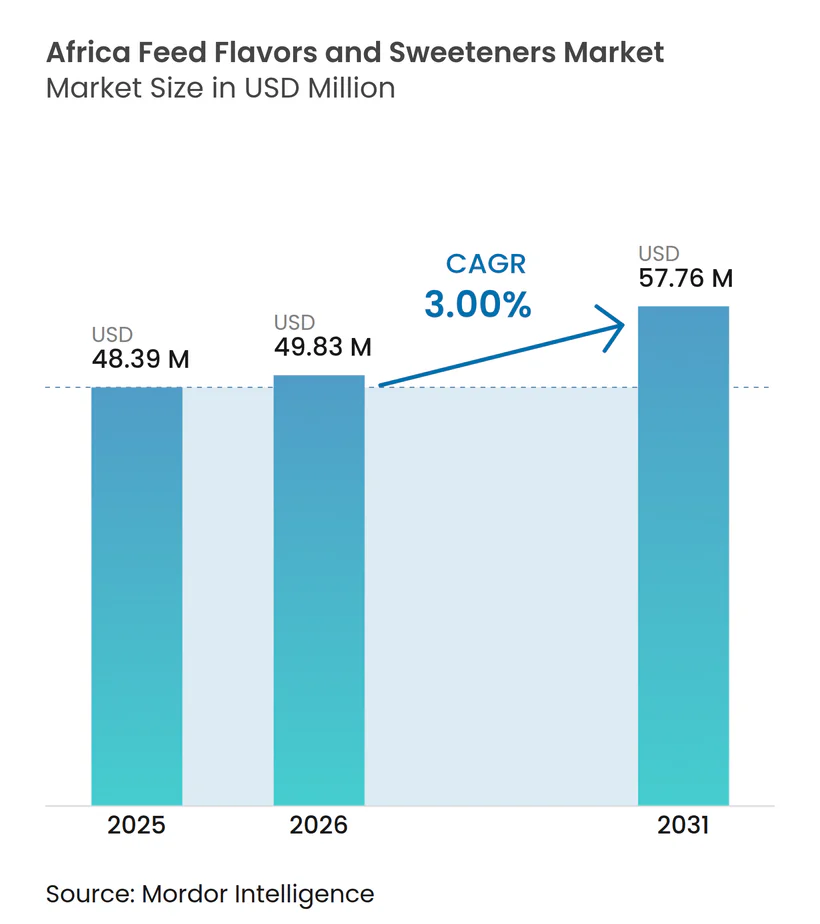
アフリカ飼料用フレーバー・甘味料市場は2025年に4,839万米ドルと評価され、2026年の4,983万米ドルから2031年には5,776万米ドルへと、2026年から2031年にかけてCAGR 3.0%で成長する見込みです。これらのフレーバーおよび甘味料の採用は、正式な飼料配合の慣行がすでに定着している地域で最も顕著です。南アフリカ、エジプト、ケニアが商業的な市場を牽引しており、統合型飼料工場、酪農事業、家禽システムを擁し、標準化された飼料と安定した摂取サポートを必要としています。抗菌薬耐性に関する規制上の監視強化により、植物性嗜好性向上剤の重要性が高まっています。サプライヤーは現在、これらの嗜好性向上剤を飼料受容性の向上剤としてだけでなく、より広範な非抗生物質栄養イニシアチブの不可欠な構成要素としても宣伝しています。アフリカ大陸自由貿易地域(AfCFTA)は越境貿易を改革し、内陸市場へのプレミックスのアクセスを容易にする可能性があります。これは、組織的な流通と技術的サポートに大きく依存するカテゴリーにとって極めて重要です。さらに、東アフリカおよび南部アフリカでは、熱ストレスが重大な懸念事項として浮上しています。猛暑の時期には動物が飼料を避けることが多く、摂取量の損失を相殺するためにフレーバーサポートを強化するよう配合担当者を促しています。
レポートの主要ポイント
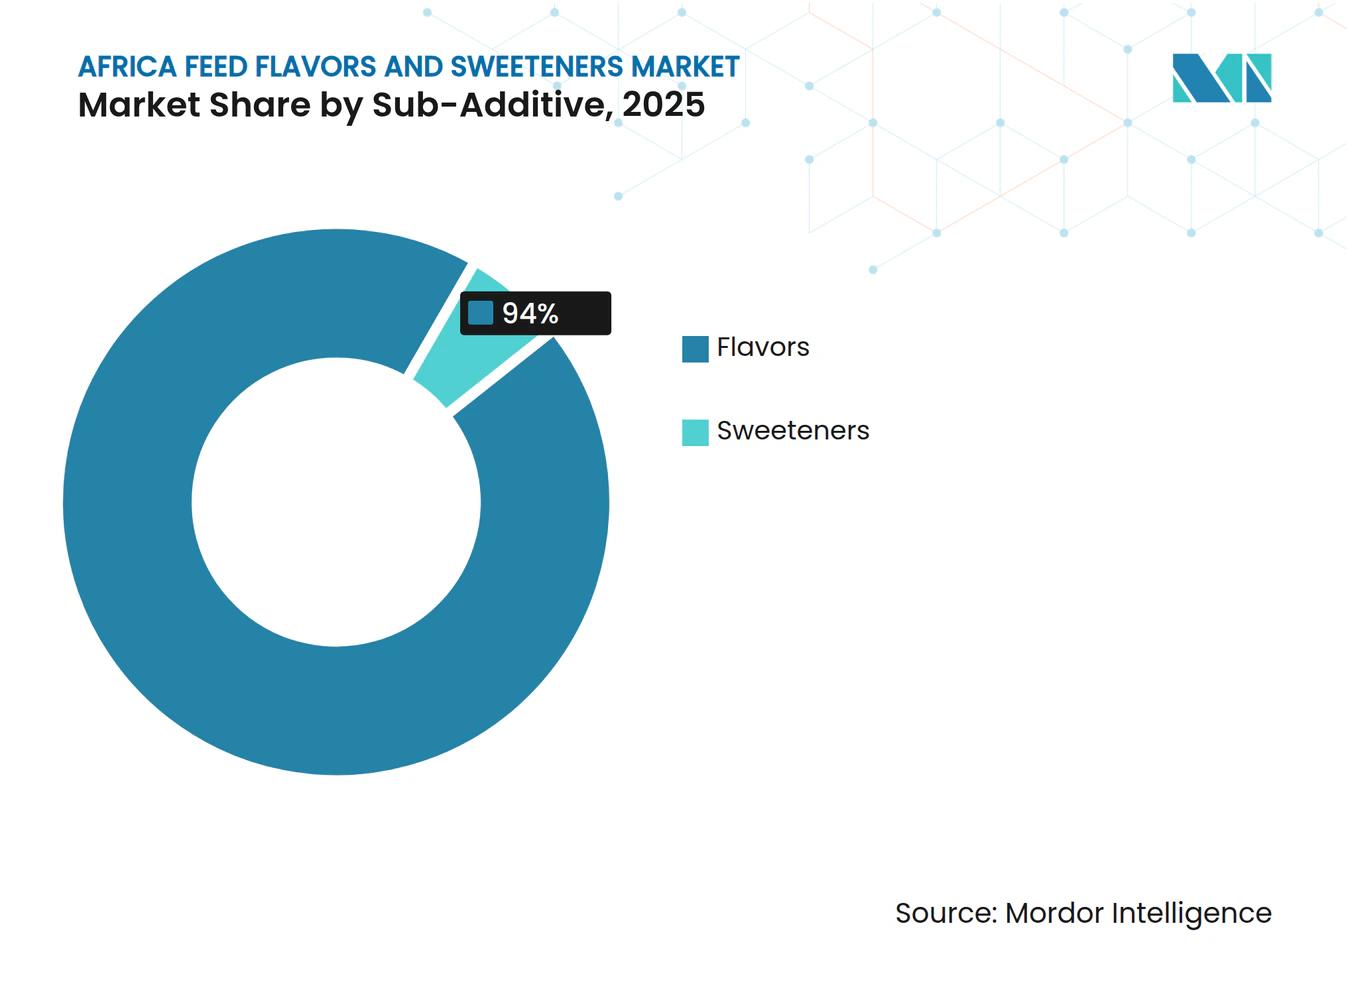
- サブ添加物別では、アフリカ飼料用フレーバー・甘味料市場におけるフレーバーのシェアが2025年に最大の94.0%を占めた一方、甘味料のアフリカ飼料用フレーバー・甘味料市場規模は2026年から2031年にかけて最も速いCAGR 3.0%で成長すると予測されています。
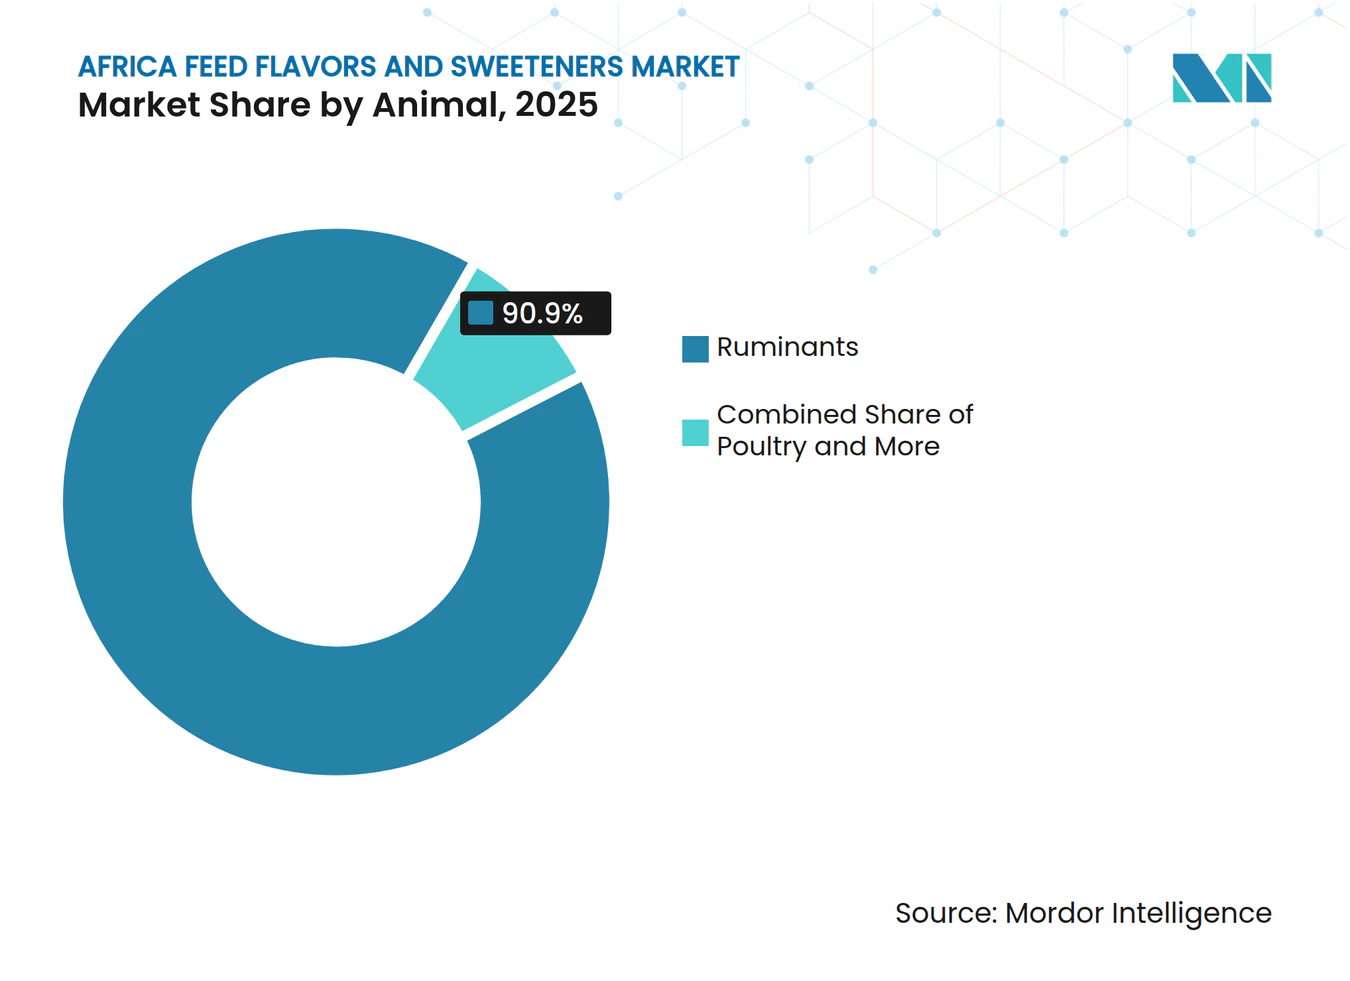
- 動物別では、反芻動物が2025年に最大の90.9%の市場シェアを占め、豚は2026年から2031年にかけて最も速いCAGR 4.3%で成長すると予測されています。
- 地域別では、南アフリカが2025年に最大の48.0%の市場シェアを占め、2026年から2031年にかけて最も速いCAGR 3.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間 |
|---|---|---|---|
| 家禽・酪農飼料の産業化 | +0.7% | 南アフリカ、エジプト、ケニア、ナイジェリア | 中期(2〜4年) |
| 飼料摂取量および飼料転換率の最適化への注力 | +0.5% | アフリカ全域、南アフリカおよびエジプトに集中 | 長期(4年以上) |
| 抗生物質主導のパフォーマンスツールの代替 | +0.5% | ケニア、南アフリカ、ナイジェリア、その他のアフリカ | 中期(2〜4年) |
| 天然・植物性嗜好性向上への需要 | +0.4% | 南アフリカ、ケニア、その他のアフリカ | 長期(4年以上) |
| 熱ストレスによる摂取量安定化ニーズ | +0.3% | 東アフリカおよび南部アフリカ、西アフリカへの波及あり | 短期(2年以内) |
| アフリカ大陸自由貿易地域(AfCFTA)主導の正式な飼料貿易統合 | +0.4% | アフリカ全域、エチオピア、ジンバブエ、西アフリカでの早期利益 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
家禽・酪農飼料の産業化
アフリカの家畜飼料生産が産業化するにつれ、特に家禽および酪農において、嗜好性と飼料摂取量管理の重要性が高まっています。米国農務省(USDA)農業対外サービス(FAS)が2025年に発表したデータによると、家禽飼料はケニアの配合飼料総生産量の約41%を占め、酪農飼料がそれに続く39%を占めています[1]。これはケニアの組織的な飼料産業における商業的に配合された飼料の優位性を示しています。飼料メーカーが家禽および酪農向けの標準化された配合飼料の採用を進める中、フレーバーおよび甘味添加物への需要が高まっています。これらの添加物は、飼料受容性の確保、安定した摂取量の促進、ペレット化・加工飼料の有効性向上に不可欠です。商業的な飼料製造へのこのトレンドは、アフリカ全域で飼料用フレーバー・甘味料の市場を拡大しています。
飼料摂取量および飼料転換率の最適化への注力
アフリカの家畜生産者が生産コスト管理のために飼料摂取量と転換効率を優先する中、飼料用フレーバー・甘味料市場は急増しています。米国農務省農業対外サービスは、2025年までにケニアの鶏肉生産における総費用の82%を飼料コストが占める可能性があると強調しており、農場の収益性を決定する上での飼料パフォーマンスの重要な役割を示しています。これを踏まえ、商業的な配合飼料に飼料用フレーバー・甘味料を組み込む傾向が高まっています。これらの添加物は嗜好性を高めるだけでなく、特に加工・ペレット飼料において安定した飼料消費を促進します。栄養利用率を高め、生産経済性を強化するソリューションを求める生産者が増える中、アフリカの商業的な家畜部門における飼料用フレーバー・甘味料への需要は成長が見込まれます。
抗生物質主導のパフォーマンスツールの代替
アフリカの家畜産業が抗生物質代替品へと転換するにつれ、飼料用フレーバー・甘味料市場はその恩恵を受けています。npj抗菌薬耐性誌に2025年に掲載された系統的レビューによると、アフリカの生産システム全体で人間と家畜の間の抗生物質耐性菌の伝播の証拠が確認されており、動物農業における抗菌薬のより責任ある使用の必要性が強調されています。従来の抗生物質パフォーマンスプログラムの代替を求める中で、生産者は動物の健康と飼料摂取量の両方を強化する飼料添加物にますます注目しています。嗜好性を高め、定期的な消費を促進することで、飼料用フレーバー・甘味料はアフリカ大陸全体における非抗生物質家畜生産戦略へのこの転換において重要な役割を果たしています。
天然・植物性嗜好性向上への需要
動物のパフォーマンスと飼料受容性を高めることが知られている天然・植物性飼料添加物への関心の高まりが、アフリカ飼料用フレーバー・甘味料市場を牽引しています。2025年にRuminants誌に掲載されたレビューでは、サハラ以南のアフリカの反芻動物システムにおける天然飼料添加物が成長パフォーマンス、飼料効率、免疫応答、窒素アウトカムを向上させたことが強調されました。このような知見は、家畜生産者がハーブ、スパイス、植物エキスを原料とするフレーバーや甘味料を中心に、植物由来のソリューションに目を向けるよう動機付けています。商業的な飼料メーカーがこれらの天然成分を家畜飼料に採用する傾向が強まる中、植物性フレーバーおよび甘味製品への需要はアフリカ全域で急増する見込みです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コスト重視の配合経済性 | -0.6% | アフリカ全域、その他のアフリカおよびケニアで最も深刻 | 短期(2年以内) |
| 代替添加物とフレーバーマスキングの回避策 | -0.4% | アフリカ全域、非公式および半商業的事業に集中 | 中期(2〜4年) |
| 外国為替主導の輸入コスト上昇 | -0.5% | ケニア、ナイジェリア、エチオピア、その他のアフリカ | 短期(2年以内) |
| 地域の甘味料および糖蜜供給の不安定性 | -0.3% | 東アフリカおよび南部アフリカ、西アフリカへの波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コスト重視の配合経済性
アフリカの飼料用フレーバー・甘味料市場は、家畜生産者がコスト上の理由から飼料配合において特殊添加物よりも必須栄養成分を優先するという課題に直面しています。米国農務省農業対外サービス(USDA FAS)によると、エジプトのトウモロコシ消費量は2025/26年のマーケティングイヤーに1,580万メトリックトンに達し、家禽部門の回復に牽引されました。商業的な家畜生産には大量の飼料穀物投入が必要であり、飼料予算の大部分はコアエネルギー原料に充てられています。この重点化により、非必須添加物に充てられる財源が制限され、飼料コストの管理と競争力のある生産経済性の維持を目指す生産者を中心に、飼料用フレーバー・甘味料の採用が制限されています。
代替添加物とフレーバーマスキングの回避策
アフリカでは、飼料用フレーバー・甘味料市場が低コストの飼料代替品との競争に苦しんでおり、専門的な嗜好性添加物の必要性に対する認識が低下しています。International Journal of Veterinary Sciences and Animal Husbandryに2025年に掲載されたレビューでは、家畜栄養が農業産業副産物、作物残渣、昆虫、藻類、その他の地域調達飼料資源にますます注目していることが強調されました[2]。これらの代替品は飼料コストを削減するだけでなく、給餌経済性も向上させます。輸入された特殊添加物と比較してアクセスしやすくコスト効率が高いことから、多くの家畜生産者は商業的なフレーバーおよび甘味製品よりもこれらの代替品を好みます。このトレンドは、コスト重視の生産者の間で特に顕著であり、飼料用フレーバー・甘味料の採用を抑制し、大陸全体での市場成長を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ添加物別:
フレーバーの優位性が構造的な甘味料の機会を覆い隠すアフリカ飼料用フレーバー・甘味料市場におけるフレーバーのシェアは2025年に最大の94.0%を占め、地域の家畜部門における嗜好性向上ソリューションへの強い需要を反映しています。市場のダイナミクスは反芻動物生産システムの普及によって形成されており、飼料フレーバーは牧草や飼料の変動に関わらず飼料受容性と安定した摂取量を確保する上で重要な役割を果たしています。商業的な飼料メーカーは、製品の一貫性を高め動物のパフォーマンスを向上させることを目的として、配合飼料にフレーバーソリューションを組み込む傾向を強めています。需要は特に組織的な飼料チャネルで顕著であり、家畜の生産性に対する配合精度と摂取量管理の重要性が強調されています。
アフリカ飼料用フレーバー・甘味料市場における甘味料の市場規模は、2026年から2031年にかけて最も速いCAGR 3.0%で成長すると予測されており、飼料生産者がより広範な嗜好性戦略を模索する中で、より成熟したフレーバーセグメントを上回るペースで拡大しています。この急増は、家畜生産の商業化の進展と、特に困難な生産段階における飼料摂取量最適化に関する意識の高まりによって支えられています。甘味料は若齢動物の栄養や特殊飼料用途においてニッチを開拓しており、飼料受容性の向上が生産効率を高める役割を担っています。多くのアフリカの家畜システムが依然として基本的な栄養ニーズを重視しているため、フレーバーに比べて普及が遅れていますが、飼料製造の段階的な近代化が市場浸透の深化への道を開いています。



動物別:
反芻動物の優位性がにおける急速な成長を覆い隠す反芻動物は2025年に最大の90.9%の市場シェアを占め、アフリカの家畜経済における牛、羊、ヤギの重要性を示しています。大陸の強固な反芻動物の個体数が飼料添加物、特に飼料受容性を高め安定した摂取量を確保するものへの大きな需要を生み出しています。商業的な飼料には、食事の変化に対応し牧草品質のばらつきに対処するために飼料フレーバーが頻繁に配合されています。この需要は、安定した飼料消費が生産性に直結する組織的な酪農および肉牛部門で最も顕著です。特定の種に集中したこのような重点化が、市場の購買行動に影響を与え続けています。
豚は2026年から2031年にかけて最も速いCAGR 4.3%で成長すると予測されており、複数のアフリカ諸国における商業的な豚肉生産の段階的な拡大によって支えられています。現代の養豚農場は飼料効率と栄養管理を優先しており、嗜好性向上添加物の統合への道を開いています。甘味料は特に初期給餌段階において重要な役割を果たしており、飼料受容性への影響が成長に大きく影響します。生産者が配合飼料戦略と体系的な慣行にますます傾倒するにつれ、豚の栄養におけるフレーバーおよび甘味料への需要は現在の控えめな水準から急増し、セグメントの急速な拡大を牽引する見込みです。

地域分析
南アフリカ飼料用フレーバーおよび甘味料市場
南アフリカは2025年に最大の48.0%の市場シェアを占め、2031年にかけて最速のCAGR 3.4%で成長すると予測されており、地域の主要市場としての地位を維持している。同国は高度に発展した商業飼料セクター、統合された畜産生産システム、および動物栄養サプライヤーからの強力な技術サポートの恩恵を受けている。飼料メーカーは飼料効率、摂取量の一貫性、および飼料品質の向上にますます注力しており、フレーバーおよび甘味料の採用に有利な条件を生み出している。商業的な酪農、肉牛、家禽、および養豚事業は、生産者が生産性の向上とより一貫した動物パフォーマンスを追求する中で、特殊飼料添加物への需要を引き続き牽引している。
エジプトおよびケニア飼料用フレーバーおよび甘味料市場
エジプトとケニアは、商業飼料産業の拡大と配合畜産飼料の採用増加により、重要な成長拠点となっている。エジプトの畜産セクターは、大規模な家禽生産と、付加価値飼料原料の使用を支える体系的な飼料製造基盤の恩恵を受けている。ケニアは、飼料摂取量と飼料配合の一貫性が主要な管理上の優先事項となっている強力な酪農および家禽産業を通じて、多様化した需要プロファイルを提供している。両国は飼料製造能力の向上を引き続き目撃しており、添加物サプライヤーが商業飼料チャネルおよび技術的栄養プログラムを通じて製品普及を拡大する機会を生み出している。
西アフリカおよび東アフリカ飼料用フレーバーおよび甘味料市場
アフリカのその他の地域は、商業飼料生産が地域の確立された畜産市場を超えて拡大するにつれ、引き続き大きな成長ポテンシャルを提供している。飼料製造インフラへの投資増加により、配合飼料へのアクセスが改善され、西アフリカおよび東アフリカ全域で畜産生産システムの近代化が支援されている。2024年、Nutreco N.V.(SHV Holdings N.V.の子会社)は、SkrettingおよびTrouw Nutritionのブランドのもと、ナイジェリアのイバダンに最先端の魚類および家禽用飼料施設を開設した。年間生産能力125,000メトリックトンを誇るこの施設は、組織化された飼料サプライチェーンの強化を示すものである。このような拡張は、アフリカの新興市場全体における最先端の動物栄養ソリューションの採用を促進する。
競合環境
市場集中度
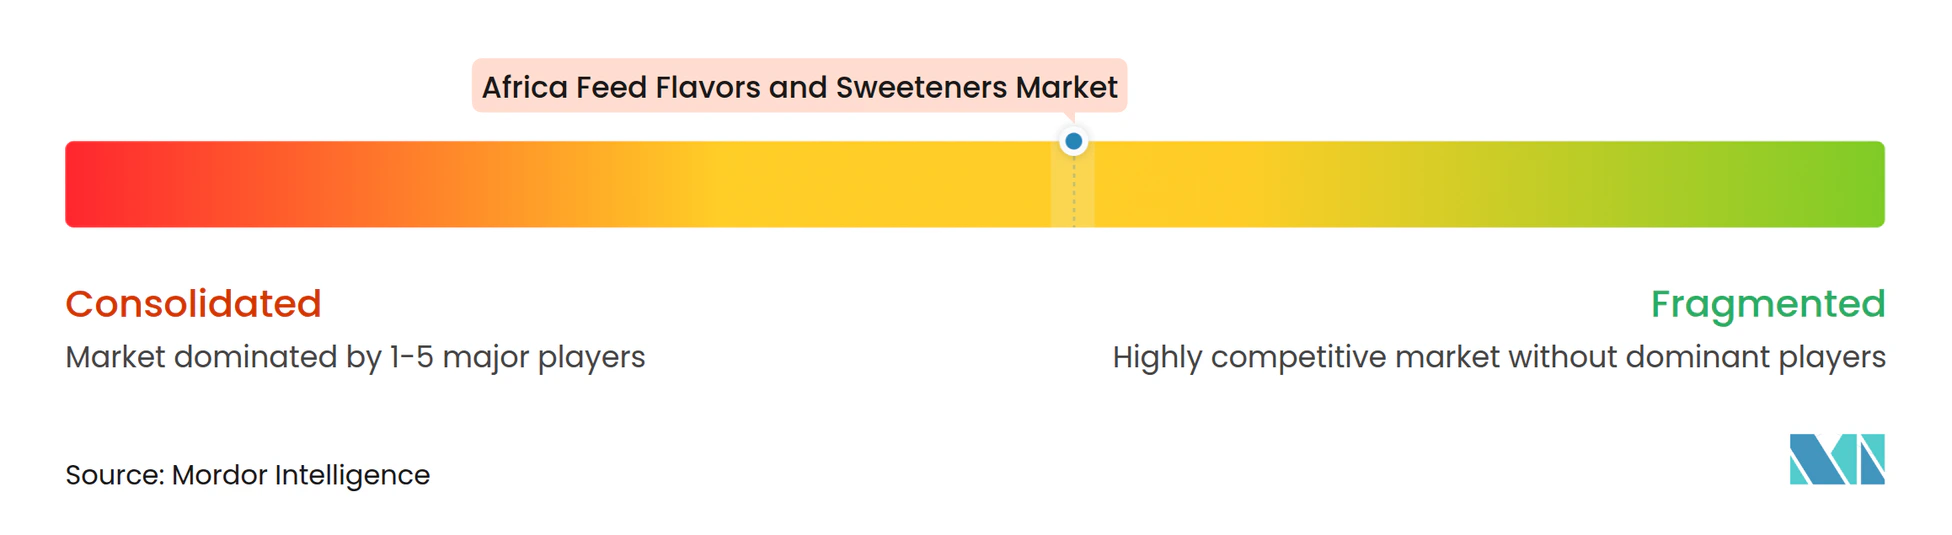
アフリカでは、飼料用フレーバー・甘味料市場は中程度に分散しており、競争は主に特殊飼料添加物メーカーと動物栄養企業の間で行われています。Adisseo France SAS、Archer Daniels Midland Company、Kemin Industries, Inc.、Norel, S.A.、Phytobiotics Futterzusatzstoffe GmbHなどの主要プレーヤーが、製品品質、配合の専門知識、技術サポート、強固な顧客関係を重視しながら優位性を競っています。市場は嗜好性の向上、飼料摂取量の最適化、種固有の栄養ソリューションの提供を優先しています。サプライヤーは、アフリカ諸国全体に見られる多様な家畜生産システムへの応用知識と適応力によって差別化を図っています。
技術サポートとサプライチェーンへの近接性は極めて重要であり、飼料メーカーは地域の原材料、気候の特性、特定の家畜生産システムに合わせたソリューションを求めています。地域でのプレゼンスを強化するため、サプライヤーは製造投資、流通パートナーシップの構築、技術サービス能力の向上に取り組んでいます。多様な動物栄養ポートフォリオを持つ企業は、フレーバーおよび甘味料を酵素、プロバイオティクス、ビタミン、その他の特殊飼料原料と組み合わせてクロスセルの機会を活用できます。この包括的なアプローチは、より少ないサプライヤーから包括的な栄養ソリューションを調達することを好む商業的な飼料工場に訴求し、長期的な関係を強化し市場浸透を拡大します。
地域の製造および動物栄養インフラへの投資が競争のダイナミクスを再形成しています。2024年9月、dsm-firmenich AGはエジプトのサダット・シティに動物栄養・健康向けの最先端のプレミックスおよび添加物施設を開設しました。年間生産能力1万メトリックトンを誇るこの施設は、アフリカおよびその近隣地域全体におけるdsm-firmenichのリーチを強化しています[3]。この戦略的投資は信頼性の高い地域供給を確保するだけでなく、顧客の絶えず進化するニーズへの技術サポートと対応力を高めます。特殊飼料添加物への需要が急増する中、地域生産資産、深い応用専門知識、広範な流通ネットワークを備えた企業が市場をリードする態勢にあります。
アフリカ飼料用フレーバー・甘味料産業のリーダー企業
-
Adisseo France SAS
-
Archer Daniels Midland Company
-
Kemin Industries, Inc.
-
Norel, S.A.
-
Phytobiotics Futterzusatzstoffe GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ飼料用フレーバーおよび甘味料市場 このレポートでカバーされる企業
- Adisseo France SAS (China National BlueStar (Group) Co., Ltd.)
- Archer Daniels Midland Company
- Kemin Industries, Inc.
- Norel, S.A.
- Phytobiotics Futterzusatzstoffe GmbH
- Lucta, S.A.
- Alltech, Inc.
- Innovad NV/SA (Innovad Group)
- Palital Feed Additives B.V. (Arvesta NV)
- Nutreco N.V. (SHV Holdings N.V.)
- dsm-firmenich AG
- Evonik Industries AG
- Cargill, Incorporated
- International Flavors and Fragrances Inc.
- Guilin Layn Natural Ingredients Corp.
最近の産業開発事情 アフリカ飼料用フレーバーおよび甘味料市場
- 2025年9月:Archer Daniels Midland CompanyとAlltech, Inc.は、北米における動物飼料に特化した合弁事業の設立に向けた最終合意書を締結しました。このコラボレーションは動物栄養における能力を強化し、飼料配合の専門知識を拡充することで、飼料用フレーバー・甘味料などのグローバルな飼料添加物市場におけるイノベーションへの道を開きます。
- 2024年9月:DSM-Firmenich AGはエジプトに年間生産能力1万メトリックトンの新たな動物栄養・健康製造施設を開設し、特殊飼料添加物の地域生産を強化するとともに、アフリカ全域における飼料用フレーバー・甘味料を含む嗜好性ソリューションの供給を拡充しました。
アフリカ飼料用フレーバー・甘味料市場レポートの調査範囲
飼料用フレーバーおよび甘味料は、動物飼料の味、香り、全体的な嗜好性を高め、安定した飼料摂取量を促進し飼料拒否を低減するために使用される特殊飼料添加物です。これらの添加物は、特に食事の移行期、ストレス条件下、または嗜好性の低い原料を飼料配合に組み込む際に、様々な家畜種における飼料受容性を高めます。アフリカ飼料用フレーバー・甘味料市場レポートは、サブ添加物別(フレーバーおよび甘味料)、動物別(水産養殖、家禽、反芻動物、豚、その他の動物)、地域別(エジプト、ケニア、南アフリカ、その他のアフリカ)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
| フレーバー |
| 甘味料 |
| 水産養殖 | 魚 |
| エビ | |
| その他の水産養殖種 | |
| 家禽 | ブロイラー |
| 採卵鶏 | |
| その他の家禽 | |
| 反芻動物 | 肉牛 |
| 乳牛 | |
| その他の反芻動物 | |
| 豚 | |
| その他の動物 |
| エジプト |
| ケニア |
| 南アフリカ |
| その他のアフリカ |
| サブ添加物別 | フレーバー | |
| 甘味料 | ||
| 動物別 | 水産養殖 | 魚 |
| エビ | ||
| その他の水産養殖種 | ||
| 家禽 | ブロイラー | |
| 採卵鶏 | ||
| その他の家禽 | ||
| 反芻動物 | 肉牛 | |
| 乳牛 | ||
| その他の反芻動物 | ||
| 豚 | ||
| その他の動物 | ||
| 地域別 | エジプト | |
| ケニア | ||
| 南アフリカ | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2031年までのアフリカ飼料用フレーバー・甘味料セクターの予測金額は?
アフリカ飼料用フレーバー・甘味料市場規模は2031年までに5,776万米ドルに達すると予測されています。
アフリカ全域で需要をリードするサブ添加物は?
フレーバーが大差でリードしており、2025年に最大の94.0%の市場シェアを占めました。
最大の需要基盤を生み出す動物グループは?
反芻動物が2025年に最大の90.9%の市場シェアを占めました。
南アフリカがこの分野の主要国である理由は?
南アフリカは2025年に最大の48.0%の市場シェアを占め、2026年から2031年にかけてCAGR 3.4%で最も速く成長する国別セグメントでもあります。