
移転価格サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 9.60 十億米ドル |
| 市場規模 (2032) | 13 十億米ドル |
| 成長率 (2027 - 2032) | 6.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる移転価格サービス市場分析
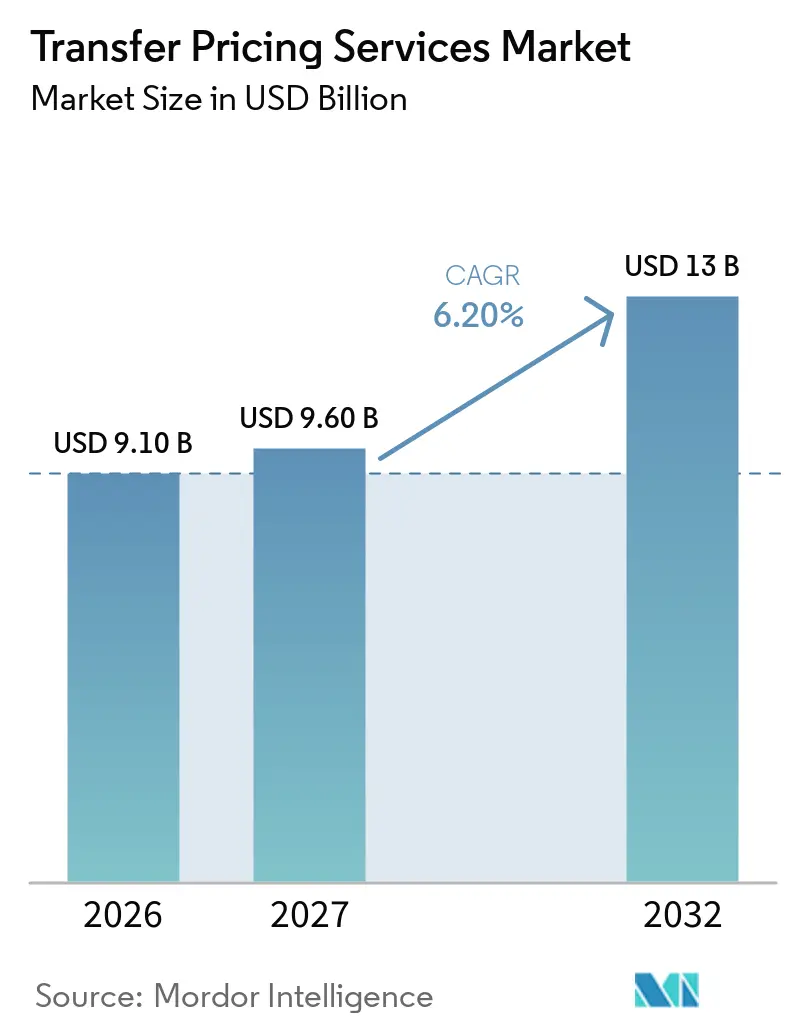
移転価格サービス市場規模は、2026年の9.10 ビリオン 米ドルから2027年には9.60 ビリオン 米ドルに成長し、2027年から2032年にかけて6.20%のCAGRで2032年までに13 ビリオン 米ドルに達すると予測されています。
移転価格サービス市場は、多国籍企業が国境を越えた取引の増加と厳格な税務監督に直面するなかで拡大しています。世界の商品貿易量は2025年に4.6%増加し、G20の商品貿易は2026年第1四半期に前四半期比5.3%増加し、支援を必要とするグループ内取引の件数が増加しています。主要な法域では2026年に公開国別報告が予定されており、移転価格はより可視性の高いガバナンスの役割を担うようになっています。この変化は、ポリシー業務、文書化、データ管理、および紛争支援組み合わせたプロバイダーに有利に働きます。移転価格サービス市場はまた、定期的なコンプライアンスプロジェクトから、テクノロジーによって支えられた継続的なオペレーティングモデルへのシフトを反映しています。
主要レポートのポイント
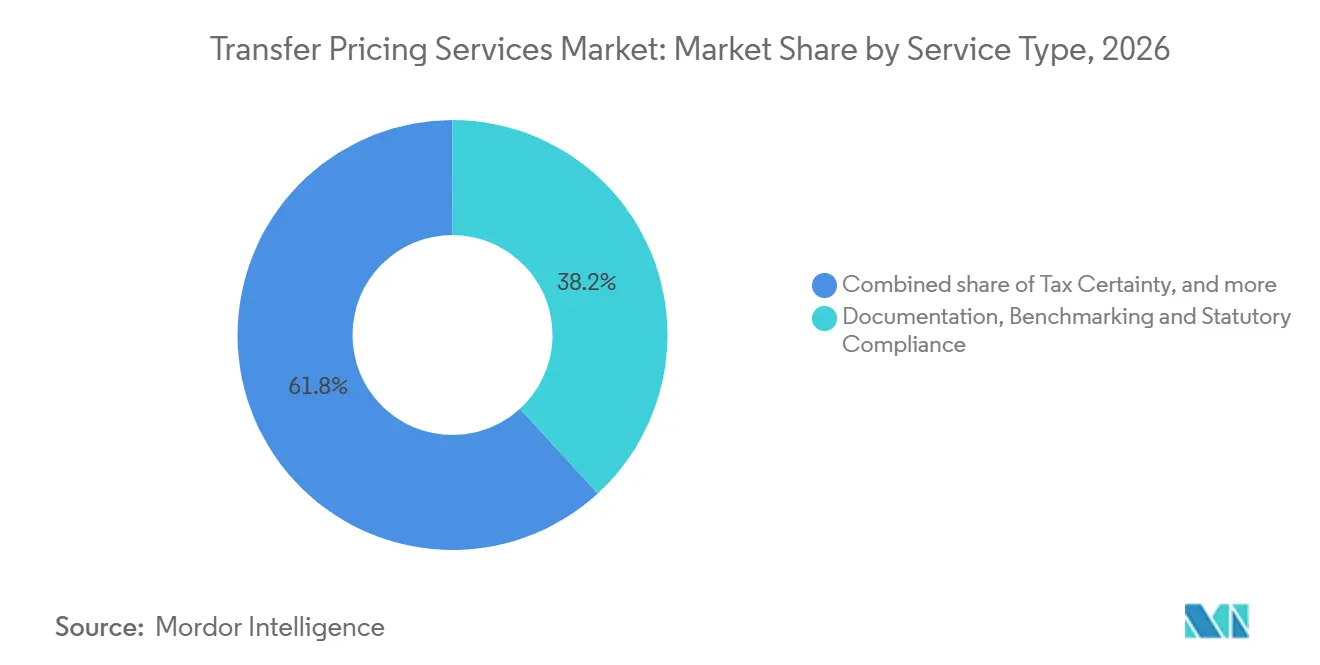
- 文書化、ベンチマーキング、および法定コンプライアンスは、2026年の移転価格サービス市場シェアの38.2%を占め、一方、コントロバーシー、相互協議手続き(MAP)、および紛争解決は2032年までに8.1%のCAGRを記録すると予測されています。
- プロジェクト・マンデートベースの契約は2026年の収益の46.8%を占め、一方、共同ソーシングおよびマネージド移転価格オペレーションは2032年までに9.2%のCAGRで成長すると予測されています。
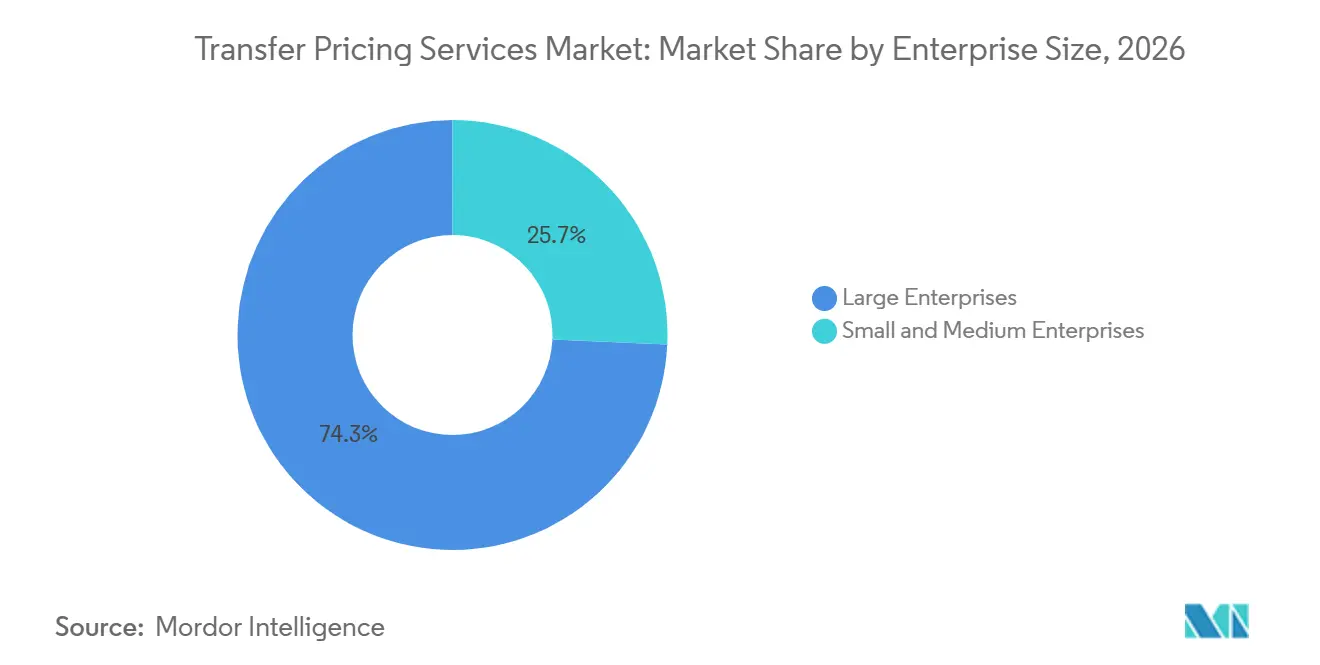
- 大企業は2026年の移転価格サービス市場シェアの74.3%を占め、一方、SMEは2032年までに7.0%のCAGRで成長すると予測されています。
- 産業製造業は2026年の移転価格サービス市場シェアの22.1%を占め、一方、TMTは2032年までに7.8%のCAGRで成長すると予測されています。
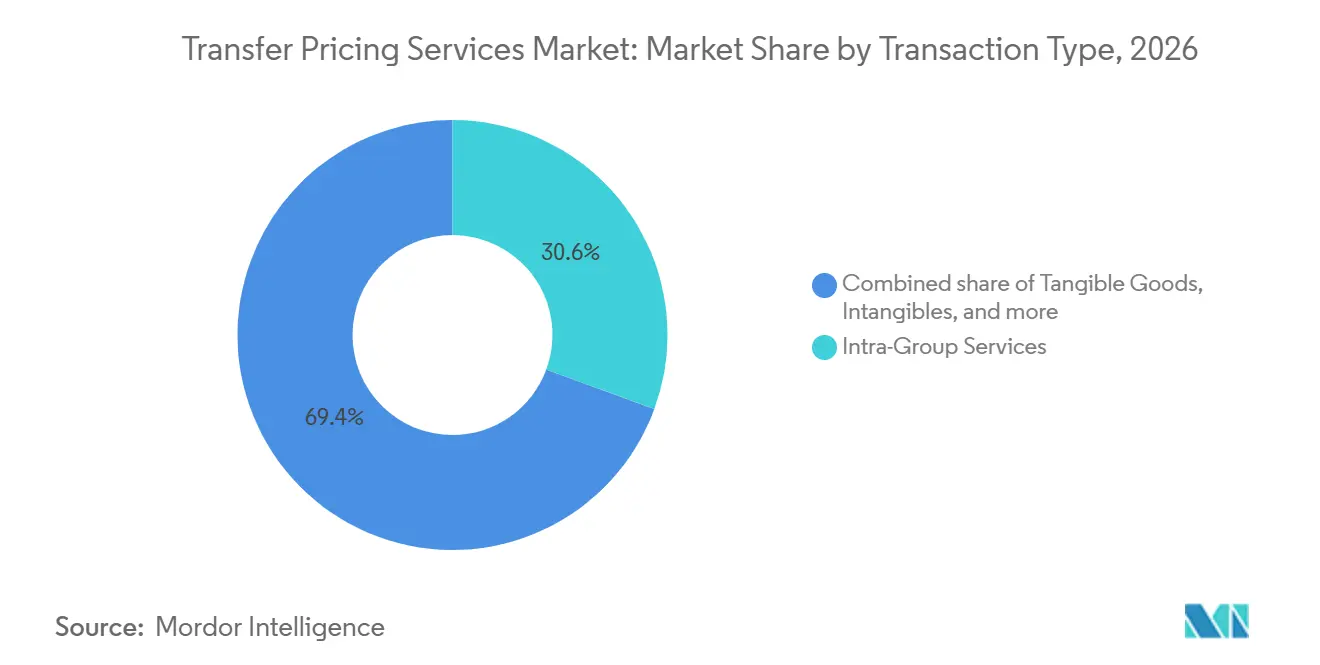
- グループ内サービスは2026年の移転価格サービス市場シェアの30.6%を占め、一方、金融取引は2032年までに8.4%のCAGRで成長すると予測されています。
- 会計・税務ネットワークは2026年の移転価格サービス市場シェアの66.4%を占め、一方、移転価格専門ブティックは2032年までに8.2%のCAGRで成長すると予測されています。
- 北米は2026年の移転価格サービス市場シェアの40.6%を占め、一方、アジア太平洋地域は2032年までに7.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期 |
|---|---|---|---|
| 国境を越えた 関連当事者間取引量の増加 | +1.7% | グローバル | 短期 (2年以内) |
| 移転価格文書化および コンプライアンス要件の拡大 | +1.5% | 北米およびヨーロッパ、アジア太平洋地域および中東・アフリカへの波及 | 中期 (2〜4年) |
| OECDの移転価格および 国際税制改革の実施 | +1.2% | グローバル | 中期 (2〜4年) |
| 税務当局による監視、 税務調査、および移転価格紛争の増加 | +1.0% | 北米、 ヨーロッパ、アジア太平洋地域中核 | 短期 (2年以内) |
| 移転価格プランニングおよび 事業再編アドバイザリーへの需要増加 | +0.5% | 北米、アジア太平洋地域中核、 中東・アフリカへの波及 | 短期 (2年以内) |
| テクノロジーを活用した移転価格 コンプライアンスおよびリスク管理の採用 | +0.4% | グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
国境を越えた関連当事者間取引量の増加
国際的なビジネス活動の拡大により、多国籍企業は、適用される国内規則およびOECDの移転価格ガイドラインに従って、関連企業間の国境を越えた取引を評価・文書化する必要性が高まっています。OECDは、商業的拠点を通じて提供されるサービスが2023年に8.8 トリリオン 米ドルに達したと報告しており、このチャネルにはグループ内取引が伴うことが多いです[1]。サプライチェーン、調達手配、および生産拠点の変化は、関連企業が果たす機能、使用する資産、および負担するリスクを変化させる可能性があり、企業は移転価格ポリシーを再評価する必要があります。これらの動向は、継続的な税務・経済・業務分析、および定期的な文書化・コンプライアンス業務を支えています。
移転価格文書化およびコンプライアンス要件の拡大
移転価格の文書化義務は、より時間的制約が厳しくなり、法域をまたいでますます標準化されています。ドイツでは、要請された移転価格記録を一般的に30日以内に提出することが求められており、税務調査の通知後にはその期間内に特定の文書を提出しなければなりません。英国では、2026年財政法によりHMRCが国際管理取引スケジュール(ICTS)を導入する権限が付与され、2026年6月に協議のための規則草案が公表され、2027年1月1日以降に開始する会計期間への適用が意図されています[2]。一方、約120の法域がOECD/G20 BEPSアクション13フレームワークの下で国別報告義務を導入しており、対象となる多国籍グループに対する透明性要件を強化しています。これらの動向は、調整された文書化、取引レベルのデータ管理、および継続的なコンプライアンスサービスへの需要を支えていますが、継続的なマネージドサービスの採用範囲は企業や法域によって異なります。
OECDの移転価格および国際税制改革の実施
OECDの改革は、グループが通常の販売、サービス、および報告義務を評価する方法を変えています。アマウントBは2024年2月にOECDの移転価格ガイドラインに組み込まれ、採用法域では2025年1月1日開始の会計年度から適用されます。OECDは2026年6月に第VII章の改訂案を公表し、グループ内サービスおよび取引の描写により重点を置いています。2026年に予定されている公開国別報告書は、移転価格ポリシーを外部のステークホルダーにとってより可視化するものでもあります。したがって、移転価格サービス市場は、技術的なポリシーと信頼性の高い財務・業務データを結びつける支援を必要としています。ルクセンブルクの2026年4月のアマウントBサーキュラーは、簡略化されたフレームワークの継続的な法域採用を示しています[3]。この規制活動は、販売手配およびグループ内サービス料金に関するアドバイザリー業務を支えています。
税務当局による監視、税務調査、および移転価格紛争の増加
税務当局による監視は、コントロバーシー支援への持続的な需要源であり続けています。OECDの統計によると、2024年の新規相互協議手続き(MAP)件数は2,731件で、2023年比29%増加しました。移転価格案件は29.1%増の2,525件となり、平均解決期間は30.9ヶ月でした[4]。解決期間が長いことから、企業は正式な紛争になる前に証拠を強化するよう促されています。移転価格サービス市場は、税務調査への備え、APA支援、および調整された紛争管理へのこのニーズから恩恵を受けています。韓国の厳格な証拠規則およびアラブ首長国連邦のAPAガイダンスは、監視が地域をまたいで広がっていることを示しています。これらの状況は、文書化システムがすでに整備されている場合でも、紛争業務への需要を維持しています。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 複数法域にわたる移転価格 コンプライアンスの高コスト | -0.5% | グローバル | 中期 (2〜4年) |
| 移転価格、税務、および経済の 専門家の不足 | -0.4% | グローバル | 中期 (2〜4年) |
| 企業システム全体にわたる 財務・取引データの断片化 | -0.3% | グローバル | 短期 (2年以内) |
| 国レベルの移転価格規制の 乖離による複雑性 | -0.3% | アジア太平洋地域中核、 中東・アフリカ、ヨーロッパへの波及 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
複数法域にわたる移転価格コンプライアンスの高コスト
複数法域にわたるコンプライアンスは、内部リソースが限られているグループに相当な負担をかける可能性があります。異なる申告期限、文書化規則、およびペナルティ制度は、別々のワークフローと専門家によるレビューを必要とします。ドイツおよび英国における追加の報告義務は、グローバルなコンプライアンスアプローチを維持するコストを引き上げる可能性があります。二国間APAはま、権限ある当局との長期的な関与を必要とする場合があり、中小企業による利用を制限しています。移転価格サービス市場は、大規模クライアントと中規模クライアントの間で異なる支出パターンに直面しています。これらのコスト圧力は、標準化された文書化、マネージドサービス、および反復作業を削減するツールを優遇します。
移転価格、税務、および経済の専門家の不足
移転価格業務には、税務知識、財務分析、およびビジネスの運営方法に関する理解が必要です。2025年のNBER研究では、OECD整合型の改革後に、チリ、コロンビア、スペイン、およびウルグアイで移転価格コンサルタントが大幅に増加したことが明らかになりました。同研究はまた、供給の反応が規制需要に対して2〜4年遅れる可能性があることも示しています。デジタルツールはベンチマーキングや定型的な情報関連業務を支援できますが、複雑な案件における上級者の判断を代替するものではありません。評価紛争、機能の特性評価、および相互協議手続き案件には、依然として経験豊富な実務家が必要です。したがって、移転価格サービス市場は、クライアントの需要が増加しても、キャパシティの制約に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コンプライアンスが収益を支え、コントロバーシーが成長を牽引文書化、ベンチマーキング、および法定コンプライアンスは、2026年のサービスタイプ収益の38.2%を占め、多国籍企業の間でローカルファイル、ベンチマーキング研究、取引説明、および法定申告に対する継続的なニーズを反映しています。このセグメントは、アクション13の下で必要とされる基本的な記録を提供し、プロバイダーに法域をまたいだ反復業務の安定した基盤を与えています。ポリシー、プランニング、およびオペレーティングモデルアドバイザリーは、企業が業務変更にポリシーを整合させるのを支援し、一方、税務確実性サービスは、複雑な国境を越えた取引を行う前に明確性を求めるグループを支援します。インドの中央直接税委員会は2025〜26年度に219件のAPA合意を締結し、うち84件は二国間合意であり、確実性メカニズムの継続的な利用を示しています。また、企業が年間を通じて処理される取引にポリシーの選択を結びつける管理を求めるなかで、オペレーショナル移転価格の重要性も高まっています。
コントロバーシー、MAPおよび紛争解決は、案件数の増加と権限ある当局の限られたキャパシティに支えられ、2032年までに8.1%のCAGRで成長すると予測されています。OECDは2024年に記録的な数の移転価格MAP案件を記録し、事前紛争分析、証拠準備、および調整された案件管理の必要性を高めています。2026年6月の第VII章協議は、取引の描写と支援例により大きな注意を払っているため、サービス取引に関する追加の文書化業務を生み出す可能性があります。このセグメントにおける効果的な支援は、移転価格文書化、経済分析、およびグループ企業が受け取る商業的便益の明確な説明を組み合わせるものです。税務当局がグループ内料金および関連証拠を引き続き検証するなかで、移転価格サービス市場はこのセグメントの成長リードを維持する可能性が高いです。
デリバリーモデル別:
マンデートがリードするが共同ソーシングが変革をもたらすプロジェクト/マンデート契約は2026年の収益の46.8%を占めました。これは、APA交渉、評価紛争、および事業再編が事実に基づいており、上級専門家の関与を必要とすることが多いためです。これらの案件は常に標準化できるわけではなく、経験豊富なプロバイダーにとってプレミアムなアドバイザリーの役割を支えています。継続的なリテイナー契約は、大規模な内部チームを持たずに専門家への定期的なアクセスを必要とするグループを中心に、予測可能な年次文書化、レビュー、およびベンチマーキングのニーズを持つクライアントに対応しています。移転価格サービス市場は引き続き両モデルを使用していますが、ツールは現在、情報収集や定型的な比較業務の一部を自動化できます。クライアントはますます、アドバイザーが反復的な作業よりも例外処理、レビュー、および専門的判断により多くの時間を費やすことを期待しています。
共同ソーシング/マネージド移転価格オペレーションは、セグメント推計の中で最も高い成長率となる2032年までに9.2%のCAGRで成長すると予測されています。ドイツ、英国、およびアジア太平洋地域の法域における厳しいカレンダーは、企業が申告期限近くにのみファイルを準備するのではなく、年間を通じて移転価格管理を維持するよう促しています。Deloitteは、成熟したAIツールを持つ組織が2025年に外部文書化アドバイザーへの支出を51%削減し、内部スタッフの作業時間を38%削減したと報告しています。移転価格サービス市場は、クライアントチーム、テクノロジープラットフォーム、および専門家レビューを組み合わせたハイブリッドモデルを通じて、より継続的なガバナンスプロセスに対応しています。これらの取り決めは、複雑な案件に対する専門家支援を維持しながら、価格決定と支援証拠のより一貫した記録を作成します。
企業規模別:
大企業が支出を支え、SMEが加速大企業は2026年の収益の74.3%を占めました。これは、その国際的な事業展開が、関連当事者間取引、法人、報告義務、および税務当局とのやり取りの幅広い範囲を生み出すためです。大企業は、APA、MAP案件、文書化、およびオペレーショナル管理のためのグローバルカバレッジを必要とし、調整された複数国にわたるデリバリーを支えています。移転価格サービス市場はこの需要に支えられており、特にクライアントがポリシーを財務情報およびローカル記録と照合するシステムを必要とする場合に顕著です。グローバルプログラムには国内スタッフィングとクライアントのオペレーティングモデルに関する蓄積された知識が必要なため、確立されたプロバイダー関係は持続的です。これらの特徴は、大企業がプロバイダー収益および広範な専門家ネットワークのビジネスケースの中心であり続ける理由を説明しています。
SMEは、特に重要な融資および管理手数料を持つ小規模な国境を越えたグループへの規制上の注目が拡大するなかで、2032年までに7.0%のCAGRで成長すると予測されています。カナダの2025年予算は、関連当事者間融資および管理手数料に関与するSMEへの監視を強化しました。英国の提案されたICTSも、対象となる国境を越えた取引を持つ中規模グループに影響を与え、実用的な報告プロセスへの需要を生み出す可能性があります。これらのクライアントは通常コスト意識が高く、レビューに耐えうる標準化されたテクノロジー支援型文書化の機会を生み出しています。移転価格サービス市場は、集中したスコープ、低いデリバリーコスト、および異例の資金調達、無形資産、または再編案件に対する専門家支援を通じてこのグループに対応できます。
業種別:
製造業がシェアを支え、TMTがルールを書き換える産業製造業は2026年の業種別収益の22.1%を占めました。これは、設備投資、長い製品サイクル、および複数国にわたるサプライチェーンが相当数の関連当事者間取引を生み出すためです。関税と移転価格の相互作用は、製造業全体でマージン分析、文書化の更新、および紛争支援の必要性を高めています。2025年および2026年の米国の関税措置は、限定リスク製造業者のリターンに圧力をかけ、グループが記録されたマージンが記載された機能およびリスクと一致しているかどうかを再検討することを求めました。金融サービスも、詳細な財務分析と明確な文書化を必要とする財務管理、キャッシュプーリング、およびキャプティブ保険の取り決めを通じて貢献しています。移転価格サービス市場は、物理的なサプライチェーンが税務および関税の監視と密接に結びついているため、製造業を重要な業務源として維持しています。
TMTは、このセクターが分散した人材、高価値の無形資産、および急速に変化するビジネスモデルを組み合わせているため、2032年までに7.8%のCAGRで成長すると予測されています。知的財産、ユーザーデータ、およびアルゴリズムは、標準的な比較可能性分析をより困難にし、詳細な機能分析の必要性を高めています。2026年初頭の時点で、OECDも米国財務省もAIビジネスに特化した移転価格ガイダンスを発行していませんでした。したがって、既存のフレームワークを新しい商業的取り決めに適用する必要があり、価格設定支援の複雑性が増しています。ライフサイエンスおよび消費財・小売業も、無形資産が多い構造、ブランド取り決め、および文書化されたリターンと価値創造を結びつける必要性を通じて需要に貢献しています。
取引タイプ別:
グループ内サービスが支配し、金融取引が強化された監視に直面グループ内サービスは2026年の収益の30.6%を占めました。これは、共有サービス、管理手数料、情報技術支援、および研究費配分が多国籍グループ全体で一般的であるためです。各料金には、受益者の便益の証拠、適切な配分キー、および防御可能な価格設定方法が必要です。OECDの2026年6月の第VII章協議は、サービス取引の便益テストおよび方法選択に直接対応しました。有形財業務は製造業の税務調査サイクルおよびサプライチェーンの変化と結びついており、一方、無形資産はライセンスおよびコスト分担構造が高い税務上の影響を持つ可能性があるため監視を受けています。移転価格サービス市場は、プロバイダーがサービス説明、証拠、配分方法、および価格分析を結びつける必要があるため、このカテゴリーに大きな継続的業務量を持っています。
金融取引は、税当局がグループ内資金調達に対してより詳細なレビューを適用するなかで、2032年までに8.4%のCAGRで成長すると予測されています。OECDの2025年11月のモデル租税条約第9条注釈の更新は、金融取引の価格設定前の正確な描写を強調しました。2025年6月のベルギーの裁判所判決は、グループ内融資に対して独立してサポートされた信用格付け分析を求めました。ピラーツーは、資金調達構造に実効税率の考慮を加え、分析をより広範な税務報告の決定と結びつけています。移転価格サービス市場は、借り手、融資条件、保証、市場状況、および資金調達取り決めと実際の事実との整合性を文書化できる専門家を必要としています。
プロバイダータイプ別:
ネットワークが支配するがブティックが最速で成長会計・税務ネットワークは2026年のプロバイダータイプ収益の66.4%を占めました。これは、多国籍クライアントが多くの法域にわたる調整された支援を必要とするためです。これらのネットワークは、広範なスタッフィングカバレッジを通じて、BEPS 2.0コンプライアンス、取引業務、現地税務当局との関与、文書化、および紛争管理を支援しています。移転価格サービス市場は、クライアントが複数の国および事業部門にわたって一貫した方法論を必要とする場合に、広範なネットワークを優遇します。法律事務所は、紛争が正式な訴訟に移行する場合に引き続き関連性を持ち、一方、経済コンサルタンシーは評価、ベンチマーキング、および専門家証言のマンデートに貢献しています。グローバルな関係と現地の知識は、複雑な案件における確立された会計・税務ネットワークの地位を支える切り替えコストを生み出しています。
移転価格専門ブティックは、一部のクライアントが集中した技術的専門知識と低コストのデリバリーを重視するため、2032年までに8.2%のCAGRで成長すると予測されています。Valentiam およびTPA Globalは、それぞれのオペレーティングモデルを通じて移転価格文書化と国際的なカバレッジを提供しています。テクノロジー支援型ベンチマーキングとパートナー主導のサービスの活用は、明確なニーズを持つ中堅市場クライアントにアピールする可能性があります。移転価格サービス市場は、継続性と技術的な深さがフルグローバルネットワークよりも重要な場合に、ブティックが競争できる余地を与えています。大手事務所から移籍した上級専門家は、特に専門家とテクノロジープラットフォームを組み合わせたマネージドサービスモデルにおいて、ブティックの能力を強化できます。
地域分析
北米の移転価格サービス市場
北米は2026年の収益の40.6%を占め、移転価格サービス市場において最大の地域的地位を占めています。米国は多国籍企業の本社が多く、税務執行活動のレベルも高いです。2026年2月の第8巡回区控訴裁判所による最終的な3M判決は、ローパー・ブライト判決後の司法審査の下での税務調査防御戦略の要素を変えました。カナダの2025年予算は、SMEの文書化をOECD基準により近づけ、国境を越えた事業者の間で対象となるクライアント基盤を拡大しました。メキシコは、マキラドーラ製造基盤と事前価格確認プログラムを通じて貢献しています。これらの状況は、北米をコンプライアンス、コントロバーシー、およびオペレーティングモデル業務にとって重要な地域にしています。
欧州の移転価格サービス市場
欧州は、拘束力のある地域的フレームワークではなく、国内のOECD整合型規則によって形成され続けています。欧州委員会は2025年10月に提案していた移転価格指令を撤回し、国内の相違点を残しました。2025年1月から施行されたドイツの規則は、税務調査の要請から30日以内に移転価格記録を提出することを求めています。2025年9月の欧州司法裁判所のArcomet判決は、識別可能なサービスに関連する年末移転価格調整のVAT処理への注目を高めました。英国の提案されたICTSは、国境を越えた関連当事者間取引に対する開示要件を追加するものです。これらの動向は、地域全体での調整された直接税および間接税分析への需要を支えています。
アジア太平洋地域および中東・アフリカの移転価格サービス市場
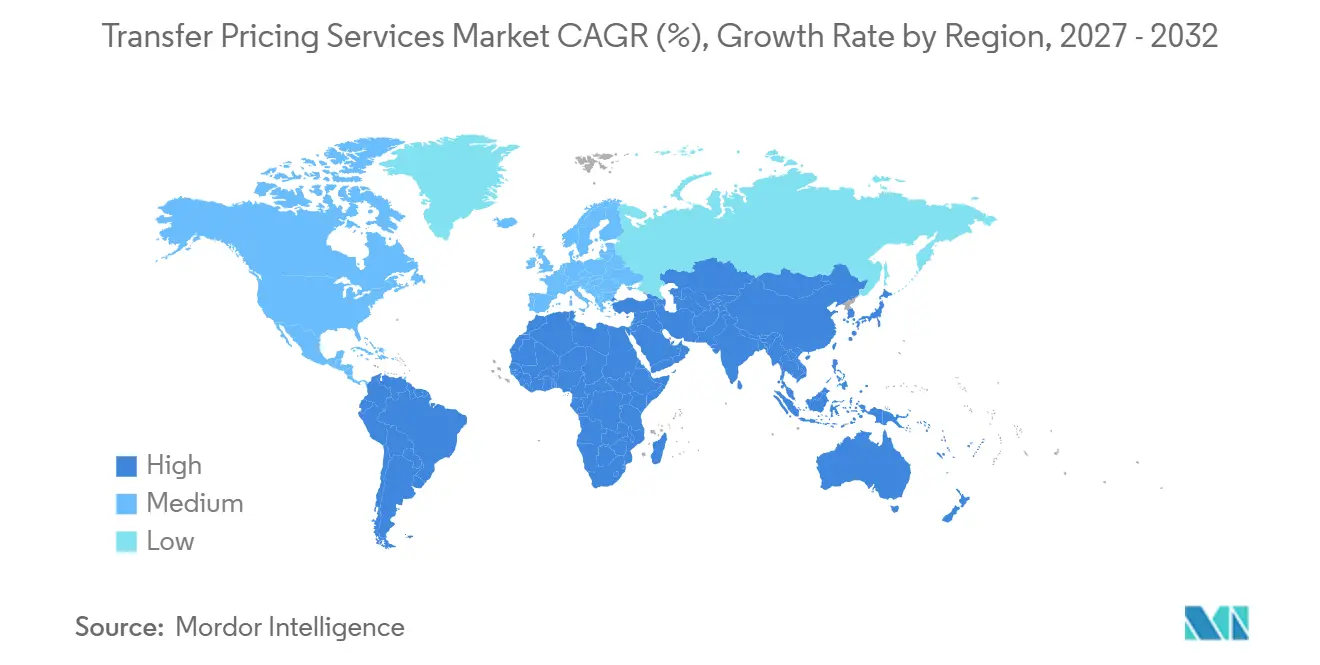
アジア太平洋地域は2032年までに7.7%のCAGRで成長すると予測されています。インドの2025年所得税法は2026年4月1日に施行され、3年間のブロック評価フレームワーク、自動化されたAPA承認、改訂されたセーフハーバーマージン、およびより広範な取引報告要件を導入しました。インドは2025〜26年度に219件のAPA合意を締結し、うち84件は二国間合意であり、累計1,034件を超えました。シンガポールの2026年2月に発行された第8版の移転価格ガイドラインには、特定の販売取引に対する簡略化されたアプローチが含まれていました。中国の関税混乱環境は、製造業者のマージンと文書化を再評価する必要性を高めています。中東・アフリカは新興地域であり、アラブ首長国連邦のAPAガイダンスおよび移転価格義務の地域的な拡大によって支えられています。
競合環境
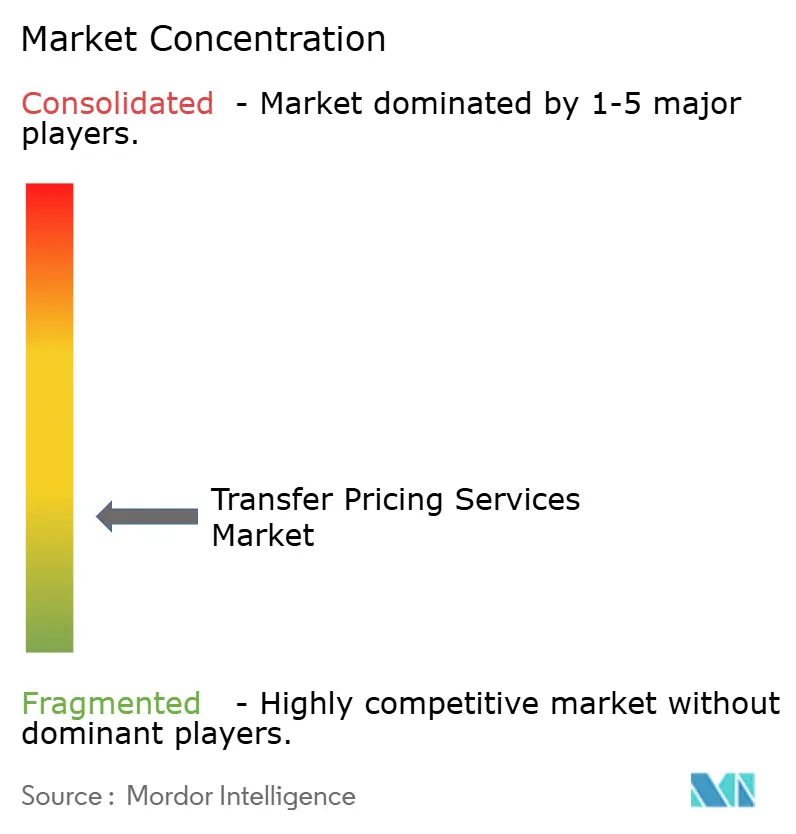
移転価格サービス市場は断片化しています。最大のネットワークは、クライアントがグローバルカバレッジと確立された現地関係を必要とする場合に優位性を維持しています。そのスケールは、文書化、紛争、国際税制改革、およびオペレーショナル管理にわたる業務も支えています。中堅層の統合は、最大のネットワーク以下での競争圧力を高めています。Grant Thorntonの2026年7月のCBIZ買収合意(50億米ドル)は、75億米ドルを超える合算収益を持つより大きなプロフェッショナルサービスプラットフォームを生み出すものです。これは、中堅事務所がより広範なマンデートを競争する能力を支えています。市場構造は、技術的な深さまたはコスト規律がフルネットワークよりも重要な場合に、専門家が競争できる余地を依然として残しています。
PwC米国とPwCインドは2026年9月に、PwCインドのコンサルティング事業とPwC米国のインドにおけるアドバイザリー能力を組み合わせた合弁事業を発表しました。この動きは、インド、米国、およびその他の市場のクライアントに対する共有デリバリーモデルを強化するものです。Deloitte、EY、KPMG、およびPwCも、OECDの2026年6月の第VII章協議に関す議論に参加しました。これは、技術的な移転価格ポリシー業務における大手事務所の継続的な役割を反映しています。AlphataxはTP AccurateおよびIntra Pricing Solutionsを2026年8月に買収し、グループ内資金調達およびAI支援文書化能力を追加しました。この取引は、テクノロジー対応コンプライアンスツールを通じた競争を示しています。専門的なアドバイスと信頼性の高いワークフローを組み合わせたプロバイダーは、継続的なクライアントニーズに対応するうえでより有利な立場にあります。
テクノロジーは、定型的な文書化、ベンチマーキング、およびプロセス管理においてますます重要になっています。Fonoaの2026年5月のPwCの間接税エッジプラットフォームの買収と1億1,000万米ドルのシリーズC資金調達は、テクノロジー主導の税務デリバリーへの継続的な投資を示しています。これらのツールは反復的なタスクを削減し、チームがレビューと困難な案件に集中できるようにします。統合された移転価格とピラーツーコンプライアンス管理においてホワイトスペースの機会が残っています。デジタルビジネスおよびAI集約型の多国籍企業も、比較可能な企業の入手可能性が依然として限られているため、支援を必要としています。Andersen Groupの2026年7月のナイジェリアにおける買収は、そのアフリカプラットフォームとアドバイザリー能力を拡大しました。したがって、移転価格サービス市場は、ネットワーク、専門事務所、およびテクノロジープロバイダーにわたって競争が続いています。
移転価格サービス業界のリーダー
-
Deloitte
-
PwC
-
EY
-
KPMG
-
Grant Thornton International Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
移転価格サービス市場 このレポートでカバーされる企業
- Deloitte
- PwC
- EY
- KPMG
- BDO
- Grant Thornton
- RSM International
- Crowe Global
- Baker Tilly International
- Forvis Mazars
- Kroll
- Alvarez & Marsal
- FTI Consulting
- TPA Global
- Valentiam
- Andersen
- Baker McKenzie
- Nexia International
- TMF Group
- WTS Global
最近の産業開発事情 移転価格サービス市場
- 2026年9月:PwC米国とPwCインドは、PwCインドのコンサルティング事業とPwC米国アドバイザリーのインド拠点の能力を単一のアドバイザリープラットフォームに統合する合弁事業を発表し、2027年上半期のクロージングを予定しています。対象はインド、米国、およびグローバルクライアントです。
- 2026年8月:AlphataxはTP AccurateおよびIntra Pricing Solutionsを買収し、TPGenie AIによる文書化支援を含む移転価格コンプライアンス能力を拡大しました。
- 2026年7月:Grant Thornton AdvisorsはCBIZを50億米ドルの現金で買収することに合意し、20カ国以上に拠点を持ち、合算収益が75億米ドルを超えるより大きな米国プロフェッショナルサービス会社を創設します。
- 2026年7月:Andersen Group Inc.はナイジェリアのAndersen Tax LPおよびVerraki Partnersを買収し、180カ国・50,000人のプロフェッショナルプラットフォームに加えました。
世界の移転価格サービス市場レポートの範囲
セグメンテーション概要
| ポリシー、プランニングおよびオペレーティングモデルアドバイザリー |
| 文書化、ベンチマーキングおよび法定コンプライアンス |
| 税務確実性 |
| コントロバーシー、MAPおよび紛争解決 |
| オペレーショナル移転価格 |
| プロジェクト/マンデート |
| 継続的リテイナー |
| 共同ソーシング/マネージド移転価格オペレーション |
| 大企業 |
| 中小企業 |
| 金融サービス |
| テクノロジー、メディアおよびテレコミュニケーション |
| ライフサイエンス |
| エネルギー、資源およびユーティリティ |
| 産業製造業 |
| 消費財・小売業 |
| その他の業種 |
| 有形財 |
| グループ内サービス |
| 無形資産 |
| 金融取引 |
| 再編およびPE帰属 |
| 会計・税務ネットワーク |
| 法律事務所 |
| 経済コンサルタンシー |
| 移転価格専門ブティック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | ポリシー、プランニングおよびオペレーティングモデルアドバイザリー | |
| 文書化、ベンチマーキングおよび法定コンプライアンス | ||
| 税務確実性 | ||
| コントロバーシー、MAPおよび紛争解決 | ||
| オペレーショナル移転価格 | ||
| デリバリーモデル別 | プロジェクト/マンデート | |
| 継続的リテイナー | ||
| 共同ソーシング/マネージド移転価格オペレーション | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 金融サービス | |
| テクノロジー、メディアおよびテレコミュニケーション | ||
| ライフサイエンス | ||
| エネルギー、資源およびユーティリティ | ||
| 産業製造業 | ||
| 消費財・小売業 | ||
| その他の業種 | ||
| 取引タイプ別 | 有形財 | |
| グループ内サービス | ||
| 無形資産 | ||
| 金融取引 | ||
| 再編およびPE帰属 | ||
| プロバイダータイプ別 | 会計・税務ネットワーク | |
| 法律事務所 | ||
| 経済コンサルタンシー | ||
| 移転価格専門ブティック | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
移転価格サービスへの需要を牽引しているものは何ですか?
国境を越えた貿易、公開報告要件、より厳格な文書化規則、および税務当局による監視の強化が、継続的な支援への需要を高めています。
移転価格サービスセクターの規模はどのくらいですか?
2027年には96億米ドルと推定され、6.2%のCAGRで2032年までに130億米ドルに達すると予測されています。
最も成長が速いサービス分野はどこですか?
コントロバーシー、MAPおよび紛争解決は2032年までに8.1%のCAGRで成長すると予測されています。
最も急速に拡大しているデリバリーモデルはどれですか?
共同ソーシングおよびマネージド移転価格オペレーションは2032年までに9.2%のCAGRで成長すると予測されています。
最も高い成長予測を持つ地域はどこですか?
アジア太平洋地域は、インドおよびシンガポールにおける規制変更に支えられ、2032年までに7.7%のCAGRで成長すると予測されています。
金融取引がより多くの注目を受けているのはなぜですか?
新しい租税条約注釈、裁判所判決、およびピラーツーの考慮事項が、グループ内資金調達の文書化と分析の必要性を高めています。