
Tamaño y Participación del Mercado de Tutoría Académica y Programas de Aprendizaje Personalizado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
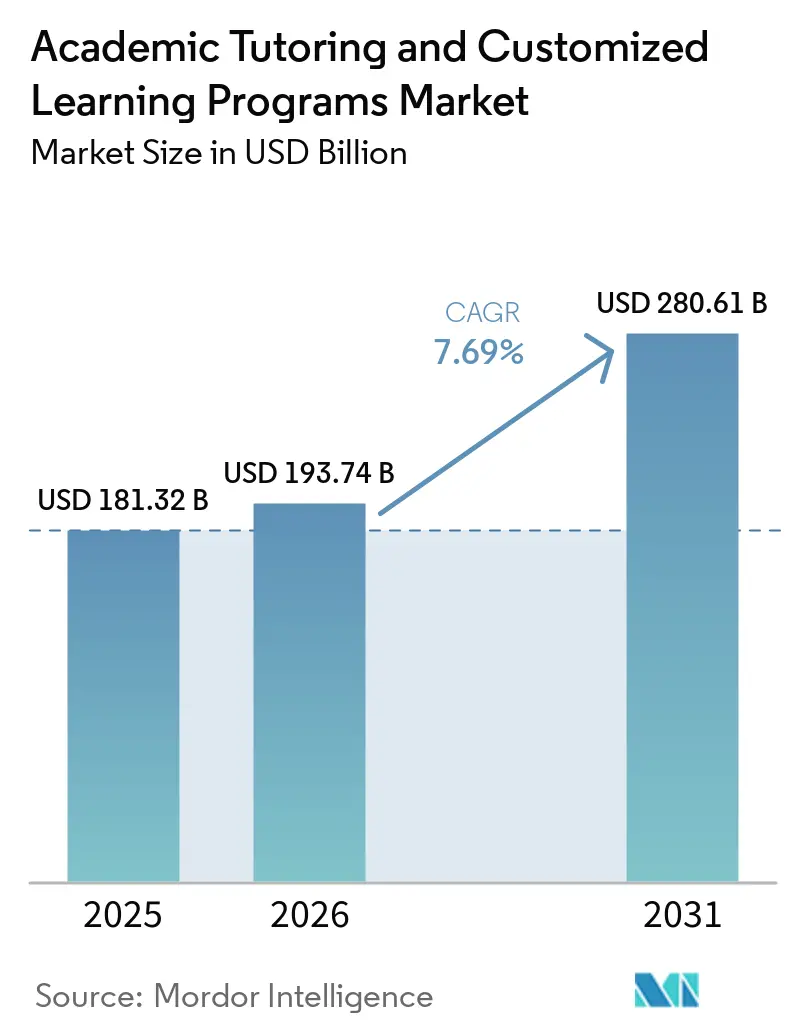
| Tamaño del Mercado (2026) | 193.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 280.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.69 % |
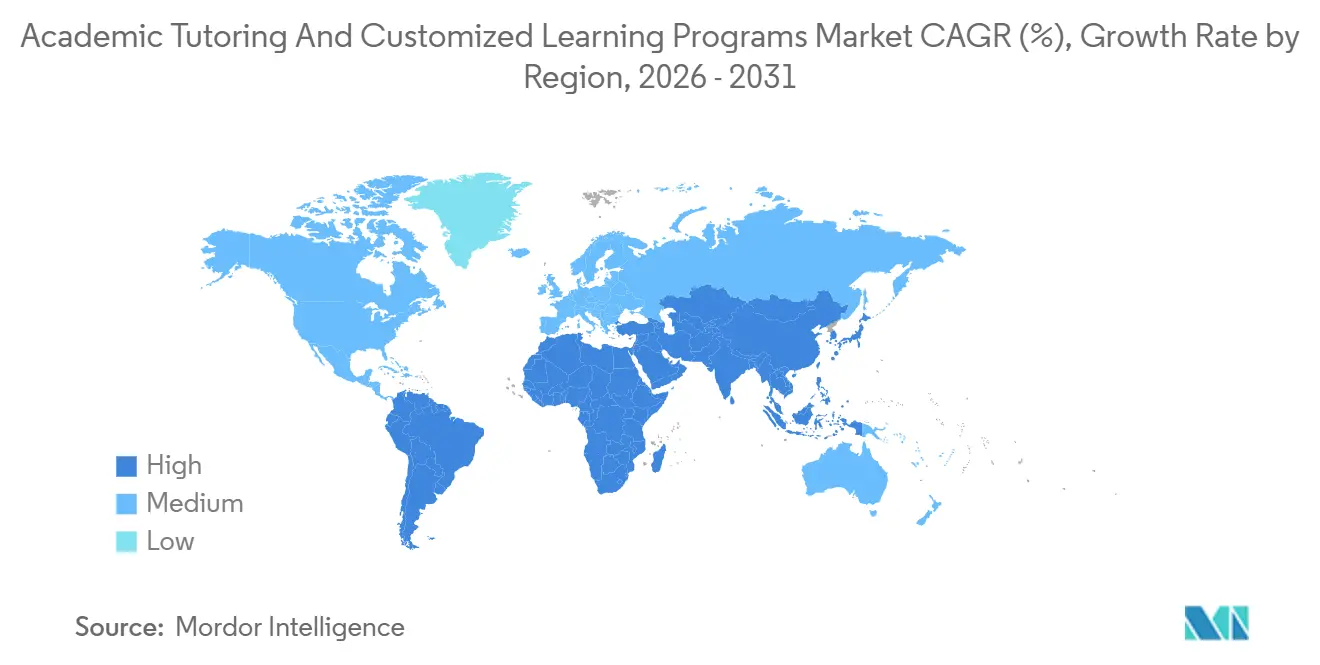
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
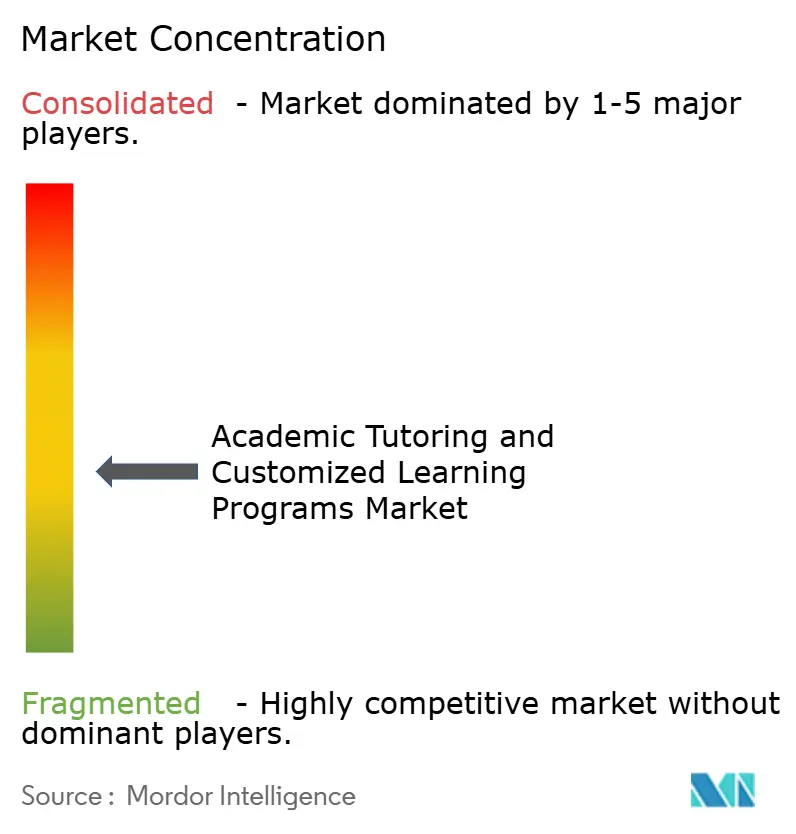
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tutoría Académica y Programas de Aprendizaje Personalizado por Mordor Intelligence
El mercado de Tutoría Académica y Programas de Aprendizaje Personalizado fue valorado en 181,32 mil millones de USD en 2025 y se estima que crecerá desde 193,74 mil millones de USD en 2026 hasta alcanzar 280,61 mil millones de USD en 2031, a una CAGR del 7,69% durante el período de pronóstico (2026-2031). El crecimiento está impulsado por modelos de entrega híbridos, acceso bajo demanda y herramientas de evaluación basadas en inteligencia artificial, que mejoran la accesibilidad y la escalabilidad en todos los grupos de edad. Los esfuerzos gubernamentales de recuperación educativa respaldan la demanda vinculada a las escuelas, aunque la reducción de los fondos de emergencia ha provocado fluctuaciones regionales[1]. Las instituciones dependen cada vez más de socios externos de tutoría para ofrecer servicios de manera flexible, lograr resultados de aprendizaje medibles y mejorar la presentación de informes. La preparación para exámenes ahora hace hincapié en resultados medibles, mientras que el aprendizaje personalizado para adultos presenta nuevas oportunidades de ingresos en regiones con baja participación en el aprendizaje estructurado. La región de Asia-Pacífico, liderada por China, India, Japón y Corea del Sur, influye en los precios, los modelos de plataforma y los puntos de referencia competitivos en América del Norte y Europa. Los proveedores especializados que se centran en materias de nicho, estudiantes adultos y servicios orientados a resultados continúan encontrando oportunidades dentro del mercado.
Conclusiones Clave del Informe
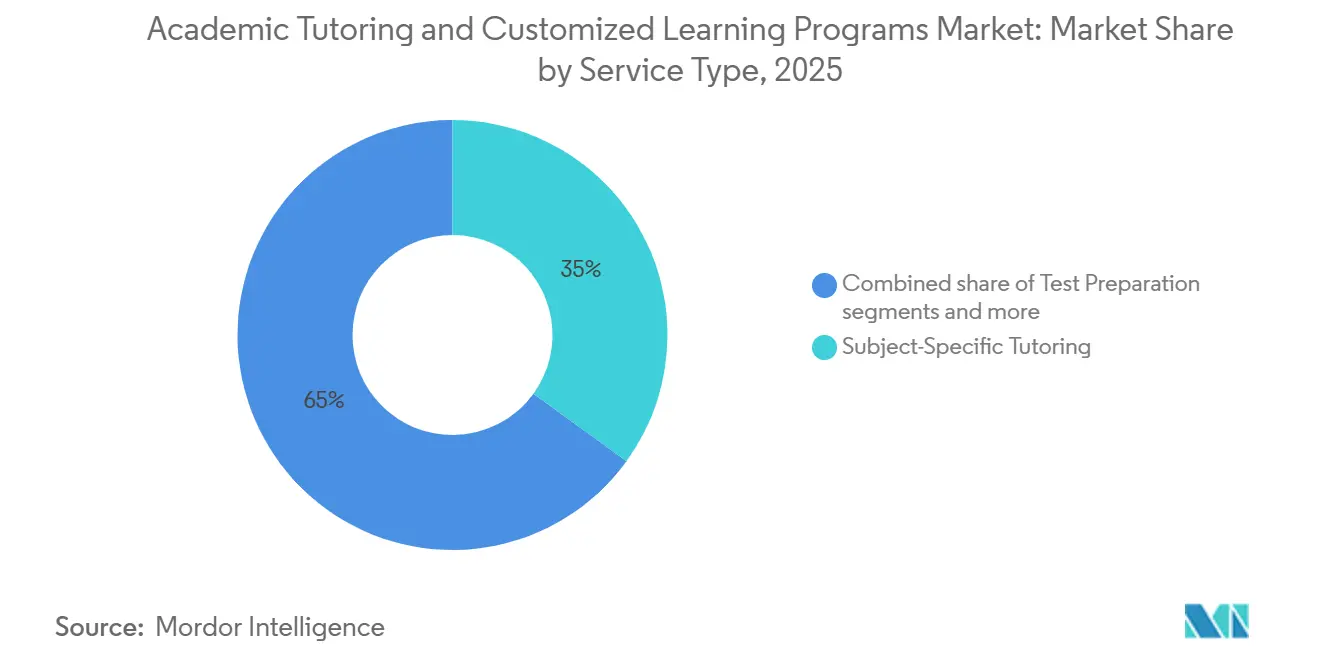
- Por tipo de servicio, la tutoría específica por materias representó el 35,0% de los ingresos en el mercado de Tutoría Académica y Programas de Aprendizaje Personalizado en 2025, mientras que se proyecta que los programas de desarrollo de habilidades y enriquecimiento se expandirán a una CAGR del 11,62% hasta 2031.
- Por modalidad de entrega, la tutoría presencial representó el 41,1% de los ingresos en el mercado de Tutoría Académica y Programas de Aprendizaje Personalizado en 2025, mientras que se proyecta que la tutoría bajo demanda se expandirá a una CAGR del 13,85% hasta 2031.
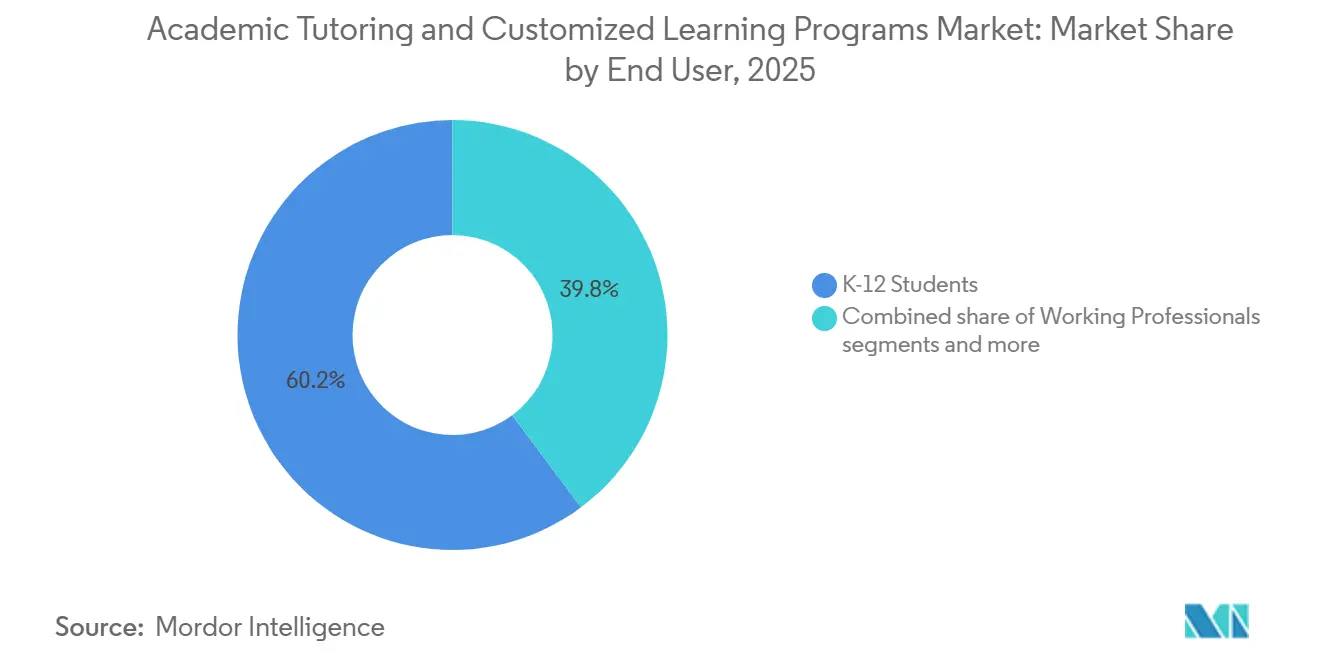
- Por usuario final, los estudiantes de K-12 representaron el 60,2% de los ingresos en el mercado de Tutoría Académica y Programas de Aprendizaje Personalizado en 2025, mientras que se proyecta que los profesionales en activo se expandirán a una CAGR del 11,50% hasta 2031.
- Por modelo de negocio, la tutoría de pago por sesión representó el 33,7% de los ingresos en el mercado de Tutoría Académica y Programas de Aprendizaje Personalizado en 2025, mientras que se proyecta que los programas basados en suscripción se expandirán a una CAGR del 12,90% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,0% de los ingresos en el mercado de Tutoría Académica y Programas de Aprendizaje Personalizado en 2025, mientras que se proyecta que Oriente Medio y África se expandirán a una CAGR del 10,80% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tutoría Académica y Programas de Aprendizaje Personalizado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Resultados de Aprendizaje Personalizados | +2.0% | Global | Mediano plazo (2-4 años) |
| Crecimiento de los Modelos de Tutoría Híbrida y Bajo Demanda | +1.5% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Recuperación Académica y Remediación de Brechas de Aprendizaje | +1.0% | América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Integración de Tecnologías de Evaluación Basadas en Inteligencia Artificial y Emparejamiento de Tutores | +1.4% | Global | Mediano plazo (2-4 años) |
| Expansión de la Preparación para Exámenes y la Tutoría Vinculada a Pruebas | +0.8% | Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Externalización Institucional del Apoyo al Aprendizaje Complementario | +0.6% | América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Resultados de Aprendizaje Personalizados
La tutoría personalizada es cada vez más esperada a medida que mejoran los métodos de entrega y las familias buscan instrucción adaptada para satisfacer las necesidades de rendimiento individual. Datos oficiales informaron que muchos docentes de educación secundaria inferior incorporaron herramientas de inteligencia artificial en sus prácticas profesionales en 2024, lo que indica que la personalización asistida por tecnología ya forma parte de los flujos de trabajo habituales de enseñanza. La evidencia también mostró que los tutores de matemáticas con apoyo de inteligencia artificial en los Estados Unidos mejoraron las tasas de éxito de los estudiantes, particularmente entre aquellos enseñados por instructores menos eficaces, lo que demuestra el potencial de la tecnología para abordar las disparidades de calidad entre tutores. Esta tendencia está reformulando el mercado de tutoría académica y programas de aprendizaje personalizado, desplazando las preferencias de las familias desde depender únicamente de la reputación del tutor hacia priorizar la fiabilidad de la plataforma, el análisis del aprendiz y el seguimiento del progreso medible. Los datos oficiales muestran que la participación en la tutoría privada es generalizada en ciertos mercados, lo que sugiere saturación en las áreas urbanas. Las oportunidades de crecimiento futuro probablemente se centrarán en las regiones semiurbanas y rurales, que siguen desatendidas y presentan un potencial sin explotar para la expansión[2].
Crecimiento de los Modelos de Tutoría Híbrida y Bajo Demanda
La entrega híbrida está transformando el mercado de tutoría académica y programas de aprendizaje personalizado al integrar la instrucción en vivo con el acceso a través de aplicaciones y la programación digital. Varsity Tutors lanzó su plataforma Live + AI a nivel nacional, reportando mejoras significativas en las habilidades de los estudiantes en programas de alta dosis y una reducción de las cargas administrativas de los docentes. Se espera que la tutoría bajo demanda crezca rápidamente, impulsada por la necesidad de apoyo inmediato durante los exámenes, los plazos de entrega de tareas y los períodos de aprendizaje intensivo. El sistema de aprendizaje inteligente de New Oriental demostró una fuerte adopción, con usuarios activos en múltiples ciudades, mostrando cómo los proveedores están mejorando las redes de servicio con soluciones digitales en lugar de separar los canales en línea y fuera de línea. La entrega híbrida se ha vuelto esencial para la retención, la eficiencia de costos y la construcción de confianza en este mercado competitivo.
Recuperación Académica y Remediación de Brechas de Aprendizaje
La tutoría sigue siendo una herramienta fundamental para abordar las brechas de aprendizaje, impulsando el crecimiento en el mercado de tutoría académica y programas de aprendizaje personalizado. Muchas escuelas de los Estados Unidos ofrecen tutoría, pero solo una fracción cumple con los estándares de alta dosis, que requieren tutores consistentes, grupos pequeños y sesiones frecuentes. Esta brecha pone de relieve las oportunidades para los proveedores que ofrecen tutores capacitados, horarios estructurados y sistemas de informes confiables para satisfacer las necesidades de rendición de cuentas pública. Las prioridades federales ahora enfatizan la tutoría de alto impacto, con criterios de subvenciones discrecionales que reflejan este enfoque. Las iniciativas a nivel estatal también respaldan esta tendencia, como el compromiso de California con la alfabetización y la enseñanza de matemáticas y con la ampliación de las oportunidades de aprendizaje, incluida la tutoría de alto impacto[3]. La mejora de Luisiana en el Informe Nacional de Calificaciones entre 2019 y 2025 demuestra aún más la eficacia de la tutoría de alta dosis, reforzando su papel como modelo de política. Estos desarrollos subrayan la creciente importancia de la contratación basada en resultados en el mercado de tutoría académica y programas de aprendizaje personalizado.
Integración de Tecnologías de Evaluación Basadas en Inteligencia Artificial y Emparejamiento de Tutores
La inteligencia artificial está transformando el mercado de tutoría académica y programas de aprendizaje personalizado, dando forma al diseño de productos y las estrategias de precios. Los datos oficiales destacan una diferencia significativa entre el uso guiado y no guiado de la inteligencia artificial. Los estudiantes que utilizaron inteligencia artificial de propósito general para la práctica de matemáticas experimentaron mejores resultados en la práctica, pero mostraron una disminución en el rendimiento en los exámenes cuando se eliminó el acceso a la inteligencia artificial. Esta tendencia beneficia a las plataformas que posicionan la inteligencia artificial como una herramienta pedagógica, centrándose en el aprendizaje a largo plazo en lugar de la finalización de tareas a corto plazo. Pearson introdujo recientemente 'Communication Coach' dentro de Microsoft 365 y lanzó 'Foundations of AI' para educadores. Estas iniciativas demuestran cómo las empresas educativas establecidas están integrando la inteligencia artificial para mejorar la credibilidad y agilizar los flujos de trabajo. Un contrato estatal para un tutor de lectura impulsado por inteligencia artificial refleja la creciente adopción del sector público de soluciones de tutoría con inteligencia artificial. Sin embargo, se espera que el cumplimiento de la privacidad y los controles de datos de los estudiantes favorezcan a los operadores más grandes y mejor preparados en el mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Prestación de Servicios para la Tutoría Premium | -1.4% | Global, más agudo en América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Desigualdad en la Calidad del Tutor y Consistencia de los Resultados | -0.9% | Mercados emergentes, Asia del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fatiga de Compromiso del Estudiante en Programas de Larga Duración | -0.7% | Global | Mediano plazo (2-4 años) |
| Carga de Cumplimiento de Privacidad de Datos y Seguridad Infantil | -0.5% | Unión Europea y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Prestación de Servicios para la Tutoría Premium
La tutoría personalizada enfrenta desafíos de accesibilidad debido al alto costo de la instrucción dirigida por personas y la dificultad de escalar sin aumentar los precios o reducir la remuneración de los tutores. Los datos oficiales han señalado que la tutoría complementaria privada puede agravar la desigualdad, ya que la participación depende tanto de las necesidades académicas como de la capacidad financiera y la disponibilidad de tiempo del hogar. Los programas más largos que requieren sesiones repetidas antes de que los resultados sean evidentes aumentan la carga financiera, limitando las renovaciones y reduciendo el mercado potencial. Preply reportó recientemente un crecimiento significativo, incluyendo una base de tutores ampliada, ofertas de idiomas adicionales y financiamiento para mejorar el aprendizaje dirigido por personas con apoyo de inteligencia artificial. Esto refleja los esfuerzos del mercado por reducir costos mientras se mantiene a los tutores en el modelo. Sin embargo, el mercado de tutoría académica y programas de aprendizaje personalizado continúa enfrentando presión sobre los márgenes. Las familias a menudo comparan los costos de la tutoría especializada con los de alternativas más asequibles basadas en suscripción y asistidas por inteligencia artificial, lo que afecta la adopción de opciones de mayor costo[4].
Desigualdad en la Calidad del Tutor y Consistencia de los Resultados
El mercado de tutoría académica y programas de aprendizaje personalizado enfrenta un desafío persistente: la variabilidad en la calidad de los tutores. Los resultados de aprendizaje siguen siendo muy dependientes de las habilidades, la formación y la alineación curricular del tutor. Los datos oficiales han señalado que los tutores sin formación a menudo no logran alinear la instrucción con los planes de estudio escolares ni atender las necesidades de aprendizaje individuales, lo que hace que las horas de tutoría sean una medida poco fiable de la eficacia del aprendizaje. Este problema es más pronunciado en los ecosistemas de tutoría fragmentados de tipo trabajo por encargo, donde la incorporación es mínima, la alineación con el aula es débil y el seguimiento de resultados suele estar ausente. Varsity Tutors reportó atender a numerosos distritos escolares a través de asociaciones, destacando la creciente preferencia entre los compradores institucionales por proveedores que ofrecen resultados documentados y entrega estructurada en lugar de grandes grupos de tutores. Esta tendencia ha creado una estructura de mercado de dos niveles. Las plataformas con resultados verificados ganan confianza y estabilidad, mientras que los agregadores no verificados enfrentan una intensa competencia de precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Demanda de Enriquecimiento se Diversifica Más Allá de la Remediación Básica
La tutoría específica por materias representó el 35,0% del mercado de tutoría académica y programas de aprendizaje personalizado en 2025, convirtiéndola en la categoría de servicio generadora de mayores ingresos. Su demanda sigue siendo sólida debido a la alineación con los planes de estudio escolares, la preparación para exámenes y las expectativas de los padres de mejora académica medible. La preparación para exámenes y el apoyo con las tareas son componentes significativos, particularmente en sistemas con brechas de aprendizaje visibles donde las familias priorizan el rendimiento académico inmediato. El aprendizaje de idiomas apoya tanto a los estudiantes en edad escolar como a los adultos. En enero de 2026, Preply reportó más de 100.000 tutores disponibles para reserva en 180 países y añadió más de 40 idiomas desde su ronda de financiamiento anterior. El apoyo a la educación especial y las dificultades de aprendizaje sigue siendo importante a medida que las familias y las instituciones buscan cada vez más tutorías adaptadas a planes de aprendizaje individualizados.
Se proyecta que los programas de desarrollo de habilidades y enriquecimiento crecerán a una CAGR del 11,62% hasta 2031, convirtiéndolos en el segmento de más rápido crecimiento en el mercado de tutoría académica y programas de aprendizaje personalizado. Esto refleja un cambio en el uso de la tutoría, que se expande más allá de la remediación y la recuperación en exámenes para incluir programación, STEM, matemáticas competitivas y formación en liderazgo. La investigación de datos oficiales vincula la demanda laboral futura con habilidades de orden superior y el aprendizaje a lo largo de la vida, impulsando la inversión temprana en enriquecimiento en lugar de centrarse únicamente en las debilidades académicas. Los proveedores de tutoría establecidos enfrentan presión para ampliar sus ofertas más allá de la reparación de materias tradicionales y la preparación para exámenes. Los proveedores que definen claramente la calidad del currículo, los estándares de evaluación y la progresión del aprendiz están mejor posicionados para mantener los precios a medida que el enriquecimiento se convierte en una parte más importante del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modalidad de Entrega: La Resiliencia Presencial Coexiste con la Aceleración Digital
La tutoría presencial mantuvo el 41,1% de la participación del mercado de tutoría académica y programas de aprendizaje personalizado en 2025, manteniendo el dominio de la entrega fuera de línea a pesar de la adopción digital. Los padres prefirieron la instrucción cara a cara para las materias académicas de alto riesgo, priorizando la confianza sobre la conveniencia y vinculando el apoyo al aprendizaje con la disciplina y la rutina. Los informes financieros de New Oriental destacan consistentemente una amplia red de escuelas físicas y centros de aprendizaje en decenas de ciudades chinas, enfatizando la importancia de la infraestructura física en los grandes ecosistemas de tutoría. Si bien la tutoría en línea amplió el acceso y la flexibilidad de horarios, las familias valoraron la presencia local, la supervisión y la seriedad instruccional. La entrega híbrida surgió como una solución práctica, combinando la credibilidad física con la escalabilidad digital.
Se proyecta que la tutoría bajo demanda crecerá a una CAGR del 13,85% hasta 2031, convirtiéndola en el segmento de más rápido crecimiento en la combinación de entrega. Sus casos de uso episódicos, como la revisión previa a los exámenes, la ayuda urgente con tareas y el apoyo flexible para adultos que trabajan, impulsan su atractivo. En octubre de 2025, Varsity Tutors introdujo "Live + AI" para escuelas, integrando tutores humanos, información de inteligencia artificial en tiempo real y soporte 24/7 para mejorar los resultados de aprendizaje y reducir las cargas de trabajo de los docentes. El sistema de aprendizaje inteligente de New Oriental reportó aproximadamente 367.000 usuarios de pago activos en 60 ciudades en el tercer trimestre del año fiscal 2026, demostrando la escalabilidad de la entrega digital dentro de ecosistemas de servicio más amplios. La velocidad de emparejamiento de tutores y la capacidad de respuesta de la plataforma se están volviendo tan críticas como la reputación del tutor en este segmento del mercado de tutoría académica y programas de aprendizaje personalizado.
Por Usuario Final: El Dominio de K-12 Oculta un Cambio Estratégico Hacia los Estudiantes Adultos
Los estudiantes de K-12 representaron el 60,2% de la participación del mercado de tutoría académica y programas de aprendizaje personalizado en 2025, manteniendo su posición como el grupo de usuarios finales dominante. Esto refleja la escolarización obligatoria, la fuerte participación de los padres y las culturas de tutoría arraigadas en muchos sistemas educativos asiáticos. La ayuda con las tareas, la tutoría por materias y la preparación para exámenes son los principales impulsores para este grupo, directamente vinculados a las calificaciones, los exámenes y la progresión escolar. Los estudiantes de educación superior representan el siguiente segmento de demanda significativo, impulsado por los exámenes de admisión a posgrado, los exámenes de idioma inglés, la preparación para pasantías y la preparación de credenciales profesionales. Los padres y los hogares que educan en casa están formando un nicho en crecimiento, utilizando a los proveedores de tutoría como socios de currículo estructurado en lugar de como apoyo ocasional.
Se proyecta que los profesionales en activo crecerán a una CAGR del 11,50% hasta 2031, convirtiéndolos en el grupo de usuarios finales de más rápido crecimiento en el mercado. Los datos oficiales de 2025 reportaron que la participación en el aprendizaje de adultos oscila entre el 58% en las economías nórdicas y el 13% en algunos países de la OCDE, destacando una oportunidad significativa para el aprendizaje estructurado de adultos y la mejora de habilidades. En octubre de 2025, Chegg anunció su enfoque en la capacitación B2B y, en mayo de 2026, se asoció con Cornerstone OnDemand para ampliar la distribución empresarial de Chegg Skills. Pearson reportó un crecimiento del 8% en Aprendizaje y Habilidades Empresariales en el primer trimestre de 2026 y un aumento del 21% en el Aprendizaje Virtual durante el año académico 2025-2026. Estos desarrollos indican un cambio en el mercado desde los servicios centrados en los niños hacia un modelo de aprendizaje a lo largo de la vida más amplio, atrayendo tanto a clientes corporativos como domésticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Negocio: La Economía de Suscripción Impulsa los Ciclos de Inversión en Plataformas
La tutoría de pago por sesión mantuvo el 33,7% de los ingresos en 2025, manteniendo su posición como el modelo de negocio más grande en el mercado de tutoría académica y programas de aprendizaje personalizado. Las familias prefieren este modelo durante períodos de presupuesto ajustado, necesidades de tutoría estacionales o cuando evalúan la calidad del tutor antes de comprometerse más. Los planes basados en paquetes ofrecen precios más rentables en comparación con las sesiones individuales, al tiempo que conservan más flexibilidad que las suscripciones completas. Los contratos institucionales están ganando importancia a medida que los distritos, las escuelas y los empleadores dependen cada vez más de proveedores externos para un apoyo complementario escalable. Esta combinación de modelos de negocio destaca la continua relevancia del gasto transaccional, incluso cuando los modelos de ingresos recurrentes atraen más inversión de los proveedores.
Se proyecta que los programas basados en suscripción crecerán a una CAGR del 12,90% hasta 2031, convirtiéndolos en el modelo de negocio de más rápido crecimiento en el mercado de tutoría académica y programas de aprendizaje personalizado. Los proveedores favorecen las suscripciones por su facturación recurrente, que mejora la visibilidad de los ingresos y aumenta el valor de vida del aprendiz cuando el progreso es evidente y los usuarios permanecen comprometidos. El informe del primer trimestre de 2026 de Chegg señaló que su negocio de capacitación se distribuye a través de Cornerstone y anticipó un crecimiento de dos dígitos para el año, lo que refleja un cambio hacia relaciones de aprendizaje a más largo plazo en lugar de sesiones de tutoría únicas. Sin embargo, los modelos de suscripción enfrentan abandono cuando los aprendices perciben poco progreso. Los proveedores están abordando esto centrándose en paneles de progreso, diseños de hitos y diagnósticos de brechas impulsados por inteligencia artificial. El mayor escrutinio de las renovaciones automáticas y las cancelaciones significa que las plataformas que combinan resultados sólidos con términos transparentes están mejor posicionadas para el crecimiento en el mercado de tutoría académica y programas de aprendizaje personalizado.
Análisis Geográfico
Asia-Pacífico mantuvo el 42,0% del mercado de tutoría académica y programas de aprendizaje personalizado en 2025, convirtiéndola en el bloque regional más grande. China e India impulsan este crecimiento, con China reportando 1.100 millones de usuarios de internet a finales de 2024 e India registrando 969,1 millones de suscriptores de internet en marzo de 2025. Los ingresos netos del año fiscal 2026 de TAL aumentaron a 3.008,9 millones de USD desde 2.250,2 millones de USD en el año fiscal 2025, mientras que los ingresos operativos pasaron a 276,0 millones de USD desde una pérdida de 3,2 millones de USD, lo que refleja una recuperación en el sector de tutoría de China. Japón y Corea del Sur mantienen una alta intensidad de tutoría, mientras que el Sudeste Asiático experimenta crecimiento debido al acceso móvil, poblaciones más jóvenes y formatos en línea asequibles en Indonesia, Vietnam y Filipinas.
América del Norte y Europa se clasifican como el segundo y tercer bloque regional más grande, respaldados por la demanda impulsada por políticas, la adopción del aprendizaje digital y la contratación institucional. Las prioridades federales en los Estados Unidos incluyen la tutoría de alto impacto, con Massachusetts asignando 25 millones de USD para tutoría de alfabetización temprana en 272 escuelas. El segmento de Aprendizaje Virtual de Pearson creció un 21% en el año académico 2025-2026, lo que indica una fuerte demanda de modelos digitales escalables. Europa sigue siendo comercialmente viable, pero enfrenta mayores costos de gobernanza de datos, favoreciendo a los proveedores con sólidos sistemas de cumplimiento y credibilidad local.
Se proyecta que Oriente Medio y África crecerán a una CAGR del 10,8% hasta 2031, impulsados por la Visión 2030 de Arabia Saudita y la demanda de los Emiratos Árabes Unidos de tutoría en currículos británicos, estadounidenses y del Bachillerato Internacional. Los mercados emergentes como Nigeria, Sudáfrica y Kenia se benefician del acceso móvil prioritario, mientras que América del Sur, aunque más pequeña, es estratégicamente relevante. Preply anunció planes de expansión en América del Sur en enero de 2026, tras una ronda de recaudación de fondos de 150 millones de USD. Los desafíos incluyen mejorar la calidad de los tutores y el desarrollo de contenido local junto con la expansión del acceso a internet.

Panorama Competitivo
El mercado de tutoría académica y programas de aprendizaje personalizado está moderadamente concentrado, con varios operadores regionales y globales. Empresas como Pearson, Chegg, New Oriental, TAL Education, Preply y Varsity Tutors emplean una variedad de modelos, incluidas plataformas de aprendizaje empresarial, mercados de tutores y redes dirigidas por centros. Pearson está mejorando sus ofertas B2B a través de Communication Coach en Microsoft 365 y un portafolio de inteligencia artificial ampliado, atrayendo a instituciones y empleadores. TAL ha mejorado sus ingresos operativos gracias a la recuperación de ingresos, fortaleciendo su posición en China y permitiendo mayores inversiones. El mercado sigue siendo competitivo a medida que aumentan las demandas de tecnología, cumplimiento normativo y capital.
La ventaja competitiva ahora depende de los resultados medibles más que de la disponibilidad de tutores. Los compradores buscan evidencia de que la tutoría conduce a mejoras en el aprendizaje. Varsity Tutors integró la tutoría humana con el apoyo de inteligencia artificial y reforzó este enfoque a través de un compromiso de educación con inteligencia artificial de la Casa Blanca que involucra a distritos escolares. Chegg se está centrando en los canales empresariales a través de su asociación con Cornerstone y una estrategia B2B más amplia. New Oriental aprovecha su red de escuelas y centros de aprendizaje en China mientras desarrolla sistemas de aprendizaje inteligente. Los proveedores que carecen de recursos para el desarrollo de productos, la gestión de datos y el control de calidad pueden tener dificultades para satisfacer las demandas del mercado.
Existen oportunidades en el apoyo académico empresarial, la tutoría STEM impulsada por inteligencia artificial, la recapacitación de adultos y los mercados rurales donde escalar los modelos presenciales es difícil y las soluciones localizadas son esenciales. La reciente recaudación de fondos de Preply destaca la confianza de los inversores en los modelos de mercado que combinan redes de tutores con herramientas personalizadas y crecimiento regional. La adquisición de Kaplan Languages Group por parte de Inspirit Capital refleja el atractivo de los activos lingüísticos especializados con potencial de crecimiento. La competencia futura probablemente se centrará en la confianza, los resultados medibles y la relevancia local en lugar de la publicidad. Los nuevos participantes de nicho que se dirigen a materias específicas, grupos de edad o currículos regionales con enfoques de entrega disciplinados pueden encontrar oportunidades en este mercado en evolución.
Líderes de la Industria de Tutoría Académica y Programas de Aprendizaje Personalizado
-
BYJU'S
-
Pearson Plc
-
Chegg, Inc.
-
New Oriental Education and Technology Group Inc.
-
Tal Education Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Inspirit Capital adquirió KLG Kaplan Languages Group de Kaplan, incluyendo Kaplan International Languages, Alpadia Language Schools y ESL Education. El grupo opera más de 20 escuelas en 8 países y gestiona más de 200 destinos asociados. Kaplan centró su atención en la preparación universitaria en línea y para exámenes, mientras que Inspirit Capital planea una nueva identidad de marca para KLG.
- Mayo de 2026: Chegg reportó un ingreso neto GAAP del primer trimestre de 2026 de 0,2 millones de USD, con ingresos de Chegg Skilling aumentando un 9% interanual hasta 17,6 millones de USD. La empresa se asoció con Cornerstone OnDemand para establecer un canal empresarial y reafirmó la orientación de crecimiento de ingresos de capacitación de dos dígitos para 2026.
- Abril de 2026: TAL Education Group reportó ingresos netos del año fiscal 2026 de 3.008,9 millones de USD, un aumento interanual del 33,7%, con ingresos operativos de 276,0 millones de USD, revirtiendo una pérdida del año anterior de 3,2 millones de USD. El ingreso neto no GAAP aumentó un 283,8% hasta 573,8 millones de USD, impulsado por la recuperación en los centros de aprendizaje y la tutoría no académica.
- Abril de 2026: Pearson emitió un bono a 10 años de 350 millones de GBP (472,20 millones de USD) y recompró 219 millones de GBP (295,46 millones de USD) de su programa de recompra de acciones de 350 millones de GBP (472,20 millones de USD) al 31 de marzo de 2026. Los resultados del primer trimestre de 2026 mostraron un crecimiento del 21% en Aprendizaje Virtual y un crecimiento del 8% en Aprendizaje y Habilidades Empresariales.


Alcance del Informe Global del Mercado de Tutoría Académica y Programas de Aprendizaje Personalizado
| Preparación para Exámenes |
| Tutoría Específica por Materias |
| Apoyo al Aprendizaje de Idiomas |
| Apoyo a la Educación Especial y Dificultades de Aprendizaje |
| Ayuda con Tareas y Apoyo en Asignaciones |
| Programas de Desarrollo de Habilidades y Enriquecimiento |
| Tutoría en Línea |
| Tutoría Presencial |
| Tutoría Híbrida |
| Tutoría Bajo Demanda |
| Estudiantes de K-12 |
| Estudiantes de Educación Superior |
| Profesionales en Activo |
| Padres y Usuarios de Educación en Casa |
| Programas Basados en Suscripción |
| Tutoría de Pago por Sesión |
| Planes de Aprendizaje Basados en Paquetes |
| Contratos Institucionales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Preparación para Exámenes | |
| Tutoría Específica por Materias | ||
| Apoyo al Aprendizaje de Idiomas | ||
| Apoyo a la Educación Especial y Dificultades de Aprendizaje | ||
| Ayuda con Tareas y Apoyo en Asignaciones | ||
| Programas de Desarrollo de Habilidades y Enriquecimiento | ||
| Por Modalidad de Entrega | Tutoría en Línea | |
| Tutoría Presencial | ||
| Tutoría Híbrida | ||
| Tutoría Bajo Demanda | ||
| Por Usuario Final | Estudiantes de K-12 | |
| Estudiantes de Educación Superior | ||
| Profesionales en Activo | ||
| Padres y Usuarios de Educación en Casa | ||
| Por Modelo de Negocio | Programas Basados en Suscripción | |
| Tutoría de Pago por Sesión | ||
| Planes de Aprendizaje Basados en Paquetes | ||
| Contratos Institucionales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tutoría académica y programas de aprendizaje personalizado en 2026?
El mercado de tutoría académica y programas de aprendizaje personalizado se sitúa en 193,74 mil millones de USD en 2026 y se prevé que alcance los 280,61 mil millones de USD en 2031 a una CAGR del 7,69%.
¿Qué categoría de servicio lidera la generación de ingresos?
La tutoría específica por materias lidera la combinación de ingresos con una participación del 35,0% en 2025, respaldada por la alineación curricular y la demanda vinculada a los exámenes.
¿Qué formato de entrega está creciendo más rápido?
La tutoría bajo demanda es el formato de entrega de más rápido crecimiento, con una CAGR proyectada del 13,85% hasta 2031, impulsada por los casos de uso urgentes de exámenes y tareas.
¿Por qué los estudiantes de K-12 siguen dominando el gasto?
Los estudiantes de K-12 representaron el 60,2% de los ingresos en 2025 porque la tutoría sigue estrechamente vinculada a las calificaciones, los exámenes, la participación de los padres y la progresión escolar.
¿Qué región se está expandiendo más rápido?
Se prevé que Oriente Medio y África crezcan más rápido a una CAGR del 10,80% hasta 2031, respaldados por poblaciones jóvenes, inversión en educación y crecimiento del acceso digital.
¿Qué está cambiando la competencia entre los proveedores?
La competencia está siendo moldeada cada vez más por el seguimiento de resultados, la entrega guiada por inteligencia artificial, la preparación para el cumplimiento normativo y la capacidad de atender a escuelas y empleadores a través de modelos escalables.


 Sus datos están seguros y nunca se venden ni se comparten.
