
Taille et part du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 193.74 Milliards de dollars |
| Taille du Marché (2031) | 280.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.69 % |
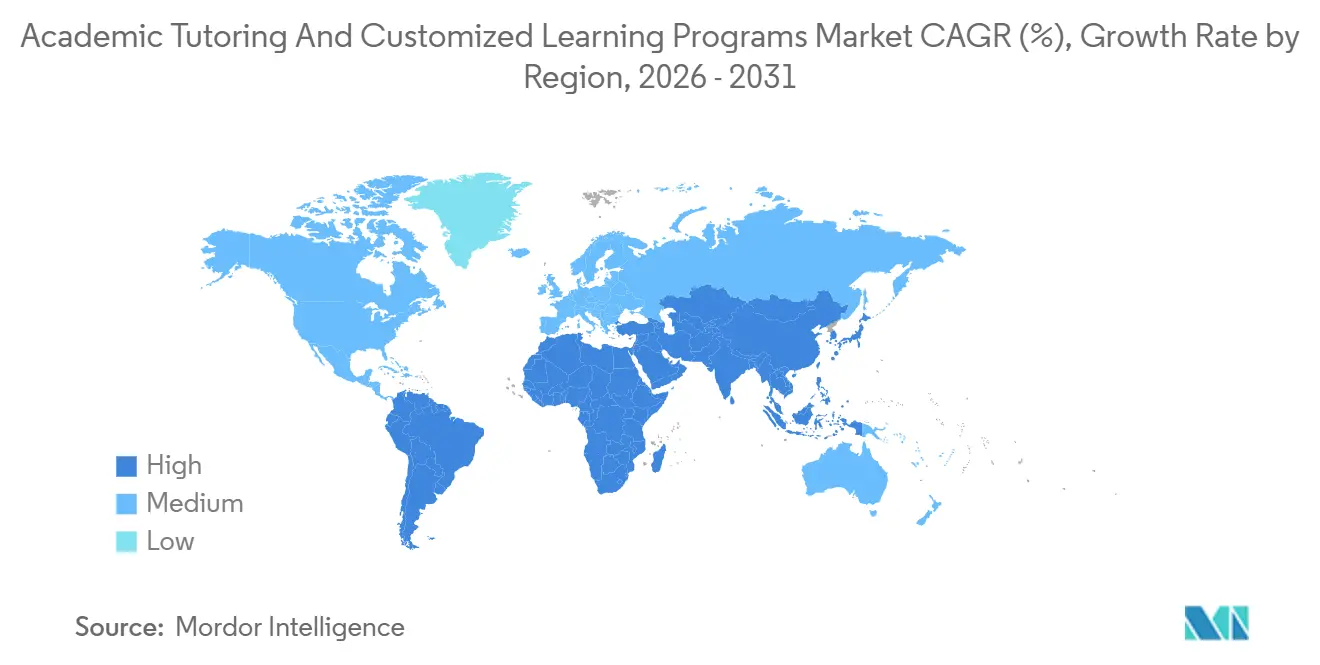
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
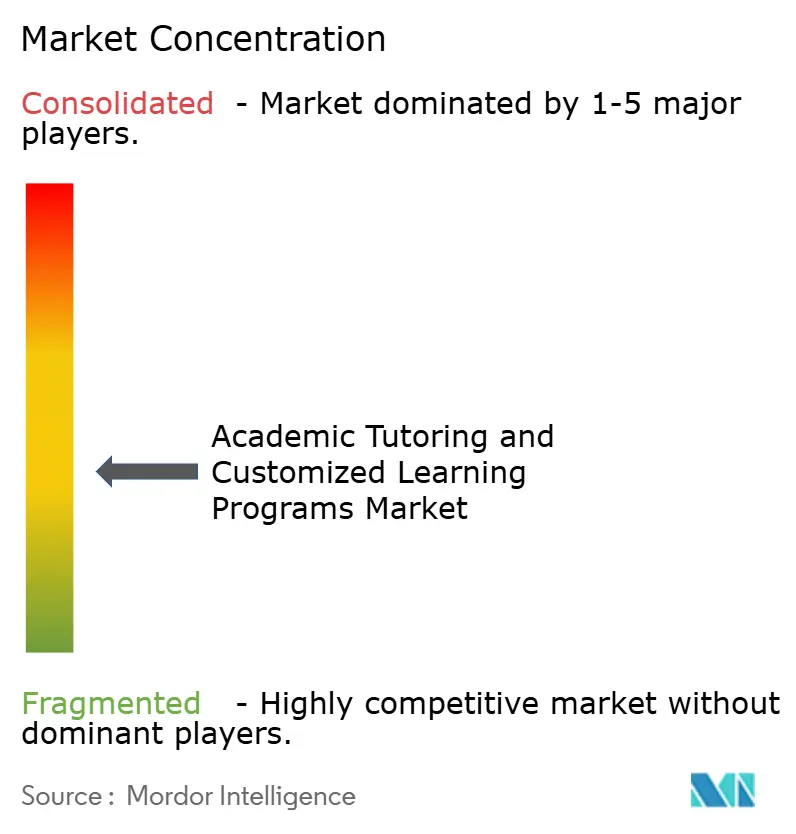
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés par Mordor Intelligence
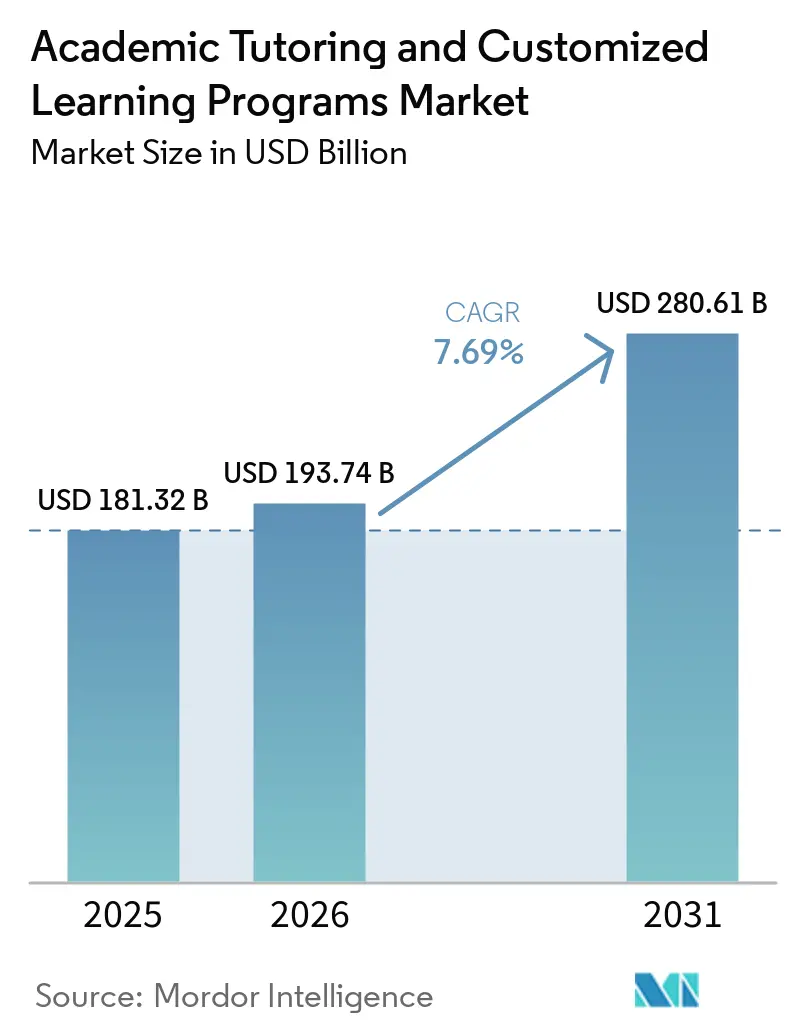
Le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés était évalué à 181,32 milliards USD en 2025 et devrait croître de 193,74 milliards USD en 2026 pour atteindre 280,61 milliards USD d'ici 2031, à un CAGR de 7,69 % durant la période de prévision (2026-2031). La croissance est portée par les modèles de prestation hybrides, l'accès à la demande et les outils d'évaluation basés sur l'IA, qui améliorent l'accessibilité et l'évolutivité pour tous les groupes d'âge. Les efforts de remédiation gouvernementaux soutiennent la demande liée aux établissements scolaires, bien que la réduction des financements d'urgence ait provoqué des fluctuations régionales[1]. Les établissements s'appuient de plus en plus sur des partenaires externes en matière de cours particuliers pour assurer une prestation flexible, atteindre des résultats d'apprentissage mesurables et améliorer le reporting. La préparation aux examens met désormais l'accent sur des résultats mesurables, tandis que l'apprentissage personnalisé pour adultes présente de nouvelles opportunités de revenus dans les régions où la participation à l'apprentissage structuré est faible. La région Asie-Pacifique, portée par la Chine, l'Inde, le Japon et la Corée du Sud, influence les modèles de tarification, les modèles de plateformes et les références concurrentielles en Amérique du Nord et en Europe. Les prestataires spécialisés axés sur des matières de niche, les apprenants adultes et les services orientés vers les résultats continuent de trouver des opportunités sur ce marché.
Principaux enseignements du rapport
- Par type de service, les cours par matière spécifique ont représenté 35,0 % du chiffre d'affaires du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2025, tandis que les programmes de développement des compétences et d'enrichissement devraient se développer à un CAGR de 11,62 % jusqu'en 2031.
- Par mode de prestation, les cours particuliers en présentiel ont représenté 41,1 % du chiffre d'affaires du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2025, tandis que les cours particuliers à la demande devraient se développer à un CAGR de 13,85 % jusqu'en 2031.
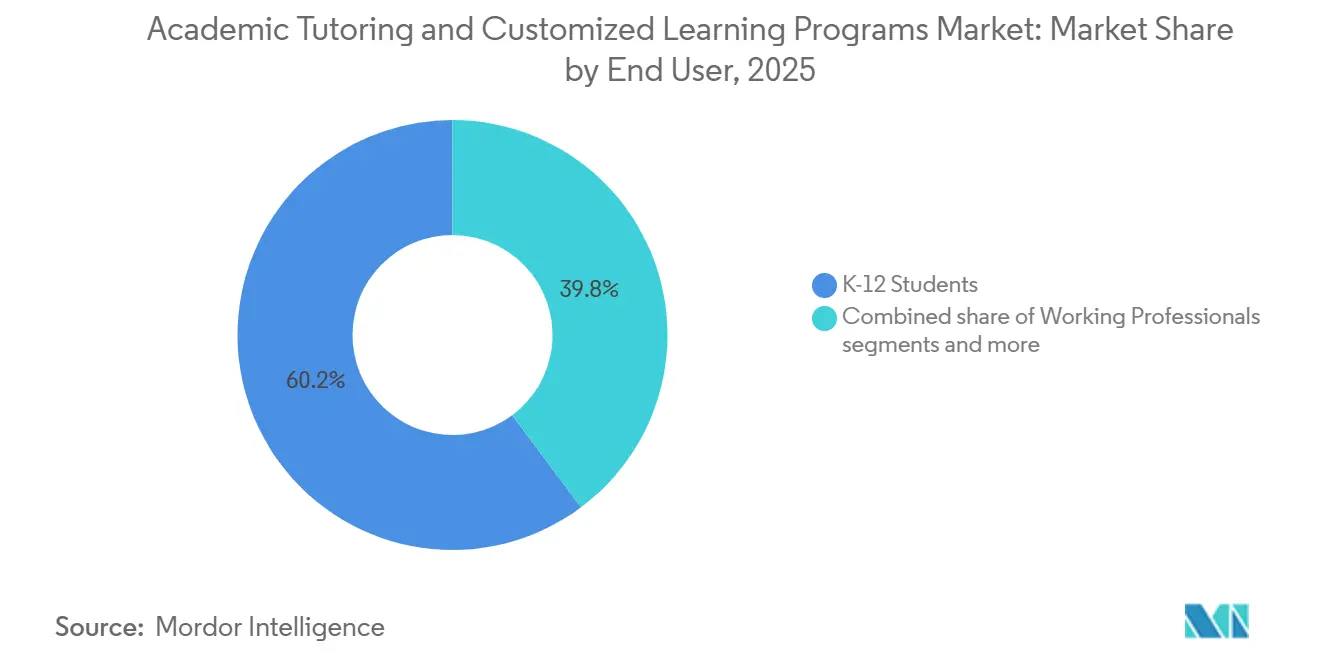
- Par utilisateur final, les élèves du K-12 ont représenté 60,2 % du chiffre d'affaires du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2025, tandis que les professionnels en activité devraient se développer à un CAGR de 11,50 % jusqu'en 2031.
- Par modèle commercial, les cours particuliers à la séance ont représenté 33,7 % du chiffre d'affaires du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2025, tandis que les programmes par abonnement devraient se développer à un CAGR de 12,90 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 42,0 % du chiffre d'affaires du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 10,80 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des cours particuliers académiques et des programmes d'apprentissage personnalisés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de résultats d'apprentissage personnalisés | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Croissance des modèles de cours particuliers hybrides et à la demande | +1.5% | Asie-Pacifique en cœur de marché, avec des retombées en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Rattrapage scolaire et remédiation des lacunes d'apprentissage | +1.0% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Intégration des technologies d'évaluation basées sur l'IA et de mise en relation avec les tuteurs | +1.4% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la préparation aux examens et des cours particuliers liés aux examens | +0.8% | Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Externalisation institutionnelle du soutien à l'apprentissage complémentaire | +0.6% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de résultats d'apprentissage personnalisés
Les cours particuliers personnalisés sont de plus en plus attendus à mesure que les méthodes de prestation s'améliorent, et les familles recherchent un enseignement sur mesure pour répondre aux besoins de performance individuels. Des données officielles ont indiqué que de nombreux enseignants du secondaire inférieur ont intégré des outils d'IA dans leurs pratiques professionnelles en 2024, signalant que la personnalisation assistée par la technologie fait désormais partie des flux de travail pédagogiques habituels. Des preuves ont également montré que les tuteurs de mathématiques assistés par l'IA aux États-Unis ont amélioré les taux de réussite des élèves, en particulier parmi ceux enseignés par des instructeurs moins efficaces, démontrant le potentiel de la technologie pour remédier aux disparités de qualité entre les tuteurs. Cette tendance remodèle le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés, faisant évoluer les préférences des familles, qui ne se fient plus uniquement à la réputation du tuteur mais privilégient la fiabilité de la plateforme, l'analyse des apprenants et le suivi mesurable des progrès. Des données officielles montrent que la participation aux cours particuliers privés est répandue dans certains marchés, suggérant une saturation dans les zones urbaines. Les futures opportunités de croissance se concentreront probablement sur les régions semi-urbaines et rurales, qui restent insuffisamment desservies et présentent un potentiel inexploité d'expansion[2].
Croissance des modèles de cours particuliers hybrides et à la demande
La prestation hybride transforme le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en intégrant l'enseignement en direct avec l'accès via application et la planification numérique. Varsity Tutors a lancé sa plateforme Live + IA à l'échelle nationale, signalant des améliorations significatives des compétences chez les élèves dans les programmes à haute fréquence et une réduction de la charge administrative des enseignants. Les cours particuliers à la demande devraient connaître une croissance rapide, portée par le besoin d'un soutien immédiat lors des examens, des délais de remise des devoirs et des périodes d'apprentissage intensif. Le système d'apprentissage intelligent de New Oriental a démontré une forte adoption, avec des utilisateurs actifs dans plusieurs villes, illustrant comment les prestataires renforcent leurs réseaux de services avec des solutions numériques plutôt que de séparer les canaux en ligne et hors ligne. La prestation hybride est devenue essentielle pour la fidélisation, l'efficacité des coûts et l'instauration de la confiance dans ce marché concurrentiel.
Rattrapage scolaire et remédiation des lacunes d'apprentissage
Les cours particuliers restent un outil essentiel pour combler les lacunes d'apprentissage, stimulant la croissance du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés. De nombreuses écoles aux États-Unis proposent des cours particuliers, mais seule une fraction répond aux normes de haute fréquence, qui exigent des tuteurs réguliers, des petits groupes et des séances fréquentes. Cet écart met en évidence les opportunités pour les prestataires offrant des tuteurs formés, des calendriers structurés et des systèmes de reporting fiables pour répondre aux besoins de responsabilité publique. Les priorités fédérales mettent désormais l'accent sur les cours particuliers à fort impact, les critères des subventions discrétionnaires reflétant cette orientation. Des initiatives au niveau des États soutiennent également cette tendance, comme l'engagement de la Californie en faveur de l'enseignement de la littératie et des mathématiques et de l'élargissement des opportunités d'apprentissage, y compris les cours particuliers à fort impact[3]. L'amélioration de la Louisiane au Rapport national sur les résultats scolaires entre 2019 et 2025 démontre en outre l'efficacité des cours particuliers à haute fréquence, renforçant son rôle de modèle politique. Ces développements soulignent l'importance croissante de la passation de marchés axée sur les résultats dans le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés.
Intégration des technologies d'évaluation basées sur l'IA et de mise en relation avec les tuteurs
L'IA transforme le marché des cours particuliers académiques et de l'apprentissage personnalisé, façonnant la conception des produits et les stratégies de tarification. Des données officielles mettent en évidence une différence significative entre l'utilisation guidée et non guidée de l'IA. Les élèves utilisant l'IA à usage général pour la pratique des mathématiques ont connu de meilleurs résultats à l'entraînement, mais ont montré une baisse de leurs performances aux examens lorsque l'accès à l'IA était supprimé. Cette tendance bénéficie aux plateformes qui positionnent l'IA comme un outil pédagogique, axé sur l'apprentissage à long terme plutôt que sur l'accomplissement de tâches à court terme. Pearson a récemment introduit « Communication Coach » dans Microsoft 365 et lancé « Foundations of AI » à destination des éducateurs. Ces initiatives démontrent comment les entreprises d'éducation établies intègrent l'IA pour renforcer leur crédibilité et rationaliser leurs flux de travail. Un contrat public pour un tuteur de lecture alimenté par l'IA reflète l'adoption croissante des solutions de cours particuliers basées sur l'IA par le secteur public. Cependant, la conformité en matière de confidentialité et les contrôles des données des élèves devraient favoriser les opérateurs plus importants et bien préparés sur le marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la prestation de services pour les cours particuliers premium | -1.4% | Mondial, plus aigu en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Inégalité de la qualité des tuteurs et de la cohérence des résultats | -0.9% | Marchés émergents, Asie du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Fatigue d'engagement des élèves dans les programmes de longue durée | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Charge de conformité en matière de confidentialité des données et de sécurité des enfants | -0.5% | Union européenne et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la prestation de services pour les cours particuliers premium
Les cours particuliers personnalisés font face à des défis d'accessibilité en raison du coût élevé de l'enseignement dispensé par des humains et de la difficulté à évoluer sans augmenter les prix ou réduire la rémunération des tuteurs. Des données officielles ont noté que les cours particuliers privés complémentaires peuvent aggraver les inégalités, car la participation dépend à la fois des besoins académiques et de la capacité financière et de la disponibilité du temps d'un ménage. Les programmes plus longs qui nécessitent des séances répétées avant que les résultats ne soient visibles alourdissent la charge financière, limitant les renouvellements et réduisant le marché potentiel. Preply a récemment signalé une croissance significative, notamment une base de tuteurs élargie, des offres de langues supplémentaires et un financement pour améliorer l'apprentissage dirigé par des humains et assisté par l'IA. Cela reflète les efforts du marché pour réduire les coûts tout en maintenant les tuteurs dans le modèle. Cependant, le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés continue de faire face à une pression sur les marges. Les familles comparent souvent les coûts des cours particuliers spécialisés avec ceux des alternatives par abonnement et assistées par l'IA, plus abordables, ce qui affecte l'adoption des options à coût plus élevé[4].
Inégalité de la qualité des tuteurs et de la cohérence des résultats
Le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés est confronté à un défi persistant : la variabilité de la qualité des tuteurs. Les résultats d'apprentissage restent très dépendants des compétences, de la formation et de l'alignement du tuteur avec les programmes scolaires. Des données officielles ont noté que les tuteurs non formés ne parviennent souvent pas à aligner leur enseignement sur les programmes scolaires ou à répondre aux besoins d'apprentissage individuels, rendant les heures de cours particuliers peu fiables en termes d'efficacité pédagogique. Ce problème est plus prononcé dans les écosystèmes de cours particuliers fragmentés de type gig, où l'intégration est minimale, l'alignement avec les classes est faible et le suivi des résultats est souvent absent. Varsity Tutors a déclaré servir de nombreux districts scolaires par le biais de partenariats, soulignant la préférence croissante des acheteurs institutionnels pour les fournisseurs qui offrent des résultats documentés et une prestation structurée plutôt que de grands viviers de tuteurs. Cette tendance a créé une structure de marché à deux niveaux. Les plateformes avec des résultats vérifiés gagnent en confiance et en stabilité, tandis que les agrégateurs non vérifiés font face à une concurrence intense sur les prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la demande d'enrichissement se diversifie au-delà de la remédiation de base
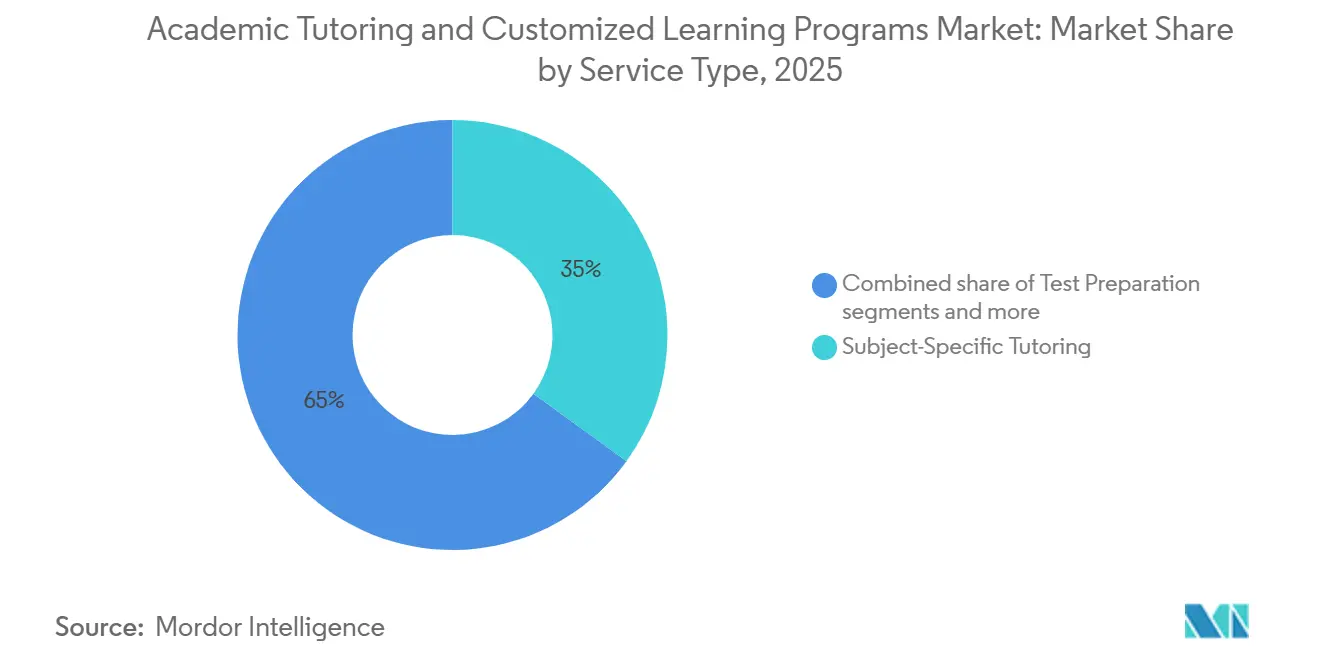
Les cours par matière spécifique ont représenté 35,0 % du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2025, en faisant la catégorie de services générant le plus de revenus. Sa demande reste forte en raison de l'alignement avec les programmes scolaires, de la préparation aux examens et des attentes parentales en matière d'amélioration académique mesurable. La préparation aux examens et l'aide aux devoirs sont des composantes importantes, en particulier dans les systèmes présentant des lacunes d'apprentissage visibles où les familles privilégient les performances académiques immédiates. L'apprentissage des langues soutient à la fois les apprenants en âge scolaire et les adultes. En janvier 2026, Preply a signalé plus de 100 000 tuteurs disponibles à la réservation dans 180 pays et a ajouté plus de 40 langues depuis son précédent tour de financement. Le soutien à l'éducation spécialisée et aux troubles d'apprentissage reste important, car les familles et les établissements recherchent de plus en plus des cours particuliers adaptés aux plans d'apprentissage individualisés.
Les programmes de développement des compétences et d'enrichissement devraient croître à un CAGR de 11,62 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés. Cela reflète une évolution de l'utilisation des cours particuliers, qui s'étend au-delà de la remédiation et du rattrapage aux examens pour inclure la programmation, les STIM, les mathématiques de compétition et la formation au leadership. Des recherches de données officielles associent la demande future de main-d'œuvre à des compétences d'ordre supérieur et à l'apprentissage tout au long de la vie, stimulant les investissements précoces dans l'enrichissement plutôt que de se concentrer uniquement sur les faiblesses académiques. Les prestataires de cours particuliers établis sont sous pression pour élargir leurs offres au-delà de la remédiation traditionnelle par matière et de la préparation aux examens. Les prestataires qui définissent clairement la qualité du programme, les normes d'évaluation et la progression des apprenants sont mieux positionnés pour maintenir leurs prix à mesure que l'enrichissement prend une place plus importante sur le marché.


Par mode de prestation : la résilience du présentiel coexiste avec l'accélération numérique
Les cours particuliers en présentiel ont représenté 41,1 % de la part du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2025, maintenant la domination de la prestation hors ligne malgré l'adoption du numérique. Les parents préféraient l'enseignement en face à face pour les matières académiques à enjeux élevés, privilégiant la confiance à la commodité et associant le soutien à l'apprentissage à la discipline et à la routine. Les rapports financiers de New Oriental mettent régulièrement en avant un vaste réseau d'écoles physiques et de centres d'apprentissage dans des dizaines de villes chinoises, soulignant l'importance de l'infrastructure physique dans les grands écosystèmes de cours particuliers. Bien que les cours particuliers en ligne aient élargi l'accès et la flexibilité des horaires, les familles valorisaient la présence locale, la supervision et le sérieux pédagogique. La prestation hybride est apparue comme une solution pratique, combinant la crédibilité physique avec l'évolutivité numérique.
Les cours particuliers à la demande devraient croître à un CAGR de 13,85 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide dans le mix de prestation. Ses cas d'utilisation épisodiques, tels que la révision pré-examen, l'aide urgente aux devoirs et le soutien flexible pour les adultes en activité, stimulent son attrait. En octobre 2025, Varsity Tutors a introduit « Live + IA » pour les écoles, intégrant des tuteurs humains, des informations en temps réel basées sur l'IA et un soutien 24h/24 et 7j/7 pour améliorer les résultats d'apprentissage et réduire la charge de travail des enseignants. Le système d'apprentissage intelligent de New Oriental a signalé environ 367 000 utilisateurs payants actifs dans 60 villes au troisième trimestre de l'exercice 2026, démontrant l'évolutivité de la prestation numérique au sein d'écosystèmes de services plus larges. La rapidité de la mise en relation avec les tuteurs et la réactivité de la plateforme deviennent aussi essentielles que la réputation du tuteur dans ce segment du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés.
Par utilisateur final : la domination du K-12 masque un virage stratégique vers les apprenants adultes
Les élèves du K-12 ont représenté 60,2 % de la part du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2025, maintenant leur position de groupe d'utilisateurs finaux dominant. Cela reflète la scolarité obligatoire, la forte implication parentale et les cultures de cours particuliers bien ancrées dans de nombreux systèmes éducatifs asiatiques. L'aide aux devoirs, les cours par matière et la préparation aux examens sont des moteurs clés pour ce groupe, directement liés aux notes, aux examens et à la progression scolaire. Les étudiants de l'enseignement supérieur représentent le prochain segment de demande significatif, porté par les tests d'admission aux études supérieures, les examens de langue anglaise, la préparation aux stages et la préparation aux certifications professionnelles. Les parents et les ménages pratiquant l'instruction à domicile forment un créneau en croissance, utilisant les prestataires de cours particuliers comme partenaires de programme structuré plutôt que comme soutien occasionnel.
Les professionnels en activité devraient croître à un CAGR de 11,50 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide sur le marché. Des données officielles de 2025 ont signalé une participation à l'apprentissage des adultes allant de 58 % dans les économies nordiques à 13 % dans certains pays de l'OCDE, mettant en évidence une opportunité significative pour l'apprentissage structuré des adultes et le perfectionnement des compétences. En octobre 2025, Chegg a annoncé son orientation vers le perfectionnement des compétences B2B et, en mai 2026, a conclu un partenariat avec Cornerstone OnDemand pour élargir la distribution en entreprise de Chegg Skills. Pearson a signalé une croissance de 8 % dans l'apprentissage et les compétences en entreprise au premier trimestre 2026 et une augmentation de 21 % dans l'apprentissage virtuel au cours de l'année académique 2025-2026. Ces développements indiquent un virage du marché, passant des services axés sur les enfants à un modèle d'apprentissage tout au long de la vie plus large, attirant à la fois des clients d'entreprise et des ménages.
Par modèle commercial : l'économie des abonnements stimule les cycles d'investissement des plateformes
Les cours particuliers à la séance ont représenté 33,7 % du chiffre d'affaires en 2025, maintenant leur position de modèle commercial le plus important dans le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés. Les familles préfèrent ce modèle en période de budget serré, pour des besoins saisonniers en cours particuliers ou pour évaluer la qualité du tuteur avant de s'engager davantage. Les forfaits offrent une tarification plus avantageuse par rapport aux séances individuelles tout en conservant plus de flexibilité que les abonnements complets. Les contrats institutionnels gagnent en importance à mesure que les districts, les écoles et les employeurs s'appuient de plus en plus sur des fournisseurs externes pour un soutien complémentaire évolutif. Ce mix de modèles commerciaux souligne la pertinence continue des dépenses transactionnelles, même si les modèles de revenus récurrents attirent davantage d'investissements de la part des prestataires.
Les programmes par abonnement devraient croître à un CAGR de 12,90 % jusqu'en 2031, ce qui en fait le modèle commercial à la croissance la plus rapide dans le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés. Les prestataires privilégient les abonnements pour leur facturation récurrente, qui améliore la visibilité des revenus et renforce la valeur à vie des apprenants lorsque les progrès sont visibles et que les utilisateurs restent engagés. Le rapport du premier trimestre 2026 de Chegg a noté que son activité de perfectionnement des compétences est distribuée via Cornerstone et anticipait une croissance à deux chiffres pour l'année, reflétant un virage vers des relations d'apprentissage à plus long terme plutôt que des séances de cours particuliers ponctuelles. Cependant, les modèles d'abonnement font face à un taux de désabonnement lorsque les apprenants perçoivent peu de progrès. Les prestataires y répondent en se concentrant sur les tableaux de bord de progression, les conceptions par jalons et les diagnostics des lacunes pilotés par l'IA. L'examen accru des renouvellements automatiques et des annulations signifie que les plateformes combinant de bons résultats avec des conditions transparentes sont mieux positionnées pour la croissance dans le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés.
Analyse géographique
L'Asie-Pacifique a représenté 42,0 % du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2025, ce qui en fait le plus grand bloc régional. La Chine et l'Inde stimulent cette croissance, la Chine comptant 1,1 milliard d'utilisateurs d'internet fin 2024 et l'Inde enregistrant 969,1 millions d'abonnés à internet en mars 2025. Le chiffre d'affaires net de TAL pour l'exercice 2026 a augmenté à 3 008,9 millions USD contre 2 250,2 millions USD pour l'exercice 2025, tandis que le résultat opérationnel est passé à 276,0 millions USD contre une perte de 3,2 millions USD, reflétant une reprise dans le secteur des cours particuliers en Chine. Le Japon et la Corée du Sud maintiennent une forte intensité de cours particuliers, tandis que l'Asie du Sud-Est connaît une croissance grâce à l'accès mobile, aux populations plus jeunes et aux formats en ligne abordables en Indonésie, au Vietnam et aux Philippines.
L'Amérique du Nord et l'Europe se classent respectivement comme les deuxième et troisième blocs régionaux, soutenus par une demande portée par les politiques publiques, l'adoption de l'apprentissage numérique et les achats institutionnels. Les priorités fédérales aux États-Unis incluent les cours particuliers à fort impact, le Massachusetts allouant 25 millions USD pour les cours particuliers en littératie précoce dans 272 écoles. Le segment d'apprentissage virtuel de Pearson a crû de 21 % au cours de l'année académique 2025-2026, indiquant une forte demande pour des modèles numériques évolutifs. L'Europe reste commercialement viable mais fait face à des coûts de gouvernance des données plus élevés, favorisant les prestataires dotés de systèmes de conformité solides et d'une crédibilité locale.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 10,8 % jusqu'en 2031, portés par la Vision 2030 de l'Arabie saoudite et la demande des Émirats arabes unis pour des cours particuliers dans les programmes britanniques, américains et du Baccalauréat International. Les marchés émergents comme le Nigeria, l'Afrique du Sud et le Kenya bénéficient d'un accès prioritaire au mobile, tandis que l'Amérique du Sud, bien que plus petite, est stratégiquement pertinente. Preply a annoncé des plans d'expansion en Amérique du Sud en janvier 2026, à la suite d'un tour de financement de 150 millions USD. Les défis incluent l'amélioration de la qualité des tuteurs et le développement de contenus locaux parallèlement à l'élargissement de l'accès à internet.

Paysage concurrentiel
Le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés est modérément concentré, avec plusieurs opérateurs régionaux et mondiaux. Des entreprises telles que Pearson, Chegg, New Oriental, TAL Education, Preply et Varsity Tutors emploient une gamme de modèles, notamment des plateformes d'apprentissage en entreprise, des places de marché de tuteurs et des réseaux de centres. Pearson renforce ses offres B2B via Communication Coach dans Microsoft 365 et un portefeuille d'IA élargi, séduisant les établissements et les employeurs. TAL a amélioré son résultat opérationnel grâce à la reprise des revenus, renforçant sa position en Chine et permettant de nouveaux investissements. Le marché reste concurrentiel à mesure que les exigences technologiques, de conformité et de capital augmentent.
L'avantage concurrentiel dépend désormais des résultats mesurables plutôt que de la disponibilité des tuteurs. Les acheteurs cherchent des preuves que les cours particuliers conduisent à des améliorations de l'apprentissage. Varsity Tutors a intégré les cours particuliers humains avec le soutien de l'IA et a renforcé cette approche par un engagement en faveur de l'éducation à l'IA à la Maison Blanche impliquant des districts scolaires. Chegg se concentre sur les canaux d'entreprise grâce à son partenariat avec Cornerstone et une stratégie B2B plus large. New Oriental s'appuie sur son réseau d'écoles et de centres d'apprentissage en Chine tout en développant des systèmes d'apprentissage intelligents. Les prestataires manquant de ressources pour le développement de produits, la gestion des données et le contrôle de la qualité pourraient avoir du mal à répondre aux exigences du marché.
Des opportunités existent dans le soutien académique en entreprise, les cours particuliers en STIM pilotés par l'IA, le perfectionnement des compétences des adultes et les marchés ruraux où l'extension des modèles en présentiel est difficile et où des solutions localisées sont essentielles. La récente levée de fonds de Preply souligne la confiance des investisseurs dans les modèles de place de marché combinant des réseaux de tuteurs avec des outils personnalisés et une croissance régionale. L'acquisition du groupe Kaplan Languages Group par Inspirit Capital reflète l'attrait des actifs linguistiques spécialisés à fort potentiel de croissance. La concurrence future se concentrera probablement sur la confiance, les résultats mesurables et la pertinence locale plutôt que sur la publicité. Les entrants de niche ciblant des matières, des groupes d'âge ou des programmes régionaux spécifiques avec des approches de prestation disciplinées pourraient trouver des opportunités dans ce marché en évolution.
Leaders du secteur des cours particuliers académiques et des programmes d'apprentissage personnalisés
-
BYJU'S
-
Pearson Plc
-
Chegg, Inc.
-
New Oriental Education and Technology Group Inc.
-
Tal Education Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Inspirit Capital a acquis KLG Kaplan Languages Group auprès de Kaplan, incluant Kaplan International Languages, Alpadia Language Schools et ESL Education. Le groupe exploite plus de 20 écoles dans 8 pays et gère plus de 200 destinations partenaires. Kaplan a recentré ses activités sur la préparation aux examens universitaires en ligne et aux tests, tandis qu'Inspirit Capital prévoit une nouvelle identité de marque pour KLG.
- Mai 2026 : Chegg a déclaré un résultat net GAAP du premier trimestre 2026 de 0,2 million USD, avec des revenus de Chegg Skilling en hausse de 9 % en glissement annuel à 17,6 millions USD. L'entreprise a conclu un partenariat avec Cornerstone OnDemand pour établir un canal d'entreprise et a réaffirmé ses prévisions de croissance à deux chiffres des revenus de perfectionnement des compétences pour 2026.
- Avril 2026 : TAL Education Group a déclaré des revenus nets pour l'exercice 2026 de 3 008,9 millions USD, soit une augmentation de 33,7 % en glissement annuel, avec un résultat opérationnel de 276,0 millions USD, inversant une perte de l'exercice précédent de 3,2 millions USD. Le résultat net non-GAAP a augmenté de 283,8 % pour atteindre 573,8 millions USD, porté par une reprise dans les centres d'apprentissage et les cours particuliers non académiques.
- Avril 2026 : Pearson a émis une obligation de 350 millions GBP (472,20 millions USD) sur 10 ans et a racheté 219 millions GBP (295,46 millions USD) de son programme de rachat d'actions de 350 millions GBP (472,20 millions USD) au 31 mars 2026. Les résultats du premier trimestre 2026 ont montré une croissance de 21 % dans l'apprentissage virtuel et de 8 % dans l'apprentissage et les compétences en entreprise.


Portée du rapport mondial sur le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés
| Préparation aux examens |
| Cours par matière spécifique |
| Soutien à l'apprentissage des langues |
| Éducation spécialisée et soutien aux troubles d'apprentissage |
| Aide aux devoirs et aux travaux |
| Programmes de développement des compétences et d'enrichissement |
| Cours particuliers en ligne |
| Cours particuliers en présentiel |
| Cours particuliers hybrides |
| Cours particuliers à la demande |
| Élèves du K-12 |
| Étudiants de l'enseignement supérieur |
| Professionnels en activité |
| Parents et utilisateurs pratiquant l'instruction à domicile |
| Programmes par abonnement |
| Cours particuliers à la séance |
| Forfaits d'apprentissage |
| Contrats institutionnels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Préparation aux examens | |
| Cours par matière spécifique | ||
| Soutien à l'apprentissage des langues | ||
| Éducation spécialisée et soutien aux troubles d'apprentissage | ||
| Aide aux devoirs et aux travaux | ||
| Programmes de développement des compétences et d'enrichissement | ||
| Par mode de prestation | Cours particuliers en ligne | |
| Cours particuliers en présentiel | ||
| Cours particuliers hybrides | ||
| Cours particuliers à la demande | ||
| Par utilisateur final | Élèves du K-12 | |
| Étudiants de l'enseignement supérieur | ||
| Professionnels en activité | ||
| Parents et utilisateurs pratiquant l'instruction à domicile | ||
| Par modèle commercial | Programmes par abonnement | |
| Cours particuliers à la séance | ||
| Forfaits d'apprentissage | ||
| Contrats institutionnels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des cours particuliers académiques et des programmes d'apprentissage personnalisés en 2026 ?
Le marché des cours particuliers académiques et des programmes d'apprentissage personnalisés s'élève à 193,74 milliards USD en 2026 et devrait atteindre 280,61 milliards USD d'ici 2031 à un CAGR de 7,69 %.
Quelle catégorie de services génère le plus de revenus ?
Les cours par matière spécifique dominent le mix de revenus avec une part de 35,0 % en 2025, soutenus par l'alignement avec les programmes scolaires et la demande liée aux examens.
Quel format de prestation connaît la croissance la plus rapide ?
Les cours particuliers à la demande constituent le format de prestation à la croissance la plus rapide, avec un CAGR projeté de 13,85 % jusqu'en 2031, aidé par les cas d'utilisation urgents liés aux examens et aux devoirs.
Pourquoi les apprenants du K-12 dominent-ils encore les dépenses ?
Les élèves du K-12 ont représenté 60,2 % du chiffre d'affaires en 2025, car les cours particuliers restent étroitement liés aux notes, aux examens, à l'implication parentale et à la progression scolaire.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 10,80 % jusqu'en 2031, soutenus par des populations jeunes, des investissements dans l'éducation et la croissance de l'accès numérique.
Qu'est-ce qui fait évoluer la concurrence entre les prestataires ?
La concurrence est de plus en plus façonnée par le suivi des résultats, la prestation guidée par l'IA, la préparation à la conformité et la capacité à servir les écoles et les employeurs via des modèles évolutifs.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
