
Marktgröße und Marktanteil für akademisches Nachhilfe- und individualisierte Lernprogramme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
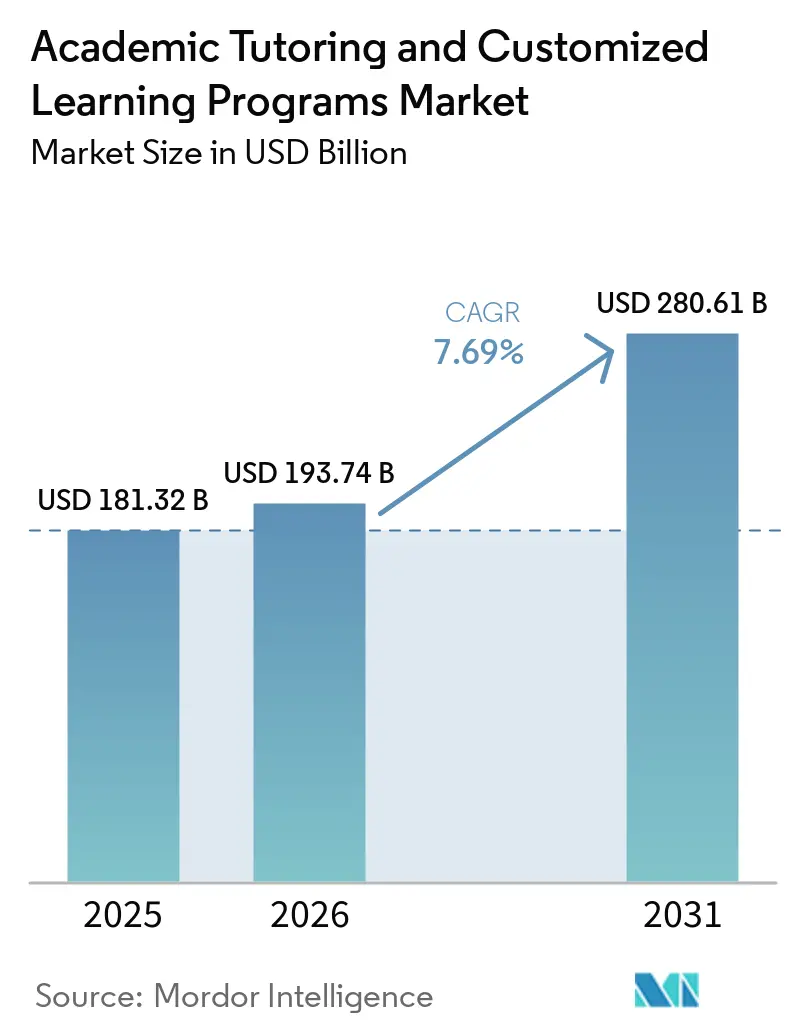
| Marktgröße (2026) | 193.74 Milliarden US-Dollar |
| Marktgröße (2031) | 280.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.69 % |
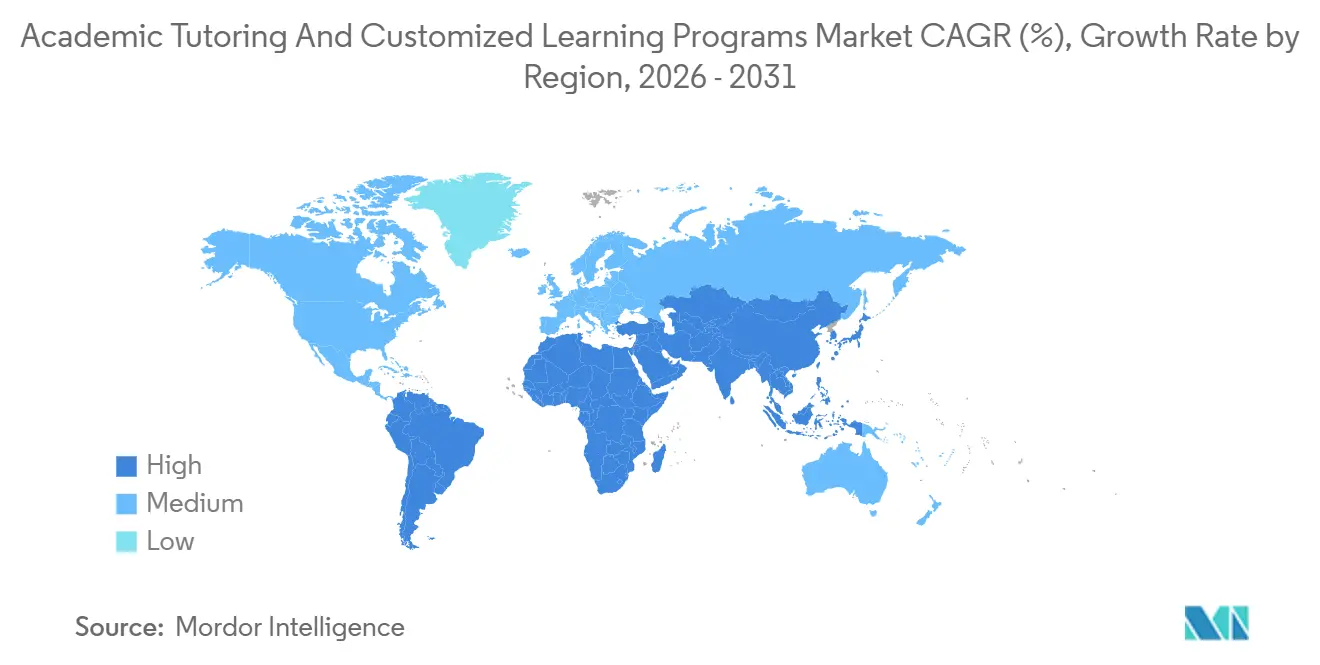
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
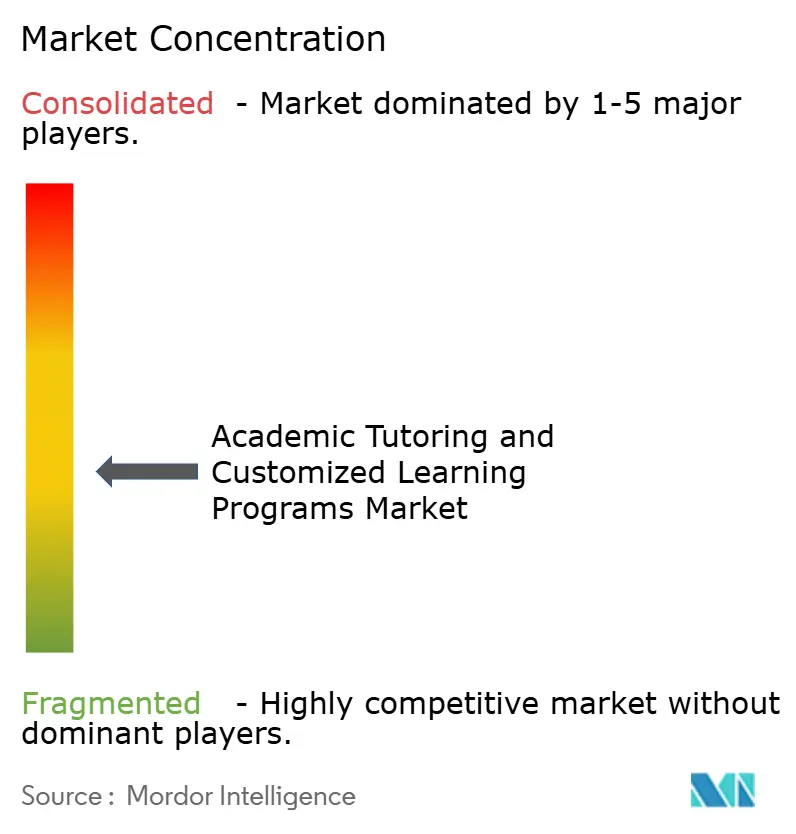
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für akademisches Nachhilfe- und individualisierte Lernprogramme von Mordor Intelligence
Der Markt für akademisches Nachhilfe- und individualisierte Lernprogramme wurde im Jahr 2025 auf 181,32 Milliarden USD geschätzt und soll von 193,74 Milliarden USD im Jahr 2026 auf 280,61 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,69 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch hybride Bereitstellungsmodelle, Zugang auf Abruf und KI-basierte Bewertungstools angetrieben, die die Zugänglichkeit und Skalierbarkeit über alle Altersgruppen hinweg verbessern. Staatliche Maßnahmen zur Lernaufholung unterstützen die schulgebundene Nachfrage, obwohl reduzierte Notfallmittel zu regionalen Schwankungen geführt haben[1]. Bildungseinrichtungen verlassen sich zunehmend auf externe Nachhilfepartner, um flexibel zu liefern, messbare Lernergebnisse zu erzielen und das Berichtswesen zu verbessern. Die Prüfungsvorbereitung betont nun messbare Ergebnisse, während individualisiertes Lernen für Erwachsene neue Umsatzmöglichkeiten in Regionen mit geringer Beteiligung an strukturiertem Lernen bietet. Die Region Asien-Pazifik, angeführt von China, Indien, Japan und Südkorea, beeinflusst Preisgestaltung, Plattformmodelle und Wettbewerbsbenchmarks in Nordamerika und Europa. Spezialisierte Anbieter, die sich auf Nischenfächer, erwachsene Lernende und ergebnisorientierte Dienstleistungen konzentrieren, finden weiterhin Chancen innerhalb des Marktes.
Wichtigste Erkenntnisse des Berichts
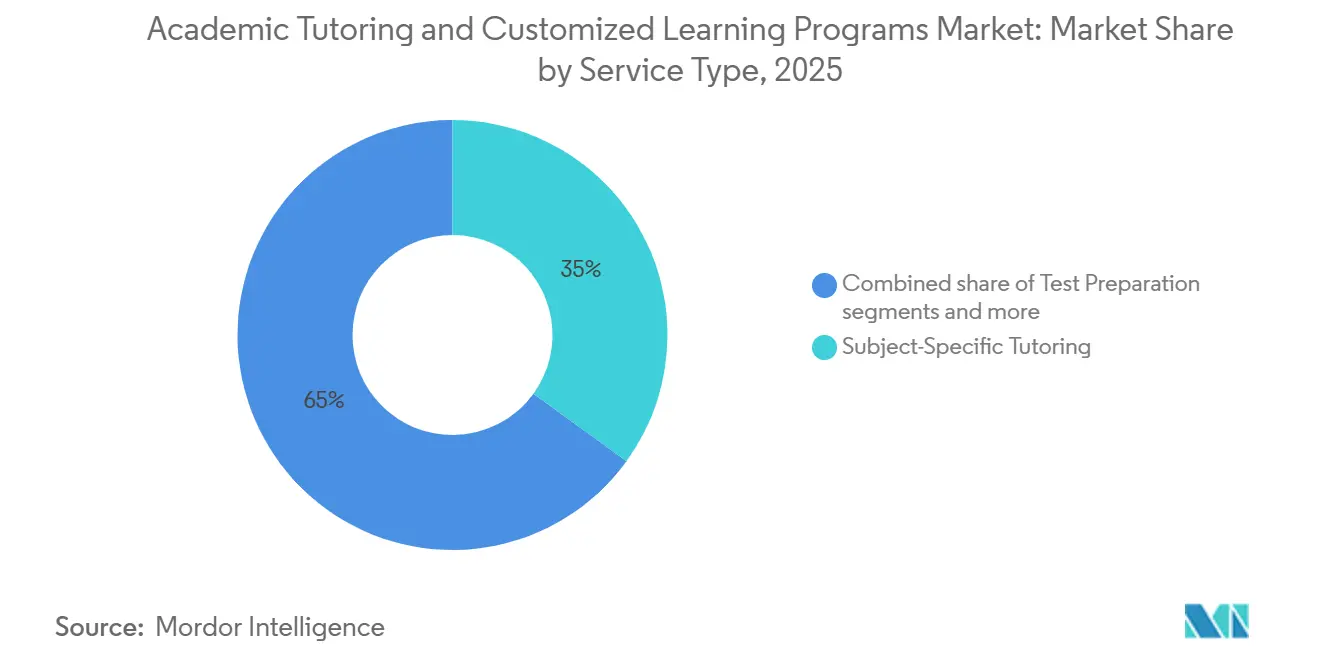
- Nach Dienstleistungsart entfiel im Jahr 2025 ein Anteil von 35,0 % des Umsatzes im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme auf fachspezifische Nachhilfe, während Programme zur Kompetenzentwicklung und Förderung bis 2031 voraussichtlich mit einer CAGR von 11,62 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 41,1 % des Umsatzes im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme auf persönliche Nachhilfe, während Nachhilfe auf Abruf bis 2031 voraussichtlich mit einer CAGR von 13,85 % wachsen wird.
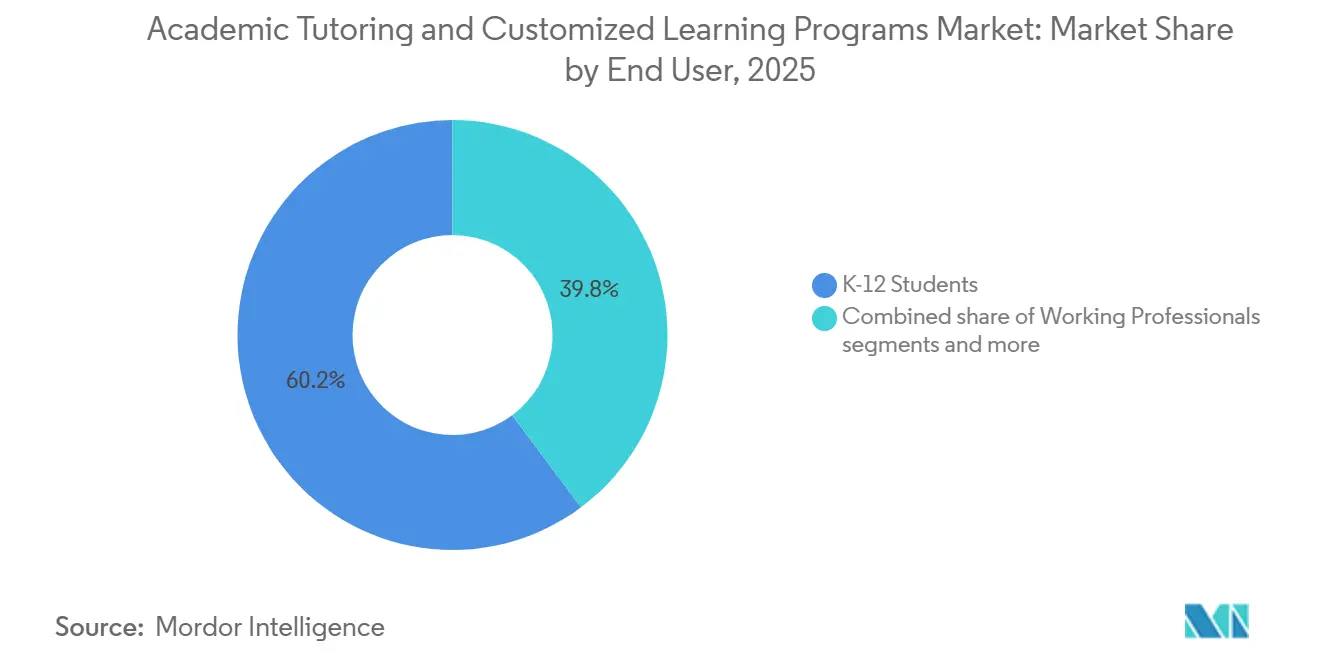
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 60,2 % des Umsatzes im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme auf K-12-Schüler, während berufstätige Fachkräfte bis 2031 voraussichtlich mit einer CAGR von 11,50 % wachsen werden.
- Nach Geschäftsmodell entfiel im Jahr 2025 ein Anteil von 33,7 % des Umsatzes im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme auf Nachhilfe mit Bezahlung pro Sitzung, während abonnementbasierte Programme bis 2031 voraussichtlich mit einer CAGR von 12,90 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 42,0 % des Umsatzes im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme auf Asien-Pazifik, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 10,80 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für akademisches Nachhilfe- und individualisierte Lernprogramme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach personalisierten Lernergebnissen | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum hybrider und auf Abruf verfügbarer Nachhilfemodelle | +1.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und die Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Akademische Aufholung und Behebung von Lernlücken | +1.0% | Nordamerika und die Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Integration KI-basierter Bewertungs- und Nachhilfevermittlungstechnologien | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung der Prüfungsvorbereitung und prüfungsgebundener Nachhilfe | +0.8% | Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Institutionelles Outsourcing ergänzender Lernunterstützung | +0.6% | Nordamerika und die Europäische Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach personalisierten Lernergebnissen
Personalisierte Nachhilfe wird zunehmend erwartet, da sich die Bereitstellungsmethoden verbessern und Familien maßgeschneiderten Unterricht suchen, um individuelle Leistungsanforderungen zu erfüllen. Offizielle Daten berichteten, dass viele Lehrkräfte der Sekundarstufe I im Jahr 2024 KI-Tools in ihre berufliche Praxis integrierten, was signalisiert, dass technologiegestützte Personalisierung nun Teil regulärer Lehrarbeitsabläufe ist. Belege zeigten auch, dass KI-gestützte Mathematiknachhilfelehrer in den Vereinigten Staaten die Erfolgsquoten der Schüler verbesserten, insbesondere bei jenen, die von weniger effektiven Lehrkräften unterrichtet wurden, was das Potenzial der Technologie zur Behebung von Qualitätsdisparitäten unter Nachhilfelehrern demonstriert. Dieser Trend verändert den Markt für akademisches Nachhilfe- und individualisierte Lernprogramme und verschiebt die Familienpräferenzen weg von der alleinigen Abhängigkeit vom Ruf des Nachhilfelehrers hin zur Priorisierung von Plattformzuverlässigkeit, Lernanalysen und messbarem Fortschritts-Tracking. Offizielle Daten zeigen, dass die Teilnahme an privater Nachhilfe in bestimmten Märkten weit verbreitet ist, was auf eine Sättigung in städtischen Gebieten hindeutet. Zukünftige Wachstumschancen werden sich wahrscheinlich auf halbstädtische und ländliche Regionen konzentrieren, die nach wie vor unterversorgt sind und ungenutztes Expansionspotenzial bieten[2].
Wachstum hybrider und auf Abruf verfügbarer Nachhilfemodelle
Die hybride Bereitstellung transformiert den Markt für akademisches Nachhilfe- und individualisierte Lernprogramme, indem sie Live-Unterricht mit App-basiertem Zugang und digitaler Terminplanung integriert. Varsity Tutors führte seine Live + KI-Plattform landesweit ein und berichtete von erheblichen Kompetenzverbesserungen bei Schülern in Programmen mit hoher Dosierung sowie von reduzierten administrativen Arbeitslasten für Lehrkräfte. Nachhilfe auf Abruf wird voraussichtlich schnell wachsen, angetrieben durch den Bedarf an sofortiger Unterstützung während Prüfungen, Abgabefristen für Aufgaben und fokussierten Lernphasen. Das intelligente Lernsystem von New Oriental verzeichnete eine starke Akzeptanz mit aktiven Nutzern in mehreren Städten und zeigt, wie Anbieter ihre Servicenetzwerke mit digitalen Lösungen erweitern, anstatt Online- und Offline-Kanäle zu trennen. Die hybride Bereitstellung ist in diesem wettbewerbsintensiven Markt für Kundenbindung, Kosteneffizienz und Vertrauensaufbau unverzichtbar geworden.
Akademische Aufholung und Behebung von Lernlücken
Nachhilfe bleibt ein wichtiges Instrument zur Behebung von Lernlücken und treibt das Wachstum im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme voran. Viele Schulen in den Vereinigten Staaten bieten Nachhilfe an, aber nur ein Bruchteil erfüllt die Standards für hochdosierte Nachhilfe, die konsistente Nachhilfelehrer, kleine Gruppen und häufige Sitzungen erfordern. Diese Lücke verdeutlicht Chancen für Anbieter, die ausgebildete Nachhilfelehrer, strukturierte Stundenpläne und zuverlässige Berichtssysteme anbieten, um öffentliche Rechenschaftspflichten zu erfüllen. Bundesweite Prioritäten betonen nun wirkungsstarke Nachhilfe, wobei die Kriterien für Ermessenszuschüsse diesen Fokus widerspiegeln. Initiativen auf Staatsebene unterstützen diesen Trend ebenfalls, wie etwa Kaliforniens Engagement für Lese- und Mathematikcoaching sowie für erweiterte Lernmöglichkeiten, einschließlich wirkungsstarker Nachhilfe[3]. Louisianas Verbesserung im Nationalen Bildungsbericht zwischen 2019 und 2025 demonstriert ferner die Wirksamkeit hochdosierter Nachhilfe und festigt ihre Rolle als politisches Modell. Diese Entwicklungen unterstreichen die wachsende Bedeutung ergebnisbasierter Beschaffung im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme.
Integration KI-basierter Bewertungs- und Nachhilfevermittlungstechnologien
KI transformiert den Markt für akademisches Nachhilfe- und personalisierte Lernprogramme und prägt Produktdesign und Preisstrategien. Offizielle Daten heben einen signifikanten Unterschied zwischen geführter und ungeführter KI-Nutzung hervor. Schüler, die allgemeine KI für Mathematikübungen nutzten, erzielten verbesserte Übungsergebnisse, zeigten jedoch einen Rückgang der Prüfungsleistung, wenn der KI-Zugang entfernt wurde. Dieser Trend begünstigt Plattformen, die KI als pädagogisches Werkzeug positionieren und sich auf langfristiges Lernen statt auf kurzfristige Aufgabenerfüllung konzentrieren. Pearson führte kürzlich den „Communication Coach” in Microsoft 365 ein und startete „Foundations of AI” für Pädagogen. Diese Initiativen zeigen, wie etablierte Bildungsunternehmen KI integrieren, um Glaubwürdigkeit zu stärken und Arbeitsabläufe zu optimieren. Ein staatlicher Vertrag für einen KI-gestützten Lesenachhilfelehrer spiegelt die wachsende Akzeptanz von KI-Nachhilfelösungen im öffentlichen Sektor wider. Datenschutz-Compliance und Kontrollen für Schülerdaten werden jedoch voraussichtlich größere, gut vorbereitete Betreiber im Markt begünstigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Servicebereitstellungskosten für Premium-Nachhilfe | -1.4% | Global, am stärksten ausgeprägt in Nordamerika und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Nachhilfequalität und Ergebniskonsistenz | -0.9% | Schwellenmärkte, Südasien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ermüdung der Schüler bei langen Programmen | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Kindersicherheits-Compliance-Belastung | -0.5% | Europäische Union und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Servicebereitstellungskosten für Premium-Nachhilfe
Personalisierte Nachhilfe steht vor Zugänglichkeitsproblemen aufgrund der hohen Kosten für menschengeführten Unterricht und der Schwierigkeit der Skalierung ohne Preiserhöhungen oder Reduzierung der Nachhilfevergütung. Offizielle Daten haben festgestellt, dass private ergänzende Nachhilfe die Ungleichheit verschärfen kann, da die Teilnahme sowohl von akademischen Bedürfnissen als auch von der finanziellen Leistungsfähigkeit und Zeitverfügbarkeit eines Haushalts abhängt. Längere Programme, die wiederholte Sitzungen erfordern, bevor Ergebnisse sichtbar werden, erhöhen die finanzielle Belastung, begrenzen Verlängerungen und reduzieren den potenziellen Markt. Preply berichtete kürzlich von erheblichem Wachstum, einschließlich einer erweiterten Nachhilfebasis, zusätzlicher Sprachangebote und Finanzierung zur Verbesserung des menschengeführten, KI-gestützten Lernens. Dies spiegelt die Bemühungen des Marktplatzes wider, Kosten zu senken und gleichzeitig Nachhilfelehrer im Modell zu halten. Der Markt für akademisches Nachhilfe- und individualisierte Lernprogramme steht jedoch weiterhin unter Margendruck. Familien vergleichen häufig die Kosten spezialisierter Nachhilfe mit denen erschwinglicherer abonnementbasierter und KI-gestützter Alternativen, was die Akzeptanz kostenintensiverer Optionen beeinflusst[4].
Uneinheitliche Nachhilfequalität und Ergebniskonsistenz
Der Markt für akademisches Nachhilfe- und individualisierte Lernprogramme steht vor einer anhaltenden Herausforderung: der Variabilität der Nachhilfequalität. Lernergebnisse bleiben stark abhängig von den Fähigkeiten, der Ausbildung und der Übereinstimmung eines Nachhilfelehrers mit den Lehrplänen. Offizielle Daten haben festgestellt, dass unausgebildete Nachhilfelehrer häufig den Unterricht nicht mit den Schullehrplänen abstimmen oder individuelle Lernbedürfnisse ansprechen, was Nachhilfestunden zu einer unzuverlässigen Lerneffektivität macht. Dieses Problem ist in fragmentierten Gig-artigen Nachhilfe-Ökosystemen ausgeprägter, wo das Onboarding minimal ist, die Lehrplanausrichtung schwach ist und das Ergebnis-Tracking häufig fehlt. Varsity Tutors berichtete, zahlreiche Schulbezirke durch Partnerschaften zu betreuen, was die wachsende Präferenz institutioneller Käufer für Anbieter hervorhebt, die dokumentierte Ergebnisse und strukturierte Bereitstellung statt großer Nachhilfepools anbieten. Dieser Trend hat eine zweigliedrige Marktstruktur geschaffen. Plattformen mit verifizierten Ergebnissen gewinnen Vertrauen und Stabilität, während nicht verifizierte Aggregatoren einem intensiven Preiswettbewerb ausgesetzt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Nachfrage nach Förderangeboten diversifiziert sich über die Kernremediierung hinaus
Fachspezifische Nachhilfe machte im Jahr 2025 35,0 % des Marktes für akademisches Nachhilfe- und individualisierte Lernprogramme aus und war damit die umsatzstärkste Dienstleistungskategorie. Die Nachfrage bleibt stark aufgrund der Ausrichtung auf Schullehrpläne, Prüfungsvorbereitung und elterliche Erwartungen an messbare akademische Verbesserungen. Prüfungsvorbereitung und Hausaufgabenhilfe sind bedeutende Komponenten, insbesondere in Systemen mit sichtbaren Lernlücken, in denen Familien die unmittelbare akademische Leistung priorisieren. Sprachenlernen unterstützt sowohl schulpflichtige Lernende als auch Erwachsene. Im Januar 2026 berichtete Preply von über 100.000 buchbaren Nachhilfelehrern in 180 Ländern und fügte seit der letzten Finanzierungsrunde mehr als 40 Sprachen hinzu. Sonderpädagogik und Unterstützung bei Lernschwächen bleiben wichtig, da Familien und Einrichtungen zunehmend auf individuelle Lernpläne zugeschnittene Nachhilfe suchen.
Programme zur Kompetenzentwicklung und Förderung werden bis 2031 voraussichtlich mit einer CAGR von 11,62 % wachsen und sind damit das am schnellsten wachsende Segment im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme. Dies spiegelt eine Verschiebung in der Nachhilfenutzung wider, die über Remediierung und Prüfungsaufholung hinaus Programmieren, MINT, Wettbewerbsmathematik und Führungstraining umfasst. Offizielle Forschungsdaten verknüpfen den zukünftigen Arbeitskräftebedarf mit höherwertigen Fähigkeiten und lebenslangem Lernen, was Frühinvestitionen in Förderangebote antreibt, anstatt sich ausschließlich auf akademische Schwächen zu konzentrieren. Etablierte Nachhilfeanbieter stehen unter Druck, ihr Angebot über traditionelle Fachaufholung und Prüfungscoaching hinaus zu erweitern. Anbieter, die Lehrplanqualität, Bewertungsstandards und Lernerprogression klar definieren, sind besser positioniert, um die Preisgestaltung aufrechtzuerhalten, da Förderangebote einen größeren Teil des Marktes ausmachen.


Nach Bereitstellungsmodus: Offline-Resilienz koexistiert mit digitaler Beschleunigung
Persönliche Nachhilfe hielt im Jahr 2025 einen Marktanteil von 41,1 % im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme und behauptete damit die Dominanz der Offline-Bereitstellung trotz digitaler Akzeptanz. Eltern bevorzugten persönlichen Unterricht für hochrangige akademische Fächer, priorisierten Vertrauen gegenüber Bequemlichkeit und verknüpften Lernunterstützung mit Disziplin und Routine. Die Finanzberichte von New Oriental heben konsequent ein weitreichendes Netzwerk physischer Schulen und Lernzentren in Dutzenden chinesischer Städte hervor und betonen die Bedeutung physischer Infrastruktur in großen Nachhilfe-Ökosystemen. Während Online-Nachhilfe den Zugang und die Terminplanungsflexibilität erweiterte, schätzten Familien lokale Präsenz, Aufsicht und unterrichtliche Ernsthaftigkeit. Die hybride Bereitstellung entwickelte sich als praktische Lösung, die physische Glaubwürdigkeit mit digitaler Skalierbarkeit verbindet.
Nachhilfe auf Abruf wird bis 2031 voraussichtlich mit einer CAGR von 13,85 % wachsen und ist damit das am schnellsten wachsende Segment im Bereitstellungsmix. Seine episodischen Anwendungsfälle, wie Prüfungsrevision, dringende Aufgabenhilfe und flexible Unterstützung für berufstätige Erwachsene, treiben seine Attraktivität voran. Im Oktober 2025 führte Varsity Tutors „Live + KI” für Schulen ein und integrierte menschliche Nachhilfelehrer, KI-Echtzeit-Einblicke und 24/7-Support, um Lernergebnisse zu verbessern und Lehrerarbeitslasten zu reduzieren. Das intelligente Lernsystem von New Oriental berichtete im dritten Quartal des Geschäftsjahres 2026 von etwa 367.000 aktiven zahlenden Nutzern in 60 Städten und demonstrierte damit die Skalierbarkeit der digitalen Bereitstellung innerhalb breiterer Service-Ökosysteme. Die Geschwindigkeit der Nachhilfevermittlung und die Reaktionsfähigkeit der Plattform werden in diesem Segment des Marktes für akademisches Nachhilfe- und individualisierte Lernprogramme ebenso wichtig wie der Ruf des Nachhilfelehrers.
Nach Endnutzer: K-12-Dominanz verdeckt eine strategische Verschiebung hin zu erwachsenen Lernenden
K-12-Schüler machten im Jahr 2025 60,2 % des Marktanteils für akademisches Nachhilfe- und individualisierte Lernprogramme aus und behaupteten ihre Position als dominante Endnutzergruppe. Dies spiegelt die Schulpflicht, starkes elterliches Engagement und verankerte Nachhilfekulturen in vielen asiatischen Bildungssystemen wider. Hausaufgabenhilfe, Fachnachhilfe und Prüfungsvorbereitung sind wichtige Treiber für diese Gruppe, die direkt mit Noten, Prüfungen und schulischer Progression verbunden sind. Hochschulstudierende stellen das nächste bedeutende Nachfragesegment dar, angetrieben durch Zulassungstests für Graduiertenprogramme, Englischsprachprüfungen, Praktikumsbereitschaft und Vorbereitung auf berufliche Qualifikationen. Eltern und Hausschulhaushalte bilden eine wachsende Nische und nutzen Nachhilfeanbieter als strukturierte Lehrplanpartner statt als gelegentliche Unterstützung.
Berufstätige Fachkräfte werden bis 2031 voraussichtlich mit einer CAGR von 11,50 % wachsen und sind damit die am schnellsten wachsende Endnutzergruppe im Markt. Offizielle Daten aus dem Jahr 2025 berichteten von einer Beteiligung am Erwachsenenlernen zwischen 58 % in nordischen Volkswirtschaften und 13 % in einigen OECD-Ländern, was eine erhebliche Chance für strukturiertes Erwachsenenlernen und Weiterqualifizierung hervorhebt. Im Oktober 2025 kündigte Chegg seinen Fokus auf B2B-Qualifizierung an und schloss im Mai 2026 eine Partnerschaft mit Cornerstone OnDemand, um den Unternehmensvertrieb für Chegg Skills zu erweitern. Pearson berichtete im ersten Quartal 2026 von einem Wachstum von 8 % im Bereich Enterprise Learning & Skills und einem Anstieg von 21 % im virtuellen Lernen im Schuljahr 2025–2026. Diese Entwicklungen deuten auf eine Verschiebung im Markt von kindzentrierten Dienstleistungen hin zu einem breiteren Modell des lebenslangen Lernens hin, das sowohl Unternehmens- als auch Haushaltskunden anzieht.
Nach Geschäftsmodell: Abonnementwirtschaft treibt Plattforminvestitionszyklen an
Nachhilfe mit Bezahlung pro Sitzung hielt im Jahr 2025 einen Umsatzanteil von 33,7 % und behauptete damit ihre Position als größtes Geschäftsmodell im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme. Familien bevorzugen dieses Modell bei knappen Budgets, saisonalem Nachhilfebedarf oder bei der Beurteilung der Nachhilfequalität vor einer weiteren Verpflichtung. Paketbasierte Pläne bieten im Vergleich zu Einzelsitzungen kostengünstigere Preise und behalten dabei mehr Flexibilität als vollständige Abonnements. Institutionelle Verträge gewinnen an Bedeutung, da Schulbezirke, Schulen und Arbeitgeber zunehmend auf externe Anbieter für skalierbare ergänzende Unterstützung angewiesen sind. Diese Mischung aus Geschäftsmodellen unterstreicht die anhaltende Relevanz transaktionaler Ausgaben, auch wenn wiederkehrende Umsatzmodelle mehr Anbieterinvestitionen anziehen.
Abonnementbasierte Programme werden bis 2031 voraussichtlich mit einer CAGR von 12,90 % wachsen und sind damit das am schnellsten wachsende Geschäftsmodell im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme. Anbieter bevorzugen Abonnements wegen ihrer wiederkehrenden Abrechnung, die die Umsatztransparenz verbessert und den Lebenszeitwert der Lernenden steigert, wenn Fortschritte sichtbar sind und Nutzer engagiert bleiben. Cheggs Bericht für das erste Quartal 2026 stellte fest, dass sein Qualifizierungsgeschäft über Cornerstone vertrieben wird und ein zweistelliges Wachstum für das Jahr erwartet, was eine Verschiebung hin zu längerfristigen Lernbeziehungen statt einmaliger Nachhilfesitzungen widerspiegelt. Abonnementmodelle sehen sich jedoch mit Abwanderung konfrontiert, wenn Lernende wenig Fortschritt wahrnehmen. Anbieter begegnen dem durch Fokus auf Fortschritts-Dashboards, Meilenstein-Designs und KI-gestützte Lückendiagnosen. Erhöhte Kontrolle von automatischen Verlängerungen und Kündigungen bedeutet, dass Plattformen, die starke Ergebnisse mit transparenten Bedingungen kombinieren, besser für Wachstum im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme positioniert sind.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 42,0 % des Marktes für akademisches Nachhilfe- und individualisierte Lernprogramme und war damit der größte regionale Block. China und Indien treiben dieses Wachstum an, wobei China Ende 2024 1,1 Milliarden Internetnutzer meldete und Indien im März 2025 969,1 Millionen Internetabonnenten verzeichnete. Der Nettoumsatz von TAL im Geschäftsjahr 2026 stieg auf 3.008,9 Millionen USD gegenüber 2.250,2 Millionen USD im Geschäftsjahr 2025, während das Betriebsergebnis auf 276,0 Millionen USD stieg, gegenüber einem Verlust von 3,2 Millionen USD, was eine Erholung im chinesischen Nachhilfesektor widerspiegelt. Japan und Südkorea halten eine hohe Nachhilfeintensität aufrecht, während Südostasien aufgrund des mobilen Zugangs, jüngerer Bevölkerungen und erschwinglicher Online-Formate in Indonesien, Vietnam und den Philippinen Wachstum verzeichnet.
Nordamerika und Europa rangieren als der zweit- und drittgrößte regionale Block, unterstützt durch politisch getriebene Nachfrage, Akzeptanz digitalen Lernens und institutionelle Beschaffung. Bundesweite Prioritäten in den Vereinigten Staaten umfassen wirkungsstarke Nachhilfe, wobei Massachusetts 25 Millionen USD für frühe Alphabetisierungsnachhilfe in 272 Schulen bereitstellt. Das Segment Virtuelles Lernen von Pearson wuchs im Schuljahr 2025–2026 um 21 %, was auf eine starke Nachfrage nach skalierbaren digitalen Modellen hindeutet. Europa bleibt kommerziell rentabel, sieht sich jedoch mit höheren Datenschutzkosten konfrontiert, was Anbieter mit starken Compliance-Systemen und lokaler Glaubwürdigkeit begünstigt.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen, angetrieben durch Saudi-Arabiens Vision 2030 und die Nachfrage der Vereinigten Arabischen Emirate nach Nachhilfe in britischen, amerikanischen und IB-Lehrplänen. Schwellenmärkte wie Nigeria, Südafrika und Kenia profitieren vom Mobile-First-Zugang, während Südamerika, obwohl kleiner, strategisch relevant ist. Preply kündigte im Januar 2026 Pläne zur südamerikanischen Expansion an, nach einer Finanzierungsrunde von 150 Millionen USD. Zu den Herausforderungen gehören die Verbesserung der Nachhilfequalität und die Entwicklung lokaler Inhalte neben der Erweiterung des Internetzugangs.

Wettbewerbslandschaft
Der Markt für akademisches Nachhilfe- und individualisierte Lernprogramme ist mäßig konzentriert, mit mehreren regionalen und globalen Betreibern. Unternehmen wie Pearson, Chegg, New Oriental, TAL Education, Preply und Varsity Tutors setzen eine Reihe von Modellen ein, darunter Unternehmens-Lernplattformen, Nachhilfemarktplätze und zentrumsgeführte Netzwerke. Pearson erweitert sein B2B-Angebot durch den Communication Coach in Microsoft 365 und ein erweitertes KI-Portfolio, das Institutionen und Arbeitgeber anspricht. TAL hat sein Betriebsergebnis aufgrund der Umsatzerholung verbessert, was seine Position in China stärkt und weitere Investitionen ermöglicht. Der Markt bleibt wettbewerbsintensiv, da Technologie-, Compliance- und Kapitalanforderungen steigen.
Wettbewerbsvorteile hängen nun von messbaren Ergebnissen statt von der Verfügbarkeit von Nachhilfelehrern ab. Käufer suchen nach Belegen dafür, dass Nachhilfe zu Lernverbesserungen führt. Varsity Tutors integrierte menschliche Nachhilfe mit KI-Unterstützung und bekräftigte diesen Ansatz durch ein Weißes-Haus-KI-Bildungsversprechen unter Einbeziehung von Schulbezirken. Chegg konzentriert sich auf Unternehmenskanäle durch seine Partnerschaft mit Cornerstone und eine breitere B2B-Strategie. New Oriental nutzt sein Netzwerk von Schulen und Lernzentren in China und entwickelt gleichzeitig intelligente Lernsysteme. Anbieter, denen Ressourcen für Produktentwicklung, Datenverwaltung und Qualitätskontrolle fehlen, könnten Schwierigkeiten haben, die Marktanforderungen zu erfüllen.
Chancen bestehen in der akademischen Unternehmensunterstützung, KI-getriebenem MINT-Nachhilfe, Erwachsenen-Umschulung und ländlichen Märkten, wo die Skalierung persönlicher Modelle schwierig ist und lokalisierte Lösungen unerlässlich sind. Preplys jüngste Finanzierungsrunde unterstreicht das Vertrauen der Investoren in Marktplatzmodelle, die Nachhilfenetzwerke mit personalisierten Tools und regionalem Wachstum kombinieren. Die Übernahme der Kaplan Languages Group durch Inspirit Capital spiegelt die Attraktivität spezialisierter Sprachressourcen mit Wachstumspotenzial wider. Der zukünftige Wettbewerb wird sich wahrscheinlich auf Vertrauen, messbare Ergebnisse und lokale Relevanz statt auf Werbung konzentrieren. Nischenanbieter, die spezifische Fächer, Altersgruppen oder regionale Lehrpläne mit disziplinierten Bereitstellungsansätzen ansprechen, könnten in diesem sich entwickelnden Markt Chancen finden.
Branchenführer im Markt für akademisches Nachhilfe- und individualisierte Lernprogramme
-
BYJU'S
-
Pearson Plc
-
Chegg, Inc.
-
New Oriental Education and Technology Group Inc.
-
Tal Education Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Inspirit Capital erwarb die KLG Kaplan Languages Group von Kaplan, einschließlich Kaplan International Languages, Alpadia Language Schools und ESL Education. Die Gruppe betreibt mehr als 20 Schulen in 8 Ländern und verwaltet mehr als 200 Partnerdestinationen. Kaplan verlagerte seinen Fokus auf Online-Universitäts- und Prüfungsvorbereitung, während Inspirit Capital eine neue Markenidentität für KLG plant.
- Mai 2026: Chegg berichtete für das erste Quartal 2026 ein GAAP-Nettoeinkommen von 0,2 Millionen USD, wobei die Umsätze von Chegg Skilling im Jahresvergleich um 9 % auf 17,6 Millionen USD stiegen. Das Unternehmen schloss eine Partnerschaft mit Cornerstone OnDemand, um einen Unternehmenskanal zu etablieren, und bestätigte die Prognose eines zweistelligen Qualifizierungsumsatzwachstums für 2026.
- April 2026: TAL Education Group berichtete für das Geschäftsjahr 2026 Nettoumsätze von 3.008,9 Millionen USD, ein Anstieg von 33,7 % im Jahresvergleich, mit einem Betriebsergebnis von 276,0 Millionen USD, was einen Verlust des Vorjahres von 3,2 Millionen USD umkehrt. Das Non-GAAP-Nettoeinkommen stieg um 283,8 % auf 573,8 Millionen USD, angetrieben durch eine Erholung bei Lernzentren und nicht-akademischer Nachhilfe.
- April 2026: Pearson emittierte eine 10-jährige Anleihe über 350 Millionen GBP (472,20 Millionen USD) und kaufte bis zum 31. März 2026 GBP 219 Millionen (295,46 Millionen USD) seines Aktienrückkaufprogramms über GBP 350 Millionen (472,20 Millionen USD) zurück. Die Ergebnisse des ersten Quartals 2026 zeigten ein Wachstum von 21 % im virtuellen Lernen und 8 % im Bereich Enterprise Learning & Skills.


Umfang des globalen Marktberichts für akademisches Nachhilfe- und individualisierte Lernprogramme
| Prüfungsvorbereitung |
| Fachspezifische Nachhilfe |
| Sprachlernunterstützung |
| Sonderpädagogik und Unterstützung bei Lernschwächen |
| Hausaufgabenhilfe und Aufgabenunterstützung |
| Programme zur Kompetenzentwicklung und Förderung |
| Online-Nachhilfe |
| Persönliche Nachhilfe |
| Hybride Nachhilfe |
| Nachhilfe auf Abruf |
| K-12-Schüler |
| Hochschulstudierende |
| Berufstätige Fachkräfte |
| Eltern und Hausschulnutzer |
| Abonnementbasierte Programme |
| Nachhilfe mit Bezahlung pro Sitzung |
| Paketbasierte Lernpläne |
| Institutionelle Verträge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Prüfungsvorbereitung | |
| Fachspezifische Nachhilfe | ||
| Sprachlernunterstützung | ||
| Sonderpädagogik und Unterstützung bei Lernschwächen | ||
| Hausaufgabenhilfe und Aufgabenunterstützung | ||
| Programme zur Kompetenzentwicklung und Förderung | ||
| Nach Bereitstellungsmodus | Online-Nachhilfe | |
| Persönliche Nachhilfe | ||
| Hybride Nachhilfe | ||
| Nachhilfe auf Abruf | ||
| Nach Endnutzer | K-12-Schüler | |
| Hochschulstudierende | ||
| Berufstätige Fachkräfte | ||
| Eltern und Hausschulnutzer | ||
| Nach Geschäftsmodell | Abonnementbasierte Programme | |
| Nachhilfe mit Bezahlung pro Sitzung | ||
| Paketbasierte Lernpläne | ||
| Institutionelle Verträge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für akademisches Nachhilfe- und individualisierte Lernprogramme im Jahr 2026?
Der Markt für akademisches Nachhilfe- und individualisierte Lernprogramme beläuft sich im Jahr 2026 auf 193,74 Milliarden USD und wird bis 2031 voraussichtlich 280,61 Milliarden USD bei einer CAGR von 7,69 % erreichen.
Welche Dienstleistungskategorie führt bei der Umsatzgenerierung?
Fachspezifische Nachhilfe führt den Umsatzmix mit einem Anteil von 35,0 % im Jahr 2025 an, unterstützt durch Lehrplanausrichtung und prüfungsgebundene Nachfrage.
Welches Bereitstellungsformat wächst am schnellsten?
Nachhilfe auf Abruf ist das am schnellsten wachsende Bereitstellungsformat mit einer prognostizierten CAGR von 13,85 % bis 2031, begünstigt durch dringende Prüfungs- und Aufgabenanwendungsfälle.
Warum dominieren K-12-Lernende weiterhin die Ausgaben?
K-12-Schüler machten im Jahr 2025 60,2 % des Umsatzes aus, da Nachhilfe eng mit Noten, Prüfungen, elterlichem Engagement und schulischer Progression verbunden bleibt.
Welche Region expandiert am schnellsten?
Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 10,80 % bis 2031 am schnellsten wachsen, unterstützt durch junge Bevölkerungen, Bildungsinvestitionen und wachsenden digitalen Zugang.
Was verändert den Wettbewerb unter den Anbietern?
Der Wettbewerb wird zunehmend durch Ergebnis-Tracking, KI-gestützte Bereitstellung, Compliance-Bereitschaft und die Fähigkeit geprägt, Schulen und Arbeitgeber durch skalierbare Modelle zu bedienen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
