
ディープラーニングスマートカメラ市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.88 十億米ドル |
| 市場規模 (2031) | 5.23 十億米ドル |
| 成長率 (2026 - 2031) | 12.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるディープラーニングスマートカメラ市場分析
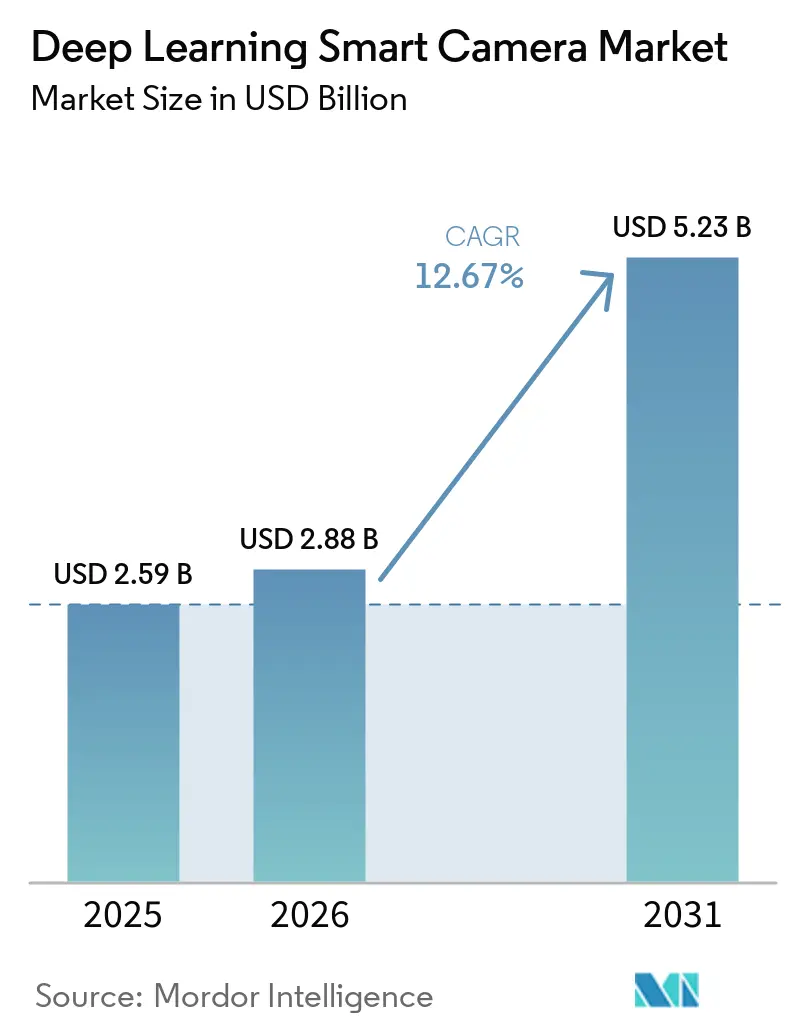
ディープラーニングスマートカメラ市場規模は2025年に2.59 ビリオン 米ドルと評価され、2026年の2.88 ビリオン 米ドルから2031年には5.23 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは12.67%です。ディープラーニングスマートカメラ市場は、ルールベースの検査から、撮影時点で画像を処理するカメラへと移行しています。低消費電力のニューラル処理ユニットにより、外部PCを必要とせずに高度な検査が実用的になっています。産業オートメーション、自律移動、都市部の映像インフラが引き続き需要の主な源泉となっています。ベンダーは、カメラフリート全体で機能するソフトウェアツール、モデルライブラリ、アップデートにより大きな価値を置いています。セキュリティ、プライバシー規制、モデルガバナンスが、大規模展開を支援できるサプライヤーに影響を与えるでしょう。
レポートの主要ポイント
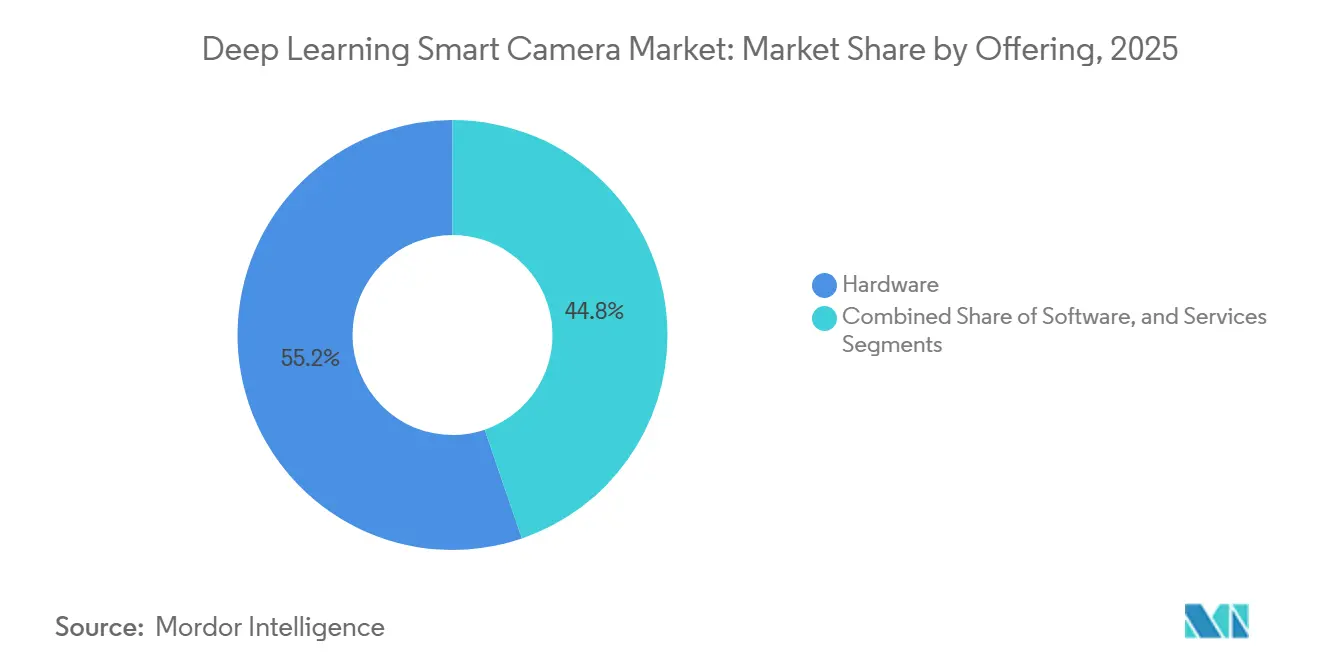
- 提供形態別では、ハードウェアが2025年のディープラーニングスマートカメラ市場シェアの55.23%を占め、ソフトウェアは2031年までに15.23%のCAGRで拡大する見込みです。
- 製品アーキテクチャ別では、スマートカメラシステムが2025年のディープラーニングスマートカメラ市場シェアの38.17%を占め、AIビジョンプラットフォームおよびAPIは2031年までに15.17%のCAGRで拡大する見込みです。
- イメージングモダリティ別では、2Dビジョンシステムが2025年に52.14%のシェアを占め、ハイパースペトルおよびマルチスペクトルイメージングは2031年までに15.36%のCAGRで拡大する見込みです。
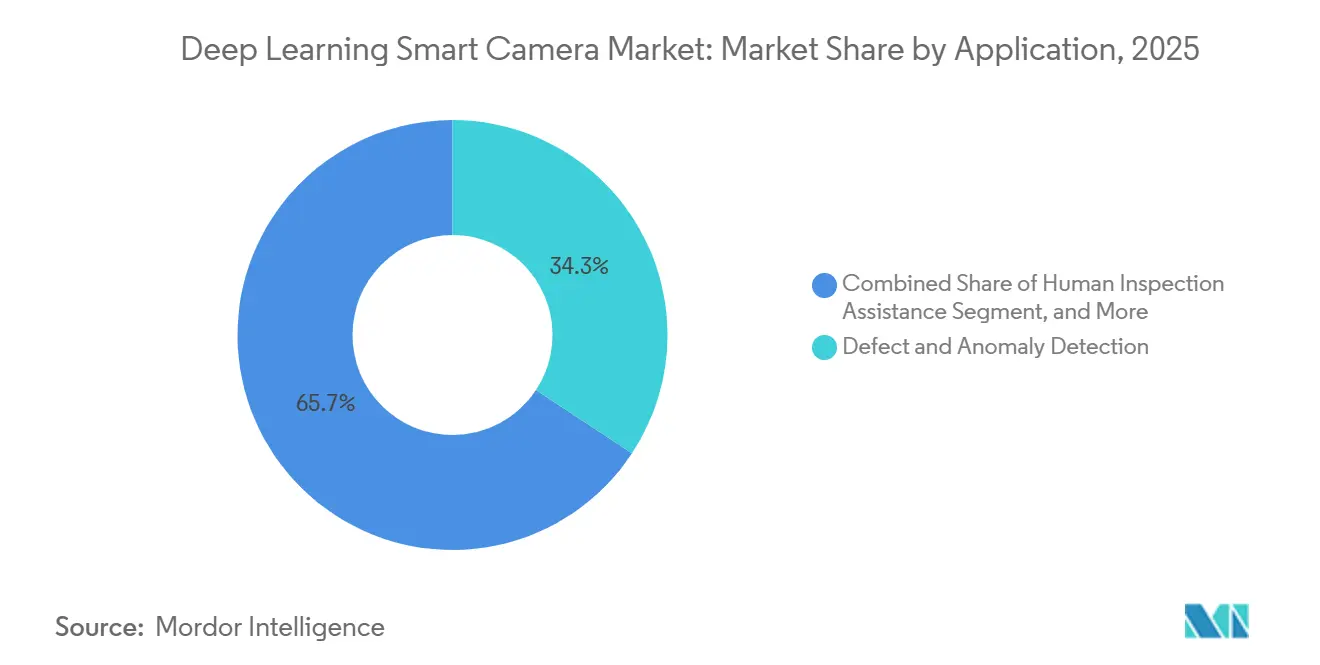
- アプリケーション別では、欠陥・異常検出が2025年に34.26%のシェアを占め、人間による検査支援および意思決定サポートは2031年までに14.24%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、電子機器・半導体が2025年に25.37%のシェアを占め、物流・Eコマースは2031年までに14.42%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2025年に32.18%のシェアを占め、2031年までに15.18%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルディープラーニングスマートカメラ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エッジAI推論によるクラウド帯域幅とレイテンシの削減 | +3.2% | アジア太平洋および北米に最も集中したグローバル規模 | 短期(2年以内) |
| ADASおよび自律走行カメラコンテンツの増加 | +2.4% | 中国、欧州、米国を中心としたグローバル規模 | 中期(2〜4年) |
| インダストリー4.0品質管理オートメーション | +2.1% | 中国、韓国、日本、台湾、ドイツの電子機器ハブを中心としたグローバル規模 | 短期(2年以内) |
| スマートシティおよび公共安全映像の近代化 | +1.6% | アジア太平洋、中東、欧州、南米への波及 | 中期(2〜4年) |
| 規制対象展開向けのプライバシー保護オンデバイス学習 | +1.0% | 欧州、北米、規制対象のアジア太平洋市場 | 中期(2〜4年) |
| ビジョン言語モデルによるカメラユースケースの拡大 | +0.7% | 北米・欧州での早期採用、アジア太平洋での急速な拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エッジAI推論によるクラウド帯域幅とレイテンシの削減
エッジ処理により、生産ラインの近くで判断を行えるため、インライン映像検査がより実用的になっています。2026年のシステマティックレビューでは、クラウド通信の遅延により、検査判断が下される前に機器が数センチメートル移動する可能性があることが示されました。この遅延により、即時対応と一定の応答時間を必要とする品質管理タスクにはローカル処理がより適しています。同レビューでは、量子化、プルーニング、コンパクトなハイブリッド設計を用いてサブミリ秒推論をサポートするエッジ最適化モデルについても説明されています。これらのアプローチは生の映像ではなく判断メタデータを送信するため、ネットワーク需要を削減し、大量の視覚データの処理を簡素化できます。CognexはNVIDIA Jetsonを搭載し最大157 TOPSの処理能力を持つIn-Sight 6900 ビジョンコントローラーを2026年4月に発表し、外部PCなしでより複雑なモデルを実行できることを実証しました。ディープラーニングスマートカメラ市場は、外部の分散コンピューティング設備なしにカメラ機能を追加できる場合に恩恵を受けます。[1]Springer、「インダストリー4.0における品質管理のためのディープラーニングベースのマシンビジョンのシステマティックレビュー」、Discover Mechanical Engineering、link.springer.com。
ADASおよび自律走行カメラコンテンツの増加
運転支援システムは、前方、サラウンドビュー、ドライバーモニリングタスク向けにカメラ機能を追加しています。機能が追加されるたびに、高解像度センサーとローカルAI処理への需要が高まり、特にタイムリーな視覚情報を必要とする車両システムにおいて顕著です。Aptivは、次世代ADASスマートカメラが2026年9月に中国の自動車メーカーの欧州向け車両プログラムで量産に入ったと発表しました。このカメラは8MPセンサー、120°の視野角、および車載グレードのシステムオンチップを使用しています。Aptivは、シングルチップ設計によりハードウェアサイズと消費電力がそれぞれ20%削減されたと報告しています。[2]Aptiv PLC、「Aptivの次世代ADASスマートカメラが中国大手自動車メーカーのグローバル車両プログラムで量産開始」、Aptiv 投資家向け広報、aptiv.com。 この統合により、高度な機能に必要な処理能力を維持しながら、統合の負担を軽減できます。自動車の検証要件は、機能安全の専門知識を持たないサプライヤーにとって参入障壁にもなっています。
インダストリー4.0品質管理オートメーション
製造業者は、検査エラーが直接的な歩留まりや手直しコストを生む場面でAIビジョンを採用しています。2026年のロボット検査向け機械学習ビジョンのレビューでは、多くの工場アプリケーションで95%以上の精度が報告され、一部の制御された環境では98〜100%に達しました。[3]国立生物工学情報センター、「製造業におけるロボット検査のための機械学習を活用したビジョン」、PubMed Central、pmc.ncbi.nlm.nih.gov。 同研究では、多くの実装がプロトタイプまたはパイロット段階にとどまっていることも示されました。これにより、各カメラの判断に基づいて行動するためのワークフローを含む、生産オペレーションへの統合がまだ必要な検証済みシステムのパイプラインが残っています。日立は2025年2月に、SEM画像から10nm以下の半導体欠陥を特定する技術を発表しました。このような要件は、より高い精度で動作できるカメラ、光学系、アルゴリズムを優遇します。製薬、食品、産業生産における品質要件も、自動記録と繰り返し可能な判断をより重要にしています。ディープラーニングスマートカメラ市場は、ライン速度で文書化・反復可能な検査へのニーズによって支えられています。[4]Hitachi Ltd.、「半導体製造における10nm以下の微細欠陥検出技術の開発」、PRTimes、prtimes.jp。
スマートシティおよび公共安全映像の近代化
都市部では、オペレーターによるレビューのためにイベントを識別するAI対応カメラへと、旧来のCCTVシステムを置き換えています。このアプローチにより、継続的な画面監視の必要性を低減しながら、対応が必要なアラートにチームが集中できます。Videoneticsは、2026年7月までにアンドラプラデシュ州の28地区にたって15,000台のIPカメラをプラットフォームに接続したと発表しました。この展開は公共安全とスマートモビリティのアプリケーションをカバーしています。大規模な公共プログラムでは、カメラが単一のストリーム内で複数の視覚タスクを実行することが求められます。これらの要件は、産業環境でも活用できるエッジコンピューティングとモデル圧縮の進歩を支援します。したがって、ディープラーニングスマートカメラ市場は工場検査以外の需要からも恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入コストと専門エンジニアリング要件 | -2.0% | 南アジア、南米、南欧の中小製造業に最も深刻なグローバル規模 | 短期(2年以内) |
| プライバシー規制と顔認識制限 | -1.5% | 欧州、北米、一部のアジア太平洋市場 | 中期(2〜4年) |
| カメラシーンの変化とロングテールイベントによるモデルドリフト | -0.8% | 高混合製造および屋外展開でのリスクが高いグローバル規模 | 長期(4年以上) |
| カメラフリートとAIサプライチェーン全体のサイバーセキュリティリスク | -1.0% | 公共安全および重要インフラでのリスクが高いグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い導入コストと専門エンジニアリング要件
コストと統合作業は、特に中小規模の製造業者にとって、より広範な展開の重要な制限要因であり続けています。2026年のレビューでは、システム統合がAIビジョンプロジェクトの総支出の30〜50%を占める可能性があることが示されました。同レビューでは、成熟した手法の学術発表から産業展開までの中央値が3年であることも指摘されました。高混合生産では、製品ごとに個別のトレーニングデータとモデル更新が必要になる場合があり、専門家サポートの必要性が高まります。UnitXは2026年6月に、ビジョンエンジニアリングの経験なしに1分で展開できるカメラとしてDeteXを発表しました。Cognexも2026年5月にOneVisionを一般提供開始し、拠点をまたいだ集中型の開発・展開をサポートしています。ディープラーニングスマートカメラ市場は、この初期導入の負担を軽減するツールに依存しています。
プライバシー規制と顔認識制限
生体認証AIの規制は、公共安全、小売、セキュリティ分野でのカメラ購入を遅らせる可能性があります。EU AI法は、2025年2月以降、公共の場における特定のリアルタイムリモート生体認証識別の慣行を制限しています。多機能カメラプラットフォームを持つベンダーは、禁止された用途が有効化できないよう管理する必要があります。これにより製品ガバナンスの作業が増加し、特に個人の視覚データを処理する展開では調達審査が長期化する可能性があります。この規制は、個人データの移動を制限するオンデバイス方式も優遇します。そのような設計はデータレジデンシーのニーズをサポートし、集中型映像処理に関連するリスクを軽減できます。したがって、ディープラーニングスマートカメラ市場は、より広範な分析機能と、それらの機能の使用方法に対するより厳格な管理のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:ハードウェアの成熟に伴いソフトウェア層が加速
ハードウェアは2025年に55.23%のシェアを占めました。センサー、ニューラルプロセッサ、光学系、堅牢なハウジングは引き続き最大の初期購入品目です。産業バイヤーは、生産条件に耐え、既存の設備と統合できるカメラシステムを必要としています。自動車バイヤーも、厳しい安全性と信頼性の要件を満たすコンポーネントを必要としています。これらのニーズにより、ハードウェアは調達決定の中心であり続けています。Aptivの2026年シングルチップADASカメラ設計は、ハードウェアサイズと消費電力をそれぞれ20%削減しました。この設計は、設置の物理的な負担を軽減しながら機能を向上させる方法をサプライヤーが示しています。カメラサプライヤーは、画質、演算能力、消費電力、筐体の耐久性のバランスを取り続ける必要があります。コンポーネントコストが変化しても、ハードウェア収益はディープラーニングスマートカメラ市場において重要であり続けるでしょう。ディープラーニングスマートカメラ産業は、信頼性の高い組み込みコンピューティングとイメージングコンポーネントに引き続き依存しています。
ソフトウェアは2026年から2031年にかけて15.23%のCAGRで拡大する見込みです。モデルライブラリ、無線アップデート、開発環境が各展開におけるソフトウェアの役割を高めています。これらのツールにより、各物理デバイスを交換することなくカメラフリートを改善できます。Cognexは2026年5月に、100社以上の顧客がベータプログラムに参加した後、OneVisionを一般提供開始しました。このプラットフォームは集中型モデル開発とクラウドからエッジへの展開をサポートします。このアプローチにより、各工場拠点での個別のエンジニアリング作業を削減できます。サービスは最も小さな提供形態ですが、トレーニング、統合、モデルの再トレーニングをサポートします。パイロットプロジェクトが本番稼働に移行することで、これらのサービスへの需要が高まるでしょう。カメラあたりのソフトウェア使用量の増加により、ハードウェアとソフトウェアの収益差が徐々に縮小する可能性があります。このシフトは、定期的な収益を求めるディープラーニングスマートカメラ市場のサプライヤーにとって重要です。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


製品アーキテクチャ別:スマートカメラシステムがリードし、AIプラットフォームがスタックを再構築
スマートカメラシステムは2025年に38.17%のシェアを占めました。これらの製品はセンサー、プロセッサ、光学系、通信機能を単一ユニットに統合しています。統合フォーマットにより、多くの生産ラインでの設置の複雑さが軽減されます。また、標準的な検査タスク向けの専用コンピューティングハードウェアの必要性も低減します。自動車組立、PCB検査、食品選別はこのフォーマットの確立されたユースケースです。組み込みビジョンシステムは、より大型の機器内でカスタマイズされた統合を必要とする設計をサポートします。PCベースのビジョンシステムは、解像度、フレームレート、または熱要件がコンパクトカメラの限界を超える場合に引き続き有効です。航空宇宙測定や半導体検査は、その追加能力が必要になる場合があります。インストールベースにより、スマートカメラシステムはディープラーニングスマートカメラ市場内で安定した地位を維持しています。ディープラーニングスマートカメラ市場は、生産環境によって技術要件が異なるため、複数のアーキテクチャをサポートしています。
AIビジョンプラットフォームおよびAPIは2026年から2031年にかけて15.17%のCAGRで拡大する見込みです。これらにより、製造業者は1つのソフトウェア層を通じてマルチベンダーのカメラフリート全体で異なるモデルを管理できます。これにより、組織が多くの拠点でカメラを使用する場合の一貫性を向上させることができます。Hikrobotは2025年にビジョン基盤モデルとエッジ学習ツールをスマートカメララインナップ全体に搭載したVMアルゴリズムプラットフォーム5.0を発表しました。このモデルにより、タスクごとに個別のハードウェア構成への依存が軽減されます。また、カメラプラットフォームを再設計することなく機能を更新する手段をサプライヤーに提供します。機能安全要件は、自動車および航空宇宙環境でのプラットフォーム選択に影響します。サプライヤーは、機器の動作をトリガーする判断の信頼性を文書化する必要があります。監査可能な信頼スコアにより、これらのプラットフォームはより高価値なアプリケーションに適したものになります。ディープラーニングスマートカメラ市場は、柔軟性と追跡可能な判断を組み合わせたシステムを評価するでしょう。
イメージングモダリティ別:2Dビジョンが収益を支え、スペクトルモダリティがユースケースを拡大
2Dビジョンシステムは2025年に52.14%のシェアを占めました。低コストと使い慣れたワークフローにより、産業検査での広範な使用が支えられています。2026年のレビューでは、CNNベースの2Dシステムが調査対象の研究全体で最も一般的に展開されているアプローチであることが示されました。生産チームも欠陥分類に2Dツールを使用した経験が豊富です。このアプローチは、安定した照明と可視の表面特性を持つタスクに適しています。3Dシステムはロボットガイダンス、ビンピッキング、寸法チェックに使用されます。ラインスキャンシステムは連続ウェブ検査アプリケーションに適しています。エリアスキャンシステムは固定部品の分析をサポートします。赤外線および近赤外線カメラは、RGB画像では確認できない表面温度パターンや表面下の問題を識別できます。幅広いモダリティにより、ユーザーは単一のカメラフォーマットではなく検査問題に基づいてシステムを選択できます。
ハイパースペクトルおよびマルチスペクトルイメージングは2026年から2031年にかけて15.36%のCAGRで拡大する見込みです。これらの手法は、標準的なRGBイメージングでは区別できない材料特性を識別できます。この機能は、製薬汚染スクリーニング、バッテリーセルのグレーディング、食品の不正混入検出に関連しています。2026年の研究では、食品加工における水分モニタリングのためにハイパースペクトル反射率データとRGBテクスチャ特徴を組み合わせた場合、決定係数が0.99であることが報告されました。この結果は、補完的なイメージング入力を組み合わせる価値を支持しています。スペクトル手法により、一部の品質チェックを生産ラインに近づけることができます。X線システムは、物体や包装が不透明な場合に引き続き有用ですマルチモーダルシステムにより、検査をより複雑な生産環境に拡張できます。検出器のコスト削減により、これらの技術のより広範な使用が支援されるでしょう。これらのモダリティは、従来のイメージングが限られた価値しか持たないアプリケーションへとディープラーニングスマートカメラ市場を拡大しています。
アプリケーション別:欠陥検出がリードし、人間による検査支援が拡大
欠陥・異常検出は2025年のディープラーニングスマートカメラ市場規模の34.26%を占めました。製造業者は、視覚的なエラーが歩留まり、手直し、製品信頼性に直接影響する場面でこれらのシステムを使用しています。電子機器、半導体、自動車ラインがこのアプリケーションへの持続的な需要を生み出しています。見逃した欠陥が多くの下流ユニットに影響を与える可能性がある場合に、ビジネスケースが最も強くなります。東芝は2025年2月に、単一画像から半導体ウェーハ表面のナノスケール欠陥を検出するワンショット光学技術を発表しました。この研究は、より高い解像度と高速検査への継続的なニーズを示しています。組立および存在確認は、カメラシステムの高ボリュームな用途であり続けています。測定、寸法確認、トレーサビリティチェックも同じインストール済み機器ベースを使用しています。プロセスモニタリングは、個別検査が不十分な場合に継続的な観察を可能にします。したがって、欠陥検出は複数の製造環境にわたってディープラーニングスマートカメラ市場のコアアプリケーションであり続けています。
人間による検査支援および意思決定サポートは2026年から2031年にかけて14.24%のCAGRで拡大する見込みです。このアプリケーションはカメラの出力を使用して、オペレーターに説明、信頼スコア、推奨アクションを提供します。単純な合否判定を超えるものです。意図された役割は、オペレーターが視覚的な所見をより簡単にレビューして行動できるようにすることです。2025年のJournal of Manufacturing Systemsに報告されたMaViLaは、スマート製造環境でのビジョン言語手法を評価しました。このようなモデルは、視覚的な観察を製造システム向けの構造化されたレポートに変換できます。このアプローチにより、オペレーターが複雑な欠陥をより一貫してレビューできます。また、人間の判断がまだ必要なワークフローで画像データをより有用にします。採用は、信頼性の高いモデルパフォーマンスと明確な運用管理に依存します。このレビュープロセスを簡素化するサプライヤーは、完全自律検査の準備ができていない工場に対応できます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:電子機器がリードし、物流需要が急増
電子機器・半導体は2025年に25.37%のシェアを占めました。ディスプレイ、PCB、半導体製造ラインは、小さな欠陥が歩留まりに影響するため、精密な検査が必要です。これらの環境では、検出性能を損なうことなく高スループットをサポートするカメラも必要です。日立は2025年2月に、SEM画像を使用して10nm以下の半導体欠陥を検出する機械学習手法を発表しました。このニーズは、高性能なカメラ、光学系、推論処理への需要を支えています。自動車および電気自動車の生産でも、車両部品、バッテリーセル、塗装品質の検査が必要です。製薬および医療機器製造には厳格な検証ニーズがあります。食品・飲料、包装・印刷のアプリケーションは品質とトレーサビリティにビジョンを使用しています。航空宇宙、金属、機械、プラスチックはより多様な表面とまれな欠陥条件を示します。これらの産業では、サプライヤーが異なるライン条件に合わせて機器とモデルを適応させる必要があります。
物流・Eコマースは2026年から2031年にかけて14.42%のCAGRで拡大する見込みです。倉庫管理、返品処理、ロボットによるビンピッキングが、より構造化されていない環境での検査需要を牽引しています。これは、予測可能な工場ラインのために設計された固定コンベアシステムとは異なります。Interact Analysisは、物流における機械ビジョン支出が2025年の494 ミリオン 米ドルから2030年には898 ミリオン 米ドルに増加すると予測しました。このセグメントのニーズには、仕分け、品目識別、自動ハンドリングが含まれます。これらの施設では、カメラがより多様な包装、製品形状、品目状態を処理する必要があります。太陽光発電および再生可能エネルギー機器も新興のユースケースを提示しています。エレクトロルミネッセンスおよびUV蛍光イメージングは、太陽電池のひび割れ検出に役立ちます。したがって、ディープラーニングスマートカメラ産業は、確立された製造業と新しい自動化オペレーションの両方にサービスを提供しています。このより広範なアプリケーションベースにより、ディープラーニングスマートカメラ市場の単一の生産セクターへの依存を軽減できます。
地域分析
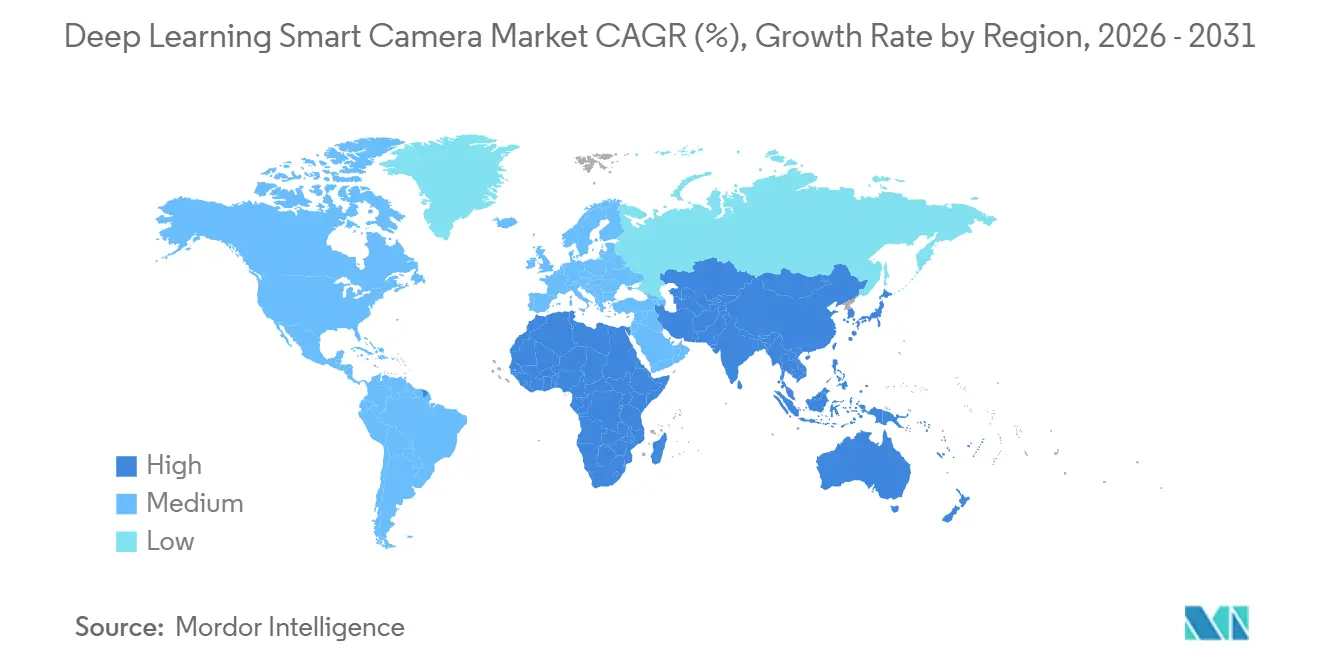
アジア太平洋は2025年に32.18%のシェアを占め、2031年までに15.18%のCAGRで拡大する見込みです。中国は半導体投資、新エネルギー車の生産、スマートシティプログラムを通じて需要を支えています。日本は精密製造、ロボティクス、半導体検査の専門知識を提供しています。韓国はディスプレイおよびメモリチップ製造からの需要を加えています。インドは製造能力の目的地として台頭しており、Hikrobotは2026年7月にムンバイで新しい機械ビジョン製品を発表しました。
北米は2025年に2番目に大きな地域的地位を占めました。ADASの開発、防衛関連のビジョンプログラム、Eコマース物流オートメーションが地域の需要を支えています。CognexはNVIDIA Jetson搭載のIn-Sight 6900を2026年4月に、Qualcomm搭載のIn-Sight 3900を2026年5月に発表しました。欧州は、ドイツの工作機械基盤と航空宇宙・製薬分野の検査要件により引き続き重要です。EU AI法は、生体認証データを含むカメラ用途の調達と製品設計に影響を与えています。
南米には初期段階ではあるが意義のあるスートシティカメラプログラムがあります。アルゼンチンのサンイシドロは2026年8月に、1,300万米ドルの投資を通じてアナログCCTVネットワークを2,600台の高精細AIカメラに置き換えました。湾岸協力会議(GCC)諸国はスマートシティインフラに投資しており、サブサハラアフリカは主に概念実証段階にとどまっています。サイバーセキュリティ要件は、これらの地域の軍事および民間プログラムにサービスを提供するディープラーニングスマートカメラ市場のサプライヤーにとってますます重要になっています。

競合環境
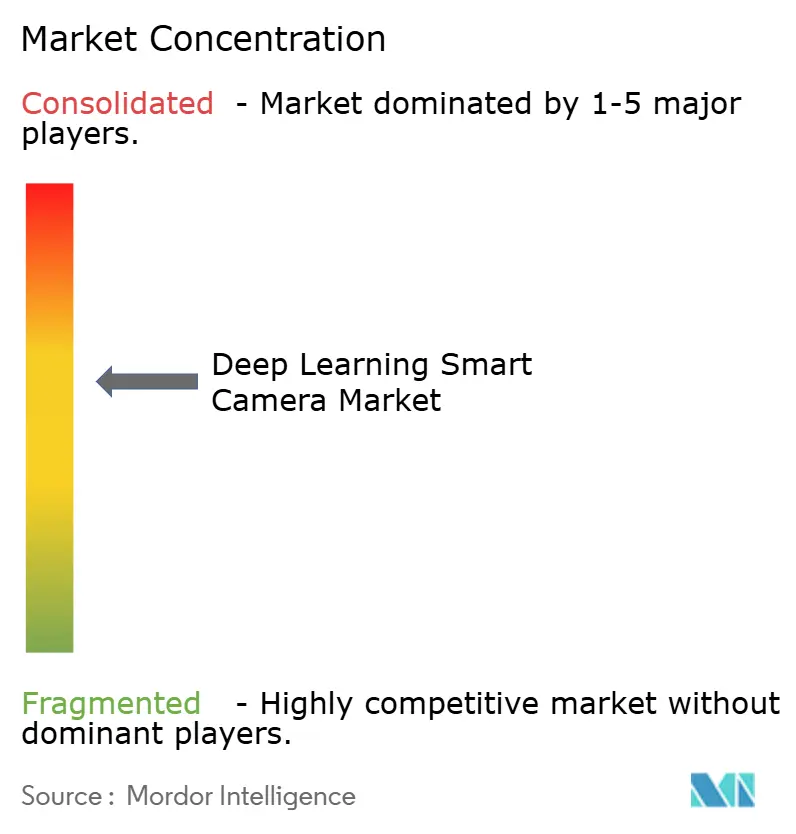
ディープラーニングスマートカメラ市場は、プレミアムハードウェアおよびソフトウェアサプライヤーの間で中程度に集約されています。Cognex、KEYENCE、Basler、Teledyne DALSAは高付加価値層の確立されたサプライヤーです。AIソフトウェアプラットフォーム、エッジAIスタートアップ、アジアの地域サプライヤーでは競争がより分散しています。プレミアムベンダーは、カメラ自体を超えたスイッチングコストを生み出すために、接続された開発環境を構築しています。CognexのOneVisionプラットフォームは、集中型モデル開発とマルチサイト展開をサポートしています。
サプライヤーは、自社のポジションを守るまたは構築するためにさまざまなアプローチを使用しています。Cognexは2026年4月に高解像度AIモデル向けのNVIDIA Jetson処理を搭載したIn-Sight 6900を発表しました。続いて2026年5月にQualcomm Dragonwing搭載のIn-Sight 3900を発表しました。AdvantechとBaslerは2026年4月に、BaslerカメラとNVIDIA Jetson対応コントローラーを使用したGMSLベースのビジョンおよびロボティクスプラットフォームのパートナーシップを発表しました。Landing AIやMVTecなどのハードウェアに依存しないソフトウェアプロバイダーは、混合カメラフリート全体のエンタープライズ展開に注力しています。
UnitXは中堅市場バイヤー向けの迅速展開アプローチを代表しています。そのDeteXカメラは、セグメンテーション、分類、OCR、寸法測定を1台のデバイスに統合しています。低コストのノーコード製品は、中小製造業者における社内ビジョンエンジニアリングの不足に対応しています。ディープラーニングスマートカメラ市場は、統合システムとソフトウェア主導のプラットフォーム全体で競争力を維持しています。
ディープラーニングスマートカメラ産業リーダー
Hangzhou Hikvision Digital Technology Co., Ltd.
Dahua Technology Co., Ltd.
Axis Communications AB
Hanwha Vision Co., Ltd.
Teledyne FLIR LLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:Aptiv PLCは、次世代ADASスマートカメラが中国大手NEVメーカーの欧州市場向け車両プログラムで量産に入ったと発表しました。このカメラは、Wind River Kaiwu RTOSを搭載した中国製車載グレードSoC上に構築された8MP/120°視野角センサーを特徴とし、Euro NCAP 2026の5つ星安全要件を満たすよう設計されています。シングルSoCアーキテクチャにより、ハードウェアサイズと消費電力がそれぞれ20%削減され、システムBOMコストが低下します。
- 2026年8月:Changhong AIおよびデジタル製品研究開発センターは、「事前学習プラスファインチューニング」アーキテクチャを持つディープラーニングと産業用ビジュアル基盤モデルを活用した独自のフルチェーン産業インテリジェント検出システムを発表しました。このシステムは、入荷材料検査、組立、倉庫管理、工場安全シナリオにわたってミクロンレベルの検出精度を達成し、ライン別の個別エンジニアリングなしに複数の産業と生産ラインに迅速に適応できると説明されています。
- 2026年7月:Hikrobot Indiaは、2026年7月22〜25日にムンバイで開催されたAutomation Expoにて、Hikpad自律移動ロボット、CIシリーズ赤外線LWIRカメラ、CTシリーズ産業用エリアスキャンカメラ、MV-ID800シリーズスマートコードリーダーの3つの新しい機械ビジョン製品を発表し、インドにおける同社のスマート製造ポートフォリオの大幅な拡大を示しました。
- 2026年6月:UnitXは、ビジョンエンジニアリングの専門知識なしに1分で展開できるよう設計された800万画素、30fpsのAIスマートカメラDeteXを発表しました。このカメラは、AIセグメンテーション、マルチクラス分類、OCR、寸法測定を単一デバイスで提供します。UnitXは、このカメラが世界190以上の製造施設で年間15 ビリオン 米ドル以上の製品検査に信頼されていると述べています。DeteXはシカゴで開催されたAutomate 2026でデビューしました。


グローバルディープラーニングスマートカメラ市場レポートの範囲
ディープラーニングスマートカメラは、高性能イメージセンサーと組み込み人工知能プロセッサを統合した高度なビジョンシステムであり、外部コンピューティングインフラに依存することなく、エッジで自動欠陥検出、分類、意思決定のための複雑なディープラーニングアルゴリズムをリアルタイムで実行できます。
ディープラーニングスマートカメラ市場レポートは、提供形態(ハードウェア、ソフトウェア、サービス)、製品アーキテクチャ(スマートカメラシステム、組み込みビジョンシステム、PCベースのビジョンシステム、AIビジョンプラットフォームおよびAPI)、イメージングモダリティ(2Dビジョンシステム、3Dビジョンシステム、ラインスキャンイメージング、エリアスキャンイメージング、赤外線および近赤外線イメージング、ハイパースペクトルおよびマルチスペクトルイメージング、X線およびマルチモーダルビジョンシステム)、アプリケーション(欠陥・異常検出、組立および存在確認、測定・寸法確認、識別・ラベルおよびトレーサビリティ確認、表面分類・グレーディング、プロセスモニタリングおよび仕掛品検査、人間による検査支援および意思決定サポート、その他のアプリケーション)、エンドユーザー産業(電子機器・半導体、自動車・電気自動車、製薬・医療機器、食品・飲料、包装・印刷、金属・機械・産業機器、ガラス・ゴム・プラスチック、航空宇宙・防衛、太陽光パネル・再生可能エネルギー機器、物流・Eコマース、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| スマートカメラシステム |
| 組み込みビジョンシステム |
| PCベースのビジョンシステム |
| AIビジョンプラットフォームおよびAPI |
| 2Dビジョンシステム |
| 3Dビジョンシステム |
| 赤外線および近赤外線イメージング |
| ハイパースペクトルおよびマルチスペクトルイメージング |
| X線およびマルチモーダルビジョンシステム |
| 欠陥・異常検出 |
| 組立および存在確認 |
| 測定・寸法確認 |
| 識別・ラベルおよびトレーサビリティ確認 |
| 人間による検査支援および意思決定サポート |
| その他のアプリケーション |
| 電子機器・半導体 |
| 自動車・電気自動車 |
| 製薬・医療機器 |
| 食品・飲料 |
| 包装・印刷 |
| 物流・Eコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 提供形態別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| 製品アーキテクチャ別 | スマートカメラシステム | ||
| 組み込みビジョンシステム | |||
| PCベースのビジョンシステム | |||
| AIビジョンプラットフォームおよびAPI | |||
| イメージングモダリティ別 | 2Dビジョンシステム | ||
| 3Dビジョンシステム | |||
| 赤外線および近赤外線イメージング | |||
| ハイパースペクトルおよびマルチスペクトルイメージング | |||
| X線およびマルチモーダルビジョンシステム | |||
| アプリケーション別 | 欠陥・異常検出 | ||
| 組立および存在確認 | |||
| 測定・寸法確認 | |||
| 識別・ラベルおよびトレーサビリティ確認 | |||
| 人間による検査支援および意思決定サポート | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 電子機器・半導体 | ||
| 自動車・電気自動車 | |||
| 製薬・医療機器 | |||
| 食品・飲料 | |||
| 包装・印刷 | |||
| 物流・Eコマース | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ディープラーニングスマートカメラ市場の規模はどのくらいですか?
ディープラーニングスマートカメラ市場は2026年に2.88 ビリオン 米ドルと推定され、12.67%のCAGRで2031年までに5.23 ビリオン 米ドルに達すると予測されています。
ディープラーニングスマートカメラの需要をリードする提供形態はどれですか?
ハードウェアは2025年に55.23%のシェアでリードしました。センサー、プロセッサ、光学系、筐体が引き続き主要な調達品目であるためです。
最大のシェアを持つイメージングモダリティはどれですか?
2Dビジョシステムは2025年に52.14%のシェアを占め、使い慣れたワークフローと低い処理複雑性によって支えられています。
これらのシステムで最大のアプリケーションはどれですか?
欠陥・異常検出は2025年に34.26%のシェアを占め、歩留まりに敏感な製造における重要性を反映しています。
最も急速に拡大しているエンドユーザーセクターはどれですか?
物流・Eコマースは、自動仕分け、返品処理、ロボットによるピッキングにより、2031年までに14.42%のCAGRで拡大する見込みです。
拡大をリードすると予想される地域はどこですか?
アジア太平洋は2025年に32.18%のシェアを占め、2031年までに15.18%のCAGRで拡大する見込みです。
最終更新日:



