
構造化光プロジェクター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
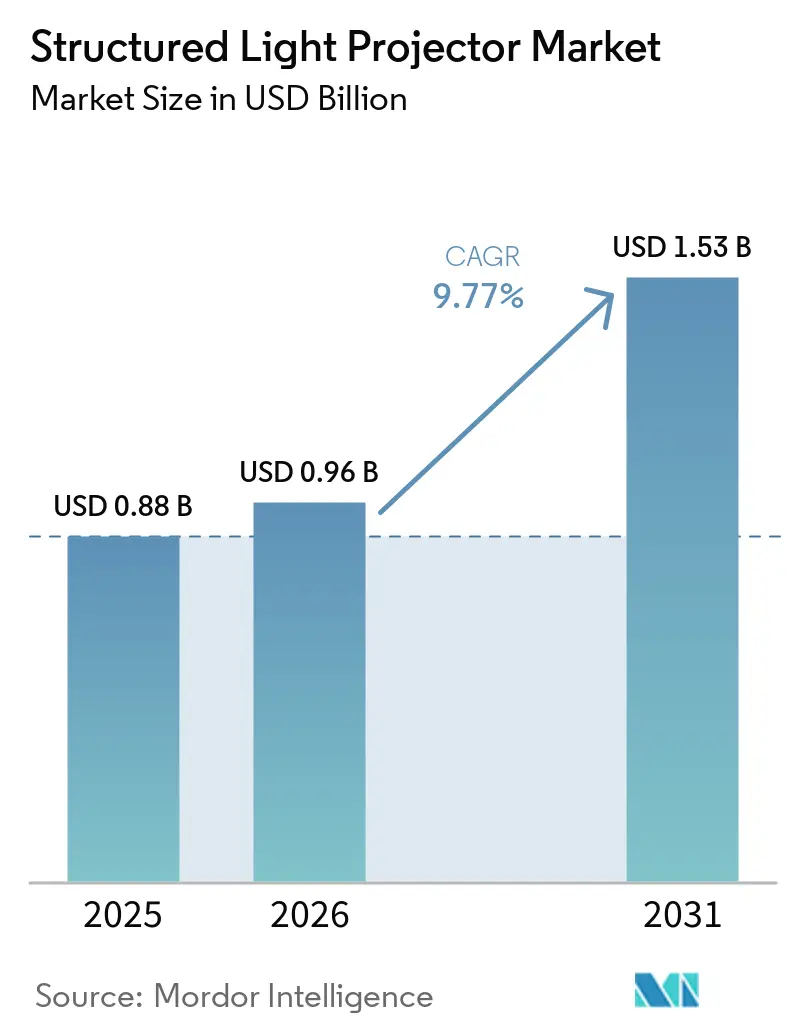
| 市場規模 (2026) | 0.96 十億米ドル |
| 市場規模 (2031) | 1.53 十億米ドル |
| Growth Rate (2026 - 2031) | 9.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる構造化光プロジェクター市場分析
構造化光プロジェクター市場規模は2025年に0.88 ビリオン 米ドル、2026年に0.96 ビリオン 米ドルであり、2026年から2031年にかけて9.77%のCAGRで拡大し、2031年までに1.53 ビリオン 米ドルに達すると予測されています。構造化光プロジェクター市場は、工場自動化、協働ロボティクス、生体認証アクセスデバイス、EV電池工場、半導体製造によって支えられており、ユーザーは検査、誘導、認証、プロセス監視のための信頼性の高い3D情報をますます必要としています。その短距離精度とサブミリメートル分解能は、表面状態、作業距離、速度、利用可能な設置スペースがすべて測定性能に影響する場合に、パッシブステレオおよびタイムオブフライトシステムがハードウェアのトレードオフに直面する可能性がある検査タスクをサポートします。需要はまた、デバイス上で深度データを処理するコンパクトで低消費電力のプロジェクターへとシフトしており、これは産業機器と民生用ハードウェアの両方に適しており、展開時に別途コンピューティングハードウェアへの依存を低減できます。構造化光プロジェクター市場における競争は、3Dビジョンスペシャリスト、光学開発者、自動化サプライヤーの間で拡大しており、販売価格プレミアムへの圧力が高まる一方で、アプリケーションの範囲が広がっています。
主要レポートのポイント
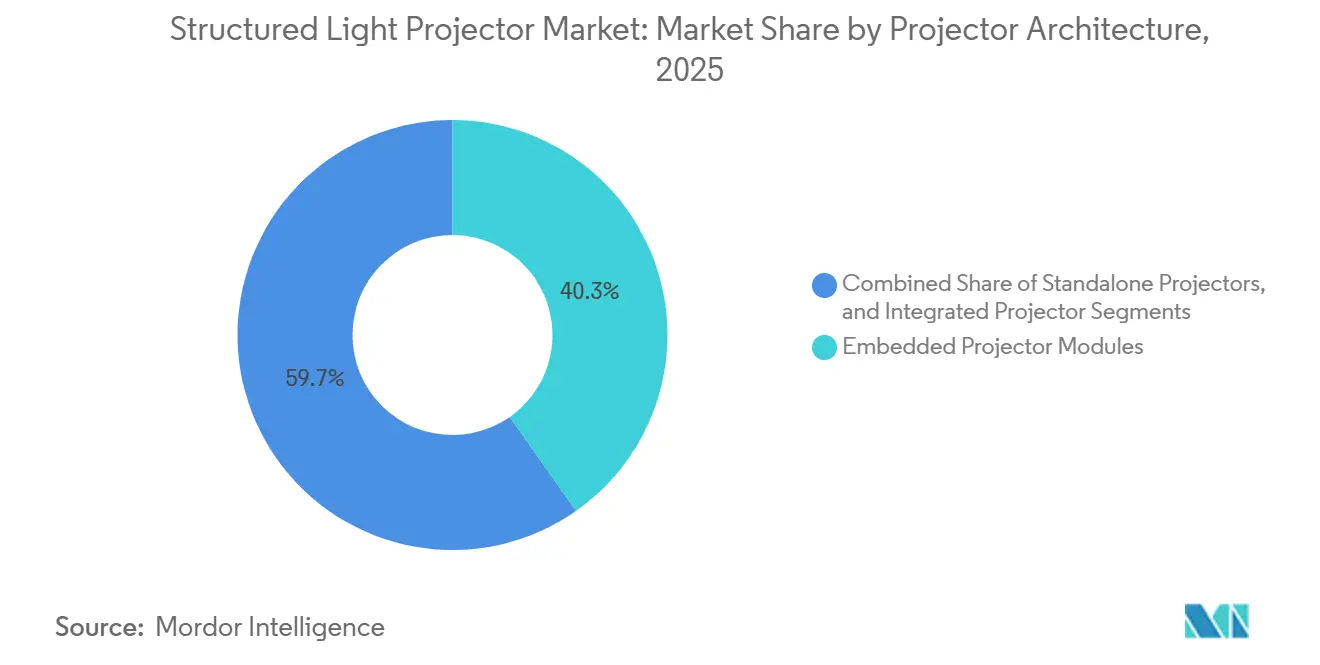
- プロジェクターアーキテクチャ別では、組み込みプロジェクターモジュールが2025年の構造化光プロジェクター市場収益シェアの40.27%を占め、2031年にかけて11.73%のCAGRで拡大すると予測されています。
- 光源技術別では、レーザーダイオードベースシステムが2025年の収益シェアの44.83%を占め、VCSELベースシステムは2031年にかけて12.27%のCAGRで拡大ると予測されています。
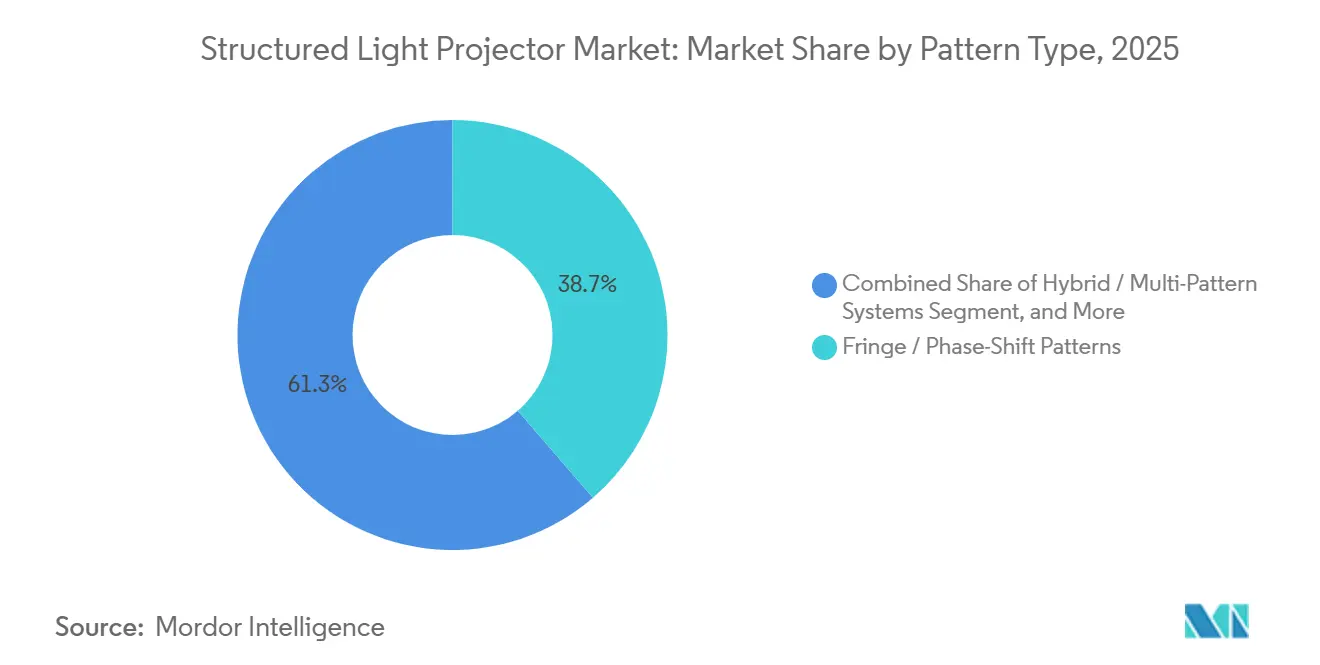
- パターンタイプ別では、フリンジおよび位相シフトパターンが2025年の構造化光プロジェクター市場収益シェアの38.67%を占め、ハイブリッドおよびマルチパターンシステムは2031年にかけて12.83%のCAGRで拡大すると予測されています。
- エンドユーザー別では、電子・半導体アプリケーションが2025年の収益シェアの26.47%を占め、民生用電子機器は2031年にかけて12.67%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の構造化光プロジェクター市場収益シェアの39.27%を占め、2031年にかけて11.47%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業自動化とインライン3D検査 | +2.8% | 中国、ドイツ、韓国、日本に集中するグローバル市場 | 短期(2年以内) |
| 閉塞したワークスペースにおけるロボティクスの深度データ | +2.1% | 北米、アジア太平洋のコア市場、欧州 | 短期(2年以内) |
| スマートフォンおよび民生用デバイスの顔認証 | +1.8% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| EV電池および半導体製造の拡大 | +1.5% | 中国、韓国、ドイツ、米国 | 中期(2〜4年) |
| デバイス上でのプライバシー保護深度処理 | +0.9% | 欧州と北米での早期採用を伴うグローバル市場 | 中期(2〜4年) |
| スペックル低減光学とパターン信頼性 | +0.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業自動化とインライン3D検査の採用
混流組立ラインは、コンベアベースの操業を遅らせることなく、迅速な幾何学的検証を必要とします。この要件は、接触計測が同じ検査ペースを提供できず、各生産段階で非接触・全視野測定方法を提供できないため、構造化光プロジェクターへの需要を支えています。IEEEが2025年に発表したフレームワークは、3D構造化光プロファイリングとエッジアナリティクスが、連続するリチウムイオン電池ワークフローにおいてコーティングの均一性、カレンダリングの完全性、電極の位置合わせ、溶接品質を監視できることを示しました。[1]IEEE国際制御・メカトロニクス・自動化会議、「高スループットリチウムイオン電池製造のためのビジョンベース検査とエッジコンピューティングの統合」、IEEE ICCMA 設置されたセンサーからのデータストリームはプロセス制御と最終品質チェックをサポートし、生産チームに偏差が最初に現れる場所のより明確な記録を提供します。この広範な役割により、機器は独立した検査ステーションではなく、生産機械の一部となり得ます。
閉塞したワークスペースにおける高密度深度データを必要とするロボティクス
ロボットのビンピッキングと協働ロボットの誘導は、雑然とした作業エリアで信頼性の高い深度情報を必要とします。構造化光は、部分的に隠れた暗い物体に対して高密度な点群とピクセルごとの深度信頼度を提供でき、ロボットが隣接するコンポーネントから選択したアイテムを区別するのに役立ちます。Photoneo社は2025年5月に、最大144 km/hで移動する物体のリアルタイム並列構造化光スキャニングを特徴とするMotionCam-3D Color Blueを発表しました。[2]Photoneo、「Photoneo、MotionCam-3D Color Blueを発売」、Photoneo 同社はビンピッキングイベントごとに最大2秒の削減を報告し、自動車および物流アイテムの97%が事前仕分けなしにピッキング可能であると述べました。これらの要件は、構造化光プロジェクター市場におけるサプライヤー選定を、スループット、再構成点の信頼性、オンボードコンピューティング能力へとシフトさせています。
スマートフォンおよび民生用デバイスの顔認証
前面向け構造化光モジュールは、スマートフォンおよびアクセス制御機器において高保証の顔認証を可能にします。セキュリティポリシーのアップグレードとデジタル識別要件は、以前は2D顔認証に依存していたデバイス層への採用を促進し、構造化光プロジェクター市場に民生用ボリュームの機会を追加する可能性があります。STMicroelectronicsとMetalenzは2025年7月に、300 mm半導体プラットフォーム上でのメタサーフェス光学の量産拡大に向けたライセンス契約を締結しました。[3]Metalenz、「STMicroelectronicsとMetalenzがメタサーフェス光学の採用加速に向けた新ライセンス契約を締結」、Metalenz 両社は、STMicroelectronicsが2022年以降1億4,000万個以上のメタサーフェス光学とFlightSenseモジュールを出荷したと述べました。SwitchBot Lock Vision Proは、20,000個以上の赤外線ドットを持つ940 nm赤外線ドットプロジェクターとデバイス上での3Dライブネス検出を使用しており、スマートフォン以外でのこの技術の活用を示しています。
EV電池および半導体製造の拡大
新しい電池工場と半導体ファブは、生産能力に連動した設備需要を生み出します。これらのアプリケーションは、2Dカメラだけでは完了が困難なコーティング、位置合わせ、表面、溶接チェックを含む、一貫した幾何学的検査を必要とするタスクに非接触測定を使用します。2026年の研究では、構造化光イメージングを使用したリチウムイオン電池セルのYOLOベースの欠陥検出モデルが開発されました。[4]T. Jiangら、「YOLO-SLB:構造化光イメージングに向けたリチウム電池セルの外観欠陥検出モデル」、Optics Express Engineering この研究は、従来の照明では一貫性のない画像が生成される可能性があるアルミニウムプラスチックフィルム表面を対象としました。構造化光プロジェクター市場に参入するサプライヤーは、国境を越えた展開における特殊光学計測機器分類のコスト的影響も考慮する必要があります。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 熱的・機械的ストレスによるキャリブレーションドリフト | -1.2% | アジア太平洋と欧州の産業展開で最も顕著なグローバル市場 | 短期(2年以内) |
| 反射性・透明性・低テクスチャ表面の限界 | -0.9% | グローバル | 中期(2〜4年 |
| アイセーフティおよびレーザー分類コンプライアンスの負担 | -0.7% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 統合コストと3Dビジョン人材の不足 | -0.5% | 南米、東南アジア、中東・アフリカでより強い影響を持つグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熱的・機械的ストレスによるキャリブレーションドリフト
熱的・機械的条件は、動作環境におけるプロジェクターカメラシステムのキャリブレーションに影響を与える可能性があります。これにより、産業展開は制御された実験室での使用よりも要求が高くなり、温度変化のある工場での構造化光プロジェクター市場のより広範な採用が遅れる可能性があります。ソフトウェア補正は影響を軽減できますが、プロジェクター内のキャリブレーション情報とリアルタイム熱センシングが必要です。これらの機能はハードウェアコストを増加させ、エントリーレベルのシステムでは一般的ではありません。したがって、サービス要件は、変動する条件下で運用するインテグレーターにとって追加コストと責任を生み出す可能性があります。
反射性・透明性・低テクスチャ表面の限界
研磨金属、ガラス、透明プラスチック、低反射率複合材料は、信頼性の低いフリンジパターンを生成する可能性があります。システムは深度マップを改善するためにマルチ露光HDRキャプチャまたは波長切り替えハードウェアを必要とする場合があり、構造化光プロジェクター市場の顧客に複雑さを加える可能性があります。2025年の研究では、クラスター化適応露光法が高ダイナミックレンジ物体の測定誤差を25.4%削減したと報告されました。追加の計算と取得時間は、高スループットラインのサイクルタイム目標と相反する可能性があります。PhotoneoとLMI Technologiesのブルーレーザーシステムはこの課題の一部に対処していますが、より高いソースコストが価格敏感なアプリケーションでの採用を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロジェクターアーキテクチャ別:
組み込みモジュールがシェアと拡大をリード組み込みプロジェクターモジュールは2025年の構造化光プロジェクター市場シェアの40.27%を占め、2031年にかけて11.73%のCAGRで拡大すると予測されています。このシェアのリードと拡大の組み合わせは、個別アセンブリからボードレベル統合へのシフトを反映しており、サプライヤーは単一の意図されたホストシステム向けに光学、電子、機械要素を設計できます。スマートフォンOEM、ロボティクスビルダー、民生用デバイスメーカーは、モジュール調達に馴染みのあるコンポーネントコスト規律を適用しながら、別個のプロジェクターをカメラや処理ハードウェアと位置合わせするために必要な労力を削減できます。小型モジュールはまた、重量と設置スペースが限られた機器に適合し、ハンドヘルド機器、ロボットアーム、コンパクトアクセスデバイス、固定自動化ステーションの製品設計を簡素化します。
OrbbecはAutomate 2026でDLP構造化光カメラを発表し、0.5 mで0.07 mm VDI/VDE精度と0.05 mm Z繰り返し精度を達成しました。コンパクトな設計はロボットアーム統合を意図していました。スタンドアロンプロジェクターは大容量スキャニングと航空宇宙計測に引き続き関連性があります。統合プロジェクターカメラシステムは固定ステーション品質管理に引き続き対応しています。メタサーフェス光学は、いくつかの従来の光学機能をより平坦なコンポーネントに統合でき、構造化光プロジェクター産業全体でモジュールの小型化をサポートします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


光源技術別:
VCSELシステムがより速く拡大レーザーダイオードベースシステムは、成熟した設計と高い光パワー密度を提供するため、2025年の収益の44.83%を占めました。VCSELベースシステムは、構造化光プロジェクター市場の光源技術の中で最も高い成長率である12.27%のCAGRで2031年にかけて拡大すると予測されています。マルチジャンクションVCSELアレイは、光パワーを増加させながら熱ロールオーバーを軽減でき、これは歴史的により高性能なシステムでの使用を制限してきました。この能力は、安定した光源が通常の動作サイクルを通じて一貫した深度性能をサポートできる自動車キャビン監視と長距離ロボット誘導に関連しています。
Infineonは2025年3月に、安定した動作温度でより高い持続光出力を可能にするために統合ヒートスプレッディング層を備えたVCSELアレイをリリースしました。LEDベースの光源は、食品検査や物流高さ測定を含む低コストで短距離のタスクに引き続き対応しています。構造化光プロジェクター市場全体で精度要件が高まるにつれて、その拡大はより限定的です。超発光ダイオードシステムは、スペックル抑制計測と生物学的イメージングのための小さなプレミアムカテゴリーにとどまっています。これらのアプリケーションでは、スペックルの低減はオプション機能ではなく技術的要件です。
パターンタイプ別:
フリンジパターンが精密作業をサポートフリンジおよび位相シフトパターンは2025年の収益の38.67%を占めました。平坦度、うねり、溶接プロファイルの測定への使用は、特に顧客が限られた点セットではなく表面全体にわたる詳細な情報を必要とする場合に、強力な表面再構成精度を示しています。2025年のレビューでは、位相シフトプロフィロメトリーがサブマイクロメートルからミリメートル範囲の測定の参照アプローチとして残っていることが確認されました。学習ベースの位相アンラッピングは、動的シーンと非理想的な表面に拡張されています。
ハイブリッドおよびマルチパターンシステムは、2031年にかけて12.83%のCAGRで拡大すると予測されています。柔軟な自動化セルは、位置特定、組立誘導、最終検査に単一ユニットを使用でき、オペレーターが別個の機器を設置するのではなく、タスクに合わせて投影パターンを一致させることができます。2025年の研究では、毎秒100,000フレームでのディープラーニング加速フリンジ投影プロフィロメトリーが実証されました。この研究は、フリンジ投影における速度と解像度の歴史的なトレードオフに対処し、より広範な移動検査タスクをサポートします。バイナリコード、ドット、ランダムドット、ラインパターンステムは、構造化光プロジェクター市場全体の測定、顔認証、プロファイルゲージングアプリケーションで引き続き有用です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
電子・半導体アプリケーションがリード電子・半導体アプリケーションは2025年の収益シェアの26.47%を占めました。これらのユーザーは、ウェーハ形状、プリント回路基板検査、ディスプレイ平坦度検証のための非接触3D測定を必要とし、繰り返し可能な結果がチームが後の生産段階前に欠陥を特定するのに役立ちます。韓国のディスプレイおよびメモリ生産、台湾の先端ロジックファブリケーション、中国のアウトソーシング半導体組立は、高解像度光学計測への需要をサポートしています。構造化光プロジェクター市場は、全視野3Dマップが検査プロセスに重要であり、見逃した欠陥のコストが測定機器のコストを超える可能性があるこれらの設定に対応しています。
民生用電子機器は、エンドユーザーグループの中で最も速い成長率である12.67%のCAGRで2031年にかけて拡大すると予測されています。顔認証はプレミアムスマートフォンからミッドレンジデバイス、スマートロック、アクセスパネルへと拡大しています。trinamiXとNIL Technologyは2025年1月に、高セキュリティ顔認証向けのコンパクトな2-in-1ドットフラッドプロジェクターに関するコラボレーションを発表しました。自動車用途にはパネルギャップ測定と電池パック検査が含まれます。航空宇宙、防衛、ヘルスケア、研究、一般製造も、専門的な品質および研究ワークフローに構造化光機器を使用しています。
地域分析
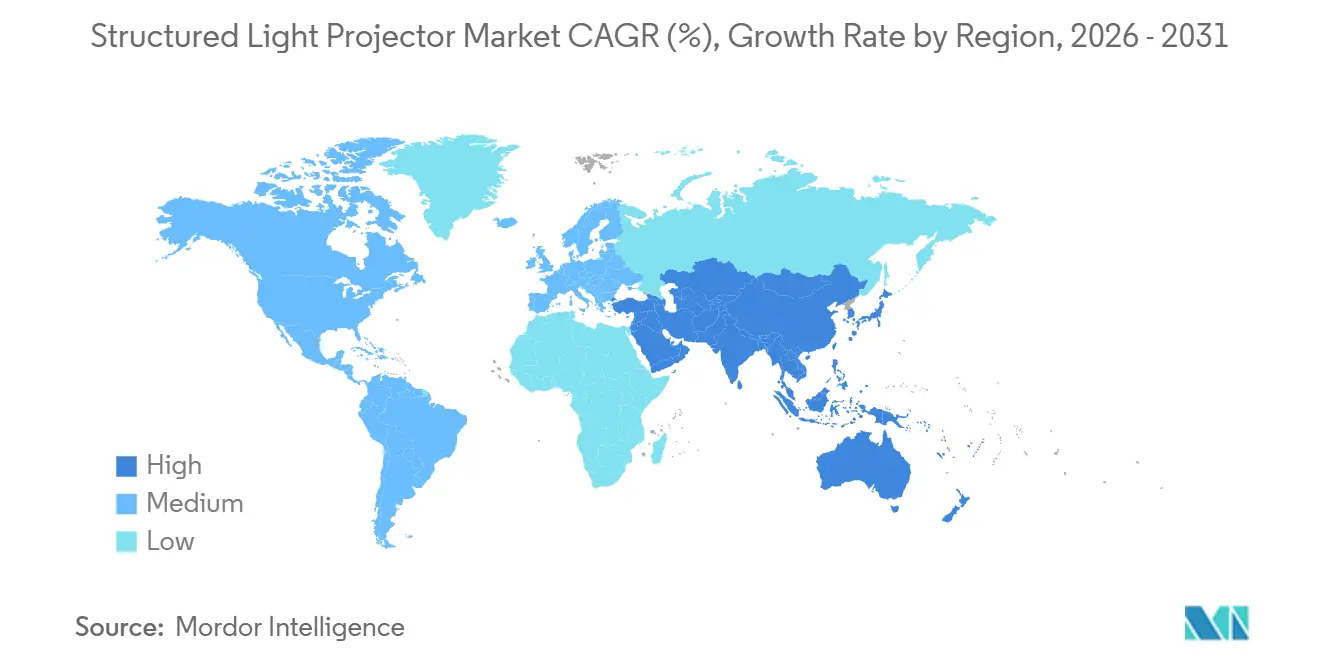
アジア太平洋地域の構造化光プロジェクター市場
アジア太平洋地域は2025年の構造化光プロジェクター市場シェアの39.27%を占め、2031年にかけて11.47%のCAGRで拡大すると予測されている。同地域はプロジェクター技術における最大の消費基盤と主要な生産基盤を兼ね備えており、システムサプライヤーは大規模な電子機器、自動車、および自動化の顧客グループへのアクセスが可能となっている。中国の電子機器組立およびEVバッテリー製造は、産業用検査への需要を支えている。韓国のディスプレイおよびメモリ生産は、ウェハーおよびパネル計測における高仕様を必要としている。日本の精密ロボティクスエコシステムは、組立ガイダンスにおける組み込みプロジェクターの使用を支援しており、構造化光プロジェクター市場の需要における重要な牽引役であり続けている。
北米、欧州およびアジア太平洋地域の構造化光プロジェクター市場
台湾の先進的な論理半導体製造は、プロセス制御における光学計測への需要を支えている。インドはグローバルOEMの投資増加に伴い、電子機器製造ハブとして台頭しつつある。北米では自動車自動化、国内半導体工場建設、および3Dビジョンガイド式物流システムからの需要があり、構造化光プロジェクター市場の顧客基盤を拡大している。顔認証は、高セキュリティの生体認証要件を持つ北米のプレミアムスマートフォンにおいて引き続き重要である。欧州はドイツの精密工学および自動車計測によって支えられており、VDI/VDE 2634およびISO/IEC 17025の要件が精度認定システムを優位にしている。
中東・アフリカおよび南米の構造化光プロジェクター市場
FARO CREAFORMは2026年7月に、大型部品の航空宇宙および自動車向け作業用としてHandySCAN 3D MAX EVOおよびMAX EVO Eliteモデルを発表した。同社はEliteモデルがVDI/VDE 2634規格に対する検証後に0.075 mm + 0.010 mm/mの体積精度を達成したと述べた。南米、中東、およびアフリカは収益基盤は小さいものの、航空宇宙、スマートファクトリー、自動車、および鉱業の用途を含んでいる。3Dビジン統合スキルの限られた利用可能性は、これらの地域全体で共通の制約となっている。

競合環境
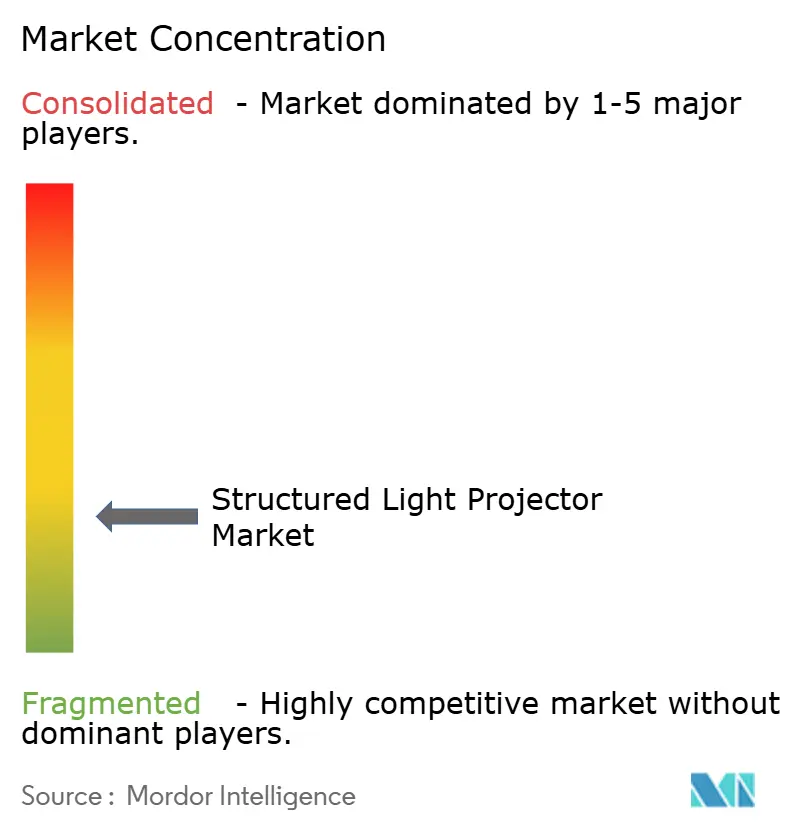
構造化光プロジェクター市場は断片化されており、すべてのアプリケーションにわたって過半数を占めるサプライヤーはいません。Cognex Corporation、FARO Technologies、FARO CREAFORM、Hexagon AB、ZEISS Industrial Quality Solutionsは、設置済みシステム、製品ポートフォリオ、キャリブレーション認定機器によってサポートされた産業精密作業において確立されたポジションを持っています。それらの設置済みベースとキャリブレーション認定製品は、厳格な測定要件を持つアプリケーションで重要です。競合フィールドは、確立された計測プロバイダーと小規模な光学および3Dビジョン企業を組み合わせており、サプライヤーはしばしばアプリケーション知識、統合サポート、精度、および既存の生産プロセスへの機器適合能力で競争しています。
確立された企業は、顧客が低コストの組み込み代替品を検討する中で、ワークフローソフトウェアとAI支援検査を追加しています。新しいサプライヤーは、新しい自動化プロジェクトのためにコンパクトモジュール、デバイス上処理、ロボティクス企業とのパートナーシップを強調しています。Cognexは2026年5月に、組み込みAI検査のためにQualcomm Dragonwingプラットフォーム上でIn-Sight 3900を発売しました。Cognexはまた2026年4月に、設定可能なマシンビジョンアプリケーション向けにNVIDIA Jetson搭載のIn-Sight 6900 Vision Controllerを発表しました。これらのリリースは、ハードウェア、処理、検査ソフトウェアを単一のオファリングにまとめています。
HexagonはIMTS 2026でワイヤレスHYPERSCAN SR 3Dスキャナーを発表し、柔軟な製造セルでのポータブル測定作業に対応しました。Metalenzは2025年8月に、単一素子ドットパターンプロジェクターと偏光ベースの顔認識をカバーする150件以上の特許出願と登録済み特許を報告しました。この知的財産ポジションは、特に顧客がパターン投影とセンシング機能を厳しく制約されたデバイス設計内に統合する小型モジュールを必要とする場合に、他のサプライヤーが関連する光学技術をライセンス、回避設計、または取得することを必要とする可能性があります。IEC 60825-1に基づくレーザー安全コンプライアンスも、屋外または長距離使用を意図した製品の差別化要因になりつつあります。これは、サプライヤーが顧客展開前に認証を完了するために必要な光出力、熱管理、安全制御、文書化、製品スト、および時間のバランスを取る必要があるためです。これらの技術的および商業的要件は、システム能力、光学設計、および実装サポートがプロジェクターまたはカメラコンポーネントの価格と同様に重要となり得る構造化光プロジェクター市場における競争環境をサポートしています。
構造化光プロジェクター産業リーダー
Wintech Digital Systems Technology Corp.
Keynote Photonics Inc.
Osela Inc.
Visitech International Ltd.
EFFILUX SAS
- *免責事項:主要選手の並び順不同
構造化光プロジェクター市場
- Wintech Digital Systems Technology Corp.
- Keynote Photonics Inc.
- Osela Inc.
- EFFILUX SAS
- RODER Vision GmbH
- Visitech International Ltd.
- Mantis Vision Ltd.
- Orbbec Inc.
- LMI Technologies Inc.
- Basler AG
- Cognex Corporation
- FARO Technologies, Inc.
- ZEISS Industrial Quality Solutions
- Hexagon AB
- GOM GmbH
- ATOS SE
- Photoneo s.r.o.
- MetraSCAN 3D Technologies Inc.
- MagikEye Inc.
- Metalenz, Inc.

Recent Industry Developments in 構造化光プロジェクター市場
- 2026年9月:Hexagon ABは、IMTS 2026(シカゴ)でHYPERSCAN SRを発表しました。これは完全ワイヤレスの光学追跡3Dスキャナーであり、現場およびサプライヤー検査ワークフローに適したアンテザードエントリーレベルモデルでHYPERSCANポートフォリオを完成させました。ワイヤレス機能は、柔軟な製造環境における長年の展開上の摩擦点に対処しています。
- 2026年8月:Orbbecは、2026年世界ロボット会議(北京)でPhysisシリーズロボティクスビジョンカメラとロボットフリーデータ収集ハードウェアプラットフォームを発売しました。Physis 257g Human-IPD RGBステレオカメラは、63 mmステレオベースライン、デュアルリアルタイム1920 x 1200 @ 60 fpsカラーストリーム、2 mで1.6%の深度精度を特徴とし、物理AIトレーニングデータ収集とヒューマノイドロボット知覚を対象としています。
- 2026年7月:FARO CREAFORMは、HandySCAN 3D MAX EVOおよびMAX EVO Eliteポータブル構造化光スキャナーを発表しました。EliteモデルはVDI/VDE 2634規格に対してISO/IEC 17025認定ラボで検証され、0.075 mm + 0.010 mm/mの体積精度を達成し、大型部品の航空宇宙および自動車計測を対象としています。
- 2026年5月:Cognex Corporationは、Qualcomm Dragonwingプラットフォームを搭載したIn-Sight 3900 Vision Systemを発売し、外部コンピューティング依存なしにエッジでの組み込みAI駆動検査を実現しました。CognexのクラウドからエッジへのAIビジョンプラットフォームであるOneVisionは同時に一般提供に達し、Schneider Electricなどの顧客がAI検査モデルをグローバルに展し、報告された歩留まりの倍増と誤検出の削減を実現できるようになりました。


グローバル構造化光プロジェクター市場レポートの範囲
構造化光プロジェクターは、物体に正確な既知の光パターンを投影して3D形状再構成と高精度空間測定を可能にする光学デバイスであり、産業検査、ロボット誘導、生体認証のためのマシンビジョンシステムにおける重要なコンポーネントとして機能します。
構造化光プロジェクター市場レポートは、プロジェクターアーキテクチャ(スタンドアロンプロジェクター、組み込みプロジェクターモジュール、統合プロジェクターカメラシステム)、光源技術(LEDベース、レーザーダイオードベース、VCSELベース、超発光ダイオードベース)、パターンタイプ(フリンジ/位相シフトパターン、バイナリコードパターン、ドット/ランダムドットパターン、ライン/マルチライン/クロスパターン、ハイブリッド/マルチパターンシステム)、エンドユーザー(電子・半導体、自動車、航空宇宙・防衛、ヘルスケア・ライフサイエンス、一般製造・機械ビルダー、研究機関・大学、民生用電子機器、その他エンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| スタンドアロンプロジェクター |
| 組み込みプロジェクターモジュール |
| 統合プロジェクターカメラシステム |
| LEDベース |
| レーザーダイオードベース |
| VCSELベース |
| 超発光ダイオードベース |
| フリンジ/位相シフトパターン |
| バイナリコードパターン |
| ドット/ランダムドットパターン |
| ライン/マルチライン/クロスパターン |
| ハイブリッド/マルチパターンシステム |
| 電子・半導体 |
| 自動車 |
| 航空宇宙・防衛 |
| ヘルスケア・ライフサイエンス |
| 一般製造・機械ビルダー |
| 研究機関・大学 |
| 民生用電子機器 |
| その他エンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他アジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他中東 | |
| アフリカ | 南アフリカ |
| その他アフリカ |
| プロジェクターアーキテクチャ別 | スタンドアロンプロジェクター | |
| 組み込みプロジェクターモジュール | ||
| 統合プロジェクターカメラシステム | ||
| 光源技術別 | LEDベース | |
| レーザーダイオードベース | ||
| VCSELベース | ||
| 超発光ダイオードベース | ||
| パターンタイプ別 | フリンジ/位相シフトパターン | |
| バイナリコードパターン | ||
| ドット/ランダムドットパターン | ||
| ライン/マルチライン/クロスパターン | ||
| ハイブリッド/マルチパターンシステム | ||
| エンドユーザー別 | 電子・半導体 | |
| 自動車 | ||
| 航空宇宙・防衛 | ||
| ヘルスケア・ライフサイエンス | ||
| 一般製造・機械ビルダー | ||
| 研究機関・大学 | ||
| 民生用電子機器 | ||
| その他エンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| その他アフリカ | ||


レポートで回答される主要な質問
構造化光プロジェクター市場の規模は?
構造化光プロジェクター市場規模は2026年に0.96 ビリオン 米ドルであり、9.77%のCAGRで2031年までに1.53 ビリオン 米ドルに達すると予測されています。
構造化光プロジェクターへの需要を牽引しているものは何ですか?
工場自動化、ロボットビンピッキング、顔認証、EV電池検査、半導体計測が需要をサポートしています。
どのプロジェクターアーキテクチャが収益をリードしていますか?
組み込みプロジェクターモジュールは2025年に40.27%の収益シェアを占め、2031年にかけて11.73%のCAGRで拡大すると予測されています。
どの地域が構造化光プロジェクターの採用をリードしていますか?
アジア太平洋は2025年に39.27%の収益シェアを占め、2031年にかけて11.47%のCAGRで拡大すると予測されています。
VCSELベースプロジェクターが注目を集めている理由は何ですか?
VCSELシステムは、アレイ設計が制御された熱性能でより高い光パワーを提供できるため、12.27%のCAGRで拡大すると予測されています。
産業環境での展開を制限するものは何ですか?
熱キャリブレーションドリフト、困難な反射性または透明表面、レーザー安全コンプライアンス、限られた統合人材が展開を遅らせる可能性があります。
最終更新日:



