
Taille et Part du Marché du Bromure d'Hydrogène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
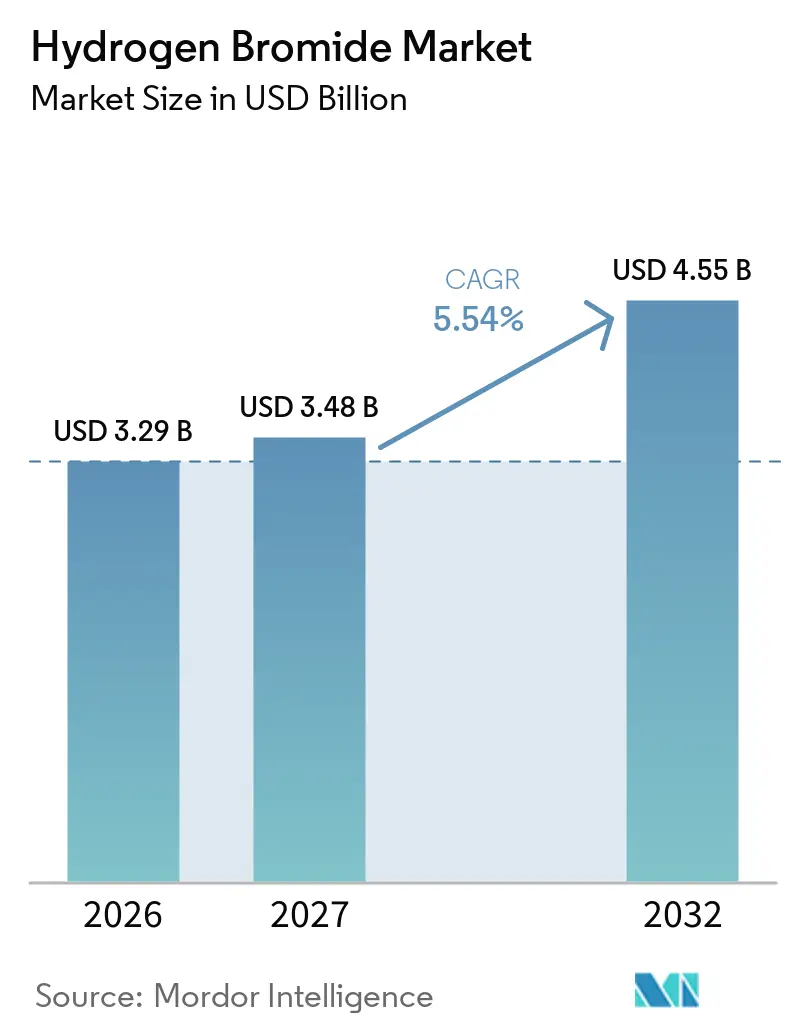
| Taille du Marché (2027) | 3.48 Milliards de dollars |
| Taille du Marché (2032) | 4.55 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Bromure d'Hydrogène par Mordor Intelligence
La taille du Marché du Bromure d'Hydrogène était évaluée à 3,29 milliards USD en 2026 et devrait croître de 3,48 milliards USD en 2027 pour atteindre 4,55 milliards USD d'ici 2032, à un CAGR de 5,54 % durant la période de prévision (2027-2032). La fabrication de semi-conducteurs est le principal moteur de la demande en bromure d'hydrogène, car les nœuds de procédé plus petits nécessitent une gravure anisotrope sélective et consomment davantage de HBr par tranche. Le marché bénéficie également de la demande provenant de la synthèse chimique, de la catalyse, des fluides de complétion pour le pétrole et le gaz, et de la fabrication pharmaceutique. Les usines de fabrication avancées requièrent de plus en plus des matériaux de pureté 5N et 6N, favorisant les fournisseurs capables de mener à bien de longs programmes de qualification client. La localisation des usines en Amérique du Nord et en Europe déplace la demande vers des infrastructures locales de gaz spéciaux, tandis que l'Asie-Pacifique demeure le plus grand centre de fabrication. L'offre reste concentrée au niveau du grade électronique, permettant aux producteurs qualifiés de maintenir leur pouvoir de fixation des prix même lorsque la concurrence sur les matériaux de grade industriel s'intensifie.
Points Clés du Rapport
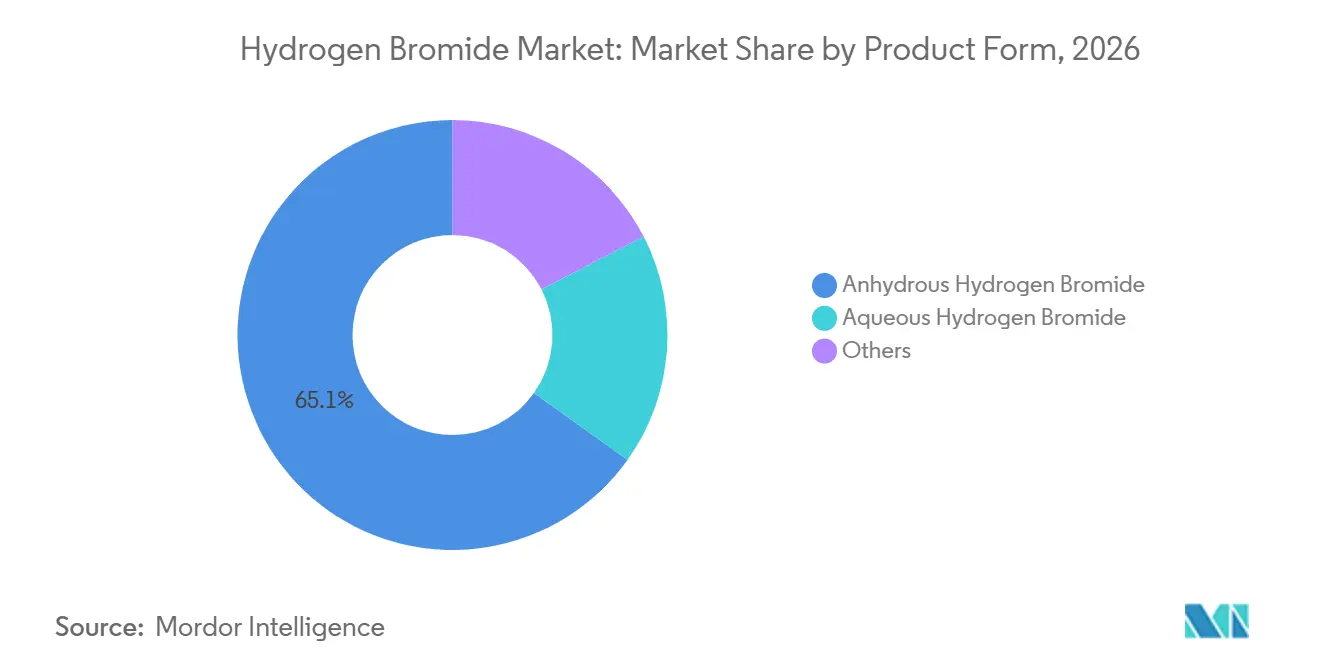
- Par forme de produit, le bromure d'hydrogène anhydre a dominé avec 65,13 % de la part de marché en 2026 et devrait croître à un CAGR de 6,13 % jusqu'en 2032.
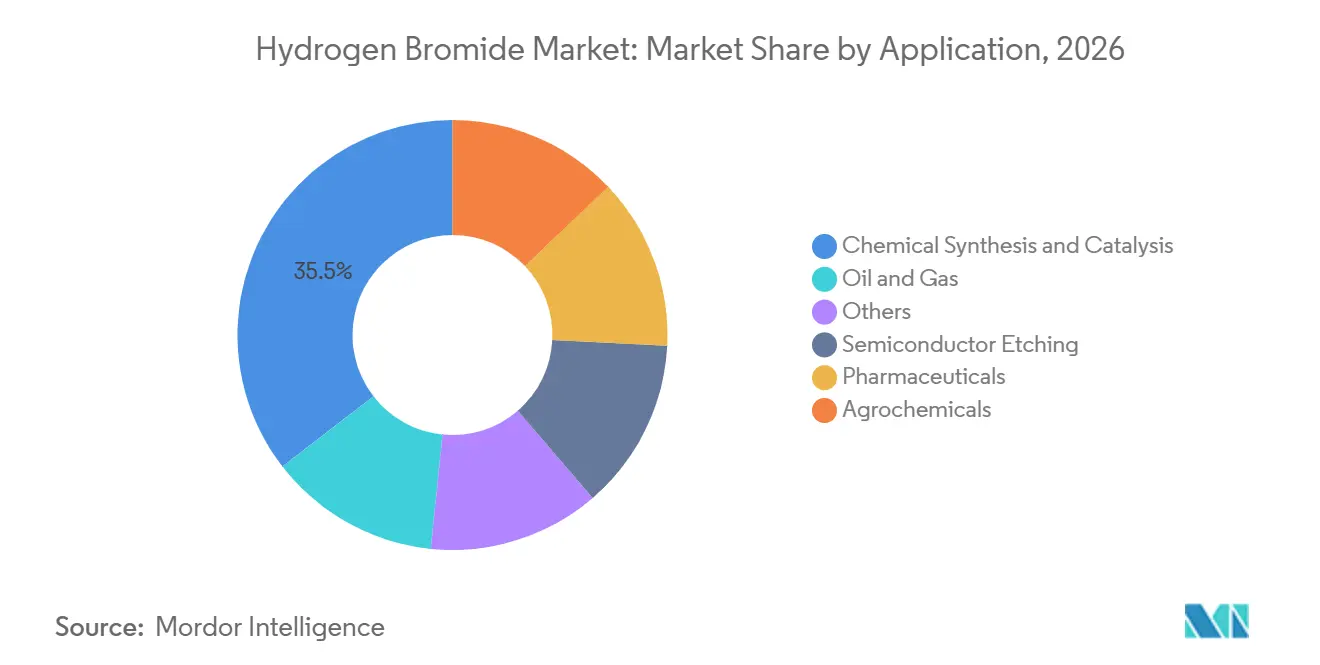
- Par application, la synthèse chimique et la catalyse représentaient 35,48 % de la part de marché en 2026, tandis que le pétrole et le gaz devraient croître à un CAGR de 6,78 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 41,73 % de la part de marché en 2026 et devrait se développer à un CAGR de 6,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial du Bromure d'Hydrogène
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande de Gravure aux Nœuds Avancés pour Semi-conducteurs | +1.5% | Cœur de l'Asie-Pacifique, incluant Taïwan, la Corée du Sud, la Chine et le Japon, avec des répercussions en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande d'Ingrédients Pharmaceutiques Actifs et de Formation de Sels | +0.7% | Inde, Chine, Europe, incluant l'Allemagne, la France et le Royaume-Uni | Moyen terme (2-4 ans) |
| Demande de HBr Haute Pureté liée à la Localisation des Usines | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Projets Pilotes de Batteries à Flux Hydrogène-Brome | +0.5% | Mondial, incluant les États-Unis, l'Europe et les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Exigences de Gravure de Précision dans les NAND 3D et les DRAM | +0.8% | Cœur de l'Asie-Pacifique avec des répercussions en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de Gravure aux Nœuds Avancés pour Semi-conducteurs
La fabrication de semi-conducteurs représentait 62 % de la consommation mondiale de HBr, et sa demande dépend davantage de la migration vers de nouveaux nœuds que du volume total de production de tranches. Le marché du bromure d'hydrogène bénéficie lorsque les fonderies passent aux procédés 3 nm et 2 nm, car chaque nœud nécessite davantage d'étapes de gravure, un contrôle plus précis des structures de grille et une chimie de procédé stable. La consommation par tranche augmente d'environ 15 à 20 % à chaque génération de nœud, à mesure que les exigences de sélectivité s'accroissent et que les recettes de traitement des tranches deviennent plus complexes. Le HBr assure une passivation à base de bromure qui protège les parois latérales lors de la gravure des grilles en polysilicium à des dimensions inférieures à 5 nm, où la précision est essentielle pour préserver les formes de caractéristiques souhaitées. Les usines requièrent des grades de pureté 5N ou supérieurs, ce qui limite le nombre de fournisseurs capables de satisfaire aux exigences de qualification et de maintenir une qualité de matériau constante. Samsung, SK hynix, TSMC et Micron représentaient ensemble plus de la moitié de la consommation de grade semi-conducteur, soutenant des contrats d'approvisionnement pluriannuels et une demande récurrente pour les producteurs qualifiés.
Demande d'Ingrédients Pharmaceutiques Actifs et de Formation de Sels
Le bromure d'hydrogène est utilisé comme agent de bromuration, catalyseur acide et réactif de formation de sels pour les intermédiaires pharmaceutiques. La demande couvre les médicaments du système nerveux central, les antihistaminiques, les composés antiviraux et les intermédiaires en oncologie, le reliant à plusieurs programmes distincts de développement de médicaments et de fabrication de génériques. La chimie en flux continu peut réduire l'utilisation de HBr par kilogramme d'ingrédient pharmaceutique actif, mais des pipelines de petites molécules bromées plus complexes peuvent compenser ces gains d'efficacité dans la production totale. En 2025, le secteur indien des intermédiaires pharmaceutiques utilisait 35 à 45 % de l'approvisionnement national en HBr pour des applications pharmaceutiques. Les acheteurs accordent de plus en plus de valeur à la documentation des matériaux, aux dossiers de lots fiables et aux contrôles de chaîne de traçabilité fiables, ce qui peut soutenir des contrats de grade premium par rapport aux achats au comptant. Les exigences des règles américaines de Bonnes Pratiques de Fabrication (BPF) en vigueur et des directives européennes sur les BPF favorisent les fournisseurs disposant d'une documentation établie et de systèmes de qualité. Ce segment du marché du bromure d'hydrogène dépend donc de la production pharmaceutique, de la conformité réglementaire et de la capacité à fournir des matériaux constamment qualifiés.
Demande de HBr Haute Pureté liée à la Localisation des Usines
De nouveaux projets d'usines créent une demande de HBr haute pureté en dehors des clusters d'approvisionnement établis en Asie-Pacifique. Le Bureau du Programme américain de Création d'Incitations Utiles à la Production de Semi-conducteurs (CHIPS) déploie 39 milliards USD d'incitations à la fabrication pour soutenir la production nationale de semi-conducteurs. Le projet de SK hynix à West Lafayette a reçu jusqu'à 458 millions USD de financement direct CHIPS et nécessite un approvisionnement local en gaz spciaux pour les opérations avancées d'encapsulation de mémoire. Air Liquide a annoncé un investissement de 170 millions USD dans l'Indiana pour deux unités de production dans le cadre d'un accord d'approvisionnement à long terme avec SK hynix, avec une mise en service prévue pour fin 2028[1]. La qualification du HBr ultra-haute pureté auprès d'un nouveau client d'usine peut prendre 18 à 30 mois, faisant des relations d'approvisionnement précoces un avantage concurrentiel important, car un fournisseur de remplacement ne peut pas immédiatement servir un procédé qualifié. Le marché du bromure d'hydrogène connaît une croissance de la demande locale, mais les fournisseurs font également face à d'importants investissements initiaux en purification, stockage, distribution, systèmes de sécurité et capacité de livraison ininterrompue.
Projets Pilotes de Batteries à Flux Hydrogène-Brome
Les batteries à flux hydrogène-brome demeurent une source de demande émergente plutôt qu'une application commerciale à grande échelle. Le couple redox Br₂/Br⁻ présente un potentiel d'électrode de 1,08 V, et des travaux publiés ont rapporté une densité d'énergie volumétrique de catholyte supérieure à 200 Wh/L. Ces caractéristiques suscitent un intérêt pour les applications de stockage d'énergie stationnaire où la densité d'énergie et les performances électrochimiques sont importantes. Aucun système à grande échelle n'a atteint le déploiement commercial, de sorte que cette application présente un parcours d'adoption plus long que les utilisations dans les semi-conducteurs et la chimie. Le marché du bromure d'hydrogène pourrait bénéficier d'une nouvelle source de demande si les projets pilotes progressent vers des projets commerciaux reproductibles avec des historiques d'exploitation soutenant un déploiement plus large. Pour l'instant, l'application reste tributaire de la validation technique, de l'économie des systèmes, du financement de projets et du développement des projets de stockage.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de Manutention Dangereuse et de Conformité | -0.9% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Substitution par des Chimies de Gravure Alternatives | -0.6% | Cœur de l'Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Corrosion des Systèmes de Gaz Induite par l'Humidité | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de Manutention Dangereuse et de Conformité
Le bromure d'hydrogène est classé comme gaz toxique de Classe 2.3 selon les réglementations de transport, obligeant les utilisateurs à maintenir des équipements résistants à la corrosion, des systèmes de détection de gaz, du personnel formé et une ventilation à haute spécification. Les matériaux ultra-purs peuvent nécessiter des cylindres en Hastelloy plutôt qu'en acier inoxydable, augmentant les coûts de stockage et de livraison. Les installations couvertes par la norme de Gestion de la Sécurité des Procédés de l'Administration de la Sécurité et de la Santé au Travail sont soumises à des contrôles opérationnels étendus pour les produits chimiques hautement dangereux[2]. Les coûts de conformité dépassaient 10 % des dépenses d'exploitation des utilisateurs finaux, et le barème des pénalités 2025 permettait des amendes allant jusqu'à 165 514 USD pour les violations délibérées. Les exigences de transport peuvent ajouter 2 à 4 semaines aux délais de livraison, compliquant l'approvisionnement en flux tendu vers les sites de semi-conducteurs et rendant la planification des stocks plus critique. Les clients en Asie du Sud-Est et en Amérique du Sud peuvent faire face à des contraintes supplémentaires en raison d'une infrastructure logistique pour matières dangereuses moins développée. Les alternatives encapsulées ou générées sur site peuvent réduire le risque de stockage en vrac, mais leurs coûts unitaires plus élevés limitent leur adoption généralisée.
Substitution par des Chimies de Gravure Alternatives
Les chimies de gravure alternatives imposent des contraintes ciblées sur certaines applications du bromure d'hydrogène (HBr). IBM Research a rapporté que le HFO-1234ze(E) peut offrir de meilleures performances de gravure du dioxyde de silicium et une meilleure sélectivité que les gaz hydrofluorocarbonés traditionnels dans la gravure diélectrique. Cependant, ces matériaux s'adressent à la gravure des oxydes et des nitrures plutôt qu'à la gravure des grilles en polysilicium, où le HBr est le plus établi. Les gaz à base de chlore peuvent concurrencer dans la gravure du polysilicium aux nœuds plus anciens, bien que les structures grille-tout-autour inférieures à 5 nm nécessitent la sélectivité et la passivation des parois latérales du HBr. La recherche sur le CF₃I identifie une option à plus faible potentiel de réchauffement climatique pour la gravure d'oxydes à rapport d'aspect élevé, mais pas pour les applications de gravure du silicium, où le HBr reste important. Le marché du bromure d'hydrogène fait face à un risque de substitution plus important dans les applications pharmaceutiques et agrochimiques, où la reconception des procédés, l'intensification en flux continu ou des méthodes de bromuration alternatives peuvent réduire la quantité utilisée par unité de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Forme de Produit : Le Grade Anhydre Domine le Segment Premium des Semi-conducteurs
Le bromure d'hydrogène anhydre détenait 65,13 % de la part du marché du bromure d'hydrogène en 2026 et devrait se développer à un CAGR de 6,13 % jusqu'en 2032. Sa position reflète l'exigence de gaz de gravure en procédé sec dans la fabrication de semi-conducteurs, où les formulations aqueuses ne peuvent pas fournir une chimie plasma sans humidité. La migration vers des nœuds de 3 nm et plus petits, ainsi que les étapes de gravure supplémentaires dans les NAND et DRAM avancés, soutient la demande continue. Les principales usines requièrent de très faibles impuretés en métaux traces, les étapes de gravure de grille critiques sur les sites inférieurs à 5 nm nécessitant une pureté 6N.
Le bromure d'hydrogène aqueux, également connu sous le nom d'acide bromhydrique, est utilisé dans la bromuration pharmaceutique, la synthèse agrochimique, la formulation de fluides de complétion pour le pétrole et le gaz, et le traitement de l'eau. Sa base de fournisseurs est plus fragmentée, les producteurs indiens et chinois exerçant une pression sur les coûts des fournisseurs occidentaux établis. Les autres formes de livraison comprennent le HBr encapsulé et stabilisé, qui gagne une utilisation limitée là où les exigences de manutention rendent le stockage anhydre en vrac moins adapté. Ces alternatives ont des coûts unitaires plus élevés et restent en faibles quantités. Le marché du bromure d'hydrogène continue de s'appuyer sur les matériaux anhydres dans les applications nécessitant un contrôle avancé des procédés de semi-conducteurs.

Par Application : Le Pétrole et le Gaz Enregistrent la Croissance la Plus Rapide
La synthèse chimique et la catalyse représentaient 35,48 % de la taille du marché du bromure d'hydrogène en 2026, tandis que le pétrole et le gaz devraient progresser à un CAGR de 6,78 % jusqu'en 2032. L'utilisation chimique comprend les intermédiaires pharmaceutiques, les polymères spéciaux, les retardateurs de flamme et les agrochimiques, dans lesquels de grandes quantités compensent en partie les prix inférieurs par rapport aux matériaux de grade électronique. La demande en pétrole et gaz est liée aux complétions en eaux profondes et à haute température et haute pression qui utilisent des saumures claires de bromure de calcium et de bromure de zinc dérivées du HBr comme matière première.
La gravure de semi-conducteurs a une production inférieure à la synthèse chimique mais présente les marges unitaires les plus élevées et reste importante pour le positionnement des fournisseurs. Les applications pharmaceutiques et agrochimiques connaissent une croissance stable, car la production générique d'Ingrédients Pharmaceutiques Actifs (IPA) en Inde et en Chine nécessite une chimie de bromuration. Les batteries à flux hydrogène-brome sont une application émergente, mais le déploiement commercial reste limité. Le marché du bromure d'hydrogène couvre un large éventail d'applications, bien que les utilisations de grade semi-conducteur imposent les exigences techniques les plus élevées. Cette combinaison offre aux fournisseurs un mélange de sources de demande axées sur la quantité et sur la valeur.
Analyse Géographique
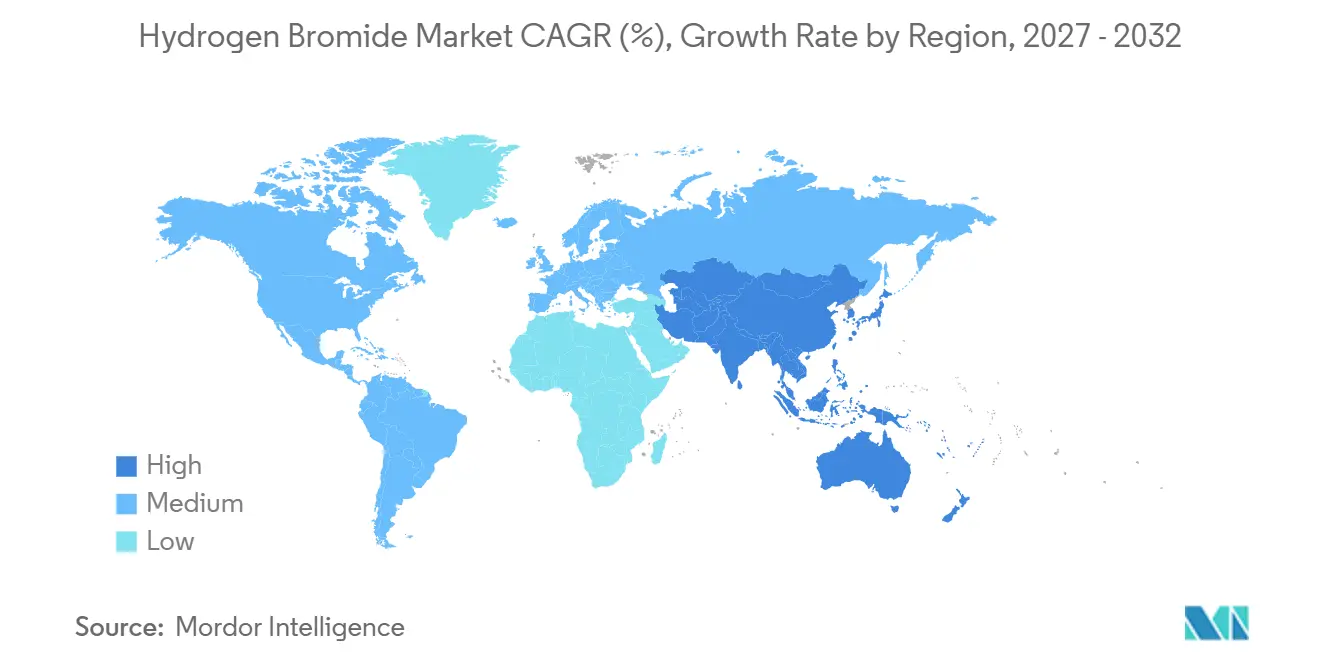
L'Asie-Pacifique détenait 41,73 % de la part du marché du bromure d'hydrogène en 2026 et devrait croître à un CAGR de 6,54 % jusqu'en 2032. La région combine une fabrication logique avancée, une production de mémoire et une capacité majeure d'Ingrédients Pharmaceutiques Actifs. Taïwan, la Corée du Sud, le Japon et la Chine présentent une forte concentration d'usines avancées, tandis que l'Inde soutient la demande de grade industriel grâce à sa base de fabrication pharmaceutique. L'autosuffisance de la Chine en HBr liquide haute pureté est passée de moins de 40 % à 65 % entre 2020 et 2025. Cependant, la Chine dépend encore des importations du Japon et de Taïwan pour les grades 5N et 6N utilisés dans les nœuds les plus avancés.
Les expansions planifiées d'usines de 12 pouces en Chine soutiennent une demande prévisible de HBr. Le Japon reste un centre important pour la purification, grâce aux capacités en gaz spéciaux de Resonac et d'ADEKA. La Mission Semiconducteurs de l'Inde attire des investissements en encapsulation et en fabrication qui pourraient soutenir la demande de grade semi-conducteur plus tard dans la période de prévision. Le marché du bromure d'hydrogène dans la région combine donc une production de puces établie avec de nouvelles initiatives d'approvisionnement national.
L'Amérique du Nord détenait la deuxième position géographique en 2025. La construction d'usines liée à la Loi CHIPS accroît le besoin d'approvisionnement local en gaz haute pureté, notamment pour le projet SK Hynix dans l'Indiana. Le projet de 170 millions USD d'Air Liquide dans l'Indiana illustre l'infrastructure co-localisée requise par ces clients. L'Europe s'appuie sur la synthèse pharmaceutique et la catalyse chimique spécialisée, tandis que la Loi européenne sur les Puces pourrait soutenir la demande en semi-conducteurs sur un horizon plus long. L'Amérique du Sud est portée par la demande liée à l'activité pétrolière et gazière en eaux profondes du pré-sel brésilien, tandis que le Moyen-Orient et l'Afrique restent importants pour l'approvisionnement en brome à partir des saumures de la mer Morte. Ce schéma géographique rend le marché du bromure d'hydrogène dépendant de la demande technologique asiatique et de ressources en brome amont géographiquement concentrées.
Paysage Concurrentiel
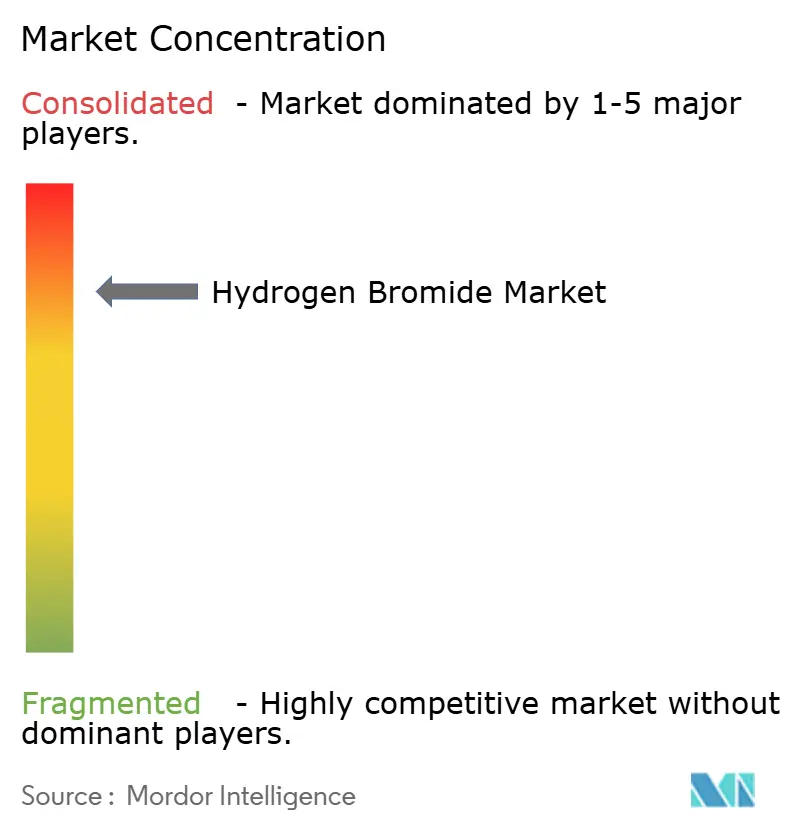
Le marché du bromure d'hydrogène est très consolidé. La concurrence dans le segment de grade électronique est centrée sur la cohérence de la pureté, la qualification en usine, la gestion des cylindres et la fiabilité de la livraison plutôt que sur le prix. La qualification peut prendre 18 à 30 mois, et les nouvelles installations de purification peuvent nécessiter 2 à 3 ans pour être construites. Ces facteurs rendent les relations d'approvisionnement établies difficiles à remplacer.
La position intégrée de Resonac comprend l'accès aux matières premières de brome, à la synthèse et aux capacités de purification haute pureté. La stratégie de co-localisation d'Air Liquide ajoute une infrastructure d'approvisionnement à long terme sur les sites des clients. Son investissement dans l'Indiana en juillet 2026 a fourni 2 unités de production dédiées dans le cadre d'un contrat à long terme avec SK hynix. Le brevet US12685052 de Linde couvre les paramètres de procédé de gravure plasma HBr à basse pression pour les structures de grille avancées. Une telle participation au procédé peut approfondir les relations fournisseur avec les usines avancées.
La concurrence de grade industriel est plus intense car les exigences de pureté sont moins restrictives. Les producteurs indiens, notamment Neogen Chemicals et Triveni Interchem, se concurrencent sur les coûts, la documentation pharmaceutique et la proximité des clients d'Ingrédients Pharmaceutiques Actifs (IPA). Les fournisseurs chinois, notamment Taihe Gas et Peric Special Gases, poursuivent des améliorations de pureté pour servir le bas de gamme de la demande en semi-conducteurs. La capacité de HBr liquide haute pureté de la Chine dépassait 12 000 tonnes métriques par an en 2025, réduisant potentiellement les avantages historiques de prix détenus par les fournisseurs étrangers. Les nouveaux clusters d'usines dans le sud-est des États-Unis et en Inde représentent une opportunité pour les fournisseurs prêts à développer une capacité locale.
Leaders du Secteur du Bromure d'Hydrogène
-
Resonac Holdings Corporation
-
Air Liquide
-
ADEKA CORPORATION
-
Linde PLC
-
Nippon Sanso Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : Gulf Resources, Inc., l'un des plus grands producteurs de brome en Chine, a signé un accord de coopération avec la société minière brésilienne Montes Verdes Participacoes Ltda. pour créer une coentreprise axée sur les actifs minéraux en brome et en lithium du Brésil. L'accord garantit au moins 180 millions USD de chiffre d'affaires consolidé en 2027 et un taux de croissance annuel minimum de 20 % pour les cinq années suivantes, soutenant l'approvisionnement en matières premières de brome hors Moyen-Orient pour la production de bromure d'hydrogène.
- Mai 2026 : Le conseil d'administration de TETRA Technologies a approuvé conditionnellement la décision finale d'investissement pour l'installation de production de brome Evergreen près de Stamps, Arkansas, avec environ 220 millions USD de dépenses d'investissement restantes sur deux ans. La Phase 1, couvrant la préparation du site, l'infrastructure électrique et l'installation de la tour de brome, a été achevée en décembre 2025. La pleine exploitation est attendue d'ici fin 2027, avec une première production début 2028, élargissant l'approvisionnement national en brome pour la fabrication de bromure d'hydrogène.
Périmètre du Rapport Mondial sur le Marché du Bromure d'Hydrogène
Le bromure d'hydrogène (HBr) est un gaz incolore, piquant et ininflammable composé d'un atome d'hydrogène et d'un atome de brome. Il est très soluble dans l'eau, formant de l'acide bromhydrique, un acide fort et corrosif. Le HBr est largement utilisé dans diverses industries, notamment les produits pharmaceutiques, la synthèse chimique et l'électronique, où il sert d'intermédiaire clé dans la production de composés bromés et d'autres produits chimiques spéciaux.
Le marché du bromure d'hydrogène est segmenté par forme de produit, application et géographie. Par forme de produit, le marché est segmenté en bromure d'hydrogène anhydre, bromure d'hydrogène aqueux et autres. Par application, le marché est segmenté en gravure de semi-conducteurs, produits pharmaceutiques, agrochimiques, synthèse chimique et catalyse, pétrole et gaz, et autres. Le rapport couvre également la taille du marché et les prévisions pour le bromure d'hydrogène dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Bromure d'Hydrogène Anhydre |
| Bromure d'Hydrogène Aqueux |
| Autres |
| Gravure de Semi-conducteurs |
| Produits Pharmaceutiques |
| Agrochimiques |
| Synthèse Chimique et Catalyse |
| Pétrole et Gaz |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Forme de Produit | Bromure d'Hydrogène Anhydre | |
| Bromure d'Hydrogène Aqueux | ||
| Autres | ||
| Par Application | Gravure de Semi-conducteurs | |
| Produits Pharmaceutiques | ||
| Agrochimiques | ||
| Synthèse Chimique et Catalyse | ||
| Pétrole et Gaz | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du Marché du Bromure d'Hydrogène ?
La taille du Marché du Bromure d'Hydrogène était évaluée à 3,29 milliards USD en 2026 et devrait croître de 3,48 milliards USD en 2027 pour atteindre 4,55 milliards USD d'ici 2032, à un CAGR de 5,54 % durant la période de prévision (2027-2032).
Quelle forme de produit est à l'origine de la demande en bromure d'hydrogène ?
Le HBr anhydre a dominé avec 65,13 % du chiffre d'affaires 2026 et devrait croître à un CAGR de 6,13 % jusqu'en 2032.
Quelle application connaît la croissance la plus rapide pour le bromure d'hydrogène ?
Le pétrole et le gaz est l'application à la croissance la plus rapide, avec un CAGR projeté de 6,78 % jusqu'en 2032, soutenu par la demande de fluides de complétion à base de brome.
Quelle région présente la plus forte demande en bromure d'hydrogène ?
L'Asie-Pacifique détenait 41,73 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 6,54 % jusqu'en 2032.